ニデック株は2026年9月28日、前営業日比500円安の2,340円(17.61%安)でストップ安となりました。きっかけは、岸田光哉社長の解任と1兆円規模の減損損失を報じた記事です。ただし、ニデックは役員変更と大規模な減損処理を検討していることは認めた一方、「現時点で決定した事実はない」と説明しています。
9月28日の急落を理解するには、報道内容だけでなく、2025年から続く会計問題や特別注意銘柄への指定、品質管理の問題まで見る必要があります。本記事では、ストップ安の理由、減損の意味、さらに下がる条件、保有者・新規投資家が見るべき材料を順に解説します。
※本記事は2026年9月28日時点の開示資料・報道をもとに作成しています。
ニデック株はなぜストップ安になった?
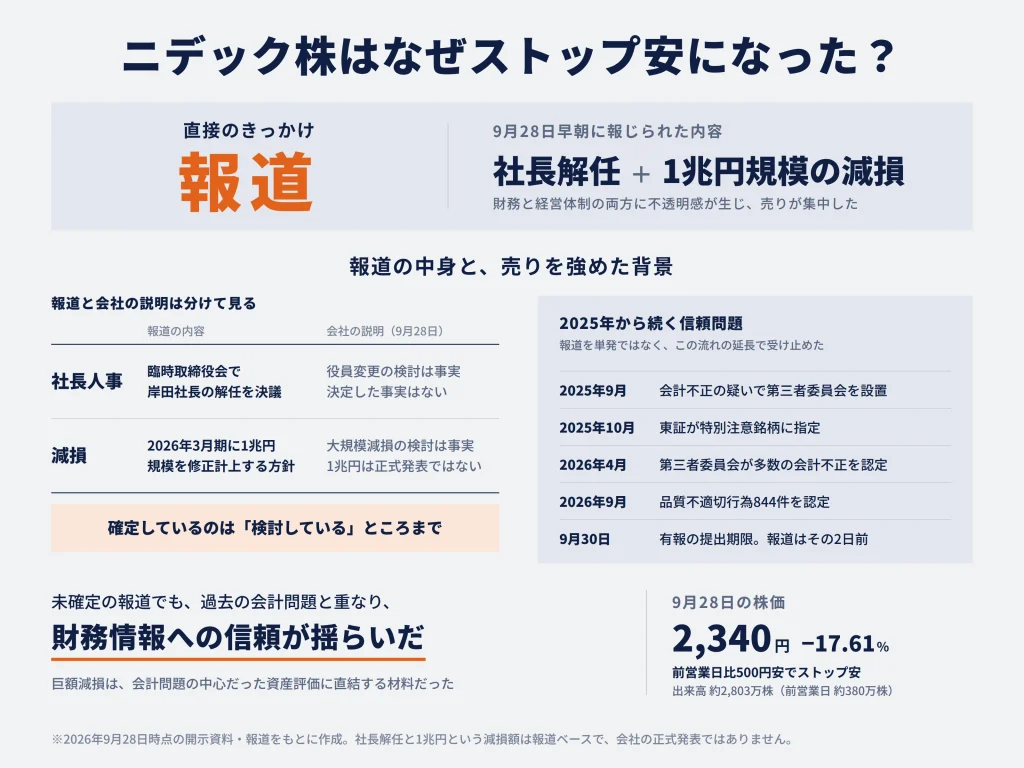
9月28日のニデック株がストップ安となった直接のきっかけは、社長解任と1兆円規模の減損損失を計上する方針が報じられたことです。9月25日の終値2,840円に対し、9月28日の終値は2,340円となり、500円(17.61%)下落しました。ストップ安とは、取引所が定める1日の値幅制限の下限まで株価が下がった状態です。
出来高も約2,803万株と、前営業日の約380万株から急増しました。
ただし、報道内容のすべてが会社の正式決定ではありません。まずは「報道された内容」と「ニデックが認めている内容」を把握する必要があります。
社長解任と1兆円規模の減損処理が報じられた
発端は、9月28日早朝のダイヤモンド・オンラインの報道です。同記事は、ニデックが9月25日の臨時取締役会で岸田光哉社長の解任を決議し、不正会計を受けて2026年3月期に1兆円規模の減損損失を修正計上する方針だと報じました。
市場が警戒した材料は大きく2つあります。1つは、財務数値を大きく変える可能性のある巨額の減損です。もう1つは、会計・品質問題からの再建を進めている最中に経営トップが交代する可能性です。財務と経営体制の両方に不透明感が生じたことで、売りが集中しました。
ニデックは検討を認めたうえで、正式決定ではないと説明
ニデックは9月28日午前、役員変更と大規模な減損処理を検討していること自体は事実とするコメントを公表しました。一方で、会社の表現は「現時点で決定した事実はない」です。
| 項目 | 報道の内容 | 会社の説明 |
|---|---|---|
| 社長の人事 | 9月25日の臨時取締役会で岸田光哉社長の解任を決議したと報道 | 役員変更を検討していることは事実。ただし、現時点で決定した事実はない |
| 減損の規模 | 2026年3月期に1兆円規模の減損損失を修正計上する方針と報道 | 大規模な減損処理を検討していることは事実。1兆円という金額は会社の正式発表ではない |
| 決定の状況 | 解任・巨額減損が決まったものとして報じられた | 開示すべき決定事項や重要事実が生じた場合は速やかに公表すると説明 |
したがって、9月28日時点で確定しているのは、ニデックが「役員変更」と「大規模な減損処理」を検討している点までです。岸田社長の解任や1兆円という減損額は、会社の正式開示を待つ必要があります。一方、会社自身が大規模減損の検討を認めたことから、市場が財務への影響を警戒したことには根拠があります。
なぜ「1兆円規模の減損」で株価がここまで下がるの?
1兆円規模の減損は、会計上の資産価値を引き下げる処理です。過去に見込んでいた資産価値や将来の収益力を見直すことになるため、企業価値の評価に大きく影響します。
減損とは何?
減損とは、企業が保有する固定資産や「のれん」などについて、帳簿上の価値を将来の事業から回収できないと判断した場合に、その価値を引き下げて損失として計上する会計処理です。ニデックが採用する国際会計基準のルールでも、帳簿上の価値が、将来回収できると見込める金額を上回る場合、その差額を損失として計上します。
例えば、企業買収などによって帳簿上1,000億円の価値があると計上している事業について、今後得られる利益などを見直した結果、600億円しか回収できないと判断したとします。この場合、差額400億円を減損損失として計上するイメージです。現金400億円を新たに支払う処理ではなく、帳簿上の資産価値を1,000億円から600億円へ引き下げます。
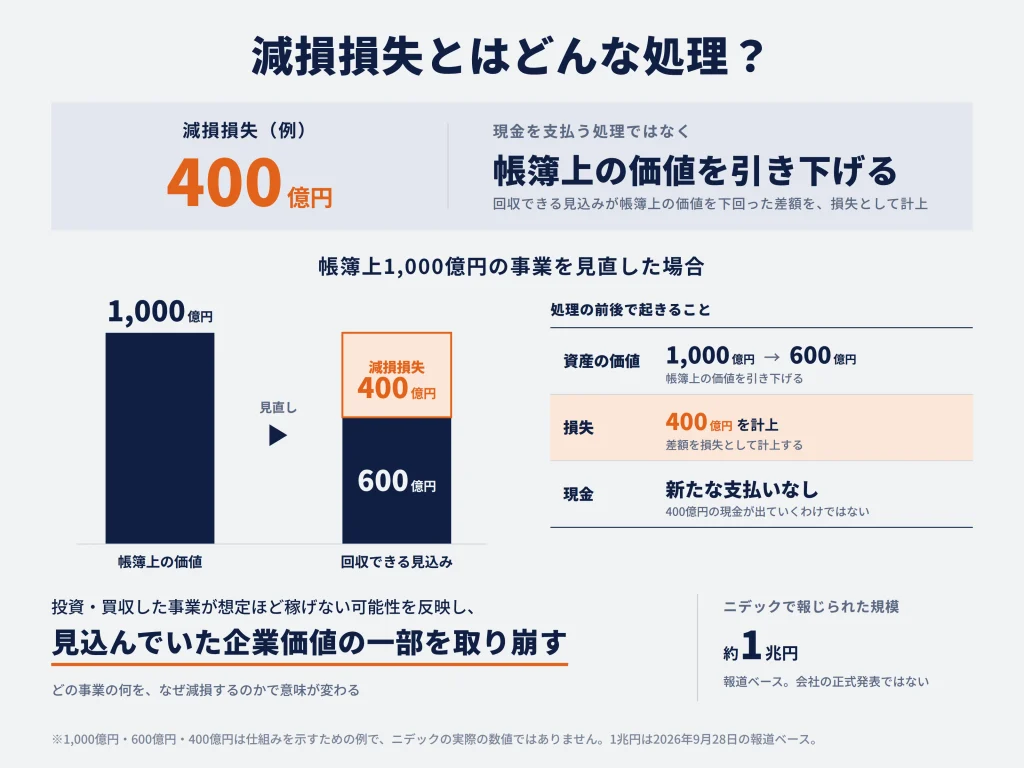
減損が企業価値に与える影響は、会計上の損失額だけでは測れません。過去に投資・買収した事業や設備が、当初想定していたほどの利益を生み出せない可能性を数字に反映する処理だからです。投資家にとっては、「過去に見込んでいた企業価値の一部を取り崩す」意味を持ちます。
純資産が減ると企業価値の見方も変わる
報道された1兆円という金額がどの程度の規模なのかを見るため、過去に公表された財務数値と比較します。ただし、ここでは時点の違いに注意が必要です。
| 比較項目 | 金額・比率 |
|---|---|
| 報道された減損規模 | 約1兆円 |
| 2025年3月期の親会社の所有者に帰属する持分 | 約1兆7,171億円 |
| 1兆円 ÷ 約1兆7,171億円 | 約58% |
| 2025年3月期の親会社の所有者に帰属する当期利益 | 約1,644億円 |
| 2026年4月に示された追加訂正の影響見込み | 連結純資産が約1,607億円減少 |
約1兆7,171億円は、会社の純資産のうちニデックの株主に帰属する部分で、自己資本に近い指標です。この数字は、2025年9月26日に公表された訂正後の2025年3月期決算の数値です。その後、第三者委員会の最終報告を受け、ニデックは2026年4月、2026年3月期第1四半期末(2025年6月末)の連結純資産が会計不正・誤謬の訂正により約1,607億円減少する見込みと公表しました。
したがって、1兆円を「現在の純資産の58%」と評価することはできません。58%は、追加訂正が反映される前の2025年3月期の株主持分と比べた参考値です。
それでも、報道された1兆円が会社の資本規模や年間利益に比べて非常に大きいことは変わりません。1兆円は、2025年3月期の当期利益(約1,644億円)の約6.1倍にあたります。正式な減損額が大きければ、利益だけでなく、純資産を前提にした企業評価にも影響します。株価が17%下がっても、会社の価値そのものが下がっていれば、割安になったとは言えません。
どの資産を減損するのかも重要
投資家が見るべきなのは減損額だけではありません。どの事業・資産の価値を引き下げるのかによって、減損の意味が変わります。ニデックは2026年4月、過年度損益の下方修正に伴う派生的な減損リスクとして、主に車載事業に関連する「のれん」と固定資産について約2,500億円規模を検討対象としていました。
「のれん」は、企業買収で支払った金額のうち、買収先の純資産を上回る部分などを資産として計上したものです。ブランド力、技術、人材、顧客基盤などから将来得られる利益への期待が含まれます。のれんを大きく減損する場合、買収時に想定していた収益を得にくくなったことを示す可能性があります。
固定資産の減損でも、工場や設備から得られる将来利益が当初想定を下回ったことが背景になり得ます。
正式開示後は、「何円の減損か」に加え、「どの事業の何を減損するのか」「その理由は過去の会計処理の訂正なのか、将来収益力の低下なのか」を読む必要があります。
社長解任の報道はなぜ株価にマイナスなの?
岸田光哉社長の解任報道も9月28日の売り材料になりました。社長交代そのものが必ず悪材料になるわけではありませんが、ニデックは会計・品質・企業風土の問題から再建を進めている途中です。その局面で経営トップが変われば、改善計画を誰がどの方針で進めるのかという不透明感が増えます。
問題対応の途中で経営トップが変わる可能性がある
ニデックでは第三者委員会の調査を受け、2026年3月に会長、副社長、最高財務責任者など主要役員が辞任し、その後は岸田社長のもとで内部管理体制の改善を進めてきました。岸田社長は、内部管理体制の改善状況を東京証券取引所へ報告する「内部管理体制確認書」を提出するまで、基本報酬を100%返上する方針も示していました。
この段階で社長が交代すると、投資家には次のような新しい不透明要因が生じます。
- すでに提出している改善計画を同じ方針で続けるのか
- 次の経営トップを誰が担うのか
- 会計・品質問題からの再建方針が変わるのか
- 新しい経営体制が安定するまでどの程度の時間がかかるのか
企業価値は将来の利益や成長性をもとに評価されます。再建の指揮系統が不明確になると、将来の業績や改善速度を見通しにくくなり、株価の重荷になり得ます。
減損報道と同時だったことも警戒につながった
社長人事だけが報じられたのではなく、同時に1兆円規模の減損も報じられました。ダイヤモンド・オンラインは、巨額減損に関する岸田社長の経営責任を取締役会が重く見たと伝えています。報道どおりであれば、財務数値の大幅な修正と経営責任の問題が一体で動いていることになります。
ただし、解任理由を含む人事の詳細は会社から正式発表されていません。経営責任と減損の関係は、正式な役員人事や決算関連の開示を待って評価する必要があります。
なぜ未確定の報道だけでストップ安まで売られたの?
会社が最終決定を公表していない段階でもストップ安まで売られた背景には、2025年から続く会計・内部管理の問題があります。市場は9月28日の報道を単発の出来事としてではなく、「問題がどこまで広がるのか」「財務情報を信頼できる状態に戻ったのか」という流れの中で受け止めました。
以前から会計不正の問題が続いている
ニデックの会計問題が大きく表面化したのは2025年9月です。会社の調査では、中国子会社の購買一時金の会計処理に加え、ニデック本体やグループ会社でも問題が見つかりました。経営陣が関与または認識したうえで、資産の評価を下げる時期を調整していた可能性を示す資料も複数見つかり、会社は第三者委員会を設置しました。
第三者委員会の調査では、主に次のような会計不正・誤謬が認定されています。
- 資産性のない棚卸資産について、評価損の計上を回避する
- 実現確度の低い売上計画を使い、固定資産の減損処理を回避する
- 本来は費用として処理すべき人件費を固定資産として計上し、費用計上を遅らせる
- 認められない補助金収益を計上するなど、収益を過大に計上する
- 不良債権に対する貸倒引当金を少なく計上する
ニデックは2026年4月、これらの不正・誤謬を訂正すると、2026年3月期第1四半期末(2025年6月末)の連結純資産が約1,607億円減少する見込みと公表しました。資産評価や減損処理そのものが会計問題の中心に含まれていたため、9月28日の巨額減損報道は、過去の問題と切り離して受け止めにくい材料でした。
特別注意銘柄に指定されている
ニデック株は2025年10月28日から東京証券取引所の「特別注意銘柄」に指定されています。これは、内部管理体制などに大きな問題があり、改善の必要性が高いと取引所が判断した企業の株式を指定する制度です。
ニデックの場合、2025年3月期の有価証券報告書に「意見不表明」の監査報告書が付いたことなどが指定理由になりました。意見不表明とは、監査法人が財務諸表について意見を示すために必要な監査証拠を十分に得られず、「適正である」とも「不適正である」とも監査意見を表明しない状態です。
利益や純資産などの数字は株価評価の前提になります。その数字について監査法人が意見を出せない状態になったことで、市場はニデックの財務情報を通常の上場会社と同じ前提で評価しにくくなりました。2026年9月28日時点でも、日本取引所グループの一覧では審査状況が「改善中」とされています。
第三者委員会で多数の会計不正が認定された
2026年4月17日の第三者委員会最終報告では、ニデックグループの多岐にわたる拠点で多数の会計不正が認定されました。東京証券取引所はその内容を踏まえ、ニデックに9,120万円の「上場契約違約金」の支払いを求めています。これは、上場企業として守るべきルールに反し、市場の信頼を損ねたと取引所が判断した場合に科す措置です。
東京証券取引所は、過度な業績プレッシャーによってコンプライアンスが軽視され、監査等委員会、経理部門、内部監査部門などのけん制機能も十分に働かなかったと指摘しています。投資家が気にしているのは過去の利益の訂正だけではなく、今後の財務情報を信頼できる体制に戻れるかどうかです。
品質管理でも不適切行為が認定された
2026年5月には、会計とは別に品質管理の問題が表面化しました。品質総点検の過程で、顧客の確認を得ずに部材・工程・設計を変更した事案のほか、試験・検査データの不適切な取り扱いや、生産地表示に関する問題などが見つかりました。
会社は5月時点で、直ちに製品機能や安全性へ影響する事象は確認されていないと説明しました。その後、外部専門家で構成する調査委員会が調査を進め、2026年9月4日にグループ全体で844件の品質不適切行為を認定しています。
会計に加えて品質面にも問題が広がったことで、企業風土や内部管理体制の改善には時間がかかるとの見方が強まりました。
有価証券報告書の提出期限直前だった
9月28日の報道は、2026年3月期の有価証券報告書の延長後の提出期限である9月30日の2日前に出ました。ニデックは、過年度決算の訂正、追加減損の検討、品質問題の調査、関税問題の調査などに時間を要するとして、法定期限だった6月30日から9月30日まで提出期限を延長する承認を受けています。
9月28日時点のニデック公式サイトでは、2026年3月期の有価証券報告書はまだ掲載されていません。投資家から見ると、最終的な財務数値と監査結果が明らかになる直前に巨額減損の報道が出たことになり、決算数字がどこまで変わるのかという警戒につながりました。
ニデックは過去にもストップ安になっている
会計問題が表面化して以降、ニデック株は複数回、大きな悪材料に反応してストップ安またはストップ安水準まで下落しています。
| 日付 | 出来事 | 株価の反応 |
|---|---|---|
| 2025年9月4日 | 不適切会計の疑いを受け、第三者委員会を設置 | 終値2,420円。前日比700円安(22.44%安)でストップ安 |
| 2025年10月28日 | 東京証券取引所が特別注意銘柄に指定。日経平均などからの除外も決定 | 一時2,070.5円まで下落し、前日比19.4%安のストップ安水準 |
| 2026年5月13日 | 品質不正の疑いが報じられ、会社も不適切行為の疑いを公表 | 一時2,329円のストップ安水準まで下落 |
| 2026年9月28日 | 岸田社長の解任と1兆円規模の減損処理が報じられる | 終値2,340円。前営業日比500円安(17.61%安)でストップ安 |
それぞれの材料は異なりますが、株価が大きく反応した根底には共通点があります。会社が公表する財務数値や、内部管理体制をどこまで信頼できるのかという問題です。9月28日のストップ安も、巨額減損という単独の数字だけでなく、過去から続く信頼問題の延長線上で見る必要があります。
ニデック株は今後さらに下がる可能性はある?
将来の株価を確実に予測することはできません。ただ、9月28日時点では通常の業績予想以上に、「まだ確定していない損失や財務数値がどこまで確定するか」が株価を動かしやすい局面です。追加の下落につながりやすい条件と、不透明感が後退しやすい条件を分けて考えます。
さらに下落する可能性があるのはどんな場合?
株価に追加の下押し圧力がかかりやすいのは、市場が9月28日時点で織り込んでいる想定よりも悪い情報が出た場合です。例えば、正式な減損額が想定を上回る、減損後も追加損失の可能性が残る、減損対象事業の将来収益力が大きく低下していると判明するといったケースです。
財務面以外でも、有価証券報告書や監査の正常化がさらに遅れる、新たな会計・品質問題が判明する、経営体制の不安定な状態が続くといった事象は、企業価値の評価を難しくします。株価にとっては「悪い数字」だけでなく、「最終的にどこまで悪くなるか分からない期間が長引くこと」も重荷になります。
株価が落ち着くには何が必要?
反対に、株価が落ち着くためには、すぐに本業の利益が急回復しなくても、問題の範囲が見えることに意味があります。減損額や対象資産が確定し、追加損失の範囲が限定されれば、投資家は修正後の財務数値を使って企業価値を評価しやすくなります。
経営体制や監査結果、内部管理体制の改善状況についても同様です。悪材料が正式に確定した場面でも、その開示によって「これ以上どこまで悪くなるか」という幅が狭まれば、市場の見方が変わる可能性があります。
今後の会社発表で何を確認すればいい?
今後の株価を考えるうえで、確認したい項目は次のとおりです。
- 最終的な減損額:報道された1兆円と比べて、実際の金額がどの程度になるか
- 減損対象となる事業・資産:のれん、工場・設備など、どこに価値の見直しが発生するか
- 利益と純資産への影響:過年度訂正と減損を反映した後の財務状態がどうなるか
- 監査意見:2026年3月期の財務諸表について監査法人がどのような意見を出すか
- 追加修正の有無:この減損処理で問題の範囲が見えるのか、追加損失が残るのか
- 経営体制:役員変更が正式決定するのか、その場合は誰が再建を主導するのか
- 特別注意銘柄への対応:内部管理体制の改善がどこまで進み、東証の審査でどう評価されるか
これらの情報が揃うほど、「悪材料がどこまで株価に織り込まれたか」「修正後の企業価値に対して株価が高いか安いか」を考えやすくなります。
ニデック株は売った方がいい?
ニデック株を保有している人にとっては、原因を理解した後に「売った方がいいのか」が問題になります。売却か保有かを一律に決めることはできませんが、判断の軸は整理できます。株価の下落率より、自分が買ったときの投資前提が9月28日までの情報で変わったかを見ることが出発点です。
「株価が下がった」と「投資前提が崩れた」は分けて考える
例えば、ニデックの中長期的な成長を期待して保有していたなら、見るべきなのは購入価格から何%下がったかだけではありません。期待していた事業の成長性や利益を生む力が変わったのか、財務状態の悪化を許容できるのか、再建を担う経営体制を信頼できるのかを考えます。
反対に、「含み損だから買値に戻るまで持つ」という考え方も、企業価値とは別の話です。自分が3,000円で買った事実は、会社の将来利益や純資産を増やしません。会社の前提が変わったなら、現在分かっている情報を使って保有理由を作り直す必要があります。
減損が一時的な処理なのか、将来収益力の低下なのかを見る
ニデックの株を保有している人にとっては、正式な減損の理由が大きな分岐点になります。過去の会計処理を整理するために資産価値を一度引き下げる性格が強いのか、それとも買収事業や設備が将来も想定ほど稼げないことを示しているのかで、企業価値への影響は異なります。
ニデックでは、第三者委員会の調査で減損処理を不適切に回避していた事例が認定されています。そのため、正式な減損開示では金額だけでなく、「なぜ資産価値を引き下げるのか」を読む必要があります。
会計・ガバナンス問題が収束方向にあるかを見る
大規模な減損処理には、大きな損失を認識するというマイナス面がある一方、過去の資産評価を整理して財務情報を正常化する過程になる可能性もあります。投資家にとって差が出るのは、減損後に問題の範囲が見えるのか、新しい修正や不正が続くのかです。
保有判断では、減損額、修正後の財務状態、監査意見、経営体制、特別注意銘柄への対応を見ながら、「再建が進んでいるのか」「まだ企業価値を測る前提が固まっていないのか」を評価することになります。
急落したニデック株は買い時?
一日で17%以上下落すると、「これだけ下がったなら安いのでは」と考えやすくなります。急落が企業価値の悪化以上に大きければ投資機会になることもありますが、ニデックは財務数値そのものが修正される可能性があるため、下落率だけでは割安かどうかを判断しにくい状況です。
17%下落しただけでは「割安」とは言えない
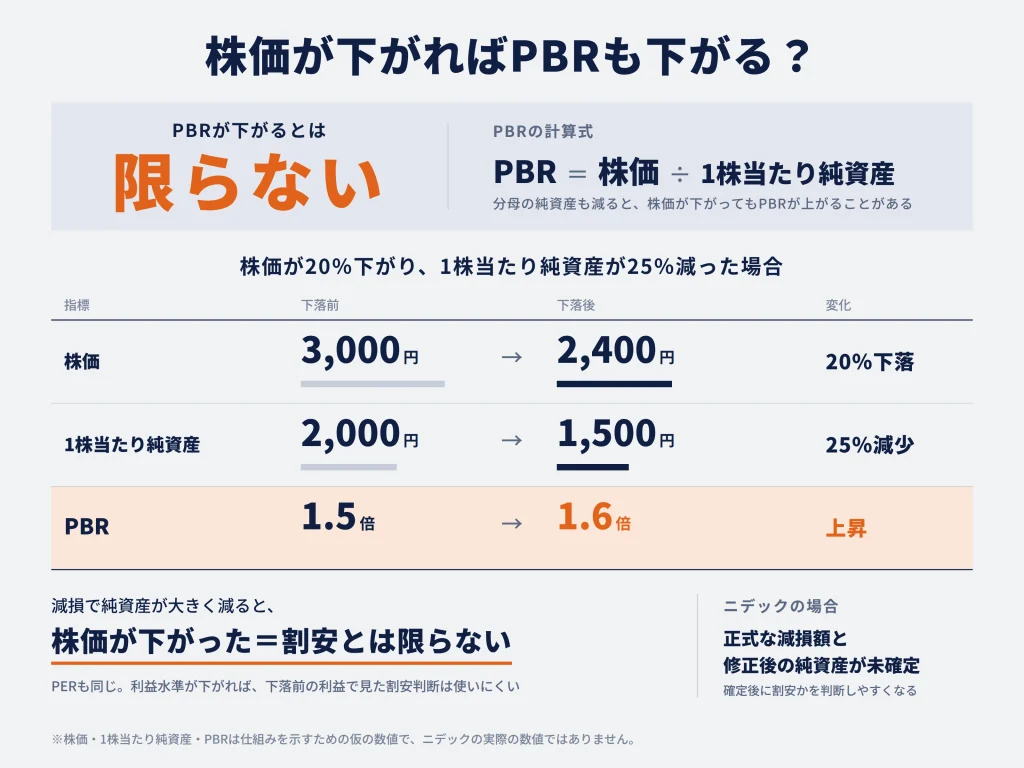
株価が17%以上下落しても、企業価値を測る基礎となる利益や純資産も下がるなら、株価だけが安くなったとは言えません。
PBRで考えても同じです。株価が下がる一方で、減損によって1株当たり純資産も大きく減れば、PBRが単純に低下するとは限りません。PERも、今後の利益水準が下がれば、下落前の利益を前提にした割安判断は使いにくくなります。
悪材料がどこまで織り込まれたかはまだ判断しにくい
ストップ安まで売られたことで、巨額減損への警戒は株価に反映されています。ただし、正式な減損額や対象資産、修正後の財務数値がまだ明らかではないため、「悪材料をすべて織り込んだ」と判断できる段階でもありません。
正式な減損額が報道を大きく下回り、追加損失の懸念も後退すれば、9月28日時点の警戒が強すぎたと評価される可能性があります。反対に、減損額が想定を上回ったり、新しい問題が加わったりすれば、2,340円でも企業価値の悪化を十分に反映していなかったという見方になります。
買い時かどうかは財務の前提が固まってから判断しやすくなる
新規投資を考える場合も、見るべき項目は保有者と同じです。減損額、修正後の財務状態、監査意見、経営体制などが明らかになれば、下落率ではなく、修正後の企業価値に対して株価が高いか安いかを判断しやすくなります。
9月28日のストップ安で上場廃止になる可能性はある?
ストップ安は、1日の値幅制限の下限まで株価が下がったという値動きの状態であり、それ自体が上場廃止の理由になる制度ではありません。巨額の減損や赤字も、発生しただけで直ちに上場廃止になるものではありません。一方、ニデックには別の論点として、すでに特別注意銘柄に指定され、内部管理体制の改善を審査されているという事情があります。
特別注意銘柄では上場維持に内部管理体制の改善が関係する
ニデックは2025年10月28日に特別注意銘柄へ指定されました。東京証券取引所の制度では、指定後に内部管理体制などの改善状況を審査し、適切に整備・運用されていないと判断された場合は上場廃止につながる可能性があります。2026年9月28日時点の審査状況は「改善中」です。
したがって、上場維持を考えるうえで見るべきなのは9月28日にストップ安になった事実ではなく、会計・品質問題を受けた改善策が機能しているか、財務報告を適切に行える状態へ戻れるか、東京証券取引所の審査で改善が認められるかです。
まとめ
ニデック株が2026年9月28日にストップ安となった直接のきっかけは、岸田光哉社長の解任と1兆円規模の減損損失を報じた記事でした。一方、ニデックが会社として認めているのは、役員変更と大規模な減損処理を検討している点までです。
株価が大きく下落した背景には、2025年から続く会計不正、特別注意銘柄への指定、2026年の品質問題などがあり、財務情報や内部管理体制への信頼が十分に回復していない事情があります。巨額減損の金額だけでなく、どの資産をなぜ減損するのか、修正後の利益・純資産がどうなるのかを見る必要があります。
2,340円という株価や17.61%という下落率だけで判断するのではなく、減損額、監査意見、追加修正の有無、経営体制、特別注意銘柄への対応などが明らかになった段階で、企業価値の前提がどこまで変わったかを評価することになります。
出典
トレーダーズ・ウェブ「ニデック<6594> | 株価 | 銘柄データ」
https://www.traders.co.jp/stocks/61_6594/
ダイヤモンド・オンライン「【スクープ】ニデック取締役会が岸田社長を電撃解任!1兆円規模減損の責任問うも不可解な決議、「内紛劇」で迷走リスクが再燃」
https://diamond.jp/articles/-/399958
ロイター「ニデック、役員変更や大規模な減損処理を検討 経済誌が社長解任など報道」
https://finance.yahoo.co.jp/news/detail/32688bc9501fec9b1e2c407bc39a7201d9c17074
ニデック「(訂正・数値データ訂正)『2025年3月期決算短信〔IFRS〕(連結)』の一部訂正に関するお知らせ」
https://www.nidec.com/files/user/www-nidec-com/ir/library/earnings/2025/FY24Q4_3_jp_rev.pdf
ニデック「会計に関する第三者委員会の調査結果を踏まえて/事案の概要」
https://www.nidec.com/jp/corporate/internal-control-improvement/overview/
ニデック「会計に関する第三者委員会の調査結果を踏まえて/改善・対策について」
https://www.nidec.com/jp/corporate/internal-control-improvement/action/
ニデック「第三者委員会設置のお知らせ」
https://www.nidec.com/jp/ir/news/2025/news0903-01/
日本取引所グループ「特別注意銘柄の指定:ニデック(株)」
https://www.jpx.co.jp/news/1023/20251027-12.html
日本取引所グループ「上場契約違約金の徴求:ニデック(株)」
https://www.jpx.co.jp/news/1023/20260430-14.html
日本取引所グループ「特別注意銘柄一覧」
https://www.jpx.co.jp/listing/measures/alert/
ニデック「品質に関する不適切行為の疑義への対応について/事案の概要」
https://www.nidec.com/jp/corporate/disclosure/quality/overview/
Nidec Journal「品質調査委員会の調査結果を公表」
https://journal.nidec.com/jp/today/171/
ニデック「第53期(2026年3月期)有価証券報告書の提出期限延長に係る承認申請の検討に関するお知らせ」
https://www.nidec.com/jp/ir/news/2026/news0616-01/
ニデック「有価証券報告書・半期報告書」
https://www.nidec.com/jp/ir/library/reports/
PayPay証券「【株価が動いた理由】ニデック -22.44%~不適切会計の疑いで第三者委員会の設置を発表しストップ安の急落」
https://media.paypay-sec.co.jp/cat2/mj250904_1
ニューズウィーク日本版(ロイター)「ニデック株が一時ストップ安、特別注意銘柄指定を嫌気 日経平均から除外」
https://www.newsweekjapan.jp/articles/-/304831?display=b
ニューズウィーク日本版(ロイター)「ニデック株が一時ストップ安、品質不正の疑いで」
https://www.newsweekjapan.jp/articles/-/322189?display=b
株探「ニデック—大幅続落、不適切会計の疑いで第三者委員会を設置」
https://s.kabutan.jp/news/n202509040417/


コメント