豊和工業(6203)の株価は、2026年9月上旬に急騰したあと、値動きの荒い展開が続いています。9月16日からは東京証券取引所による増担保規制も始まり、短期的な信用需給をこれまで以上に確認したい局面です。
今回の下落は、会社の業績悪化だけで説明できるものではありません。急騰後の利益確定売り、信用買い残の急増、高値圏の戻り売り、将来期待を先取りした評価が重なっています。この記事では、下落の背景と今後の確認点を、需給と業績に分けて整理します。
※本記事は2026年9月16日時点の開示資料をもとに作成しています。
【PR】個別銘柄の分析におすすめ!Yahoo!ファイナンスVIP倶楽部
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
豊和工業の株価が下落している主な理由
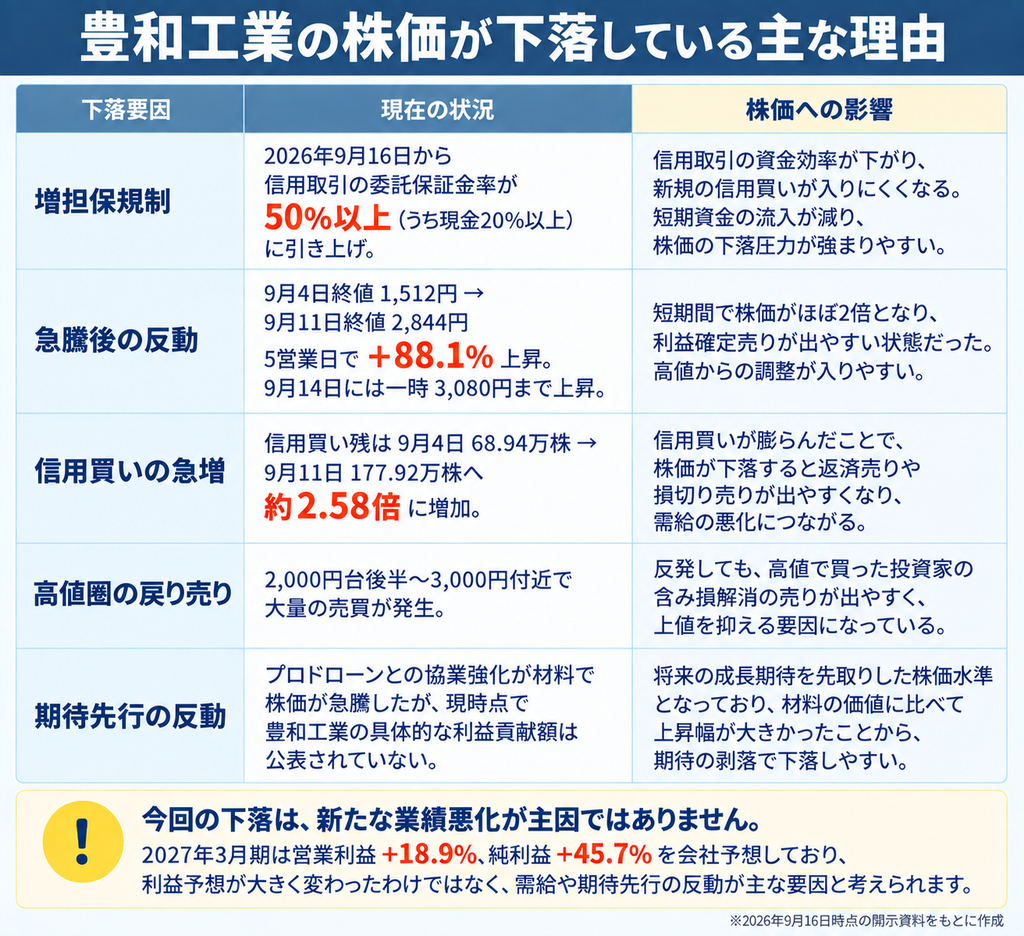
結論からいうと、9月16日の下落を考えるうえで直接的な材料は増担保規制です。ただし、規制だけで突然状況が変わったわけではありません。豊和工業は9月4日終値1,512円から9月11日終値2,844円まで、5営業日で88.1%上昇していました。9月14日には一時3,080円まで買われています。
急騰の過程では信用買い残と出来高も急増しました。短期間で膨らんだ期待と信用取引による買いが、規制をきっかけに巻き戻されやすくなったと捉えると、今回の下落を理解しやすくなります。
| 要因 | 現在の見方 |
|---|---|
| 増担保規制 | 9月16日から新規信用取引の委託保証金率が50%以上(うち現金20%以上)へ引き上げ。短期資金が入りにくくなる。 |
| 急騰後の反動 | 9月4日から9月11日までに88.1%上昇。9月14日には一時3,080円まで上昇し、利益確定売りが出やすい状態だった。 |
| 信用買いの急増 | 信用買い残は9月4日の68.94万株から9月11日の177.92万株へ約2.58倍。下落時には返済売りが需給悪化につながりやすい。 |
| 高値圏の戻り売り | 2,000円台後半から3,000円付近で大量の売買が発生。反発しても、含み損を抱える投資家の売りが出やすい。 |
| 期待先行の反動 | Prodroneの量産工場新設は将来材料だが、現時点で豊和工業の具体的な利益貢献額は示されていない。株価が利益成長を先取りした面がある。 |
9月16日から増担保規制が実施された
東京証券取引所は、豊和工業について2026年9月16日売買分から、信用取引の委託保証金率を50%以上、うち現金20%以上とする規制を実施しました。豊和工業は9月10日から「日々公表銘柄」に指定されていましたが、日々公表は信用残高を毎日公表して注意を促す制度であり、それ自体が信用取引を制限する措置ではありません。
9月16日から始まった増担保規制は、実際に信用取引の資金効率を下げる措置です。新規の信用買いに必要な保証金が増えるため、急騰局面で流入していた短期資金の勢いが弱まりやすくなります。
一方、増担保規制は豊和工業の業績悪化を示す制度ではありません。株価や信用取引の利用状況が過熱している銘柄について、過度な投機を抑える目的で行われます。したがって「会社に新しい悪材料が出た」という意味ではないものの、短期の株価には需給悪化要因として作用し得ます。
豊和工業の下落理由となった「増担保規制」とは?
増担保規制とは、信用取引が過熱した銘柄について、新規取引に必要な保証金の割合を通常より引き上げる規制です。少ない資金で大きな金額を取引しにくくなるため、信用買いによる新規資金が入りにくくなり、短期的には株価の需給を悪化させる要因になります。
豊和工業では9月16日から第一次措置が適用され、委託保証金率が50%以上、そのうち20%以上を現金で差し入れる必要があります。ここから、増担保規制がどのような仕組みで株価に影響するのかを詳しく見ていきます。
信用取引では手元資金より大きな金額を取引できる
信用取引は、証券会社に保証金を差し入れ、資金や株式を借りて売買する仕組みです。手元資金を上回るポジションを持てるため資金効率は高くなりますが、株価が想定と逆に動いた場合は損失の拡大も早くなります。
たとえば保証金率30%なら、単純化すると100万円分の建玉に必要な保証金は30万円です。保証金率が50%へ引き上げられると、同じ100万円分の新規建玉に50万円が必要になります。豊和工業の第一次措置では、そのうち20%以上を現金で差し入れる必要があります。同じ資金で持てるポジションが小さくなり、信用買いを使った新規資金が入りにくくなる仕組みです。
材料株では、材料発表をきっかけに株価と信用買いが同時に膨らむことがあります。増担保規制が入ると材料そのものが消えていなくても、「買いに使えるレバレッジ」が縮小し、需給が変わります。
豊和工業は「信用取引売買比率基準ロ」に該当した
東京証券取引所は、豊和工業の該当基準を「信用取引売買比率基準『ロ』」と公表しています。ガイドラインでは、3営業日連続で、①株価が25日移動平均株価を30%以上上回る、②売買高が1,000売買単位以上、③信用取引の新規買付比率が40%以上、という条件を満たした場合に該当します。
つまり今回の豊和工業は、株価の上昇スピードと新規信用買いの流入が同時に過熱していたことが、制度上の基準でも確認されたことになります。「信用買い残が多かったから」とだけ理解するより、株価の上方乖離と信用取引の新規買付比率を合わせて見ることが重要です。
増担保規制は段階的に強化される
| 段階 | 委託保証金率 | うち現金 | 内容 |
|---|---|---|---|
| 通常 | 原則30%以上 | 証券会社条件による | 通常の信用取引 |
| 第一次措置 | 50% | 20% | 豊和工業が9月16日から適用 |
| 第二次措置 | 70% | 40% | 過熱が続く場合に追加強化 |
| 第三次措置 | 90% | 60% | さらにレバレッジが使いにくくなる |
| 第四次措置 | - | - | 信用取引の新規売買を禁止 |
増担保規制は、50%の第一次措置で必ず終わるわけではありません。過熱が続けば第二次、第三次へと必要保証金が増え、最終的には信用取引の新規売買が禁止される仕組みがあります。豊和工業が追加強化されると決まったわけではありませんが、規制の有無だけでなく段階も確認する必要があります。
増担保規制が株価下落につながりやすい理由
増担保規制そのものが企業価値を直接下げるわけではありません。それでも株価が下がりやすくなるのは、株価形成には「買いたい人の数」だけでなく、実際に投入できる資金量が影響するためです。
- 新規の信用買いに必要な保証金が増え、同じ資金で買える株数が減る。
- 保証金に現金が必要になり、代用有価証券中心で売買していた投資家は新規参入しにくくなる。
- 増担保入りを過熱サインとみて、短期投資家が利益確定を急ぐ場合がある。
- 既存の信用買いは残るため、新規買いが弱まる一方で返済売りは発生する。
- 株価下落で含み損が拡大すると、保証金余力の低下から損切りや返済売りが増える場合がある。
豊和工業のように「材料発生→急騰→信用買い増加→増担保」という流れをたどった銘柄では、短期資金の回転が鈍ること自体が下落要因になりやすくなります。
増担保は最短5営業日で自動解除されるわけではない
増担保規制は、「5営業日たてば自動的に解除される」制度ではありません。解除基準では、売残高の上場株式数比率が12%未満、買残高の上場株式数比率が24%未満、株価と25日移動平均株価との乖離が所定の範囲内、という条件を5営業日連続で満たすことが基本になります。
今回のように規制実施時の株価が25日移動平均を上回っていたケースでは、上方乖離が15%未満であることが株価基準の一つです。さらに、数値条件を満たしても、取引所が信用取引の利用状況や銘柄特性を踏まえて必要と判断すれば解除しない場合があります。重要なのは経過日数ではなく、過熱した株価と信用残が落ち着いた状態を継続できるかです。
9月15日時点の25日移動平均乖離率は約+43%
9月15日終値2,476円に対し、25日移動平均は約1,732円、25日移動平均乖離率は+42.99%でした。25日移動平均乖離率は、現在の株価が直近25営業日の平均的な株価から何%離れているかを示す指標です。
解除基準の一つである+15%未満と比べると、9月15日時点では株価と25日移動平均の距離がまだ大きく開いていました。乖離を縮める方法は、株価が下落する「値幅調整」だけではありません。株価が横ばいで推移する間に、過去の低い株価が計算対象から外れて25日移動平均が上昇する「日柄調整」でも乖離率は低下します。
なぜ豊和工業では増担保規制の影響が大きくなりやすいのか
株価は5営業日で88.1%上昇していた
豊和工業は9月4日終値1,512円から9月11日終値2,844円まで、わずか5営業日で88.1%上昇しました。9月14日には一時3,080円まで上昇しており、9月4日終値からみれば一時約104%高です。短期間で株価がほぼ2倍になったため、増担保規制の前から利益確定売りが出やすい状態でした。
高値からの下落率だけで「安くなった」と判断しないことも重要です。9月15日終値2,476円は3,080円の高値から約19.6%下ですが、9月4日終値1,512円と比べれば約63.8%高い水準です。高値から見れば下落していても、急騰前から見れば将来期待を大きく織り込んだ価格が残っています。
急騰のきっかけはProdroneとの協業強化
株価急騰の大きな材料となったのが、2026年9月7日にProdroneが発表した協業強化です。Prodroneは豊和工業の敷地内に「Prodrone第1量産工場」を新設し、豊和工業を引受先とする第三者割当増資を実施すると公表しました。両社はすでに対処型ドローンなどで技術連携を進めています。
この材料が注目されたのは、豊和工業が従来の防衛関連に加え、国産ドローンの量産という成長テーマを持つ可能性が出てきたためです。Prodroneは9月1日付で「無人航空機」に関する安定供給確保計画の認定も受けており、国産ドローンの供給体制強化という政策テーマとの接点もあります。
ただし、材料の価値と株価の上昇幅は分けて考える必要があります。工場新設や資本関係強化は示されていますが、豊和工業の売上高や営業利益が具体的にどれだけ増えるのかは公表されていません。ロイター報道では、豊和工業は現時点の業績への影響を軽微と説明しています。短期の株価は、確認済みの利益より将来期待を先に織り込んだ面があります。
信用買い残と出来高はどこまで増えた?数週間の推移を確認
信用買い残は1週間で約2.6倍に増加
| 週末 | 信用買い残 | 信用売り残 | 信用倍率 | 週間出来高 |
|---|---|---|---|---|
| 8月7日 | 743,100株 | 35,300株 | 21.05倍 | 1,655,000株 |
| 8月14日 | 692,800株 | 45,000株 | 15.40倍 | 649,900株 |
| 8月21日 | 672,100株 | 46,900株 | 14.33倍 | 639,100株 |
| 8月28日 | 632,800株 | 39,100株 | 16.18倍 | 694,200株 |
| 9月4日 | 689,400株 | 42,400株 | 16.26倍 | 1,829,900株 |
| 9月11日 | 1,779,200株 | 323,800株 | 5.49倍 | 90,444,500株 |
9月11日時点の信用買い残は177万9,200株で、9月4日の68万9,400株から1週間で108万9,800株増えました。倍率では約2.58倍です。発行済株式数1,254万8,134株に対して約14.2%に相当し、短期間に信用買いポジションが急速に積み上がったことが分かります。
同じ週の出来高は9,044万4,500株に達し、発行済株式数の約7.2倍でした。同じ株式が何度も売買されるため「全株主が7回入れ替わった」という意味ではありませんが、9月4日までの週の182万9,900株と比べると約49倍です。通常時とは異なる規模で短期資金が回転していました。
信用倍率が16.26倍から5.49倍に低下しても「需給改善」とは限らない
9月4日の信用倍率16.26倍から、9月11日は5.49倍へ低下しました。信用倍率は「信用買い残÷信用売り残」で計算するため、一般には倍率が低いほど買い残の偏りが小さいと説明されます。
しかし今回、倍率が下がった主因は信用売り残が4万2,400株から32万3,800株へ急増したことです。同時に信用買い残も68万9,400株から177万9,200株へ大幅に増えています。倍率だけを見れば改善に見えても、将来の返済売りになり得る買い残の絶対量は増えています。買い残・売り残それぞれの増減と出来高を合わせて確認する必要があります。
信用買いが多いと下落局面で売りが連鎖しやすい
信用買いは、最終的に反対売買で返済する必要があります。株価が上昇している間は新規買いが株価を支えることもありますが、下落に転じると同じ買い残が将来の売り圧力になります。
急騰終盤で買った投資家ほど含み損になりやすく、株価下落で保証金維持率が低下すると、ポジション縮小や追証回避の返済売りが出る場合があります。増担保で新規買いが弱まりやすい局面に返済売りが重なると、「買い手が減る一方で売り手が増える」状態になりやすい点には注意が必要です。
【PR】個別銘柄の分析におすすめ!Yahoo!ファイナンスVIP倶楽部
▼公式サイトはこちら3,000円付近で買った投資家の戻り売りも上値を重くする
高値圏で大量の売買が発生している
9月7日以降は出来高が大きく膨らみ、2,000円台から3,000円近辺までの広い価格帯で大量の売買が発生しました。9月14日は一時3,080円まで上昇したあと、終値2,344円まで急反落しています。高値圏で買った投資家の多くが、短期間で含み損になったことになります。
こうした価格帯では、株価が戻ったときに「買値付近で売りたい」という注文が出やすくなります。たとえば3,000円で買った投資家が2,300円台までの下落を経験した場合、2,900円まで戻ったところで損失縮小を優先することがあります。この戻り売りが積み重なると、反発しても上値が重くなります。
「反発すること」と「3,000円まで戻ること」は別
急落後の銘柄は、売られ過ぎや空売りの買い戻しで短期反発することがあります。ただし、数日反発したからといって急騰前の高値まで戻れるとは限りません。高値回復には、戻り売りを吸収できるだけの新規買いが必要です。
豊和工業が3,000円台を再び定着させるには、信用需給の改善に加え、Prodroneとの協業や防衛関連の受注が具体的な売上・利益成長へつながること、あるいは新しい材料で強い資金流入が起きることが重要になります。数百円の短期反発と、高値を回復・定着させる条件は分けて考える必要があります。
今回の下落は新たな業績悪化が主因ではない
2027年3月第1四半期は減収だが利益はおおむね維持
豊和工業の2027年3月期第1四半期は、売上高46億7,300万円で前年同期比10.0%減、営業利益4億3,000万円で同0.7%減、経常利益5億6,400万円で同11.2%増、親会社株主に帰属する四半期純利益3億8,100万円で同10.1%増でした。売上は減少したものの、会社全体の利益が急激に悪化した決算ではなく、通期予想も据え置かれています。
工作機械関連は自動車業界向け案件の売上減少があった一方、高収益案件が多く完了し、減収ながら黒字化しました。火器事業では20式5.56mm小銃の納入が計画通り進み、その他の防衛装備品や海外向けスポーツライフルの販売数量も増えています。
一方、前年同期に計上した防衛生産基盤強化法に基づく特定取組契約の収益が剥落し、火器事業全体では減収減益でした。防衛関連というテーマが追い風でも、一時的な契約収益の反動や他事業の変動によって、売上・利益が一直線に伸びるわけではありません。
通期は営業増益予想だが、火器収益は減少見込み
会社は2027年3月期について、売上高235億6,000万円(前期比2.1%減)、営業利益14億1,000万円(同18.9%増)、経常利益15億8,000万円(同14.3%増)、親会社株主に帰属する当期純利益10億8,000万円(同45.7%増)を予想しています。会社全体では利益改善を見込む計画です。
ただし、20式小銃の納入数は増える一方、前期に計上した特定取組契約の売上がなくなるため、会社は火器の収益を減少見込みとしています。営業増益の実現には、工作機械関連の収益構造改革や各事業の採算改善も重要です。防衛予算の拡大と、当期のセグメント利益が必ず同じ方向へ動くわけではありません。
株価急騰は業績より材料・テーマ・短期需給が主導した
9月上旬の急騰を、業績だけで説明することは難しい状況です。会社予想EPSは89.49円で大きく変わっていない一方、株価は9月4日の1,512円から9月11日の2,844円まで88.1%上昇しました。利益予想が変わらないまま株価だけが急上昇しており、材料と短期需給の影響が大きかったと考えられます。
Prodroneによる量産工場新設と資本関係強化をきっかけに、防衛関連に国産ドローンという新しい成長期待が加わりました。その後は、株価上昇や出来高の急増そのものが新しい短期資金を呼び込み、信用買いも増えています。
一方、協業によって豊和工業の売上高や営業利益が具体的にいくら増えるかは、現時点で示されていません。急騰局面では、確認済みの利益成長よりも将来期待が先に株価へ反映されたと見る方が実態に近いでしょう。
豊和工業の株価はまだ下がる?今後考えられる下落要因
今後の下値リスクは、増担保規制だけで決まりません。短期の信用需給と、中長期の業績期待の両方が崩れると、調整が長引きやすくなります。主な確認点は次のとおりです。
増担保規制が長期化・追加強化される
株価と25日移動平均の乖離や信用残の条件が整わなければ、増担保規制は続きます。また、再び過熱が強まれば第二次以降の措置へ強化される可能性も制度上あります。規制が続く間は信用取引の資金効率が悪く、急騰時のような買いエネルギーを再現しにくくなります。
信用買い残の整理が進まない
9月11日時点の信用買い残177万9,200株が、その後どこまで整理されるかは重要です。買い残が減れば将来の返済売り圧力は軽くなりますが、株価が下がる中で信用買いがさらに増えると、含み損を抱えたポジションが積み上がります。
「安くなったから信用買いが増える」状態は買い需要にも見えますが、短期的な底入れを考えるなら、新しい信用買いが古い信用買いを支えるより、買い残自体が減って需給が軽くなる方が安定しやすいケースもあります。
防衛・ドローンテーマから資金が抜ける
テーマ株は、会社固有の悪材料がなくても下落します。市場ではAI、半導体、宇宙、防衛、ドローンなど複数のテーマの間を短期資金が移動するためです。防衛・ドローン関連への注目が薄れれば、豊和工業のニュースが悪化していなくても、テーマに乗っていた資金が別の銘柄へ移る可能性があります。
急騰局面でテーマ性によって付いた評価は、テーマ全体の人気低下だけでも縮小し得ます。会社から新しい悪材料が出ていないことと、株価が下がらないことは同義ではありません。
Prodrone関連の業績寄与が期待に届かない
Prodroneの量産工場は中長期の成長材料になり得ますが、豊和工業側の売上・利益への具体的な寄与額はまだ明らかではありません。工場の稼働率、生産数量、豊和工業が受け取る対価、設備投資や人件費負担、共同開発案件の受注規模などで実際の利益インパクトは変わります。
株価が先に大きく上昇している場合、今後の開示が「期待ほど利益額が大きくない」と受け止められるだけでも評価倍率が縮む可能性があります。反対に、具体的な大型受注や量産規模、利益貢献が示されれば、期待材料が業績材料へ変わります。
防衛関連の予算拡大がそのまま豊和工業の利益にならない
防衛費の拡大は豊和工業にとって中長期的な追い風になり得ます。ただし、「国の防衛予算が増える→豊和工業の利益が同じ比率で増える」という関係ではありません。どの装備品へ予算が配分されるか、豊和工業がどの案件を受注するか、納入時期や原価、利益率まで確認して初めてEPSへの影響が見えてきます。
第1四半期では20式小銃の納入数量が増えた一方、前年の特定取組契約収益の剥落で火器事業は減収減益でした。政策テーマだけでなく、実際の契約内容と収益認識まで確認する必要があります。
工作機械の収益改善が遅れる・原材料コストが上昇する
豊和工業は火器だけの会社ではありません。中期経営計画では工作機械関連事業の収益構造改革も重要課題です。自動車関連の設備投資が弱ければ工作機械の売上は伸びにくく、原材料の調達難や価格高騰も利益を圧迫する可能性があります。
防衛・ドローンが好調でも、他事業の採算悪化やコスト上昇が営業利益を打ち消せば、会社全体のEPSは市場期待ほど伸びません。テーマ株として見る場合でも、最終的には連結利益に戻って確認することが必要です。
決算が悪くなくても「期待未達」で売られる
利益予想が大きく変わらないまま株価が急騰すると、決算に対する市場の期待水準も上がります。そのため会社計画どおりの決算でも、受注や利益率、来期成長の説明が市場の期待に届かなければ株価が下がることがあります。
株価は「増益か減益か」だけでなく、すでに織り込まれている期待と実績の差にも反応します。急騰後は、とくにこの期待値の高さを意識する必要があります。
豊和工業の株価が反発するには何が必要?
信用買い残が減少し、売り圧力が軽くなる
短期反発の土台としてまず確認したいのは信用需給の整理です。株価が調整する中で信用買い残が減れば、高値で買ったポジションの損切りや返済が進んだ可能性があります。買い残の減少は、上値で待つ潜在的な売りを減らす方向に働きます。
増担保規制が解除方向へ向かう
増担保規制の解除は、株価の過度な乖離や信用残の過熱が一定程度落ち着いたことを示す材料になります。信用取引の資金効率が通常に戻るため、短期資金が再び入りやすくなる要因にもなります。
ただし、解除そのものが会社の利益を増やすわけではありません。解除は「需給の悪材料が一つ減る」出来事です。戻り売りが多い、テーマ人気が低下している、利益成長の裏付けが弱いといった状況では、解除だけで上昇が続くとは限りません。
日柄調整で過熱感を時間によって消化する
株価が一定期間横ばいになり、時間の経過で過熱感が薄れる動きを「日柄調整」と呼びます。株価が大きく下落して調整する「値幅調整」と異なり、価格を大きく下げずに需給やテクニカル指標を落ち着かせる形です。
豊和工業の株価が横ばいでも、過去の低い株価が25日移動平均の計算対象から外れるにつれて平均線が上昇し、株価との乖離が縮みます。また短期売買や戻り売りが一巡し、信用買いの返済が進む可能性もあります。増担保解除基準に25日移動平均との乖離が含まれるため、日柄調整には制度面でも意味があります。
ただし、株価が横ばいだからといって必ず次の上昇につながるわけではありません。出来高が細り、材料も出ず、買い需要そのものが弱まっている場合は下へ崩れることもあります。価格だけでなく、信用残、出来高、安値の切り上がり、材料の進捗を合わせて見る必要があります。
Prodrone・防衛関連が「期待」から「利益」に変わる
中長期で株価評価を引き上げるには、Prodroneの工場新設や防衛関連の拡大が実際の業績数字へ変わることが重要です。量産開始時期、受注数量、売上計上時期、利益率、豊和工業の連結業績への寄与額などが確認材料になります。
防衛関連でも、20式小銃やその他防衛装備品の納入数量、受注残、採算性が継続的に改善すれば、テーマだけではなくEPS成長で株価を説明しやすくなります。株価に先行した期待を、実際の利益が追いかけられるかが中長期の焦点です。
豊和工業は今から買い?押し目買いを考えるときのポイント
「高値から何%下がったか」だけで押し目と判断しない
3,080円から大きく下がると、「⚪︎%以上安くなった」と感じやすくなります。しかし急騰前の9月4日終値は1,512円でした。高値からの下落率だけでは、現在の株価が割安かどうかは分かりません。
9月15日終値2,476円でも、会社予想EPS89.49円に対する予想PERは約27.7倍で、9月4日の約16.9倍より高い評価が残っています。押し目かどうかは「下がった幅」ではなく、現在の株価に残っている成長期待と、今後の利益成長が釣り合うかで考える必要があります。
急落中の底値当てと、需給改善を確認してから買う方法は別
急落直後に買えば、底値に近い価格を取れる可能性があります。一方、信用買いの投げ売りが続いていれば、その後さらに下がるリスクもあります。株価が一定期間落ち着き、出来高や信用残の整理を確認してから買う方法では、最安値を取りにくい代わりに売り一巡を確認しやすくなります。
どちらが一律に正しいとはいえません。少なくとも、「安くなったから」という理由だけでは判断材料が不足しています。増担保規制、信用残、予想PER、Prodroneの進捗、次回決算で確認したい項目を分けて整理すると、購入判断の根拠が明確になります。
含み損がある場合、豊和工業をナンピンしてもいい?
ナンピンで平均取得単価は下がるが、リスクが下がるとは限らない
ナンピンは、保有株が下落したときに追加購入して平均取得単価を下げる方法です。たとえば3,000円で100株を買い、その後2,200円で100株を追加すると、平均取得単価は2,600円になります。株価が2,600円まで戻れば損益はほぼゼロです。
ただし、平均取得単価が下がることと、投資リスクが下がることは別です。保有株数が100株から200株へ増えるため、その後の値動きに対する損益額も大きくなります。
| ケース | 保有株数 | 平均取得単価 | 株価1,800円時の評価損 |
|---|---|---|---|
| 3,000円で100株のみ | 100株 | 3,000円 | -120,000円 |
| 2,200円で100株ナンピン | 200株 | 2,600円 | -160,000円 |
この例では、ナンピンによって損益分岐点は3,000円から2,600円へ下がります。一方、株価が1,800円まで下がると、ナンピンしなければ12万円の評価損だったものが、ナンピン後は16万円の評価損になります。戻るために必要な上昇率は小さくなる一方、さらに下落した場合の損失額は大きくなります。
「買値を下げたい」だけのナンピンになっていないか
ナンピンを考えるときは、「現在この株を1株も持っていないとして、この価格で新規に買いたいか」と考えることが重要です。現在の株価、業績、PER、需給を見て新規購入したいなら、追加購入には独立した投資根拠があります。
一方、「新規なら買わないが、3,000円で買って含み損だから平均単価を下げたい」という場合、追加購入の理由は企業価値ではなく自分の買値です。市場は自分の取得単価を基準に動かないため、平均単価を下げることだけを目的にポジションを増やすと、リスクだけが大きくなる場合があります。
ナンピンを検討するなら「下落理由が改善したか」を見る
追加購入を検討するなら、株価が下がったことよりも、下落理由に変化があるかを確認した方が判断しやすくなります。信用買い残が減っている、増担保解除条件へ近づいている、急落後の値動きが落ち着いている、PERが利益成長に見合う水準へ低下した、Prodrone関連で受注・利益貢献が見えてきた、といった変化です。
反対に、信用買い残が増え続け、増担保も継続し、材料の具体化もないまま株価だけが下がっているなら、「安くなった」という事実だけを根拠に追加投資することになります。価格下落が投資妙味の増加なのか、投資シナリオの悪化を反映しているのかを分ける必要があります。
信用取引でのナンピンは現物より資金管理が重要
信用取引で含み損を抱えた状態からさらに信用買いを増やす場合は、現物以上に注意が必要です。追加下落で評価損が増えるだけでなく、保証金維持率も低下します。一定水準を下回ると追加保証金が必要になり、資金を入れられなければ意図しないタイミングで建玉を決済する場合があります。
現物株なら制度上は時間をかけて保有できますが、信用取引には資金余力、建玉管理、信用期日など別の制約があります。とくに増担保銘柄では、新規建玉に必要な保証金も増えています。追加する前に、さらに20%、30%下落した場合でもポジションを維持できるかを資金面から確認する必要があります。
豊和工業を現在保有している場合は何を確認すればいい?
最初に決めた時間軸が、含み損を理由に変わっていないか
保有者にとって重要なのが、最初に決めた投資の時間軸です。材料発表後のモメンタムを狙う短期トレードとして買ったのに、含み損になってから「防衛関連で将来性があるから長期で持つ」と考え始めると、当初の損失管理が機能しにくくなります。
長期保有そのものが問題なのではありません。含み損をきっかけに、短期の投資シナリオを別の長期シナリオへ無意識にすり替えていないかを確認することが重要です。
反対に、最初から数年単位でProdroneや防衛事業の利益成長を見込んで買っているなら、数日の増担保や信用残だけで投資仮説が崩れるとは限りません。その場合は、量産工場の進捗、受注、セグメント利益、EPS、事業構造改革などを中心に確認します。
「なぜ買ったか」と「なぜ今も持っているか」を分ける
保有判断を整理するには、①最初に買った理由、②その理由が崩れる条件、③想定していた保有期間、④現在1株も持っていなくても同じ価格で買うか、を分けて考える方法があります。
- 短期の材料・モメンタムで買った:増担保、出来高、信用残、直近高値・安値、材料の追加性を重視する。
- 中期の業績成長で買った:四半期決算、受注、利益率、会社予想の上方修正余地を重視する。
- 長期の防衛・ドローン成長で買った:量産の実益、防衛装備品の継続受注、EPS成長、事業構造改革を重視する。
この整理をすると、「短期で買ったが、含み損だから長期にする」という時間軸のすり替えに気付きやすくなります。含み損の金額そのものではなく、最初の投資仮説が現在の情報でも成立しているかを確認することが重要です。
自分の取得価格を基準に将来を考えすぎない
3,000円で買った人にとって3,000円は重要な価格に見えますが、会社の将来利益や他の投資家にとって、その取得価格自体には意味がありません。「3,000円まで戻れば売る」「2,000円なら安い」と決める前に、現在の株価から見たPER、信用需給、業績成長を確認する必要があります。
取得価格は自分の損益管理には必要ですが、企業価値を測る基準ではありません。損失を取り返したい気持ちと、新たに資金を投じる合理性を分けて考えることが大切です。
現物保有と信用保有では時間的な余裕が違う
現物と信用では、同じ含み損でもリスク構造が異なります。現物は追加資金を求められないため、企業価値が維持されていると判断するなら時間をかける選択肢があります。一方、信用には保証金維持率や証券会社のルール、制度信用であれば返済期限などの制約があります。
信用保有者は長期の成長見通しだけでなく、その見通しが実現するまでポジションを維持できる資金余力があるかを確認する必要があります。将来見通しが正しくても、途中の値動きで強制的に決済されれば待つことはできません。
豊和工業の今後を見るうえで確認したいデータ
短期の需給と中長期の業績を混同しないために、確認項目を分けて見ると状況を整理しやすくなります。
| 確認項目 | 何を見るか | 株価への意味 |
|---|---|---|
| 信用買い残 | 前週比で減っているか。株価下落時にさらに増えていないか。 | 減少すれば潜在的な返済売り圧力が軽くなる方向。 |
| 増担保規制 | 継続・解除・追加強化の有無。25日移動平均との乖離。 | 短期資金の入りやすさに直結する。 |
| 出来高 | 急落時・反発時の出来高、通常時への収束。 | 売り一巡か、短期資金の回転継続かを見る材料。 |
| Prodrone | 量産開始、受注、売上・利益寄与の具体化。 | 期待が実際のEPS成長へ変わるかを確認。 |
| 防衛関連 | 20式小銃などの納入数量、受注、採算性。 | 防衛予算の増加が豊和工業の利益につながるかを確認。 |
| 工作機械 | 自動車向け需要、黒字化・利益率改善の継続。 | 会社全体の営業増益計画を支えられるかを見る。 |
| 予想EPS・PER | 株価上昇と利益成長のバランス。 | 期待先行か、利益で評価を説明できるかを確認。 |
豊和工業の株価下落についてよくある疑問
豊和工業はなぜ下落している?
2026年9月16日の下落を考えるうえで直接的な材料は、同日から実施された増担保規制です。ただし背景には、9月上旬の株価急騰、信用買い残の急増、出来高の急拡大があります。新規信用買いが入りにくくなった局面で、利益確定や返済売りが出やすくなったことが重要です。
増担保規制になったのは会社に悪材料があるから?
増担保規制は、会社の業績悪化や不祥事を理由に行う制度ではありません。信用取引と株価が過熱した銘柄に対して、必要な保証金を増やして過度な投機を抑える制度です。今回の豊和工業も、東京証券取引所が公表する信用取引売買比率基準に該当したことで規制されています。
増担保規制はいつ解除される?
単純に5営業日経過すれば解除されるわけではありません。信用売り残・買い残の上場株式数に対する比率と、25日移動平均からの株価乖離が所定の水準を5営業日連続で満たすことが基本条件です。数値条件を満たしても、取引所の判断で解除されない場合があります。
増担保が解除されれば株価は上がる?
増担保解除は信用取引の資金効率が通常に戻るため、需給面ではプラス材料になり得ます。ただしEPSが増えるイベントではありません。戻り売りが多い、テーマ人気が低下している、Prodroneの利益貢献が見えていないといった状況では、解除だけで上昇トレンドへ戻るとは限りません。
豊和工業は3,000円まで戻る?
将来の株価水準を確実に予測することはできません。3,000円台を再び定着させるには、高値圏の戻り売りを吸収できる買い需要が必要です。信用需給の整理に加え、Prodrone関連や防衛事業が具体的な受注・利益成長につながり、EPSの上昇によって高い評価倍率を説明できるかが重要になります。
今の下落は押し目買いのチャンス?
「高値から大きく下がった」という事実だけでは押し目かどうか判断できません。9月15日終値は高値から下がっていますが、9月4日終値と比べればまだ大幅に高く、予想PERも急騰前を上回っています。信用残の整理、増担保、業績、Prodroneの利益寄与、現在のPERを合わせて見る必要があります。
含み損ならナンピンした方がいい?
ナンピンは平均取得単価を下げますが、保有株数が増えるため、さらに下落した場合の損失額も大きくなります。「現在1株も持っていなくてもこの価格で買いたいか」「下落理由が改善しているか」「追加後の損失を資金面で許容できるか」を分けて確認することが重要です。信用取引でのナンピンは、保証金維持率も悪化し得るため現物以上に資金管理が必要です。
【PR】個別銘柄の分析におすすめ!Yahoo!ファイナンスVIP倶楽部
▼公式サイトはこちらまとめ|増担保規制・信用需給・利益成長を分けて見る
豊和工業の今回の株価下落では、9月16日から始まった増担保規制が直接的な材料になりました。ただし、その前には9月上旬の急騰、信用買い残の急増、異例の出来高があり、規制をきっかけに短期需給の巻き戻しが起こりやすい状態だったことがポイントです。
短期では信用買い残、増担保の解除条件、出来高、高値圏の戻り売りを確認します。中長期では、Prodroneの量産や防衛関連の拡大が、実際の売上・営業利益・EPSへどこまでつながるかが重要です。保有者や追加購入を検討する人は、自分の取得価格ではなく、現在の需給と業績から投資シナリオを見直す必要があります。
出典
日本取引所グループ「信用取引に関する規制等」
https://www.jpx.co.jp/markets/equities/margin-reg/index.html
日本取引所グループ「信用取引に関する日々公表」
https://www.jpx.co.jp/markets/equities/margin-daily/index.html
日本取引所グループ「信用取引に係る委託保証金の率の引上げ措置等に関するガイドライン」
https://www.jpx.co.jp/rules-participants/rules/doc/agreement/tvdivq0000001wh1-att/jr4eth00000044t7.pdf
豊和工業「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」
https://resource.ufocatch.com/pdf/tdnet/TD2026080600790
豊和工業「2026年3月期 決算短信〔日本基準〕(連結)」
https://www2.jpx.co.jp/disc/62030/140120260514533971.pdf
Prodrone「豊和工業内に Prodrone 第1量産工場を新設~同社を引受先とする第三者割当増資を実施のお知らせ~」
https://www.prodrone.com/news/10461
ロイター「豊和工、ドローン開発・製造で国内新興企業と連携強化」
https://finance.yahoo.co.jp/news/detail/8a848ace709941d07027f38114c42cdf4b18eec6
Yahoo!ファイナンス「豊和工業(6203)信用残時系列」
https://finance.yahoo.co.jp/quote/6203.T/history?styl=margin
Yahoo!ファイナンス「豊和工業(6203)株価・株式情報」
https://finance.yahoo.co.jp/quote/6203.T
株探「豊和工業(6203)株価時系列データ」
https://s.kabutan.jp/stocks/6203/historical_prices/weekly/
投資の森「豊和工業(6203)テクニカル分析」
https://nikkeiyosoku.com/stock/technical/6203/
Prodrone「経済産業省『供給確保計画』の認定について ~国産ドローンの安定供給を推進~」
https://www.prodrone.com/news/10446





コメント