日立製作所の株価は2026年10月29日に大きく下落しました。きっかけは前日に発表された2027年3月期第2四半期決算です。
日立は売上収益と利益を伸ばし、通期業績予想も上方修正しました。それでも売りが優勢になったのは、投資家が評価する基準が「前年より増益か」ではなく「市場が期待していた利益成長を達成できたか」だからです。
一方、成長性が維持されることと、下落後の株価が十分に割安であることは別問題です。この記事では、決算の内容を掘り下げたうえで、買い場と判断できる条件まで検証します。
※本記事は2026年10月29日時点の開示資料をもとに作成しています。
日立製作所の株価が急落した理由は?
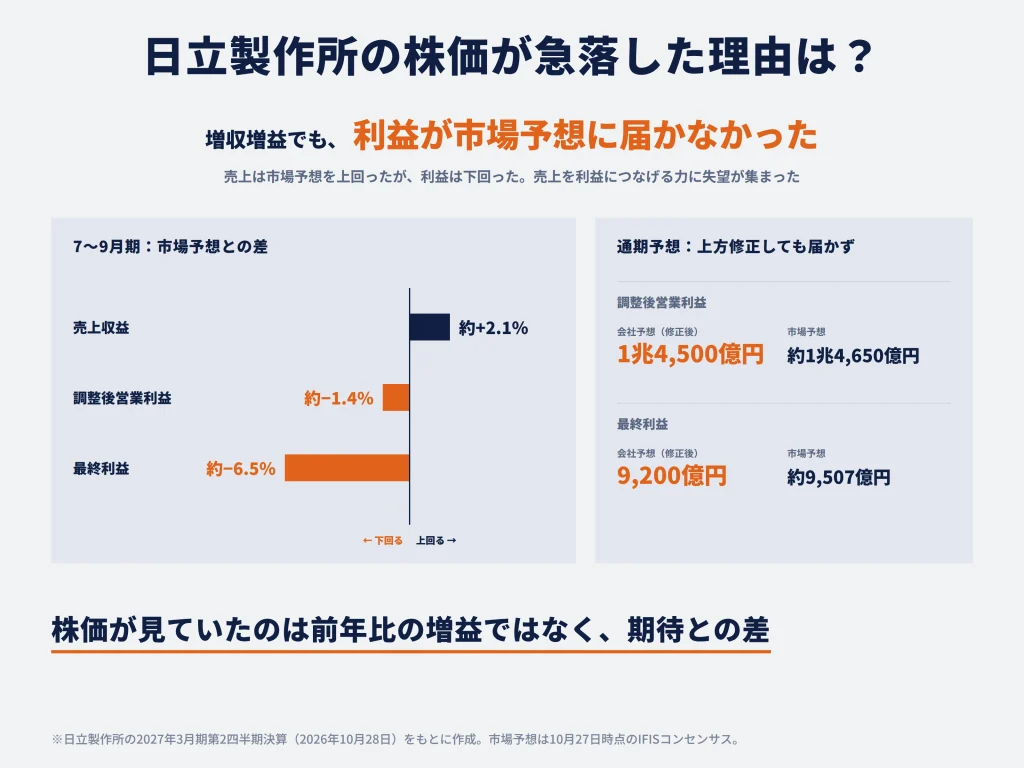
今回の下落は、決算が増収増益だったかどうかではなく、市場が期待した利益水準に届かなかったことが発端です。エナジー事業の受注動向と、すでに株価に織り込まれていた高い成長期待も合わせて、売りにつながった材料を整理します。
7~9月期の利益が市場予想を下回り、決算への失望売りが広がった
第一の理由は、直近四半期の利益がアナリスト予想の平均値(市場コンセンサス)に届かなかったことです。2026年7~9月期の売上収益は2兆9,044億円で、IFISコンセンサスの約2兆8,459億円を約2%上回りました。一方、調整後営業利益は3,490億円でコンセンサスの3,540億円を約1.4%、最終利益は2,272億円で約2,429億円を約6.5%下回りました。
| 7~9月期(単独) | 実績 | 市場予想 | 差異 |
|---|---|---|---|
| 売上収益 | 2兆9,044億円 | 2兆8,459億円 | 約+2.1% |
| 調整後営業利益 | 3,490億円 | 3,540億円 | 約−1.4% |
| 親会社株主帰属利益 | 2,272億円 | 2,429億円 | 約−6.5% |
ポイントは、需要が不足して売上を取り逃したというよりも、売上の増加を市場の想定した利益に十分につなげられなかったことにあります。四半期の調整後営業利益自体は前年同期比17.5%増と好調でしたが、成長株として評価される日立では、「大幅増益」という前年比の数字だけでは株価を押し上げる材料になりませんでした。
市場報道でも、7~9月期の利益が市場予想を下回ったことや、一過性費用を考慮するとおおむね想定線だったことが指摘されました。つまり、深刻な業績悪化が確認されたというより、「期待を明確に超えるサプライズがなかった」という受け止めが売りにつながったとみるのが妥当です。
通期業績予想の上方修正も市場の期待に届かなかった
第二の理由は、直近四半期だけでなく、会社が示した2027年3月期通期の利益見通しも市場予想を下回ったことです。日立は売上収益を11兆7,000億円から12兆円へ、調整後営業利益を1兆4,080億円から1兆4,500億円へ、最終利益を9,000億円から9,200億円へ引き上げました。業績悪化を示す修正ではありませんが、コンセンサスの調整後営業利益1兆4,650億円、最終利益約9,507億円には届きませんでした。
| 2027年3月期 | 前回予想 | 今回予想 | 市場予想 |
|---|---|---|---|
| 売上収益 | 11兆7,000億円 | 12兆円 | 約11兆8,207億円 |
| 調整後営業利益 | 1兆4,080億円 | 1兆4,500億円 | 約1兆4,650億円 |
| 最終利益 | 9,000億円 | 9,200億円 | 約9,507億円 |
売上高は市場予想を上回っているのに、利益は市場予想を下回っています。この組み合わせは、売上の成長力よりも収益性に失望が集まったことを示唆します。会社予想の調整後営業利益率は約12.1%で、市場予想から計算した約12.4%に届きません。差は約0.3ポイントですが、売上規模が12兆円の会社では、利益率のわずかな差でも最終的な利益額は大きく変わります。
株価にとって大切なのは、予想が上方修正されたという事実より、従来の株価に織り込まれていた将来利益の水準が上がったかどうかです。会社予想が市場の期待より低ければ、投資家は利益予想の上振れ余地を従来ほど高く評価できなくなります。これが失望売りの中心的な構図と考えられます。
エナジー事業の受注高が前四半期から減少し、成長加速への期待にも陰り
利益予想の期待外れに加え、将来の成長を映す受注動向にも注意が必要です。エナジー事業の受注高は4~6月期の1兆9,063億円から7~9月期の1兆5,662億円へ約18%減少しました。前年同期比ではなお約47%増ですが、4~6月期の前年同期比約87%増と比べると、増勢は鈍っています。
| エナジー事業 | 2026年4~6月 | 2026年7~9月 |
|---|---|---|
| 受注高 | 1兆9,063億円 | 1兆5,662億円 |
| 前年同期比 | 約+87% | 約+47% |
| 前四半期比 | ― | 約−18% |
| 売上収益 | 約9,119億円 | 9,604億円 |
| 受注高÷売上収益 | 約2.09倍 | 約1.63倍 |
ただし、4~6月期には欧州で高圧直流送電(HVDC)の大型案件が集中していました。電力インフラの受注は大型案件の成約時期によって大きく振れるため、四半期の減少だけでAI向け電力需要が減速したと結論付けるべきではありません。むしろ7~9月期も受注高が売上収益の約1.6倍に達していることは、受注がなお高水準にある証拠です。
それでも、成長率が一段と加速することを期待していた投資家にとって、受注高の前四半期比減少は積極的な買い材料にはなりません。今回の株価下落を説明するうえで、利益コンセンサス未達が第一の要因、受注の伸びの鈍化は将来の成長期待を押し上げられなかった追加材料と位置付けるのが適切です。
高い成長期待が株価に織り込まれていたことも下落を増幅
決算の期待外れが株価下落につながりやすかった背景には、日立に対する市場評価の大きな上昇があります。2023年3月期末の株価収益率(PER)は実績ベースで約10.6倍、株価純資産倍率(PBR)は約1.38倍でした。2026年3月期末にはそれぞれ約25.3倍、約3.06倍へ上昇し、2026年10月28日時点のPBRは約3.83倍となっていました。
PERは利益に対して何倍の株価が付いているか、PBRは純資産に対して何倍の株価が付いているかを示します。こうした倍率の上昇は、利益や純資産の増加だけでなく、将来の稼ぐ力に対する投資家の評価が高まったことを意味します。日立は事業再編を進め、電力インフラ、デジタル、半導体関連へ経営資源を集中させたことで、従来の総合電機メーカーとは異なる成長企業として評価されるようになりました。
今回の決算前日の終値5,620円を、決算後に示された1株当たり利益予想206.41円で割ると予想PERは約27.2倍になります。
高いPERが必ずしも割高を意味するわけではありません。高い利益成長が続けば正当化されます。しかし、利益が市場予想を下回ると、予想利益の見直しと、投資家が許容するPERの低下が同時に起こり得ます。今回の下落は、この二重の評価修正が働いたと考えると理解しやすいでしょう。もっとも、直近2年ほどのPER自体はおおむね高水準で推移しており、決算前日だけが突出して割高だったという説明ではありません。
日立の決算はなぜ市場の期待に届かなかったのか?
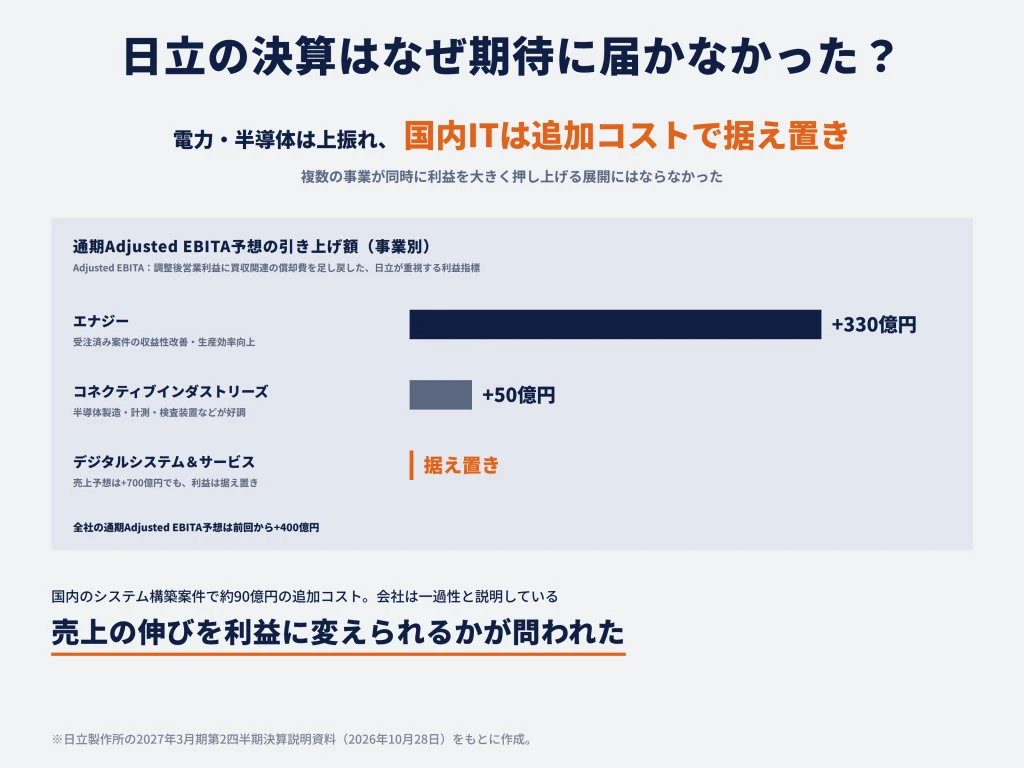
日立は売上収益を伸ばした一方、利益の上振れは市場の期待に届きませんでした。その背景には、国内IT案件の追加コストや成長投資の負担があり、好調なエナジー・半導体関連事業との間で利益への寄与に差が生じています。
国内IT事業の一部案件で約90億円の追加コストが発生し、利益を圧迫
決算の利益面で目立ったのは、デジタルシステム&サービス事業の国内システム構築案件における約90億円の追加コストです。会社は、金融・公共などでAI活用や既存システムの刷新需要が伸びていることを受け、同事業の通期売上収益予想を700億円引き上げました。しかし、利益指標であるAdjusted EBITAの通期見通しは据え置きました。
Adjusted EBITAは調整後営業利益に、買収に伴う無形資産などの償却費を足し戻した指標で、日立が事業の稼ぐ力を判断する際に重視しています。売上予想が増えたのに利益見通しが変わらないということは、増収分から得られるはずの利益が、追加コストなどで相殺されたことを示しています。
この90億円は全社利益全体から見れば限定的な規模ですが、今回の利益コンセンサス未達を考えるうえでは無視できません。特に、デジタル事業には従来型の機器販売より高い収益性が期待されています。国内システム案件で原価管理の問題が起きると、「売上が伸びれば利益率も上がる」という成長ストーリーの確実性に疑問が生まれます。
会社はこの影響を一過性と説明しています。したがって、国内IT事業が恒常的に低採算化したと評価する段階ではありません。一方、次の決算でも同種のコスト増が続けば、単なる一時費用ではなく、成長に伴うプロジェクト管理リスクとして利益予想を修正する必要が出てきます。
成長戦略への投資負担や中東関連の影響も、利益の伸びを抑えた
国内ITの追加コスト以外にも、7~9月期の利益には複数の押し下げ要因がありました。日立の決算説明資料では、7~9月期Adjusted EBITAの増減要因として、全社的な成長戦略投資が123億円、中東関連の影響が60億円、それぞれマイナスとして示されています。
成長戦略投資は、LumadaやHMAXの開発、人材の採用・育成など、将来の成長力を高めるための支出です。需要が好調な局面でも、成長投資を先行させれば当面の利益は押し下げられます。ただし、これらは需要減退や事業競争力の低下とは性質が異なります。投資に見合う売上増加や生産性改善が実現するなら、中長期の価値向上につながり得ます。
中東関連の影響についても、地政学リスクが売上や利益にどの程度響いているかを確認する必要があります。海外インフラ案件では、物流、工期、現地調達などが利益に影響するためです。外部環境が正常化すれば改善余地がある半面、影響が長期化すれば期末に向けた利益上振れを妨げます。
なお、会社資料には「一過性要因」の損益影響も別の切り口で示されています。国内ITの90億円と各要因をすべて足し合わせると集計区分が重複するおそれがあるため、損失額を機械的に合算して市場予想未達の原因とするのは適切ではありません。重要なのは、今回の利益未達が売上不足一つではなく、案件採算・先行投資・外部環境の複合要因で生じたことです。
エナジー・半導体関連の好調を受けても、国内IT事業の利益予想は据え置かれた
通期予想の上方修正額を事業別に見ると、増益の中心はエナジー事業とコネクティブインダストリーズ事業でした。エナジー事業は、受注済み案件の収益性改善や生産効率向上などを背景にAdjusted EBITA予想を330億円引き上げました。コネクティブインダストリーズ事業は、半導体製造・計測・検査装置やビルサービスの好調を受け、同50億円上方修正しました。
これに対し、デジタルシステム&サービス事業のAdjusted EBITA予想は据え置きとなりました。つまり、電力・半導体関連で利益の上振れが生まれた一方、デジタル事業では売上成長が利益に十分反映されませんでした。
全社のAdjusted EBITA予想は前回から400億円、調整後営業利益予想は420億円の引き上げにとどまりました。日立は全社利益の成長を加速させたい局面にあるだけに、期待の強かった複数事業が同時に大きく利益を押し上げる展開とはならなかったことが、物足りない決算という評価を招いたと考えられます。
なお、上期の最終利益が前年同期比11.9%減少した点には、前年に計上した空調事業の合弁会社売却益の反動などが影響しています。調整後営業利益は増益だったため、最終減益だけを理由に本業が悪化したと論じるのは不正確です。今回の問題は、本業が縮小したことではなく、市場の高い利益期待に届かなかったことにあります。
日立製作所は今後も成長できる?長期的な成長性を分析
今回の利益の期待外れが、長期成長の失速を意味するとは限りません。電力インフラ、半導体製造・計測・検査装置、デジタル事業の需要と収益性を分けて確認し、日立が今後も利益を伸ばせるかを判断します。
電力インフラ需要の拡大が続き、エナジー事業は中長期的な成長が期待できる
日立の長期成長を考えるうえで、最も重要な柱の一つがエナジー事業です。AIデータセンターでは大量の電力を安定供給する必要があり、送電網、変圧器、電力制御設備などへの投資が増えます。再生可能エネルギーの接続や老朽化した送配電設備の更新も、需要を支える構造的な要因となります。
日立エナジーの2026年9月末の受注残高は10.5兆円で、2026年3月末の9.2兆円から増加しました。6月末の約10.3兆円からの伸びは小さくなったものの、今後売上に転換する案件が多く積み上がっています。上期エナジー事業の売上収益は前年同期比32%増の1兆8,723億円、Adjusted EBITAは1,021億円増の2,748億円でした。
同事業の7~9月期Adjusted EBITAは1,458億円、利益率は約15.2%で、4~6月期の約14.2%から改善しています。受注高が減った四半期でも利益率が上向いたことは、受注済み案件の遂行や生産効率改善が進んでいることを示します。将来利益を考えると、受注残の大きさに加え、どの利益率で売上に転換できるかが重要です。
日立は2026年6月の投資家説明会で、日立エナジーの生産能力増強と受注残の着実な遂行を成長戦略の中心に据えました。需要の強さだけでなく、製造設備、人員、工程管理への投資によって供給力を増やせるかが今後の成長率を決めます。受注高の四半期変動だけで成長シナリオを否定する理由は乏しく、むしろ大量の受注残を利益に変えられるかが今後の焦点になります。
半導体製造・計測・検査装置もAI投資の拡大が成長を後押し
もう一つの成長要因は、日立ハイテクなどが手掛ける半導体製造・計測・検査装置です。AI向け半導体では、微細化や高性能化によって製造工程が複雑になります。製造途中の寸法や欠陥を高精度に測る装置の重要性が増すため、半導体メーカーの投資が、日立の装置需要にも波及します。
今回の決算では、半導体製造・計測・検査装置の受注がコネクティブインダストリーズ事業を牽引しました。会社は同事業の通期売上収益予想を500億円、Adjusted EBITA予想を50億円引き上げています。これは、AI関連の需要が実際に事業の利益見通しへ反映されている証拠です。
日立ハイテクは2026年9月に、ZEISS社との次世代マルチビーム電子線検査装置の開発強化も発表しました。半導体の微細な欠陥を高速に検査する技術は、先端半導体で生産歩留まりを高めるうえで重要です。先端工程向けの高付加価値装置が普及すれば、単なる装置出荷数の増加以上に収益機会が広がる可能性があります。
ただし、半導体設備投資には市況変動があります。また、コネクティブインダストリーズ事業にはビル関連なども含まれるため、同事業全体の売上・利益を半導体事業の数字とみなすことはできません。エナジーの長期受注残と半導体装置の投資サイクルは性質が異なります。長期成長の柱ではありますが、四半期ごとの変動はエナジー以上に大きくなり得ます。
AI・デジタル事業の拡大も、日立全体の利益成長を支える
日立のもう一つの成長エンジンが、ソフトウェア・デジタルサービスを含むLumada事業です。Lumadaは、設備やシステムから取得したデータを活用し、稼働効率の改善、故障予兆の検知、業務自動化などを支援する事業群を指します。設備を販売して終わるのではなく、導入後のサービス提供へ収益機会を広げられる点が特徴です。
2026年4~9月期のLumada売上収益は前年同期比31%増の2兆4,280億円、全社売上に占める比率は44%に達しました。AIを用いた社会インフラ向けソリューション「HMAX」の上期売上収益は2,380億円で、通期見通しは5,100億円へ引き上げられました。これらは日立の事業構造が、デジタル関連の成長比率を高める方向に変化していることを示しています。
会社の経営計画「Inspire 2027」は、2027年度にLumada売上収益比率50%、同事業のAdjusted EBITA率18%を目標としています。2025年度実績は売上比率40%、利益率16%でした。デジタル関連の売上構成が高まり、収益率も改善すれば、全社利益が売上以上のペースで伸びる余地があります。
ただし、今回の国内IT案件の追加コストは、この成長戦略にとって無視できない警告でもあります。デジタル事業は人材投入や個別システム構築の比率も高く、案件管理が不十分なら売上拡大が利益率改善に直結しません。今後は売上成長率だけでなく、国内ITサービスの採算、Lumadaの利益率、HMAXの継続収益化を合わせて評価すべきです。
売上の拡大だけでなく、受注を利益に変える力が今後の成長を左右する
エナジー、半導体関連、デジタルの3領域を総合すると、日立の中長期的な成長余地は大きいと評価できます。電力インフラでは需要と受注残、半導体関連では先端工程向け装置、デジタルではLumada・HMAXの売上拡大という、異なる成長要因が存在するからです。特定分野の短期的な鈍化を他事業が一定程度補える構造も強みとなります。
その成長が株主の利益拡大につながるかを判断する指標は、売上や受注だけではありません。日立の2027年度目標は全社Adjusted EBITA率13~15%、売上収益の2024~2027年度年平均成長率7~9%です。2025年度のAdjusted EBITA率は12.4%、2026年度通期の修正予想は売上12兆円、Adjusted EBITA1兆5,600億円で同利益率13.0%となります。計画が実現すれば、収益性の改善は継続します。
つまり、今回の決算が示した問題は「需要が消えたこと」ではなく「需要増加を市場が期待する速度で利益に転換できるか」という点にあります。今後はエナジーの受注高よりも受注残の売上化と利益率、デジタル案件の原価管理、半導体装置の受注継続性を重点的に見たいところです。現時点では長期成長に対する評価を大きく引き下げる必要はありませんが、以前と同じ高い株価倍率を無条件に認めるだけの決算でもありませんでした。
日立製作所の株価急落は買い場?今後の株価を分析
日立に成長余地があっても、どの株価で買うかによって投資成果は変わります。利益成長の見通しとPERを組み合わせ、今回の下落後にどのような株価水準・業績条件なら投資妙味があるのかを検討します。
長期的な成長が期待できても、株価が割安とは限らない
ここまでの分析から、日立には中長期の成長が期待できると判断します。しかし、それだけでは今回の下落が買い場だとは結論付けられません。株価がすでに将来の高成長を織り込んでいるなら、業績が増益でも、投資家が評価するPERが下がることで株価の上値が重くなるためです。
2026年10月28日の終値5,620円を、今回示された2027年3月期予想1株利益206.41円で評価すると、PERは約27.2倍になります。2023年3月期末の実績PER約10.6倍、2026年3月期末の約25.3倍と比較しても、日立の株価評価が過去数年で大きく切り上がっていることが分かります。もっとも、事業再編で事業構成も変わっているため、2023年と同じ倍率に戻るのが妥当という意味ではありません。
今回の下落後にPERが低下することは、企業価値に対する期待が修正されたことを意味しますが、下がったという事実だけでは割安性を証明できません。長期的な利益成長率、今後の利益率改善、株式市場が許容するPERを組み合わせて評価する必要があります。
今後の利益成長とPERから、日立株の適正な株価水準を考える
将来の株価を考えるには、「1株当たり利益(EPS)×PER」という基本式が有効です。例えば、2027年3月期の会社予想EPS206.41円を基準に、PERを22倍・25倍・28倍と置くと、理論上の株価はそれぞれ約4,541円・5,160円・5,779円となります。これは目標株価ではなく、どの利益倍率が前提なら現在の株価を正当化できるかを確認するための試算です。
| 想定PER | 会社予想EPS 206.41円 | EPSが10%増えた場合 |
|---|---|---|
| 22倍 | 約4,541円 | 約4,995円 |
| 25倍 | 約5,160円 | 約5,676円 |
| 28倍 | 約5,779円 | 約6,357円 |
例えば、翌期のEPSが10%増えて約227円になっても、評価倍率が22倍まで下がれば理論株価は約4,995円にとどまります。反対に、利益が増え、PER25~28倍が維持されるなら株価水準は上がります。このように、日立株の投資収益は利益成長だけでなく、市場が成長をどの程度信用し続けるかにも左右されます。
2026年10月29日は取引中のため、日中の一時的な価格を固定した買い場判定は行いません。前日終値を比較基準として示しつつ、実際の検討ではその後の終値と最新の会社予想・市場コンセンサスでPERを再計算するのが適切です。
利益成長の持続性が確認できれば、今回の下落は買い場になり得る
結論として、今回の日立株急落は「成長シナリオが崩れたために避けるべき局面」とまでは評価しません。エナジー事業の受注残高、収益性改善、半導体関連装置の需要、Lumada事業の拡大は、中長期的な利益成長を支える材料です。国内ITの追加費用も、現時点では恒常的な収益構造の悪化を示すものとはいえません。
ただし、今回の決算は市場の利益期待に届いておらず、従来の高いPERを無条件に維持できるほどのサプライズも示せませんでした。したがって「急落したから即座に買い」と判断するより、今後の四半期で利益率改善と利益予想の上振れを確認できるかを重視したいところです。株価が再評価されるためには、次の4点が重要です。
- 国内IT案件の追加コストが再発しないこと
- エナジー事業の受注残が高い利益率で売上化されること
- 半導体関連装置の好調が続くこと
- これらを受けて利益予想が市場コンセンサスを上回ること
株価水準では、PERが20倍台前半まで下がれば、将来の成長期待が多少後退しても耐えられる余地が生まれます。反対にPERが25倍前後以上で推移するなら、今後の利益成長が期待通りに進むことを相応に織り込んでいます。今回の下落は中長期投資家にとって注目すべき機会ですが、現時点では「無条件の買い場」ではなく、「高成長を確認しながら株価水準を選ぶ局面」という評価が妥当です。
今回の決算の本質は、日立の需要が失われたことではなく、成長に対する期待と実際の利益の間にずれが生じたことにあります。このずれが一時的なら、成長投資と受注残の収益化によって株価評価を回復できます。一方、利益率の改善が続かなければ、売上や受注が増えても高いPERの維持は難しくなります。投資判断で最も重視すべきなのは、この差が次の決算以降に縮まるかどうかです。
まとめ:日立の長期成長余地は維持、買い場かは株価水準で判断
今回の日立製作所の株価下落は、7~9月期の利益と通期利益予想が市場の期待に届かなかったことが主因です。電力インフラやAI関連の成長期待が株価に織り込まれていたため、利益の上振れ不足が株価評価の見直しにつながったと考えられます。エナジー事業の受注高は前四半期から減少しましたが、大型案件の反動が大きく、受注残高や利益率から需要が失速したとは判断しません。
国内IT事業の追加コストなど収益性の課題はあるものの、エナジー・半導体関連・デジタル事業には中長期の成長余地があります。今後の焦点は、堅調な需要を市場の期待に見合う利益成長へ転換できるかです。
そのため、今回の下落を無条件の買い場とは評価しません。日立の成長力を評価することと、株価が割安かを判断することは別です。国内ITの採算改善やエナジーの受注残の収益化を確認しながら、予想利益とPERに対して買値が妥当かを見極めることが重要です。




コメント