GO株式会社(581A)の株価は、2026年10月15日の決算発表を受けて大きく下落しました。売上高と営業利益は前年同期から伸びています。それでも売られた背景には、決算への期待と実績の差、アプリ配車事業の実車数の伸びの鈍化、信用取引を通じた売り圧力があると考えられます。
重要なのは、業績が伸びているかどうかと、株価がこれから上昇するかどうかは同じではないという点です。この記事では、急落の背景を確認したうえで、短期的な売り圧力、GOの中長期的な成長力、現在の株価評価を検証します。
※本記事は2026年10月16日時点の開示資料をもとに作成しています。
GOの株価が急落した理由は?
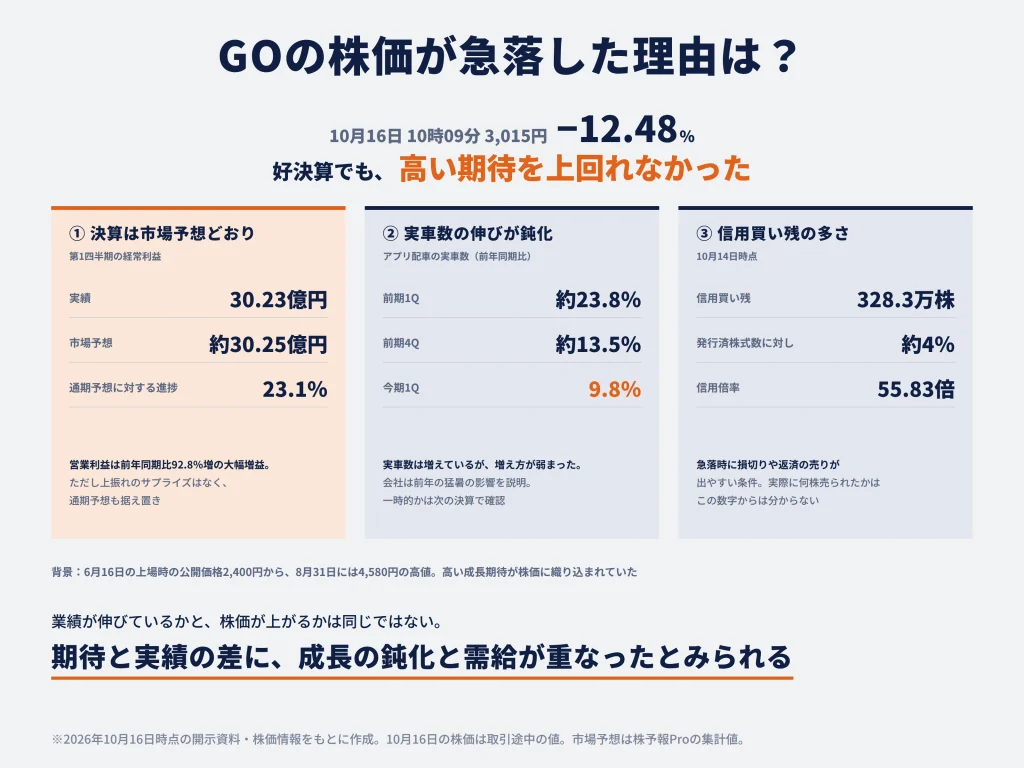
GOの株価が急落した中心的なきっかけは、10月15日の取引終了後に発表された2027年5月期第1四半期(2026年6~8月期)決算です。赤字転落などの業績悪化ではなく、高い成長期待に対して決算が想定内だったことが、売りの主な背景と考えられます。下落理由は、大きく次の3点に整理できます。
- 決算は大幅増益だったものの、市場予想を上回るサプライズがなく、上場後に高まっていた期待が見直された。
- 主力のアプリ配車事業では実車数の伸びが鈍化し、将来の成長率に対する見方が慎重になった可能性がある。
- 急落前から信用買い残が多く、損切りなどの売りが下げ幅を大きくした可能性がある。
好決算だったものの、市場の期待を上回れなかった
2027年5月期第1四半期の売上高は122億4,300万円、営業利益は30億4,200万円、経常利益は30億2,300万円でした。会社の決算説明資料が示す前年同期との比較では、売上高が27.8%増、営業利益が92.8%増、親会社株主に帰属する四半期純利益が29.6%増です。売上高だけでなく営業利益も大きく増えており、事業が縮小したわけではありません。
| 指標 | 2027年5月期第1四半期 | 前年同期比 | 2027年5月期通期予想 | 通期予想に対する進捗率 |
|---|---|---|---|---|
| 売上高 | 122.43億円 | +27.8% | 485億円 | 25.2% |
| 営業利益 | 30.42億円 | +92.8% | 130億円 | 23.4% |
| 経常利益 | 30.23億円 | ― | 131億円 | 23.1% |
| 親会社株主に帰属する四半期純利益 | 24.76億円 | +29.6% | 112億円 | 22.1% |
投資家は決算を、前年との比較に加えて、事前の見込みと比べて判断します。事前の成長期待に対して、今回の数字がどれだけ上振れたかが株価を左右します。
株予報Proが掲載したアナリスト予想の集計値(市場予想・コンセンサス)は経常利益約30億2,500万円で、実際の第1四半期経常利益は30億2,300万円でした。実績はほぼ一致しており、市場予想を大きく上回る内容ではありませんでした。また、会社は通期の売上高485億円、営業利益130億円、経常利益131億円という業績予想を据え置いています。
株価がすでに高成長を期待して買われている場合、増益決算でも「予想以上の伸びはなかった」と受け止められることがあります。決算をきっかけに、利益確定や投資方針の見直しが進みやすいのです。
ただし、上方修正がなかったこと自体が業績悪化を意味するわけではありません。会社の計画どおりに進む見込みだから予想を変えなかった可能性もあります。重要なのは、実績と市場期待の関係が株価にどう影響するかです。
実車数の成長鈍化が今後の業績への懸念につながった可能性
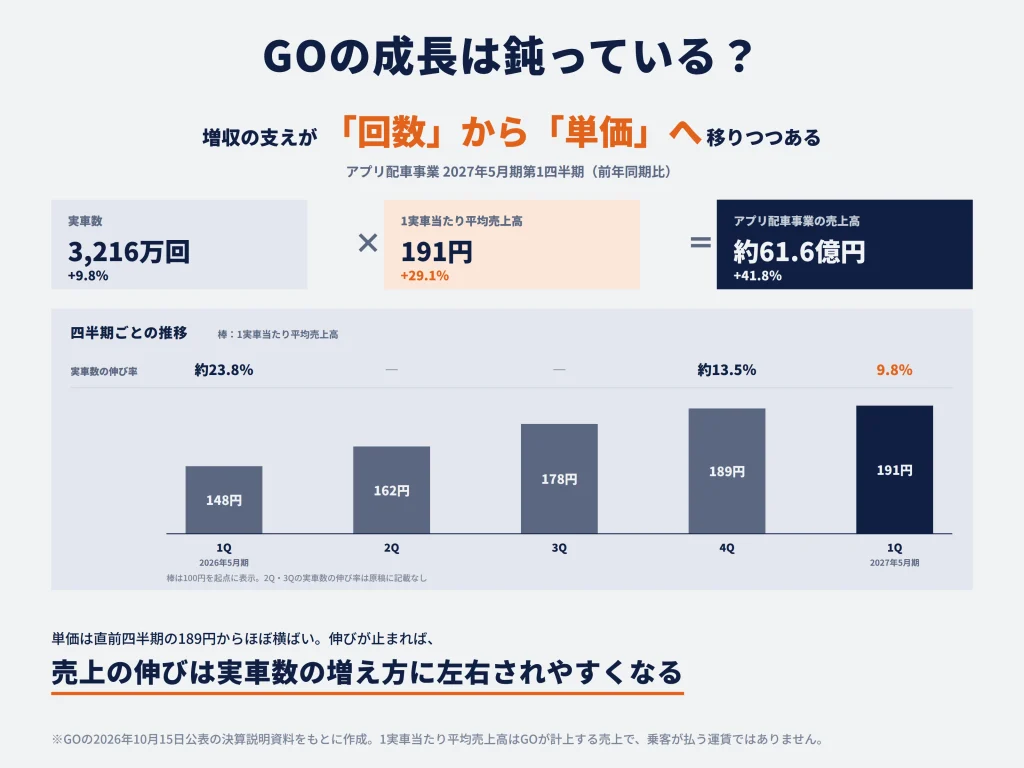
GOの中核であるアプリ配車事業の売上高は、次の2つの要素に分けて考えると、成長の内訳が分かります。
アプリ配車事業の売上高 ≒ 実車数 × 1実車当たり平均売上高
- 実車数: アプリ経由の配車でタクシーが実際に乗客を乗せた回数。注文後に乗車しなかった場合は含まれません。
- 1実車当たり平均売上高: 実車1回当たりにGOがアプリ配車事業で計上する平均売上高。乗客が支払うタクシー運賃の額ではありません。
| アプリ配車事業の指標 | 2027年5月期第1四半期 | 前年同期との比較 |
|---|---|---|
| 実車数 | 3,216万回 | +9.8% |
| 1実車当たり平均売上高 | 191円 | +29.1% |
| アプリ配車事業の売上高 | 約61.6億円 | +41.8% |
| 月間アクティブユーザー数(月平均) | 342万人 | +8.8% |
特に注目したいのは、実車数は増えているものの、前年同期比の伸び率が鈍化していることです。2026年5月期第1四半期の約23.8%増、第4四半期の約13.5%増に対し、今回の第1四半期は9.8%増にとどまりました。配車需要が縮小したわけではありませんが、以前と同じ勢いで増えているわけでもありません。
一方、1実車当たり平均売上高は前年同期の148円から191円へ上昇しました。つまり、今回のアプリ配車事業の増収は、利用回数が増えたことに加え、1回の乗車からGOが得る収入が増えたことに強く支えられています。利用者数を増やす成長から、配車1回当たりの収益を高める成長へ、売上の押し上げ要因が一部移っていると読めます。
この構造が警戒されるのは、1実車当たり平均売上高の引き上げには限界があるからです。手配料の改定や予約配車・高付加価値サービスの利用拡大には成長余地がありますが、利用者の負担感、競合アプリとの比較、タクシー事業者との関係などによって、際限なく1実車当たり平均売上高を引き上げられるわけではありません。
1実車当たり平均売上高は前期を通じて上昇しましたが、今回の191円は直前四半期の189円とほぼ横ばいです。前年同期比では大幅増でも、直近の四半期と比べた伸びは小さくなっています。
| 決算期 | 実車数の伸び率(前年同期比) | 1実車当たり平均売上高 |
|---|---|---|
| 2026年5月期第1四半期 | 約23.8%増 | 148円 |
| 2026年5月期第2四半期 | ― | 162円 |
| 2026年5月期第3四半期 | ― | 178円 |
| 2026年5月期第4四半期 | 約13.5%増 | 189円 |
| 2027年5月期第1四半期 | 9.8%増 | 191円 |
今後、1実車当たり平均売上高が191円程度で横ばいになれば、前年同期比の伸び率は自然に縮小しやすくなります。 2026年5月期は四半期を追うごとにこの指標が上がっていたため、比較する前年同期の水準が高くなっていくからです。
もっとも、実車数の伸びが鈍化した原因を、今回の数字だけで「サービスの競争力低下」と決めつけることはできません。会社は決算説明資料で前年の猛暑によるタクシー需要への影響を説明しており、第1四半期の進捗は計画どおりとしています。天候による一時的な反動なのか、利用拡大の勢いそのものが弱まっているのかは、次の四半期以降の継続的な確認が必要です。
実車数は今も増えています。しかし、高い成長率を前提に評価されていた企業で成長の内訳に変化が見えたことが、将来への期待を慎重にさせ、株価の売り材料になった可能性があります。
上場後の株価上昇で高い成長期待が織り込まれていた
GOは2026年6月16日に東京証券取引所グロース市場へ上場しました。公開価格は2,400円でしたが、8月31日には4,580円の高値をつけています。短期間に公開価格から大きく上昇していたことは、事業成長や収益性の改善に対する期待が強かったことをうかがわせます。
成長株の株価には、現在の利益だけでなく、将来何年も利益を伸ばすという予想が反映されます。このように将来への期待が事前に株価へ反映されることを「織り込む」といいます。例えば、来期の利益が大きく増える企業でも、その後の成長が早期に鈍化すると考えられれば、投資家が許容する株価の倍率(PER)は下がり得ます。逆に、予想を超える増益が続くと見られれば、高いPERが維持されることもあります。
※PER(株価収益率)は、株価が1株当たり利益の何倍で取引されているかを示す指標です。この記事で用いる予想PERは、2027年5月期の会社予想EPS(1株当たり利益)をもとに計算しています。
GOには、配車アプリの普及余地、タクシー事業者向けサービスの拡大、さらに自動運転タクシーの事業化という将来の材料があります。2026年9月には米国のウェイモ(Waymo)、日本交通との協業が発表され、2027年中の東京での商用運行開始を目指すことも明らかになりました。こうした材料は将来性の評価を支えますが、商用化予定の発表が直ちに利益の増加を意味するわけではありません。
株価が大きく上がった後の決算では、投資家が求める成長の水準も高くなりがちです。今回の決算が会社計画どおりであっても、「今の株価をさらに正当化するほどの上振れ材料ではない」と考えられれば売りが出やすくなります。好決算と株価急落が同時に起こる背景には、業績そのものより期待水準が先行していたという構図があります。
なお、これらの将来材料が今回の急落の直接的な引き金になったという意味ではありません。上場後の株価にどのような期待が積み重なっていたかを理解するための要素として位置づけるのが適切です。
信用買い残の多さが株価下落を加速させた可能性
もう一つの下落要因として考えられるのが、信用取引を含む株式の需給(売りたい人と買いたい人のバランス)です。信用買いとは、証券会社から資金を借りるなどして株を買う取引です。現物買いとは異なり、担保として預けた資金・有価証券をもとに一定の保証金水準を維持する必要があります。
10月14日時点のGOの信用買い残は328万3,000株、信用売り残は5万8,800株で、信用倍率は55.83倍でした。信用取引で買われ、まだ返済されていない株が多かったことは、急落時に信用取引の返済のための売り(返済売り)が増えやすい条件の一つと考えられます。
※信用倍率は「信用買い残÷信用売り残」で計算します。倍率が高いほど、信用売りに比べて信用買いが相対的に多いことを示します。
株価が下落したとき、信用買いの売却が続く仕組みは次のとおりです。
1. 株価が大きく下がり、信用買いの含み損が膨らんで担保余力が減る。
2. 一定の条件を下回ると、証券会社から保証金の追加差し入れ(追証)を求められる場合がある。
3. 資金を用意できなければ強制的な決済を迫られる場合があり、それとは別に自発的な損切りも増え得る。
4. 売りが買いを上回ればさらに株価が下がり、別の投資家の売却にもつながり得る。
GOは10月15日終値3,445円に対し、翌16日には大幅に値を下げて取引が始まりました。前日終値より大きく低い価格で取引が始まる動きは「ギャップダウン」と呼ばれます。こうした急落では、損切り注文が相次ぐことで、決算の内容だけから想像する以上に株価が下がることがあります。
ただし、信用倍率55.83倍という数字だけから、信用買いが実際に何株投げ売られたかを知ることはできません。信用売り残が少ない場合にも倍率は高くなります。また、10月14日時点の買い残は急落前の情報であり、16日の売買によってどの程度整理されたかは、この時点では分かりません。
そのため、信用買い残は急落を増幅した可能性がある需給要因として扱うのが正確です。そして、その買い残が今後どのような売り圧力を生むかは、短期的な株価見通しでも重要になります。
GOの株価は短期的にさらに下がる可能性がある?
GOの株価は短期的に、業績が悪化しなくても下落が続いたり、株価が反発しても売りに押されたりする可能性があります。決算後の急落によって含み損を抱えた投資家の売却が増えると、当面の株価は企業価値だけで決まりません。もっとも、需給が整理されれば反発につながる場合もあります。
信用買いの損切り売りが続けば、株価がさらに下落する可能性
GOは急落前から信用買い残が多かったため、下落がさらなる売りを招くおそれがあります。10月14日の信用買い残328万3,000株は、発行済株式約8,196万株の約4%に相当します。市場に自由に流通する株数とは分母が違うため、この比率だけで需給の重さを確定できませんが、無視できない残高です。
信用買いをしている投資家は、株価が急に大きく下がると、損失を抑えるために売却することがあります。証券会社が定める委託保証金維持率(担保が必要額に対してどれだけあるかを示す割合)を下回ると、前述の追証や強制決済が売りにつながるおそれもあります。
こうした売りが増えると、次の買い手が十分に現れない価格帯まで株価が下がり、さらに別の投資家の損切りを誘発することがあります。重要なのは、この連鎖は、会社が新たな悪材料を発表しなくても起こり得るという点です。決算内容が想定内で、業績予想が据え置かれていても、投資家のポジション整理によって下げ幅が広がる可能性があります。
一方、信用買いの全員が同じ価格で買っているわけではありません。残高の数字は保有者の平均取得価格や損益分布を示しません。株価が急落したからといって、必ず追証売りが大量発生するとも限らないため、「売り圧力が出やすい条件がある」と理解するのが適切です。
株価が反発しても、戻り売りで上がりにくくなることがある
株価が急落した銘柄は、いったん反発しても上がりにくくなることがあります。その理由の一つが「戻り売り」です。高い価格で買い、急落によって含み損を抱えた投資家が、株価がある程度戻ったところで損失を縮小しようと売却する行動を指します。
例えば、3,500円で買った投資家が3,000円までの下落を経験すると、3,300円や3,400円まで反発した時点で「再び下がる前に売りたい」と考えるかもしれません。このような売りが重なると、買い注文が増えても株価の上昇が続きにくくなります。特にGOのように急落前から信用買い残が積み上がっている銘柄では、保有者の売却が反発局面の重荷になる可能性があります。
もっとも、「3,400円台に必ず大量の売りがある」など、信用残高だけで具体的な抵抗価格帯を決めることはできません。取得価格を示すデータではないからです。チャート上の過去の出来高や、反発時の値動きを確認し、どの水準で売りが増えているかを実際に見極める必要があります。
上がりにくい状態が続くと、含み損を抱えた投資家の処分売りが減るまで株価がもみ合う可能性があります。これは長期的な業績成長を否定する材料ではありません。ただし、新規購入や買い増しのタイミングを考える人にとっては、決算が好調だから直ちに急落前の水準へ戻るとは限らない、という重要な注意点になります。
ロックアップ解除が新たな売り圧力になる可能性
GOは2026年6月に上場したばかりで、上場時の大株主に適用された売却制限(ロックアップ)の解除も、年末以降の需給要因となります。目論見書などの上場関連資料では、株主によって売却制限の期間が異なっています。
| 対象株主の例 | 売却制限期間 | 解除時期の目安 |
|---|---|---|
| ディー・エヌ・エー、NTTドコモ、トヨタ自動車など | 原則180日 | 2026年12月12日(土)まで。通常の東証取引では12月14日(月)以降が意識される |
| 日本交通ホールディングス | 原則360日 | 2027年6月10日まで |
ロックアップ解除とは、制限期間が終わり、契約上の一定の売却制限が外れることです。解除後に大株主が売却する可能性が高まると、市場では将来の株式供給を警戒することがあります。仮にまとまった株式が市場で売られれば、一時的に買い注文を上回る売りが発生し、株価を押し下げる要因になり得ます。
ただし、ロックアップ解除=大株主による売却決定ではありません。会社と長期的な関係を持つ株主が保有を継続する場合もありますし、売却する場合も市場内での一括売却とは限りません。解除前に株価が懸念を織り込むことも、予想に反して売却が少なく安心感から株価が上がることもあります。
また、契約には例外や幹事証券会社の同意による解除などの定めがあります。ロックアップ解除が近づく時期には、対象となる大株主の保有状況や大量保有報告書を確認することが、実際に売り圧力が生まれるかどうかの判断につながります。
信用買い残の整理が進めば、株価の上昇を妨げる売り圧力が軽くなる
信用買い残の多さは永続的な悪材料ではありません。急落をきっかけに信用買いポジションの整理が進めば、将来発生し得る返済売りの圧力が小さくなり、反発しやすい需給に変わる可能性があります。
信用買い残が本当に減っているか、その過程で株価がどう反応するかが判断材料です。確認する項目と、その読み方を並べると次のようになります。
| 確認する指標 | 需給改善を考える材料 | 改善と判断しにくい動き |
|---|---|---|
| 信用買い残 | 減少が続く | 減少しても株価が下がり続ける |
| 出来高 | 急落時に売買が急増し、その後は値動きが落ち着く | 売買が急増した後も安値を更新する |
| その後の株価 | 安値が前回より高くなる | 安値を更新し続ける |
出来高の急増だけでは、信用買いの整理が進んだとは判断できません。買い残の減少と値動きの落ち着きが併せて確認できれば、需給改善を検討する根拠が増します。
さらに、反発局面では信用売りの買い戻しが株価を押し上げる場合もあります。ただし、10月14日時点では信用売り残は信用買い残に比べて非常に少なく、今回のGOについて「大規模な空売りの買い戻しで急騰する」と期待する根拠は強くありません。
10月14日の信用買い残は急落前の数字です。急落後の残高が公表されたら、需給の判断を更新する必要があります。信用残高の変化だけで、株価の底打ちが確定するわけではありません。
GOの株価は中長期的に回復できる?
GOの株価が中長期で回復できるかは、今後も売上と利益を伸ばし、その成長力が市場からどう評価されるかによって決まります。現在の会社計画は大幅増益ですが、利益率の改善と実車数の増加が今後も続くかどうかは別に検証する必要があります。
今期も大幅増益が見込まれており、業績成長は株価回復の支えになる
GOの2027年5月期の会社予想は、売上高485億円、営業利益130億円、経常利益131億円です。前期実績の売上高414億4,600万円、営業利益70億4,100万円に対し、売上高は17.0%増、営業利益は84.6%増という計画です。売上高の伸びより営業利益の伸びが大きく、収益性が一段と改善する予想になっています。
| 項目 | 2025年5月期実績 | 2026年5月期実績 | 2027年5月期会社予想 |
|---|---|---|---|
| 売上高 | 314.34億円 | 414.46億円 | 485億円 |
| 営業利益 | 27.28億円 | 70.41億円 | 130億円 |
| 営業利益率 | 約8.7% | 約17.0% | 約26.8% |
| 経常利益 | 26.32億円 | 64.57億円 | 131億円 |
GOは、売上高が増えるとともに営業利益率も大きく改善してきました。売上規模の拡大に加えて、同じ売上高からより多くの利益を生み出せるようになっていることが特徴です。
※営業利益率は売上高に対する営業利益の割合です。例えば売上高100円に対して営業利益が10円なら、営業利益率は10%です。
プラットフォーム型の事業では、利用者を集める広告宣伝費、システムの開発・運営費用などが一定程度かかります。一方、既にアプリや提携タクシーのネットワークがある場合、実車数が増えても、すべての費用が同じ割合で増えるとは限りません。売上の増加に対して費用増加を抑えられれば、利益率が改善します。GOの決算でも、売上高に対する原価率と販管費率が低下したことが収益性を押し上げています。
この仕組みが今後も働けば、売上高の増加率が多少低下しても、利益成長を維持できる可能性があります。2027年5月期第1四半期の営業利益率は約24.8%で、通期会社予想の約26.8%に近い水準です。通期予想に向けて利益率をさらに改善できるかが、決算を確認するポイントになります。
ただし、第1四半期の営業利益30.42億円を単純に4倍すると121.68億円で、通期計画130億円には届きません。この数字だけで未達と決めるのも早計です。タクシー需要には季節性があり、四半期によって実車数や費用の発生時期が異なります。実際、前期第1四半期の営業利益は前年同期比から逆算すると約15.8億円で、通期実績70.41億円に対する進捗は約22.4%です。今回の会社予想に対する進捗23.4%と近い水準でした。四半期進捗率が25%を下回ったという理由だけで、予想未達を断定すべきではありません。
同時に、今期売上高の成長率予想は17.0%で、前期の31.9%からは低下します。利益率改善が今期の大幅増益を支える計画である以上、その改善が一巡した来期以降には、売上成長率の鈍化が利益成長率にも表れやすくなる可能性があります。GOの株価を中長期で評価するには、今期の130億円を達成できるかに加え、その先も増益を続けられるかを考える必要があります。
実車数と1実車当たり平均売上高の伸びが鈍化すれば、成長期待が低下する
営業利益の増加が株価回復につながるかどうかは、その利益が一時的な費用削減によるものなのか、事業の成長によって継続的に増えるものなのかで評価が変わります。GOでは、主力のアプリ配車事業が成長エンジンです。ここで見るべきなのが、実車数と1実車当たり平均売上高の組み合わせです。
実車数の成長鈍化は一時的なのか
GOの実車数の成長鈍化が一時的かどうかは、次の四半期以降に伸び率が持ち直すかで判断します。 2026年5月期の実車数は1億1,544万回、前期比約19.9%増でした。2027年5月期第1四半期は3,216万回、前年同期比9.8%増です。実車数自体は増えていますが、前年と比べた増加ペースは弱まっています。
成長率が鈍化した理由には、前年のタクシー需要が例外的に強かった反動のほか、利用者や提携タクシーの増加ペースが落ち着いた可能性、都市部でアプリ配車が普及した影響などが考えられます。会社は決算説明資料で前年の猛暑の影響を説明しています。この先も鈍化するかどうかは、後続四半期の実車数と利用者の動きから検証する必要があります。
成長余地を考える材料として、今回の決算でGOの月間アクティブユーザー数の平均は342万人と前年同期比8.8%増えています。利用者数が増えていることは前向きな材料ですが、実車数の伸びとあまり差がないため、利用者1人当たりの利用回数が今後大きく増えることを当然視できるわけでもありません。
また、主要10都市における提携タクシー会社の実車のうちGOアプリから手配した割合(アプリ配車率)は30.0%で、前年同期から2.0ポイント上昇しました。この数字は、提携車両におけるアプリ経由の乗車をさらに増やす余地を示唆します。
今回の鈍化が一時的かどうかを判断するため、次の決算では主に3点を確認します。
- 実車数の成長率: 前年同期比で持ち直すか。それともさらに低下するか。
- 月間アクティブユーザー数: 利用者基盤そのものが増えているか。
- アプリ配車率: 提携タクシーへの注文がアプリ経由へ移る余地を引き続き取り込めているか。
実車数の伸びが再び加速すれば、今回の鈍化は一時的だったと評価しやすくなります。反対に連続して伸び率が下がるなら、従来の成長率を将来にも当てはめることは難しくなります。GOの成長力を見極めるには、実車数という実際の利用結果を継続して追うことが重要です。
1実車当たり平均売上高の上昇は今後も続くのか
GOの売上高を押し上げてきたもう一つの要因が、1実車当たり平均売上高の上昇です。2026年5月期通期では169円と前期比19.9%増え、2027年5月期第1四半期には191円となりました。
この指標は、アプリ手配料の適正化、予約配車やGO PREMIUMなどの高付加価値サービスの普及によって上がり得ます。実車数が同じでも1実車当たり平均売上高が上昇すれば、アプリ配車事業の売上高は増えます。さらに、追加の収入に対して追加費用を抑えられれば、営業利益率の改善にも寄与します。GOの大幅増益は、実車数の増加に加えて、1実車当たり平均売上高の上昇にも支えられています。
※GO PREMIUMはGOアプリで提供される、より快適な移動体験を重視したサービスです。
1実車当たり平均売上高は前年同期の148円と比べて大きく上昇していますが、直前四半期の189円からは191円への小幅な増加です。今後も前年同期比で同じような高い伸び率が続くと考えるのは慎重であるべきでしょう。
実車数と1実車当たり平均売上高の増加率によって、売上高の伸びは次のように変わります。
| 仮定 | 実車数の伸び率 | 1実車当たり平均売上高の伸び率 | アプリ配車事業の売上高の伸び率 |
|---|---|---|---|
| 両方が伸びる場合 | +10% | +10% | 約+21% |
| 実車数だけ増える場合 | +5% | 0% | 約+5% |
このように、1実車当たり平均売上高の上昇が止まれば、実車数の増え方が売上高の成長を左右しやすくなります。
もちろん、GO全体の売上高には、広告や決済などのタクシー関連サービスも含まれます。アプリ配車事業だけで全社の売上・利益が決まるわけではありません。それでも中核事業の成長が鈍れば、全社の利益拡大を他事業がどれだけ補えるかが問われるようになります。
1実車当たり平均売上高が上がっても、それが利用者離れを招かず持続するかが重要です。次の決算では、1実車当たり平均売上高の伸びと実車数の伸びが両立しているかを確認することが、投資判断につながります。
自動運転タクシーの商用化が中長期的な成長材料になる可能性
GOの将来性を考えるうえでは、自動運転タクシーも無視できません。2026年9月、GOは米国アルファベット傘下のウェイモ、日本交通と、東京での自動運転タクシー商用化に向けた協業契約を締結しました。3社は2027年中に、自動運転レベル4の完全無人タクシーによる商用運行の開始を目指しています。
※自動運転レベル4とは、定められた条件や区域のなかで、人による運転操作を必要とせず走行できる水準です。
従来のタクシー事業では、利用したい人がいても車両や運転手が不足すると配車できません。もし自動運転車両が一定の地域・時間帯で安定して運行できるようになれば、人手不足による供給制約を和らげる可能性があります。GOのアプリで配車可能な車両が増え、これまで取り込めなかった需要に応えられるなら、実車数の増加を支える材料になります。
また、自動運転タクシーがGOのアプリ経由で利用されれば、アプリと交通事業者を結ぶプラットフォームとしての価値が高まる可能性があります。利用者が増えるほど提携事業者にとっての魅力が増し、車両が増えるほど利用者にとって使いやすくなる、というネットワーク効果が働くかもしれません。
ただし、自動運転の商用化計画が、そのままGOの利益増加を意味するわけではありません。収益化には、次の条件が影響します。
- 無人車両が走行できる地域・時間帯や、運行に必要な許認可
- 車両の導入費・保守費など、実際にサービスを運営するコスト
- 利用者が支払う料金と、GOが得る手数料などの収益配分
予定どおり商用化しても、小規模な運行から段階的に拡大するのであれば、当初の連結業績への影響は限定的かもしれません。
GOは研究開発投資も負担します。事業化の初期には、費用が先行して営業利益を圧迫する可能性があります。現在の会社予想や株価評価に自動運転の利益貢献を大きく上乗せするなら、どのくらいの台数を、どの条件で運行し、GOがいくらの利益を得られるかという前提が必要です。現時点では、その前提を精度高く置けるだけの開示情報が揃っているとはいえません。
したがって、自動運転は中長期の成長余地を広げる材料だが、現時点で株価の下値を保証するものではないと評価するのが妥当です。既存のアプリ配車事業が今後も利益を生み出せるかを軸にしつつ、商用化の進捗を追加の成長要因として確認する必要があります。
急落したGOの株価は割安になった?
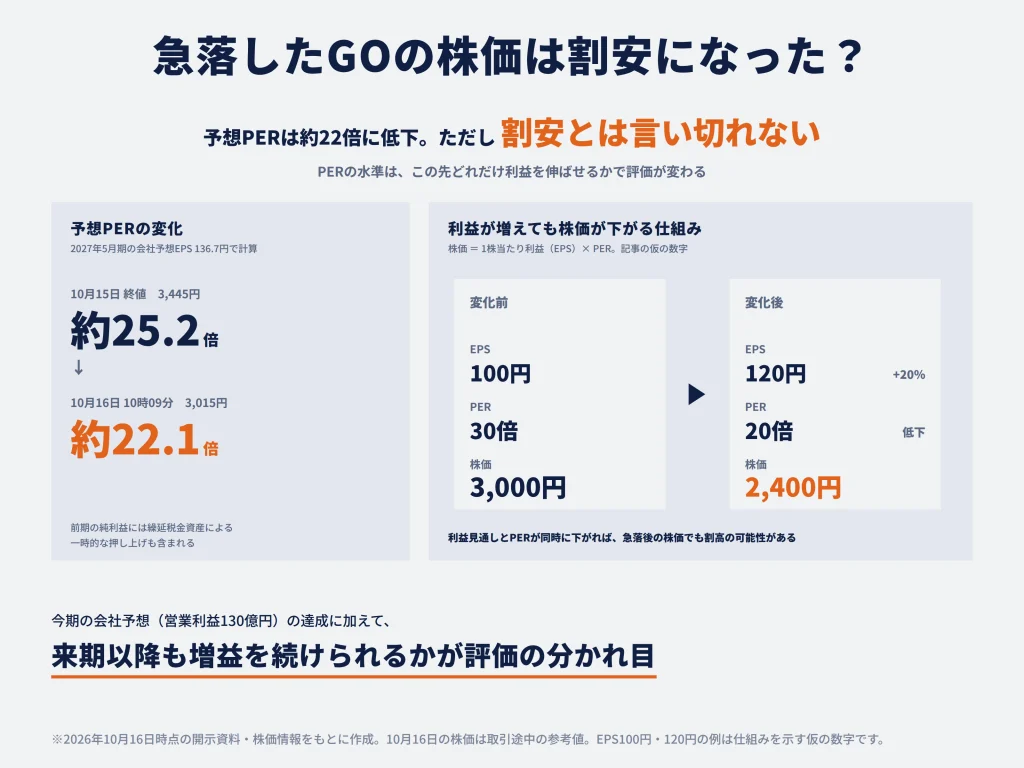
GOの株価は急落で今期会社予想に基づくPERが約25倍から約22倍へ低下しましたが、割安になったとまでは言い切れません。GOの評価では、現在の予想PERに加えて、そのPERがどの程度の利益成長を前提としているかを考える必要があります。
株価の急落によって予想PERは低下したものの、割安とは限らない
PERは「株価÷1株当たり利益(EPS)」で計算します。PER20倍なら、1株当たり年間利益の20倍で株が取引されているという意味です。ただし、PERの絶対水準だけで割安・割高を決めることはできません。利益の安定性、将来の成長率、事業リスクによって適切な倍率は異なります。
GOの2027年5月期の会社予想EPSは136.7円です。この予想に基づくPERは、次のように変わりました。
| 株価の時点 | 株価 | 会社予想EPSに基づくPER |
|---|---|---|
| 2026年10月15日終値 | 3,445円 | 約25.2倍 |
| 2026年10月16日10時時点 | 3,015円 | 約22.1倍 |
会社予想の利益に対して投資家が支払う倍率は、急落によって低下しました。ただし、この計算は今期の会社予想EPSを前提にしています。決算期が変わったり利益予想が修正されたりすればPERも変わり、会社予想を達成できるかどうかも確定していません。
PER22倍前後を高いと見るか低いと見るかは、GOが将来どの程度利益を伸ばせるかによります。長く二桁の利益成長が続くと考える投資家なら、一定の評価倍率を許容するかもしれません。反対に、今期の利益急増が費用率改善による一巡性の高いもので、来期以降は伸びが鈍ると考える投資家なら、もっと低い倍率でなければ買いづらいでしょう。
なお、GOの2026年5月期の純利益88億3,800万円には、繰延税金資産の計上に伴う税金費用の減少という会計上の一時的な要素が含まれています。繰延税金資産とは、将来の税金負担が軽くなる見込みを資産として認識するものです。これを計上すると、その期の純利益は押し上げられますが、同額の現金がその期に新たに入るわけではありません。
このため、過去の実績純利益をそのまま将来に延ばすと、実態より利益が安定して高いと誤解する恐れがあります。今後の企業価値を考える際は、営業利益の増加が続くか、最終利益にかかる税負担がどうなるかを分けて確認する必要があります。
今後の利益成長が鈍化するなら、現在の株価でも割高な可能性がある
成長企業の株価が下落する代表的なパターンの一つが、利益は増えているのにPERが下がるケースです。株価は「EPS×PER」と考えることができます。EPSが上昇しても、PERがそれ以上の割合で低下すれば株価は下がります。
例えば、EPSが20%増えてもPERが30倍から20倍へ低下すれば、株価は次のようになります。
| 指標 | 変化前 | 変化後 |
|---|---|---|
| EPS(1株当たり利益) | 100円 | 120円 |
| PER | 30倍 | 20倍 |
| 株価(EPS×PER) | 3,000円 | 2,400円 |
このように、企業の利益が増えているのに株価が下がるのは矛盾ではありません。市場が、将来さらに高い成長が続くという見方を修正したからです。
GOの今期の大幅増益は、売上高の伸びだけでなく営業利益率の改善に支えられています。ただし、利益率が高くなった後も同じペースで改善し続けられるとは限りません。来期以降の利益成長が今期より緩やかになると見られれば、投資家が許容するPERは低下する可能性があります。
さらに、実車数と1実車当たり平均売上高の伸びがともに鈍れば、将来の利益予想そのものも下がり得ます。利益見通しとPERが同時に引き下げられれば、急落した今の株価でも割高で、さらに下落する可能性があります。
一方、PERだけで具体的な「適正株価」を一意に決めることはできません。業績の変動が大きい企業や、税負担に一時的な影響がある企業では、EPSの前提によって評価が大きく変わるためです。GOにとっては今期130億円の営業利益予想と、来期以降の成長を分けて考えることが重要です。
高い利益成長が続くなら、現在の株価が割安と評価される余地がある
今後もアプリ配車事業の売上高が伸び、営業利益率の改善が続くのであれば、現在の株価が将来利益に対して魅力的になる可能性があります。株価が横ばいでもEPSが増えれば、計算上のPERは低下します。将来のEPSが現在の予想を上回るほど伸びれば、投資家が同じPERを許容する場合の株価水準も上がります。
今期予想EPS136.7円を中心に、EPSが20%低い場合と20%高い場合も想定し、PERごとの株価を計算すると次のようになります。
| 想定PER | EPS109.36円 (予想比−20%) | EPS136.7円 (会社予想) | EPS164.04円 (予想比+20%) |
|---|---|---|---|
| 15倍 | 約1,640円 | 約2,051円 | 約2,461円 |
| 20倍 | 約2,187円 | 約2,734円 | 約3,281円 |
| 25倍 | 約2,734円 | 約3,418円 | 約4,101円 |
| 30倍 | 約3,281円 | 約4,101円 | 約4,921円 |
これはPERによって理論上の株価水準がどう変わるかを示した計算例であり、GOの目標株価ではありません。また、株価が必ずこの表のいずれかへ向かうことを示すものでもありません。表の前提となるEPS136.7円が達成されるか、来期以降にどの程度伸びるかによって、妥当とされる株価は変化します。
例えば、会社予想EPSが20%上振れればPER20倍でも計算上の株価は約3,281円ですが、20%下振れすれば約2,187円になります。割安性の評価には、株価に掛ける倍率と将来の利益予想の両方が必要です。
加えて、GOは今期の配当予想を0円としています。配当利回りを主な根拠に株価の下値を考える銘柄ではなく、利益成長による企業価値の拡大を重視する必要があります。将来の成長期待が変われば株価評価が大きく動きやすい点は、新規購入者も保有者も理解しておきたいところです。
以上を踏まえると、GOの株価は急落によって以前より買いやすい評価水準になりましたが、「約22倍だから安い」とまでは言い切れません。実車数の伸び、1実車当たり平均売上高、営業利益率の推移から、今後のEPSが今の会社予想を上回っていく可能性を評価する必要があります。
GO株は急落した今が買い時?新規購入してもいい?
GO株の新規購入は、中長期の利益成長が見込めるなら検討の余地がありますが、急落しただけで買い時とは判断できません。新規購入で重要なのは、これから得られる可能性のある利益と、さらに下がるリスクを、現時点の株価から評価することです。
中長期的な利益成長を期待できるなら、新規購入は選択肢になる
中長期でGOの株式を買う根拠になるのは、今回の第1四半期決算が前年同期比で増収増益となり、会社が今期も大幅な営業増益を見込んでいることです。第1四半期の営業利益は30.42億円で、前年同期比92.8%増でした。中核のアプリ配車事業では実車数が増え、1実車当たり平均売上高も上昇しています。プラットフォーム型の事業で利益率が改善していることも前向きな材料です。
新規購入の判断では、まず「今期の利益が予想どおりに達成されれば十分」と考えるのか、それとも「来期以降も高い成長率が続く」と考えるのかを明確にします。GOの予想PERは10月16日午前の参考株価で約22倍ですが、今期の大幅増益がすでに市場の期待に織り込まれているなら、予想どおりの着地だけでは大きな株価上昇につながらない可能性があります。
買う根拠を作るには、今期の利益予想に加え、来期以降の利益がどこから増えるかまで考えることが重要です。GOの中長期の利益成長を裏付ける条件は次のとおりです。
- 実車数の伸びが再び強まる。
- 1実車当たり平均売上高が高い水準を維持する。
- 売上の増加に対して、人件費・広告費・開発費などの増加を抑えられる。
- 広告や決済など周辺サービスの収益が広がり、アプリ配車事業の伸びが弱まる局面を補う。
これらが続けば、中長期の成長見通しには説得力が生まれます。反対に、実車数の伸びがさらに鈍化し、1実車当たり平均売上高も頭打ちになると考えるなら、今期の高い利益成長が将来も続くという前提は崩れ、現在のPERでも買う根拠は弱くなります。
価格が高値から大きく下がったという事実は、将来利益の伸びを保証しません。新規購入で比べるべき基準は、過去の高値4,580円ではなく、現在の株価と今後の利益見通しです。
また、GOの今期配当予想は0円です。配当を受け取りながら株価回復を待つ投資とは異なり、基本的には値上がり益を期待する投資になります。その分、成長シナリオが想定と違ったときにどう対応するかを購入前に決めておくことが重要です。
短期的な需給悪化が続くなら、購入を急がず様子を見る選択肢もある
企業の将来性に魅力を感じても、今すぐ買うべきとは限りません。GOの場合、急落前の信用買い残が328万3,000株あり、短期的には損切り売りや戻り売りが続く可能性があります。これまでのような急な下落が続けば、投資した直後に含み損を抱えるリスクがあります。
新規投資家には、業績への評価と買うタイミングを分けるという考え方があります。例えば、「中長期で成長できる会社だと思うが、信用需給の整理がまだ進んでいない」と判断するなら、次の信用残高の更新や株価が落ち着くのを待ってから買う方法があります。株価がいったん下げ止まり、反発時に売りに押し戻される場面が減るかどうかを確認するのも一つの方法です。
ただし、様子を見る方法にも欠点があります。需給が予想より早く改善したり、会社から好材料が出たりすれば、購入前に株価が反発してしまうかもしれません。したがって、待つことが常に有利なのではなく、さらに下落するリスクを抑えたいのか、買い逃すリスクを受け入れたくないのかによって選択が変わります。
今すぐ買う場合は、株価がさらに10%、20%下がったとしても資金面・心理面で保有を続けられるかを考えておきたいところです。短期的な値動きによって売却を迫られる資金で買うと、業績が後から回復してもその恩恵を受けられない可能性があります。
さらなる下落が心配なら、段階的に購入する方法もある
長期的にGOへ投資したい一方、短期的な底値は分からないという場合、購入時期を分ける方法も考えられます。例えば、次のように購入の条件をあらかじめ決める方法です。
1. 投資予定額の一部で最初の購入を行う。
2. 次の決算や信用買い残の変化を確認し、当初の成長見通しが維持されているか検証する。
3. 株価が下がっても、それが業績悪化によるものではなく、企業価値に対して割安と判断できる場合に残りの購入を検討する。
購入を分ける目的は、安値を正確に当てることではなく、一度の判断が間違った場合の影響を抑えることにあります。
株価が下がったときに追加購入する方針なら、どの条件で買い増すかを先に決めておく必要があります。「一定価格まで下がったら必ず買う」と価格だけで決めると、その間に会社の利益見通しが悪化していても買ってしまう恐れがあるためです。
反対に、株価が上昇した場合、初回購入分の利益は得られても、残りの資金は投資できないかもしれません。分割購入は平均取得単価を必ず下げる方法ではありません。値下がり時に無理な買い増しをせず、資金余力を確保する手段と位置づけることが適切です。
新規購入についての結論は、GOの中長期的な利益成長を評価できるなら購入を検討する余地はあるものの、今回の急落だけで買い時が確定したわけではない、ということです。特に短期的な値動きを重視する場合、信用需給が悪化している局面では慎重に購入タイミングを見極める必要があります。
GOの株を保有している人は売るべき?持ち続けてもいい?
GOの株を持ち続けるか売るかは、今後の成長見通しと現在の株価を比べて判断します。 購入価格まで戻るかどうかだけでは、保有継続の妥当性は決められません。中長期投資なのか短期売買なのか、現物株なのか信用取引なのかによっても適切な判断は変わります。
中長期的な成長見通しが変わっていなければ、保有継続も選択肢になる
今回の決算で確認できたのは、GOの売上高と営業利益が前年同期を上回り、会社が今期の大幅増益予想を維持したことです。この事実だけを見る限り、GOの本業が急激に悪化したとはいえません。これまで「タクシー配車の普及と収益性向上によって数年単位で利益が増える」と考えて保有していた人にとっては、投資の前提が直ちに失われたわけではないでしょう。
特に、プラットフォーム事業の収益性が改善していることは、株価急落後も確認できる事実です。営業利益率は2025年5月期の約8.7%、2026年5月期の約17.0%から、今期は約26.8%へ上昇する計画です。会社予想どおりに進むなら、事業は増益基調を維持します。
そのため、株価が大きく下がったという理由だけで、長期保有者が直ちに全株を売る必要があるとはいえません。取得価格ではなく、今後の事業価値から投資判断をやり直すことが重要です。今回の売りが主に期待の修正と信用需給によるもので、実際の成長力は維持されると考えるなら、時間をかけた株価の評価回復を待つ選択肢があります。
保有継続を選ぶなら、次のような変化が起きたときには当初の投資判断を見直します。
- 実車数の成長率がさらに低下し、配車需要の成長見通しが弱まる。
- 1実車当たり平均売上高の上昇が止まり、売上高成長を支える要因が細る。
- 営業利益率が会社予想ほど改善せず、今後の利益成長率も見直しが必要になる。
これらは直ちに売却を意味する条件ではなく、企業価値を再計算するための確認材料です。長期投資は、購入時の見通しを無条件に守り続けることではありません。
また、すでに保有比率が大きい場合は、企業の評価とは別に資産全体のリスクも考える必要があります。成長を期待できる銘柄でも、一社へ資金が集中していれば、短期的な急落が家計や投資計画に大きく影響することがあります。
投資したときの前提が崩れているなら、売却を検討する必要がある
保有株を売却する合理的な理由の一つは、買ったときに想定していた収益シナリオが崩れたことです。GOのような成長株では、「実車数が高い伸びを維持する」「アプリ配車で得る収入が伸びる」「売上拡大以上に利益が増える」といった見通しを前提に投資している人もいるでしょう。
今回、実車数の前年同期比伸び率は9.8%となりました。前期第1四半期の約23.8%増のような高い伸びが長く続くと考えていたなら、少なくともその前提を見直す材料は出ています。会社が天候要因を説明しているため一時的な鈍化の可能性もありますが、次の四半期でも成長率が低下するなら、長期的な売上予想や企業価値の評価を引き下げる理由になります。
売却判断には、現在の株価がまだ割高なのかという観点も必要です。たとえ営業利益が増えていても、今後の成長率に対してPERが高すぎると判断するなら、将来の期待リターンは小さくなるかもしれません。逆に、株価の下落によって成長力に見合う評価になったと考えるなら、保有継続の根拠になります。
ここでは「購入価格より下がったか」は決定的な基準ではありません。例えば、4,000円で買った株でも、今後の妥当な価値を2,500円程度と考えるなら、取得価格まで戻ることだけを期待して保有する理由は弱くなります。反対に、当初より将来の利益見通しが強まり、現在の株価が割安だと評価するなら、含み損があるからという理由だけで売る必要はないでしょう。
売却する場合でも、必ず全株かゼロ株かの二択にする必要はありません。中長期の成長期待は維持しつつ、予想以上に値動きが激しいと感じるなら、一部を売却して保有比率を下げる方法もあります。これは銘柄への見方を完全に変えなくても、資産全体のリスクを調整する方法です。
短期投資や信用取引の場合は、損失拡大を防ぐ判断も重要
短期の値上がりを狙ってGO株を買った人にとっては、好決算だったことだけを理由に持ち続けると、当初の投資目的と判断がずれてしまう場合があります。決算後の上昇を狙っていたのに株価が大きく下がったなら、想定した値動きは実現していません。短期売買では、事業の長期成長よりも、損失の管理と取引計画を守ることが重要になる場合があります。
特に信用取引では、株価が回復するまで待とうとしても、必要な保証金を維持できなければ保有を続けられません。急落により含み損が膨らむと、追証や強制決済の可能性があります。将来GOの株価が上昇したとしても、その前に売却せざるを得ないなら、長期の成長見通しは当面のリスクを打ち消せません。
現物株でも、数か月以内に生活費や住宅購入などで使う予定の資金を投じている場合には、長期で値上がりする可能性があるからという理由で放置するのは適切とは限りません。保有を続ける判断には、投資期間と資金の使途が一致していることも必要です。
一方、株価の短期的な下落率だけを見て、機械的に保有株を売るべきだと決めるのも適切ではありません。銘柄の成長性が維持されており、余裕資金で長期保有できるのであれば、短期の需給悪化が解消するのを待てる場合もあります。保有者は「今後も保有する根拠」と「これ以上の下落に耐えられる条件」を別々に確認することが重要です。
GO株は買い増し・ナンピンしてもいい?
GO株の買い増しは、今の価格でGOへの投資額をさらに増やす合理性がある場合に限って検討します。すでに保有する人が買い増すと、一銘柄への資金集中が進みます。取得単価を下げることだけが目的なら、追加するリスクに見合う期待リターンがあるかを見失いがちです。
現在の株価が企業価値に対して割安なら、買い増しを検討できる
買い増しが合理的になり得るのは、株価が下がった一方で、今後の利益成長や事業価値に対する評価が大きく変わっていない場合です。GOでは、売上高と営業利益が前年同期を上回り、通期業績予想も維持されています。今回の下落の中心が市場期待の修正や短期的な信用需給で、今後の利益見通しは堅調だと判断するなら、前より低い価格で追加投資することには一定の合理性があります。
例えば、今期の営業利益130億円の達成可能性が高く、来期以降も実車数と1実車当たり平均売上高の双方が伸びると予想するなら、現在のPERを使って投資妙味を検討できます。ただし、そのシナリオを裏付ける新しい事実が出ていないなら、「以前より値下がりした」という事実だけを追加購入の根拠にしないことが重要です。
買い増しを判断する前に、次の問いを確認します。
- 保有株がゼロだったとしても、今の価格でGOを新規購入したいと思うか。
- 価格が下がったこと以外に、成長シナリオを支える事実や合理的な根拠はあるか。
- 別の投資先へ資金を振り向ける場合と比べても、GOを選ぶ理由があるか。
- すでに持っている株数を踏まえ、追加投資後のGO株への集中を許容できるか。
新たに投資したい理由が見つからず、以前の取得価格へ戻したいという気持ちだけが強いなら、買い増しの判断には慎重さが必要です。GOの成長を評価していても、すでに十分な株数を持っているなら、追加購入せず保有を続ける選択肢もあります。
短期的な下落リスクが大きいなら、買い増しを待つ選択肢もある
GOの信用買い残が多かったことを踏まえると、急落直後に大量の買い増しを行うことにはリスクがあります。損切りや追証に伴う売りが続いたり、株価が戻るたびに含み損を抱えた投資家の売却が出たりすれば、業績と無関係に価格が下がる可能性があります。
買い増しでは、保有株数が増えた後の損失額を具体的に想像しておく必要があります。例えば、すでに100株持っている人が100株を追加購入すると、株価が同じ500円下がったときの評価額の減少は次のように変わります。
| 保有株数 | 500円下落した場合の評価額の減少 |
|---|---|
| 買い増ししない(100株) | 5万円 |
| 100株買い増す(200株) | 10万円 |
取得単価が下がったとしても、将来の値下がりに対する金額ベースのリスクは増えます。
したがって、短期的な底打ちが不確かなときには、急いで予定額をすべて投入するのではなく、次の決算や信用残高の更新を確認しながら投資額を決める方法があります。買い増しを始める条件に加え、見通しが悪化した場合の対応も決めておきます。例えば、会社の業績予想が下方修正され、当初の成長見通しが崩れた場合は買い増しを停止すると決めておけば、値下がりに引きずられて資金を追加し続けることを防ぎやすくなります。
一方、需給改善を待っている間に株価が反発する可能性もあります。買い増しを遅らせることは最安値で買える保証ではありません。売買タイミングに自信を持てないときほど、買い増し後の保有比率と資金余力を優先して判断する必要があります。
取得単価を下げることだけを目的としたナンピンは避けたい
ナンピンとは、保有株が値下がりしたときに同じ株を追加で買い、平均取得単価を下げることです。例えば、4,000円で100株保有していた人が3,000円で100株追加購入すると、平均取得単価は3,500円になります。株価が3,500円まで戻れば、手数料や税金を考慮しない単純計算では損益がゼロになります。
しかし、ナンピンによって変わるのは自分の取得単価であり、GOの利益や事業価値ではありません。平均取得単価が下がる反面、保有株数が増えるため、その後の同じ値下がりでも損失額は大きくなります。
特に避けたいのは、「取得単価に戻るまで買い増しを続ける」という判断です。業績が予想を下回り、適正な株価評価も低下している場合には、以前の取得価格へ戻らない可能性があります。株価が下がるたびに投資額を増やすと、特定の銘柄に資金が集中し、資産全体の損失が大きくなりかねません。
ナンピンを検討する際には、取得価格ではなく、追加するリスクに見合う期待リターンがあるかを確認します。判断材料は次の4点です。
- GOの今後の利益成長を、現在も合理的に見込めるか。
- 現在の株価は、その利益見通しに対して割安と評価できるか。
- 資産全体に占めるGO株の割合が過大にならないか。
- 買い増し後も、生活資金や予定外の支出に備える資金が残るか。
すでに多く保有しているなら、仮に割安と感じても追加購入しない選択肢があります。投資額が小さく、成長見通しを再検証したうえで割安と評価できるなら、余裕資金の範囲で買い増しを検討する余地があります。
まとめ|GO株は今後の業績成長と信用需給が焦点
GOの2027年5月期第1四半期は大幅増益だったものの、市場予想を大きく上回らず、通期予想も据え置かれました。実車数の伸びが鈍化している点も、将来の高成長をどこまで期待できるか考える材料です。さらに、急落前の信用買い残が多く、短期的には損切りや戻り売りが株価の重荷になる可能性があります。
中長期では、実車数と1実車当たり平均売上高の成長を維持できるか、営業利益率が会社計画どおり改善するかが焦点です。新規購入、保有継続、買い増しのいずれを考える場合も、過去の株価ではなく、現在の株価に対して今後どの程度の利益成長を見込めるかを基準に判断することが重要です。





コメント