米国株のサイバーセキュリティ関連銘柄には、パロアルトネットワークスやクラウドストライクなどの大手企業から、特定のセキュリティ技術に強みを持つ新興企業まで、さまざまな投資先があります。
サイバー攻撃の高度化やAIの普及によってセキュリティ需要の拡大が期待されますが、企業によって事業内容や成長性、収益性は異なります。
この記事では、米国市場に上場するサイバーセキュリティ関連銘柄を幅広く紹介するとともに、本命・有望銘柄の特徴や業績、投資対象としての魅力を解説します。
※本記事は2026年10月16日時点の開示資料をもとに作成しています。
米国株のサイバーセキュリティ関連銘柄一覧
米国市場には、サイバーセキュリティを主力事業とする企業から、クラウドやネットワークなどの事業と組み合わせてセキュリティサービスを提供する企業まで、幅広い関連銘柄があります。
主なサイバーセキュリティ関連銘柄30社は、次のとおりです。
サイバーセキュリティを主力とする企業
| 企業名(ティッカー) | 企業概要・投資対象としての特徴 |
|---|---|
| パロアルトネットワークス(PANW) | 企業のネットワークやクラウドなどをサイバー攻撃から守る大手企業。 幅広いセキュリティ製品を展開しており、既存顧客への追加販売による売上拡大が期待できる。 |
| クラウドストライク(CRWD) | AIを活用し、企業のパソコンやサーバーへの不正侵入を検知・防御する企業。 継続契約による収益拡大に加え、既存顧客への追加サービスの販売が成長を支えている。 |
| フォーティネット(FTNT) | 企業のネットワークに不正な通信が侵入するのを防ぐ機器やサービスを提供する企業。 機器の販売に加えて保守・サービス契約から継続収入を得ており、高い利益率も特徴。 |
| ジースケーラー(ZS) | 従業員が社外からクラウドや社内システムを安全に利用できるようにする企業。 クラウド利用やテレワークの普及によって、安全な通信を実現するサービスの需要拡大が期待できる。 |
| センチネルワン(S) | AIを活用し、パソコンやサーバーへの攻撃を自動で検知・対処する企業。 クラウドストライクと競合する成長企業で、売上拡大に伴う収益性の改善にも期待できる。 |
| チェック・ポイント・ソフトウェア・テクノロジーズ(CHKP) | 企業ネットワークへの不正侵入を防ぐセキュリティ製品を提供する老舗企業。 長年の顧客基盤と収益性が強みで、利益の安定性も重視する投資家にとって候補となる。 |
| ネットスコープ(NTSK) | 企業がクラウドサービスを利用する際の通信や重要情報を保護する企業。 2025年に上場した比較的新しい銘柄で、クラウドセキュリティ市場の成長を取り込む企業として期待される。 |
| オクタ(OKTA) | 従業員や顧客がシステムにログインする際の本人確認やアクセス管理を提供する企業。 クラウド利用やAIの普及に伴い、ID管理や不正アクセス対策の需要拡大が期待できる。 |
| セイルポイント(SAIL) | 企業内の誰がどのシステムや情報を利用できるかを管理する企業。 クラウドやAIの利用が広がるほど、アクセス権限を適切に管理するサービスの需要増加が見込まれる。 |
| ルーブリック(RBRK) | サイバー攻撃で重要データが破壊・暗号化された場合に備え、データの保護や復旧を支援する企業。 攻撃を未然に防ぐ対策だけでなく、被害発生後の復旧需要の拡大からも恩恵を受ける。 |
| テナブル(TENB) | 企業のシステムやクラウドに存在するセキュリティ上の弱点を発見する企業。 企業のIT環境が複雑になるほど、攻撃を受ける前にリスクを把握するサービスの需要拡大が期待できる。 |
| クオリス(QLYS) | 企業のシステムを継続的に調査し、サイバー攻撃を受けやすい部分を発見する企業。 セキュリティ診断サービスを継続契約で提供しており、安定した収益と利益を確保している。 |
| ラピッドセブン(RPD) | システムの弱点を発見し、不正侵入やサイバー攻撃への対応を支援する企業。 セキュリティ対策需要を取り込む一方、業績や収益性の改善によって企業評価が変わる可能性がある。 |
| ジェン・デジタル(GEN) | ノートンやアバストなど、個人向けセキュリティサービスを展開する企業。 個人向けの継続課金サービスが収益基盤となっており、法人向け中心の企業とは異なる特徴を持つ。 |
| ラドウェア(RDWR) | 大量の通信を送りつけてWebサイトなどを停止させる攻撃から、企業のシステムを守る会社。 特定のサイバー攻撃対策に強みを持つ中小型企業で、専門分野の需要拡大が成長機会となる。 |
上記は、サイバーセキュリティそのものを中心事業とする企業です。ただし、ネットワークへの侵入を防ぐ会社、攻撃された端末を守る会社、被害発生後のデータ復旧を支援する会社など、事業内容は異なります。
Web・データ保護などに強みを持つ関連企業
| 企業名(ティッカー) | 企業概要・投資対象としての特徴 |
|---|---|
| クラウドフレア(NET) | Webサイトの表示を高速化するとともに、不正アクセスやサイバー攻撃から保護する企業。 セキュリティに加え、ネットワークやAI関連サービスなど複数の成長市場から恩恵を受ける可能性がある。 |
| アカマイ・テクノロジーズ(AKAM) | 世界各地のサーバーを利用してWebサイトの配信を高速化し、サイバー攻撃からも保護する企業。 既存のネットワーク事業を収益基盤としながら、セキュリティ事業の拡大を狙える。 |
| F5(FFIV) | 企業のWebサービスや業務アプリケーションを安定稼働させ、不正アクセスを防ぐ企業。 ネットワーク・アプリケーション関連の事業基盤を持ち、セキュリティ需要の拡大を取り込める。 |
| コムボルト・システムズ(CVLT) | 企業の重要データをバックアップし、攻撃や障害で失われたデータを復旧する企業。 ランサムウェア対策やデータ復旧需要の拡大が成長機会となる。 |
| A10ネットワークス(ATEN) | 企業のネットワーク通信を制御し、大量通信による攻撃などからシステムを守る企業。 ネットワーク機器とセキュリティ技術の両方を展開する中小型企業。 |
| ワンスパン(OSPN) | インターネットバンキングなどで利用する本人認証や、安全な電子取引を支援する企業。 金融機関などの認証・不正取引防止需要を取り込む企業。 |
| ネットスカウト・システムズ(NTCT) | 企業のネットワークを監視し、通信障害やサイバー攻撃を発見する企業。 ネットワーク監視とサイバー攻撃対策の両方に関連する企業。 |
| JFrog(FROG) | ソフトウェアの開発・管理を効率化し、開発途中に危険なプログラムが混入するのを防ぐ企業。 ソフトウェア開発の拡大と、開発段階からのセキュリティ対策強化が成長機会となる。 |
| エラスティック(ESTC) | 大量のデータを検索・分析する技術を提供し、サイバー攻撃の監視や調査にも利用される企業。 セキュリティだけでなく、AIやデータ分析市場の成長からも恩恵を受ける可能性がある。 |
| ファストリー(FSLY) | Webサイトの配信を高速化し、不正アクセスやサイバー攻撃からも保護する企業。 ネットワーク配信とセキュリティを展開しており、業績改善による成長も期待される。 |
このグループには、セキュリティ以外にも主要事業を持つ企業が多く含まれます。サイバーセキュリティ市場の成長に加え、クラウド利用の拡大やソフトウェア開発需要など、複数の市場から恩恵を受けられることが特徴です。
幅広い事業の一部としてセキュリティを展開する企業
| 企業名(ティッカー) | 企業概要・投資対象としての特徴 |
|---|---|
| シスコシステムズ(CSCO) | 企業のネットワーク機器を幅広く提供し、サイバー攻撃対策も手がける大手企業。 ネットワーク機器の顧客基盤を活用してセキュリティ製品を販売できる。 |
| マイクロソフト(MSFT) | WindowsやMicrosoft 365などを展開し、企業向けセキュリティ製品も提供する企業。 クラウドやAIなどの成長事業に加え、既存顧客へのセキュリティ製品販売も期待できる。 |
| アルファベット(GOOGL) | Google検索やGoogle Cloudなどを展開し、クラウド向けセキュリティ事業も手がける企業。 広告やクラウドを主な収益源とし、AI・クラウド市場とセキュリティ市場の成長を取り込む。 |
| ブロードコム(AVGO) | 半導体や企業向けソフトウェアを展開し、Symantecのセキュリティ事業も保有する企業。 AI向け半導体などの成長事業と、企業向けソフトウェア事業を組み合わせた投資先。 |
| IBM(IBM) | 企業向けのITシステムやソフトウェア、コンサルティングを展開し、セキュリティサービスも提供する企業。 企業向けIT事業を収益基盤とし、セキュリティ需要の拡大からも恩恵を受ける。 |
マイクロソフトやアルファベットなどは、サイバーセキュリティ以外の事業が企業全体の売上高や利益に大きく影響します。そのため、サイバーセキュリティ市場の成長に集中して投資したい人だけでなく、AIやクラウドなど複数の成長分野に投資したい人にとっても候補になります。
サイバーセキュリティ関連の本命・有望銘柄は?
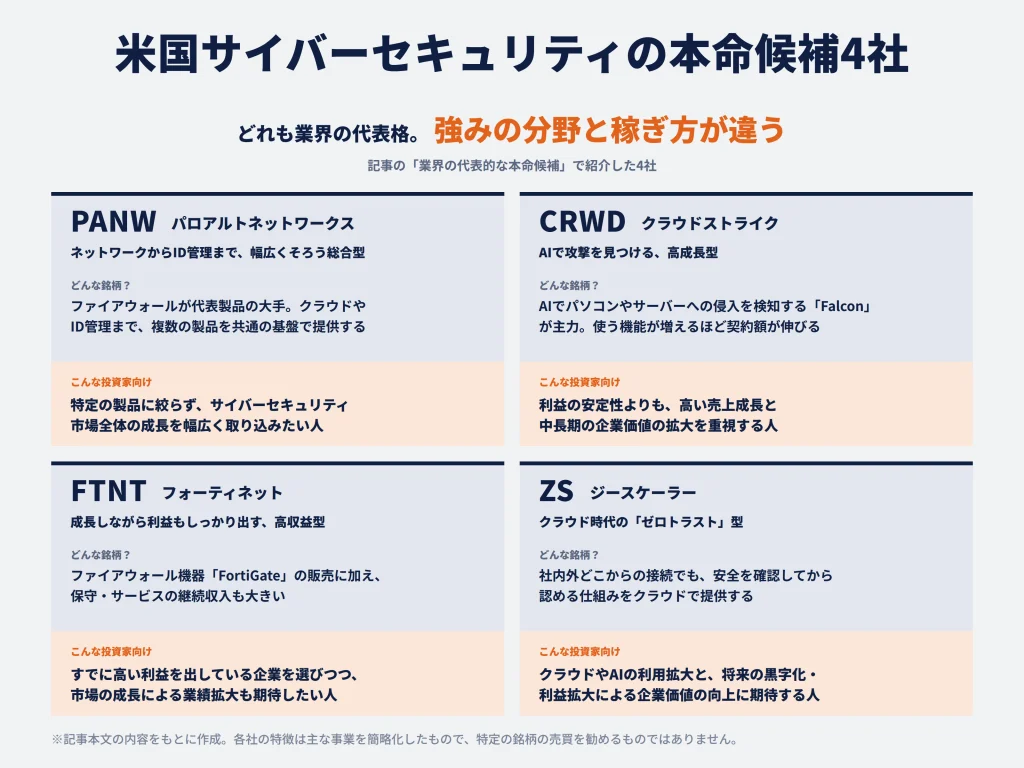
サイバーセキュリティ関連の本命候補として、パロアルトネットワークス、クラウドストライク、フォーティネット、ジースケーラーの4社が挙げられます。
いずれも企業向けの主要なセキュリティ製品を展開しており、継続的なサービス契約を通じて売上を拡大できる事業基盤を持っています。
ただし、各社が強みを持つ分野や収益構造は異なります。ここでは、それぞれの事業内容や強み、業績を踏まえて、投資対象としての魅力を解説します。
業界の代表的な本命候補
パロアルトネットワークス(PANW)
パロアルトネットワークスは、企業のネットワークやクラウド、IDなどをサイバー攻撃から守る製品・サービスを提供する大手セキュリティ企業です。
代表的な製品は、企業のネットワークに出入りする通信を監視し、不正なアクセスを遮断する「ファイアウォール」です。現在はネットワーク保護だけでなく、クラウド上のシステム保護やサイバー攻撃の検知・対処など、幅広い分野に事業を拡大しています。
同社の主な強みは次の3つです。
- 幅広いセキュリティ製品を提供: ネットワーク、クラウド、ID管理など、企業が必要とする複数のセキュリティ対策に対応している。
- 既存顧客への追加販売: 一度導入した顧客に別の製品・サービスも利用してもらうことで、1社当たりの契約額を増やせる。
- 買収による事業領域の拡大: 2026年2月にはID管理・保護に強みを持つサイバーアークの買収を完了し、セキュリティ製品群を強化した。
企業がセキュリティ対策を導入する場合、ネットワーク保護、クラウドの監視、従業員のアクセス管理など、さまざまな製品が必要になります。これらを別々の会社から購入すると、管理画面が分かれたり、製品間で情報を共有しにくくなったりする問題が生じます。
パロアルトネットワークスは、こうした機能を共通の基盤で利用できるようにすることで、顧客の管理負担を減らす戦略を進めています。企業にとって複数の製品を一括導入するメリットが大きければ、同社は既存顧客に追加サービスを販売しやすくなります。
2026年7月期は売上高と継続契約が大きく拡大
2026年7月期第4四半期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 34億1,000万ドル(前年同期比34%増) |
| 次世代セキュリティ事業の年間経常収益 | 91億ドル(前年同期比63%増) |
| 営業損益 | 1億7,200万ドルの黒字 |
| 純損益 | 2億8,200万ドルの赤字 |
年間経常収益とは、継続的な契約から得られる売上を1年分の規模に換算した指標です。同社では、この年間経常収益が前年同期比63%増加しました。
継続契約の規模が大きく拡大していることは、今後の売上成長を支える材料です。ただし、今回の高い成長率には買収した企業の寄与も含まれており、既存事業だけで同じ成長率を達成したわけではありません。
また、売上高は拡大したものの、会計基準に基づく純損益は赤字となっています。大型買収によって事業規模が拡大する一方、買収に伴う費用などが利益に影響していることには留意が必要です。
幅広いセキュリティ需要を取り込める本命銘柄
パロアルトネットワークスの投資対象としての魅力は、特定のセキュリティ製品だけに依存せず、複数の分野で顧客との取引を拡大できることです。
企業のセキュリティ投資が増えれば、新規顧客の獲得に加え、既存顧客への追加販売によって売上を伸ばせます。サイバーアークの買収によってID管理分野も強化されており、対応できる市場はさらに広がりました。
一方、大型買収による事業拡大には、企業統合の費用や事業運営の複雑化も伴います。それでも、すでに幅広い製品群と顧客基盤を持っていることは、同社の競争上の強みです。
特定の製品や技術に絞らず、サイバーセキュリティ市場全体の成長を幅広く取り込みたい投資家にとって、有力な本命候補といえます。
クラウドストライク(CRWD)
クラウドストライクは、AIを活用して企業のパソコンやサーバーへの不正侵入を検知し、サイバー攻撃による被害を防ぐセキュリティ企業です。
主力の「Falcon」は、パソコンやサーバーの動作を監視し、不審なプログラムや攻撃の兆候を発見するサービスです。攻撃を見つけるだけでなく、感染した端末をネットワークから切り離すなど、被害の拡大を防ぐ機能も備えています。
同社の主な強みは次の3つです。
- AIを活用した攻撃検知: 大量のデータを分析し、従来のウイルス対策だけでは発見しにくい不審な動きにも対応する。
- 幅広い機能を提供するFalcon: 端末の保護だけでなく、クラウドの監視やIDの保護などにも対応している。
- 継続契約による収益拡大: 顧客が利用する機能を増やすことで、1社当たりの契約額を拡大できる。
クラウドストライクの成長を支えているのは、Falconという共通のシステム上で複数のセキュリティ機能を提供できることです。
例えば、最初はパソコンのウイルス対策だけを導入した企業でも、その後にクラウドの監視やIDの保護などの機能を追加できます。同じ顧客が利用するサービスを増やすほど、1社当たりの契約額が増加する仕組みです。
また、同社の製品は継続課金方式が中心です。顧客が利用を続ければ翌年度以降も契約に基づく売上が発生するため、新規顧客の獲得と既存顧客への追加販売の両方が成長につながります。
売上高は26%増、現金を生み出す力も拡大
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 14億7,000万ドル(前年同期比26%増) |
| 年間経常収益 | 58億4,000万ドル(前年同期比25%増) |
| 営業損益 | 3,320万ドルの赤字 |
| フリーキャッシュフロー | 3億7,740万ドル |
売上高と年間経常収益がともに25%前後増えており、継続契約の拡大が業績成長につながっています。
特に、フリーキャッシュフローが3億7,740万ドルのプラスとなっている点も特徴です。フリーキャッシュフローとは、企業が事業活動で得た現金から設備投資などを差し引いた金額で、企業が自由に使える現金の目安となります。
同社は会計上の営業損益では赤字ですが、事業活動によって多額の現金を生み出しています。売上高が高い成長率を維持しているだけでなく、事業の拡大に必要な資金を自社で確保できる収益構造が形成されつつあります。
ただし、現金収支がプラスでも、会計上の営業利益が安定して黒字になっているわけではありません。
高い業績成長を期待できる有力銘柄
クラウドストライクは、AIを活用した攻撃検知の需要拡大と、既存顧客への追加販売によって成長を続けています。
サイバー攻撃が高度化するほど、企業には攻撃を早期に発見して対処する仕組みが求められます。同社はその需要を取り込みながら、端末の保護以外にもサービスを拡大できるため、複数の収益成長機会を持っています。
一方、サイバーセキュリティ市場では競争が激しく、製品の信頼性も顧客の契約継続に影響します。高い成長期待を背景に株価が評価される企業では、成長率の鈍化や製品障害が株価下落につながる可能性もあります。
クラウドストライクは、利益の安定性よりも高い売上成長率を重視し、中長期的な企業価値の拡大を期待する投資家に向いた候補です。
フォーティネット(FTNT)
フォーティネットは、企業のネットワークに不正な通信が侵入するのを防ぐセキュリティ機器やサービスを提供する会社です。
代表的な製品「FortiGate」は、企業のネットワークと外部のインターネットの間に設置し、危険な通信を遮断するファイアウォールです。オフィスや工場、データセンターなどで利用されており、企業のネットワークを守る重要な役割を担っています。
同社の主な強みは次の3つです。
- ネットワーク機器とセキュリティ機能を組み合わせた製品展開: 顧客のネットワーク環境に合わせて、通信機器と安全対策を一体で提供できる。
- 機器販売と継続収入の両立: 新規導入や更新による製品売上に加え、保守・サービス契約から継続的な収入を得られる。
- 高い収益性: 売上高を伸ばしながら、高い営業利益率を確保している。
フォーティネットの特徴は、ネットワーク機器の販売に加え、導入後も保守やセキュリティサービスを提供していることです。
企業が新しいファイアウォールを導入すると製品売上が発生しますが、それだけで取引が終わるわけではありません。新しいサイバー攻撃への対応や機器の保守などについて、継続的にサービス契約を結ぶことができます。
また、企業は古くなった機器を定期的に更新する必要があるため、既存顧客に対する製品の再販売も期待できます。新規導入・機器更新による製品売上と、継続的なサービス収入の両方を持っていることが、フォーティネットの強みです。
営業利益率34%と高い収益性を確保
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 20億5,000万ドル(前年同期比26%増) |
| 製品売上高 | 7億7,300万ドル(前年同期比52%増) |
| サービス売上高 | 約12億7,000万ドル(前年同期比14%増) |
| 営業利益率 | 34% |
| フリーキャッシュフロー | 9億6,600万ドル |
2026年4~6月期は、製品売上高が前年同期比52%増加しました。企業による新しい機器の導入や更新需要が、売上成長を支えています。
一方、サービス売上高も14%増加しており、製品販売だけに依存しているわけではありません。サービス売上高は全体の6割以上を占めており、継続的な収入が収益基盤を支えています。
さらに、営業利益率は34%となっています。営業利益率とは、売上高に対して本業の利益がどの程度残っているかを示す指標です。
フォーティネットは、売上高が前年同期比26%増加する一方で、高い営業利益率も確保しました。成長投資を行いながら利益を生み出せている点で、すでに一定の収益基盤が確立されています。
成長性と収益性の両方を重視する投資家の候補
フォーティネットの投資対象としての魅力は、サイバーセキュリティ市場の成長を取り込みながら、すでに高い利益を確保できていることです。
成長企業の中には、研究開発や営業活動への投資が大きく、売上高が増えても赤字が続く企業があります。それに対して、フォーティネットは2026年4~6月期に34%の営業利益率を確保しており、事業の収益性が高いことが分かります。
ただし、製品売上高は顧客の設備投資や機器の更新時期によって変動します。そのため、同四半期のような製品売上高の高い伸びが、毎四半期続くとは限りません。
それでも、継続的なサービス収入が売上高の過半を占めており、製品販売だけに依存しない収益構造を持っています。
すでに高い利益を確保している企業を選びながら、サイバーセキュリティ市場の成長による業績拡大も期待したい投資家に適した候補です。
ジースケーラー(ZS)
ジースケーラーは、企業の従業員がインターネットやクラウドサービスを安全に利用できるようにするセキュリティ企業です。
主力サービスの「Zero Trust Exchange」は、従業員が企業のシステムやクラウドサービスに接続する際、通信の安全性を確認して不正なアクセスを防ぐ仕組みです。企業のクラウド利用やテレワークが広がる中で成長してきました。
同社の主な強みは次の3つです。
- クラウド上でセキュリティを提供: 従業員が社内外のどこからアクセスしても、安全な通信環境を提供できる。
- ゼロトラスト技術: 利用者や端末の安全性を確認してから接続を認め、不正アクセスによる被害を防ぐ。
- クラウドやAIの普及が成長機会: 企業が利用するクラウドサービスやAI関連システムが増えるほど、安全なアクセス管理の需要も拡大する。
以前は、企業の重要なシステムやデータを社内ネットワークで管理することが一般的でした。しかし、クラウドサービスやテレワークの普及により、従業員が社外から業務システムにアクセスする機会が増えています。
この変化によって重要性が高まっているのが、「ゼロトラスト」と呼ばれるセキュリティの考え方です。ゼロトラストとは、社内外のどこからアクセスする場合でも、利用者や端末が安全かを確認してから接続を許可する仕組みです。
ジースケーラーは、このゼロトラストをクラウド上で提供しています。従業員のインターネット接続やクラウドサービスの利用、重要データの持ち出し対策など、幅広い場面で同社のサービスを利用できます。
企業がクラウドを利用する範囲を広げれば、安全対策が必要な通信やデータも増えるため、同社のサービスの利用拡大につながります。
売上高は25%増、買収を除いても契約が拡大
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 8億9,820万ドル(前年同期比25%増) |
| 年間経常収益 | 37億7,100万ドル(前年同期比25%増) |
| 買収した企業の寄与を除く年間経常収益の成長率 | 20% |
| 営業損益 | 1,550万ドルの赤字 |
売上高と年間経常収益がともに25%増加しており、事業の拡大が続いています。
ただし、年間経常収益には買収したレッドキャナリーの契約収入が含まれています。この寄与を除いた成長率は20%です。買収による上乗せが成長率を押し上げているものの、買収した企業の寄与を除いても契約収入は拡大しています。
また、会計基準に基づく営業損益は1,550万ドルの赤字でしたが、前年同期の3,220万ドルの赤字から縮小しています。
売上高を伸ばしながら営業赤字も縮小しており、事業規模の拡大が収益性の改善につながり始めています。
クラウドセキュリティ市場の成長を狙う投資家の候補
ジースケーラーの投資対象としての魅力は、企業のクラウド利用拡大が同社のサービス需要につながることです。
今後も企業がクラウドサービスを導入し、AIエージェントなどを業務に利用する機会が増えれば、安全なアクセスを実現するサービスの重要性も高まります。
また、2026年5~7月期は、買収した企業の寄与を除いても年間経常収益が20%増加しており、既存事業にも成長力があります。営業損益はまだ赤字ですが、前年同期から赤字幅は縮小しました。
同社のような成長企業は、事業拡大によって黒字化が進めば、売上成長に利益成長が加わることで企業価値が高まる可能性があります。ただし、高い成長期待が株価に織り込まれている場合、成長率の鈍化によって株価が大きく下落するリスクもあります。
ジースケーラーは、クラウドセキュリティ市場の成長に加え、将来の黒字化や利益拡大による企業価値の向上を期待する投資家に向いた候補です。
新興領域や業績拡大への期待がある有望候補
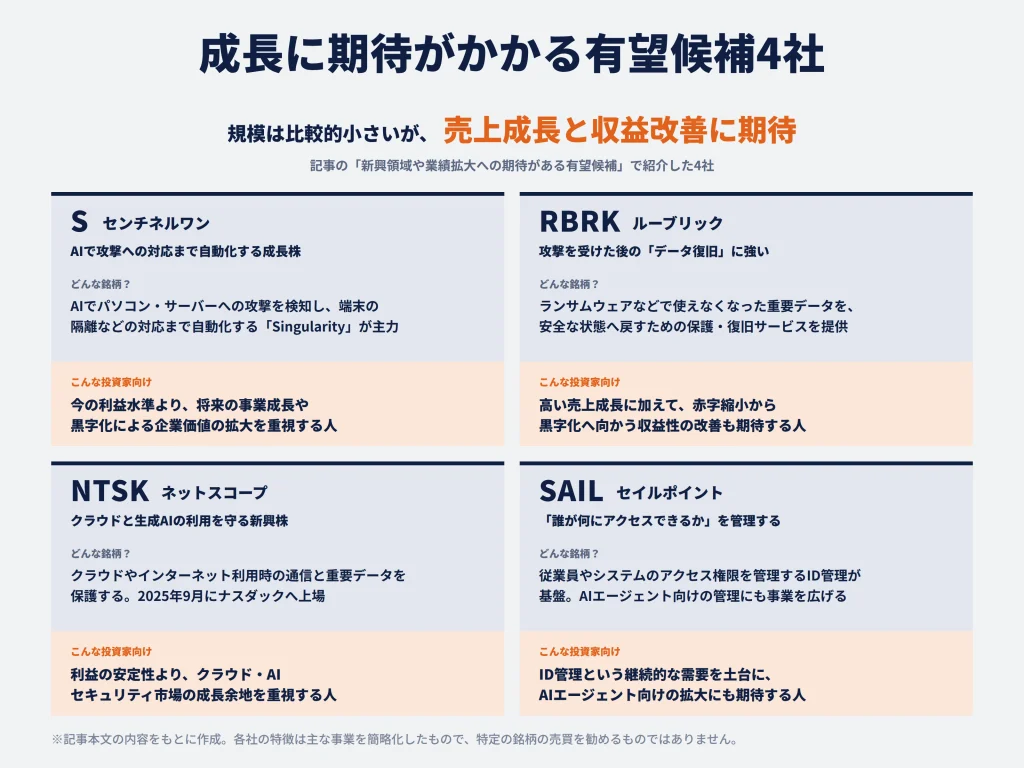
サイバーセキュリティ関連銘柄には、事業規模は比較的小さいものの、売上高の成長や収益性の改善によって企業価値の拡大が期待できる企業もあります。
ここでは、AIを活用したセキュリティ対策やデータ保護、クラウドセキュリティ、ID管理など、それぞれの分野で成長を目指す4社を紹介します。
センチネルワン(S)
センチネルワンは、AIを活用して企業のパソコンやサーバーへのサイバー攻撃を検知し、自動的に対処するセキュリティ企業です。
主力製品の「Singularity」は、パソコンやサーバーの動作を監視し、不審なプログラムや攻撃の兆候を発見するサービスです。攻撃を検知するだけでなく、被害が広がらないように端末を隔離するなど、サイバー攻撃への対応を自動化する機能も備えています。
同社の主な強みは次の3つです。
- AIを活用した攻撃検知・対応: AIが端末の動作を分析し、不審な活動の発見から攻撃への対処までを支援する。
- セキュリティ業務の自動化: 攻撃の調査や対応に必要な作業を減らし、企業のセキュリティ担当者の負担軽減につながる。
- 複数のセキュリティ分野への展開: 端末の保護に加え、クラウド環境やIDの保護などにも事業を広げている。
AIによる自動化とサービスの拡大が成長を支える
企業が受けるサイバー攻撃は複雑化しており、セキュリティ担当者がすべての不審な動きを手作業で調査することは難しくなっています。特に、多数のパソコンやサーバーを管理する企業では、攻撃を発見してから対処するまでの時間を短縮することが重要です。
センチネルワンは、AIを活用した攻撃検知と自動対応によって、こうした課題の解決を支援しています。企業がセキュリティ業務の効率化を進めれば、同社のサービスを導入する動機になります。
また、同社は端末の保護だけでなく、クラウド環境のセキュリティ対策などにも事業を拡大しています。すでに端末保護サービスを利用している顧客が別の機能も導入すれば、1社当たりの契約額が増えるため、新規顧客の獲得以外にも売上を伸ばせます。
売上高は21%増、収益性にも改善の兆し
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 2億9,200万ドル(前年同期比21%増) |
| 年間経常収益 | 12億1,800万ドル(前年同期比22%増) |
| 年間契約額10万ドル以上の顧客数 | 1,715社(前年同期比13%増) |
| 営業利益率(米国会計基準) | −31% |
| 調整後営業利益率 | 10% |
| フリーキャッシュフロー | 約1,324万ドルのマイナス |
売上高と年間経常収益はともに20%を超える成長率を維持しています。また、年間契約額が10万ドル以上の顧客数も13%増加しており、比較的大きな契約を結ぶ顧客が増えています。
収益性については、米国会計基準に基づく営業利益率が−31%となり、前年同期の−33%から2ポイント改善しました。赤字ではあるものの、売上高の拡大に伴って営業損失の比率は縮小しています。
一方、株式報酬などの一部費用を除いた調整後営業利益率は10%となりました。調整後の指標では黒字化が進んでいるものの、実際の会計上の営業損益は依然として赤字です。
さらに、フリーキャッシュフローは約1,324万ドルのマイナスで、前年同期より赤字幅が拡大しました。売上成長は続いていますが、利益と現金収支の両面で安定した黒字を確保する段階には至っていません。
収益性の改善による企業価値の拡大も期待できる成長株
センチネルワンの投資対象としての魅力は、AIを活用したセキュリティ市場の成長に加え、今後の利益拡大によって企業評価が変わる余地があることです。
2026年5~7月期は売上高が21%増加する一方、営業赤字の比率は縮小しました。今後も契約収入を増やしながら、売上高に対する営業費用の割合を引き下げられれば、利益率の改善が進むと考えられます。
ただし、同社が事業を展開する分野には有力な競合企業が存在します。技術開発や顧客獲得のための投資が続くため、売上高が増えても利益が十分に拡大しない可能性はあります。
センチネルワンは、現在の利益水準よりも将来の事業成長や黒字化による企業価値の拡大を重視する投資家に向いた銘柄です。 売上成長を維持しながら収益性を改善できれば、成長期待に利益成長が加わることになります。
ルーブリック(RBRK)
ルーブリックは、サイバー攻撃やシステム障害によって企業の重要データが使えなくなる事態に備え、データの保護や復旧を支援するセキュリティ企業です。
企業が保有するデータをバックアップするだけでなく、攻撃によってデータが暗号化された場合などに、安全な状態へ復旧するためのサービスを提供しています。
特に、企業のデータを暗号化して利用できなくし、復旧と引き換えに金銭を要求する「ランサムウェア」への対策が、同社の重要な事業領域です。
同社の主な強みは次の3つです。
- サイバー攻撃からのデータ復旧: ランサムウェアなどの被害が発生した場合に、重要な業務データを安全な状態へ戻すことを支援する。
- バックアップデータの保護: 攻撃者によってバックアップ自体が改ざん・削除されないようにする技術を提供する。
- 継続契約による収益拡大: 企業の重要データを継続的に保護するサービスを提供しており、契約の積み上がりが売上成長につながる。
サイバー攻撃を完全に防げないことが、データ復旧需要を生む
サイバーセキュリティ対策というと、不正アクセスやウイルスの侵入を防ぐ製品が中心と思われがちです。しかし、企業がどれだけ対策を強化しても、すべてのサイバー攻撃を防げるとは限りません。
万が一、重要なシステムが攻撃されてデータを利用できなくなれば、企業は業務を停止せざるを得ない場合があります。金融機関や医療機関など、システムの停止が事業活動に大きな影響を与える企業では、被害発生後に業務を再開できることも重要です。
ルーブリックは、こうした復旧需要に対応しています。
例えば、企業のデータを定期的にバックアップし、攻撃によって元のデータが破壊された場合でも、安全なバックアップから復旧できるようにします。また、バックアップデータを容易に改ざんできない形で保管することで、攻撃者が復旧手段まで破壊するリスクを抑えています。
企業が保有するデータやクラウドサービスの利用が増えるほど、守るべき情報も増加します。そのため、ルーブリックはサイバー攻撃への警戒感の高まりだけでなく、企業が管理するデータそのものの増加からも成長機会を得られる企業です。
売上高は38%増、営業赤字も縮小
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 4億2,730万ドル(前年同期比38%増) |
| サブスクリプションの年間経常収益 | 16億6,000万ドル(前年同期比33%増) |
| クラウド関連の年間経常収益 | 14億8,000万ドル(前年同期比39%増) |
| 営業損益 | 約7,190万ドルの赤字 |
| フリーキャッシュフロー | 約6,570万ドルのプラス |
売上高は前年同期比38%増加しており、高い成長率を維持しています。特にクラウド関連の年間経常収益は39%増加しており、クラウド型のデータ保護サービスが事業拡大を支えています。
また、営業損益は約7,190万ドルの赤字でしたが、前年同期の約9,450万ドルの赤字から縮小しました。売上高が拡大する中で、営業赤字の金額も減少しているため、収益性は改善しています。
さらに、フリーキャッシュフローは約6,570万ドルのプラスを確保しました。会計上は赤字ですが、事業活動によって現金を生み出せている点も特徴です。
売上高が38%増加する一方、営業赤字は縮小し、現金収支もプラスとなっているため、事業規模の拡大が収益性の改善につながっています。
データ復旧需要と利益成長の両方を狙える銘柄
ルーブリックの魅力は、サイバー攻撃を防ぐ対策だけでなく、被害発生後の復旧という需要を取り込めることです。
サイバー攻撃による被害を完全になくすことは難しいため、企業にとって重要なデータを復旧できる仕組みは欠かせません。同社のサービスは、こうした企業活動を継続するための必要性に支えられています。
また、2026年5~7月期は高い売上成長率を維持しながら営業赤字を縮小しており、今後も継続契約の拡大が続けば、利益の改善を期待できます。
ただし、研究開発や営業活動への投資が必要なため、売上高の成長がそのまま会計上の利益増加につながるわけではありません。
それでも、データ保護・復旧市場の拡大と、赤字縮小から黒字化へ向かう過程の両方に投資機会がある企業といえます。高い売上成長率に加え、収益性の改善も期待する投資家にとって有望な候補です。
ネットスコープ(NTSK)
ネットスコープは、企業がクラウドサービスやインターネットを安全に利用できるよう、通信や重要データを保護するセキュリティ企業です。
2025年9月に米国ナスダック市場へ上場した比較的新しい銘柄で、クラウドセキュリティを中心に事業を展開しています。
主力の「Netskope One」は、企業の従業員が利用するWebサイトやクラウドサービスへの通信を監視し、危険なアクセスや機密情報の流出を防ぐサービスです。
同社の主な強みは次の3つです。
- クラウドサービス利用時の安全対策: 従業員が社内外からクラウドサービスを利用する際の通信を保護する。
- 機密情報の流出防止: 顧客情報や社内の重要データが、許可されていないクラウドサービスなどに送信されるのを防ぐ。
- AIサービスの利用管理: 企業が生成AIを利用する際の情報漏えいや、不適切なデータ送信への対策を提供する。
クラウドとAIの利用拡大が事業成長につながる
企業では、顧客管理や文書作成、社内情報の共有など、さまざまな業務でクラウドサービスが利用されています。
こうしたサービスは業務を効率化する一方、従業員が社外のサービスへ機密情報を送信してしまうなど、新たなセキュリティ上のリスクも生み出します。
特に生成AIの普及によって、従業員がAIサービスに社内文書や顧客情報を入力する機会が増えています。企業としては、AIの利用を全面的に禁止するのではなく、重要情報が外部に流出しないよう管理する仕組みが必要になります。
ネットスコープは、クラウドサービスやAIサービスとの通信を監視し、情報の種類や利用状況に応じてアクセスを制御することで、こうした課題に対応しています。
例えば、一般的な業務情報の送信は認めながら、機密性の高い顧客情報を外部サービスへ送信しようとした場合には遮断するといった管理が可能です。
企業が利用するクラウドサービスやAIツールが増えれば、管理しなければならない通信やデータも増えます。クラウド利用とAI導入の両方が、ネットスコープの製品需要を押し上げる要因になります。
売上高は29%増も、営業赤字は拡大
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 2億2,050万ドル(前年同期比29%増) |
| 年間経常収益 | 8億9,900万ドル(前年同期比27%増) |
| 営業損益 | 約8,980万ドルの赤字 |
| 営業利益率 | −41% |
| フリーキャッシュフロー | 約2,980万ドルのマイナス |
売上高は前年同期比29%増加し、年間経常収益も27%増加しました。継続契約が拡大しており、クラウドセキュリティサービスに対する需要の強さが業績に表れています。
一方、米国会計基準に基づく営業損益は約8,980万ドルの赤字となり、前年同期の約4,600万ドルの赤字から拡大しました。
営業利益率も前年同期の−27%から−41%へ悪化しています。売上高が29%増加したものの、それを上回るペースで営業費用が増加したことになります。
また、フリーキャッシュフローも約2,980万ドルのマイナスとなり、前年同期より赤字幅が拡大しました。
同社は調整後の営業損益では赤字幅を縮小していますが、会計上の営業赤字と現金収支の両面では、まだ収益性の改善を確認できていません。
なお、2026年7月末時点で現金・現金同等物・有価証券を合計約11億ドル保有しており、一定の財務余力はあります。
クラウド・AIセキュリティの成長を狙う新興株
ネットスコープの投資対象としての魅力は、クラウドサービスの普及に加え、生成AIの利用拡大によって新たなセキュリティ需要が生まれていることです。
従業員が利用するクラウドサービスやAIツールが増えるほど、企業は通信やデータの管理を強化する必要があります。同社はその需要に対応するサービスを提供しており、2026年5~7月期も売上高・年間経常収益が25%を超える成長率を維持しました。
ただし、現在は営業赤字が拡大しているため、売上高の増加が利益成長につながるまでには時間がかかる可能性があります。新しい成長市場で顧客を獲得できても、営業活動や技術開発への投資が増え続ければ、利益を確保することは難しくなります。
そのため、ネットスコープは、現在の利益の安定性よりもクラウド・AIセキュリティ市場の成長余地を重視する投資家に向いた銘柄です。 今後、契約収入の拡大に対して営業費用の増加を抑えられれば、収益性の改善によって企業評価が高まる余地があります。
セイルポイント(SAIL)
セイルポイントは、企業の従業員やシステムが、どの情報やサービスにアクセスできるのかを管理するセキュリティ企業です。
例えば、企業には人事情報や顧客情報、財務データなど、さまざまな重要情報があります。すべての従業員がこうした情報を自由に閲覧・変更できる状態では、情報漏えいや不正利用のリスクが高まります。
セイルポイントは、従業員の役職や業務内容に応じて適切なアクセス権限を与え、不要になった権限を削除するなど、企業のIDとアクセス権限を管理するサービスを提供しています。
同社の主な強みは次の3つです。
- 企業のアクセス権限を一元管理: 従業員や外部委託先などが、どのシステムや情報を利用できるかを管理する。
- AIを活用した権限管理: 不要なアクセス権限の発見や権限の見直しを支援し、企業の管理負担を軽減する。
- AIエージェントなどにも対応: 人間だけでなく、システムやAIエージェントが利用するアクセス権限も管理できる。
AIエージェントの普及が新たな成長機会になる
企業のID管理は、従来は従業員や外部委託先など、人間の利用者を中心としていました。
しかし、AIの普及によって、企業のシステムへアクセスするのは人間だけではなくなっています。例えば、AIエージェントが顧客情報を参照したり、社内システムに接続して業務を自動処理したりする機会が増えています。
こうしたAIエージェントにも、どの情報を利用できるのか、どの操作を実行できるのかといった権限管理が必要です。
必要以上の権限を与えてしまうと、AIエージェントが誤った操作を行った場合や不正に利用された場合に、被害が大きくなる可能性があります。
セイルポイントは、従業員だけでなく、AIエージェントやシステムなども含めたID管理を強化しています。2026年6月には、こうした人間以外のIDの保護に強みを持つエントロ・セキュリティの買収も完了しました。
AIエージェントの導入数が増えるほど、企業が管理しなければならないIDやアクセス権限も増加します。 そのため、AIの普及はセイルポイントにとって新たなサービス需要を生む要因になります。
クラウド型サービスが36%成長
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 3億900万ドル(前年同期比17%増) |
| 年間経常収益 | 12億3,100万ドル(前年同期比25%増) |
| クラウド型サービスの年間経常収益 | 8億4,700万ドル(前年同期比36%増) |
| AI関連製品の年間経常収益 | 7,000万ドル超 |
| 営業損益 | 約5,900万ドルの赤字 |
| フリーキャッシュフロー | 約3,700万ドルのプラス |
売上高は前年同期比17%増加しましたが、年間経常収益は25%増加しており、継続契約の拡大が進んでいます。
特に成長しているのが、クラウド型サービスです。クラウド型サービスの年間経常収益は前年同期比36%増加し、全体の年間経常収益の約7割を占めています。
企業が自社でソフトウェアを管理する方式から、クラウド経由でサービスを利用する方式へ移行していることが、同社の収益構造にも表れています。
また、AI関連製品の年間経常収益は7,000万ドルを超えました。全体の年間経常収益に占める割合はまだ小さいものの、同四半期に新たに積み上がった年間経常収益の30%超がAI関連製品によるものでした。
現在の収益基盤は従来のID管理事業ですが、AI関連製品が新たな契約を増やす役割を担い始めています。
収益性については、米国会計基準に基づく営業損益が約5,900万ドルの赤字となり、前年同期の約4,100万ドルから赤字幅が拡大しました。一方、フリーキャッシュフローは約3,700万ドルのプラスを確保しています。
売上高や契約収入の拡大は続いているものの、会計上の利益については、まだ安定した黒字を確保できていません。
既存のID管理事業とAI関連需要の両方に成長機会がある
セイルポイントの投資対象としての魅力は、企業にとって欠かせないID管理事業を収益基盤としながら、AIエージェントの普及という新しい成長市場にも事業を拡大していることです。
企業のクラウド利用が増えるほど、管理するシステムやアクセス権限は複雑になります。また、AIエージェントの導入が進めば、人間以外のIDについても適切な権限管理が必要になります。
同社は、こうした需要に対応する製品を提供しており、クラウド型サービスの年間経常収益は36%増加しています。
ただし、AI関連製品の年間経常収益は全体の一部であり、AI需要だけで同社の高い成長が実現しているわけではありません。また、現時点では営業赤字が続いています。
セイルポイントは、企業のID管理という継続的な需要を基盤に、AIエージェント向けセキュリティの拡大にも期待したい投資家に向いた銘柄です。 クラウド型サービスへの移行とAI関連製品の販売拡大が進み、営業費用の増加を上回る売上成長を実現できれば、利益成長による企業価値の向上も期待できます。
特定分野や複数の成長市場に強みを持つ有望候補
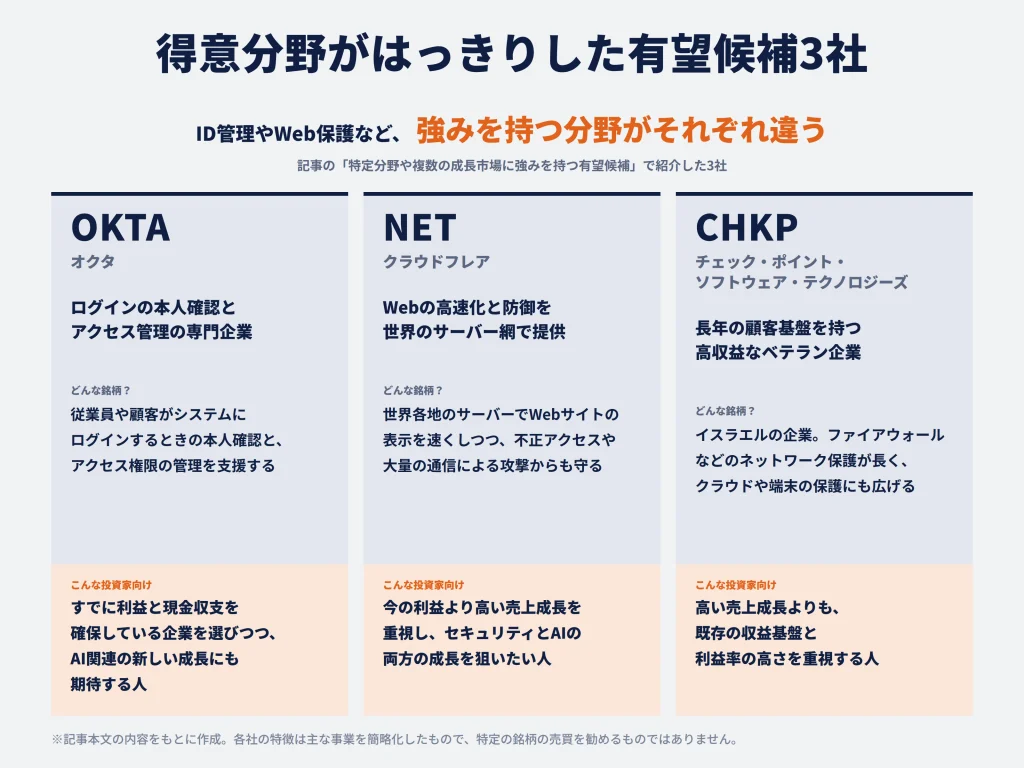
サイバーセキュリティ関連銘柄には、ID管理やWebサイトの保護など、特定の領域に強みを持つ企業もあります。また、セキュリティ以外の事業も展開し、複数の成長市場から恩恵を受けられる企業も投資候補になります。
ここでは、オクタ、クラウドフレア、チェック・ポイント・ソフトウェア・テクノロジーズの3社を紹介します。
オクタ(OKTA)
オクタは、企業の従業員や顧客がシステムにログインする際の本人確認や、アクセス権限の管理を支援するセキュリティ企業です。
例えば、企業では従業員がメール、顧客管理システム、社内データベースなど、さまざまなサービスを利用しています。オクタは、こうしたサービスを利用する人が本人であることを確認し、許可されたシステムにだけアクセスできるようにする仕組みを提供しています。
また、企業の従業員向けだけでなく、ECサイトやWebサービスを利用する顧客のログイン管理にも対応しています。
同社の主な強みは次の3つです。
- 企業のログイン管理を効率化: 複数のサービスに一度の認証でアクセスできる仕組みや、不正ログインを防ぐ本人確認機能を提供する。
- 従業員と顧客の両方に対応: 社内システムを利用する従業員だけでなく、企業のWebサービスを利用する顧客のIDも管理できる。
- AIエージェント向けのサービスを展開: 人間以外のAIエージェントについても、アクセスできる情報や実行できる操作を管理する機能を提供している。
クラウド利用の拡大によってID管理の重要性が高まる
企業がクラウドサービスを利用する場合、サービスごとにログイン情報を管理すると、従業員の負担が増えるだけでなく、パスワードの使い回しや不要なアクセス権限の放置といった問題が生じます。
オクタは、複数のサービスの認証をまとめて管理することで、企業の利便性とセキュリティの両立を支援しています。従業員が利用するクラウドサービスが増えるほど、IDを一元管理する必要性も高まるため、クラウド市場の拡大が同社の事業成長につながります。
さらに、AIエージェントの普及も新たな成長機会となっています。
AIエージェントとは、人間の指示に基づいてシステムを操作したり、情報を取得したりするAIのことです。企業がAIエージェントに業務を任せる場合、重要な情報へのアクセスやシステム上の操作をどこまで許可するかを管理する必要があります。
オクタは2026年4月から「Okta for AI Agents」の提供を開始し、企業が利用するAIエージェントの発見、登録、アクセス管理などを支援しています。
従業員だけでなくAIエージェントも管理対象になることで、企業が必要とするID管理の範囲は広がります。同社は既存の認証サービスに加えて新しい管理機能を販売できるため、AIの普及が顧客当たりの契約額を増やす機会にもなります。
売上高は11%増、営業利益は前年同期の約2.6倍に拡大
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 8億500万ドル(前年同期比11%増) |
| サブスクリプション売上高 | 7億9,300万ドル(前年同期比12%増) |
| 今後12カ月以内に売上計上する予定の契約残高 | 25億8,500万ドル(前年同期比14%増) |
| 営業利益 | 1億700万ドル |
| 営業利益率 | 13%(前年同期は6%) |
| フリーキャッシュフロー | 2億2,700万ドル |
売上高は前年同期比11%増加し、継続課金によるサブスクリプション売上高も12%増加しました。サブスクリプション売上高は全体の約99%を占めており、継続契約を中心とする収益構造が確立されています。
特に特徴的なのは、利益の拡大です。
営業利益は前年同期の4,100万ドルから1億700万ドルへ増加し、営業利益率も6%から13%へ改善しました。売上高の成長率は11%でしたが、営業利益は約2.6倍に増えており、売上高の拡大以上のペースで利益が成長しています。
また、フリーキャッシュフローは2億2,700万ドルのプラスとなり、前年同期の1億6,200万ドルから増加しました。会計上の利益だけでなく、現金を生み出す力も強まっています。
売上高の成長率は比較的落ち着いているものの、すでに黒字化を実現し、利益率の改善が進んでいる企業です。
利益成長とAIによる新たな需要拡大を期待できる銘柄
オクタの投資対象としての魅力は、企業のID管理という継続的な需要を収益基盤にしながら、利益成長とAI関連サービスの拡大を期待できることです。
2026年5~7月期は売上高が11%増加する一方、営業利益率は前年同期から7ポイント改善しました。今後も契約収入を増やしながら費用の増加を抑えられれば、売上高の成長率を上回る利益成長が続く余地があります。
また、AIエージェント向けのID管理は新しい市場であり、既存の顧客基盤を活用した追加販売も期待できます。ただし、AI関連サービスが今後どれだけの売上を生むかはまだ不確実であり、現時点の業績成長をAI需要だけで説明することはできません。
オクタは、すでに利益と現金収支を確保している企業を選びながら、AI関連の新しい成長機会にも期待したい投資家に向いた銘柄です。
クラウドフレア(NET)
クラウドフレアは、Webサイトやインターネットサービスの表示を高速化するとともに、サイバー攻撃から保護する技術を提供する企業です。
世界各地に配置したサーバーを利用して、Webサイトのデータを利用者に近い場所から配信することで、通信速度の向上や負荷の分散を実現しています。また、Webサイトへの不正アクセスを遮断したり、大量の通信を送りつけてサービスを停止させる攻撃を防いだりするセキュリティサービスも展開しています。
さらに、企業のネットワーク保護やクラウド上でのアプリケーション開発などにも事業を広げており、サイバーセキュリティ以外にも複数の成長分野を持っていることが特徴です。
同社の主な強みは次の3つです。
- 世界規模のネットワーク基盤: 世界各地のサーバーを活用し、Webサイトの高速配信とサイバー攻撃への対策を提供する。
- 複数のサービスを組み合わせた事業展開: Webサイトの保護に加え、企業のネットワークセキュリティやアプリケーション開発支援なども提供する。
- AI関連の成長機会: AIアプリケーションの開発・運用を支援するサービスを展開しており、AI市場の拡大からも恩恵を受ける可能性がある。
既存のネットワーク基盤を活用して事業領域を拡大
クラウドフレアの強みは、世界規模のネットワーク基盤を活用して、複数のサービスを提供できることです。
例えば、Webサイトの運営企業が同社の高速配信サービスを導入した場合、同じネットワーク上でサイバー攻撃への対策も利用できます。さらに、企業の従業員が安全にインターネットへ接続するためのサービスや、Webアプリケーションの開発・運用機能なども追加できます。
顧客にとっては、複数のサービスを同じ事業者から利用できるため、管理や導入の負担を減らせるメリットがあります。クラウドフレアにとっても、新規顧客を獲得するだけでなく、既存顧客が利用するサービスを増やすことで売上を拡大できる仕組みです。
また、同社は「Workers」というサービスを通じて、世界各地のネットワーク上でプログラムを実行できる環境を提供しています。開発者は自社でサーバーを細かく管理しなくても、WebアプリケーションやAIを活用したサービスを構築できます。
AIの普及によってインターネット上で処理されるデータやプログラムが増えれば、ネットワーク基盤や開発サービスの需要拡大につながります。
サイバーセキュリティ需要に加え、WebサービスやAI関連市場の成長も取り込めることが、クラウドフレアの事業上の魅力です。
売上高は36%増加する一方、会計上の営業赤字は拡大
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 6億9,610万ドル(前年同期比36%増) |
| 今後12カ月以内に売上計上する予定の契約残高 | 前年同期比35%増 |
| 営業損益(米国会計基準) | 2億570万ドルの赤字 |
| 調整後営業利益 | 9,610万ドル |
| フリーキャッシュフロー | 5,640万ドルのプラス |
売上高は前年同期比36%増加し、高い成長率を維持しています。また、今後12カ月以内に売上として計上される予定の契約残高も35%増加しており、将来の売上を支える契約が積み上がっています。
一方、米国会計基準に基づく営業損益は2億570万ドルの赤字となり、前年同期の約6,730万ドルから赤字幅が拡大しました。
ただし、2026年4~6月期には約1億5,070万ドルの事業再編費用が含まれています。この費用が会計上の営業赤字を大きく押し上げており、通常の営業活動にかかる費用だけが急増したわけではありません。
事業再編費用や株式報酬などの一部費用を除いた調整後営業利益は9,610万ドルとなり、前年同期の約7,230万ドルから増加しました。また、フリーキャッシュフローも5,640万ドルのプラスを確保しています。
売上高と調整後営業利益は拡大し、現金収支もプラスとなっていますが、会計上の利益では依然として赤字が続いています。
また、同四半期の売上総利益率は前年同期の74.9%から71.8%に低下しました。売上総利益率とは、売上高からサービスの提供などに直接かかる費用を差し引いた利益の割合です。
同社は売上規模を大きく拡大しているものの、売上高に対するサービス提供費用の割合も上昇しているため、今後の利益成長には収益性の改善が必要です。
セキュリティとAIの両方に投資できる高成長銘柄
クラウドフレアの投資対象としての魅力は、サイバーセキュリティに加え、WebサービスやAI関連の需要拡大からも恩恵を受けられることです。
2026年4~6月期は売上高が36%増加し、将来の売上につながる契約残高も大きく伸びました。既存のネットワーク基盤を活用して複数のサービスを提供できるため、企業が利用するサービスを増やすことで、今後も売上を拡大する余地があります。
また、AIアプリケーションの開発・運用を支援する事業も展開しており、企業のAI導入が進めば、セキュリティ以外の分野でも成長を期待できます。
ただし、現時点では会計上の営業赤字が続いており、利益率も十分に改善しているとはいえません。複数の成長分野に事業を展開していることは魅力ですが、それぞれのサービスを拡大するための開発費用や設備投資も必要になります。
クラウドフレアは、現在の利益水準よりも高い売上成長率を重視し、サイバーセキュリティとAIの両方の成長を狙いたい投資家に向いた銘柄です。 今後、売上成長を維持しながら利益率を高められれば、事業規模の拡大と収益性の改善の両面から企業価値の向上を期待できます。
チェック・ポイント・ソフトウェア・テクノロジーズ(CHKP)
チェック・ポイント・ソフトウェア・テクノロジーズは、企業のネットワークやクラウド、従業員の端末などをサイバー攻撃から守る製品・サービスを提供するイスラエルのセキュリティ企業です。
長年にわたってファイアウォールなどのネットワーク保護製品を展開しており、現在はクラウドセキュリティや端末保護などにも事業を広げています。
同社の強みは、長年の顧客基盤を活用して継続的なサービス収入を得られることです。
企業がセキュリティ製品を導入した後も、新しい攻撃への対策や製品の更新が必要になるため、保守・セキュリティサービスなどの契約が継続します。
また、既存のネットワーク保護製品を利用する顧客に対して、クラウドや端末保護などの関連サービスを追加販売する機会もあります。
売上成長率は1%も、営業利益率27%を確保
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 6億7,400万ドル(前年同期比1%増) |
| セキュリティサービスの継続契約売上高 | 3億3,300万ドル(前年同期比12%増) |
| 製品・ライセンス売上高 | 約1億1,340万ドル(前年同期比約14%減) |
| 営業利益 | 1億8,500万ドル |
| 営業利益率 | 27% |
| 営業活動によるキャッシュフロー | 1億7,000万ドル |
売上高は前年同期比1%増と、ほぼ横ばいでした。
セキュリティサービスの継続契約売上高は12%増加しましたが、製品・ライセンス売上高は約14%減少しており、継続契約事業の成長を既存製品の減収が打ち消しています。
利益面では営業利益率27%と高い水準を確保したものの、営業利益は前年同期の約2億400万ドルから1億8,500万ドルへ減少しました。
なお、純利益も前年同期から減少していますが、1株当たり利益は1.84ドルから1.87ドルへ増加しました。これは自社株買いなどによる発行済み株式数の減少が影響しており、企業全体の利益が増加したわけではありません。
高い収益性を持つ一方、利益成長の回復が課題
チェック・ポイント・ソフトウェア・テクノロジーズの投資対象としての魅力は、長年の顧客基盤と継続契約によって、すでに高い利益率を確保していることです。
ただし、足元では製品販売の減少によって企業全体の売上高が伸び悩み、営業利益も減少しています。そのため、収益性が高いことと、今後も利益が増え続けることは区別する必要があります。
今後、継続契約事業の成長が製品販売の減少を上回るようになれば、企業全体の売上成長率と利益成長率が改善する可能性があります。
同社は、高い売上成長率を期待する銘柄ではなく、既存の収益基盤や利益率の高さを重視する投資家に向いた銘柄です。 今後は継続契約事業の成長によって、企業全体の利益が再び増加に転じるかが重要になります。
本命以外にもある米国サイバーセキュリティ関連の注目銘柄
サイバーセキュリティ関連銘柄には、パロアルトネットワークスやクラウドストライクなどの代表企業以外にも、特定のセキュリティ分野で事業を展開する企業が数多くあります。
こうした企業の中には、すでに高い利益率を確保している企業や、業績改善によって企業価値が高まる可能性がある企業も含まれます。また、時価総額が比較的小さい企業では、新製品の普及や収益性の改善が企業全体の成長率に大きく影響する場合があります。
ここでは、専門分野ごとに関連企業を紹介し、それぞれの事業内容や成長の仕組み、投資対象としての魅力を解説します。
脆弱性の発見・攻撃リスクの管理を手がける企業
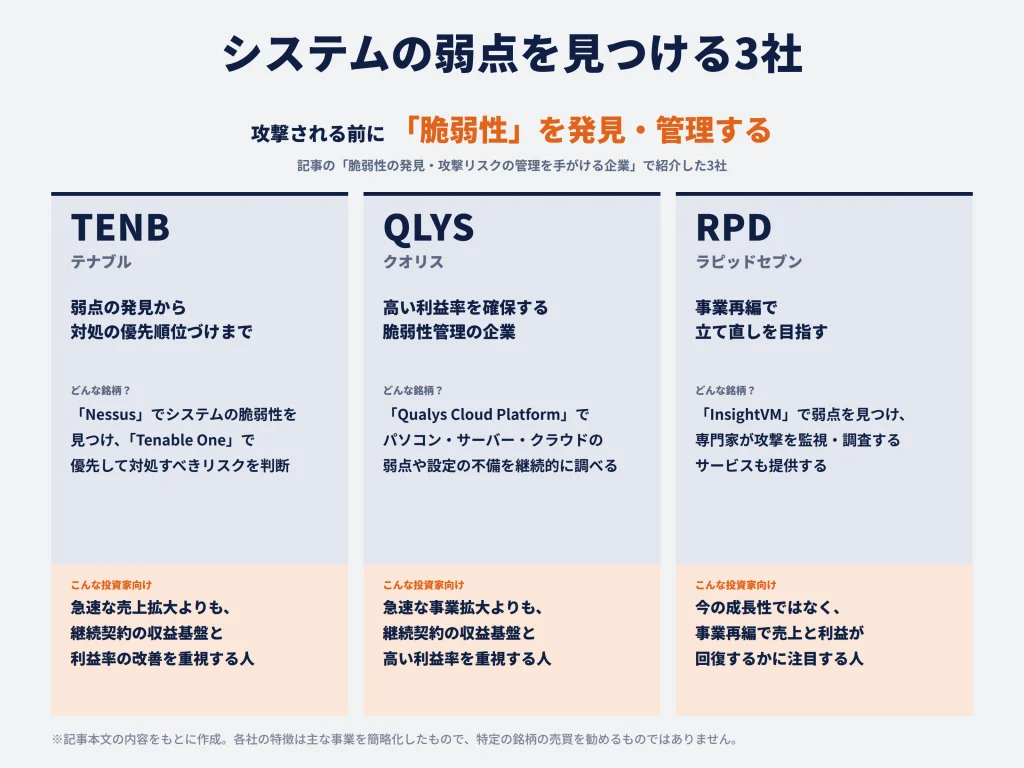
サイバーセキュリティには、不正アクセスを防ぐだけでなく、企業のシステムに存在する弱点を発見し、攻撃される前に対処する分野もあります。
こうした弱点は「脆弱性」と呼ばれ、ソフトウェアの不具合や設定のミスなどによって生じます。脆弱性が放置されると、攻撃者がその弱点を利用して企業のシステムに侵入するおそれがあります。
この分野では、テナブル、クオリス、ラピッドセブンなどが関連銘柄として挙げられます。
テナブル(TENB)
テナブルは、企業のパソコンやサーバー、クラウドなどに存在するセキュリティ上の弱点を発見し、サイバー攻撃を受けるリスクを減らすためのサービスを提供する企業です。
代表的な製品の「Nessus」は、企業のシステムを調査し、攻撃者に悪用される可能性がある脆弱性を発見するツールです。また、同社は「Tenable One」というサービスを通じて、複数のシステムに存在するリスクをまとめて把握し、優先的に対処すべき問題を判断できるようにしています。
同社の主な強みは次の3つです。
- 脆弱性の発見・管理: 企業のシステムを継続的に調査し、サイバー攻撃につながる弱点を発見する。
- リスクの優先順位付け: 発見した弱点の中から、実際に攻撃される危険性が高いものを特定し、効率的な対策を支援する。
- クラウドやAI関連システムにも対応: 従来のパソコンやサーバーに加え、クラウド、AI、産業設備など幅広いシステムのリスクを管理できる。
企業のIT環境が複雑になるほど、リスク管理の需要が増える
企業が利用するシステムには、さまざまな脆弱性が存在します。しかし、すべての脆弱性が同じように危険というわけではありません。外部から攻撃されやすいシステムの弱点と、外部から接続できないシステムの弱点では、実際の被害につながる可能性が異なります。
また、大企業では数万台以上の端末やサーバーを管理する場合もあり、発見した弱点をすべて同時に修正することは困難です。そのため、どの脆弱性が危険で、どこから対処すべきなのかを判断する仕組みが必要になります。
テナブルは、こうした課題を解決するサービスを提供しています。
主力のTenable Oneでは、企業のネットワークやクラウド、ID管理などに存在するリスクをまとめて把握し、攻撃につながりやすい弱点を優先的に特定できます。企業は限られたセキュリティ予算や人員を、危険性の高い問題から振り向けられるようになります。
さらに、AIの普及によって新しいリスク管理の需要も生まれています。企業がAIサービスやAIエージェントを導入すると、管理すべきシステムやアクセス権限が増え、従来とは異なる弱点が生じる場合があります。
テナブルは2026年に、企業が利用するAIシステムのリスクを把握・管理する機能を拡充しました。企業のIT環境が複雑になるほど、単に脆弱性を発見するだけでなく、リスクをまとめて管理するサービスの価値が高まります。
売上高は8.6%増加し、営業黒字に転換
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 2億6,851万ドル(前年同期比8.6%増) |
| 営業損益 | 1,237万ドルの黒字(前年同期は745万ドルの赤字) |
| 営業利益率 | 4.6%(前年同期は−3.0%) |
| 純損益 | 381万ドルの黒字(前年同期は1,471万ドルの赤字) |
| フリーキャッシュフロー | 約3,917万ドルのプラス |
売上高は前年同期比8.6%増加しました。20%を超える成長率を維持しているサイバーセキュリティ企業もある中で、テナブルの売上成長率は比較的緩やかです。
一方、収益性は改善しています。
2025年4~6月期は約745万ドルの営業赤字でしたが、2026年4~6月期には約1,237万ドルの営業黒字へ転換しました。営業利益率も−3.0%から4.6%へ改善しています。
売上高の増加に加え、営業費用が前年同期から減少したことが、黒字化につながりました。
また、フリーキャッシュフローは約3,917万ドルのプラスとなり、事業活動によって現金を生み出す力も確保しています。
継続的な契約による収入が売上高の約95%を占めており、契約型のサービスが同社の収益基盤を支えています。さらに、2026年4~6月期にはTenable Oneなどの企業向けプラットフォームで381社の新規顧客を獲得しました。
売上高の伸びは比較的緩やかですが、継続契約を中心とする収益基盤があり、営業赤字から黒字への転換を実現している企業です。
利益成長による企業価値の拡大を期待できる銘柄
テナブルの投資対象としての魅力は、企業のサイバー攻撃対策に欠かせない脆弱性管理を事業基盤としながら、収益性の改善が進んでいることです。
2026年4~6月期には売上高が8.6%増加し、営業損益は黒字に転換しました。今後も継続契約を積み上げながら営業費用の増加を抑えられれば、売上高の伸びを上回る利益成長を実現する余地があります。
また、Tenable OneによってクラウドやAIなどのリスク管理にも対応しているため、既存顧客が利用するサービスを増やすことも成長機会になります。ただし、新しい機能の提供がすぐに大幅な売上成長につながるとは限らず、足元の成長率も高成長企業ほどではありません。
テナブルは、急速な売上拡大よりも、継続契約による収益基盤と利益率の改善を重視する投資家に向いた銘柄です。 すでに営業黒字へ転換しているため、今後の契約拡大が利益成長につながれば、企業価値の向上を期待できます。
クオリス(QLYS)
クオリスは、企業のパソコンやサーバー、クラウドなどに存在するセキュリティ上の弱点を発見・管理する米国企業です。
主力の「Qualys Cloud Platform」は、企業のシステムを継続的に調査し、脆弱性やセキュリティ設定の不備などを発見するサービスです。
同社の強みは、脆弱性の発見だけでなく、危険性の評価や修正作業の支援まで提供できることです。
大企業では数千件以上の脆弱性が見つかる場合もあり、すべてを同時に修正することは困難です。そのため、実際に攻撃される危険性が高い問題を優先して対処する必要があります。
クオリスは「Enterprise TruRisk Management」や「TruRisk Eliminate」などを通じて、こうしたリスクの評価や修正作業を支援しています。
企業が利用するシステムが増えるほど管理すべき脆弱性も増加するため、継続的なサービス需要が期待できます。また、既存顧客に関連機能を追加販売することで、顧客当たりの契約額を拡大できることも成長機会です。
売上高は11%増、営業利益率は34%に改善
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 1億8,220万ドル(前年同期比11%増) |
| 営業利益 | 6,190万ドル(前年同期比20%増) |
| 営業利益率 | 34%(前年同期は31%) |
| 純利益 | 5,240万ドル(前年同期比11%増) |
| 営業活動によるキャッシュフロー | 5,960万ドル(前年同期比77%増) |
売上高は前年同期比11%増加しました。一方、営業利益は20%増加し、営業利益率も前年同期の31%から34%へ改善しています。
売上高の成長率は比較的緩やかですが、それを上回るペースで利益が拡大しており、すでに高い収益性を確保していることが特徴です。
また、2026年12月期の売上高予想は7億3,200万~7億3,800万ドルで、前年比9~10%の増収を見込んでいます。通期でも売上拡大が続く見通しですが、20%を超える成長率を維持する新興企業ほどの高成長は期待されていません。
安定した増収と高い利益率を重視する投資家の候補
クオリスの投資対象としての魅力は、脆弱性管理という継続的な需要を収益基盤にしながら、高い利益率を確保していることです。
同社はすでに営業利益率34%を確保しているため、今後も売上高を増やしながら費用の増加を抑えられれば、安定した利益成長が期待できます。
一方、売上成長率は比較的低く、成長の加速を期待して株価が高く評価されている場合には、十分な投資リターンを得られない可能性があります。
クオリスは、急速な事業拡大よりも、継続契約による収益基盤と高い利益率を重視する投資家に向いた銘柄です。 今後は、追加サービスの販売によって売上成長率を高められるかが、利益成長を加速させる要因となります。
ラピッドセブン(RPD)
ラピッドセブンは、企業のシステムに存在する脆弱性の発見や、サイバー攻撃の検知・対応を支援する米国のセキュリティ企業です。
主力製品の「InsightVM」は、企業のパソコンやサーバーなどを調査し、攻撃者に悪用される可能性がある弱点を発見・管理するサービスです。
また、セキュリティの専門家が企業に代わって攻撃を監視・調査する「マネージド検知・対応サービス」も展開しています。
同社の特徴は、脆弱性を発見する製品だけでなく、サイバー攻撃への対応を支援するサービスも提供していることです。
企業がセキュリティ製品を導入しても、発見された警告の調査や対応には専門的な知識が必要です。しかし、十分なセキュリティ人材を確保できない企業もあります。
ラピッドセブンは、専門家による監視・調査やAIを活用した分析機能を提供することで、こうした企業のセキュリティ業務を支援しています。
売上高・契約収入は減少する一方、営業黒字を確保
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 2億1,088万ドル(前年同期比1.5%減) |
| 年間経常収益 | 8億2,400万ドル(前年同期比2.0%減) |
| 営業利益 | 約300万ドル |
| 純利益 | 約607万ドル |
| フリーキャッシュフロー | 約3,190万ドルのプラス |
売上高は前年同期比1.5%減少し、年間経常収益も2.0%減少しました。年間経常収益とは、継続契約による収入を1年分の規模に換算した指標です。
サイバーセキュリティ市場が拡大する中でも同社の契約収入は減少しており、現時点では事業の成長力が弱まっています。
一方、営業利益は約300万ドルの黒字となり、フリーキャッシュフローもプラスを確保しました。
同社は2026年に事業再編を開始し、従業員の約12%を対象とする人員削減を進めています。費用を抑えながら、競争力を発揮できる主力製品に経営資源を集中させる方針です。
ただし、2026年12月期の売上高は前年比2~3%の減収を見込んでおり、会社側も通期での業績回復は予想していません。
事業再編による業績回復を狙う銘柄
ラピッドセブンの投資対象としての魅力は、既存のセキュリティ製品や顧客基盤を持ちながら、事業再編によって収益性の改善を進めていることです。
ただし、費用削減には限界があります。中長期的に利益を伸ばすには、減少している契約収入を再び増加させることが必要です。
また、人員削減や事業の縮小によって顧客対応や製品開発に影響が出れば、売上の回復がさらに難しくなる可能性もあります。
ラピッドセブンは、現在の成長性を評価して買う銘柄ではなく、事業再編によって売上高と利益の回復を実現できるかに注目する銘柄です。
今後、年間経常収益が増加に転じ、営業黒字も維持できるようになれば、業績改善に対する市場の評価が高まる可能性があります。
Webサイト・通信ネットワークを守る企業
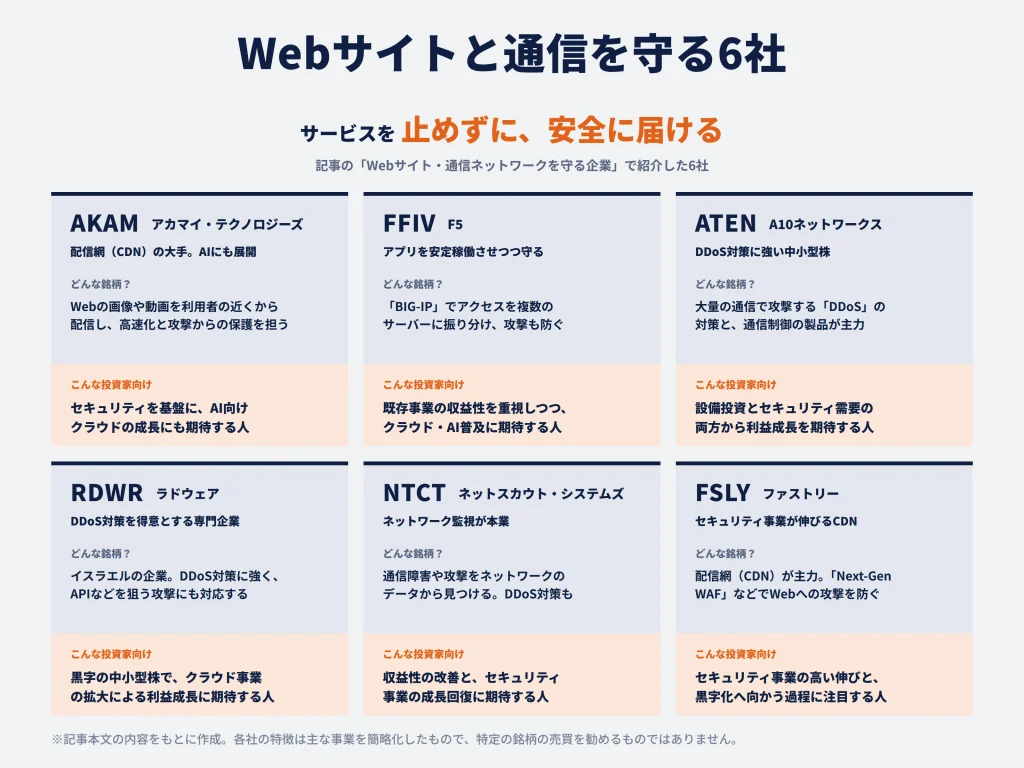
サイバーセキュリティ関連銘柄には、企業のWebサイトやインターネットサービスを攻撃から守り、安定した通信環境を提供する企業もあります。
Webサイトやネットワークが攻撃を受けると、サービスの停止や顧客情報の流出など、企業の事業活動に大きな影響が生じます。特に、ECサイトや金融サービス、クラウドサービスなどを運営する企業では、システムの安全性だけでなく、安定して利用できることも重要です。
この分野では、アカマイ・テクノロジーズやF5、A10ネットワークスなどが関連銘柄として挙げられます。
アカマイ・テクノロジーズ(AKAM)
アカマイ・テクノロジーズは、Webサイトやインターネットサービスを高速かつ安定的に利用できるようにするとともに、サイバー攻撃から保護する技術を提供する米国企業です。
世界各地に配置したサーバーを利用し、Webサイトの画像や動画などを利用者に近い場所から配信する「CDN(コンテンツ配信ネットワーク)」の大手企業として知られています。
現在はWebサイトの高速配信に加え、サイバーセキュリティやクラウドインフラにも事業を拡大しています。
同社の主な強みは次の3つです。
- 世界規模のネットワーク基盤: 世界各地のサーバーを活用し、Webサイトの高速配信とサイバー攻撃への対策を提供する。
- 幅広いセキュリティ製品: Webサイトへの不正アクセスや大量通信による攻撃、企業ネットワーク内での不正な通信などに対応する。
- クラウド・AI関連事業への展開: 企業向けのクラウドインフラを提供しており、AI関連の計算処理需要も新たな成長機会となっている。
既存のネットワーク基盤を活用してセキュリティ事業を拡大
アカマイ・テクノロジーズの強みは、長年にわたって構築してきた世界規模のネットワーク基盤を、セキュリティ事業にも活用できることです。
例えば、企業のWebサイトが大量の通信を送りつけられる「DDoS攻撃」を受けた場合、サーバーに過剰な負荷がかかり、利用者がサービスにアクセスできなくなるおそれがあります。
アカマイ・テクノロジーズは、世界各地のネットワークを通じて通信を分散し、不正なアクセスを遮断することで、こうした攻撃による被害を軽減します。
また、Webサイトの保護だけでなく、企業ネットワークの内部で攻撃が広がるのを防ぐセキュリティ製品なども展開しています。企業がセキュリティ対策を強化するほど、既存顧客への追加販売によって売上を拡大する機会が生まれます。
さらに、同社はクラウドインフラ事業にも力を入れています。クラウドインフラとは、企業が自社でサーバーを所有しなくても、インターネット経由で計算処理やデータ保存に必要な設備を利用できるサービスです。
AIの開発や運用が広がると、大量の計算処理を行うためのサーバー需要も増加します。同社は、こうした需要に対応するクラウドサービスを提供しており、2026年にはAI関連の計算処理に向けた大型契約も獲得しました。
既存のWeb配信事業を基盤に、セキュリティとクラウドインフラという成長分野へ事業を広げられることが、アカマイ・テクノロジーズの魅力です。
セキュリティ事業は10%増収、クラウドインフラ事業は39%成長
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 約11億ドル(前年同期比5%増) |
| セキュリティ事業の売上高 | 6億400万ドル(前年同期比10%増) |
| Web配信・その他クラウドアプリケーション事業の売上高 | 3億9,600万ドル(前年同期比6%減) |
| クラウドインフラ事業の売上高 | 9,900万ドル(前年同期比39%増) |
| 営業利益 | 約8,030万ドル(前年同期比47%減) |
| 営業利益率 | 7%(前年同期は15%) |
売上高は前年同期比5%増加しました。企業全体の成長率は比較的緩やかですが、事業別に見ると大きな違いがあります。
セキュリティ事業の売上高は前年同期比10%増加し、6億400万ドルとなりました。企業全体の売上高の約55%を占めており、現在ではセキュリティ事業が同社の最大の収益源となっています。
また、クラウドインフラ事業の売上高は39%増加しました。同事業の売上規模はまだ全体の約9%ですが、ほかの事業より高い成長率を維持しています。
2026年前半には、クラウドインフラ事業で総額28億ドルを超える複数年契約を獲得しました。これには、ロボット開発向けの計算処理に関する4年間で6億ドル超の契約も含まれています。
こうした契約は、今後のクラウドインフラ事業の売上拡大を支える材料です。ただし、契約総額が一度に売上高として計上されるわけではなく、サービスの提供期間に応じて収益に反映されます。
一方、従来の主力事業だったWeb配信・その他クラウドアプリケーション事業の売上高は6%減少しました。セキュリティとクラウドインフラが成長しているものの、既存事業の減収が企業全体の売上成長率を抑えています。
利益面にも課題があります。2026年4~6月期の営業利益は前年同期比47%減少し、営業利益率も15%から7%へ低下しました。
クラウドインフラへの投資などによって費用が増加しており、現時点では成長事業の売上拡大が企業全体の利益成長につながっていません。
セキュリティ事業とクラウドインフラ事業は成長していますが、既存事業の減収と利益率の低下によって、企業全体の業績はまだ大きく伸びる段階には至っていません。
セキュリティとAIインフラの両方に成長機会がある銘柄
アカマイ・テクノロジーズの投資対象としての魅力は、すでに企業全体の売上高の過半を占めるセキュリティ事業に加え、クラウドインフラ事業の成長も期待できることです。
2026年4~6月期は、セキュリティ事業が10%、クラウドインフラ事業が39%成長しました。今後も両事業の売上高が増えれば、減収が続いているWeb配信関連事業の影響を小さくできます。
また、クラウドインフラ事業では大型契約を獲得しており、事業規模を拡大するための需要も確認できます。
一方、クラウドインフラ事業はサーバーなどへの投資が必要であり、事業拡大がすぐに利益の増加につながるとは限りません。実際に、2026年4~6月期は売上高が増加したにもかかわらず、営業利益は47%減少しました。
そのため、現在のアカマイ・テクノロジーズは、高い利益成長を実現している企業というよりも、成長事業への移行を進めている企業といえます。
アカマイ・テクノロジーズは、サイバーセキュリティ事業を収益基盤にしながら、AI向けクラウドインフラの成長にも期待したい投資家に向いた銘柄です。 セキュリティとクラウドインフラの成長が続き、投資負担に対して十分な利益を生み出せるようになれば、企業全体の収益成長率が高まる余地があります。
F5(FFIV)
F5は、企業のWebサイトや業務アプリケーションを安定して稼働させるとともに、サイバー攻撃から保護する製品・サービスを提供する米国企業です。
代表的な製品「BIG-IP」は、利用者からのアクセスを複数のサーバーへ振り分け、特定のサーバーに負荷が集中するのを防ぎます。また、不正アクセスを遮断する「Webアプリケーションファイアウォール」や、システム間で情報をやり取りするAPIを保護するサービスも展開しています。
同社の強みは、アプリケーションの安定稼働とセキュリティ対策を組み合わせて提供できることです。
例えば、ECサイトでは、多数の利用者からのアクセスを安定して処理するだけでなく、不正ログインや大量通信による攻撃を防ぐ必要があります。F5はこうした機能をまとめて提供できるため、顧客は通信管理とセキュリティ対策を一体で運用できます。
また、企業のクラウド利用が進む中で、自社のサーバーと複数のクラウド環境にあるアプリケーションをまとめて管理する製品も展開しています。
AIアプリケーションの普及によってデータ通信やAPIの利用が増えれば、こうした管理・セキュリティ機能の需要拡大も期待できます。
売上高は11%増加し、営業利益率25%を確保
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 8億6,500万ドル(前年同期比11%増) |
| システム製品の売上高 | 2億4,000万ドル(前年同期比32%増) |
| ソフトウェア売上高 | 2億2,300万ドル(前年同期比7%増) |
| サービス売上高 | 4億200万ドル(前年同期比3%増) |
| 営業利益 | 2億1,300万ドル(前年同期比約9%増) |
| 営業利益率 | 24.7%(前年同期は25.2%) |
売上高は前年同期比11%増加しました。特にシステム製品が32%増収となり、ネットワーク機器などへの設備投資需要が業績を支えています。
利益面では、営業利益が約9%増加し、営業利益率も24.7%と高い水準を確保しました。ただし、前年同期の25.2%からはわずかに低下しており、売上高の成長が利益率の改善につながったわけではありません。
また、F5はセキュリティ事業単独の売上高を開示していません。そのため、今回の増収がどの程度セキュリティ需要によるものかは判断できません。
収益基盤を持ちながらセキュリティ需要を取り込める銘柄
F5の投資対象としての魅力は、すでに高い営業利益率を確保しながら、アプリケーションの管理とセキュリティの両方で事業を拡大できることです。
企業がクラウドやAIアプリケーションの利用を増やせば、通信管理とセキュリティ対策を組み合わせた製品の販売機会が広がります。
ただし、企業全体の売上高にはセキュリティ以外のネットワーク関連製品も含まれるため、顧客の設備投資動向が業績に影響します。
F5は、セキュリティ専業企業の高成長よりも、既存事業の収益性を重視しながら、クラウドやAI関連システムの普及による利益成長を期待する投資家に向いた銘柄です。
A10ネットワークス(ATEN)
A10ネットワークスは、企業や通信事業者向けに、ネットワーク通信を効率化する製品とサイバー攻撃対策サービスを提供する米国企業です。
大量の通信を送りつけてWebサイトなどを停止させる「DDoS攻撃」への対策製品や、アクセスを複数のサーバーへ振り分ける通信制御製品を主力としています。
同社の特徴は、ネットワークの処理能力を高める技術と、通信をサイバー攻撃から保護する技術の両方を提供していることです。
通信事業者は多数の利用者にサービスを提供しているため、通信量が増えるとネットワーク設備の増強が必要になります。また、DDoS攻撃によってネットワークが停止すると広範囲に影響が及ぶため、攻撃を検知・遮断する仕組みも重要です。
A10ネットワークスは、こうした需要に対応する「Thunder」シリーズや「A10 Defend」などを展開しています。
AI関連システムの普及によってデータ通信量が増えることも事業機会となります。ただし、通信量の増加によるネットワーク機器の需要と、サイバーセキュリティ製品の需要は区別して考える必要があります。
製品売上高は25%増も、営業利益は減少
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 約8,014万ドル(前年同期比15.5%増) |
| 製品売上高 | 約4,902万ドル(前年同期比25.1%増) |
| サービス売上高 | 約3,111万ドル(前年同期比3.0%増) |
| 営業利益 | 約902万ドル(前年同期比約12%減) |
| 営業利益率 | 約11.3%(前年同期は約14.9%) |
売上高は前年同期比15.5%増加しました。製品売上高が25.1%増加した一方、サービス売上高は3.0%増にとどまっており、今回の増収は主にネットワーク関連製品の販売拡大によるものです。
一方、研究開発費や一般管理費などの増加によって営業利益は約12%減少し、営業利益率も低下しました。売上高は増えていますが、現時点では利益成長につながっていません。
ただし、すでに営業黒字を確保しており、2026年6月末時点では現金・現金同等物・有価証券を合計約3億5,730万ドル保有しています。
ネットワーク設備投資の拡大と利益率改善を狙う銘柄
A10ネットワークスは、通信事業者や大企業のネットワーク設備投資に加え、DDoS攻撃対策の需要拡大からも恩恵を受ける企業です。
すでに黒字を確保しているため、今後の投資魅力は、製品売上高の成長を維持しながら営業費用の増加を抑え、利益率を改善できるかどうかにあります。
ただし、製品売上高は顧客の設備投資や機器更新の時期によって変動しやすく、セキュリティ専業企業とは異なる業績変動リスクがあります。
同社は、AI関連を含むネットワーク設備投資とセキュリティ需要の両方を取り込みながら、利益成長を期待する投資家に向いた中小型銘柄です。
ラドウェア(RDWR)
ラドウェアは、企業のWebサイトや業務システムをサイバー攻撃から保護するイスラエルのセキュリティ企業です。
特にDDoS攻撃への対策に強みを持っており、Webアプリケーションへの不正アクセスや、システム間の通信に利用するAPIを狙った攻撃などにも対応しています。
同社の特徴は、従来のセキュリティ機器に加え、クラウド経由で利用できるセキュリティサービスを拡大していることです。
企業が自社でセキュリティ機器を運用する場合、機器の管理や攻撃手法に応じた設定変更などが必要になります。一方、クラウド型サービスでは、こうした運用の一部をサービス提供企業に任せられるため、企業の管理負担を軽減できます。
ラドウェアにとっても、機器販売だけでなく継続契約による収入を増やせることがメリットです。クラウド型サービスの契約が積み上がれば、機器の販売時期による売上変動を抑えやすくなります。
クラウド契約は22%拡大も、営業利益は減少
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 8,228万ドル(前年同期比11%増) |
| クラウド事業の年間経常収益 | 1億300万ドル(前年同期比22%増) |
| 営業利益 | 約247万ドル(前年同期は約511万ドル) |
| 営業利益率 | 約3.0%(前年同期は約6.9%) |
| 継続事業の営業活動によるキャッシュフロー | 1,300万ドル |
売上高は前年同期比11%増加し、四半期として過去最高を記録しました。特にクラウド事業の年間経常収益は22%増加しています。
年間経常収益とは、継続契約の規模を1年分の収入に換算した指標です。クラウド事業の契約規模が企業全体の売上高を上回るペースで拡大していることは、今後の継続収入を支える材料となります。
ただし、研究開発費や販売管理費などの増加によって、営業利益は前年同期の約511万ドルから約247万ドルへ減少しました。クラウド型サービスは成長していますが、その拡大が企業全体の利益成長にはまだ結びついていません。
クラウド事業の成長を利益拡大につなげられるかが重要
ラドウェアの投資対象としての魅力は、DDoS攻撃対策などの専門分野で事業を展開しながら、クラウド型サービスによる継続収入を拡大していることです。
今後、クラウド型サービスの売上比率が高まり、費用の増加を抑えられれば、利益率の改善が期待できます。
ただし、DDoS攻撃対策やWebアプリケーションの保護には大手セキュリティ企業も参入しており、競争によって製品価格や利益率が圧迫される可能性があります。
ラドウェアは、すでに営業黒字を確保している中小型企業として、クラウドセキュリティ事業の拡大が利益成長につながることを期待する銘柄です。
ネットスカウト・システムズ(NTCT)
ネットスカウト・システムズは、企業や通信事業者のネットワークを監視し、通信障害やサイバー攻撃を発見する製品・サービスを提供する米国企業です。
主力事業は、ネットワークを流れるデータを分析し、通信速度の低下やシステム障害の原因を特定するサービスです。また、「Arbor」ブランドを通じて、DDoS攻撃からネットワークを保護するセキュリティ製品も展開しています。
同社の強みは、通信ネットワークの監視・分析技術を、障害対策とサイバーセキュリティの両方に活用できることです。
例えば、通信事業者のネットワークで障害が発生した場合、機器の故障なのか、通信量の急増なのか、サイバー攻撃なのかを特定する必要があります。同社は通信データを詳しく分析することで、こうした原因の調査を支援しています。
セキュリティ分野では、DDoS攻撃への対策が主要な事業となっています。2026年5月にはデジサートのDDoS攻撃対策事業の資産を取得し、クラウド型サービスの強化を進めています。
売上高は13%増も、セキュリティ事業はほぼ横ばい
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 2億1,042万ドル(前年同期比12.7%増) |
| ネットワーク監視・安定稼働支援事業の売上高 | 約1億4,100万ドル(前年同期比19.7%増) |
| サイバーセキュリティ事業の売上高 | 約6,940万ドル(前年同期比0.6%増) |
| 営業利益 | 約1,448万ドル(前年同期は約656万ドルの赤字) |
| 営業利益率 | 6.9%(前年同期は−3.5%) |
売上高は前年同期比12.7%増加し、営業損益も黒字へ転換しました。ただし、増収を主に支えたのはネットワーク監視・安定稼働支援事業です。
同事業は前年同期比19.7%増加した一方、サイバーセキュリティ事業は0.6%増にとどまりました。企業全体の業績は改善していますが、セキュリティ事業が高成長を実現しているわけではありません。
また、ネットワーク監視事業の増収には、政府関連の受注が貢献しました。一部には想定より早く獲得した受注も含まれるため、今回の高い成長率が継続するとは限りません。
実際に、2027年3月期の会社予想は、売上高8億8,500万~9億1,500万ドルです。中央値では前期比約4.7%増となり、通期では比較的緩やかな成長を見込んでいます。
業績改善とセキュリティ事業の成長回復を期待する銘柄
ネットスカウト・システムズの投資対象としての魅力は、既存のネットワーク監視事業で収益を確保しながら、クラウド型のDDoS攻撃対策サービスを拡大できることです。
2026年4~6月期には営業黒字への転換を実現しており、事業の収益性は改善しています。今後、セキュリティ事業の成長率も高まれば、企業全体の売上と利益をさらに拡大できる可能性があります。
ただし、現時点ではセキュリティ事業の成長が停滞しており、通信事業者の設備投資や政府関連の受注によって業績が変動する可能性もあります。
同社は、サイバーセキュリティ市場の高成長を直接狙う銘柄というよりも、既存事業の収益性改善とセキュリティ事業の成長回復を期待する投資家に向いた銘柄です。
ファストリー(FSLY)
ファストリーは、Webサイトやアプリケーションの表示を高速化するとともに、サイバー攻撃から保護するサービスを提供する米国企業です。
世界各地のサーバーを利用してWebサイトのデータを効率的に配信する「CDN(コンテンツ配信ネットワーク)」を主力事業としています。また、「Next-Gen WAF」などの製品を通じて、Webサイトへの不正アクセスやDDoS攻撃などを防ぐセキュリティサービスも提供しています。
同社の強みは、Web配信サービスの既存顧客に対して、セキュリティ製品を追加販売できることです。
例えば、ECサイトを運営する企業にとって、ページの表示速度を高めることと、不正アクセスによる情報漏えいやサービス停止を防ぐことは、どちらも重要です。
ファストリーは両方のサービスを提供しているため、Web配信サービスを利用する顧客にセキュリティ機能を追加導入してもらうことで、顧客当たりの契約額を増やせます。
また、AI関連の自動プログラムによるアクセスを識別・制御する機能も提供しており、AIの普及によって生じる新しいネットワーク管理需要にも対応しています。
セキュリティ事業は43%成長、営業赤字も縮小
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 1億8,332万ドル(前年同期比23%増) |
| ネットワークサービス事業の売上高 | 1億3,390万ドル(前年同期比17%増) |
| セキュリティ事業の売上高 | 4,170万ドル(前年同期比43%増) |
| 売上総利益率 | 63.3%(前年同期は54.5%) |
| 営業損益 | 約1,443万ドルの赤字(前年同期は約3,694万ドルの赤字) |
| フリーキャッシュフロー | 約360万ドルのプラス |
売上高は前年同期比23%増加しました。特にセキュリティ事業は43%増収となり、企業全体の成長率を押し上げています。ただし、セキュリティ事業の売上高は全体の約23%であり、依然としてネットワークサービス事業が主な収益源です。
収益性にも改善が見られます。売上総利益率は前年同期の54.5%から63.3%へ上昇し、営業赤字も約3,694万ドルから約1,443万ドルへ縮小しました。
売上総利益率とは、売上高からサービスの提供に直接かかる費用を差し引いた利益の割合です。この数値が改善していることは、サービスを提供するための費用に対して、効率よく収益を得られるようになっていることを示します。
ただし、会計上の営業損益はまだ赤字です。また、売上高の37%を上位10社の顧客が占めているため、大口顧客の契約変更が業績に与える影響にも注意が必要です。
セキュリティ事業の拡大と黒字化を期待する銘柄
ファストリーは、セキュリティ事業の高い成長率に加え、企業全体の収益性が改善している点が魅力です。
今後もセキュリティ製品の追加販売が進めば、顧客当たりの契約額を増やすとともに、企業全体に占めるセキュリティ事業の比率を高められます。また、売上総利益率の改善が続けば、売上高の増加を営業利益の拡大につなげやすくなります。
一方、現在は営業赤字が続いており、大口顧客への依存度も高いため、業績の変動リスクは小さくありません。
ファストリーは、セキュリティ事業の高成長と、営業赤字の縮小から黒字化へ向かう過程に投資機会を見いだす銘柄です。 黒字化が実現すれば、売上成長だけでなく利益面からも企業価値を評価できるようになります。
データ保護・認証・ソフトウェアの安全性を手がける企業
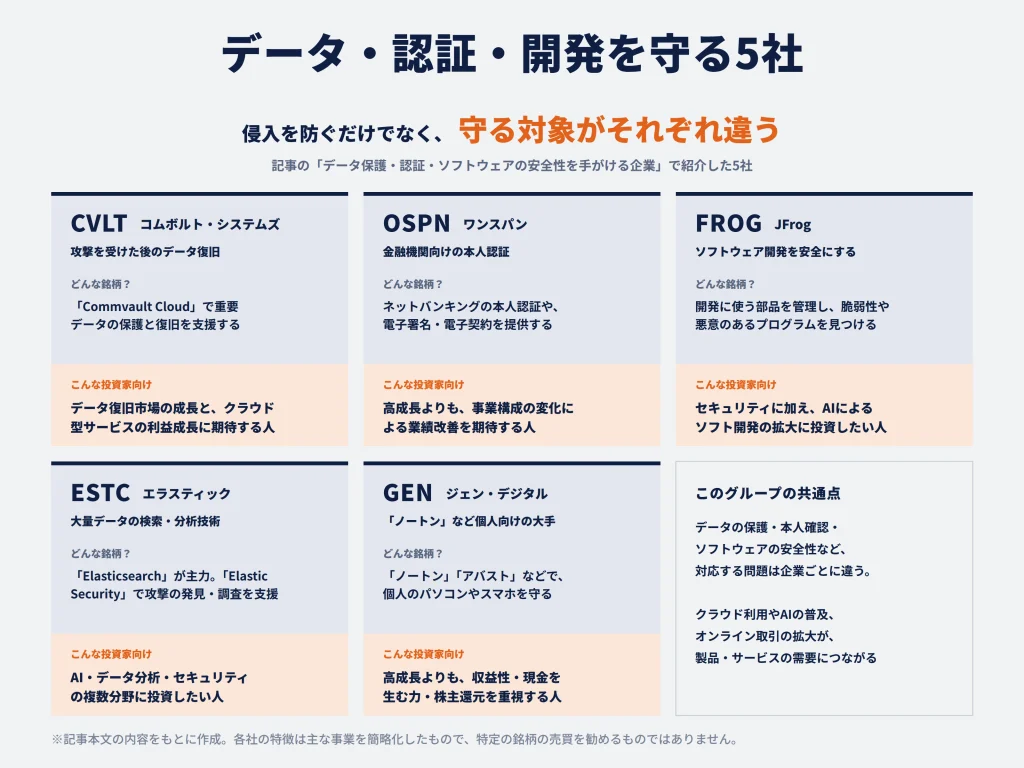
サイバーセキュリティ関連銘柄には、不正アクセスを防ぐだけでなく、企業の重要データを保護したり、オンライン取引の本人確認を行ったり、ソフトウェアの開発段階で危険なプログラムを発見したりする企業もあります。
こうした分野では、コムボルト・システムズ、ワンスパン、JFrog、エラスティック、ジェン・デジタルなどが関連銘柄として挙げられます。
それぞれが対応するセキュリティ上の問題は異なりますが、企業のクラウド利用やAIの普及、オンライン取引の拡大などが、製品・サービスの需要につながります。
コムボルト・システムズ(CVLT)
コムボルト・システムズは、企業の重要データを保護し、サイバー攻撃やシステム障害が発生した際の復旧を支援する米国企業です。
主力の「Commvault Cloud」では、データのバックアップだけでなく、攻撃によって破壊されたデータやクラウド上の業務システムを復旧するためのサービスを提供しています。
同社の強みは、サイバー攻撃を防ぐ対策ではなく、被害を受けた後の復旧に重点を置いていることです。
例えば、企業がランサムウェアによる攻撃を受けると、重要なデータが暗号化され、業務を継続できなくなる場合があります。こうした被害に備えてバックアップを保存していても、業務システムの設定などが破壊されていれば、データを戻すだけでは事業を再開できません。
コムボルト・システムズは、データに加えてクラウド上のシステム構成なども復旧するサービスを提供しています。企業にとっては業務停止時間を短縮できるため、サイバー攻撃による被害が深刻化するほど、こうした復旧サービスの必要性が高まります。
また、企業のクラウド利用が拡大すると、保護・復旧すべきデータやシステムも増加します。同社はクラウド型サービスを展開しており、既存顧客のクラウド移行に合わせて契約を拡大できることも強みです。
クラウド型サービスは39%増収
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 3億1,413万ドル(前年同期比11%増) |
| クラウド型サービスの売上高 | 1億ドル超(前年同期比39%増) |
| サブスクリプションの年間経常収益 | 10億5,400万ドル(前年同期比22%増) |
| 営業利益 | 約2,600万ドル |
| フリーキャッシュフロー | 約5,100万ドル(前年同期比71%増) |
売上高は前年同期比11%増加しました。特にクラウド型サービスの売上高は39%増加しており、企業のクラウド利用拡大が成長につながっています。
また、サブスクリプションの年間経常収益は22%増加しました。年間経常収益とは、継続契約による収入を1年分の規模に換算した指標です。契約規模が拡大していることは、今後の売上成長を支える材料となります。
利益面では、約2,600万ドルの営業利益を確保しました。フリーキャッシュフローも約5,100万ドルのプラスとなっており、すでに利益と現金を生み出せる事業基盤を持っています。
データ復旧需要の拡大とクラウド事業の成長を狙える銘柄
コムボルト・システムズの投資対象としての魅力は、サイバー攻撃からの復旧という継続的な需要を取り込みながら、クラウド型サービスを高い成長率で拡大していることです。
企業のクラウド移行が進むほど、保護・復旧すべきデータやシステムが増えるため、同社のサービス需要も拡大すると考えられます。また、すでに営業黒字を確保しており、今後も継続契約を増やしながら費用の増加を抑えられれば、利益成長も期待できます。
ただし、データ保護・復旧市場には競合企業も存在し、クラウド型サービスの拡大には開発費用などが必要です。
同社は、データ復旧市場の成長に加え、クラウド型サービスの拡大による利益成長を期待する投資家に向いた銘柄です。
ワンスパン(OSPN)
ワンスパンは、インターネットバンキングなどの本人認証や、電子署名・電子契約を支援する米国企業です。
主に金融機関向けのセキュリティ製品を提供しており、不正ログインや第三者による送金などを防ぐ技術に強みを持っています。また、契約相手の本人確認から電子署名までをオンラインで行えるサービスも展開しています。
同社の事業は、大きく次の2つに分かれます。
- サイバーセキュリティ事業: 金融取引などで利用する本人認証や不正アクセス対策を提供する。
- デジタル契約事業: 電子署名や本人確認を組み合わせ、安全なオンライン契約を支援する。
金融サービスのオンライン化が進むほど、不正ログインや不正送金を防ぐ仕組みの重要性は高まります。また、企業が紙の契約書から電子契約へ移行することで、デジタル契約事業にも成長機会が生まれます。
同社は認証用の専用機器も販売していますが、近年はソフトウェアやクラウド型サービスなど、継続的に収入を得られる事業への移行を進めています。
電子契約事業は25%成長する一方、セキュリティ事業は減収
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 6,047万ドル(前年同期比1%増) |
| サイバーセキュリティ事業の売上高 | 4,093万ドル(前年同期比7%減) |
| デジタル契約事業の売上高 | 1,954万ドル(前年同期比25%増) |
| サブスクリプション売上高 | 4,671万ドル(前年同期比11%増) |
| 営業利益 | 874万ドル(前年同期比17%減) |
デジタル契約事業は前年同期比25%増加しましたが、サイバーセキュリティ事業は7%減少しました。認証用の専用機器の売上減少などが影響しており、成長事業の増収だけでは既存事業の減収を十分に補えていません。
また、サブスクリプション売上高は11%増加しましたが、営業利益は17%減少しています。継続課金型サービスへの移行は進んでいるものの、企業全体の利益成長にはまだ結びついていない状況です。
継続課金型サービスへの移行による業績改善を狙う銘柄
ワンスパンは、すでに営業黒字を確保しており、四半期ごとに1株当たり0.13ドルの配当も実施しています。
ただし、足元では企業全体の売上高がほぼ横ばいで、利益も減少しています。そのため、急成長するセキュリティ企業ではなく、電子契約や継続課金型サービスへの移行によって業績改善を目指す企業といえます。
今後、デジタル契約事業の成長がサイバーセキュリティ事業の減収を上回るようになれば、企業全体の売上成長率が高まり、利益も拡大する可能性があります。
同社は、高成長株というよりも、事業構成の変化による業績改善を期待する投資家向けの銘柄です。
JFrog(FROG)
JFrogは、企業が開発するソフトウェアを効率的に管理し、安全に提供するためのサービスを展開するイスラエルの企業です。
主力の「JFrog Artifactory」は、ソフトウェア開発に使用するプログラムや部品を保管・管理するサービスです。また、「JFrog Xray」などを通じて、ソフトウェアに含まれる脆弱性や悪意のあるプログラムを発見するセキュリティ機能も提供しています。
同社の特徴は、ソフトウェア開発の管理基盤を提供し、その既存顧客にセキュリティ製品を追加販売できることです。
企業がソフトウェアを開発する際には、外部で公開されているプログラムなどを利用することがあります。しかし、利用するプログラムに脆弱性や悪意のある処理が含まれていると、完成したソフトウェアにも危険性が生じます。
JFrogは、こうしたプログラムを管理し、安全性を検査するサービスを提供しています。
また、AIを利用したソフトウェア開発が普及すれば、作成・管理するプログラムの量が増える可能性があります。開発するプログラムが増えるほど、管理や安全性の確認に必要な作業も増えるため、同社のサービスの需要拡大につながります。
売上高は29%増、クラウド事業は53%成長
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 1億6,380万ドル(前年同期比29%増) |
| クラウド事業の売上高 | 8,750万ドル(前年同期比53%増) |
| 既存顧客の売上継続率 | 121% |
| 営業損益 | 約1,325万ドルの赤字 |
| フリーキャッシュフロー | 約5,370万ドルのプラス |
売上高は前年同期比29%増加し、クラウド事業は53%成長しました。クラウド事業は売上高全体の過半を占めており、同社の成長を支えています。
また、既存顧客の売上継続率は121%となりました。これは、既存顧客からの売上が、契約解除などによる減少を差し引いても前年より21%増えていることを示しています。新規顧客の獲得だけでなく、既存顧客への追加販売も成長につながっています。
利益面では営業赤字が続いていますが、前年同期の約2,597万ドルから約1,325万ドルへ縮小しました。一方、フリーキャッシュフローは約5,370万ドルのプラスを確保しています。
ソフトウェア開発市場の成長を取り込む関連銘柄
JFrogの投資対象としての魅力は、ソフトウェア開発の管理基盤を持ち、セキュリティやAI関連の機能を追加販売できることです。
2026年4~6月期は高い売上成長率を維持しながら、営業赤字も縮小しました。今後もクラウド事業や既存顧客への追加販売が拡大すれば、利益成長につながる可能性があります。
ただし、同社の主力はソフトウェア開発の管理サービスであり、セキュリティ専業企業ではありません。セキュリティ製品単独の売上高も開示していないため、企業全体の成長率をそのままセキュリティ事業の成長率として評価することはできません。
また、会計上の営業赤字が続いており、株式報酬の負担もあります。
JFrogは、サイバーセキュリティ市場だけでなく、AIによるソフトウェア開発の拡大にも投資したい人に向いた関連銘柄です。 セキュリティ需要への連動性は専業企業より低いものの、複数の成長分野から恩恵を受けられる可能性があります。
エラスティック(ESTC)
エラスティックは、大量のデータを高速で検索・分析する技術を提供する企業です。主力の「Elasticsearch」は、企業が保有する膨大なデータから必要な情報を素早く見つけるための技術で、サイバーセキュリティだけでなく、AIやシステム監視などにも利用されています。
サイバーセキュリティ分野では、「Elastic Security」というサービスを展開しています。企業のパソコンやサーバー、ネットワークなどから情報を集め、不審な動きを分析することで、サイバー攻撃の発見や調査を支援しています。
同社の主な強みは次の3つです。
- 大量データの高速検索・分析: 膨大な通信記録やシステムの動作履歴を分析し、不正アクセスやサイバー攻撃の兆候を発見する。
- AIを活用したセキュリティ対策: 複数の警告を関連付け、攻撃の調査や原因の特定に必要な作業を効率化する。
- 複数の成長市場に対応: セキュリティに加え、AIを活用したデータ検索やシステム監視にも技術を提供している。
データ分析技術をセキュリティとAIの両方に活用できる
企業がサイバー攻撃を受けた場合、不審なアクセスやプログラムの動作など、さまざまな記録が残ることがあります。こうした記録は「ログ」と呼ばれ、攻撃の発見や原因の調査に利用されます。
ただし、大企業では大量のログが発生するため、担当者がすべてを確認することは困難です。また、ネットワークやパソコン、クラウドなどの記録が別々に保存されていると、攻撃の全体像を把握するまでに時間がかかります。
エラスティックは、大量のログをまとめて検索・分析できる技術を提供することで、こうした問題の解決を支援しています。例えば、異なるシステムで発生した不審な動きを関連付ければ、攻撃者がどのように侵入し、どの情報にアクセスしたのかを調査しやすくなります。
さらに、AIを利用してログを分析したり、危険性の高い警告を優先的に抽出したりする機能も提供しています。企業が管理するシステムやデータの量が増えるほど、人間の担当者だけですべてを監視することは難しくなるため、検索・分析の自動化に対する需要が高まると考えられます。
また、同社の検索技術は、企業が保有するデータをAIに参照させる用途にも利用されています。AIが正確な回答を生成するために必要な社内情報を検索する仕組みなどで、Elasticsearchの技術が活用されています。
セキュリティ対策に必要なデータ分析と、AIの性能を高めるためのデータ検索の両方に対応できることが、同社の成長機会です。
売上高は15%増、継続契約も拡大
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 4億7,811万ドル(前年同期比15%増) |
| サブスクリプション売上高 | 4億4,874万ドル(前年同期比15%増) |
| クラウド事業の売上高 | 2億3,521万ドル(前年同期比20%増) |
| 今後12カ月以内に売上計上する予定の契約残高 | 11億5,267万ドル(前年同期比21%増) |
| 営業損益 | 約2,357万ドルの赤字 |
| 営業活動によるキャッシュフロー | 約1億3,200万ドルのプラス |
売上高は前年同期比15%増加しました。特にクラウド事業の売上高は20%増加しており、企業がクラウド経由で同社のサービスを利用する動きが成長を支えています。
また、今後12カ月以内に売上として計上される予定の契約残高は21%増加しました。これは、すでに契約したサービスのうち、今後1年間で売上になる予定の金額です。売上高を上回るペースで増えているため、将来の売上を支える契約が積み上がっていることが分かります。
一方、米国会計基準に基づく営業損益は約2,357万ドルの赤字となり、前年同期の約944万ドルから赤字幅が拡大しました。ただし、当四半期には約1,992万ドルの事業再編関連費用が含まれており、これが営業赤字を押し上げています。
営業活動によるキャッシュフローは約1億3,200万ドルのプラスとなっており、現金を生み出す力は確保しています。
クラウド事業と継続契約が拡大している一方、会計上の営業利益はまだ安定して黒字化していない企業です。
AI・データ分析市場の成長も取り込める関連銘柄
エラスティックの投資対象としての魅力は、サイバーセキュリティだけでなく、AIやデータ分析など複数の市場の成長から恩恵を受けられることです。
2026年5~7月期は売上高が15%増加し、クラウド事業は20%成長しました。今後、企業がAIの利用やセキュリティ監視を強化すれば、同社の検索・分析基盤を利用する機会が広がる可能性があります。
ただし、同社はセキュリティ事業の売上高を独立して開示していません。そのため、企業全体の成長率をそのままサイバーセキュリティ需要の拡大によるものと評価することはできません。
また、AI関連の技術には競合企業も多く、データ分析基盤の開発や販売には継続的な投資が必要です。足元では会計上の営業赤字も続いています。
エラスティックは、サイバーセキュリティ専業企業というよりも、AI・データ分析・セキュリティの複数分野に投資したい人に向いた関連銘柄です。 クラウド事業の成長が続き、営業利益も黒字化できれば、売上拡大と収益性の改善の両面から企業価値の向上を期待できます。
ジェン・デジタル(GEN)
ジェン・デジタルは、個人向けのサイバーセキュリティやプライバシー保護サービスを展開する米国企業です。
「ノートン」や「アバスト」などのブランドを保有しており、パソコンやスマートフォンをウイルス・不正アクセスから守る製品を提供しています。また、個人情報の悪用を防ぐ「LifeLock」や、家計・金融サービスを提供する「MoneyLion」なども展開しています。
法人向けのセキュリティ企業が多い中で、個人向けサービスを中心に継続課金による収益を得ていることが、ジェン・デジタルの特徴です。
同社の主な強みは次の3つです。
- 知名度の高いセキュリティブランド: ノートンやアバストなどの製品を通じて、世界各国の個人ユーザーにサービスを提供している。
- 継続課金による収益基盤: ウイルス対策やプライバシー保護などのサービスを、年間契約などで提供している。
- 複数サービスの組み合わせ: セキュリティ製品に加え、個人情報の保護や金融関連サービスなどを追加販売できる。
既存顧客への追加販売によって収益を拡大
ジェン・デジタルの成長を支えているのは、既存顧客に複数のサービスを利用してもらう仕組みです。
例えば、ノートンのウイルス対策製品を利用している顧客に、VPNや個人情報の監視機能なども組み合わせた上位プランを販売できます。VPNとは、インターネット通信を暗号化するなどして、第三者に通信内容を読み取られるリスクを減らす技術です。
顧客が利用するサービスを増やせば、1人当たりの契約額が高まるため、新規顧客を獲得する以外にも売上を伸ばせます。
また、同社は2025年に金融サービス企業のMoneyLionを買収しました。これにより、セキュリティや個人情報の保護だけでなく、家計管理などの金融関連サービスにも事業を広げています。
ただし、金融関連サービスの成長はサイバーセキュリティ需要そのものによるものではありません。ジェン・デジタルは、現在では個人向けセキュリティを中心としながら、金融関連事業も持つ企業として評価する必要があります。
営業利益率33%を確保し、現金収支も安定
2026年7月3日までの四半期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 13億3,600万ドル(前年同期比6%増) |
| 個人向けセキュリティ事業の売上高 | 8億4,600万ドル(前年同期比約3%減) |
| ID保護・金融関連などの事業売上高 | 4億9,000万ドル(前年同期比約26%増) |
| 営業利益 | 4億4,300万ドル(前年同期比1%減) |
| 営業利益率 | 33.2% |
| フリーキャッシュフロー | 4億3,000万ドル |
売上高は前年同期比6%増加しました。ただし、個人向けセキュリティ事業の売上高は約3%減少しており、企業全体の増収を主に支えたのはID保護・金融関連などの事業です。
なお、前年同期は14週間、今回の四半期は13週間と集計期間が異なります。会社側は期間の違いなどを調整した比較では、個人向けセキュリティ事業が4%増収、企業全体が11%増収だったと説明しています。
つまり、同じ期間の長さにそろえた比較ではセキュリティ事業も成長していますが、金融関連などの事業の方が高い成長率を示しています。
利益面では、4億4,300万ドルの営業利益を確保し、営業利益率は33.2%となりました。売上高の約3分の1を営業利益として確保しており、高い収益性を持っています。
フリーキャッシュフローも4億3,000万ドルのプラスとなっており、継続的に現金を生み出せる事業基盤が形成されています。
一方、2026年7月3日時点の有利子負債は約82億ドルあり、買収に伴う借入負担は無視できません。実際に、同四半期には1億2,400万ドルの支払利息が発生しています。
高い営業利益を確保しているものの、借入金の返済や利息の支払いが、株主に還元したり新しい事業へ投資したりできる資金に影響します。
高い収益性と株主還元を重視する投資家の候補
ジェン・デジタルの投資対象としての魅力は、すでに高い利益率と現金を生み出す力を確保していることです。
同社は四半期ごとに1株当たり0.125ドルの配当を実施しており、成長投資だけでなく株主還元も行っています。個人向けセキュリティ市場では、既存顧客の契約継続や上位プランへの移行によって、継続的な収益の確保が期待できます。
一方、足元では個人向けセキュリティ事業の成長率は比較的低く、金融関連事業が企業全体の増収に大きく貢献しています。また、買収によって有利子負債が大きくなっていることも、同社の投資リスクです。
ジェン・デジタルは、高い売上成長率を狙う銘柄というよりも、既存事業の収益性や現金創出力、株主還元を重視する投資家に向いた関連銘柄です。 サイバーセキュリティ市場の成長に集中して投資するというよりも、個人向けのセキュリティ・ID保護・金融関連サービスを組み合わせた事業への投資となります。
ほかの大型事業と組み合わせてセキュリティを展開する企業
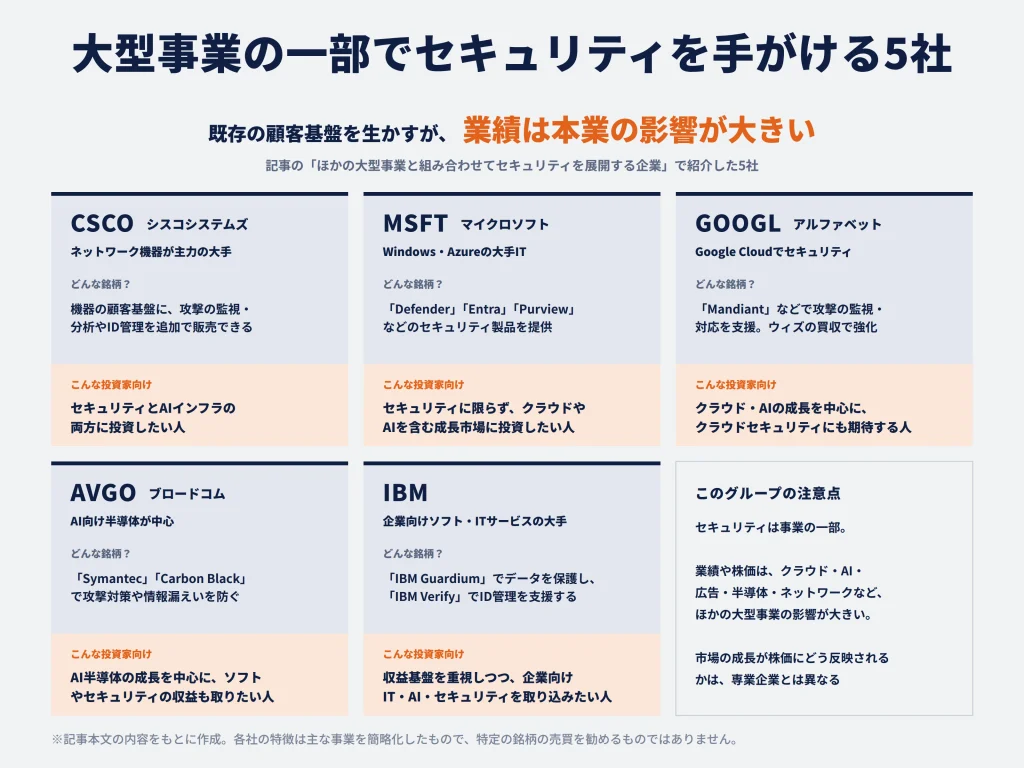
シスコシステムズやマイクロソフト、アルファベットなどの大手企業も、サイバーセキュリティ製品・サービスを展開しています。
これらの企業は、既存の顧客基盤を活用してセキュリティ製品を追加販売できることが強みです。ただし、セキュリティ以外の事業が業績に大きく影響するため、関連市場の成長が株価にどの程度反映されるかは、専業企業とは異なります。
シスコシステムズ(CSCO)
シスコシステムズは、企業や通信事業者向けのネットワーク機器を主力とする米国の大手IT企業です。ネットワークへの不正侵入を防ぐ製品のほか、サイバー攻撃の監視・分析やID管理などのセキュリティサービスも提供しています。
同社の強みは、ネットワーク機器で築いた顧客基盤を活用し、セキュリティ製品を追加販売できることです。
例えば、シスコシステムズのネットワーク機器を導入している企業であれば、関連するセキュリティ製品も同じ会社から購入することで、管理や運用の負担を軽減できます。
また、2024年にはセキュリティ監視・データ分析に強みを持つスプランクの買収を完了しました。これにより、不正な通信を防ぐだけでなく、システム内で発生した不審な動きを発見・調査するサービスも強化しています。
セキュリティ事業は14%増収
2026年5~7月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 172億5,200万ドル(前年同期比18%増) |
| ネットワーク製品の売上高 | 97億9,100万ドル(前年同期比28%増) |
| セキュリティ製品の売上高 | 22億2,600万ドル(前年同期比14%増) |
| 営業利益率 | 24.7% |
セキュリティ製品の売上高は前年同期比14%増加しました。ただし、2026年7月期の通期では2%増にとどまっており、セキュリティ事業が年間を通じて高成長を続けているわけではありません。
また、企業全体ではネットワーク製品の売上高が大きく、AI向けデータセンターなどへの設備投資需要が業績を押し上げています。セキュリティ製品の売上高は企業全体の約13%であり、ネットワーク製品ほど大きな収益源ではありません。
セキュリティに加え、AIインフラの成長も取り込める銘柄
シスコシステムズは、セキュリティ事業の成長を期待できるだけでなく、AI向けネットワーク機器の需要拡大からも恩恵を受ける企業です。
すでに24.7%の営業利益率を確保しており、利益を生み出す事業基盤も確立されています。ただし、セキュリティ事業よりネットワーク事業の業績が企業全体の成長に大きく影響するため、サイバーセキュリティ市場の成長に集中して投資する銘柄ではありません。
セキュリティとAIインフラの両方に投資したい人にとって、収益基盤のある大型株として候補になります。
マイクロソフト(MSFT)
マイクロソフトは、WindowsやMicrosoft 365、クラウドサービスのAzureなどを展開する米国の大手IT企業です。
サイバーセキュリティ分野では、パソコンやサーバーへの攻撃を防ぐ「Microsoft Defender」、本人認証やアクセス権限を管理する「Microsoft Entra」、情報漏えいを防ぐ「Microsoft Purview」などを提供しています。
同社の強みは、WindowsやMicrosoft 365などを利用する膨大な企業顧客に、セキュリティ製品を追加販売できることです。
例えば、Microsoft 365を利用する企業であれば、セキュリティ機能を追加することで、従業員のパソコンやメール、社内データなどをまとめて保護できます。顧客にとっては複数の製品を管理する負担が減り、マイクロソフトにとっては既存顧客から得られる契約収入を増やせることがメリットです。
また、企業のAI利用が増えるほど、AIが参照する社内情報やアクセス権限を適切に管理する必要性も高まります。同社は既存のセキュリティ製品を活用して、こうした需要にも対応しています。
セキュリティ事業単独の業績は非開示
2026年4~6月期の売上高は前年同期比18%増の900億ドル、営業利益も18%増の406億ドルでした。また、クラウド関連売上高は27%増の593億ドルとなり、クラウド・AI関連事業が成長を支えています。
ただし、マイクロソフトはセキュリティ事業単独の売上高を開示していません。そのため、企業全体の増収のうち、サイバーセキュリティ事業がどの程度貢献したかは明らかではありません。
クラウド・AIとセキュリティを組み合わせた成長に期待
マイクロソフトは、すでに高い収益性を確保しながら、クラウドやAIなどの成長分野で事業を拡大しています。
セキュリティ製品についても、既存顧客への追加販売によって収益を伸ばせる可能性があります。ただし、企業全体の業績に対してはクラウドやAI関連事業の影響が大きく、セキュリティ市場の成長だけで株価が大きく上昇するとは限りません。
マイクロソフトは、サイバーセキュリティに特化した投資先ではなく、クラウドやAIを含む複数の成長市場に投資したい人に向いた大型株です。
アルファベット(GOOGL)
アルファベットは、Google検索やYouTube、Google Cloudなどを展開する米国の大手IT企業です。
サイバーセキュリティ分野では、Google Cloudを通じて企業向けのセキュリティ製品・サービスを提供しています。攻撃の監視・分析を支援する「Google Security Operations」や、サイバー攻撃への対応を支援する「Mandiant」などを展開しています。
同社がサイバーセキュリティ関連銘柄として注目される理由は、2026年3月にクラウドセキュリティ企業のウィズ(Wiz)を買収したことです。
ウィズの買収によってクラウドセキュリティ事業を強化
ウィズは、企業のクラウド環境に存在する脆弱性や危険な設定などを発見・管理するセキュリティ企業です。
同社の特徴は、Google Cloudだけでなく、Microsoft AzureやAmazon Web Servicesなど、複数のクラウド環境に対応していることです。
企業によっては複数のクラウドサービスを組み合わせて利用しているため、それぞれの環境に存在するセキュリティ上の問題をまとめて把握できることには価値があります。
アルファベットは、2026年3月に約295億ドルでウィズの買収を完了しました。
この買収により、Google Cloudの既存顧客だけでなく、競合するクラウドサービスを利用する企業にもセキュリティ製品を販売する機会が広がりました。
また、ウィズのクラウドセキュリティ技術と既存の攻撃監視・対応サービスを組み合わせることで、提供できるサービスの範囲も拡大しています。
Google Cloudは82%増収も、セキュリティ事業の寄与は不明
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 約1,198億ドル(前年同期比24%増) |
| Google Cloudの売上高 | 約248億ドル(前年同期比82%増) |
| Googleの広告売上高 | 約816億ドル(前年同期比14%増) |
Google Cloudは前年同期比82%増と高い成長率を記録しました。ただし、売上高にはAI関連サービスやクラウドインフラ、買収したウィズの事業などが含まれます。セキュリティ事業単独の売上高は開示されていないため、今回の高成長をセキュリティ需要だけによるものと評価することはできません。
また、広告売上高が企業全体の約68%を占めており、依然として広告事業がアルファベットの主要な収益源です。
クラウド・AI事業の成長にセキュリティ事業の拡大が加わる銘柄
アルファベットの投資対象としての魅力は、Google Cloudの高い成長率に加え、ウィズの買収によってクラウドセキュリティ市場での競争力を強化していることです。
特に、Google Cloud以外を利用する企業にもセキュリティ製品を販売できるようになったことは、事業拡大の機会を広げる材料となります。
一方、アルファベットは広告事業の比重が大きく、株価は広告市場やAI関連事業の動向にも大きく左右されます。また、約295億ドルを投じた買収が企業価値の向上につながるには、ウィズの成長維持や既存事業との連携によって十分な収益を生み出す必要があります。
アルファベットは、クラウド・AI市場の成長を中心に投資しながら、クラウドセキュリティ事業の拡大にも期待したい人に向いた銘柄です。
ブロードコム(AVGO)
ブロードコムは、AI向け半導体やネットワーク関連の半導体、企業向けソフトウェアを提供する米国企業です。
サイバーセキュリティ分野では、「Symantec」や「Carbon Black」などのブランドを通じて、企業のパソコンやサーバーへの攻撃対策、メールの保護、情報漏えいの防止などを手がけています。
同社の強みは、企業向けソフトウェアの顧客基盤を活用し、セキュリティ製品を継続的に販売できることです。
Symantecなどを通じて企業向けセキュリティ事業を展開
ブロードコムは、2019年にシマンテックの企業向けセキュリティ事業を買収しました。また、2023年に買収したヴイエムウェアを通じて、Carbon Blackのセキュリティ技術も取得しています。
主なセキュリティ製品・サービスは次のとおりです。
- Symantec Endpoint Security: 企業のパソコンやサーバーを不正なプログラムやサイバー攻撃から保護する。
- Symantec Data Loss Prevention: 企業の重要情報がメールやクラウドサービスなどを通じて外部へ流出するのを防ぐ。
- Symantec CBX: SymantecとCarbon Blackの技術を組み合わせ、サイバー攻撃の検知・調査・対応を支援する。
同社は2026年3月、SymantecとCarbon Blackの技術を統合したクラウド型セキュリティサービス「Symantec CBX」を発表しました。
このサービスは、企業のパソコンやサーバーなどで発生する不審な動きを監視し、サイバー攻撃の検知から対応までを支援するものです。特に、専門的なセキュリティ担当者を十分に確保できない企業でも利用しやすいことを重視しています。
企業が導入するセキュリティ製品をまとめれば、管理の負担を減らせるため、既存顧客への追加販売につながる可能性があります。
また、ブロードコムは企業向けソフトウェア事業で、長期契約や継続課金を重視しています。セキュリティ製品についても、既存顧客との取引を維持しながら継続的な収益を得られることが特徴です。
ただし、ブロードコムはセキュリティ事業の売上高を独立して開示していません。 そのため、セキュリティ製品の販売が企業全体の成長にどの程度貢献しているかは判断できません。
企業全体ではAI向け半導体が成長を牽引
2026年8月2日までの四半期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 295億9,100万ドル(前年同期比86%増) |
| 半導体事業の売上高 | 208億3,900万ドル(前年同期比127%増) |
| インフラソフトウェア事業の売上高 | 87億5,200万ドル(前年同期比29%増) |
| 営業利益 | 159億5,500万ドル |
| フリーキャッシュフロー | 136億6,500万ドル |
売上高は前年同期比86%増加しました。特に半導体事業の売上高が127%増加しており、AI向け半導体やネットワーク関連製品の需要拡大が業績を大きく押し上げています。
一方、セキュリティ製品を含むインフラソフトウェア事業も29%増収となりました。
ただし、インフラソフトウェア事業には、ヴイエムウェアのクラウド関連製品なども含まれています。同事業の増収は主に「VMware Cloud Foundation」の需要拡大などによるものであり、29%という成長率をセキュリティ事業の成長率と捉えることはできません。
セキュリティ事業も持っていますが、現在のブロードコムの業績成長を大きく左右しているのはAI向け半導体です。
AI半導体への投資を中心に、セキュリティ事業も保有する銘柄
ブロードコムの投資対象としての魅力は、AI向け半導体という高成長事業に加え、企業向けソフトウェアからも継続的な収益を得られることです。
セキュリティ分野では、Symantecなどの製品を通じて大企業の安全対策需要を取り込むことができます。しかし、セキュリティ事業単独の売上高が開示されていないうえ、企業全体では半導体事業の比重が大きいため、サイバーセキュリティ市場の成長が株価に与える影響は限定的と考えられます。
また、AI向け半導体は大口顧客の設備投資に左右されやすく、需要の変化が業績や株価に大きく影響する可能性があります。
ブロードコムは、サイバーセキュリティ市場に集中して投資する銘柄ではなく、AI向け半導体の成長を中心に、企業向けソフトウェアやセキュリティ事業からの収益も取り込みたい人に向いた銘柄です。
IBM(IBM)
IBMは、企業向けのソフトウェアやITインフラ、コンサルティングなどを展開する米国の大手IT企業です。
サイバーセキュリティ分野では、企業の重要データを保護する「IBM Guardium」や、従業員の本人認証・アクセス権限を管理する「IBM Verify」などを提供しています。
また、セキュリティの専門家が企業のシステムを調査し、攻撃への対策や被害発生時の対応を支援するサービスも展開しています。
同社の強みは、企業向けITシステムの構築・運用で培った顧客基盤を活用し、セキュリティ製品だけでなく専門家による支援サービスも提供できることです。
企業のシステム運用と組み合わせてセキュリティ需要を取り込む
IBMは、企業のITシステムを構築・運用するサービスを幅広く提供しています。
例えば、金融機関がクラウドサービスを導入する場合、システムを構築するだけでなく、顧客情報の保護やアクセス権限の管理、サイバー攻撃への対応なども必要になります。
IBMは、こうしたシステムの導入支援とセキュリティ対策を組み合わせて提供できます。
また、同社には「X-Force」というサイバーセキュリティの専門組織があり、攻撃手法の調査や企業の脆弱性の発見、サイバー攻撃を受けた際の対応などを支援しています。
企業がクラウドやAIを導入するほど、保護すべきデータやシステムが増えるため、こうしたセキュリティサービスの需要拡大が期待できます。
ただし、IBMは2024年に、サイバー攻撃の監視・分析サービス「QRadar」のクラウド型事業の一部をパロアルトネットワークスへ売却しました。
現在は、データ保護やID管理などの自社製品に加え、パロアルトネットワークスなどの製品を活用したセキュリティサービスも展開しています。
自社製品の販売だけでなく、企業のセキュリティ対策の導入・運用を支援することも、IBMの事業機会となっています。
売上高は1%増、セキュリティ事業単独の業績は非開示
2026年4~6月期の主な業績は次のとおりです。
| 項目 | 実績 |
|---|---|
| 売上高 | 約171億6,200万ドル(前年同期比1%増) |
| ソフトウェア事業の売上高 | 約77億6,100万ドル(前年同期比5%増) |
| コンサルティング事業の売上高 | 約53億2,700万ドル(前年同期とほぼ同水準) |
| 純利益 | 約22億ドル |
| フリーキャッシュフロー | 約25億ドル |
売上高は前年同期比1%増と、比較的緩やかな成長にとどまりました。
ソフトウェア事業は5%増収となった一方、コンサルティング事業はほぼ横ばいでした。企業のAI導入やクラウドへの移行などが事業機会となっていますが、企業全体で高い売上成長率を実現しているわけではありません。
また、IBMはセキュリティ事業単独の売上高を開示していません。そのため、サイバーセキュリティ需要の拡大が企業全体の業績にどの程度貢献しているかは明らかではありません。
一方、同四半期には約22億ドルの純利益と約25億ドルのフリーキャッシュフローを確保しており、利益と現金を生み出す事業基盤を持っています。
セキュリティ専業企業とは異なる、収益基盤を重視した投資先
IBMの投資対象としての魅力は、ソフトウェアやITサービスなどの幅広い事業を持ち、すでに利益と現金収支を確保していることです。
セキュリティ分野でも、既存顧客に対してデータ保護やID管理、攻撃への対応サービスなどを提供できるため、企業の安全対策需要の拡大から恩恵を受ける可能性があります。
ただし、セキュリティ事業は企業全体の一部であり、業績や株価はソフトウェア、コンサルティング、ITインフラなどの事業に大きく左右されます。
IBMは、サイバーセキュリティ市場の高成長に直接投資する銘柄ではなく、既存の収益基盤を重視しながら、企業向けIT・AI・セキュリティの需要拡大を取り込みたい投資家に向いた銘柄です。
投資スタイル別に選ぶサイバーセキュリティ関連銘柄
サイバーセキュリティ関連株を選ぶ際には、企業の知名度や売上成長率だけでなく、自分がどのようなリターンを期待するのかによって候補を絞ることが重要です。
例えば、すでに高い利益を確保している企業と、現在は赤字でも売上高が急速に拡大している企業では、投資対象としての特徴が異なります。前者は既存事業から利益を積み上げる成長が期待できるのに対し、後者は将来の黒字化や利益率の改善によって企業価値が大きく変化する可能性があります。
ここでは、これまでに紹介した企業を投資スタイル別に整理します。なお、同じ銘柄が複数の投資スタイルに当てはまる場合もあります。
事業基盤や収益性を重視するなら
すでに安定した収益基盤を持ち、継続的に利益を生み出している企業を重視するなら、フォーティネット、クオリス、チェック・ポイント・ソフトウェア・テクノロジーズなどが候補になります。
| 企業名 | 投資対象としての特徴 |
|---|---|
| フォーティネット(FTNT) | 高い営業利益率を確保しながら、製品販売と継続的なサービス契約の両方で成長を狙える。 |
| クオリス(QLYS) | 脆弱性管理サービスを中心に継続収入を得ており、売上成長率は比較的緩やかなものの、利益率が高い。 |
| チェック・ポイント・ソフトウェア・テクノロジーズ(CHKP) | 長年の顧客基盤と高い収益性が強み。売上成長率は低いものの、安定した収益基盤を持つ。 |
| オクタ(OKTA) | ID管理の継続契約を収益基盤とし、売上高の拡大と営業利益率の改善が進んでいる。 |
特に、成長性と収益性の両方を重視するなら、フォーティネットが有力な候補です。
2026年4~6月期は売上高が前年同期比26%増加し、米国会計基準に基づく営業利益率は34%でした。高い増収率を維持しながら、すでに十分な利益を確保していることが強みです。
クオリスも同四半期に34%の営業利益率を確保しています。ただし、売上高の成長率は11%であり、フォーティネットほど高くありません。急速な売上拡大よりも、既存の顧客基盤から安定して利益を積み上げる事業に魅力があります。
チェック・ポイント・ソフトウェア・テクノロジーズは、営業利益率27%と高い収益性を持つ一方、2026年4~6月期の売上成長率は1%にとどまりました。継続契約事業は成長していますが、製品販売の減少が企業全体の増収を抑えています。
このように、同じ高収益企業でも成長力には違いがあります。
また、オクタは営業利益率が13%と上記3社より低いものの、前年同期の6%から改善しています。すでに高い利益率を確保している企業ではなく、黒字化後の利益拡大を期待する企業として位置づけられます。
投資先を選ぶ際には、以下のように考えると候補を絞りやすくなります。
- 売上成長率と利益率の高さを両立したい: フォーティネット
- 比較的安定した収益基盤を重視したい: クオリス、チェック・ポイント・ソフトウェア・テクノロジーズ
- 黒字化後の利益率改善にも期待したい: オクタ
ただし、すでに高い利益を確保している企業でも、株価が安定しているとは限りません。今後の利益成長を期待して株価が高く評価されている場合、業績が市場の期待を下回るだけでも株価が下落する可能性があります。
したがって、収益性の高い企業を選ぶことと、割安な株価で購入できることは別の問題です。
中長期の売上成長を重視するなら
数年単位で売上高や契約収入を拡大できる企業に投資したいなら、クラウドストライク、ジースケーラー、ルーブリック、パロアルトネットワークスなどが候補になります。
| 企業名 | 成長を期待できる理由 |
|---|---|
| クラウドストライク(CRWD) | 端末保護の顧客基盤を活用し、クラウドやID保護などの追加機能を販売することで契約額を増やせる。 |
| ジースケーラー(ZS) | 企業のクラウド利用やAI導入が進むほど、安全な通信・アクセス管理の需要が拡大する。 |
| ルーブリック(RBRK) | サイバー攻撃への備えとして、データの保護・復旧サービスの継続契約を拡大できる。 |
| パロアルトネットワークス(PANW) | 複数のセキュリティ分野で既存顧客への追加販売を進め、買収によっても事業領域を広げている。 |
| クラウドフレア(NET) | セキュリティだけでなく、ネットワークやAI関連サービスなど複数の市場から成長機会を得られる。 |
これらの企業に共通するのは、新規顧客の獲得だけでなく、既存顧客が利用するサービスや契約範囲を増やすことで売上を拡大できることです。
例えば、クラウドストライクは2026年5~7月期の売上高が前年同期比26%増加しました。同社は端末保護のサービスに加え、クラウドやID管理などの機能も提供しているため、既存顧客への追加販売が成長につながります。
ジースケーラーも2026年5~7月期の売上高が25%増加しました。企業のクラウド利用が拡大するほど、社内外からのアクセスを安全に管理するサービスの需要が増えるため、事業環境の変化が成長機会になります。
一方、ルーブリックは同四半期に38%の増収となり、4社の本命候補よりも高い売上成長率を記録しました。サイバー攻撃を防ぐだけでなく、被害発生後のデータ復旧を重視する企業が増えることで、継続契約の拡大が期待できます。
ただし、売上成長率だけを見て投資先を決めることは適切ではありません。
特に注意したいのは、買収によって売上高や年間経常収益の成長率が押し上げられている場合です。
パロアルトネットワークスは2026年7月期第4四半期に34%増収となりましたが、買収した企業の寄与も含まれています。また、ジースケーラーの年間経常収益は25%増加したものの、買収したレッドキャナリーの寄与を除くと成長率は20%でした。
買収による成長自体が悪いわけではありません。しかし、買収した企業の売上が加わる効果は永続的に続くものではないため、既存事業がどの程度成長しているかを区別する必要があります。
また、クラウドフレアは2026年4~6月期に36%増収となりましたが、売上高にはネットワークやアプリケーション開発関連のサービスも含まれています。サイバーセキュリティ市場の成長に集中して投資したい場合には、専業企業との違いを理解しておく必要があります。
中長期の売上成長を重視する場合は、次のように候補を分けられます。
- 主要なセキュリティ分野で継続的な成長を狙う: クラウドストライク、パロアルトネットワークス
- クラウド利用拡大による成長を狙う: ジースケーラー
- データ保護・復旧という分野の高成長を狙う: ルーブリック
- セキュリティ以外の成長市場も取り込む: クラウドフレア
こうした企業では、売上高や契約収入の高い成長が続けば、将来の利益拡大につながる可能性があります。
ただし、成長性の高い企業ほど、その期待がすでに株価に反映されている場合があります。売上高が20~30%増加していても、市場がそれ以上の成長を期待していれば、決算発表後に株価が下落することもあります。
したがって、成長企業への投資では、現在の成長率の高さだけでなく、今後も成長を維持できる事業構造を持っているかが重要です。
小型・新興企業の成長余地を重視するなら
すでに業界を代表する規模まで成長した企業だけでなく、事業拡大や収益性の改善によって企業価値が大きく変化する可能性がある企業を選ぶ方法もあります。
この投資スタイルでは、センチネルワン、ネットスコープ、ファストリーなどが候補になります。
| 企業名 | 投資対象としての特徴 |
|---|---|
| センチネルワン(S) | AIを活用した攻撃検知・対応サービスを展開。売上高が成長する中で、営業赤字の縮小を目指している。 |
| ネットスコープ(NTSK) | 2025年に上場したクラウドセキュリティ企業。売上成長率は高いものの、営業赤字が大きい。 |
| ファストリー(FSLY) | Web配信サービスが主力だが、セキュリティ事業が高成長。企業全体の営業赤字も縮小している。 |
| ラドウェア(RDWR) | DDoS攻撃対策などの専門分野に強みを持つ企業。クラウド型サービスの契約拡大による成長を狙う。 |
※小型・新興企業という分類は、主に事業規模や上場からの年数、成長段階を踏まえたものです。各社の時価総額が一律に小さいことを意味するものではありません。
このグループでは、現在の売上高や利益だけでなく、今後どの程度収益性を改善できるかが、企業価値の変化につながります。
例えば、センチネルワンは2026年5~7月期の売上高が前年同期比21%増加しました。一方、米国会計基準に基づく営業利益率は−31%であり、事業規模の拡大に対して営業費用の負担が大きい状況です。
ただし、前年同期の営業利益率は−33%だったため、赤字の比率は改善しています。今後も売上高を伸ばしながら費用の増加を抑えられれば、営業赤字の縮小から黒字化へ進む可能性があります。
ネットスコープも同四半期に29%増収となりましたが、営業利益率は−41%でした。企業のクラウド利用やAI導入によってサービス需要が拡大しているものの、現時点では売上成長が利益の改善につながっていません。
この2社を比較すると、センチネルワンは営業赤字の比率が縮小しているのに対し、ネットスコープは前年同期から悪化しているという違いがあります。
そのため、売上成長率だけならネットスコープの方が高いものの、収益性の改善状況まで踏まえると、センチネルワンの方が黒字化に向けた進展を確認しやすいといえます。
また、ファストリーは2026年4~6月期の売上高が23%増加し、セキュリティ事業の売上高は43%増加しました。さらに、営業赤字も前年同期から縮小しています。
ただし、セキュリティ事業の売上高は企業全体の約23%であり、主力はWeb配信などのネットワークサービスです。そのため、純粋なセキュリティ成長株とは異なります。
ラドウェアはすでに営業黒字を確保していますが、2026年4~6月期は増収減益となりました。クラウド事業の年間経常収益は22%増加しているものの、その成長が企業全体の利益拡大に十分つながっているわけではありません。
これらの企業を投資候補として考える場合は、次のように整理できます。
- AIを活用したセキュリティ事業の成長と黒字化を狙う: センチネルワン
- クラウドセキュリティの高成長を狙い、赤字拡大のリスクも許容する: ネットスコープ
- セキュリティ事業の成長と企業全体の業績改善を狙う: ファストリー
- 専門分野のクラウドサービス拡大による利益成長を狙う: ラドウェア
小型・新興企業への投資では、事業規模が拡大することで利益が大きく増える可能性があります。
例えば、研究開発や営業活動に必要な費用の増加を抑えながら売上高を伸ばせれば、増えた売上の一部が利益として残るようになります。このように、売上高の増加率を上回るペースで利益が拡大する仕組みは、成長企業の大きな投資魅力です。
ただし、顧客獲得のために費用が増え続けたり、大手企業との競争によって売上成長率が鈍化したりすると、想定したほど利益が改善しない可能性もあります。
また、事業規模が小さいこと自体が、株価の大きな上昇余地を保証するわけではありません。現在の時価総額が将来の成長期待に対して高すぎる場合、企業が成長しても十分な投資リターンを得られないことがあります。
この投資スタイルでは、売上成長率だけでなく、継続契約の拡大と営業赤字の縮小が同時に進んでいる企業を選ぶ方が、事業成長を利益成長につなげられる可能性を評価しやすくなります。
セキュリティ以外の成長市場も取り込みたいなら
サイバーセキュリティ市場の成長だけでなく、AIやクラウド、ソフトウェア開発など、複数の成長市場に投資したいなら、マイクロソフト、アルファベット、ブロードコム、クラウドフレアなどが候補になります。
| 企業名 | 投資対象としての特徴 |
|---|---|
| マイクロソフト(MSFT) | クラウド・AIが主要な成長分野。WindowsやMicrosoft 365の顧客基盤を活用したセキュリティ製品の追加販売も期待できる。 |
| アルファベット(GOOGL) | Google Cloudの成長に加え、ウィズの買収によってクラウドセキュリティ事業を強化している。 |
| ブロードコム(AVGO) | AI向け半導体が業績成長を牽引。企業向けソフトウェア事業の一部としてセキュリティ製品も展開する。 |
| クラウドフレア(NET) | Webサイトの高速配信やセキュリティに加え、AIアプリケーションの開発・運用を支援するサービスも提供する。 |
| エラスティック(ESTC) | 大量のデータを検索・分析する技術を持ち、セキュリティ監視とAI関連サービスの両方に利用されている。 |
| JFrog(FROG) | ソフトウェア開発の管理基盤が主力。開発段階のセキュリティ対策やAI関連の需要も取り込める。 |
この中でも、すでに大きな利益を生み出している企業を重視するなら、マイクロソフトやアルファベットが候補になります。
両社はクラウドやAI関連事業を拡大しており、セキュリティ製品も既存顧客に販売できます。クラウドやAIの利用が増えるほど、保護すべきシステムやデータも増えるため、主力事業の成長がセキュリティ製品の需要拡大につながる可能性があります。
ただし、両社の企業価値に与える影響は、セキュリティ事業よりもクラウドや広告などの主力事業の方が大きくなります。サイバーセキュリティ市場が高成長を続けても、それだけで株価の大幅な上昇を期待するのは適切ではありません。
ブロードコムについては、AI向け半導体の需要拡大が主な成長要因です。セキュリティ製品も保有していますが、投資先として評価する際には半導体事業の動向を優先する必要があります。
一方、セキュリティ以外にも成長機会を持つ中小型・成長株を探すなら、クラウドフレア、エラスティック、JFrogが候補になります。
これらの企業は、サイバーセキュリティだけでなく、AIやデータ分析、ソフトウェア開発などの市場拡大からも恩恵を受けられます。ただし、セキュリティ事業だけの売上高を開示していない企業も多いため、業績の成長をすべてセキュリティ需要の拡大によるものと評価することはできません。
投資先としての選び方を整理すると、次のようになります。
- 利益を生み出す大手企業を通じて複数の成長市場に投資する: マイクロソフト、アルファベット
- AI向け半導体の成長を中心に投資する: ブロードコム
- AI・ネットワーク・セキュリティの高成長を狙う: クラウドフレア
- データ分析やソフトウェア開発市場の成長も取り込む: エラスティック、JFrog
セキュリティ以外にも成長市場を持つ企業は、収益源を分散できるメリットがあります。ただし、複数の事業を展開しているからといって、株価の下落リスクが必ず小さくなるわけではありません。
特に、AI関連の成長期待によって株価が高く評価されている企業では、業績が成長していても、市場の期待を下回るだけで株価が大きく下落する可能性があります。
出遅れや業績改善に期待するなら
すでに高い成長を実現している企業ではなく、業績の回復や事業構成の変化によって企業評価が高まる可能性がある銘柄を探す方法もあります。
この投資スタイルでは、ラピッドセブン、ワンスパン、ネットスカウト・システムズ、アカマイ・テクノロジーズなどが候補になります。
| 企業名 | 業績改善を期待できる理由 |
|---|---|
| ラピッドセブン(RPD) | 売上高と年間経常収益は減少しているが、事業再編によって営業黒字を確保。契約収入が再び増加すれば、成長性への評価が変わる可能性がある。 |
| ワンスパン(OSPN) | 本人認証事業は減収だが、電子契約事業が成長。継続課金型サービスへの移行によって企業全体の成長率改善を狙う。 |
| ネットスカウト・システムズ(NTCT) | ネットワーク監視事業の増収によって営業黒字へ転換。サイバーセキュリティ事業も成長すれば、利益拡大の余地がある。 |
| アカマイ・テクノロジーズ(AKAM) | 従来のWeb配信関連事業は減収だが、セキュリティとクラウドインフラが成長。事業構成の変化による収益力の改善を期待できる。 |
業績回復という観点では、ラピッドセブンが分かりやすい候補です。
2026年4~6月期は売上高が前年同期比1.5%減少し、年間経常収益も2.0%減少しました。サイバーセキュリティ市場が拡大しているにもかかわらず、同社の契約収入は縮小しています。
一方、事業再編によって営業黒字を確保しており、費用面では改善が進んでいます。今後、主力製品への投資集中によって契約収入が再び増加すれば、売上成長と利益成長の両方を期待できるようになります。
ただし、費用削減だけでは長期的な成長を実現できません。契約収入の減少が続く場合、利益を確保できても企業価値の大幅な向上は期待しにくくなります。
また、アカマイ・テクノロジーズは、セキュリティとクラウドインフラという成長事業を持っているものの、従来のWeb配信関連事業が減収となっています。さらに、クラウドインフラへの投資負担などによって営業利益率も低下しています。
今後、成長事業の売上拡大が既存事業の減収を上回り、利益率も改善すれば、企業全体の収益成長が加速する可能性があります。
このように、業績改善を期待する銘柄では、現在の業績が悪いこと自体ではなく、悪化している原因が解消される可能性があるかどうかが重要です。
また、「業績改善期待」と「株価が割安であること」は区別する必要があります。
例えば、売上高が減少している企業でも、将来の業績回復を期待して株価が高く評価されている場合があります。反対に、株価が大きく下落していても、競争力の低下によって業績の悪化が長期化するなら、割安とは限りません。
そのため、出遅れ・業績改善を狙う投資では、回復の根拠がある企業を選んだうえで、現在の株価にどの程度の回復期待が織り込まれているかまで評価する必要があります。
サイバーセキュリティ市場の成長は、関連企業の業績にどうつながる?
サイバーセキュリティ市場は、企業のクラウド利用やAI導入、サイバー攻撃の高度化などを背景に、今後も拡大が期待されています。
米国の調査会社ガートナーは、世界の情報セキュリティ関連支出が2026年に2,440億ドルへ拡大すると予測しています。為替変動の影響を除いた成長率は前年比11.6%で、2029年には3,220億ドルに達する見通しです。
ただし、サイバーセキュリティ市場が拡大しても、すべての関連企業の業績が同じように伸びるわけではありません。
企業によって提供する製品が異なるため、市場のどの分野が成長するかによって、売上拡大の機会も変わります。
クラウド移行・ゼロトラストが導入先を広げる
企業のクラウド利用が拡大すると、従来の社内ネットワークを中心としたセキュリティ対策だけでは対応しにくくなります。
例えば、従業員が社外からクラウドサービスにアクセスする場合、社内ネットワークへの侵入を防ぐだけでなく、利用者が本人であることや、アクセス先のシステムが安全であることを確認する必要があります。
そこで需要が高まるのが、「ゼロトラスト」と呼ばれる考え方に基づくセキュリティサービスです。ゼロトラストとは、社内外を問わず、利用者や端末の安全性を確認してからアクセスを認める仕組みです。
この分野では、ジースケーラーやネットスコープが代表的な関連企業です。また、オクタやセイルポイントなど、本人認証やアクセス権限を管理する企業にも成長機会があります。
クラウド利用の拡大が業績成長につながる理由は、管理対象となる従業員やシステム、データが増えることで、セキュリティサービスの契約範囲も広がるためです。
例えば、従業員のインターネット接続を保護するために導入したサービスを、クラウドへのアクセス管理や情報漏えい対策にも利用するようになれば、顧客1社当たりの契約額が増加します。
また、企業がクラウドを利用し続ける限り、関連するセキュリティ対策も必要となります。そのため、継続課金型のサービスを提供する企業では、契約を積み上げることで安定した収益基盤を拡大できる可能性があります。
AIの普及で新たな防御対象が生まれる
AIの普及も、サイバーセキュリティ市場の成長を後押ししています。
AIはサイバー攻撃を検知・分析するためにも利用されていますが、企業がAIを業務に導入することで、新たなセキュリティ上の問題も生まれています。
例えば、従業員が生成AIに顧客情報や社内文書を入力すると、重要情報が意図せず外部へ送信されるおそれがあります。また、AIエージェントが企業のシステムを操作する場合、必要以上のアクセス権限を与えると、情報漏えいや不正操作につながる可能性があります。
こうしたリスクに対応するため、企業にはAIが利用するデータやアクセス権限を管理する仕組みが必要になります。
ガートナーは、AIシステムそのものを保護する市場が2027年に約48億ドルへ拡大すると予測しています。これは2026年から68.7%の成長に相当し、2028年には約77億ドルに達する見通しです。
特に成長機会があるのは、次のような企業です。
| セキュリティ分野 | 成長の恩恵を受ける可能性がある企業 |
|---|---|
| AIエージェントのアクセス権限管理 | オクタ、セイルポイント |
| 生成AIの利用状況や情報漏えいの管理 | ネットスコープ、ジースケーラー |
| AIを利用した攻撃の検知・対応 | クラウドストライク、センチネルワン |
| AI関連システムの脆弱性管理 | テナブル、ウィズを買収したアルファベット |
| AIを利用したソフトウェア開発の安全対策 | JFrog |
ただし、AI関連の市場が成長することと、各社の利益が増えることは別の問題です。
例えば、AI向けの新製品が売れても、開発費用や営業費用が大きければ、売上高の増加ほど利益は伸びません。また、顧客が既存の契約に含まれるAI機能を利用するだけであれば、企業の売上増加につながらない場合もあります。
AI関連サービスを新たな有料契約として販売できる企業や、既存顧客の契約額を増やせる企業ほど、AIの普及を業績成長につなげやすいと考えられます。
攻撃を防ぐだけでなく、被害後の復旧も重要になる
サイバーセキュリティ市場では、攻撃を防ぐための製品に加えて、被害発生後の復旧を支援するサービスにも需要があります。
企業がどれだけセキュリティ対策を強化しても、すべてのサイバー攻撃を防げるとは限りません。
特にランサムウェアによる攻撃では、企業の重要データが暗号化され、業務システムを利用できなくなる場合があります。
ベライゾンの2026年版調査では、分析対象となったデータ侵害の48%にランサムウェアが関与していました。また、IBMの調査によると、2026年のデータ侵害1件当たりの世界平均被害額は499万ドルとなっています。
データ侵害の被害額には、調査や復旧にかかる費用だけでなく、事業の停止に伴う損失なども含まれます。
企業にとっては、攻撃を防ぐことに加え、万が一被害を受けても短期間で業務を再開できることが重要です。
この分野では、ルーブリックやコムボルト・システムズが代表的な関連企業となります。
両社は、企業のデータをバックアップするだけでなく、攻撃によってデータやシステムが利用できなくなった場合の復旧を支援しています。
重要データの量やクラウド上の業務システムが増えるほど、保護・復旧すべき対象も増えるため、データ復旧サービスの契約拡大につながります。
また、攻撃の発生を完全になくすことは難しいため、企業が被害への備えとして継続的に予算を確保する可能性があります。こうした需要は、データ保護・復旧を中心事業とする企業の成長を支える要因となります。
市場が成長しても、すべての企業が同じように伸びるわけではない
サイバーセキュリティ市場の拡大は関連企業にとって追い風ですが、企業の業績は市場全体の成長率だけでは決まりません。
理由の一つは、企業間の競争です。
例えば、パロアルトネットワークスやマイクロソフトなどの大手企業は、複数のセキュリティ製品をまとめて提供しています。顧客が管理の負担や費用を減らすために製品を集約すれば、大手企業が契約を増やす一方、特定分野の製品だけを提供する企業が顧客を失う可能性もあります。
また、AIによるセキュリティ機能の自動化が進めば、一部の製品では競争が激しくなり、価格を引き下げなければ契約を獲得できなくなる場合もあります。
実際、2026年にはセキュリティ企業の大型買収が相次いでいます。パロアルトネットワークスによるサイバーアークの買収や、アルファベットによるウィズの買収は、大手企業が製品領域を拡大する動きを示しています。
市場の成長を企業の利益成長につなげるには、需要の拡大だけでなく、顧客を獲得・維持できる競争力が必要です。
そのため、関連企業を評価する際には、次の点を区別すると分かりやすくなります。
- 市場の成長: サイバーセキュリティ対策に使われる予算が増えているか。
- 企業の成長: その予算を取り込み、契約数や顧客当たりの契約額を増やせているか。
- 利益の成長: 売上高の拡大に対して、製品開発や営業などの費用を抑えられているか。
例えば、売上高が増加していても、顧客獲得の費用が大きければ営業赤字が拡大することがあります。反対に、売上成長率が比較的低い企業でも、継続収入の拡大や費用効率の改善によって利益を増やせる場合があります。
サイバーセキュリティ関連株への投資では、市場の成長率が高いという理由だけで企業を選ぶのではなく、その成長を売上高と利益の両方に取り込める企業を選ぶことが重要です。
サイバーセキュリティ関連株は今から買うべき?
サイバーセキュリティ市場は今後も成長が期待できますが、市場の成長性が高いことと、現在の株価が割安であることは別の問題です。
実際に、代表的なセキュリティ企業の中には、売上高に対して株価が高く評価されている銘柄があります。一方、株価指標が比較的低い企業でも、売上成長の鈍化や競争力の低下によって、株価が上がりにくい場合があります。
そのため、今から投資する場合は、業績の成長余地と現在の株価評価を分けて考える必要があります。
本命・高成長銘柄の株価にはどの程度の期待が織り込まれている?
パロアルトネットワークスやクラウドストライクなどの代表企業は、事業の成長性が高い一方、株価にも将来の成長期待が大きく反映されています。
その水準を考える指標の一つが「PSR(株価売上高倍率)」です。
PSRは、企業の時価総額を年間売上高で割った指標で、企業の売上高に対して株価がどの程度高く評価されているかを示します。
2026年10月15日時点の株価などをもとにすると、主な関連銘柄のPSRはおおむね次の水準です。
| 企業名 | PSRの目安 |
|---|---|
| クラウドストライク(CRWD) | 約47倍 |
| パロアルトネットワークス(PANW) | 約26倍 |
| フォーティネット(FTNT) | 約18倍 |
| ジースケーラー(ZS) | 約11倍 |
| テナブル(TENB) | 約4倍 |
| ラピッドセブン(RPD) | 約1倍 |
※過去12カ月の売上高をもとにした概算です。株価や企業の決算更新によって変動します。
特にクラウドストライクは、売上高に対して非常に高い評価を受けています。
同社は2026年5~7月期に売上高が前年同期比26%増加し、継続契約の規模も拡大しました。しかし、PSRが約47倍ということは、現在の売上規模に対して、将来の大幅な事業成長や利益拡大を期待した株価になっていることを意味します。
今後も高い成長率を維持できれば、業績の拡大が株価を支える可能性があります。一方、成長率が鈍化した場合には、売上高そのものが増えていても、市場が許容するPSRが低下し、株価が下落するリスクがあります。
例えば、ある企業の売上高が1年間で25%増加しても、PSRが20倍から16倍へ低下すれば、株式数などの条件が変わらない場合、株価はほとんど上昇しません。
つまり、高成長企業では、売上高が伸びるだけでなく、市場が現在の高い株価評価を維持できるほどの成長を続ける必要があるということです。
パロアルトネットワークスもPSRが約26倍と高く評価されています。同社は幅広いセキュリティ製品と顧客基盤を持っていますが、直近の売上高や契約収入の高い成長率には買収した企業の寄与も含まれています。
買収によって事業規模が拡大すること自体は成長材料ですが、それに伴う費用も発生します。そのため、買収した事業から十分な利益を得られなければ、現在の高い株価評価を維持することが難しくなる可能性があります。
また、フォーティネットは高い営業利益率を確保している企業ですが、PSRは約18倍、予想PERは約52倍となっています。
PERは、株価が1株当たり利益の何倍に相当するかを示す指標です。予想PERでは、将来の予想利益を使って計算します。
フォーティネットはすでに高い利益を確保していますが、予想PERが約52倍という水準では、今後も利益が大きく増えることが期待されています。
フォーティネットは事業の収益性が高いものの、株価まで割安とは評価しにくい状況です。
一方、ジースケーラーのPSRは約11倍で、クラウドストライクやパロアルトネットワークスより低い水準です。ただし、同社は会計上の営業赤字が続いているため、PSRの低さだけで割安と判断することはできません。
同じセキュリティ企業でも、利益率や成長率、財務状況が異なるため、株価指標の単純比較には限界があります。
2026年10月中旬時点では、本命・高成長銘柄の多くはすでに高い成長期待が織り込まれており、事業の魅力だけを理由に積極的に買い進める局面とは言いにくいでしょう。
特に株価評価の高いクラウドストライクやパロアルトネットワークスは、今後の成長が市場の期待を上回るかどうかによって、投資リターンが大きく変わると考えられます。
出遅れ候補と業績改善候補には投資余地がある?
本命銘柄の株価が高く評価されている場合、PSRが比較的低い企業や、業績改善によって企業評価が変わる可能性のある銘柄を探す方法もあります。
例えば、2026年10月中旬時点のPSRは、テナブルが約4倍、ラピッドセブンが約1倍となっています。クラウドストライクやパロアルトネットワークスと比べると、売上高に対する株価評価は低い水準です。
ただし、この差には事業の成長率や収益性の違いがあります。
テナブルは2026年4~6月期に売上高が前年同期比8.6%増加し、営業黒字へ転換しました。売上成長率は本命の高成長企業ほど高くありませんが、利益率の改善が進んでいます。
そのため、テナブルは急速な売上拡大よりも、収益性の改善によって企業価値を高めることを期待する銘柄として評価できます。
一方、ラピッドセブンは同四半期に売上高が1.5%減少し、年間経常収益も2.0%減少しました。PSRが約1倍と低い背景には、こうした業績の停滞があります。
同社は事業再編によって営業黒字を確保していますが、契約収入の減少が続けば、今後の利益成長も限定的になる可能性があります。
そのため、ラピッドセブンは株価指標が低いという理由だけで積極的に買う銘柄ではなく、売上高や継続契約が回復することを前提に投資機会を考える企業です。
また、ワンスパンやアカマイ・テクノロジーズなども、事業構成の変化による業績改善が期待される企業です。
ただし、こうした企業では、成長事業の増収だけでなく、既存事業の減収を補えているか、企業全体の利益率が改善しているかが重要になります。
例えば、アカマイ・テクノロジーズはセキュリティとクラウドインフラが成長していますが、2026年4~6月期は営業利益率が前年同期から低下しました。成長事業の売上高が増えていても、投資負担などによって企業全体の利益が減少しているため、現時点で収益成長が加速しているとは評価できません。
本命銘柄より株価指標が低い企業にも投資機会はありますが、業績改善の見込みが十分でなければ、低い株価評価が長期間続く可能性があります。
現時点では、すでに営業黒字への転換を実現したテナブルの方が、売上高と契約収入の減少が続くラピッドセブンよりも、利益成長の根拠を確認しやすいと考えられます。
どのような条件なら買う・調整を待つ・様子を見る判断になる?
サイバーセキュリティ関連株への投資では、企業の成長性と株価評価を組み合わせて、買い付けの判断を分けることができます。
2026年10月中旬時点の業績と株価指標を踏まえると、主な関連銘柄は次のように整理できます。
| 判断 | 銘柄と考え方 |
|---|---|
| 現在の株価でも分割購入を検討 | テナブル:本命の高成長企業よりPSRが低く、営業黒字への転換も実現。ただし、売上成長率が比較的低いため、大幅な株価上昇を前提にしない。 |
| 株価の調整を待つ選択が有力 | クラウドストライク、パロアルトネットワークス、フォーティネット:事業の競争力や成長性は魅力だが、現在の株価には高い成長期待が織り込まれている。 |
| 成長率と株価評価を比較して判断 | ジースケーラー、ルーブリック、センチネルワン:継続契約の拡大が期待できる一方、会計上の利益や現金収支の改善状況に違いがある。 |
| 業績回復を確認してから判断 | ラピッドセブン、ワンスパン、ネットスカウト・システムズ:既存事業の減収や成長率の低さが課題。事業改善が続くことを確認したい企業。 |
※上記は2026年10月中旬時点の業績と株価指標をもとにした相対評価です。すべての投資家に共通する売買判断ではありません。
現在の株価でも購入を検討しやすい条件は、業績成長の根拠があり、現在の株価に織り込まれた期待が過度に高くないことです。
テナブルは、売上成長率こそ比較的低いものの、営業黒字へ転換しており、PSRも本命の高成長企業より低い水準です。急速な売上拡大を期待する銘柄ではありませんが、利益率の改善が続くと考えるなら、分割購入を検討する余地があります。
一方、クラウドストライクやパロアルトネットワークスは、事業の成長性や競争力の面で魅力がありますが、現在のPSRは高い水準です。
こうした銘柄では、企業への評価が高くても、株価が大きく上昇した直後にまとめて購入すると、その後の株価調整によって損失が発生する可能性があります。
そのため、すでに高い成長期待が織り込まれている場合は、株価の調整を待つか、購入額を分けて投資する方法が考えられます。
ただし、株価が下がっただけで割安になるわけではありません。例えば、売上成長率の鈍化や競争力の低下によって株価が下落した場合、業績見通しも悪化している可能性があります。
株価調整後の購入を考える場合でも、事業の成長力が維持されていることが前提になります。
また、業績改善を狙う銘柄では、回復の根拠が確認できるまで投資を控える方法もあります。
ラピッドセブンのように継続契約が減少している企業では、費用削減による黒字化だけでなく、契約収入が再び増加することが、持続的な利益成長につながります。
このように、関連銘柄を購入するタイミングは、次の3つに分けて考えると判断しやすくなります。
- 買いを検討する: 売上や利益の成長が確認でき、現在の株価評価も許容できる場合。
- 株価調整を待つ: 事業の魅力は高いものの、現在の株価に大きな成長期待が織り込まれている場合。
- 業績の改善を待つ: 売上や契約収入が減少しているなど、今後の成長を裏付ける材料が不足している場合。
2026年10月中旬時点では、本命の高成長銘柄を株価に関係なく買い進めるよりも、業績成長と株価評価のバランスを重視して投資先を選ぶ方が合理的と考えられます。
個別株以外なら、サイバーセキュリティETFも選択肢
サイバーセキュリティ市場の成長に投資したいものの、個別企業の業績や株価を分析して銘柄を選ぶのが難しい場合は、ETFを利用する方法もあります。
ETFとは、複数の株式などをまとめて保有できる上場投資信託のことです。サイバーセキュリティ関連のETFを購入すれば、業界を代表する企業から中小型の関連企業まで、複数の銘柄にまとめて投資できます。
主な米国上場のサイバーセキュリティ関連ETFは次のとおりです。
| ETF名(ティッカー) | 特徴・経費率 |
|---|---|
| First Trust Nasdaq Cybersecurity ETF(CIBR) | クラウドストライク、フォーティネット、シスコシステムズ、パロアルトネットワークスなどを組み入れる。 年間経費率:0.58% |
| Amplify Cybersecurity ETF(HACK) | サイバーセキュリティ企業に加え、関連する半導体やネットワーク機器などの企業にも投資する。 年間経費率:0.60% |
| Global X Cybersecurity ETF(BUG) | サイバーセキュリティ技術を主力事業とする企業を中心に投資する。 年間経費率:0.50% |
| iShares Cybersecurity and Tech ETF(IHAK) | サイバーセキュリティ技術や関連サービスを展開する企業に分散投資する。 年間経費率:0.47% |
※経費率は2026年10月時点で確認できる資料に基づきます。組入銘柄や比率は変更される場合があります。
業界の代表企業を中心に幅広く投資したいなら、CIBRが候補になります。
2026年10月14日時点では45銘柄を保有しており、クラウドストライクやフォーティネット、シスコシステムズ、パロアルトネットワークスなどが主要な組入銘柄となっています。
また、セキュリティを主力事業とする企業への投資を重視するなら、BUGも候補になります。2026年10月上旬時点では、オクタやクラウドストライク、パロアルトネットワークス、フォーティネットなどが上位を占めています。
ETFのメリットは、個別企業の業績悪化による影響を分散できることです。
例えば、保有する企業の一つが競争力を失って株価を大きく下げても、ほかの企業が成長していれば、ETF全体への影響を抑えられる場合があります。
ただし、複数の銘柄に分散投資していても、サイバーセキュリティ業界全体の株価が下落するリスクは残ります。
特に、成長期待の高い企業が多く組み入れられている場合、金利の上昇や投資家の成長株に対する評価の変化によって、ETF全体が大きく値下がりする可能性があります。
また、同じサイバーセキュリティETFでも、組入銘柄や投資比率には違いがあります。セキュリティ専業企業が多いETFと、半導体やネットワーク関連企業も保有するETFでは、株価の動きが異なる場合があります。
さらに、年間経費率は保有期間中のコストとなるため、長期投資では無視できません。
個別企業の成長性を分析して投資先を絞りたい場合は個別株、どの企業が市場の成長を最も取り込むか判断するのが難しい場合はETFが選択肢になります。
なお、米国上場ETFへの投資では、米ドル建ての価格変動に加えて為替変動の影響も受けます。円高が進むと、ETFのドル建て価格が上昇していても、円換算の投資リターンが小さくなる場合があります。
▼サイバーセキュリティ関連銘柄に投資できるETFや投資信託については以下の記事で解説しています。
サイバーセキュリティETFはどれを買うのがおすすめ?日本から買える商品を比較
サイバーセキュリティ投資信託のおすすめ3選!日本で買えるファンドの違いを比較
まとめ:サイバーセキュリティ関連株から自分に合う投資候補を選ぼう
米国のサイバーセキュリティ関連銘柄には、パロアルトネットワークスやクラウドストライクなどの本命企業から、特定の技術に強みを持つ中小型企業まで、幅広い投資先があります。
なかでも、成長性と収益性の両方を重視するならフォーティネット、継続契約の拡大による高い売上成長を期待するならクラウドストライクやジースケーラー、データ保護・復旧分野の成長を狙うならルーブリックなどが候補になります。
また、テナブルやラピッドセブンなど、利益率の改善や事業再編による業績回復が期待される企業もあります。ただし、業績改善を狙う銘柄では、現在の株価指標が低いことだけでなく、継続契約や利益が拡大する根拠を確認する必要があります。
サイバーセキュリティ市場は今後も成長が期待されますが、市場の成長性が高いことと、関連企業の株価が割安であることは別の問題です。
特に本命の高成長銘柄では、将来の売上や利益の拡大がすでに株価へ大きく織り込まれている場合があります。
そのため、投資先を選ぶ際には、企業がどの分野で競争力を持ち、どのように売上高と利益を増やせるのかを理解したうえで、現在の株価評価と比較することが重要です。
個別銘柄の選択が難しい場合は、サイバーセキュリティ関連ETFを利用して、複数の企業に分散投資する方法もあります。
出典
Gartner「Forecast: Information Security, Worldwide, 2023-2029, 3Q25 Update」
https://www.gartner.com/en/documents/6998666
Gartner「Gartner Forecasts the Market for Securing AI Will Reach $4.8 Billion in 2027」
https://www.gartner.com/en/newsroom/press-releases/2026-08-26-gartner-forecasts-the-market-for-securing-ai-will-reach-almost-5-billion-in-2027
Verizon「2026 Data Breach Investigations Report」
https://www.verizon.com/business/resources/reports/dbir/
IBM「Cost of a Data Breach Report 2026」
https://www.ibm.com/reports/data-breach
NIST「Zero Trust Architecture(SP 800-207)」
https://csrc.nist.gov/pubs/sp/800/207/final
Stock Analysis「Stock Market Data」
https://stockanalysis.com/stocks/
First Trust「First Trust Nasdaq Cybersecurity ETF(CIBR)」
https://www.ftportfolios.com/retail/etf/EtfSummary.aspx?Ticker=CIBR
Amplify ETFs「Amplify Cybersecurity ETF(HACK)」
https://amplifyetfs.com/hack/
Global X「Global X Cybersecurity ETF(BUG)」
https://www.globalxetfs.com/funds/bug/
iShares「iShares Cybersecurity and Tech ETF(IHAK)」
https://www.ishares.com/us/products/307352/ishares-cybersecurity-and-tech-etf


コメント