2026年10月19日(月)を前に、「ブラックマンデー再来」を警戒する声が広がっています。日本株は15日に急落し、16日に反発したものの、同日の米国ではAI関連株が再び売られました。週明けの日本株には大幅安で始まるリスクがあります。 歴史的な暴落へ発展するかを見極めるには、AI関連の信用不安が社債市場や幅広い業種に波及するか、売りの連鎖が強まるかが重要です。
この記事では、今回の不安を生んだ材料、1987年との違い、投資家が確認すべき指標を解説します。
※本記事は2026年10月18日時点の開示資料をもとに作成しています。
2026年にブラックマンデーの再来はある?
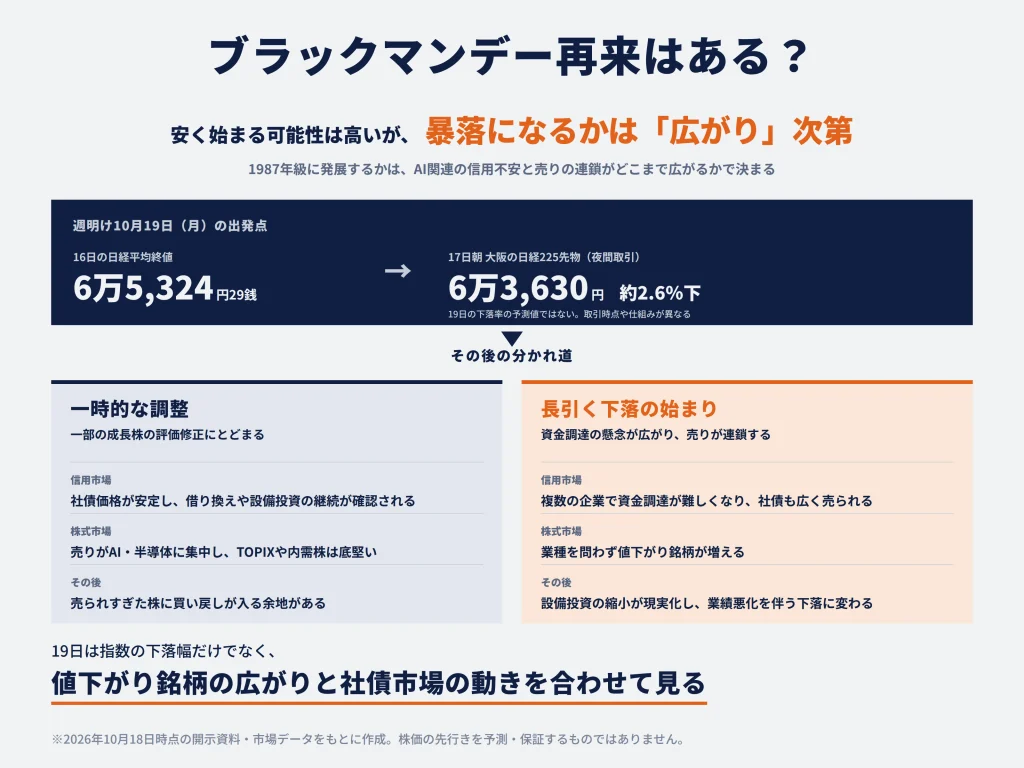
2026年10月19日(月)の東京株式市場は大幅安で始まる可能性が高い一方、1987年級の暴落へ発展するかは、信用不安の広がりと売りの連鎖次第です。 日経225先物は17日朝の夜間取引で6万3,630円となりました。16日の日経平均終値6万5,324円29銭を1,694円29銭(約2.6%)下回る水準です。先物と日経平均は取引対象や時点が異なるため、この差は19日の下落率の予測値ではありません。それでも、週明けに向けて日本株を弱く評価する動きが先物市場に表れています。
歴史的な暴落とされる1987年10月19日(ブラックマンデー)には、米ダウ工業株30種平均が1日で22.6%下落しました。こうした暴落に発展するかの分岐点は、株価の下落が一部の成長株の評価修正にとどまるか、資金調達への懸念が拡大し、売りが幅広い業種へ連鎖するかです。
週明けの下落が一時的なものか、長引く問題の始まりかを考える際には、次の二つが判断の軸になります。
- AI関連企業の信用不安の広がり:資金調達の問題が一部企業や半導体株の値下がりにとどまるか、社債の借り換えや銀行融資にまで波及するか。
- 原油・物価・金利の影響:エネルギー高や米国のインフレが企業のコストと借入負担を押し上げ、利益見通しの悪化を長引かせるか。
信用市場が落ち着けば、売られすぎた株に買い戻しが入る余地があります。反対に、複数の企業で資金調達が難しくなり、設備投資の縮小が現実化すれば、株価の下落は企業業績の悪化を伴うものに変わります。 19日は指数の下落幅だけでなく、値下がり銘柄の広がりと社債市場の動きを合わせて評価することが重要です。
2026年に「ブラックマンデー再来」が話題になっているのはなぜ?
「ブラックマンデー再来」が話題になっているのは、1987年と同じ「10月19日・月曜日」を前に、日本株・米国株・日経225先物が相次いで下落したためです。 足元ではAI関連企業の信用不安や米国のインフレ・原油高が株価の重荷になっています。10月15日から17日朝までの値動きを確認します。
2026年10月19日は1987年と同じ「10月19日・月曜日」
ブラックマンデーとは、1987年10月19日(月)に米国で発生した歴史的な株価暴落を指します。1987年から39年後の2026年も、10月19日は月曜日に当たります。 日本株と米国株が大きく揺れている時期にこの日付が近づき、過去の暴落を連想する見方が広がったと考えられます。
もっとも、1987年に日本株が急落したのは、米国市場が暴落した翌日の10月20日(火)です。米国と日本では市場の取引時間が異なり、当時の米国時間19日の値動きは翌日の東京市場へ波及しました。米国と日本の市場が同じ日の同じ時間に暴落したわけではありません。
株価を動かすのは、企業収益や金利、資金の流れ、実際の売買注文です。暦の一致は、投資家心理を刺激するきっかけにとどまります。
10月15日の日経平均は3,318円安と大きな下落、16日は898円高で弱い反発
10月15日(木)の日経平均株価は、AI関連の資金調達不安と米国のインフレ警戒を背景に急落しました。日中安値は6万4,092円74銭で、売りの中心は半導体関連銘柄でした。翌16日(金)は反発しています。
| 項目 | 10月15日(木) | 10月16日(金) |
|---|---|---|
| 日経平均終値 | 6万4,425円95銭 | 6万5,324円29銭 |
| 前日比 | 3,318円34銭安(4.90%安) | 898円34銭高(1.39%高) |
| 値上がり銘柄数 | 87 | 194 |
| 値下がり銘柄数 | 136 | 29 |
| 変わらず | 2 | 2 |
16日は日経平均を構成する225銘柄の大半が値上がりし、買い戻しは市場の幅広い銘柄に及びました。ただし、16日の上昇額は15日の下落額の約27%にとどまり、16日の終値は14日より2,420円(約3.6%)低い水準です。金曜日に反発しても前日の急落を取り戻せていないことが、週末の警戒感につながりました。
15日の下落額のうち約2,696円、約8割は日経平均の「技術」セクターの値下がりによるものでした。日経平均は株価が高い銘柄の動きが指数に強く反映される特徴があります。15日も87銘柄は値上がりしていたため、日経平均の4.90%安を「すべての日本株が同じ程度下落した」と捉えるのは正確ではありません。売りが特定の大型銘柄に集中していたかどうかは、週明けの相場を分析する際にも重要です。
16日の米国株安と17日朝の日経225先物安が週明けの不安を強めた
日本市場が16日(金)に反発した後、同日の米国市場ではAI・半導体関連株が再び売られました。金融・ヘルスケア・エネルギー関連の一角は相対的に底堅く、AI関連株から他業種へ資金を移す「セクターローテーション」の動きもうかがえます。
| 10月16日の米国市場 | 前営業日比 |
|---|---|
| ナスダック総合指数 | 2.14%安 |
| ダウ工業株30種平均 | 0.34%安 |
ナスダック総合指数は情報技術関連企業の比重が大きいため、AI投資の採算への不安が値動きに表れやすい指数です。米国市場の下落後、日経225先物は17日朝に終了した夜間取引で6万3,630円となりました。米シカゴ市場の円建て日経225先物も6万3,925円で、いずれも16日の東京市場終値を下回っています。
※日経225先物:将来の決められた時点の日経平均株価に基づいて決済することを約束し、現在の価格で売買する取引。大阪取引所では東京の株式市場が閉まった後も夜間取引が行われます。
金曜の東京市場が上昇して終わっても、その後の米国株安を受けて先物価格が下がれば、月曜の東京市場では売りが先行しやすくなります。 この時間差が、週明けの株価暴落を警戒する背景です。
株価暴落への警戒を強めている4つの要因
2026年10月中旬のAI関連株安に直接つながった材料は、コアウィーブなどAIインフラ企業の資金調達への不安です。 米国のインフレと原油高は金利・企業利益を通じて不安を強め、中国AIとの競争は巨額投資の採算を見極める中長期の論点になっています。
| 要因・位置づけ | 株価へ影響する主な経路 |
|---|---|
| コアウィーブの信用不安【直接材料】 | 調達金利が上昇し、データセンター投資の縮小懸念が半導体株へ波及 |
| 米国のインフレ【金融環境】 | 金利高止まりが借入負担を重くし、成長株の株価評価も圧迫 |
| 原油高【企業利益・金融政策】 | 燃料・物流費とインフレ圧力を押し上げる |
| DeepSeekなど中国AIとの競争【中長期の採算】 | AIサービスの価格低下で設備投資を回収できるかが問われる |
コアウィーブの信用不安がAI・半導体株へ波及
米国のAI向けクラウド事業者コアウィーブ(CRWV)は、高性能半導体を大量に導入したデータセンターを整備し、企業に計算能力を貸し出しています。設備を拡大するための巨額資金を借入金や社債で調達するため、金利の変化や信用不安の影響を受けやすい事業構造です。
社債の利回りが上がると資金調達が難しくなる
コアウィーブが2026年6月に発行した2032年償還のドル建て社債は、10月中旬に値下がりし、市場利回りが大きく上昇しました。 社債とは、企業が投資家から資金を借りるために発行する債券です。発行時と10月中旬の主な数値は次のとおりです。
| 項目 | 数値・内容 |
|---|---|
| 発行日・償還日 | 2026年6月18日発行/2032年7月15日償還 |
| 表面利率 | 年9.625%(発行済み社債では原則固定) |
| 市場利回り | 発行時 約9.675% → 10月中旬に15%超 |
| 社債価格(10月中旬) | 額面1ドル当たり80セント未満 |
社債の市場価格が下がるほど、満期まで保有した場合の市場利回りは高くなります。受け取る利息や償還時の元本は契約で決まっているため、同じ社債を安く買うほど、契約どおりに支払われた場合の収益率が高くなるからです。利払いや元本返済が滞るリスクを投資家が警戒し、より高い利回りを要求すると、社債の市場価格は下がります。10月中旬に市場利回りが15%を超えたことは、コアウィーブの返済能力に対する警戒が強まったことを示しています。
この社債についてコアウィーブが支払う利息は、年9.625%の表面利率に基づいて決まり、市場価格が下がっても変わりません。 一方、新たな社債の発行や借り換えでも15%前後の高い利回りを要求されれば、企業の利息負担は重くなり、設備投資の採算は厳しくなります。社債の値動きからは、株価だけでは読み取りにくい資金調達への警戒を把握できます。
決算に表れた急成長と資金調達負担
コアウィーブの2026年4~6月期決算は、売上高が前年同期の2倍以上に増える一方、純損失と利息負担が大きいという特徴があります。開示数値は次のとおりです。
| 2026年4~6月期・6月末時点 | 金額 |
|---|---|
| 売上高 | 25億7,500万ドル(前年同期12億1,200万ドル) |
| 純損失 | 6億2,600万ドル |
| 純支払利息 | 6億4,000万ドル |
| 契約残高(6月末) | 約1,040億ドル |
純支払利息は、支払利息などの費用から受取利息などを差し引いた会計上の額で、売上高25億7,500万ドルに対して約25%に相当します。売上高が急増しても、資金調達コストが高ければ利益と資金繰りの双方に負担が残る点が重要です。
約1,040億ドルの契約残高は、将来提供するサービスに関係する収入見込みを含み、手元の現金や今期の売上とは異なります。 設備を整えて顧客にサービスを提供して、初めて売上になります。需要が強くても、売上として回収するまでの建設費用・借入金の利息・設備維持費を賄えるかが、投資家の評価を分けています。
半導体メーカーに下落が波及する仕組み
コアウィーブなどのAIクラウド企業で資金調達が難しくなった場合、株式市場は次の連鎖を意識します。
- AIクラウド企業の借入条件が悪化し、新しいデータセンター建設計画を絞る。
- 半導体や製造装置の購入計画が下振れし、供給企業の将来売上の予想が下がる。
- 実際に半導体の発注が減る前から、半導体関連株に売りが広がる。
株価は、まだ起きていない将来の利益変化への予想も反映します。これを「織り込む」と呼びます。発注の減少が業績に表れる前に半導体関連株が売られるのは、このためです。 影響がどこまで続くかは、信用市場が落ち着き、設備投資が維持されるかどうかで変わります。
▼あわせて読みたい記事
コアウィーブ・ショックとは?日経平均が急落した理由と半導体株への影響を解説
米国の物価上昇が金利高止まりへの警戒を強めた
コアウィーブの信用懸念に重なったのが、米国の物価上昇です。 10月14日に公表された9月の米消費者物価指数(CPI)について、8月と9月の上昇率を比較すると次のとおりです。
| 米国のCPI上昇率 | 8月 | 9月 |
|---|---|---|
| 総合(前年同月比) | 3.4% | 3.7% |
| 総合(前月比) | 0.4% | 0.6% |
| コア:食品・エネルギーを除く(前年同月比) | 2.4% | 2.6% |
9月は総合・コアとも上昇率が8月を上回り、物価上昇の勢いが強まりました。 インフレが長引けば、米連邦準備制度理事会(FRB)が政策金利を高い水準に保つ、あるいは利上げを検討する理由になります。金利高がAI関連株に及ぼす影響には、二つの経路があります。
- 借入金の負担が増える:新たに資金を借りる企業や借り換えを予定する企業では、利払いが増えて設備投資の採算が悪化しやすくなる。
- 成長株の評価が下がる:将来の利益を現在の価値に換算する際に高い金利を使うため、利益の多くが将来に生じると期待される企業ほど評価額が下がりやすくなる。
※政策金利:中央銀行が金融政策で操作・誘導する短期の金利。市場金利や銀行の貸出金利に影響を及ぼします。
16日にかけては、株安を受けて安全資産とされる米国債が買われ、長期国債の利回りが下がる局面もありました。インフレ懸念は金利を押し上げる方向、株安時の国債買いは金利を押し下げる方向に働くためです。したがって、短期的に国債利回りが下がっても、AI関連企業の信用不安が後退したとは限りません。
企業の調達環境を判断する際には、国債と社債の利回りの差である「信用スプレッド」も手がかりになります。国債の利回りが下がっているのに信用力の低い企業の社債利回りが高止まりすれば、金利全体の変動とは別に、企業固有の信用リスクが意識されていることが分かります。
※信用スプレッド:企業の社債利回りと、満期までの期間が同程度の国債利回りとの差。企業の信用リスクに対して上乗せで求められる利回りを表します。
原油高が物価と企業利益の両面で重荷になった
10月16日(金)の北海ブレント原油先物は一時1バレル約110ドルと5月以来の高値水準に達しました。中東の供給途絶懸念やロシアの石油関連施設を巡る不安が背景です。原油は物流や製造など多くの分野で使われ、価格の上昇は株価に二つの経路で影響します。
- 企業利益を押し下げる経路:燃料費・物流費・石油由来の原材料費が増えます。企業が販売価格へ転嫁できなければ利益率が下がり、価格転嫁すると販売量が減る可能性もあります。
- 金融緩和を難しくする経路:ガソリンやエネルギー料金が上がると家計の購買力が弱まり、インフレも収まりにくくなります。物価上昇が長引けばFRBは利下げしにくくなり、企業の借入金利が高止まりしやすくなります。
日本企業は輸入エネルギーへの依存度が高く、原油高と円安が重なると円で支払う調達費用がさらに増加します。海外でドル建ての原油価格が同じでも、円安が進むほど日本円での負担は膨らみます。製造・運輸・電力消費の大きい企業では、価格転嫁の状況によって利益への影響が異なります。
ただし、原油高は石油・ガスの開発や資源権益を保有する企業に収益面で追い風となる場合があります。16日の米国市場ではエネルギー関連株の一角が相対的に底堅く推移しました。原油高は業種によって利益に与える影響が異なるため、株式市場全体の下落とは別に評価する必要があります。
DeepSeekなど中国AIとの競争が投資回収への不安につながる
中国のAI企業DeepSeek(ディープシーク)などとの競争は、AI関連企業による巨額投資の採算を考える背景要因です。高性能AIの開発・利用に必要な費用が下がると、これまでと同じ規模で高価な半導体やデータセンターを増やし続ける必要があるのかが問われます。
AI関連企業の利益は利用者数だけで決まりません。高性能半導体の購入費、設備の減価償却、電力費、借入金の利息を負担し、顧客から十分な収入を得る必要があります。
※減価償却:設備の購入費を、使用する期間に分けて費用に計上すること。
AIの低価格化が半導体需要に与える影響は、利用量の伸び、サービス価格の低下、設備の効率改善によって変わります。 次のように逆方向の二つの経路が考えられます。
| 見方 | 考えられる仕組み |
|---|---|
| 需要が弱まる | 利用料金の値下がりによって1回の利用当たりの収入が減り、設備投資を回収しにくくなる。設備の追加導入が抑制される場合がある。 |
| 需要が増える | AIの利用単価が下がり、従来は採算が合わなかった用途にも広がる。利用量の増加が効率化による節約を上回れば、計算処理の総需要が増える。 |
台湾積体電路製造(TSMC)が10月15日に公表した2026年7~9月期決算では、売上高は467億2,000万ドルとなりました。同社は次の四半期について523億~543億ドルの売上高を予想しています。先端半導体の需要が依然として強いことを示す決算であり、市場で信用不安が高まっていても、AIインフラ関連需要が直ちに消えたわけではないと判断する材料です。
10月中旬の株安に直接結び付く材料としては、社債利回りの急上昇、物価上昇率の拡大、原油高が確認できます。DeepSeekの競争は、短期の下落を説明する単独の引き金としてではなく、設備投資の採算を中長期で左右する要因として評価することが適切です。
1987年のブラックマンデーと2026年の市場は何が違う?
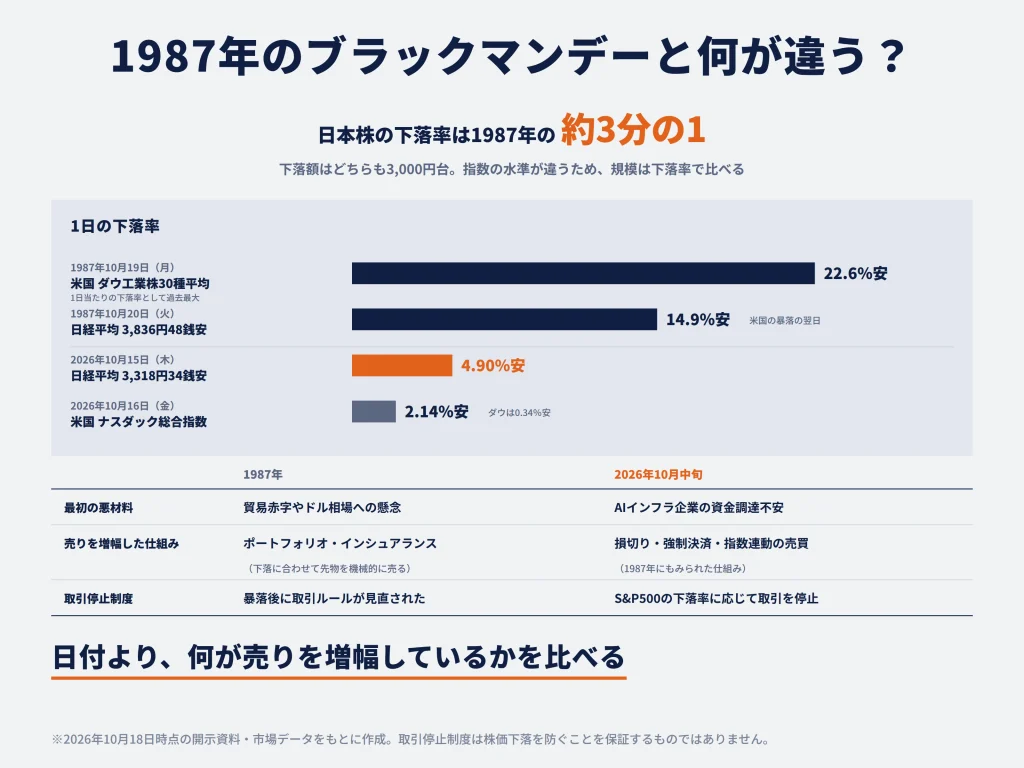
1987年と2026年では、株価の下落率、売りを生んだ直接の要因、取引停止制度、企業の資金調達を取り巻く環境が異なります。 共通するのは、株価が下がり始めた後に投資家の売りが連鎖し、下落が加速し得るという仕組みです。日付や下落額の大きさよりも、何が売りを増幅しているかを比べることが有効です。
1987年は米ダウが22.6%安、日本株も翌日に14.9%安
1987年のブラックマンデーと2026年10月中旬の値動きを、下落率で比較すると次のようになります。
| 市場 | 1987年のブラックマンデー | 2026年10月中旬 |
|---|---|---|
| 米国株 | 10月19日(月):ダウ工業株30種平均が22.6%安(同指数の1日当たりの下落率として過去最大) | 10月16日(金):ダウが0.34%安、ナスダックが2.14%安 |
| 日本株 | 10月20日(火):日経平均が3,836円48銭安(14.9%安) | 10月15日(木):日経平均が3,318円34銭安(4.90%安) |
1987年の日本株の下落率14.9%は、2026年10月15日の4.90%安の約3倍でした。日本株の下落額がいずれも3,000円台でも、下落率が違うのは指数の水準が大きく異なるためです。
日経平均が6万円を超えている現在、3,000円の下落は約5%に相当しますが、1987年の指数水準での3,000円ははるかに大きな割合になります。歴史的な株価暴落の規模は、下落額より下落率で比較する必要があります。
1987年の暴落には前段階があり、米国株は19日以前から下落していました。貿易赤字やドル相場への懸念で市場心理が悪化するなか、先物などの機械的な売りが下落を増幅しました。最初の悪材料と、その後に売りを加速させた仕組みを分けて考える点は2026年の市場でも共通します。
1987年は機械的な売りが下落を増幅、2026年はAI関連の信用不安が焦点
1987年の市場では、株価が下落すると先物を機械的に売って損失を抑える「ポートフォリオ・インシュアランス」と呼ばれる運用手法が広がっていました。これを含むプログラム売買が株価下落に合わせて売り注文を増やし、株式市場と先物市場の需給悪化を加速させたと考えられています。
2026年10月中旬の市場で直接意識されているのは、AIインフラ企業の借入金・社債の持続性と設備投資の採算です。社債利回りの上昇が設備投資や半導体メーカーの受注に波及する経路は、先に説明したとおりです。株価の下落だけなら、投資家による将来利益の予想が変わった結果として説明できます。一方、社債の借り換え難や銀行融資の縮小が複数の企業へ広がれば、企業の事業計画そのものが変わります。
現在でも市場が急落すると、次のような売りが連鎖する場合があります。
- 損切り注文:一定の損失を超えると売る注文が集まり、さらに価格を押し下げる。
- 担保不足による強制決済:信用取引などの損失が膨らむと、投資家の意向にかかわらず保有資産が売却される。
- 指数に連動した機械的な売買:先物・指数連動商品などの取引が同じ方向に集中する。
こうした取引は、1987年にもみられた下落を増幅する仕組みです。急落が長期化するかどうかは、売りを吸収する買い手がいるか、社債などの信用市場が機能し続けるかにも左右されます。現在の市場の制度や資金調達の状況を確かめることが、歴史的な暴落との比較には欠かせません。
現在は取引停止制度がある
1987年の暴落後、市場の混乱を抑えるため取引ルールが見直されました。現在の米国株式市場には、S&P500種株価指数の前日終値からの下落率に応じて取引を止める「サーキットブレーカー」制度があります。基準に使うのはダウ平均ではなくS&P500です。
| S&P500の下落率 | 主な取引停止措置 |
|---|---|
| 7% | 米東部時間15時25分より前なら15分間停止。それ以降は原則停止しない。 |
| 13% | 米東部時間15時25分より前なら15分間停止。それ以降は原則停止しない。 |
| 20% | 時間帯にかかわらず、その日の残りの取引を停止。 |
日本の日経225先物にも価格制限とサーキットブレーカー制度があります。通常の値幅制限は基準値段に対して上下8%で、段階的に12%、16%へ拡大する仕組みです。米国の株式市場全体の取引停止制度と、日本の先物の価格制限は別の制度であり、同じ数字や条件で運用されるわけではありません。
制度の目的は、市場参加者が注文状況を把握し、冷静に売買を再開する時間を確保することです。取引が再開しても信用不安や企業業績の悪化が残れば、売りが続く可能性があります。 取引を止める仕組みと、下落の原因そのものを解決することは分けて評価します。
10月19日の日経平均はどうなる?暴落リスクを見極めるポイント
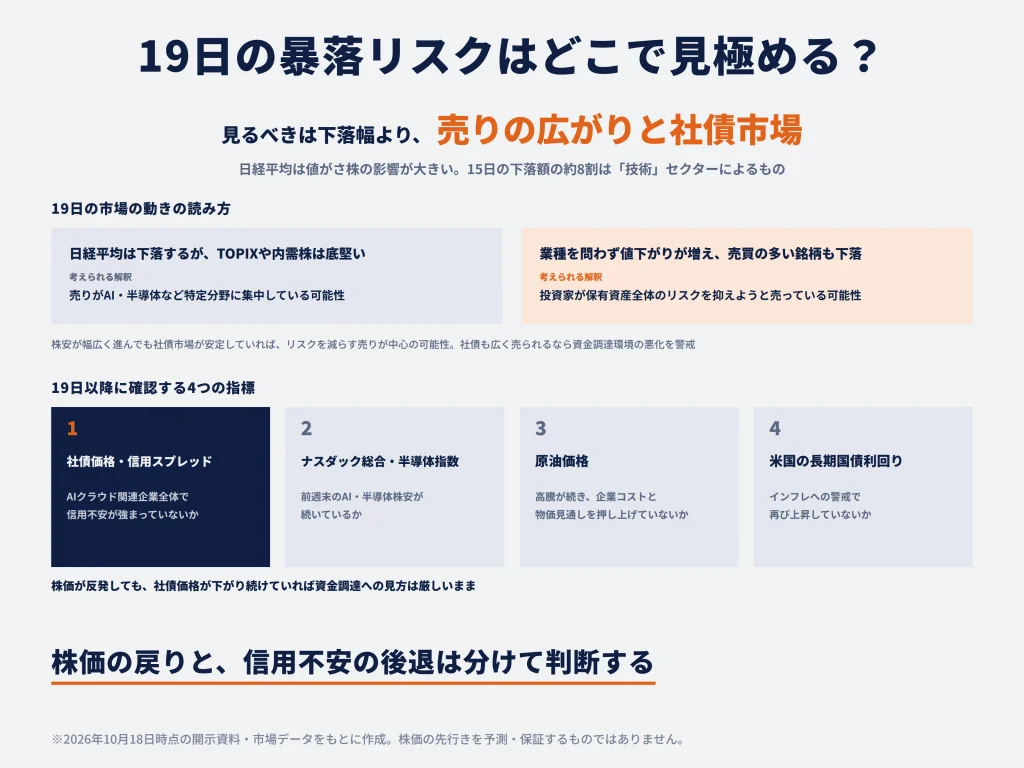
10月19日の日経平均は先物安を受けて安く始まる可能性が高いものの、その後の下落が続くかは取引開始後の動き次第です。 16日の日本株反発後に米国のAI関連株が下落したため、東京市場の開始時にはこの情報が株価へ反映されやすい状況です。日中の値動きを判断するには、買い戻しの勢い、値下がり銘柄の広がり、信用市場と原油の動向を合わせて確認します。
日経225先物の6万3,630円はどこまで参考になる?
大阪取引所の日経225先物が17日朝に付けた6万3,630円は、週明けの下落リスクを示す有力な参考値です。16日の東京市場終値を約2.6%下回ります。ただし、先物と日経平均では取引の仕組みが異なるため、価格は必ずしも一致しません。その主な理由は次のとおりです。
- 先物は日経平均そのものではない:将来の決済時点を持つ取引で、満期までの金利や配当見込みも価格に影響する。
- 先物価格は取引中に変わる:17日朝の価格が19日の取引開始まで固定されているわけではない。
- 取引市場と売買時点が違う:大阪の夜間取引は6万3,630円、シカゴの円建て先物は6万3,925円と295円の差があった。
19日の取引開始前には、最新の日経225先物に加え、為替、米国など海外株価指数の時間外取引を改めて確認します。 週末時点の先物安が維持されているか、緩和しているかによって、東京市場での初動も変わるためです。
17日朝の先物価格の水準そのものにも意味があります。 6万3,630円は、15日の日経平均の日中安値6万4,092円74銭より低い水準です。実際の東京市場がこの付近で始まるなら、15日の急落局面で付けた安値を試すことになります。この価格帯で新たな買い注文が入るか、損切りの売りが増えるかが、当日の値動きの重要な分岐点です。
株安がAI・半導体株から市場全体へ広がるか
19日に見極めたいのは、売りがAI・半導体関連株に集中するのか、他業種にも広がるのかです。 15日の日経平均の下落額の約8割は「技術」セクターによるものでした。日経平均は、株価の高い一部の銘柄(値がさ株)の影響を強く受ける指数です。16日時点ではアドバンテスト、ファーストリテイリング、東京エレクトロンの3社だけで指数の約29%を占めます。そのため、一部の大型株の値動きが指数全体に強く表れることがあります。
19日はTOPIX(東証株価指数)、東証プライム市場の値下がり銘柄数、銀行・内需・輸出関連株の値動きも確認する必要があるでしょう。TOPIXは幅広い銘柄の時価総額を基に計算するため、日経平均とは別の観点から下落が市場全体に及んでいるかを把握できます。
| 19日の市場の動き | 考えられる解釈 |
|---|---|
| 日経平均は下落するが、TOPIXや内需株は底堅い | 売りがAI・半導体など特定分野へ相対的に集中している可能性がある。 |
| 業種を問わず値下がりが増え、売買の多い銘柄も下落する | 投資家が保有資産全体のリスクを抑えようと売却している可能性がある。 |
信用不安が金融市場に広がったかどうかは、値下がり銘柄の数だけでなく、社債市場の動きと合わせて判断します。 幅広い業種で株安が進んでも社債市場が安定していれば、株式の保有リスクを減らす動きが中心の可能性があります。社債も業種を問わず売られるなら、企業の資金調達環境の悪化を警戒する必要があります。
信用市場・米国株・原油が落ち着くかを確認する
株価の反発だけでは、企業の資金繰りに関する懸念が解消したかは判断できません。 コアウィーブの株価が戻っても、社債価格が下がり続けていれば、資金調達を巡る市場の見方は依然厳しいことがあります。逆に社債価格が安定し、借り換えや設備投資の継続が確認されれば、過度な悲観が和らぐ材料です。
社債市場の状態は、先に見た信用スプレッドで確認できます。19日以降は、次の指標を見ます。
| 確認する指標 | 19日以降に見るポイント |
|---|---|
| 社債価格・信用スプレッド | コアウィーブだけでなくAIクラウド関連企業全体で信用不安が強まっていないか |
| ナスダック総合指数・半導体指数 | 前週末のAI・半導体株安が続いているか |
| 原油価格 | 高騰が続き、企業コストと物価の見通しをさらに押し上げていないか |
| 米国の長期国債利回り | インフレへの警戒で再び上昇していないか |
19日の東京市場が開いている間、米国株の通常取引はまだ始まっていません。そのため東京で確認できる米国株の動きは先物や時間外取引などに限られます。前週末の米国株安を日本株がどの程度反映し、その後に買い戻しが出るかを確認する必要があります。
19日の市場展開は大きく次の三つが考えられます。
- 下げ幅が縮小する:先物安で安く始まっても、買い戻しが入る。
- 半導体株の下落が続く:AI・半導体株の売りが続き、指数が弱いまま推移する。
- 売りが市場全体に広がる:信用不安や原油高が他業種へ波及する。
どの展開に近づいているかは、始値よりも社債・原油・業種別株価の組み合わせで見極めます。
ブラックマンデーを警戒するとき、投資家はどう対応するべき?
取るべき対応は、自分の資金だけで株式を買う現物取引か、資金を借りる信用取引か、資金を使うまでの期間、投資先の集中度によって変わります。 下落率だけで一律に売買を決めると、必要な生活資金を失ったり、反発局面に参加できなくなったりする場合があります。大切なのは、今回の悪材料が自分の保有資産と資金計画にどのように影響するかを確認することです。
長期投資・積立投資は運用期間と資産配分を再確認する
長期投資・積立投資では、下落局面でも運用を続けられる資金計画と資産配分を確かめることが基本です。 余裕資金で幅広い銘柄へ投資している場合、分散によって特定業種の悪材料が資産全体に及ぼす影響を和らげられます。ただし市場全体が下がる場面では分散していても評価損は生じるため、次の点を確認します。
- 近く使う資金の確保:生活費や数年以内に必要になるお金まで、値動きの大きい株式に置いていないか。
- 投資先の重複:日本株・米国株・世界株など複数の投資信託を持っていても、同じ大型AI企業への投資が重なり、実質的に集中投資になっていないか。
- 運用期間とリスク許容度:今後の支出時期や値下がりに耐えられる金額が変わっていないか。変化があるなら、積立額や株式比率の見直しも選択肢になる。
定額の積立投資は、価格が下がったときに同じ金額でより多くの口数(投資信託の保有単位)を買える一方、下落が長引くと評価損が膨らみます。積立は損失を防ぐ仕組みではなく、買う時期を分散する方法です。運用期間が十分にあり資金計画に無理がなければ継続を検討できますが、近い将来に必要な資金を運用している場合は、保有資産の配分を見直す意味があります。
相場への恐怖だけで売れば、その後の反発を取り逃がす場合があります。他方、日常の支払いに充てる現金が不足していれば、下落途中で売却せざるを得なくなるリスクがあります。判断の土台は、「株価が戻るか」という短期予想よりも、家計と運用計画が下落に耐えられるかです。
信用取引やレバレッジ商品は追加保証金のリスクに注意する
信用取引は、証券会社から資金や株式を借りて売買する方法です。元手より大きな金額を運用できるため、利益が拡大する一方、株価が下がると損失も大きくなります。担保が不足すると、株価が戻るのを待てず強制的に売却される点が、自己資金の範囲で株式を買う現物取引との大きな違いです。
委託保証金維持率とは、信用取引で買った株の代金などに対して、値下がりによる評価損を差し引いた担保がどの程度残っているかを示す割合です。日本取引所グループによる基本的な制度説明では、この割合が20%を下回ると追加の保証金(追証)が必要になります。実際に適用される基準や差し入れ期限は証券会社・口座の条件によって異なるため、取引前に確認しましょう。
例えば100万円を元手に300万円分の株式を信用買いしている場合、株価が10%下落すると、単純計算で次の損失が生じます。
| 項目 | 金額・割合 |
|---|---|
| 元手(自己資金) | 100万円 |
| 信用買いした株式 | 300万円分 |
| 株価が10%下がったときの評価損 | 30万円 |
| 元手に対する損失の割合 | 30% |
株価が10%下がるだけで、元手には30%相当の損失が生じる計算です。実際には手数料・借入費用・他の担保なども関係し、評価損がそのまま追証額になるわけではありません。下落が続く場面では、保有ポジションの大きさ、追加で差し入れられる資金、強制決済になる条件を先に把握する必要があります。
レバレッジ型の投資信託・ETF(上場投資信託)は、日々の指数の値動きの一定倍を目指す商品です。 長く保有した場合の累積リターンは、必ずしも元の指数の同じ倍率にはなりません。価格の上下を繰り返す相場では、想定とは異なる結果になり得ます。値動きの速い局面ほど、損失の許容額と商品構造を確認しておく必要があります。
急落を「買い場」と考える場合も原因と余裕資金を確認する
株価が下がったときに買い増しを考えるのは一つの選択肢ですが、「以前より安い価格」と「企業価値に対して割安な価格」は異なります。 株価が下がっても企業の利益を稼ぐ力が保たれているなら投資妙味が増すことがあります。逆に、調達金利の上昇で採算が悪化した企業では、下落後の株価がなお高く評価されている可能性があります。
AI関連株を評価する場合も、巨額の借入金でデータセンターを増設するクラウド企業、半導体を供給する企業、AI導入でコストを削減する企業では利益構造が異なります。どの企業が投資費用を負担し、どの企業がAI需要の増加から収益を得るかを区別することで、一括りに「AI関連株が安い」と判断する誤りを避けられます。
買い増しを決める前には、次の点を確認しましょう。
- 生活費や近い将来に必要な資金を除いた、余裕資金の範囲で投資できるか。
- 一度に購入せず複数回に分けるなど、さらに下落したときの対応余地を残せるか。
- すでに保有する株式や投資信託が、同じ企業・業種に集中していないか。
- 下落が投資家心理によるものか、企業の資金調達や利益見通しの悪化を伴っているか。
複数回に分けて買う方法は、最安値を保証するものではありませんが、急落の途中で資金を使い切るリスクを抑えます。最終的な判断では、将来の利益と現在の株価が釣り合っているか、保有資産全体が過度なリスクに偏らないかを基準にすることが重要です。
まとめ|ブラックマンデー再来は日付だけでは判断できない
2026年10月19日は1987年のブラックマンデーと日付・曜日が一致します。週明けの株安が警戒される直接の背景は、AI関連企業の信用不安、米国株安、物価上昇と原油高です。先物の下落は東京市場の安い取引開始を示唆しますが、暴落が長引くかは値下がりの広がりと信用市場の動きで判断する必要があります。投資家は、自分の資金計画と保有資産のリスクに沿って対応を検討しましょう。
出典
日本経済新聞社 2026年10月15日 | 日次サマリー - 日経平均プロフィル
日本経済新聞社 2026年10月16日 | 日次サマリー - 日経平均プロフィル
ラジオNIKKEI | 土曜版・10月19日の株式市場を前に。
トレーダーズ・ウェブ | NY市場概況-ダウ 175.28ドル安 AI関連株売りや原油高が重し ナスダックは2%超下落
みんかぶ | シカゴ日経平均先物 大取終値比 1595円安 (10月16日)
ピクテ・ジャパン | コアウィーブ・ショック 日経平均急落後の展開は?
コアウィーブ | CoreWeave Reports Strong Second Quarter 2026 Results
米労働統計局 | Consumer Price Index – September 2026
ロイター Breakingviews | Bonds once again have a license to hedge
ロイター | Wall Street tumbles as worries about AI trade and high oil prices weigh
ロイター | Oil touches $110 a barrel for first time since May on Middle East, Russia supply fears
台湾積体電路製造(TSMC) | TSMC Third Quarter 2026 Results
台湾積体電路製造(TSMC) | Q3 2026 Taiwan Semiconductor Manufacturing Company Limited Earnings Call
日本経済新聞社 | 1980年代:ブラックマンデーからバブルへ
Federal Reserve History | Stock Market Crash of 1987
ニューヨーク証券取引所 | Market-Wide Circuit Breakers FAQ
日本取引所グループ | 制限値幅・サーキットブレーカー制度
日本取引所グループ | 信用取引の目的・仕組み
金融庁 | 資産形成の基本
ロイター | CoreWeave bond rout tests market’s math on AI buildout
日本取引所グループ | 用語集|委託保証金維持率
コアウィーブ | CoreWeave Form 8-K


コメント