円高が進むと、外国株や外国債券など外貨建て資産へ投資する為替ヘッジなしの投資信託は、基準価額が下がりやすくなります。投資対象の価格が変わらなくても、外貨で持つ資産を円に換算した金額が減るためです。
投資信託の基準価額は、為替と株式・債券・REITなど投資対象そのものの値動きの組み合わせで決まります。外国株が大きく上昇すれば、円高によるマイナスを吸収して基準価額が上昇することもあります。
また、すでに保有している人と、これから積立・追加投資をする人では円高の意味が少し違います。保有資産の円換算価値には逆風になる一方、円高で基準価額が下がれば、同じ積立額で購入できる口数が増える場合があります。円高を理由に売買を決めるのではなく、投資対象の値動き、為替ヘッジの有無、投資期間まで分けて考えることが重要です。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
▼公式サイトはこちら業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆

円高で下がりやすいのは為替ヘッジなしの外国資産ファンド
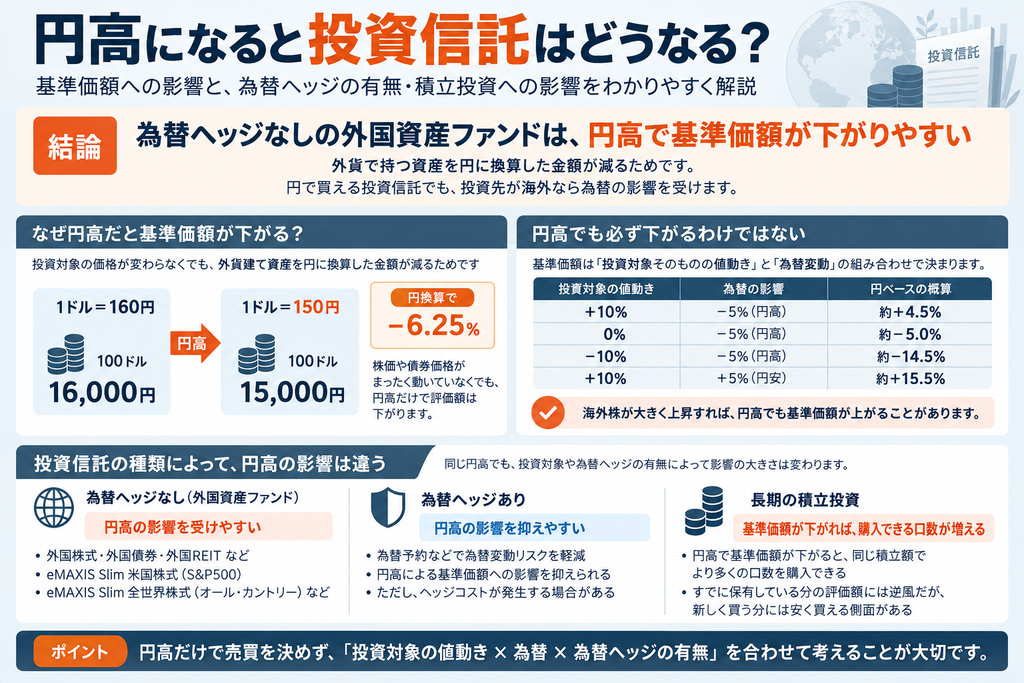
円高の影響が最も分かりやすいのは、外国株式・外国債券・外国REITなど外貨建て資産へ投資し、為替ヘッジを行わない投資信託です。円に対して投資先通貨の価値が下がると、外貨建て資産を円へ換算した金額が減り、基準価額の下押し要因になります。三菱UFJアセットマネジメントも、外貨建て資産へ投資する為替ヘッジなしファンドでは、円高が基準価額にマイナス、円安がプラスに働くと説明しています。
| 投資信託の種類 | 円高の主な影響 | 考え方 |
|---|---|---|
| 外国株式・為替ヘッジなし | マイナス | 外国株の値動きに加え、外貨の円換算価値が低下 |
| 外国債券・為替ヘッジなし | マイナス | 債券価格が上がっても、円高で一部相殺される場合がある |
| 外国REIT・為替ヘッジなし | マイナス | REIT価格と為替の両方が基準価額に影響 |
| 外国資産・為替ヘッジあり | 影響を抑えやすい | 円高リスクを軽減する一方、ヘッジコスト等がある |
| 国内株式 | 直接影響は小さい | 保有資産は円建て。ただし企業業績を通じて間接影響 |
| 国内債券 | 直接影響は小さい | 為替より国内金利の影響が中心 |
円高の影響が大きいのは、外国株式・外国債券・外国REITなどへ投資する為替ヘッジなしのファンドです。国内資産や為替ヘッジありの商品では、円高による直接的な影響は小さくなります。
なぜ円高になると投資信託の基準価額が下がる?
円高が基準価額を押し下げるのは、投資対象の価格が変わらなくても、外貨建て資産を円へ換算した金額が減るためです。
外貨建て資産の円換算額が減る
円高による影響は、外貨建て資産を円へ換算すると理解しやすくなります。例えば100ドル分の資産を保有している場合、1ドル160円なら円換算額は1万6,000円です。ところが1ドル150円まで円高になると、同じ100ドルでも1万5,000円になります。投資対象そのものの価格が一切変わっていなくても、円ベースでは6.25%減少します。
| ドル建て資産 | ドル円 | 円換算額 |
|---|---|---|
| 100ドル | 160円 | 16,000円 |
| 100ドル | 150円 | 15,000円 |
外国株や外国債券を保有する投資信託でも基本的な構造は同じです。実際の基準価額には組入銘柄の値動き、分配金・利息、費用なども反映されますが、円高は外貨建て資産の円換算価値を引き下げる方向に働きます。
基準価額が円表示でも為替リスクはある
投資信託の基準価額が「10,000円」「20,000円」のように円で表示されていても、投資先まで円建てとは限りません。日本で円を使って購入できる投資信託でも、実質的に米国株や世界株へ投資していれば、その資産価値を円へ換算する過程で為替の影響を受けます。
例えばeMAXIS Slim米国株式(S&P500)はS&P500構成銘柄の価格変動と米ドル/円の双方が基準価額の主な変動要因です。eMAXIS Slim全世界株式(オール・カントリー)も、組入資産の価格変動に加えて複数通貨の為替変動を受けます。円で買えることと、為替リスクがないことは別です。
円高になれば投資信託は必ず下がる?
基準価額は、投資対象そのものの値動きと為替変動の組み合わせで決まります。
基準価額は投資対象の値動きと為替の両方で決まる
外貨建て資産へ投資するファンドの値動きを考えるときは、為替だけを見るのではなく、現地資産の価格変動と組み合わせる必要があります。例えば外国株が10%上昇する一方、為替が5%円高方向に動いた場合、単純に10%-5%=5%とはなりません。概念的には両者を掛け合わせるため、円ベースでは約4.5%の上昇になります。
| 投資対象の値動き | 為替の影響 | 円ベースの概算 |
|---|---|---|
| +10% | -5%(円高) | 約+4.5% |
| 0% | -5%(円高) | 約-5.0% |
| -10% | -5%(円高) | 約-14.5% |
| +10% | +5%(円安) | 約+15.5% |
このため、円高局面でも海外株式市場がそれ以上に上昇すれば、投資信託の基準価額は上がります。反対に、海外株安と円高が重なると、円ベースでは下落が大きくなります。
外国株が上昇すれば円高でも基準価額が上がることがある
S&P500や世界株指数が上昇しているのに、円ベースの投資信託があまり上がらない場面があります。これは株価上昇分を円高が相殺しているためです。逆に、現地株価が多少下がっていても円安が大きければ、円ベースの基準価額が上昇することもあります。
投資信託の損益を見るときは、投資対象指数と為替のそれぞれが基準価額を何%動かしたかを確認すると、値動きの原因を把握しやすくなります。
円高の影響は投資信託の種類によって違う
同じ円高でも、投資信託が何に投資しているかによって影響の大きさや現れ方は変わります。
外国株式ファンド
外国株式ファンドでは、株式市場の値動きと為替が同時に効きます。S&P500など米国株中心なら米ドル/円の影響が大きく、全世界株式なら米ドルだけでなくユーロ、英ポンドなど複数通貨の影響を受けます。特に為替ヘッジなしの商品では、円高が進むほど外貨建て資産の円換算価値は下がりやすくなります。
長期投資では、為替だけでなく、企業利益や株価水準など株式そのものの値動きも重要です。為替だけで投資判断をすると、投資対象の成長性や価格水準を見落とす可能性があります。
外国債券ファンド
外国債券ファンドも為替ヘッジなしなら円高がマイナスです。一方、債券価格は金利低下で上昇しやすいため、海外金利低下で債券価格は上昇するが、同時に円高が進み円換算では利益が削られるということがあります。
例えば米国の利下げ局面では米国債価格に上昇圧力がかかる一方、日米金利差の縮小が円高要因になることがあります。外国債券は株式と比べて値動きが小さい場合もあり、為替変動が円ベースのリターンに大きな影響を与えることがあります。そのため、外国債券ファンドでは為替ヘッジの有無も重要な確認ポイントです。
外国REITファンド
外国REITファンドでは、不動産市況や金利の影響に加えて為替変動も受けます。REIT価格が上昇しても円高が進めば円ベースのリターンは小さくなり、REIT価格下落と円高が重なると下落幅が大きくなります。
国内株式ファンド
日本株だけを組み入れる投資信託なら、保有資産を円へ換算する必要がないため、円高による直接的な為替換算の影響はありません。ただし、輸出企業や海外売上比率の高い企業は円高が業績の逆風になりやすく、その企業の株価を通じて基準価額へ間接的に影響します。
一方、輸入原材料を多く使う食品・小売などは円高がコスト低下につながる場合があります。国内株式ファンドでも、どの業種・企業を多く組み入れているかで円高の影響は変わります。
国内債券ファンド
国内債券ファンドは円建ての日本国債や社債が中心なので、外貨換算による直接的な円高影響は基本的にありません。基準価額を動かす主な要因は国内金利です。ただし、円高が日銀政策や景気見通しの変化と同時に起きている場合は、その金利変動を通じて間接的に影響することがあります。
為替ヘッジありなら円高の影響を抑えられる
為替ヘッジを使うと円高による基準価額への影響を抑えられます。その代わり、円金利が投資先通貨の金利より低い場合はヘッジコストが発生します。
為替ヘッジとは?
為替ヘッジは、為替予約などを使って外貨建て資産の為替変動リスクを軽減する仕組みです。例えばドル建て資産を保有すると同時に、将来ドルを売って円を買う取引を組み合わせることで、円高による外貨資産の評価減と反対方向の損益を発生させ、為替変動の影響を抑えます。
実際のヘッジ効果はファンドのヘッジ比率や運用状況によって異なり、完全ヘッジでない場合は一部の為替変動が基準価額に残ります。
為替ヘッジあり・なしの違い
| 項目 | 為替ヘッジあり | 為替ヘッジなし |
|---|---|---|
| 円高 | 影響を抑えやすい | 基準価額の下押し要因 |
| 円安 | 円安メリットも抑えられる | 基準価額の押し上げ要因 |
| 為替ヘッジに伴うコスト | ヘッジコストが生じる場合あり | 原則としてヘッジコストなし |
| 値動き | 投資対象本来の値動きに近づきやすい | 投資対象+為替の両方が効く |
為替ヘッジにはコストがかかる
為替ヘッジは円高対策として有効ですが、無料ではありません。一般に円金利が投資先通貨の金利より低い場合、その金利差などに応じたヘッジコストが発生します。為替市場の状況によっては金利差相当以上のヘッジコストになる場合もあります。
長期投資では、為替変動を受け入れてヘッジコストを抑える「為替ヘッジなし」と、コストを負担して為替変動を小さくする「為替ヘッジあり」を、投資目的に応じて選びます。
円高は投資信託を買うチャンス?
円高によって基準価額が下がる局面では、積立投資で同じ金額から購入できる口数が増えます。一括投資の買い時かどうかは、為替だけでなく株価や債券価格など投資対象そのものの価格水準も合わせて判断します。
円高で基準価額が下がれば、同じ金額で多くの口数を買える
積立投資では、円高が他の条件を一定として基準価額を押し下げれば、同じ積立額で購入できる口数が増えます。例えば基準価額が3万円から2万5,000円へ下がれば、同じ3万円の積立でも約20%多くの口数を購入できます。
すでに積立を続けている人にとっても、円高で基準価額が下がる局面では、同じ積立額でより多くの口数を購入できます。保有分の評価額と、新しく購入する口数への影響は分けて考えると分かりやすくなります。
投資対象の割安度は為替と分けて見る
円高による基準価額の低下は円換算による変化であり、S&P500自体のPERや企業の利益見通しとは別の要因です。海外株価が高値圏にあるまま、為替だけが円高になって基準価額が下がることもあります。
したがって円高だから買い時という判断より、為替と投資対象の価格水準を別々に確認する方が正確です。買い時を考える際は、円高によって基準価額が下がった場合の購入条件に加え、PERなどのバリュエーションや企業利益の見通しも合わせて確認します。
段階投資なら為替タイミングを分散しやすい
円高局面で一括投資しても、その後さらに円高が進むことがあります。150円から140円、130円へ円高が進めば、為替ヘッジなしファンドにはさらに下押し圧力がかかります。為替水準を当てる前提で大きな一括投資をするより、投資期間や資産配分に沿って段階的に投資する方が、為替のタイミングに依存しにくくなります。
▼公式サイトはこちら業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
円高になったら積立投資は止めるべき?
長期の積立投資なら、円高局面でも当初の積立方針を維持する考え方が基本です。積立では価格が高いときに少ない口数、価格が低いときに多い口数を買うため、円高で基準価額が下がる局面も購入単価を平準化する過程の一部になります。
積立なら為替タイミングを分散しやすい
もっと円高になってから再開する、円安に戻るまで停止するといった判断は、為替のタイミングを継続的に当てる必要があります。積立投資を長期の資産形成として始めたのであれば、為替予想よりも投資期間、許容できる値動き、資産配分が崩れていないかを優先した方が一貫性があります。
円高で投資信託が下がったら売るべき?
売却判断は、円高そのものより投資目的・投資期間・資産配分に変化があるかを基準に考えます。まず、基準価額が下がった理由を分解します。外国株そのものが下落したのか、株価は上昇しているのに円高で円換算額だけが減ったのかでは、状況が全く違います。
長期投資で重要なのは、投資対象への見通しや資産配分が当初の想定から変わったかです。例えば世界株への長期投資方針に変化がなく、下落の大部分が為替要因なら、円高になったからという理由だけで売却すると、将来円安へ戻った場合の回復局面を逃す可能性があります。
一方、数年以内に使う予定の資金まで外貨資産へ投じている場合や、円高による下落で許容できないほど資産配分が偏っている場合は、為替とは別にリスク量を見直す必要があります。売却判断は為替予想よりも、資金用途と投資期間から考える方が合理的です。
円高時に選択肢になる投資信託のタイプ
円高局面で何を買えば円高に強いかと考える場合は、特定のファンド名だけを見るより、どのリスクを避けたいのかで分類すると分かりやすくなります。
為替ヘッジありの外国資産ファンド
海外株・海外債券への投資は続けたいものの、円高による変動を抑えたい場合は為替ヘッジありの商品が選択肢になります。ただしヘッジコストがリターンを押し下げる場合があるため、ヘッジなし商品との長期的なコスト差も確認が必要です。
国内株式ファンド
為替換算の直接影響を避けたいなら国内株式ファンドも候補です。ただし日本株でも円高による企業業績への影響はあります。輸出企業が多いファンドなのか、内需・円高メリット企業を多く持つファンドなのかで値動きは変わります。
国内債券ファンド
為替リスクを直接取りたくない場合、国内債券ファンドも選択肢になります。ただしリターンの源泉は国内金利であり、外国株式とは期待リターンや値動きの性質が大きく異なります。円高だから乗り換えるのではなく、ポートフォリオで債券をどれくらい持つべきかという資産配分の問題として考える必要があります。
オルカン・S&P500は円高になるとどうなる?
代表的な2本のインデックスファンドも、投資先の通貨構成によって円高の影響の受け方が異なります。
オルカンは米ドル以外の為替変動も影響する
eMAXIS Slim全世界株式(オール・カントリー)は世界の株式に投資し、原則として為替ヘッジを行いません。そのため、外国株部分では円と米ドル・ユーロ・英ポンドなど複数通貨との為替変動が基準価額に影響します。世界株が上昇すれば円高局面でも基準価額が上がる場合があります。
S&P500は米ドル/円の影響が大きい
eMAXIS Slim米国株式(S&P500)のような為替ヘッジなしの米国株ファンドでは、S&P500構成銘柄の株価と米ドル/円の両方が基準価額に影響します。S&P500が上昇しても円高が大きければ基準価額が下落することがあり、逆にS&P500が下落していても円安で基準価額が支えられる場合があります。
オルカンとS&P500のどちらも、円高そのものを理由に積立を停止・再開するより、株式への投資期間とリスク許容度を基準に判断する方が一貫しています。
円高局面で投資信託を見るときのポイント
円高局面で投資信託を判断するときは、以下の5つの視点を分けて確認すると整理しやすくなります。
為替ヘッジの有無
同じ海外資産へ投資する商品でも、為替ヘッジの有無で円高時の値動きは大きく変わります。目論見書や商品ページで「為替ヘッジあり」「原則として為替ヘッジを行わない」などの記載を確認します。
投資対象の通貨
海外ファンドだからといってすべて米ドル/円だけを見ればよいわけではありません。全世界株式や新興国株式では複数通貨の影響を受けます。投資先地域と通貨構成を確認すると、為替変動の意味をより正確に把握できます。
投資対象そのものの値動き
基準価額が下がったときは、為替と株価・債券価格を分けます。円高だけが原因なのか、投資対象そのものも下落しているのかで、投資判断は変わります。
長期投資か短期投資か
数十年の資産形成なら一時的な為替変動を何度も経験する一方、数年以内に円で使う予定の資金では為替変動の影響がより重要です。投資期間が短いほど、円高時の評価額減少を回復する時間が限られます。
積立か一括投資か
積立投資では円高・円安の両局面で購入するため、為替タイミングの影響を分散できます。一括投資では購入時点の為替水準の影響が大きくなるため、円高だからという一点だけでタイミングを決めず、資産価格と投資期間も合わせて考える必要があります。
▼公式サイトはこちら業界最高のポイント還元率!◆松井証券の『最大1%貯まる投信残高ポイントサービス』◆
まとめ
円高になると、外国株・外国債券など外貨建て資産へ投資する為替ヘッジなしの投資信託は、円換算価値の低下によって基準価額が下がりやすくなります。投資対象そのものの上昇率が円高によるマイナスを上回れば、円高局面でも基準価額は上昇します。
為替ヘッジありの商品は円高の影響を軽減する代わりに、金利差などに応じたヘッジコストを負担する仕組みです。また、積立投資では円高によって基準価額が下がると同じ金額で多くの口数を購入できます。長期の積立投資では、円高局面でも当初の積立方針を維持する考え方が基本です。
投資信託を判断するときは、為替だけを見るのではなく、投資対象の値動き、為替ヘッジの有無、投資期間、積立か一括かを分けて確認することが重要です。
出典
三菱UFJアセットマネジメント「為替ヘッジとは何ですか。」
https://faq1.am.mufg.jp/answer/66c85ba8e17300a001af293f
三菱UFJアセットマネジメント「為替ヘッジありとなしの違いは何ですか。」
https://faq1.am.mufg.jp/answer/66c85db7f29e0c59892f11ae
三菱UFJアセットマネジメント「為替変動リスクとは何ですか。」
https://faq1.am.mufg.jp/answer/660f526ffe5ca95281b1d6ae
三菱UFJアセットマネジメント「S&P500指数が上昇しても、eMAXIS Slim米国株式(S&P500)の基準価額が上昇しないのはどうしてですか。」
https://faq1.am.mufg.jp/answer/672055cc11568de36a975d31
三菱UFJアセットマネジメント「世界的に株価が上昇する中、eMAXIS Slim全世界株式(オール・カントリー)の基準価額が上昇しないのはどうしてですか。」
https://faq1.am.mufg.jp/answer/67205ae7228f77a9e4a501a8
三菱UFJ銀行「円高が怖いなら為替ヘッジ!仕組みやポイントを解説」
https://www.bk.mufg.jp/column/shisan_unyo/b0105.html
三菱UFJ銀行「為替ヘッジ」
https://www.bk.mufg.jp/tameru/toushin/motto_shiritai/shittoku/kawasehedge.html
楽天証券「eMAXIS Slim 全世界株式(オール・カントリー)」
https://www.rakuten-sec.co.jp/web/fund/detail/?ID=JP90C000H1T1
楽天証券「eMAXIS Slim 米国株式(S&P500)」
https://www.rakuten-sec.co.jp/web/fund/detail/?ID=JP90C000GKC6
SBI証券「初めての積立は何を選ぶ? オルカン・FANG+などを比較してみた」
https://go.sbisec.co.jp/media/report/fund_story/fund_story_260828.html
松井証券「eMAXIS Slim 全世界株式(オール・カントリー)の還元ポイント詳細」
https://www.matsui.co.jp/fund/fund-value-point/list/detail.html?id=B0129
松井証券「eMAXIS Slim 米国株式(S&P500)の還元ポイント詳細」
https://www.matsui.co.jp/fund/fund-value-point/list/detail.html?id=B0095


コメント