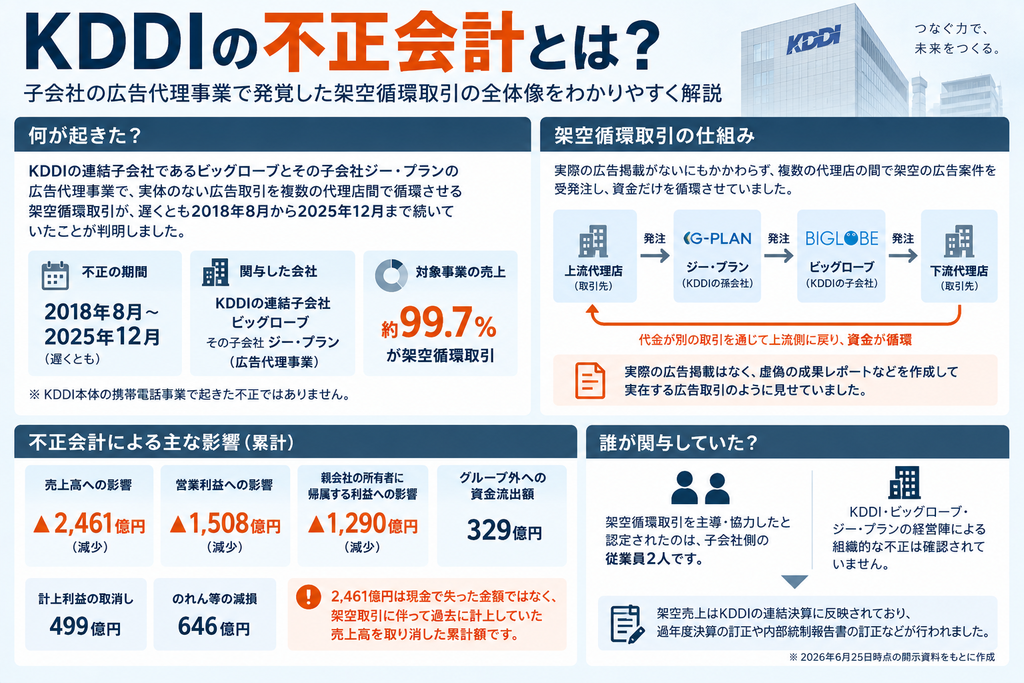
KDDIグループでは、連結子会社のビッグローブと、その子会社であるジー・プランの広告代理事業で、実体のない広告取引を複数の代理店間で回す架空循環取引が長期間続いていたことが判明しました。
特別調査委員会の調査では、遅くとも2018年8月から2025年12月まで取引が続き、対象となった広告代理事業の売上の約99.7%が架空循環取引によるものだったとされています。
この記事では、KDDIの不正会計の詳細について解説します。
※本記事は2026年6月25日時点の開示資料をもとに作成しています。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら


KDDIの不正会計とは?何があったのか
| 項目 | 内容 |
|---|---|
| 不正が行われた会社 | KDDIの連結子会社ビッグローブと、その子会社ジー・プラン |
| 不正の期間 | 遅くとも2018年8月から2025年12月 |
| 主な手法 | 実体のない広告案件を複数の代理店間で循環させる架空循環取引 |
| 対象広告代理事業の売上 | 約99.7%が架空循環取引による売上 |
| 売上高への累計影響 | 2,461億円の減少 |
| 営業利益への累計影響 | 1,508億円の減少 |
| 親会社帰属利益への累計影響 | 1,290億円の減少 |
| 外部流出額 | 329億円 |
| ビッグローブののれん等の減損 | 累計646億円 |
今回の不正会計は、KDDI本体の携帯電話事業ではなく、連結子会社であるビッグローブとその子会社ジー・プランが手掛けていた広告代理事業で起きました。特別調査委員会の調査によって、実体のない広告取引を複数の代理店間で循環させる架空循環取引が長期間続いていたことが判明しています。ここでは、発覚した不正の全体像を確認します。
ビッグローブとジー・プランで架空循環取引が発覚
今回の不正会計が起きたのは、KDDI本体の携帯電話事業ではなく、KDDIの連結子会社であるビッグローブと、その子会社ジー・プランが手掛けていた広告代理事業です。ジー・プランまたはビッグローブが複数の広告代理店の間に入り、ウェブ広告の取引を仲介して手数料を得る形で事業が行われていました。
ところが、この広告代理事業の一部では広告主から実際の広告掲載依頼がないにもかかわらず、複数の代理店を介して架空の広告案件を受発注していました。特別調査委員会は、遅くとも2018年8月から2025年12月まで架空循環取引が継続していたと認定しています。
2017年4月から2025年12月までの広告代理事業の取引先は計218社で、そのうち21社との間で架空循環取引が行われていました。取引経路も単純な1本ではなく、調査では28の取引ルートが確認されています。多数の会社と複数の経路を介していたことが、取引全体の実態を把握しにくくした要因の一つになりました。
広告代理事業の売上の約99.7%が架空取引だった
特に大きな問題は、架空取引が一部の売上に紛れ込んでいた程度ではなく、対象となった広告代理事業のほぼ全体を占めていたことです。特別調査委員会によると、対象広告代理事業の売上高の約99.7%が架空循環取引によるものでした。
この99.7%は、KDDI全体やビッグローブ全体の売上に対する割合ではなく、問題となった広告代理事業に限定した数字です。それでも、事業として計上されていた売上のほぼすべてが実体を伴わなかった点は、通常の経理ミスとは性質が大きく異なります。
KDDIは調査結果を受け、広告代理事業に関連して過年度に計上していた売上高や売上原価などを取り消し、2023年3月期以降の有価証券報告書や決算短信などを訂正しました。2026年3月期第3四半期決算も調査の影響で当初予定から発表が延期され、調査結果と同じ2026年3月31日に公表されています。
架空循環取引とは?KDDI子会社は何をしていた?
架空循環取引とは、実際の商品やサービスの提供がない取引を複数の会社間で回し、売上や仕入れが発生したように見せる手法です。今回の事案では、この手法が広告取引の形で使われ、資金需要の拡大や虚偽の証憑作成をともないながら長期化しました。
架空の広告案件を複数の代理店で循環させていた
架空循環取引とは、実際の商品やサービスの提供がない取引を複数の会社間で回し、売上や仕入れが発生したように見せる手法です。今回の事案では、広告主から実際の広告掲載依頼がないにもかかわらず、架空の広告案件が組成されていました。
KDDIの説明資料では、取引の基本的な流れは「上流代理店 → ジー・プラン → ビッグローブ → 下流代理店 → 上流代理店」と整理されています。下流代理店まで支払われた資金が別の取引を通じて上流側に戻るため、資金が循環します。各社はその間で手数料を得る形になっていました。
実際には複数の会社や取引経路が組み合わされ、同じ会社が取引ごとに異なる役割を持つケースもありました。そのため、帳簿上は複数の企業間で広告取引が成立しているように見えても、全体をつなげて見ると資金が循環している構造になっていました。
支払サイトの違いで資金需要が膨らんだ
架空循環取引を続けるには、資金を次の会社へ順番に渡していく必要があります。今回の取引では、代金を受け取る時期より支払う時期が早い条件も設定されており、ビッグローブ側では運転資金の負担が膨らみました。
例えば、取引先への支払いを先に行い、売掛金の回収が後になると、その期間は自社で資金を用意しなければなりません。架空取引の規模が拡大するほど必要資金も大きくなり、KDDIグループ内のグループファイナンスを通じた資金調達への依存も強まりました。
さらに、取引を循環させるたびに関係する代理店へ手数料を支払う必要があるため、同じ金額をそのまま回し続けるだけでは取引を維持できません。過去の取引を継続させるために、より大きな取引を組む必要が生じる構造となり、架空売上と資金需要が長期間にわたって拡大していきました。
虚偽の成果レポートなどで実在する取引に見せていた
広告取引では、請求書や契約書だけでなく、実際に広告が掲載され成果が発生したことを確認する資料も重要です。今回の事案では、こうした確認をすり抜けるために虚偽の成果レポートが作成されていました。
主導した従業員は、架空取引について成果件数が発生したように見せる資料を作成し、協力した別の従業員にも同様の資料を作らせていました。帳票だけを見ると通常の広告取引に見える状態が作られていたため、単純に請求書の有無を確認するだけでは不正の発見につながりにくい状況でした。
一方で、広告が本当に掲載されたのか、取引先に実際の業務遂行能力があるのか、資金の流れが事業規模に見合っているのかまで確認できていれば、異常を検知できる余地はありました。特別調査委員会も、取引実在性の確認や取引先管理が十分ではなかったことを内部統制上の問題として挙げています。
なぜ不正会計を始めたのか
特別調査委員会の調査は、架空循環取引の発端を2018年ごろの広告代理事業の業績悪化と特定しています。小さな業績の穴埋めから始まった不正が、その後の取引継続によって約7年にわたる規模へ拡大した経緯を確認します。
発端は広告代理事業の赤字と売上目標未達
特別調査委員会の調査によると、架空取引の発端は2018年ごろの広告代理事業の業績悪化でした。主導した従業員は、2018年2月ごろに数十万円規模の赤字が見込まれ、売上目標も数千万円単位で未達となる見通しになったことで、事業からの撤退を求められることを懸念していました。
そこで、赤字の穴埋めと売上目標の達成を目的に架空売上を計上し始めたとされています。最初から数千億円規模の架空取引を作ろうとしたのではなく、小さな業績の穴埋めから始まった不正が、その後の取引継続によって拡大していった形です。
売上目標を守るために一度架空取引を使うと、翌期以降は前年の架空売上を維持しながらさらに目標を達成する必要が生じます。短期的な数字合わせが翌期のハードルを引き上げ、不正をやめにくくする構造が生まれました。
正常化できないまま取引金額が雪だるま式に拡大した
循環取引は、過去の取引を清算して終わらせればそこで止まるわけではありません。関係する代理店へ手数料が支払われ、資金の循環によって不足が生じるため、過去の取引を維持するために新たな取引を組む必要がありました。
取引額が増えれば売上高も増えるため、表面的には広告代理事業が急成長しているように見えます。しかし、実際には取引規模の拡大に伴って資金負担も重くなります。売上成長とキャッシュフローの動きがかけ離れていったことは、今回の不正を理解するうえで重要なポイントです。
この構造が長期間続いた結果、対象広告代理事業の売上のほぼすべてが架空取引となり、KDDIの連結決算にも大きな影響を与える規模まで膨らみました。小さな業績目標の穴埋めから始まった不正が、約7年にわたる循環取引へ発展したことになります。
主導した社員への約3,000万円の現金交付も確認
主導した従業員は、架空循環取引を始めた目的について私的な利益を得るためではなかったと説明しています。一方、特別調査委員会は、2023年9月から2025年12月までの間に、一部の上流代理店の代表者から飲食代などの名目を含めて約3,000万円の現金が交付されていたことを確認しました。
特別調査委員会は、主導した従業員が、架空循環取引によって利益を得ていた上流代理店から、取引の継続に伴う私的な利益を受けていたものと評価しています。また、この利益享受が架空循環取引を中止しなかった一因になった可能性があるとしています。事業存続や売上目標の達成をきっかけに始まったとしても、長期化する過程で関係者との利害関係が生まれ、不正を継続させる要因が増えていったことが分かります。
なぜKDDIは7年以上も不正を見抜けなかった?
架空循環取引は遅くとも2018年8月から2025年12月まで続きました。KDDIグループの規模を考えると、なぜこれほど長期間見抜けなかったのかは重要な論点です。特別調査委員会は一つの原因ではなく、事業知識、権限分離、取引確認、資金管理、内部監査など複数の弱点が重なった結果と分析しています。
広告代理事業の知識・ノウハウが不足していた
ビッグローブやジー・プランでは、広告代理事業の取引構造や商慣行を十分に理解し、不自然な取引をチェックできる人材が限られていました。専門知識が不足すると、売上が急拡大していても「事業が好調だから」と受け止めやすく、売上の実在性や取引条件の異常を深掘りしにくくなります。
今回のような複数代理店を介した取引では、個別の請求や入金だけを見ると通常の商取引に見える場合があります。事業モデルを理解したうえで商流全体と資金の流れを照合する仕組みが弱かったことが、不正を長期化させました。
特定担当者に業務が集中し、権限分離が不十分だった
不正を防ぐ内部統制では、取引先の選定、発注、検収、支払いなどを一人の担当者や一つの部署だけで完結させないことが基本です。今回の広告代理事業では、発注先や取引条件の決定に営業部門の影響が大きく、第三者による牽制が十分に働いていませんでした。
特定の担当者が取引先との関係や取引情報を強く握る状態になると、他の担当者が取引の実在性を検証することが難しくなります。特別調査委員会は、権限分掌に関する全社的な内部統制や、発注から検収までの業務プロセスで不正リスクを考慮した統制が不十分だったと指摘しています。
取引実在性・取引先能力の確認が不足していた
架空取引を防ぐには、契約書や請求書が揃っているかだけでなく、実際に広告が掲載されたのか、成果が発生したのか、取引先にその業務を行う能力があるのかまで確認する必要があります。今回の事案では、この実在性確認が十分ではありませんでした。
虚偽の成果レポートが作られていたこともあり、形式的な書類確認だけでは不正を見抜けない状態になっていました。取引先の事業規模や人員、取引実績と発注額が釣り合っているかまで確認する与信・取引先管理の重要性が浮き彫りになっています。
異常なキャッシュフローとグループファイナンスへの検証が不足した
広告代理事業の売上が増える一方で、ビッグローブでは取引先への支払いが先行し、資金需要が拡大していました。通常、売上が大きく伸びているのに営業活動による資金負担が急速に増える場合、事業の採算や取引条件を詳しく確認する必要があります。
ビッグローブはKDDIグループのグループファイナンスを利用して必要資金を確保していましたが、資金需要が拡大した理由について、事業実態まで踏み込んだ検証が十分ではありませんでした。売上・利益だけでなくキャッシュフローまで横断して確認する財務管理が機能していれば、より早い段階で異常を捉えられた可能性があります。
監査・子会社管理の牽制が十分に機能しなかった
ビッグローブやジー・プランはKDDIの連結グループに含まれるため、各社の内部統制だけでなく、親会社であるKDDIによる子会社管理やグループ内部監査も重要です。しかし、急速に拡大する広告代理事業に対して、事業実態や資金需要を継続的に検証する仕組みは十分ではありませんでした。
KDDIは今回の問題を受け、過年度の内部統制報告書を訂正し、財務報告に重要な影響を及ぼす「開示すべき重要な不備」があったと認定しています。単に子会社の担当者による不正として終わる問題ではなく、グループ全体の統制・監査体制にも改善が必要だったことを会社自身が認めた形です。
KDDIの不正会計はどのように発覚した?
不正は2025年末に突然見つかったわけではなく、その前から広告代理事業の急拡大や資金の流れに対する疑問が徐々に強まっていました。最終的には、会計監査人の指摘と取引先からの入金遅延が重なり、長期間続いていた架空循環取引の発覚につながりました。
| 時期 | 主な動き |
|---|---|
| 2025年2月 | 当時のKDDI社長が広告代理事業の急成長に懸念を示し、監査面での確認が進む |
| 2025年10月 | 会計監査人から循環取引の可能性が指摘され、KDDIが調査チームを設置 |
| 2025年11月 | 主導者が一部取引先と説明を合わせ、初期調査では不正の全容を把握できず |
| 2025年12月中旬 | 一部広告代理店からの入金遅延を契機に疑いが具体化し、主導者が架空取引を自認 |
| 2026年1月14日 | KDDIが不適切取引の疑いと特別調査委員会の設置を公表 |
| 2026年3月31日 | 特別調査委員会の調査結果、過年度決算の訂正、再発防止策などを公表 |
2025年2月、当時の社長が広告事業の急成長に懸念
調査報告書によると、2025年2月の経営戦略に関する会議で、当時のKDDI社長がビッグローブの広告代理事業について、業績の伸びが大きいことに懸念を示しました。この指摘を受け、監査役や内部監査部門による確認が進められています。
急成長そのものは企業にとって好材料ですが、売上の伸び方が事業の人員、取引先、キャッシュフローと整合しているかを確認することが重要です。今回の事案では、経営層が成長の異常さに着目したことが、後の調査につながる一つの起点となりました。
2025年10月、会計監査人から架空循環取引の可能性を指摘
2025年10月には、取引の妥当性を調べる過程で会計監査人から循環取引の可能性が指摘されました。KDDIは10月20日に社内調査チームを設置し、外部の公認会計士も交えて調査を進めています。
この段階ではすでに取引の異常性が疑われていましたが、帳票や関係者への確認だけでは不正の全体像をつかめませんでした。長期間にわたり複数社を巻き込んで形成された取引だったため、実態解明には商流と資金流を横断した検証が必要でした。
2025年11月、社内調査では一度発覚を免れていた
調査が進むなか、架空循環取引を主導した従業員は2025年11月、一部の広告代理店と説明内容を合わせていました。関係者同士で取引が実在するように説明が統一されたことで、当初の調査では架空取引の全容を把握できませんでした。
この経緯は、関係者へのヒアリングだけで不正の有無を判断する難しさを示しています。KDDIの再発防止策でも、取引先への確認方法や証憑、実際のサービス提供状況など、客観的な証拠に基づく確認を強める方針が示されています。
2025年12月、入金遅延をきっかけに実行者が自認
大きな転機となったのは2025年12月中旬です。一部の広告代理店からジー・プランへの入金が遅延し、それまで予定どおり回っていた資金循環が崩れました。これを契機に売上などが過大計上されている可能性が具体化し、主導した従業員が架空循環取引の存在を認めました。
KDDIは2026年1月上旬までの追加調査で不適切な取引の疑いを確認し、専門性と客観性の高い調査が必要と判断しました。2026年1月14日に外部の弁護士や公認会計士を含む特別調査委員会の設置を公表し、3月31日に調査結果を発表しています。
KDDI本体が粉飾決算をしたのか?
今回の問題を理解するには、「不正な取引を実行した主体」と「KDDIの連結決算に生じた影響」を分けて考える必要があります。架空循環取引を直接実行した人物と、誤った数字が連結財務諸表に反映された責任の範囲は同じではありません。
直接関与が確認されたのは子会社側の従業員2人
特別調査委員会が架空循環取引への直接関与を認定したのは、ジー・プランのソリューション営業ビジネス部長だった従業員と、2020年4月以降に協力した別の従業員の2人です。主導者が取引経路や金額を調整し、協力者とともに虚偽の成果資料を作成するなどして取引を継続していました。
調査では、KDDIおよび連結子会社を対象に類似案件の有無も確認されました。約337万件の電子データを収集し、12万3,485件をレビューしたほか、80人に延べ98回のヒアリングを実施するなど、関係者や取引を広く調べています。
KDDI・ビッグローブ・ジー・プランの組織的不正は確認されていない
特別調査委員会は、ジー・プラン、ビッグローブ、KDDIの会社組織として架空循環取引を企画・実行していた事実や、経営陣が組織的に不正へ関与していた事実は確認されなかったとしています。今回の不正をKDDI本体の経営陣が主導して連結業績を意図的に操作した事案として捉えると、調査結果とは異なる理解になります。
一方で、子会社で発生した不正を長期間把握できず、架空売上がKDDIの連結業績に取り込まれていたことは事実です。KDDIはグループ管理や内部統制の不備を認め、経営陣の報酬返上、関係者の処分、ガバナンス体制の見直しなどを進めています。
KDDIの連結決算には架空売上が含まれ、過年度決算を訂正
子会社の売上や利益は、連結決算を通じてKDDIグループ全体の数字に反映されます。そのため、不正の実行主体が子会社の従業員であっても、架空売上を含んだまま公表されたKDDIの過年度決算は訂正が必要になりました。
KDDIは2023年3月期から2025年3月期までの有価証券報告書などを訂正し、過年度の内部統制報告書についても「有効」としていた評価を訂正しました。東京証券取引所も、過去に開示された財務情報について「開示された情報の内容に虚偽があり、上場規則に違反」したとして改善報告書を求めています。
一般に「粉飾決算」は、実態より業績や財政状態を良く見せるため財務諸表を意図的に操作する行為を指します。本件ではKDDI本体の経営陣による組織的な粉飾は認定されていませんが、子会社の架空売上によってKDDIの連結決算が過大となり、過年度訂正に至った重大な会計不正・開示問題として整理できます。
不正会計によるKDDIの損失・業績への影響
不正会計に関する数字で最も大きいのが、売上高への累計影響2,461億円です。これは架空循環取引に伴って計上されていた売上高の取消額であり、実際の資金流出額や利益への影響とは別の数字です。ここでは、それぞれの内訳と、業績・財務への実際の影響を確認します。
「2,461億円」はそのまま現金損失ではない
今回のニュースで最も目立つ数字は2,461億円ですが、これはKDDIが2,461億円の現金を失ったという意味ではありません。2,461億円は、架空循環取引に関連して過去に売上として計上していた金額を取り消すことによる売上高への累計影響です。
売上高は会社が得た収益の規模を表すため、架空だった売上は取り消す必要があります。ただし、広告代理事業では同時に仕入れや外注費などの売上原価も計上されていたため、売上2,461億円を取り消しても利益が同額減るわけではありません。
特別調査委員会の結果を踏まえたKDDIの説明では、架空循環取引に伴う「計上利益の取消し」は累計499億円、グループ外への資金流出は329億円とされています。さらに、過去の利益を訂正したことでビッグローブ買収時に計上したのれんなどの価値を見直し、累計646億円の減損損失が発生しました。
営業利益への累計影響は1,508億円、親会社帰属利益は1,290億円
KDDIが2026年3月31日に示した会計処理への累計影響では、売上高が2,461億円減少し、営業利益は1,508億円、親会社の所有者に帰属する利益は1,290億円減少しました。2025年12月末時点の資産への影響は1,538億円、資本への影響は1,290億円の減少です。
営業利益への1,508億円の影響には、架空取引で過大計上されていた利益の取消しだけでなく、外部流出額、ビッグローブののれん等の減損、それに伴う償却費などの会計処理が反映されています。そのため、「499億円+329億円+646億円」を単純に足した数字と営業利益への影響額は完全には一致しません。
| 項目 | 累計影響 |
|---|---|
| 売上高 | ▲2,461億円 |
| 営業利益 | ▲1,508億円 |
| 親会社の所有者に帰属する利益 | ▲1,290億円 |
| 資産(2025年12月末) | ▲1,538億円 |
| 資本(2025年12月末) | ▲1,290億円 |
外部へ流出した資金は329億円
投資家が現金面の実害を考えるうえで重要なのが、329億円の外部流出額です。架空循環取引では資金を複数の代理店間で回す過程で手数料などが支払われており、その一部がKDDIグループの外部へ流出しました。
売上高2,461億円の取消しは会計上の売上修正であるのに対し、329億円は実際にKDDIグループの外へ流出した資金です。KDDIは、架空循環取引への関与があると考える関係者に対して民事上の損害賠償請求を行い、外部流出分の回収を進める方針を示しています。刑事告訴についても検討し、警察に相談していると説明しています。
ビッグローブののれんなど646億円を追加減損
不正会計の影響は架空取引の取消しだけにとどまりませんでした。KDDIは2017年にビッグローブを子会社化しており、買収時に将来の収益力などを反映した「のれん」や無形資産を計上していました。
過年度の広告代理事業の利益を取り消すと、ビッグローブの過去の収益力や将来キャッシュフローの前提も変わります。そこでKDDIは減損テストをやり直し、2023年3月期から2025年3月期にかけて、のれんなどについて累計646億円の減損損失を追加計上しました。
減損は資産の帳簿価額を引き下げる会計処理であり、その時点で646億円の現金が新たに流出するものではありません。架空取引によって過大評価されていた収益力を財務諸表に反映し直した結果として、利益と資産の双方が修正されています。
2026年3月期は最終的に増収増益で着地
不正会計の訂正によって過年度利益や2026年3月期の業績見通しは下方修正されました。2026年5月12日に発表された通期実績では、連結売上高は前期比4.1%増の6兆719億円、営業利益は1.1%増の1兆991億円、親会社の所有者に帰属する当期利益は7.9%増の7,071億円となりました。
KDDIは、架空循環取引に伴う外部流出額と契約コスト減損を除いた「事業成長による実力値」も開示しており、営業利益は1兆1,643億円、当期利益は7,567億円としています。この実力値は、架空循環取引に伴う外部流出額に加えて契約コスト減損も除外した指標です。2026年3月期の事業成長を見る際は、実績値と合わせてこの除外条件も踏まえて見ます。
不正会計でKDDIの配当はどうなった?
過年度決算の訂正や外部流出などの影響が発生しても、KDDIの配当方針そのものは維持されています。ここでは、2026年3月期の実績と2027年3月期の予定を確認します。
2026年3月期は年間80円で24期連続増配
2026年3月期の1株当たり年間配当金は80円となり、分割調整後ベースで前期から7.5円増配されました。KDDIはこれで2002年度から24期連続の増配を達成しています。なお、KDDIは2025年4月1日に1株を2株へ株式分割しているため、前期配当145円を分割後ベースの72.5円へ換算すると、2026年3月期は7.5円の増配となります。
2026年3月期の連結配当性向は43.6%でした。過年度決算の訂正や外部流出などの影響が発生しても配当を維持できた背景には、モバイル通信を中心とする既存事業が大きなキャッシュフローを生み出していることがあります。
2027年3月期は年間84円を予定
KDDIは2027年3月期についても、年間84円の配当を予定しています。実現すれば前期比4円の増配となり、25期連続増配です。会社は事業成長に沿った安定増配と、連結配当性向40%超を維持する方針を掲げています。
配当が維持・増額されていることは、今回の不正会計がKDDIグループ全体の配当余力を大きく損なう規模には至っていないことを確認する一つの材料です。今後は利益成長と配当の継続性に加え、内部統制や子会社管理の改善が予定どおり進んでいるかも合わせて確認すると、株主還元とガバナンスの両面から評価しやすくなります。
KDDIの株価への影響は?
不正会計に関する発表は、時期によって株価への反応の大きさが異なりました。ここでは、疑いの公表時と調査結果の公表時、それぞれの株価の動きを確認します。
不適切取引の疑いを公表した翌営業日は反落
KDDIが子会社で不適切な取引の疑いが判明したと発表したのは2026年1月14日の取引終了後でした。翌1月15日の株式市場ではKDDI株が4営業日ぶりに反落し、不正の規模や業績への影響が分からない段階でも売り材料として意識されました。
この時点では特別調査委員会による調査前で、KDDIもグループ業績への影響を精査中としていました。市場にとっては、金額が確定していないこと自体が不確実性となり、短期的な株価の重荷になったと考えられます。
3月31日の調査結果と業績修正後は大幅反落
より大きな株価反応が見られたのは、調査結果と過年度決算の訂正、2026年3月期業績予想の下方修正が公表された後です。2026年3月31日の取引終了後に詳細が公表され、翌4月1日のKDDI株は大幅反落しました。
4月1日は日経平均株価が大きく上昇し、東証プライム市場でも幅広い銘柄が買われた日でした。そのなかでKDDIが下落したため、少なくとも短期的には架空循環取引による過年度修正や業績下方修正が個別の悪材料として強く受け止められたことが分かります。
中長期では本業の利益成長とガバナンス改善が重要
中長期の株価を考えるうえでは、通信事業を中心とする利益成長と、再発防止策によるグループ管理の改善が重要になります。
2026年3月期は訂正後も増収増益で着地し、2027年3月期は調整後営業利益1兆2,100億円を見込んでいます。配当も84円への増配予定です。今後の株価を考える際は、不正会計だけを単独で見るのではなく、本業の利益成長、株主還元、資本効率、内部統制の改善進捗を合わせて確認する必要があります。
東証から改善報告書と9,120万円の違約金
東京証券取引所は、KDDIの過年度開示に虚偽があったと判断し、改善報告書の提出と上場契約違約金の支払いを求めました。ここでは、東証の判断内容とKDDIの対応を確認します。
東証は「開示された情報の内容に虚偽がある」と判断
東京証券取引所は2026年4月30日、KDDIに改善報告書の提出を求めるとともに、9,120万円の上場契約違約金を科しました。改善報告書を求めた理由について、東証は「開示された情報の内容に虚偽があり、上場規則に違反し、改善の必要性が高い」としています。
上場契約違約金については、適時開示に関する規定への違反によって市場に対する株主・投資者の信頼を毀損したと判断されました。子会社従業員による不正であっても、上場会社であるKDDIが公表する連結財務情報の正確性に問題が生じたため、証券市場の開示ルール上でも処分の対象になっています。
東証の「2,256億円」とKDDIの「2,461億円」は集計範囲が異なる
東証の資料では、2023年3月期から2026年3月期第2四半期までに開示された財務情報について、売上高2,256億円、営業利益1,333億円、親会社の所有者に帰属する利益1,134億円が過大に計上されていたと整理されています。KDDIが公表した売上高2,461億円、営業利益1,508億円、親会社帰属利益1,290億円という数字とは一致しません。
これは数字の誤りではなく、資料ごとに対象期間や集計範囲が異なるためです。KDDIの2,461億円などは、特別調査委員会の結果を受けて整理した本件会計処理の累計影響を示しています。一方、東証の数字は上場規則上の審査対象となった開示期間を基準に、虚偽と認められる開示の影響額を示しています。
KDDIは2026年6月2日に改善報告書を提出
KDDIは東証から指定された期限である2026年6月2日に改善報告書を提出しました。東証は同報告書を2026年6月3日から2031年6月2日まで公衆の縦覧に供するとしています。
改善報告書では、不正が長期化した経緯、適時開示体制に生じていた問題、再発防止策などが整理されています。東証の措置は違約金の支払いだけで完了するものではなく、会社が開示した改善策を実際の業務に定着させ、再び同様の問題を起こさない管理体制を整えることが中心になります。
KDDIはどのような再発防止策を取る?
KDDIは、今回の不正会計の要因として指摘された取引先管理、権限分離、資金管理、内部監査などの弱点に対応する形で、複数の再発防止策を進めています。ここでは、その主な内容を確認します。
取引先・与信管理を強化
KDDIは再発防止策として、まず取引先の実態や信用力を確認する仕組みを強化しています。取引先の事業規模や業務遂行能力に対して不自然に大きな発注が行われていないか、取引条件に異常がないかを確認し、形式的な契約書や請求書だけに依存しない管理を進めます。
今回の架空循環取引では、複数の広告代理店が商流に入り、取引実態を把握しにくくなっていました。取引先管理を強めることで、実態に比べて売上や発注額が急拡大するケースを早期に検知する狙いがあります。
発注・検収の権限分離と取引実在性の確認を強化
発注先の選定から検収までを特定の担当者や営業部門だけで進められる状態は、不正を隠しやすくします。KDDIグループでは、発注、承認、検収などの役割を分け、第三者が取引内容を確認する仕組みを強めています。
また、広告やサービスが実際に提供されたことを示す客観的な証拠の確認も重要になります。今回のように成果レポート自体が虚偽だったケースを踏まえ、書類の存在だけではなく、業務が本当に行われたことを確認できる統制へ見直す方針です。
グループファイナンスの資金需要まで確認
子会社への資金供給についても管理が強化されます。今回の事案では、広告代理事業の急成長とともにビッグローブの資金需要が膨らみ、KDDIグループのグループファイナンスが取引継続を資金面で支える形になっていました。
KDDIはグループファイナンスの対象期間を短くする暫定措置や、短期貸付の極度額だけでなく期末の貸付残高上限も承認事項に加える対応を実施しています。子会社の資金需要が急増した場合に、財務部門と子会社CFO、出資先管理部門などが連携して事業実態まで確認する仕組みを整えています。
内部監査とグループガバナンスを強化
KDDIは2026年度の内部監査計画に「財務諸表の虚偽表示(不正)」を監査テーマとして追加し、内部監査部門の担当者に職業的懐疑心などに関する研修も実施しています。数字や証憑が一見整っていても、事業実態と整合しない取引を疑って確認する力を高める狙いです。
さらに2026年6月1日付で「ガバナンス推進本部」を新設しました。KDDI本社内に分散していたグループガバナンスに関する機能を集約し、再発防止策の企画・モニタリング、本件の教訓の継承などを一元的に担います。
2026年3月末時点では内部統制に「開示すべき重要な不備」
再発防止策は進められていますが、2026年3月期末時点では改善策の運用期間が十分ではなかったため、KDDIは財務報告に係る内部統制が有効ではなかったと判断しています。2026年6月25日の開示でも、「開示すべき重要な不備」が残っていることを明示しました。
一方、今回の不備に起因する必要な会計修正は2026年3月期の連結財務諸表などにすべて反映され、監査法人の監査意見は無限定適正意見となっています。問題となった広告代理事業は停止されており、KDDIは再開する予定がないとしています。
投資家にとって今後の確認点は、再発防止策を公表したこと自体ではなく、内部統制の重要な不備が実際に解消されるかです。ガバナンス推進本部によるモニタリング、グループファイナンスの管理、内部監査の高度化が定着すれば、今回の不正会計を受けたガバナンス上の懸念を評価する材料になります。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
まとめ
KDDIグループの不正会計は、ビッグローブとジー・プランの広告代理事業で行われた架空循環取引がKDDIの連結決算に反映され、過年度の売上や利益が大幅に訂正された問題です。架空取引は遅くとも2018年8月から2025年12月まで続き、対象広告代理事業の売上の約99.7%を占めていました。
売上高への累計影響2,461億円は、その全額が現金損失になったことを意味しません。計上利益の取消し499億円、外部流出329億円、ビッグローブののれん等の減損646億円など、性質の異なる影響を分けて理解する必要があります。これらの関連処理を含め、営業利益への累計影響は1,508億円、親会社の所有者に帰属する利益への累計影響は1,290億円となりました。
特別調査委員会は、直接関与した子会社側の従業員2人を認定する一方、KDDIや子会社の経営陣が組織的に架空循環取引を実行していた事実は確認していません。ただし、KDDIの連結決算に誤った数字が含まれたため過年度決算や内部統制報告書が訂正され、東証から改善報告書と9,120万円の上場契約違約金を求められました。
2026年3月期のKDDIは訂正後も増収増益となり、年間配当80円で24期連続増配を達成しました。2027年3月期も84円への増配を予定しています。今後は通信を中心とする本業の利益成長とともに、子会社管理、資金管理、内部監査などの再発防止策が定着し、財務報告に係る内部統制の重要な不備が解消されるかが重要な確認ポイントです。
出典
当社連結子会社における不適切な取引の疑いの判明及び特別調査委員会の設置に関するお知らせ|KDDI
https://newsroom.kddi.com/news/assets/2026/kddi_nr_s-54_4276/kddi_nr_s-54_4276_pdf_01.pdf
当社連結子会社における不適切な取引の疑いに関する特別調査委員会の調査報告書の受領及び今後の当社の対応について|KDDI
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1111_4392/kddi_ir-1111_4392_pdf_A.pdf
過年度の内部統制報告書の訂正報告書の提出及び財務報告に係る内部統制の開示すべき重要な不備に関するお知らせ|KDDI
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1111_4400/kddi_ir-1111_4400_pdf_D.pdf
2026年3月期第3四半期決算について|KDDI
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1110_4384.html
2026年3月期決算について|KDDI
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1148_4471.html
配当情報|KDDI
https://www.kddi.com/corporate/ir/stock-rating/dividend
改善報告書及び上場契約違約金の徴求:KDDI(株)|日本取引所グループ
https://www.jpx.co.jp/news/1023/20260430-15.html
改善報告書の公衆の縦覧:KDDI(株)|日本取引所グループ
https://www.jpx.co.jp/news/1023/20260602-12.html
財務報告に係る内部統制の開示すべき重要な不備に関するお知らせ|KDDI(2026年6月25日)
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1191_4598/kddi_ir-1191_4598_pdf_01.pdf
組織変更および人事異動について|KDDI
https://newsroom.kddi.com/news/detail/kddi_nr-1012_4491.html
KDDIは4日ぶり反落、子会社ビッグローブで不適切取引の疑い|みんかぶ
https://minkabu.jp/stock/9433/news/4418018
KDDI—大幅反落、架空循環取引による過年度業績修正や今期下方修正を発表|株探


コメント