こどもNISAには2種類の上限があります。1年間に新しく投資できる金額の上限が60万円、非課税で保有できる投資元本の上限が600万円です。毎月同じ金額を積み立てるなら月5万円に相当しますが、制度上「月5万円まで」と決められているわけではありません。
年間60万円は「その年に買える金額」、600万円は「こどもNISAで非課税のまま保有できる買付金額の総枠」を指し、この2つは意味が異なります。600万円の枠は商品の現在価格ではなく買った金額を基準に管理され、売却すると翌年以降に再利用できる仕組みもあります。
この記事では、2つの上限の違いから、何歳までに始めれば600万円を使い切れるか、売却したときに枠はどうなるか、18歳以降の成人向けNISAとの関係まで整理します。
※本記事は2026年9月15日時点の制度・税制改正大綱等の公表情報をもとに作成しています。
▼公式サイトはこちらこどもNISAの上限は年間60万円・非課税保有限度額600万円
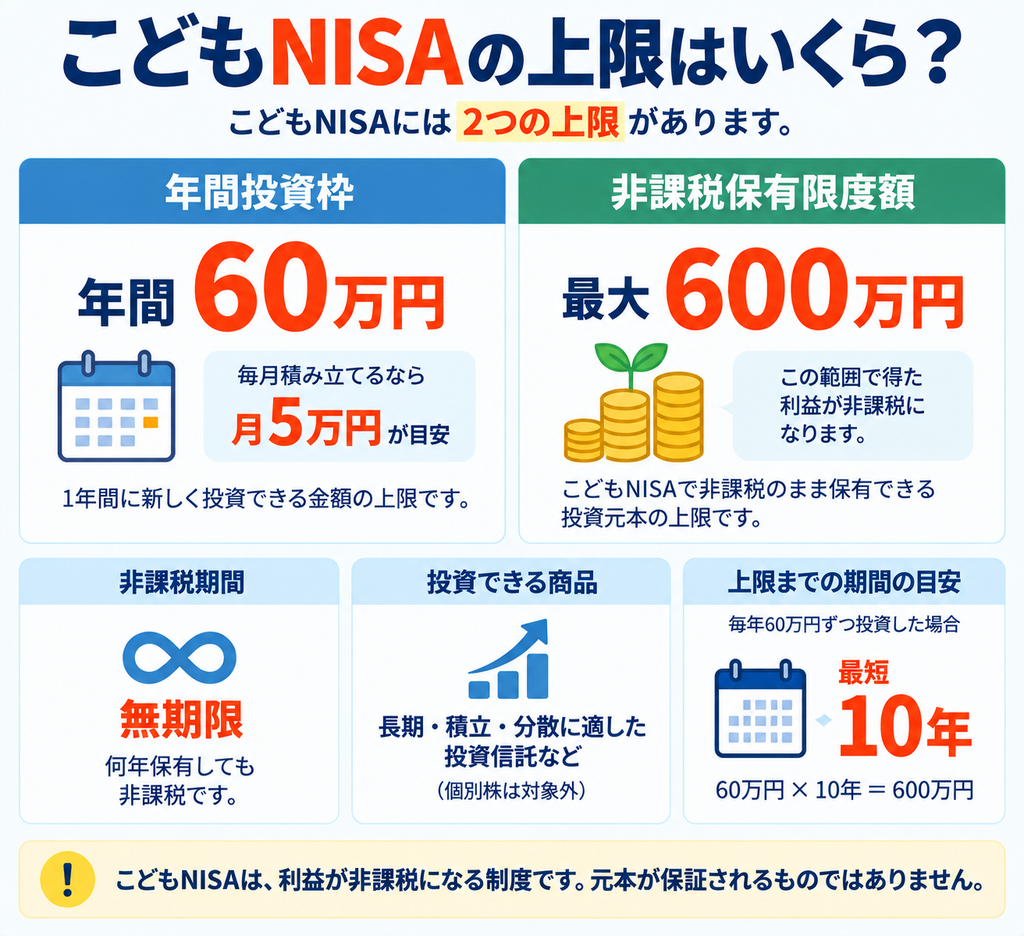
こどもNISAには、「年間投資枠」と「非課税保有限度額」という2種類の上限があります。まずは、この2つを分けて考えると制度を理解しやすくなります。
| 項目 | 上限・内容 |
|---|---|
| 年間投資枠 | 60万円 |
| 毎月均等に積み立てる場合 | 月5万円相当 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 600万円に到達するまで | 毎年60万円投資した場合、最短10年 |
年間投資枠60万円は、1月から12月までの1年間にこどもNISAで新しく買い付けられる金額の上限です。一方、非課税保有限度額600万円は、こどもNISAで保有している商品の買付金額を合計したときの上限です。
たとえば、毎年60万円ずつ10年間投資すると、買付金額の合計は600万円になります。この時点で商品を売らずに保有している場合、非課税保有限度額をすべて使った状態になります。
年間投資枠60万円とは?
年間投資枠60万円とは、こどもNISAで1年間に新しく投資できる金額の上限です。2027年以降、対象となる年ごとに最大60万円まで、一定の投資信託を非課税枠で買い付けられます。
毎月同額なら月5万円に相当する
60万円を12カ月で均等に分けると、1カ月あたり5万円です。そのため、「こどもNISAは月5万円まで」と説明されることがあります。
年間投資枠は60万円ですが、こどもNISAの買付方法は積立に限られます。月5万円は12カ月均等に積み立てた場合の目安で、実際に設定できる積立額や頻度は金融機関によって異なります。
年間60万円を使い切る必要はない
60万円は「投資しなければならない金額」ではなく上限です。家計に合わせて、月5,000円、1万円、3万円などの金額で積み立てても問題ありません。
教育費や生活費として近いうちに必要になるお金まで投資に回す必要はありません。投資信託は値下がりすることがあるため、積立額は家計に無理のない範囲で決めることが重要です。
使わなかった年間投資枠は翌年に繰り越せない
年間投資枠は年ごとに設定されるため、使わなかった分を翌年の枠へ上乗せする仕組みではありません。
たとえば、ある年に30万円しか投資しなかった場合でも、翌年の年間投資枠は60万円です。「前年に残った30万円+翌年60万円=90万円」にはなりません。毎年の投資額を決めるときは、年間60万円という枠と、600万円の総枠を別々に考える必要があります。
非課税保有限度額600万円とは?
非課税保有限度額600万円とは、こどもNISAで非課税のまま保有できる商品の買付金額の総枠です。600万円は「現在の資産額」で判定するわけではない点に注意が必要です。
600万円は買ったときの金額を基準に管理する
NISAの非課税保有限度額は、いわゆる「簿価残高方式」で管理されます。簿価とは、簡単にいえば商品を買ったときの金額です。
たとえば、こどもNISAで合計400万円分の投資信託を買い、その後の値上がりで資産額が500万円になったとします。この場合でも、非課税保有限度額の使用額は400万円です。値上がりした100万円が新たに枠を使うわけではありません。
逆に、400万円分買った商品が値下がりして300万円になっても、売却していなければ使用している非課税保有限度額の使用額は400万円のままです。時価が下がっただけでは、100万円分の枠が空くわけではありません。
運用で600万円を超えても、それだけで課税されない
非課税保有限度額600万円は、運用後の資産額の上限ではありません。買付金額600万円の資産が値上がりして800万円や1,000万円になっても、それだけを理由に課税口座へ移されたり、利益に税金がかかったりすることはありません。
こどもNISAの非課税保有期間は無期限です。非課税枠の中で保有している限り、値上がり益や投資信託の普通分配金など、制度の対象となる利益は非課税で扱われます。
600万円まで投資するには最短10年かかる
年間投資枠は60万円なので、非課税保有限度額600万円まで投資するには、最短でも10年かかります。計算は「60万円×10年=600万円」です。
このため、子どもの年齢によっては、成人向けNISAへ移行するまでに600万円の枠をすべて使い切れない場合があります。
こどもNISAは何歳から始めれば600万円まで投資できる?
600万円まで投資するには10年分の年間投資枠が必要です。こどもNISAの未成年向けの勘定を設けられるのは、原則としてその年の1月1日時点で18歳未満である年です。そのため、開始時点の年齢が高いほど、成人向けNISAへ移るまでに使える年間投資枠は少なくなります。
次の表は、開始する年の1月1日時点の年齢を基準に、毎年60万円を上限まで投資し、途中で売却しない場合の単純計算です。
| 開始年の1月1日時点の年齢 | 使える年数の目安 | 投資できる最大額の目安 |
|---|---|---|
| 0~8歳 | 10年以上 | 600万円 |
| 9歳 | 9年 | 540万円 |
| 10歳 | 8年 | 480万円 |
| 11歳 | 7年 | 420万円 |
| 12歳 | 6年 | 360万円 |
| 13歳 | 5年 | 300万円 |
| 14歳 | 4年 | 240万円 |
| 15歳 | 3年 | 180万円 |
| 16歳 | 2年 | 120万円 |
| 17歳 | 1年 | 60万円 |
たとえば、開始年の1月1日時点で10歳なら、17歳の年までの8年間で使える年間投資枠は合計480万円です。この場合、制度上の非課税保有限度額は600万円でも、成人向けNISAへ移るまでに新しく投資できる金額は最大480万円となります。
一方、1月1日時点で8歳以下なら、成人向けNISAへ移るまでに少なくとも10年分の年間投資枠を確保できるため、毎年60万円を投資すれば600万円まで到達できます。なお、出生した年についても未成年向けの勘定を設けられる仕組みがあるため、年の途中で生まれた子どもには別途扱いがあります。
▼公式サイトはこちら600万円まで投資したら、それ以上は投資できない?
600万円分の商品を保有して非課税保有限度額をすべて使っている間は、こどもNISAで新たに投資する余地はありません。ただし、保有商品を売却すると、売却した商品の買付金額分の枠を翌年以降に再利用できます。
売却した商品の買付金額分は翌年以降に再利用できる
たとえば、買付金額600万円分を保有している状態で、買付金額100万円分の商品を売却した場合、翌年以降の非課税保有限度額の判定では100万円分の空きが生まれます。そのため、翌年以降に100万円分の総枠を再利用できます。
売却したときの価格が120万円でも80万円でも、枠が空く金額の基準は原則として売却した商品の買付金額です。値上がり益や値下がり額ではなく、取得時の金額で考えます。
枠が100万円空いても、1年間に100万円投資できるわけではない
非課税保有限度額と年間投資枠は別々に適用されます。600万円まで使った後に100万円分を売却しても、翌年の年間投資枠は60万円のままです。
そのため、翌年に再投資できるのは最大60万円です。さらに翌年もこどもNISAを利用できる年齢であれば、残った40万円分の総枠を使うことができます。600万円の総枠が再利用できても、年間60万円という上限が増えるわけではありません。
同じ年に売却しても、その年の年間投資枠は復活しない
年間投資枠は、一度買付けに使うと、その年のうちに商品を売却しても同じ年には再利用できません。
たとえば、その年に60万円分を買い付けてすぐ売却したとしても、その年にもう一度こどもNISAで60万円分を買うことはできません。売却で空いた非課税保有限度額を使えるのは翌年以降です。
なお、商品を売却することと、売却代金を家庭で使うために口座外へ払い出すことは別です。未成年の間は払出しに一定の条件があるため、「売却できる=いつでも自由に引き出せる」という意味ではありません。
18歳以降は600万円の上限はどうなる?
こどもNISAの資産は、成人後のNISAへ自動的に引き継がれます。未成年向けの勘定を設けられるのは、その年の1月1日時点で18歳未満である年です。1月1日時点で18歳以上となる年からは、成人向けNISAの制度へ移行します。
成人向けNISAでは非課税保有限度額が1,800万円になる
成人向けNISAでは、つみたて投資枠の年間投資枠が120万円、成長投資枠が240万円で、年間最大360万円まで投資できます。非課税保有限度額は合計1,800万円で、そのうち成長投資枠で利用できるのは1,200万円までです。
| 項目 | こどもNISA | 成人向けNISA |
|---|---|---|
| 対象年齢 | 0~17歳 | 18歳以上 |
| 年間つみたて投資枠 | 60万円 | 120万円 |
| 成長投資枠 | なし | 240万円 |
| 年間最大投資額 | 60万円 | 360万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 非課税保有期間 | 無期限 | 無期限 |
こどもNISAの600万円は成人NISAの1,800万円に引き継がれる
こどもNISAで保有している資産は成人向けNISAへ自動的に移行し、その買付金額も成人向けNISAの非課税保有限度額1,800万円に引き継がれます。こどもNISAの600万円が成人向けNISAの1,800万円とは別に追加されるわけではありません。
たとえば、こどもNISAで買付金額600万円分の商品を保有したまま成人向けNISAへ移行した場合、非課税保有限度額1,800万円のうち600万円をすでに使っている状態になります。単純計算では、成人後に新たに使える総枠は1,200万円です。
一方、こどもNISAで300万円分を保有して移行した場合は、成人向けNISAの総枠の残りは1,500万円となります。ここでも基準になるのは、移行時の時価ではなく買付金額です。
こどもNISAの上限に関するよくある質問
子どもが2人なら600万円ずつ利用できる?
非課税保有限度額600万円は、こどもNISAを利用する子ども1人ごとに設定されます。子どもが2人いて、それぞれがこどもNISA口座を利用する場合は、各600万円が上限です。
ただし、こどもNISAで保有する資産は子ども本人の資産です。親や祖父母から投資資金を渡す場合は、NISAの投資上限とは別に贈与税のルールも考える必要があります。
600万円には運用益も含まれる?
運用益は600万円の非課税保有限度額には含まれません。600万円は、原則として商品の買付金額で管理されます。600万円分買った商品が値上がりして800万円になっても、非課税保有限度額を200万円超えたことにはなりません。
年間60万円を超えるお金を証券口座へ入金すると上限超過になる?
年間60万円という上限は、こどもNISAで商品を買い付ける金額の上限です。単に証券口座へお金を入れたことだけで、年間投資枠を使ったことにはなりません。
ただし、子ども名義の口座へ親や祖父母のお金を移す場合は、NISAとは別に贈与として扱われる可能性があります。入金額とNISAの投資枠は別の論点として考える必要があります。
月5万円を超えて積み立てることはできない?
年間投資枠は60万円ですが、こどもNISAの買付方法は積立に限られます。月5万円は12カ月均等に積み立てた場合の目安で、実際に設定できる積立額や頻度は金融機関によって異なります。
▼公式サイトはこちらまとめ|こどもNISAは年間60万円・非課税保有限度額600万円
こどもNISAでは、1年間に新しく投資できる金額は60万円、非課税で保有できる買付金額の総枠は600万円です。年間60万円を毎年使えば、最短10年で600万円に到達します。
600万円は商品の時価ではなく買付金額を基準に管理されるため、運用で資産額が600万円を超えても、それだけで上限を超えるわけではありません。また、商品を売却すると、その商品の買付金額分の非課税保有限度額を翌年以降に再利用できます。ただし、年間投資枠は毎年60万円のままです。
子どもの年齢によっては成人向けNISAへ移行するまでに600万円を使い切れない場合があります。上限だけを見るのではなく、何年間利用できるか、家計から無理なくいくら積み立てられるかまで合わせて考えると、こどもNISAを使いやすくなります。
出典
財務省「令和8年度税制改正の大綱(1/9)」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
財務省「令和8年度税制改正の大綱の概要」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
金融庁「アクセスFSA 第273号 NISA拡充について」
https://www.fsa.go.jp/access/r7/273.html
金融庁「令和8(2026)年度税制改正について」
https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf
日本証券業協会「NISAのよくある質問」
https://www.jsda.or.jp/nisa/faq
マネックス証券「こどもNISAとは」
https://info.monex.co.jp/nisa/kodomo-nisa/outline/index.html


コメント