KDDI(9433)の株価は、2026年2月の決算発表延期で急落した後、5月の安値圏から切り返し、9月には3,000円台を回復しました。5月12日の終値2,529.5円から9月10日の終値3,008円までの上昇率は約18.9%です。
この上昇は「好決算」「自社株買い」といった材料だけでは説明しきれません。本業の利益成長に加え、不正会計問題を巡る不透明感の後退、市場からの評価倍率の回復、自己株式取得による1株当たり利益の改善、通信株への資金流入などが重なっています。特に2026年は、会社の利益見通しが大きく上方修正されていない期間にも株価が上昇しており、その上昇が予想PERの切り上がりとして表れています。
※本記事は2026年9月11日時点の開示資料および市場動向をもとに作成しています。株価やPERは日々変動するため、記事内の数値は取得時点のものとしてご覧ください。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
KDDIの株価が上昇した理由は?
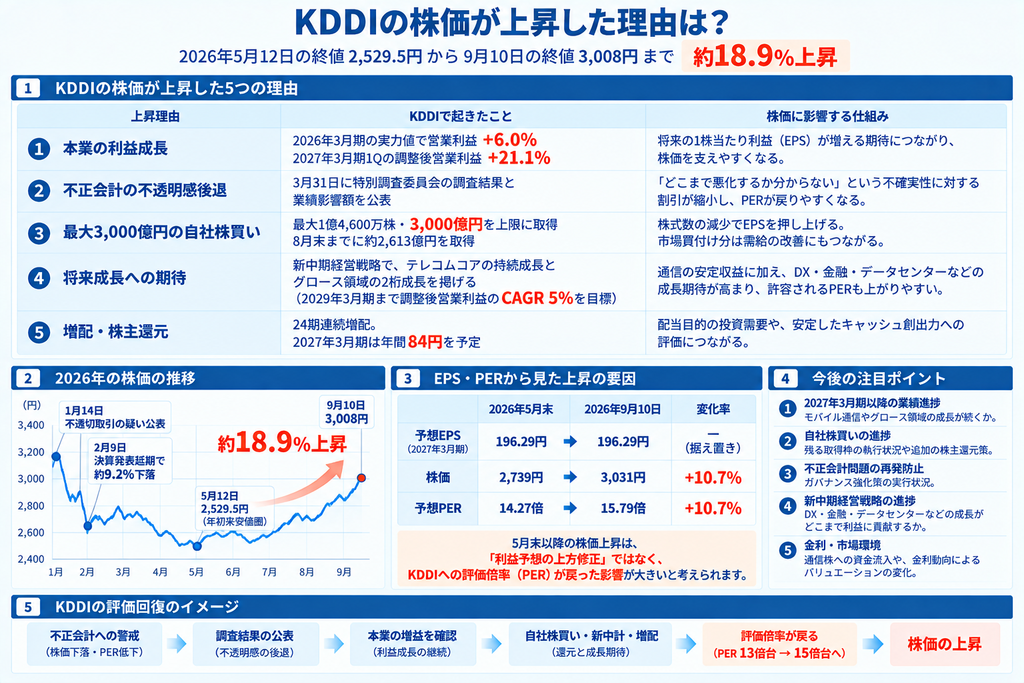
KDDIの株価上昇は、利益の増加だけでなく、投資家がKDDIに付ける評価と株式の需給が改善した結果と考えると理解しやすくなります。2026年の主な上昇要因は、本業の利益成長、不正会計問題を巡る不透明感の後退、最大3,000億円の自己株式取得、新中期経営戦略による将来成長への期待、増配を中心とした株主還元です。
| 主な要因 | KDDIで起きたこと | 株価に影響する仕組み |
|---|---|---|
| 本業の利益成長 | 2026年3月期の実力値で営業利益6.0%増、2027年3月期1Qの調整後営業利益21.1%増 | 将来の1株当たり利益(EPS)が増える期待につながる |
| 不透明感の後退 | 3月31日に特別調査委員会の調査結果と影響額を公表 | 不確実性に対する割引が縮小し、PERが戻りやすくなる |
| 自己株式取得 | 最大1億4,600万株・3,000億円を上限に取得 | 期中平均株式数の減少でEPSを押し上げる。市場買付け分は需給にも効く |
| 将来成長への期待 | 新中計でテレコムコアの持続成長とグロース領域の2桁成長を掲げる | 将来の利益成長率が高まると、許容されるPERも上がりやすい |
| 増配・株主還元 | 2026年3月期まで24期連続増配。2027年3月期は年間84円を予定 | 配当目的の投資需要や安定したキャッシュ創出力への評価につながる |
株価は「利益・評価・需給」の3つで考えるとわかりやすい
株価の変化を分析するときは、企業から出たニュースを数えるだけでは不十分です。株価は大きく「利益」「評価」「需給」の3つから影響を受けます。利益はEPS、評価はPER、需給は買いたい投資家と売りたい投資家のバランスとして表れます。
EPSは1株当たり利益、PERは株価が予想EPSの何倍まで評価されているかを示す指標です。たとえば予想EPSが200円なら、PER13倍の株価は2,600円、PER15倍なら3,000円です。会社の利益予想が同じでも、投資家が以前より高い評価倍率を付けるようになれば株価は上昇します。逆に業績が伸びてもPERが低下すれば、株価が上がらないことがあります。
需給も短期から中期の値動きを左右します。自己株買いで会社が市場から株式を取得する、空売りしていた投資家が買い戻す、機関投資家が保有比率を引き上げるといった動きが重なれば、利益見通しが同じでも株価が上がることがあります。2026年のKDDIは、この3つを分けて見る必要があります。
2026年のKDDI株はどう動いた?
2026年のKDDI株は、2月の急落から一直線に上昇したわけではありません。不正会計問題で大きく売られた後、調査結果の公表、本決算、新中期経営戦略、自己株式取得、1Q決算と材料が段階的に確認され、株価も上下しながら評価を戻しました。
| 時期 | 主な出来事 | 株価・評価のポイント |
|---|---|---|
| 1月14日 | 連結子会社の不適切取引の疑いを公表 | 調査範囲や損失額が読めず、ガバナンスへの警戒が強まる |
| 2月6日~9日 | 第3四半期決算の発表延期 | 2月6日終値2,799円から2月9日終値2,541円へ約9.2%下落 |
| 3月31日 | 調査結果と延期していた第3四半期決算を公表 | 業績影響額が具体化し、「どこまで悪化するか分からない」状態が後退 |
| 5月12日 | 2026年3月期本決算、新中計、3,000億円の自己株式取得を発表 | 終値2,529.5円。翌営業日以降、株価は大きく切り返す |
| 6~7月 | 公開買付けの完了、市場買付けを開始 | 7月30日終値3,051円まで上昇 |
| 8月7日 | 2027年3月期1Qを発表 | 調整後営業利益21.1%増。ただし翌営業日8月10日は2,830円へ5.1%下落 |
| 9月10日 | 終値3,008円 | 5月12日から約18.9%上昇。予想PERも15倍台へ |
この時系列から分かるのは、好材料の発表日と株価上昇のタイミングが必ずしも一致しないことです。5月12日は大規模な株主還元策を発表した日ですが、その日の終値は年初来安値圏でした。8月7日の1Qも大幅増益でしたが、翌営業日の株価は下落しています。材料の内容だけでなく、発表前にどこまで期待されていたか、利益見通しやPER、需給がその後どう変わったかまで見る必要があります。
KDDIの株価上昇理由① 本業の利益が成長している
KDDIの株価回復を支える土台は、不正会計問題とは別に本業が利益成長を続けていることです。2026年3月期は表面上の営業利益が前期比1.1%増にとどまりましたが、一過性の影響を除いた「事業成長による実力値」では営業利益が6.0%増えました。2027年3月期1Qもモバイル通信収入とグロース領域が伸び、増益が続いています。
2026年3月期は本業ベースで営業利益6.0%増
2026年3月期の売上高は前期比4.1%増の6兆719億円、営業利益は1.1%増の1兆991億円、親会社の所有者に帰属する当期利益は7.9%増の7,071億円でした。
ただし、2026年は不適切取引に伴う外部流出額や契約コスト減損が利益を押し下げています。KDDIが示した「事業成長による実力値」では、営業利益が1兆1,643億円で前期比6.0%増、当期利益が7,567億円で13.6%増でした。ガバナンス問題で損失が発生した一方、通信やDXなど本来の事業活動は成長していたことになります。
株価は将来の利益を先に織り込むため、本業の稼ぐ力が崩れていないことは重要です。不正会計問題を「会社全体の収益力悪化」と評価する必要性が低下すれば、問題発覚時に広がった株価の割引も縮まりやすくなります。
2027年3月期1Qは調整後営業利益21.1%増
2026年8月7日に発表した2027年3月期第1四半期は、売上高が前年同期比5.1%増の1兆4,873億円、調整後営業利益が21.1%増の3,143億円、親会社の所有者に帰属する調整後当期利益が21.6%増の1,934億円でした。通期計画に対する進捗率は調整後営業利益26.0%、調整後当期利益26.5%です。
KDDIは増収要因としてモバイル通信収入と主要グロース領域の成長を挙げています。2026年3月期の本決算だけでなく、新年度の1Qでも事業成長を確認できたため、「不正会計の影響を除けば本業は伸びている」という見方を補強する決算になりました。
利益成長はEPSを通じて株価を押し上げる
企業の最終利益が増え、発行株式数が同じなら1株当たり利益のEPSも増えます。予想PERが変わらないと仮定すれば、EPSが5%増えると理論上の株価水準もおおむね5%高くなります。KDDIは2027年3月期の基本的1株当たり調整後当期利益を196.29円と計画しており、2026年3月期の調整後実績184.86円から6.2%増える計算です。
ただし、5月から9月の株価上昇率はEPSの伸び率を大きく上回っています。利益成長だけで約19%の上昇を説明するのは難しく、市場がKDDIに付けるPERが上昇した影響も後で確認する必要があります。
KDDIの株価上昇理由② 不正会計を巡る不透明感が後退した
2026年前半の株価を大きく動かしたのは、不正会計による損失額だけではありません。「問題がどこまで広がるのか分からない」という不確実性そのものが、KDDIの評価を押し下げました。3月31日に調査結果と影響額が公表され、決算発表も再開したことで、投資家が具体的な数字を使って企業価値を評価できる状態へ戻ったことが株価回復の前提になりました。
決算延期で2月9日は終値ベースで約9.2%下落
KDDIは2月6日、ビッグローブとジー・プランの不適切取引に関する調査が継続していたため、同日に予定していた2026年3月期第3四半期決算の発表を延期しました。2月6日の終値2,799円に対し、翌営業日2月9日の終値は2,541円となり、1営業日で約9.2%下落しました。
この段階では、架空取引の最終的な規模、追加損失、過年度決算への影響、決算をいつ確定できるかなどが十分に見えていませんでした。株式市場では、損失額が大きいことに加え、損失額の上限を見積もれない状態も株価の重荷になります。
3月31日の調査結果で業績影響額が具体化した
3月31日の説明資料では、架空循環取引に伴う売上高の取消しが累計2,461億円、計上利益の取消しが499億円、外部流出額が329億円と公表されました。さらに、ビッグローブ買収時に計上したのれんなどについて減損テストをやり直し、2023年3月期から2025年3月期までの累計減損損失646億円を過年度に計上しました。
問題自体が解消したわけではありませんが、少なくとも「損失がどこまで膨らむのか分からない」状態から、影響額を数字で評価できる状態へ進みました。市場が最悪ケースを無制限に想定する必要が薄れたことは、株価評価にとって重要な変化です。
不透明感が減るとPERが戻りやすくなる
投資家は、利益が同じ会社でも不確実性の高い会社には低い価格しか払わないことがあります。この「不安がある分だけ安くないと買いたくない」という上乗せ要求は、金融ではリスクプレミアムと呼ばれます。
不正会計発覚直後のKDDIでは、業績予想の精度やガバナンスへの信頼が低下し、PERを押し下げる方向に働いたと考えられます。その後、調査結果の公表、本業の増益確認、再発防止策の提示が進むにつれて、不透明感に対する割引が縮小し、以前のPER水準へ戻りやすい環境が整いました。後述する予想PERの推移でも、2026年春の13倍台から夏以降は15倍台へ上昇しています。
KDDIの株価上昇理由③ 最大3,000億円の自社株買い
KDDIは2026年5月12日、最大1億4,600万株、総額3,000億円を上限とする自己株式取得を決議しました。取得上限株数は自己株式を除く発行済株式総数の3.83%に相当します。株式数の減少はEPSを押し上げるため、利益成長が同じでも1株当たりの利益を高める効果があります。
最大1億4,600万株・3,000億円を取得
自己株式取得が株価に効く経路は、主に「EPS」と「需給」です。会社が株式を取得すると、自己株式を除いた実質的な株式数が減ります。純利益が同じなら、利益を分ける株式数が少なくなるためEPSは上がります。EPSが増えれば、同じPERでも理論上の株価水準は高くなります。
もう1つが需給です。会社が市場で自社株を買えば、その期間は継続的な買い手が存在するため株価を支える要因になります。ただし、KDDIの2026年の3,000億円は「市場で3,000億円全額を買った」というわけではありません。
3,000億円のうち2,500億円は公開買付けで取得
KDDIは取得枠3,000億円のうち、最大2,500億円を自己株式の公開買付けに充てました。公開買付価格は1株2,325円で、トヨタ自動車と京セラが保有する株式の一部売却を主な背景として実施され、6月10日に1億752万6,839株、約2,500億円の取得が成立しました。
公開買付けは市場で日々買い注文を出す方法とは異なります。したがって「3,000億円の自社株買い=3,000億円分の市場買い需要」とはなりません。一方、取得した株式が自己株式になることで株式数は減るため、EPS改善の効果はあります。また、大株主による大量売却を市場外で受け止めた点も、将来の売り圧力を抑える意味があります。
8月末までの取得額は約2,613億円、市場買付け分は約113億円
8月31日時点の累計取得額は約2,612.8億円です。このうち公開買付けが約2,500億円を占めるため、単純差し引きした市場買付けなどの取得額は約112.8億円となります。3,000億円という見出しの数字に比べると、8月末までに市場で直接発生した買い需要は限定的です。
当初は約500億円の市場買付け余地が設定され、8月末時点では取得価額ベースで約387億円の枠が残っています。公開買付けで大株主の売却を吸収したこと、取得株式がEPSの分母を減らすことも株価評価に影響します。自社株買いは「巨額の市場買い」だけでなく、1株当たり利益の改善と潜在的な売り圧力の処理という複数の経路で見る必要があります。
自己株式の消却と自社株買いは株価への効き方が異なる
KDDIは2026年5月、1億8,039万6,507株の自己株式消却も決議しました。これは消却後の自己株式比率を発行済株式総数の5%とするための処理です。
EPSを直接押し上げるのは、新たな自己株式取得によって期中平均株式数が減る効果です。すでに自己株式として保有していた株を消却しても、その株は消却前からEPS計算の分母に含まれていないため、消却そのものが追加でEPSを押し上げるわけではありません。自社株買いと消却を分けて見ると、株主還元策の効果を過大評価しにくくなります。
KDDIの株価上昇理由④ 将来の利益成長への期待が高まった
株価は過去の決算だけでなく、数年先の利益成長も先回りして動きます。KDDIは2026年5月に新中期経営戦略「Power-to-Connect 2028」を発表し、テレコムコアの持続成長とグロースセグメントの2桁成長を組み合わせ、2029年3月期に向けて調整後営業利益の年平均成長率5%を目指す方針を示しました。
新中計では営業利益CAGR5%を目指す
新中計では、成熟事業とみられやすい通信を単に維持するのではなく、モバイル通信収入を含むテレコムコアを持続成長させる方針です。同時に、AIインテグレーション、サイバーセキュリティ、Connected、データセンター、金融などのグロース領域を2桁成長させる計画を掲げています。
2027年3月期の会社計画は、売上高6兆4,100億円、調整後営業利益1兆2,100億円、親会社の所有者に帰属する調整後当期利益7,310億円です。第1四半期時点でこの通期予想は据え置かれており、まずは会社計画に沿った成長を確認する局面です。
成長率が上がれば「何倍まで買われるか」も変わる
PERは単なる割高・割安の数字ではなく、市場が将来の成長性や安定性にどれだけ高い評価を付けているかも反映します。利益成長率が高く、予想の確度も高い企業ほど、同じEPSでも高いPERが許容されやすくなります。
KDDIが通信の安定収益に加えてグロース領域の成長を継続できれば、EPSが増えるだけでなくPERの維持・上昇にもつながります。グロース事業の成長が鈍ればPER低下につながる可能性があるため、新中計で掲げたグロース領域の2桁成長を実現できるかが、現在の評価倍率を維持するポイントになります。
KDDIの株価上昇理由⑤ 増配と株主還元
KDDIは2026年3月期まで24期連続で増配しており、2027年3月期は年間84円への増配を予定しています。増配だけで2026年の約19%の株価上昇を説明することはできませんが、安定配当を重視する投資家からの需要と、長期的な企業評価を支える材料です。
2027年3月期は年間84円へ増配予定
2026年3月期の年間配当は80円でした。2027年3月期は中間42円、期末42円の年間84円を計画しており、実現すれば25期連続増配となります。会社は新中計でも、事業成長に合わせた安定的な増配と、成長投資との比較を踏まえた機動的な自己株式取得を株主還元方針に掲げています。
増配は株価の「下支え」になりやすい
配当が増えると、株価が変わらなければ配当利回りは上昇します。一定の配当利回りを求める投資家にとって株価の魅力が高まるため、買い需要につながることがあります。継続増配は、経営陣が中長期的なキャッシュ創出力に一定の自信を持っていることを示す材料にもなります。
KDDIの場合、2026年は増配と自社株買いが同時に行われています。増配はインカム面、自社株買いはEPSと資本効率の面から1株当たり価値を高めるため、両方を組み合わせた総還元として評価する方が実態に近いです。
KDDIの株価上昇をEPSとPERから検証
ここまでの上昇理由が実際の株価にどう表れたかを確認するには、EPSとPERを分けて確認する必要があります。2026年のKDDIは利益成長が続いていますが、5月以降の株価上昇率は会社のEPS成長率を上回りました。特に5月末以降は会社の通期EPS計画が据え置かれる中で株価が上昇し、その上昇が予想PERの切り上がりとして表れています。
2026年は春の13倍台から夏以降15倍台へ
IRBANKの月末ベースの予想PERを見ると、2026年は4月末13.45倍から、5月末14.27倍、6月末14.30倍、7月末15.21倍、8月末15.42倍へ上昇しました。9月11日時点では15.79倍です。月末データでは2月の急落日の低い評価を完全には捉えませんが、春から夏にかけて評価倍率が切り上がった流れは明確です。
| 時点 | 終値 | 予想PER | 主な状況 |
|---|---|---|---|
| 2026年1月30日 | 2,607円 | 14.04倍 | 不適切取引の疑い公表後 |
| 2月27日 | 2,671円 | 14.38倍 | 決算延期による急落後に一部回復 |
| 3月31日 | 2,724円 | 14.67倍 | 調査結果と延期決算を公表 |
| 4月30日 | 2,583円 | 13.45倍 | 本決算前。評価倍率が再び低下 |
| 5月29日 | 2,739円 | 14.27倍 | 本決算・新中計・自己株買い発表後 |
| 6月30日 | 2,745円 | 14.30倍 | 公開買付け完了 |
| 7月31日 | 2,921円 | 15.21倍 | 3,000円台まで上昇した月 |
| 8月31日 | 2,960円 | 15.42倍 | 1Q発表後 |
| 9月11日 | 3,031円 | 15.79倍 | 15倍台後半まで上昇 |
※予想PERと月次株価はIRBANK掲載値。9月は月末ではなく2026年9月11日時点。
5月末以降の上昇は、会社のEPS上方修正だけでは説明できない
5月12日にKDDIが示した2027年3月期の基本的1株当たり調整後当期利益は196.29円でした。8月7日の第1四半期決算でも通期業績予想は修正されず、196.29円のままです。会社予想EPSが据え置かれた一方、株価は5月29日の2,739円から9月11日の3,031円へ約10.7%上昇しました。
同じ期間のIRBANK予想PERは14.27倍から15.79倍へ約10.7%上昇しています。少なくとも5月末以降の株価上昇は、会社が通期利益予想を引き上げたためではなく、市場がKDDIに付ける評価倍率が高くなった影響が大きいと読み取れます。
PERが上昇した背景としては、不正会計問題を巡る不透明感の後退、本業の増益確認、自己株式取得、新中計への期待などが考えられます。ただしPERは市場全体の金利やリスク許容度、通信株への資金流入でも変化するため、KDDI固有の材料だけで説明しないことも重要です。
現在のPER15倍台は割高なのか?
2026年9月の15倍台後半は、2025年秋の12倍台や2026年春の13倍台と比べれば高い水準です。一方、KDDIが過去に経験したことのないPERではありません。2025年1月末は15.84倍、2024年3月期末は15.81倍で、2024年1月末には16.99倍まで上昇していました。
利益成長が鈍ればPERが低下する可能性はあるものの、2024年や2025年初にも15~16倍台で取引された時期があります。そのため、現在の15倍台後半は近年の高評価レンジではありますが、過去に例のない異常な割高水準とはいえません。
2025年は15倍台から12倍台までPERが低下した
2025年の月次推移を見ると、1月末15.84倍から9月末12.71倍までPERが低下し、その後12月末14.59倍まで回復しています。2026年のPER上昇を評価するには、「2026年に初めて15倍企業になった」のではなく、前年に一度低下した評価が戻ってきた流れを押さえる必要があります。
| 2025年 | 予想PER | 月末終値 |
|---|---|---|
| 1月 | 15.84倍 | 2,593円 |
| 2月 | 14.95倍 | 2,447円 |
| 3月 | 14.33倍 | 2,360円 |
| 4月 | 14.20倍 | 2,524円 |
| 5月 | 14.06倍 | 2,499円 |
| 6月 | 13.35倍 | 2,480円 |
| 7月 | 13.38倍 | 2,486円 |
| 8月 | 13.73倍 | 2,551円 |
| 9月 | 12.71倍 | 2,361円 |
| 10月 | 13.26倍 | 2,462円 |
| 11月 | 14.48倍 | 2,690円 |
| 12月 | 14.59倍 | 2,709円 |
※IRBANK掲載の月末値。2025年4月1日の1株→2株の株式分割後ベースで株価を比較。
長期では9倍台から15倍台へ評価レンジが上がってきた
さらに長期で見ると、KDDIの決算期末PERは2019年3月の9.21倍から、2022年3月13.35倍、2023年3月13.72倍、2024年3月15.81倍へ上昇しています。2025年3月は14.58倍、2026年3月は14.84倍でした。
| 決算期末 | 予想PER |
|---|---|
| 2019年3月 | 9.21倍 |
| 2020年3月 | 11.57倍 |
| 2021年3月 | 11.95倍 |
| 2022年3月 | 13.35倍 |
| 2023年3月 | 13.72倍 |
| 2024年3月 | 15.81倍 |
| 2025年3月 | 14.58倍 |
| 2026年3月 | 14.84倍 |
この長期推移だけからPER上昇の原因を一つに特定することはできませんが、KDDIが以前より高い評価倍率で取引される局面が増えていることは確認できます。2026年9月の15倍台後半は、長期平均より高い一方、2024年に付けた評価レンジの範囲内です。
KDDIの「許容PER」は切り上がったのか?
現時点では、KDDIの適正PERが恒久的に16倍前後へ切り上がったとまでは判断できません。利益成長が鈍ればPERが再び低下する可能性もあります。一方、モバイル収入の持続成長やグロースセグメントの2桁成長、ROE改善、継続的なEPS成長が確認されれば、15倍台以上の評価が定着する可能性があります。今後は3,000円という株価の絶対額より、現在の評価倍率を支えられる利益成長が続くかを見ることが重要です。
▼公式サイトはこちらKDDIだけが上昇した?通信株・TOPIXと比較
2026年5月以降の上昇はKDDI固有の材料だけでなく、日本株全体や通信株への資金流入も影響しています。5月12日から9月10日までの値動きを比べると、KDDIはTOPIXを大きく上回りましたが、NTTも同程度に上昇しています。通信大手への資金流入があった中で、KDDI固有の業績・還元材料が上乗せされたと考えられます。
| 対象 | 5月12日 | 9月10日 | 騰落率 |
|---|---|---|---|
| KDDI(9433) | 2,529.5円 | 3,008円 | +18.9% |
| NTT(9432) | 149.4円 | 175.2円 | +17.3% |
| ソフトバンク(9434) | 219.3円 | 243.2円 | +10.9% |
| TOPIX | 3,872.90 | 4,054.58 | +4.7% |
※終値ベース。比較期間をそろえた単純騰落率。
TOPIXを上回ったため、市場全体の上昇だけでは説明できない
同期間のTOPIX上昇率は約4.7%で、KDDIの約18.9%を大きく下回ります。日本株全体が上昇していたことは追い風ですが、市場全体の上昇だけでKDDIの値幅を説明することはできません。
一方、NTTは約17.3%上昇しており、通信大手全体が買われる局面もありました。通信は継続課金型の収益が多く、景気変動時にも利益が相対的に安定しやすいため、ディフェンシブ性や配当を重視する資金が向かうことがあります。KDDI固有の要因と、通信セクター全体に共通する要因は分けて考えると分かりやすくなります。
KDDIの株価上昇には需給も影響した?
2026年のKDDIは、信用取引の需給も年初から大きく変化しています。ただし、信用残だけで株価上昇の原因を断定することはできません。業績やPERと別の補助指標として見ると、短期的な買い戻し圧力や上値の重さを考える材料になります。
2月は信用買い残が増え、6月以降は売り残が買い残を上回る局面も増えた
Yahoo!ファイナンスの信用残では、2月6日時点の信用倍率は2.53倍で、買い残64万8,800株に対して売り残25万6,900株でした。決算延期後は買い残が増え、2月20日時点で買い残190万9,200株、信用倍率3.60倍となりました。その後は需給が変化し、6月12日には売り残88万9,600株が買い残72万900株を上回り、信用倍率は0.81倍まで低下しました。7月31日は0.60倍、9月4日も0.83倍で、夏場には売り残が買い残を上回る局面が続いています。株価が上昇する中で空売り側の買い戻しが発生しやすい需給だったことは、上昇を補助した可能性があります。
ただし、信用売りが多いから必ず踏み上げ相場になるわけではありません。KDDIでは本業の増益やPER回復が同時に起きているため、信用需給は主因ではなく、上昇を増幅し得る要素の一つと位置付けられます。
3,000億円の自社株買いも、需給とEPSを分けて見る
自己株買いも需給要因ですが、前述のとおり約2,500億円は公開買付けでした。市場で直接株価を支えた買付額は8月末までの単純差額で約113億円です。したがって、KDDIの上昇を「3,000億円の買い注文が市場に入ったから」と説明するのは過大です。
自社株買いの重要性は、公開買付けを含めて株式数を減らしEPSを高めること、大株主の売却を市場外で吸収すること、残りの市場買付け枠が需給を支えることの3点にあります。株価への影響経路を分けると、材料の大きさをより正確に評価できます。
好決算なのにKDDI株が下落したのはなぜ?
2026年8月7日の1Qは調整後営業利益が21.1%増えた好決算でしたが、翌営業日の8月10日は終値2,830円となり、8月7日の2,981円から約5.1%下落しました。この値動きは、「好決算なら株価が上がる」という単純な関係では説明できません。
株価は業績の良し悪しだけでなく「期待との差」で動く
株式市場では、決算の数字が前年より良いかだけでなく、発表前に投資家がどこまでの数字を期待していたかが重要です。市場が大幅な上振れを期待していれば、増益決算でも期待を超えられず売られることがあります。反対に、減益でも市場予想ほど悪くなければ株価が上昇することがあります。
KDDIの1Qは売上高、調整後営業利益、調整後当期利益がいずれも増加しました。一方、会社は通期予想を据え置いています。この事実だけで8月10日の下落原因を特定することはできませんが、決算前の期待値と実績・通期見通しの差が株価反応を左右する典型的な局面として見ることができます。
「織り込み済み」は発表前に期待が株価へ反映された状態
投資家が好材料を事前に予想して買えば、正式発表の前から株価が上昇します。この状態を「織り込み済み」と呼びます。発表された数字が良くても、株価がすでに十分上昇していれば、発表後は利益確定の売りが出ることもあります。
2026年のKDDIでは、5月以降に株価とPERが先に切り上がっています。8月の好決算だけを後から見て「21%増益だから株価が上がった」と説明すると、実際の値動きと逆になります。材料の内容と、材料が株価へ織り込まれた時期を分けて考えることが重要です。
KDDIの株価上昇は今後も続く?
今後のKDDI株を考えるうえでは、3,000円を超えたかどうかより、EPSの成長と15倍台まで上昇したPERを維持できるかが重要です。2026年の株価上昇で不正会計を巡る割引はかなり縮小し、評価倍率も近年の高いレンジへ戻っています。ここからさらに株価が上がるには、実際の利益成長で現在の評価を裏付ける必要があります。
モバイルとグロース領域が会社計画どおり伸びるか
KDDIは2029年3月期に向けて調整後営業利益CAGR5%を目標にしています。テレコムコアの持続成長とグロースセグメントの2桁成長が前提です。2027年3月期1Qは順調なスタートでしたが、今後もモバイル通信収入、AI・セキュリティ、データセンター、金融などが計画どおり利益を押し上げるかを確認する必要があります。
PER15倍台を維持できるか
現在のPER15倍台後半は、2025年秋や2026年春より高く、2024年の高評価レンジに近い水準です。業績成長が続けば15倍台を維持しながらEPS増加で株価が上がる余地があります。一方、利益成長が鈍化してPERが14倍まで低下すれば、EPSが増えても株価の上値は抑えられます。
たとえば予想EPSを196.29円とした場合、PER14倍なら約2,748円、15倍なら約2,944円、16倍なら約3,141円です。同じ利益予想でも、投資家が何倍まで評価するかで株価水準は400円近く変わります。KDDIの今後を考えるときは、利益成長とPERの両方を追う必要があります。
| 予想EPS196.29円を使った株価目安 | |
|---|---|
| 13倍 | 約2,552円 |
| 14倍 | 約2,748円 |
| 15倍 | 約2,944円 |
| 16倍 | 約3,141円 |
| 17倍 | 約3,337円 |
※2027年3月期の会社予想「基本的1株当たり調整後当期利益196.29円」を単純にPERへ掛けた参考値。目標株価ではありません。
自社株買い終了後も評価を維持できるか
自己株式取得の期間は2027年1月31日までの予定です。取得期間中はEPS改善への期待や市場買付けが需給面の支えになりますが、買付けが終了すればこの要因は弱まります。自社株買い終了後も株価を維持するには、事業利益の増加によってEPSを伸ばすことが必要です。
不正会計問題後のガバナンス改善もPERに関わる
3月31日の調査結果公表で不確実性は低下しましたが、ガバナンスへの信頼は一度の説明で完全に回復するものではありません。新たな問題が生じれば評価が再び低下する可能性があります。一方、再発防止策が機能し、安定した決算開示を積み重ねることで、不正会計問題によって生じた評価割引がさらに縮小する余地があります。
▼公式サイトはこちらKDDIの株価が上昇した理由まとめ
2026年のKDDI株は、本業の利益成長、不正会計問題を巡る不透明感の後退、最大3,000億円の自己株式取得、新中期経営戦略への期待、増配・株主還元が重なり、5月の安値圏から3,000円台まで回復しました。
株価上昇の中身を見ると、利益成長だけでなくPERの回復が重要です。KDDIの予想PERは2026年春の13倍台から夏以降15倍台へ上昇しました。5月末以降は会社の2027年3月期EPS予想が据え置かれたまま株価が上昇しており、その上昇が予想PERの切り上がりとして表れています。
現在の15倍台は過去最高の異常な水準ではなく、2024年や2025年初にも見られた高評価レンジです。今後さらに株価が上昇するには、モバイルとグロース領域の利益成長を続け、15倍前後のPERを維持できるだけのEPS成長とガバナンス改善を示せるかが焦点になります。
出典
KDDI「2026年3月期決算について」
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1148_4471.html
KDDI「2027年3月期第1四半期決算について」
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1210_4659.html
KDDI「2026年3月期第3四半期決算について」
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1110_4384.html
KDDI「特別調査委員会の調査結果に関する説明会 Q&A」
https://www.kddi.com/extlib/files/corporate/ir/library/presentation/2026/pdf/kddi_260331_qa_zzroN0.pdf
KDDI「中期経営戦略 Power-to-Connect 2028」
https://newsroom.kddi.com/news/detail/kddi_nr-1012_4497.html
KDDI「2026年3月期 決算短信」
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1148_4471/kddi_2026_4qc_PsXBu3.pdf
KDDI「自己株式の取得状況に関するお知らせ(2026年9月9日)」
https://newsroom.kddi.com/ir-news/detail/kddi_ir-1221_4698.html
KDDI「自己株式の公開買付けの結果に関するお知らせ」
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1177_4559/kddi_ir-1177_4559_pdf_01.pdf
KDDI「自己株式の消却に関するお知らせ」
https://newsroom.kddi.com/english/ir-news/detail/kddi_ir-1149_4472.html
IRBANK「KDDI(9433)のPER(株価収益率)の推移」
https://irbank.net/9433/per?mw=2
Yahoo!ファイナンス「KDDI(9433)株価時系列・信用残時系列」
https://finance.yahoo.co.jp/quote/9433.T/history
Yahoo!ファイナンス「NTT(9432)株価時系列」
https://finance.yahoo.co.jp/quote/9432.T/history
Yahoo!ファイナンス「ソフトバンク(9434)株価時系列」
https://finance.yahoo.co.jp/quote/9434.T/history
Yahoo!ファイナンス「TOPIX 時系列」


コメント