ZenmuTech(ゼンムテック、証券コード338A)の株価は、2026年9月30日と10月1日に2日連続でストップ高となり、9月29日終値2,810円から4,010円まで約42.7%上昇しました。
背景には、相次ぐ情報漏えいによるサイバーセキュリティへの関心の高まりに加え、HAIPとの新事業やAIデータ保護などZenmuTech固有の成長材料、短期資金の集中があります。
ただし、急騰した株を今から買ってよいかは別問題です。この記事では、足元の業績や現在の株価に織り込まれた成長期待、急騰後の下落リスクまで確認し、どう判断すべきかを解説します。
※本記事は2026年10月1日時点の開示資料・株価情報をもとに作成しています。
ZenmuTech(ゼンムテック)の株価はなぜ上がっている?
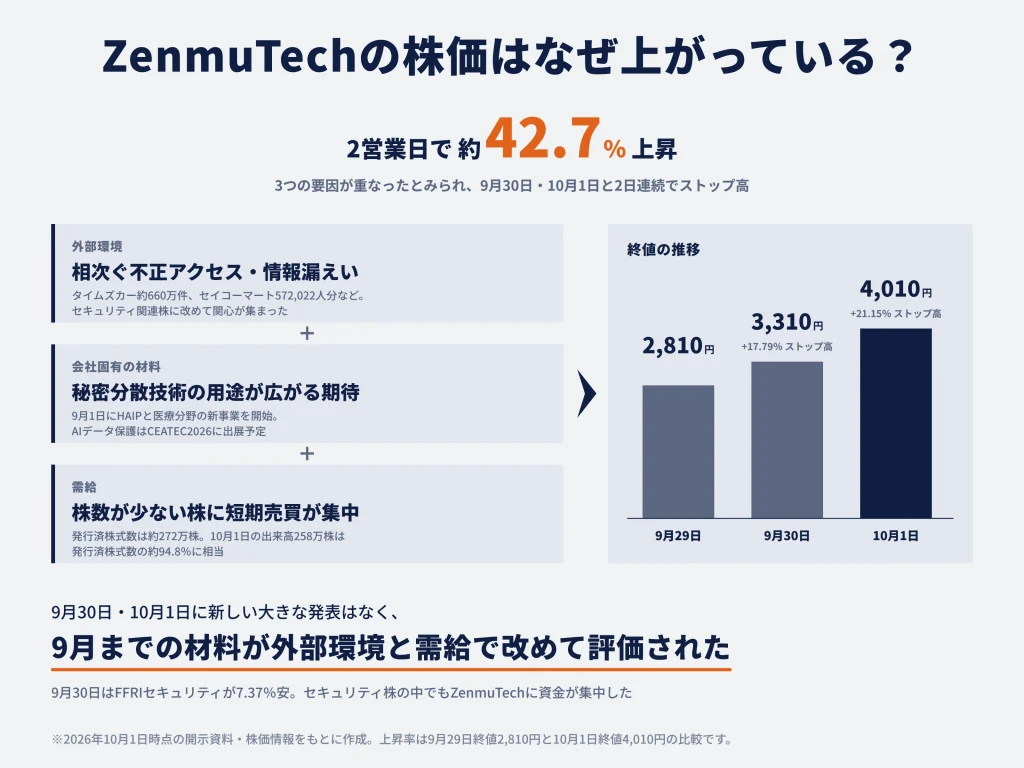
ZenmuTechの株価が上がった理由は、次の3つが重なったことだと考えられます。
- 相次ぐサイバー攻撃で、セキュリティ関連株への関心が高まった
- ZenmuTech固有の新規事業やAI関連の材料が、改めて評価された
- 発行済株式数が少ない株に短期の売買が集中し、値動きが大きくなった
9月30日と10月1日に、新しい大きな発表はありませんでした。9月中に出ていた材料が、外部環境の変化で改めて買いの理由になった点が特徴です。
| 日付 | 終値 | 前日比 | 出来高 | 主な状況 |
|---|---|---|---|---|
| 9月29日 | 2,810円 | -6.95% | 528,700株 | 急騰前の基準となる終値 |
| 9月30日 | 3,310円 | +17.79% | 677,400株 | ストップ高 |
| 10月1日 | 4,010円 | +21.15% | 2,580,000株 | 2日連続ストップ高・年初来高値(その年の最高値)更新 |
※ストップ高:1日に動ける値幅の上限まで株価が上がること。
サイバー攻撃の増加でサイバーセキュリティ関連への関心が高まっている
最も直接的な外部要因は、9月末に企業の不正アクセス・個人情報流出が相次ぎ、株式市場でサイバーセキュリティ関連株に改めて関心が集まったことです。サイバー攻撃は以前から存在するテーマですが、大規模な事案が短期間に続くと、企業がセキュリティ投資を増やすとの見方から関連企業が注目され、資金が向かいやすくなります。
9月末に不正アクセス・情報漏えいが相次ぎ、企業のデータ保護が改めて注目された
たとえばパーク24は9月28日、タイムズカーのWebシステムへの不正アクセスによって約660万件のアカウント情報が第三者に取得されたと公表しました。翌29日には、運転免許証画像など本人確認書類の漏えいが確認されたアカウントが約160万件に上ることも明らかになっています。
セイコーマートも9月29日にアプリ会員情報への不正アクセスを公表し、9月30日の続報では572,022人分の情報が閲覧されたことを確認しています。こうした事案が連続すると、「侵入を完全に防ぐ」だけでなく、侵入された場合でも重要データを読めない状態にする、被害を限定する、といった考え方への関心が高まりやすくなります。
ZenmuTechは「秘密分散」という技術を中核に、データが盗まれても意味のある情報として使いにくくする製品・サービスを展開しています。そのため、サイバーセキュリティの話題と結び付けられやすい銘柄です。
今回の相場では、実際のサイバー被害が「データをどう守るか」という課題を可視化し、ZenmuTechの技術テーマと結びついたと考えられます。
| 公表日 | 企業・サービス | 確認された主な内容 | 株式市場で注目されやすい点 |
|---|---|---|---|
| 9月28日 | タイムズカー | 約660万件のアカウント情報を第三者が取得 | 大規模な個人情報漏えいリスク |
| 9月29日 | タイムズカー続報 | 本人確認書類が約160万件で漏えい | 盗まれたデータ自体の保護の重要性 |
| 9月30日 | セイコーマートアプリ | 572,022人分の情報が閲覧 | 消費者向けサービスでも広がるサイバーリスク |
ZenmuTechの「秘密分散」は、盗まれても元データを復元しにくくする技術
「秘密分散」は、データを複数の断片に分け、一つの断片だけでは元の情報として意味を持たない状態にする技術です。たとえるなら、重要な文書を一枚のまま鍵付きの箱に入れるのではなく、元の内容が分からない形に分割して別々の場所へ置くイメージです。
ZenmuTechの主力製品ZENMU Virtual Driveでは、PC内のデータを秘密分散技術で無意味化し、PC側とクラウドなどへ分けて管理します。PCの紛失や盗難が起きても、端末側に残る情報だけでは元データを復元できないため、情報漏えいのリスクを抑える考え方です。
ZenmuTechの製品は、サイバー攻撃そのものを防ぐものではありません。侵入を防いだり、見つけて止めたりする製品(ファイアウォールなど)とは役割が異なります。強みは、データが盗まれたり端末を紛失したりしても、情報そのものを使いにくい状態にできることです。
サイバー攻撃が増えても、ZenmuTechの売上がその分増えるとは限りませんが、「侵入を防ぐだけでは不十分」という考え方が広がるほど、同社の技術を検討する企業が増える余地があります。
9月30日は、サイバーセキュリティ株の中でもZenmuTechに資金が集中した
今回の上昇を「サイバーセキュリティ株だから」で片づけると、ZenmuTechの値動きを正しく理解できません。9月30日はZenmuTechが+17.79%のストップ高だった一方、FFRIセキュリティは-7.37%と大幅安でした。東証グロース市場ではカウリスも値下がり率上位に入っています。
9月30日は、セキュリティ関連株の中でZenmuTechに資金が集中していました。10月1日になると、FFRIセキュリティが+11.95%、アズジェントもストップ高となり、関連株全体に買いが広がっています。初日はZenmuTech固有の材料と需給(買いたい人と売りたい人のバランス)が株価を押し上げ、2日目は関連株全体へ資金が広がった、と見る方が値動きの実態に近いでしょう。
HAIPとの新規事業やAIデータ保護など、ZenmuTech固有の材料が再評価されている
ZenmuTech固有の買い材料としては、HAIPとのサイバーセキュリティ事業、生成AI向けデータ保護、秘密分散技術の適用範囲拡大が挙げられます。いずれも8〜9月に公表されていた材料です。
HAIPと「秘密分散プロキシ技術」を使うサイバーセキュリティ事業を開始
9月1日、ZenmuTechは医療AIプラットフォーム技術研究組合(HAIP)と共同で、新しいサイバーセキュリティ事業を同日から始めると発表しました。事業には、両者が共同開発し特許を取得した「秘密分散プロキシ技術」を使います。通信データを複数の分散片に分け、それぞれを別々の暗号化された通信経路で送り、受信側で復元する仕組みです。通信途中で一部のデータが盗まれても、その断片だけでは元データを読み取りにくくします。
この材料が投資家にとって重要なのは、ZenmuTechの秘密分散技術がPCの端末保護だけでなく、ネットワーク上のデータ通信へ適用範囲を広げる可能性を示したからです。HAIPは医療機関での実証試験等を通じて技術を共同開発しており、今後は病院・診療所・介護施設・薬局を結ぶ地域医療連携ネットワーク、さらに自治体・企業・研究機関まで展開を検討しています。
ただし、ここは「事業開始」という事実と「大きな売上になる」という期待を分ける必要があります。現時点の発表では、具体的な契約件数、売上規模、利益寄与額までは開示されていません。株価は将来の大きな市場展開を先に評価できますが、業績で裏付けられるのは導入・契約・売上の数字が出てからです。
AIで扱う企業データを守る「AIデータ保護ソリューション」への期待
ZenmuTech固有のもう一つの材料は、AIで扱う企業データの保護です。ZenmuTechは10月13日から16日に開催されるCEATEC 2026で、秘密分散技術を使った「AIデータ保護ソリューション」を出展する予定です。
企業が生成AIを業務に使うと、文書のほかにも守るべきデータが増えます。たとえばRAG(社内文書を検索してAIの回答に使う仕組み)では、次のようなデータが生まれます。
- 社内文書を細かく分けた「チャンク」
- 文書を検索しやすい形にして保存したデータベース(ベクトルデータベース)
- AIの回答履歴やAIエージェントの記憶、それらのバックアップ
AI活用が広がるほど「守るべきデータの置き場所」も増えるため、ZenmuTechは秘密分散技術をAIデータ保護へ広げようとしています。
「秘密分散ストレージ」「ZENMU Virtual Drive for Mac」で利用領域を広げる
8月13日には、「秘密分散ストレージ」と「ZENMU Virtual Drive for Mac」の開発開始も発表されています。これまでZENMU Virtual DriveはWindows PC向けの情報漏えい対策で顧客基盤を築いてきました。クラウド、社内の共有ストレージ(NAS)、Macまで適用範囲を広げれば、同じ秘密分散技術を使える市場そのものが大きくなります。
発行済株式数が少ないため、短期の売買が集中して上昇が大きくなった
ZenmuTechの株価が2日で4割超上がったのは、材料の良さだけでは説明できません。発行済株式数が約272万株と少なく、時価総額も10月1日終値ベースで約109億円です。そこへ短期資金が集中したことで、買い注文に対して売り注文が不足し、株価が急激に上がりやすい状態になりました。
出来高が急増し、短期間に大量の株が回転している
ZenmuTechの10月1日の出来高は258万株でした。発行済株式数272万1,200株に対して約94.8%に相当する株数が1日で売買された計算です。もちろん、同じ株が1日の中で何度も売買されるため、「株主の95%が入れ替わった」という意味ではありません。それでも、通常時とは比べものにならないほど多くの短期売買が発生したことは分かります。
この高回転は強い買い需要の表れである一方、値動きが企業価値の変化だけで決まっていないことも示します。短期トレーダーは数年後の利益ではなく、明日・数日後の値動きを見て売買します。したがって、資金が入っている間は上昇を加速させますが、流れが止まったときには利益確定売り(値上がりした株を売って利益を得ること)も一気に出やすいという両面があります。
短期資金は上昇を速める一方、抜けると下落も速くなる
ZenmuTechは9月中にも値動きが荒くなっていました。9月9日は+15.3%、9月11日は+18.2%と急伸した一方、9月18日終値3,420円から9月29日終値2,810円までは約17.8%下落しています。「成長テーマがあるから右肩上がり」ではなく、期待が膨らむ局面と利益確定の局面を繰り返しながら株価が動いている銘柄です。
今回の2日連続ストップ高は、長期成長への評価だけでなく、関連株を買う資金・短期資金・発行済株式数の少なさが重なって値幅が拡大したものと考えられます。
ZenmuTechにはまだ上がる余地がある?業績と将来性から確認
ZenmuTechには中長期の成長余地があります。主力のZENMU Virtual Driveはすでに顧客基盤を持ち、秘密分散技術を医療・AI・クラウドへ広げる成長ストーリーもあります。ただし、10月1日の株価4,010円では、その将来性の一部がすでに株価へ織り込まれていると考える必要があります。
株価は、将来に起きそうな成長を先に反映して動きます。これを「織り込み」と呼びます。期待された成長がすでに株価に反映されていると、会社が計画どおりに成長しても株価は上がりにくくなります。上値余地を判断するには、「実際に売上を作っている事業」と「これから売上になるかもしれない材料」を分け、通期計画の達成可能性と中期成長目標を確認します。
現在の収益基盤はZENMU Virtual Driveが中心で、新規テーマの多くはまだ将来期待
現在のZenmuTechの収益を支えているのは、ZENMU Virtual Drive(ZVD)を中心とする既存の秘密分散ソリューションです。2025年12月期の売上の内訳は次のとおりです。
- ZVD:78.8%
- QueryAhead(秘密計算〔データを暗号化したまま計算する技術〕を使ったデータベース):15.6%
- ZENMU Engine(秘密分散の機能を他社の製品に組み込むための開発キット):3.4%
現時点の業績は、HAIPやAIデータ保護といった新テーマよりもZVDへの依存度が高い状態です。
ZVDのライセンスは1年で約16%増え、解約率は1.2%
ZVDは、PC内のデータを秘密分散で無意味化する法人向けセキュリティ製品です。ZenmuTechが2026年3月31日に公表した「事業計画及び成長可能性に関する説明資料」によると、2025年末のZVDのライセンス数は115,417でした。
2024年末の99,317から約16%増えています。2025年の解約率は1.2%でした。
この数字が意味を持つのは、単発の大型案件だけでなく、サブスクリプションや保守契約によるストック型(契約が続く間、毎年入る売上)の収益が積み上がる構造を持っているからです。解約率が低い状態でライセンスが増えれば、翌期以降も売上の土台が残りやすくなります。新規事業がすぐ大きく収益化しなくても、ZVDの安定成長が続けば会社全体の下支えになります。
一方で、ZenmuTechは大型案件の売上計上時期によって四半期業績が大きく振れます。ストック収益だけを見ると比較的安定していますが、会社全体の利益はフロー型(1回限りの売上)の大型案件に左右される部分もあります。そのため、ライセンス数だけでは通期業績を判断できません。
HAIP・AIデータ保護・新製品は「どこまで収益化が進んだか」で評価する
新しい成長材料は、「発表されたかどうか」よりも、技術開発→実証実験→製品化→顧客導入→契約・受注→売上計上→利益貢献のどこまで進んだかで評価します。現在地をまとめると次のとおりです。
| 材料 | 現在の段階 | 売上規模の開示 | 次に確認すること |
|---|---|---|---|
| HAIPとの秘密分散プロキシ事業 | 事業開始 | なし | 導入施設、有償契約、売上規模 |
| AIデータ保護ソリューション | CEATEC(10月13〜16日)に出展予定 | なし | 展示後の実証実験・導入・継続契約 |
| 秘密分散ストレージ、ZVD for Mac | 開発開始 | なし | 製品化時期、価格、販売方法、既存顧客への追加販売、新規顧客の獲得 |
現在の株価がこれらを大きく評価しているのであれば、今後は「材料が増えること」より「材料が売上へ変わること」が焦点になります。具体的な契約・導入・金額開示が増えれば、成長シナリオの確度も上がります。
2026年12月期上期は計画未達で、通期達成には下期の大幅な伸びが必要
ZenmuTechの株価は将来への期待で上がっていますが、足元の業績は会社の計画に届いていません。2026年12月期上期(1〜6月)の売上高は3.05億円、営業損失は0.99億円でした。会社が期初に想定していた上期計画は売上3.77億円、営業損失0.71億円だったため、売上は約0.72億円未達、営業損失も計画より約0.28億円悪化しています。
それでも会社は、通期の売上高10.8億円、営業利益1.61億円という予想を据え置いており、上期の遅れを下期で取り返す前提です。
| 項目 | 2025年12月期実績 | 2026年12月期上期 | 2026年12月期予想 | 通期達成に下期で必要 |
|---|---|---|---|---|
| 売上高 | 8.51億円 | 3.05億円 | 10.80億円 | 約7.75億円 |
| 営業利益 | 1.44億円 | ▲0.99億円 | 1.61億円 | 約2.60億円 |
| 経常利益 | 1.60億円 | ▲0.79億円 | 1.80億円 | 約2.59億円 |
| 純利益 | 1.55億円 | ▲0.60億円 | 3.02億円 | 約3.62億円 |
※▲は損失。
上期未達の一部はZVD案件の下期ずれ込みだが、残りの未達も確認が必要
ZenmuTechは2026年8月13日公表の第2四半期決算資料で、第2四半期に予定していたZVD案件について導入検討が長期化し、約4,200万円が下期へずれ込んだと説明しています。受注を逃したのではなく、売上の計上が後の期にずれただけであれば、下期売上を押し上げる要因になります。
ただし、上期売上は計画3.77億円に対して実績3.05億円で、未達額は約7,200万円です。開示された期ずれ約4,200万円だけで未達のすべてを説明できるわけではありません。会社は同資料で、人件費を中心とする固定費が大部分を占めるため、売上の未達が利益の未達につながったと説明しています。「案件が下期へずれただけだから問題ない」と結論づけず、残りの案件進捗と費用負担も見る必要があります。
第4四半期に業績が偏るため、第3四半期の赤字・黒字だけでは通期の達成を判断できない
下期に必要な売上約7.75億円は、2025年12月期の下期売上約5.47億円に対して約42%増です。下期に必要な営業利益約2.60億円も、2025年12月期の下期営業利益約1.68億円に対して約55%増となります。かなり高いハードルです。
一方、ZenmuTechはもともと下期、特に第4四半期へ業績が偏りやすい会社です。2025年12月期は第3四半期累計の売上4.30億円・営業損失0.69億円から、通期で売上8.51億円・営業利益1.44億円まで伸ばしました。単純計算では第4四半期だけで売上約4.21億円、営業利益約2.13億円を計上したことになります。
そのため、第3四半期が赤字か黒字かだけでは、通期の計画を達成できるかは判断できません。
現在の株価は、すでにどこまで将来成長を織り込んでいる?
10月1日終値4,010円のZenmuTechの株価は、今期の業績だけでなく、2027年以降も高い成長が続くことまで期待した水準です。時価総額は約109億円で、2026年12月期の予想売上高10.8億円の約10.1倍、予想営業利益1.61億円の約67.8倍にあたります。予想PERは約36.2倍、PBRは約14.33倍です。
この数字だけで「割高」と断定することはできません。成長率が高い企業では、将来の売上・利益を先取りして高い倍率が付くからです。
| 指標・比較 | 10月1日時点の概算 | 見方 |
|---|---|---|
| 時価総額 | 約109億円 | 市場が株主価値全体につけている価格 |
| 予想PER | 約36.2倍 | 予想純利益の何年分の価格か |
| PBR | 約14.33倍 | 純資産の何倍の価格か |
| PSR(時価総額÷売上高) | 約10.1倍 | 今期売上の何倍の価格か |
| 時価総額÷予想営業利益 | 約67.8倍 | 本業の利益の何倍の価格か |
比較の目安として、10月1日終値のFFRIセキュリティはPER52.98倍・PBR15.98倍・PSR11.69倍でした。同じ10月1日で比べると、ZenmuTechのPER36.2倍・PBR14.33倍・PSR10.1倍は、FFRIセキュリティと同程度か低い水準です。
時価総額・PER・PSRから「今期業績だけで説明できる株価か」を確認
ZenmuTechのPERを見るときは、2026年12月期の純利益予想3.02億円が、営業利益予想1.61億円を大きく上回る点に注意が必要です。PERはEPS(1株あたりの利益)をもとに計算するため、本業のもうけで見た場合より割安に見えます。
純利益が本業の利益より多い理由が一時的なものかどうかは、会社の業績予想資料からは判断できません。そのため、PERだけで判断せず、PSRや営業利益との比較も合わせて見ます。
ソフトウェアやセキュリティの企業は、利益率が高くなると、売上の10倍前後の評価が成り立つこともあります。ただし、売上の成長が止まると、高い倍率を保ちにくくなります。
「今の株価を正当化するには何年後にどこまで成長する必要があるか」を逆算
会社は2030年12月期までの中期目標として、売上高の年平均成長率30%、営業利益率30%を掲げる「triple 30 Plan」を公表しています。2025年12月期の売上高8.51億円を起点に、単純に5年間30%成長すると2030年の売上は約31.6億円になります。営業利益率30%まで上がれば、営業利益は約9.5億円です。
この水準まで成長できれば、現在の時価総額109億円は、2030年の営業利益約9.5億円の約11.5倍になり、今期の予想営業利益で見た約67.8倍から大きく下がります。ZenmuTechの現在の株価を肯定する最大の根拠は「今期PERが何倍か」ではなく、会社が掲げる高成長を数年続けられるかどうかです。
逆に、ZVDの成長が鈍化し、HAIPやAI関連が大きな売上へ育たず、売上が10億円台前半で頭打ちになるなら、現在の約109億円という時価総額は重くなります。今の株価は、将来成長が実現するほど割高感が薄れ、成長が失速するほど評価修正が大きくなりやすい株価水準と考えられます。
会社が計画どおり成長するだけで上値が残るのか、市場予想を上回る成長が必要なのかを分ける
現在の株価で最も注意したいのは、「成長企業だから上がる」と単純化しないことです。株価は将来を先取りするため、会社が計画どおり成長しても、その成長がすでに織り込まれていれば株価が上がらないことがあります。
ZenmuTechの場合、2026年12月期通期の売上成長率予想は26.8%で、中期目標の30%成長に近い水準です。しかし2026年12月期上期の売上は前年同期比+0.3%にとどまり、成長の多くを下期に依存しています。まずは通期計画を達成して「30%前後の成長を実際に続けられる」と示すことが必要です。
さらに株価が現在水準から大きく上がるには、通期達成だけでなく、HAIP・AI・新製品が2027年以降の成長率を押し上げる具体的な証拠が欲しいところです。会社計画の達成は「期待どおり」であり、契約拡大や新市場での収益化によって市場の想定を上回れば、初めて現在の株価からさらに評価が切り上がる余地が大きくなります。
今から買うと大きな下落に巻き込まれる?急騰後のリスクを分析
ZenmuTechを2日連続ストップ高の直後に買うと、中長期の成長余地があっても、短期の大幅な下落に巻き込まれることがあります。ZenmuTechは短期資金が集まりやすく、出来高も急増しています。「数年後には今より高い」と考えていても、買った直後に20〜30%下がれば、心理的・資金的に保有を続けにくくなります。業績とは関係なく、買う価格そのものから生じるリスクがあります。
2日間で約4割上昇しており、短期的な過熱リスクは無視できない
9月29日終値2,810円から10月1日終値4,010円までの上昇率は約42.7%です。2営業日で企業の長期価値が4割増えたと考えるより、企業価値の再評価に短期資金が上乗せされ、株価が一気に先行したと考える方が自然です。
株価は2日前より1,200円高く、100株の購入に約40万円が必要
10月1日終値4,010円は、2日前の9月29日終値2,810円より1,200円高い水準です。100株を買う場合、最低投資額は約40.1万円になります。
急騰の初期に買った投資家には大きな含み益があるため、少しでも上昇の勢いが弱まれば利益確定売りが出やすくなります。新規で4,010円付近から入る投資家は、同じ材料を理由に買っていても、取得価格が2,000円台の投資家とは損益の余裕が大きく異なります。
急騰前の株価に戻るだけで、約3割の下落になる
10月1日終値4,010円から、9月30日終値3,310円まで戻るだけで約17.5%下落します。9月29日終値2,810円まで戻れば約29.9%下落です。これは「将来性がなくなった」ときだけ起こる下落ではありません。短期資金が抜け、急騰前の評価へ一度戻るだけでも起こり得る値幅です。
| 基準価格 | 4,010円からの下落率 | 意味 |
|---|---|---|
| 3,310円(9月30日終値) | 約-17.5% | 2日連続ストップ高のうち2日目分をほぼ吐き出す |
| 2,810円(9月29日終値) | 約-29.9% | 今回の2日急騰をほぼ全て吐き出す |
| 3,420円(9月18日終値) | 約-14.7% | 9月中旬の高値圏へ戻る程度でも10%以上の下落 |
「長期的に6,000円や8,000円になる」と仮定するだけでは、現在の買い時は決まりません。その途中で3,000円台前半や2,000円台へ戻っても保有できるのか、そもそも今の価格で入る必要があるのかまで含めて判断する必要があります。
信用買い残は、株価が下がるときの売り圧力になり得る
短期資金の流れが止まると、急騰初期から持つ投資家の利益確定売りに加え、信用取引の返済売りが重なることがあります。急騰前の9月25日時点で、ZenmuTechの信用買い残は46万6,000株あり、発行済株式数の約17.1%に相当しました。
| 用語 | 意味 |
|---|---|
| 信用取引 | 証券会社からお金や株を借りて売買する取引 |
| 信用買い残 | お金を借りて買われ、まだ返済されていない株の数 |
| 信用売り残 | 株を借りて売られ、まだ返済されていない株の数 |
| 信用倍率 | 信用買い残÷信用売り残 |
| 返済売り | 信用取引で買った株を、借りたお金を返すために売ること |
| 現物取引 | 自分のお金で株を買う通常の取引 |
信用取引では、株価が下がると追加の資金が必要になったり、損失を抑えるための売りを迫られたりすることがあります。
なお、信用残は週次データであり、急騰後に状況が変わっている可能性があります。次回更新で買い残がさらに急増していれば将来の売り圧力は増えやすく、反対に現物取引中心の買いへ変わっていれば見方は少し改善します。
株価を押し上げている期待と、実際の業績には時間差がある
今回の株価は、現在の利益ではなく「HAIP事業が広がる」「AIデータ保護が新市場を作る」「秘密分散の用途が増える」という数年先の期待を先取りしています。期待先行の株では、業績が伸びるまでの時間差が大きいほど株価も不安定になりやすくなります。
HAIP・AIデータ保護は期待が先行しやすく、受注や売上が出るまで評価が揺れやすい
HAIPとAIデータ保護は、どちらもまだ売上規模が開示されていません。株価が4,000円台を維持するには、投資家が「いずれ売上になる」と期待し続けるだけでなく、時間の経過とともに契約・導入などの実績が増えることが求められます。期待だけが先行したまま実績が増えなければ、同じ材料でも評価は弱まりやすくなります。
次の決算で通期達成への確度が高まらなければ、期待修正のきっかけになり得る
11月中旬予定の第3四半期決算は、今回の上昇の後で以前より注目度が高まります。株価が上がるほど、投資家が会社に求める業績のハードルも上がるためです。期待が先行して株価が上がった後は、決算の数字が悪くなくても、市場が期待していた成長に届かなければ売られることがあります。
ZenmuTechは今買うべき?上値余地と下落リスクを比較して判断
2026年10月1日時点では、ZenmuTechは中長期の成長余地を持つ一方、2日連続ストップ高をそのまま追いかけるには短期でのリスクもある局面だと考えます。
中長期で保有したい場合は「今すぐ買う」より、押し目(上昇途中の一時的な値下がり)・新規事業の具体化・11月決算のいずれかを待つ判断も選択肢です。すでに保有している人については、中長期の成長シナリオが崩れていないため全売却を急ぐ必要はない一方、短期で大きく含み益が出た場合は一部利益確定でリスクを落とす選択肢があります。
この結論は「ZenmuTechに将来性がない」からではありません。むしろ、将来性への期待が急速に株価へ反映され、今から買う投資家が負担する短期下落リスクが大きくなったことが理由です。
まず「今から取れる上値」と「急落した場合の下値」を同じ土俵で比較する
買い判断で最も重要なのは、上がる理由だけではなく、現在の買値からどれだけ上がる余地があり、シナリオが外れたときにどれだけ下がる可能性があるかを比較することです。
株価がさらに上がる余地は、会社が計画どおり成長できるかで決まる
上値の根拠は、ZVDの安定成長、HAIPやAIデータ保護の収益化、秘密分散技術の適用市場拡大、そして会社の「triple 30 Plan」です。2030年まで年30%成長・営業利益率30%を実現できるなら、今の時価総額109億円が将来の利益から見て過度に大きいとは言い切れません。
ただし、そのシナリオはまだ実績として証明されていません。2026年12月期上期は計画未達で、新規事業の売上規模も未開示です。上値余地は「計画どおり、あるいは計画以上に成長できる」という条件付きです。
下落の幅は、急騰前の株価・需給・決算から見積もれる
下値は、上値に比べて具体的な数字で見積もれます。4,010円から前日の3,310円へ戻るだけで約17.5%、9月29日の2,810円へ戻れば約29.9%下落します。信用買い残が多く、短期資金の売買も活発なため、業績の見通しが変わらなくても需給だけで10%以上下落する余地があります。
さらに決算で通期計画への不安が強まれば、単なる急騰前価格への回帰ではなく、株価の評価水準そのものが切り下がることがあります。高い成長期待が乗った株は、成長率が少し鈍るだけでも株価への影響が大きくなりやすいためです。
期待リターンに対して想定下落が大きすぎるなら、将来性があっても今すぐ買う理由は弱くなる
将来性のある会社でも、今の株価で買うべきとは限りません。ZenmuTechが2030年に大きく成長すると考える場合でも、買った直後に20〜30%下がる可能性は考えておく必要があります。
長期投資家で、30%下がっても追加投資できる、数年保有できる、という前提なら現在価格から少額で入る考え方もあります。急落したときに不安になって売ってしまいそうなら、ストップ高の直後に買うより、株価が落ち着くか、業績の見通しがはっきりするのを待つ方が、損を避けながら利益を狙う目的に合います。
未保有者は「今買う・押し目や決算を待つ・見送る」をどう判断する?
10月1日時点のZenmuTechは、中長期の成長材料がある一方、2日で約42.7%上昇しており、短期の値動きも大きくなっています。そのため、未保有者の判断は「どの選択肢が正しいか」ではなく、どの前提を重視するかで変わります。
今の株価で買う判断は、HAIPとの新事業やAIデータ保護などが今後の売上・利益につながり、現在の高い評価をさらに上回る成長が実現すると見る場合です。まだ収益化を確認できていない段階で将来性を先に評価するため、大きな上値を狙える一方、期待が外れたときの下落も受け入れる必要があります。
押し目を待つ判断は、ZenmuTechの成長シナリオ自体は維持されると考えつつ、2日連続ストップ高による短期の過熱を重く見る場合です。ただし、株価が下がった理由が重要です。業績や新規事業への期待が変わらないまま株価だけが調整した場合と、通期計画の未達や新規事業の遅れを理由に下落した場合では、同じ値下がりでも投資判断は異なります。
第3四半期決算や新規事業の進展を待つ判断は、価格よりも成長の確度を重視する場合です。HAIP事業の導入・契約、AI関連の収益化、通期計画の達成見通しなどが確認できれば、現在は期待にとどまっている部分を実績で評価しやすくなります。その代わり、好材料が確認されるまでに株価がさらに上昇する可能性もあります。
見送る判断は、現在の株価に織り込まれている成長期待に対して、業績の確度や急騰後の下落リスクが見合わないと評価する場合です。ZenmuTechに成長余地があることと、現在の価格で投資対象になることは別に考える必要があります。
このように、ZenmuTechでは「今買うか、待つか」だけではなく、将来成長を先に評価するのか、価格の調整を重視するのか、実績の確認を重視するのかによって判断が分かれます。だけでは不十分です。関連株を買う資金が抜けたのか、業績シナリオが崩れたのかを区別し、業績・新規事業の前提が維持されたまま株価だけが調整した場合の方が、リスク・リターンは改善しやすくなります。
保有者は「買い増し・ホールド・一部利益確定・売却」どう判断するか?
保有者の判断は、取得価格と投資期間によって変わります。10月1日時点では、次のように整理できます。
- 中長期で持つ分:成長シナリオが崩れていなければホールド
- 短期で大きく利益が出た分:一部の利益確定を検討
- 買い増し:急騰の直後は避け、新しい事実を待つ
「大きく利益が出た」の基準は、人によって異なります。たとえば取得価格が9月29日終値2,810円以下なら、10月1日終値4,010円での含み益は約42.7%以上です。あらかじめ決めていた利益目標を大きく超えている場合は、一部を売って利益を確定し、急落したときの損失を抑える方法があります。
中長期で保有する根拠は、ZVDの顧客基盤と低い解約率、HAIP・AI・クラウドへの用途拡大、「triple 30 Plan」という成長目標がまだ崩れていないことです。一方、一部利益確定を検討する根拠は、2日で4割超上昇し、短期需給が企業価値以上に株価を押し上げている可能性があることです。
買い増しについては、同じ材料で株価だけが上がった直後にポジションを増やす必要性は低いと考えます。HAIPの具体的な受注、CEATEC後の導入、決算での進捗確認など、企業価値を一段引き上げる新しい事実が増えたときの方が、買い増す理由を説明しやすくなります。
売却については、「株価が上がったから全部売る」でも「将来性があるから永久に持つ」でもありません。通期下方修正、ZVDの成長鈍化、新規事業の収益化遅延など、自分が保有した理由そのものが崩れたときに売却判断を強めるのが基本です。
今後の株価を左右する確認ポイント
ZenmuTechの株価の下値を正確に当てることはできません。そこで、どの前提が強まれば評価が上がり、どの前提が崩れれば評価が下がりやすいかを先に整理します。材料の数ではなく、「期待が実績へ変わるか」と「急騰後の需給が落ち着くか」を追うためのチェックリストです。
| 確認ポイント | 時期 | 評価が上がるサイン | 評価が下がるサイン |
|---|---|---|---|
| HAIP事業 | 随時 | 導入件数、有償の継続契約、1件あたりの金額 | 実証・検討の発表だけが続く |
| AIデータ保護 | CEATEC後 | 実証実験、共同開発、導入、継続契約 | 展示・実証から有償導入へ進む続報が長く出ない |
| 第3四半期決算 | 11月中旬 | ずれ込んだZVD案件約4,200万円の計上、第4四半期の大型案件の進捗、ライセンス数と解約率の維持 | 大型案件の再ずれ込み、通期予想の下方修正、ライセンスの伸びの鈍化 |
| 出来高と株価 | 毎日 | 出来高を伴いながら4,000円前後で株価が落ち着く | 出来高と株価がともに急減する、高値を更新できない、前日の安値を割る |
| 関連株の動き | 随時 | 関連株が落ち着いてもZenmuTechは高値を保つ | ZenmuTechと関連株の勢いが同時に止まる |
出来高と株価、関連株の動きを確認するのは、急騰後の株価が業績だけでは決まらないためです。情報漏えいなどの関連ニュースが途切れたり、短期資金がの分野へ移ったりすると、業績の見通しが変わらなくても株価は下がります。出来高が多いのに高値を更新できなくなったら、買いより利益確定売りが強くなった目安です。
この表は「上がるサインが一つ出たら買い」「下がるサインが一つ出たら売り」という意味ではありません。複数の項目が同じ方向を示しているかを見ることで、急騰時の勢いだけに判断を引っ張られにくくなります。
まとめ
ZenmuTechの2日連続ストップ高は、サイバーセキュリティへの関心の高まりに、HAIPとの新事業やAIデータ保護など同社固有の成長材料、短期資金の集中が重なったことが背景です。
中長期では成長余地がある一方、2026年12月期上期は計画未達で、現在の株価には数年先の高成長まで織り込まれています。急騰直後は下落リスクも大きいため、未保有者は押し目や業績・新規事業の進展を待つ選択肢があります。保有者は成長シナリオを確認しつつ、短期で大きく上昇した場合は一部利益確定も検討できます。
今後は、HAIPやAI関連の期待を実際の契約・売上・利益へ変えられるかが、株価を左右するポイントです。
出典
・ZenmuTech 財務・業績ハイライト:https://zenmutech.com/ir/finance/highlight/
・ZenmuTech 株式基本情報:https://zenmutech.com/ir/stock/information/
・ZenmuTech 2026年12月期 業績予想(JPX開示):https://www2.jpx.co.jp/disc/338A0/140120260212557574.pdf
・ZenmuTech 事業計画及び成長可能性に関する説明資料(triple 30 Plan、2026年3月31日):https://pdf.irpocket.com/C338A/LseR/xrui/HSJs.pdf
・ZenmuTech 2026年12月期 第2四半期 決算説明資料(2026年8月13日、資料ビューア):https://irp-system.net/presenter/?conts=01kwv7n5h7y5jk013grjzfqxvd
・HAIPとZenmuTech、秘密分散プロキシ技術を活用した事業開始:https://zenmutech.com/information/news/20260901/
・CEATEC 2026に「AIデータ保護ソリューション」を出展:https://zenmutech.com/information/news/20260909/
・「秘密分散ストレージ」「ZENMU Virtual Drive for Mac」の開発開始:https://zenmutech.com/information/news/20260813/
・ZenmuTech IRカレンダー:https://zenmutech.com/ir/calendar/
・パーク24 タイムズカー不正アクセス調査結果(第2報):https://www.park24.co.jp/news/2026/09/20260928-1.html
・セイコーマート 不正アクセス(第三報):https://online.seicomart.co.jp/delivery/cms/preview.php?pre_no=121
・Yahoo!ファイナンス ZenmuTech 信用取引情報:https://finance.yahoo.co.jp/quote/338A.T
・株探 ZenmuTech 株価時系列:https://s.kabutan.jp/stocks/338A/historical_prices/daily/
・株探 2026年10月1日 年初来高値更新銘柄一覧:https://s.kabutan.jp/warnings/price_yearly_high/
・株探 カウリス 株価時系列:https://s.kabutan.jp/stocks/153A/historical_prices/daily/
・株探 FFRIセキュリティ バリュエーション推移:https://s.kabutan.jp/stocks/3692/historical_valuations/daily/
・株探 アズジェント 株価時系列:https://s.kabutan.jp/stocks/4288/historical_prices/daily/


コメント