2026年10月7日、note株式会社(東証グロース・5243)の株価が、一時ストップ安まで急落しました。前日に発表された第3四半期決算は、売上高が前年同期比35.1%増、営業利益が約3倍という大幅な増収増益でした。なぜ好決算なのに売られたのでしょうか。
急落の主な理由は、決算前の急騰で高まっていた成長への期待に、決算が応えきれなかったことだと考えられます。
この記事では、急落の理由を決算の数字と株価の両面から整理したうえで、今後の反発・続落の条件などを解説します。
※本記事は2026年10月7日時点で確認できた開示資料・株価データ等をもとに作成しています。10月7日の株価は取引時間中の値を含むため、終値とは異なる場合があります。特定銘柄の売買を推奨するものではありません。
noteの株価が急落した理由は?
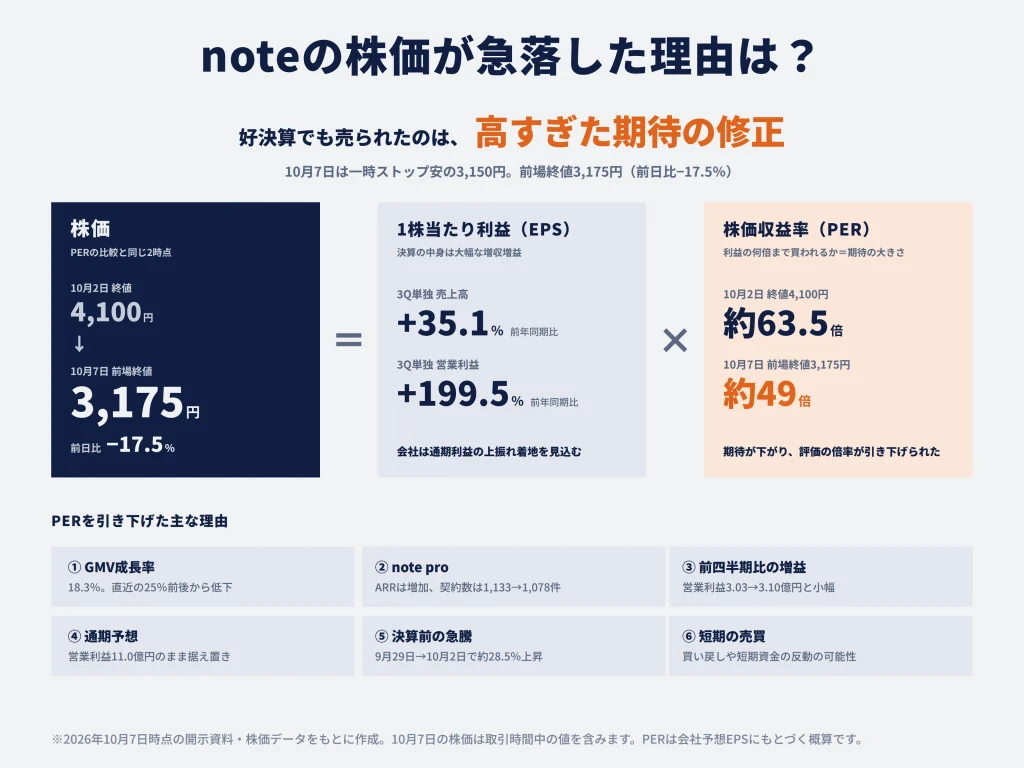
noteの株価が急落した最大の理由は、決算前に高まっていた成長期待に対し、10月6日の決算が成長の加速まで示せなかったことだと考えられます。決算の内容自体は、売上・利益とも大きく伸びた好決算でした。
3Q単独の売上高は14.53億円、営業利益は3.10億円で、前年同期比ではそれぞれ35.1%増、199.5%増でした。3Q累計(2025年12月〜2026年8月の9カ月)でも売上高40.58億円、営業利益8.49億円と大幅な増収増益です。会社は各段階利益について、通期予想を上回る着地を見込んでいます。
それでも株価が下がったのは、高成長株では「前年より伸びたか」だけでなく、「今後もその成長が続くか」「市場が事前に期待していた水準を上回ったか」が評価されるためです。
主因は「悪決算」ではなく、高すぎた期待値の修正
株価の動きを左右するのは、業績の良し悪しそのものよりも、投資家がその業績をどこまで事前に予想し、株価に反映させていたかです。株式市場では、これを「織り込む」と言います。
たとえば、営業利益が前年同期比で2倍になった会社でも、市場が3倍を予想していれば、株価は下がることがあります。反対に減益でも、市場がもっと大きな減益を予想していれば、株価が上がることがあります。
noteの予想PERは10月2日終値4,100円で約63.5倍でした。PERは「株価が1株当たり利益の何倍まで買われているか」を示す指標です。60倍を超える株価を維持するには、将来の利益が高いペースで伸び続けるという期待が必要になります。
株価は「1株当たり利益(EPS)×PER」で考えられます。EPSが変わらなくても、PERが60倍から50倍に下がれば株価は約17%、40倍に下がれば約33%下がります。
今回の決算では利益そのものは大きく伸びましたが、主要な指標や四半期利益には「さらに加速している」とは言いにくい数字もありました。会社の価値が突然損なわれたというより、株価が利益の何倍まで買われるかというPERの水準が引き下げられた動きと考えると、好決算と急落が同時に起きた理由を理解しやすくなります。
急落理由の全体像は次のとおりです。
| 理由 | 決算・株価で確認できた変化 |
|---|---|
| note事業の伸びが鈍った | GMV成長率18.3%。直近の25%前後から低下 |
| note proの契約数が減った | ARRは増加、有料契約数は1,133件→1,078件 |
| 前四半期からの増益が小さかった | 営業利益3.03億円→3.10億円 |
| 通期予想を据え置いた | 営業利益予想11.0億円のまま |
| 決算前に株価が急上昇していた | 9月29日→10月2日で約28.5%上昇、予想PER約63.5倍 |
| 短期の売買が下げ幅を広げた可能性 | 決算前の買い戻しや短期資金の流入 |
そもそも今回の決算は悪かった?
結論からいうと、今回の3Q決算を「業績が悪い決算」と評価するのは難しいでしょう。前年同期比では大幅な増収増益で、会社も通期利益が予想を上回る着地を見込んでいます。
売上高は35.1%増、営業利益は約3倍
2026年11月期3Q単独の主な業績は以下のとおりです。
| 項目 | 3Q単独 | 前年同期比 |
|---|---|---|
| 売上高 | 14.53億円 | +35.1% |
| 調整後EBITDA | 3.38億円 | +193.4% |
| 営業利益 | 3.10億円 | +199.5% |
| 当期純利益 | 3.34億円 | +135.9% |
※調整後EBITDA:営業利益に減価償却費などを足し戻した、本業で稼ぐ力を見る利益の指標です。
売上高が3割以上伸びながら、営業利益は約3倍です。noteはプラットフォーム型の事業で、売上が増えたときに追加コストが同じ割合では増えにくい構造があります。会社は、noteを「限界利益率(売上が増えた分のうち、利益として残る割合)が高い」事業だと説明しています。
さらに、AIの活用で人件費や業務委託費の伸びを抑えたことも利益拡大に寄与しています。売上成長とコスト効率化が同時に進み、利益が大きく増えた決算です。
3Q累計では売上高40.58億円、営業利益8.49億円です。前年同期比では売上高33.2%増、営業利益は約6.7倍となっています。ここだけを見れば、事業が急激に悪化しているという説明とは整合しません。
会社は通期利益の上振れを見込んでいる
会社は3Q決算解説で、4Qの営業利益などを3Qと同程度と想定し、各段階の利益が通期予想を上回る着地になると説明しています。
したがって、今回の急落は「通期計画の達成が危うくなったから」とは考えにくい状況です。通期予想に対する進捗率や4Qに必要な利益額は、下落理由④で詳しく確認します。
下落理由① note事業のGMV成長率が20%を割った
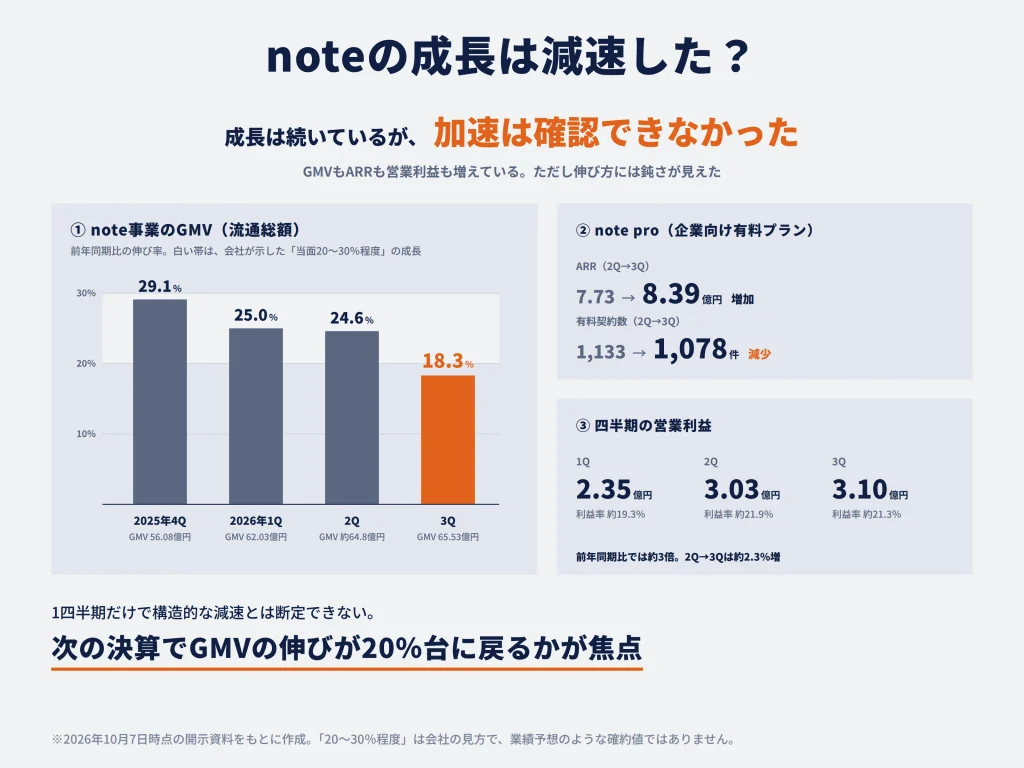
今回の急落を説明する中心の数字の一つが、note事業のGMV成長率です。
GMVは、note上で有料記事やメンバーシップなどが購入された金額の合計(流通総額)を指します。noteはGMV全額を売上高に計上するのではなく、その一部をプラットフォーム利用料などとして売上に計上します。そのため、GMVはnote事業の規模と成長速度を確認する主要な指標です。
GMV成長率は+18.3%まで低下
note事業のGMVは3Qに65.53億円となり、前年同期比18.3%増でした。金額自体は拡大しており、過去最高水準です。そのため「GMVが減少した」「noteの利用が縮小した」と解釈するのは誤りです。
問題は成長率の推移です。
| 四半期 | GMV | 前年同期比 |
|---|---|---|
| 2025年11月期4Q | 56.08億円 | +29.1% |
| 2026年11月期1Q | 62.03億円 | +25.0% |
| 2026年11月期2Q | 約64.8億円 | +24.6% |
| 2026年11月期3Q | 65.53億円 | +18.3% |
29.1%→25.0%→24.6%→18.3%と、前年同期比の伸び率は低下しています。1四半期だけで長期トレンドの転換を断定することはできませんが、少なくとも「成長率が加速している」とは言いにくい数字です。
高成長株では、この違いが重要です。GMVが毎年25%成長する場合と18%成長する場合では、数年後の規模が大きく変わります。たとえば100を起点に3年間成長した場合、年25%なら約195、年18%なら約164です。わずか7ポイントの成長率差でも、複利で積み上がると約19%の規模差になります。
投資家が利益の何十倍もの株価で買うのは、こうした将来の成長を先回りして評価するためです。したがって、直近GMVが増えていても、成長率が下がればPERを引き下げる理由になり得ます。
会社が想定していた「20〜30%成長」を下回った意味
会社は2026年11月期1Q後のQ&Aで、GMVについて「当面20〜30%程度の高い成長率での拡大が可能」との考えを示しました。生成AIの普及によるクリエイター・コンテンツ増加、プラットフォームのネットワーク効果、AI検索などからの流入拡大を背景として挙げています。
3Qの18.3%は、この20〜30%というレンジを下回りました。ただし、ここは慎重に読む必要があります。この20〜30%は通期業績予想のような会社の確約値ではありません。「当面可能と考えている」という経営陣の見方です。そのため、18.3%になったから即座に会社計画未達と決めつけるのは適切ではありません。
それでも、この数字は株価に影響します。高PERを正当化するには、投資家が将来の成長率を高く見積もる必要があります。会社自身が20〜30%程度のGMV成長を示していたことで、市場もその程度の成長を一つの基準にしていた可能性があります。そこへ18.3%が出れば、将来予測を少し引き下げる投資家が出るのは自然です。
成長率の差を金額に直すと、次のようになります。3Qの65.53億円が前年同期比18.3%増なので、前年同期のGMVは逆算すると約55.4億円です。仮に前年同期比24.6%の成長が続いていたとすると、3QのGMVは約69.0億円になります。実績との差は約3.5億円です。
これは「市場が69億円を予想していた」という意味ではありません。また、GMV差がそのまま売上や利益の差になるわけでもありません。ただ、成長率が数ポイント変わるだけで、四半期の流通額に数億円規模の差が生まれることを示しています。成長率が18.3%か25%前後かで、数年先のGMVの見積もりは大きく変わります。
月間購読者は増えているがARPPUはほぼ横ばい
GMVは、お金を払う購読者の数と、1人あたりの購入額に分けると、何によって増えているかが分かります。
3Qの月間購読者数は80.7万人で、前年同期比20.7%増まで拡大しました。一方、ARPPU(購読者1人あたりの月間購入額)は2,700円台で安定しています。
この組み合わせからは、現在のGMV成長が主に「1人がより多く使う」ことより、「お金を払う人が増える」ことで支えられていると考えられます。これは悪いことではありません。購読者が増え続ける限り、GMVは拡大できます。
ただし、ARPPUが横ばいなら、購読者数の成長率が鈍化したときにGMV成長率も鈍りやすくなります。今後の決算では、GMVだけでなく月間購読者数が20%前後の増加を維持できるか、ARPPUが2,700円台から上昇する余地があるかを見る必要があります。
また、会社は1Q時点で、メンバーシップなど継続課金型の取引がGMVに占めるサブスクリプション比率が、前年同期の24.0%から27.9%へ上昇したと説明しています。単発購入への依存が下がれば、GMVの安定性は高まりやすくなります。したがって、3QのGMV成長率だけを見て「事業が崩れた」とするのも早計です。
GMV減速は一時的なのか構造的なのか
投資判断で見るべきなのは、18.3%という数字そのものより、なぜ18.3%まで低下したのかです。
季節性や前年の比較ハードルが高かっただけで、4Q以降に再び20%台へ戻るのであれば、今回の減速は一時的な可能性があります。逆に、購読者の伸びが徐々に鈍り、ARPPUも横ばいのままなら、note事業の成長速度が20%台後半から10%台へ移行している可能性が高まります。
会社は、生成AIの普及でクリエイターやコンテンツが増え、AIレコメンドやAI検索流入によって購読者を増やせると説明しています。ここで見るべきなのは「AIという材料があるか」ではなく、実際にそれがGMVの再加速へつながるかです。
3Qの一回だけでは構造的な減速と断定できません。しかし、高い株価評価を維持するには、4Qや2027年11月期で「18%は一時的だった」と数字で示す必要があります。逆に10%台が続けば、市場がnoteの株価に認めるPERは下がりやすくなるでしょう。
下落理由② note proはARRが伸びた一方、有料契約数が減少
note pro(企業向けの有料プラン)も、今回の決算で見方が分かれるポイントです。ARRは順調に伸びていますが、有料契約数は前四半期から減っています。どちらか一方だけを見ると、評価を誤りやすい数字です。
※ARR:現在の継続契約が1年間続いたと仮定した場合の年間経常収益です。継続課金型のサービスがどれだけ積み上がっているかを見る指標です。
2Qでは有料契約数が993件から1,133件へ急増していた
note proの有料契約数は、2Qに993件から1,133件へ140件増えました。一方、ARRは7.73億円(前年同期比26.4%増)で、前四半期からほぼ横ばいでした。
ARRが横ばいなのに契約数が急増したのは、2Qに実施した大型販促キャンペーンが影響しています。
会社によると、キャンペーンで契約した企業には、当初3カ月間note proを無料で提供しています。これらの契約は「有料契約数」の1,133件に含まれますが、無料期間中はARRに反映されません。会社は2Q後のQ&Aで、無料期間が終了して通常価格へ移行する3Q以降に、ARRが改めて大きく伸びる見込みと説明していました。
3Qは、投資家から見ると「2Qに増えた契約がどれだけ通常課金へ移行し、ARRへ乗ってくるか」を確認する四半期でもありました。
3QのARRは増加したが、有料契約数は1,078件へ減った
3Qのnote pro ARRは8.39億円となり、前年同期比29.5%増まで伸びました。2Qの7.73億円からも約0.66億円増えており、会社が説明していた「3Q以降にARRへ反映」という流れは実際に確認できます。
この点は明確なプラス材料です。ARRだけを見るなら、2Qの横ばいから再び成長しています。
ただ、有料契約数は2Qの1,133件から3Qの1,078件へ55件減少しました。2Qで140件増えた後、3Qに純減へ転じています。
ここで注意したいのは、55件の減少を「キャンペーン契約55社が解約した」と断定できないことです。契約数は期末時点の純増減であり、通常の新規獲得、解約、契約区分の変更、無料期間から通常契約への移行などが混ざっています。開示数字だけでは、どの企業がどの理由で減ったのかまでは分かりません。
そのため、今回確認できる事実は「ARRは伸びた」「有料契約数は前四半期から減った」の2つです。
契約数の減少をどう評価する?
note proの有料契約数の減少は、足元の売上への影響は小さいものの、中長期の成長力を測るうえでは見逃せない変化です。ARRが7.73億円から8.39億円へ伸びたことは、収益面では明確なプラス材料です。契約数が多少減っても、既存顧客の有料化や高単価プラン・オプション利用が進み、ARRが伸びるなら売上は増えます。
一方、中長期の成長力を見るなら契約数も無視できません。note proの市場浸透を考えると、「契約社数が増える→ARRが増える」という数量成長が継続する方が再現性は高くなります。1,133件から1,078件への減少が一時的なら問題は限定的ですが、今後も1,000件台前半で契約数が伸びなくなると、ARR成長を単価上昇や法人向け付帯サービスへ頼る比率が高まります。
また、2Qの「note pro・法人向けサービス」の売上増加は、note proだけでなく法人向けサービスが主に牽引したと会社が説明しています。企業協賛型コンテストや執筆支援など、noteの大きなユーザー基盤を企業向け収益へ変える余地は残っています。したがって、note proの契約数だけで法人事業全体を判断するのも適切ではありません。
4Q以降は、次の3点を確認する必要があります。
- ARRが20〜30%台の成長を維持するか
- 有料契約数が再び増加するか
- note pro以外の法人向けサービスがどこまで利益を生むか
下落理由③ 「営業利益3倍」でも利益成長の加速は確認できなかった
営業利益が前年同期比で約3倍という数字は強く見えます。ただ、noteは2025年11月期の営業利益率が約6.2%と、現在より利益率が低い段階でした。
比べる前年の利益が小さいほど、前年同期比の伸び率は大きく出ます。株価は、こうした過去との比較に加えて、今後の利益の伸び方も織り込みます。「前年同期比では約3倍」と「前四半期比ではほぼ横ばい」は同時に成り立つため、四半期ごとの推移も確認します。
前年比では大幅増益でも2Q→3Qはほぼ横ばい
2026年11月期の四半期業績は以下のとおりです。
| 項目 | 1Q | 2Q | 3Q |
|---|---|---|---|
| 売上高 | 12.18億円 | 13.85億円 | 14.53億円 |
| 営業利益 | 2.35億円 | 3.03億円 | 3.10億円 |
| 営業利益率 | 約19.3% | 約21.9% | 約21.3% |
売上高は四半期ごとに増えています。営業利益も1Qから2Qでは大きく増えました。ただ、2Qの3.03億円から3Qの3.10億円への増加は約0.07億円、前四半期比では約2.3%です。
営業利益率も2Qの約21.9%から3Qの約21.3%へわずかに低下しました。もちろん0.5ポイント程度の変化だけで利益率悪化のトレンドと断定することはできません。費用の計上時期や事業構成でも四半期利益率は動くからです。
ただし、株価が「売上成長+利益率改善の両方が続く」ことを高く評価していた場合、2Qから3Qに利益がほぼ横ばいだったことは、利益成長の加速を期待していた投資家には物足りなく映る可能性があります。
利益率改善がどこまで続くかが次の焦点
noteの利益急増は、売上の伸びに加えて、AIの活用で人件費や業務委託費の伸びを抑えたことに支えられています。会社はAI活用によって生産性を高め、人員数を横ばいに保ちながら売上を伸ばしたことで、人件費率が低下したと説明しています。
売上が10%増えても人件費が10%増えなければ、増えた売上の多くが営業利益に残ります。売上が伸びるほど利益が大きく増えやすい構造です。 だからこそ、今期は売上高30%台の成長に対して利益が数倍へ増えました。
ただし、利益率が今と同じ速さで上がり続ける保証はありません。すでに営業利益率は20%前後まで上昇しています。今後も売上が伸びれば利益額は増え得ますが、利益率の上昇余地は以前より小さくなります。
株価が今期の急激な利益率改善を将来へそのまま延長していた場合、「利益率の改善が一服するだけ」でも将来EPSの期待値は下がります。これは業績悪化ではありません。利益の伸びが落ち着くことで、PERが引き下げられるということです。
来期は採用などの成長投資も増える可能性
会社は3Q決算で、来期以降の事業拡大に向け、ビジネス部門を中心に必要なポジションの採用を進めていると説明しています。1Q時点でも、新規事業やAI・IP関連を中心に人材投資が必要との方針を示していました。
人員増加は長期の成長に必要な投資ですが、短期的には人件費を増やします。今期のように人員数をほぼ増やさず売上を伸ばす局面と、来期に採用を増やす局面では、営業利益率の動きが変わる可能性があります。
したがって2027年11月期を見るときは、「今期の営業利益率約20%がそのまま上昇する」と置くのではなく、売上成長と採用投資のバランスを見る必要があります。
また、AI関連のGENIACプロジェクトについても注意が必要です。会社は2026年11月期1Q後のQ&Aで、国の生成AI開発支援事業(GENIAC)としてNEDO(国の研究開発を支援する公的機関)から受託した開発は、実際に発生した費用を委託費の対価として売上計上する仕組みで、プロジェクト自体の利益貢献は見込んでいないと説明しています。連結売上高の伸び率だけを見て、すべてが高利益率のnote事業売上だと考えると、将来利益を過大評価する可能性があります。
下落理由④ 利益上振れ見込みでも通期予想を再上方修正しなかった
今回の決算では、会社が利益の上振れ着地を見込んでいるにもかかわらず、通期業績予想の数値を据え置きました。この点も、決算前に期待が高まっていた株価にとっては追加材料になり得ます。
7月にはすでに大幅な上方修正をしている
noteは7月の第2四半期決算で、通期の業績予想をすでに大きく引き上げています。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 営業利益 | 7.0億円 | 11.0億円 |
| 経常利益 | 7.0億円 | 11.3億円 |
| 当期純利益 | 8.5億円 | 12.0億円 |
2Qまでの高い利益進捗を受けて、会社はすでに今期の収益力改善を業績予想へ反映しています。そのため3Qで再び上方修正しなかったからといって、会社が業績に弱気へ転じたと単純に考えるべきではありません。
むしろ重要なのは、7月の大幅上方修正を受けて株価の期待水準も上がっていたことです。「2Qで大幅上方修正した会社が3Qでもさらに上振れる」という期待が生まれていれば、予想据え置きは新たなサプライズを提供できません。
3Q時点では予想超過ペースでも数値は据え置き
3Q累計の営業利益は8.49億円で、通期11.0億円に対する進捗率は77.2%です。残り4Qで必要なのは約2.51億円です。
会社は4Qの営業利益について3Qと同程度を見込んでいます。3Qの3.10億円がそのまま出るなら、単純計算の通期営業利益は約11.59億円となります。
現在予想11.0億円との差は約0.59億円、率にすると約5.4%です。この程度の差であれば、4Qの費用変動などを考慮して正式な上方修正を見送ることは不自然とは言い切れません。会社は「上振れでの着地を見込む」と示しており、据え置き=悪化見込みではありません。
したがって、「上方修正しなかったのは、会社が先行きを不安視しているからだ」と考える根拠はありません。 また、利益未達が迫って売られた決算でもありません。
市場は「達成」ではなく「さらに上振れる数字」を期待していた可能性
決算前の予想PERが60倍を超えていたnoteの株価にとって、通期予想を少し上回る程度では、十分なサプライズにならなかった可能性があります。
たとえば、市場参加者の一部が「3Qで営業利益をさらに13〜14億円程度へ上方修正する」「来期の利益成長がかなり強いことを示す」といった期待を持っていれば、11億円の据え置きは相対的に弱く見えます。
もちろん、具体的に市場コンセンサスが13億円だったというデータがあるわけではありません。したがって、この点はあくまで株価反応から考えられる仮説です。
確認できる事実は次の4点です。
- 会社の利益進捗は良い
- 会社自身も上振れ着地を見込んでいる
- 数値上の通期予想は据え置いた
- 高PER・急騰後の株価は10月7日に大きく下落した
この組み合わせからは、「予想達成ではなく、さらなる上方修正まで織り込んでいた投資家がいた」可能性を考えるのが妥当でしょう。
下落理由⑤ 決算前に株価が上がりすぎていた
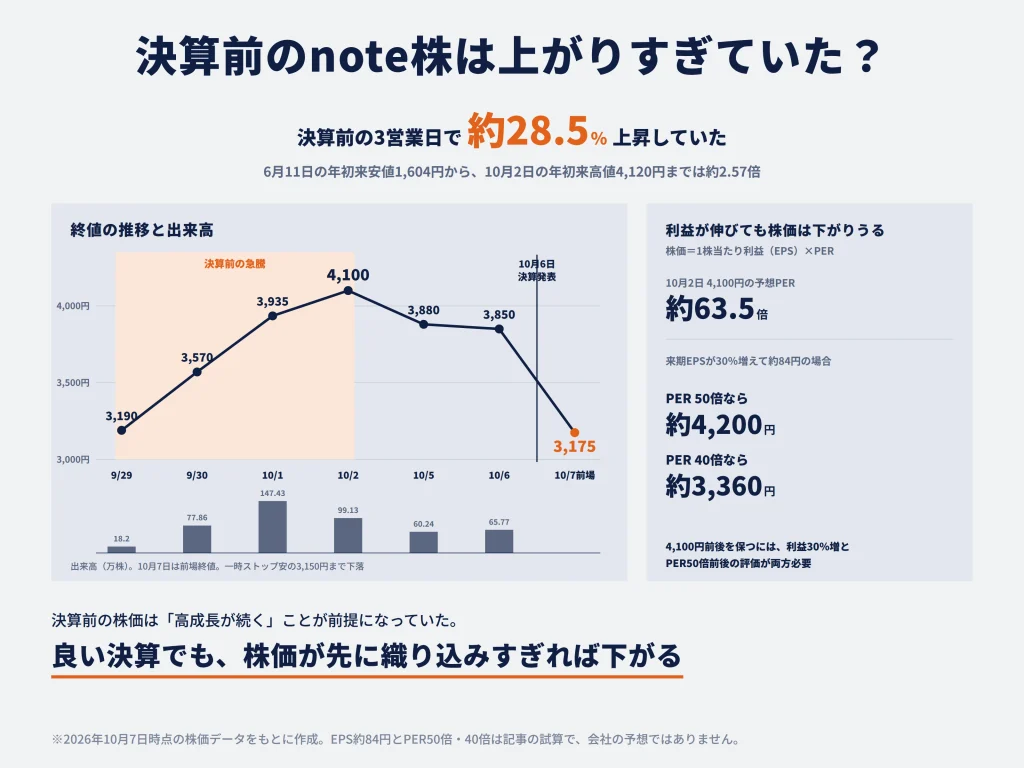
今回の急落は決算の中身だけでは説明できません。同じ決算でも、株価が2,000円のときに出るのと4,000円のときに出るのでは、投資家の反応が変わります。決算前の株価水準と上昇速度を見る必要があります。
9月29日から10月2日までに約28.5%上昇
noteの終値は9月29日の3,190円から、10月2日の4,100円まで上昇しました。上昇率は約28.5%です。
| 日付 | 終値・前場終値 | 前日比 | 出来高 |
|---|---|---|---|
| 9月29日 | 3,190円 | +1.0% | 18.2万株 |
| 9月30日 | 3,570円 | +11.9% | 77.86万株 |
| 10月1日 | 3,935円 | +10.2% | 147.43万株 |
| 10月2日 | 4,100円 | +4.2% | 99.13万株 |
| 10月5日 | 3,880円 | -5.4% | 60.24万株 |
| 10月6日 | 3,850円 | -0.8% | 65.77万株 |
| 10月7日前場 | 3,175円 | -17.5% | — |
9月30日と10月1日には二桁上昇が続き、出来高も急増しました。その後10月5日・6日はやや下げたものの、決算前日の終値は3,850円と、9月29日より約21%高い水準でした。10月7日は前場終値3,175円まで急落し、一時はストップ安の3,150円まで下落しました。
9月29日に発表された姫路市教育委員会による全市立学校107校へのnote導入は、自治体・教育機関での採用拡大という意味ではポジティブです。ただし、教育委員会向けの一括導入プランでは学校にnote proを無償提供するため、107校導入=有料契約107件分の売上増ではありません。直近利益への直接的なインパクト以上に、自治体や教育分野への展開期待が株価へ反映された面も考える必要があります。
6月安値からは約2.6倍になっていた
noteの株価は、数カ月の単位で見ても大きく上昇していました。2026年の年初来安値は6月11日の1,604円です。10月2日の年初来高値4,120円まで上昇すると、約2.57倍、上昇率では約157%です。
約4カ月で株価が2.5倍を超えると、初期に買った投資家には大きな含み益が生まれます。決算をまたぐリスクを取らずに利益確定する投資家も増えます。
一方、3,500〜4,100円で追随買いした短期投資家は、決算後に株価が急落するとすぐ含み損になります。すると「決算が良いから持ち続ける」より「損失が拡大する前に売る」という行動が増えやすくなります。これが急落時の売りを増幅します。
株価が上がりすぎていたことの本質は、「高いから下がる」という単純な話ではありません。大きな含み益を持つ売り手と、高値で買った損切り予備軍の両方が増えていた点が需給上の弱さにつながります。
4,100円だと予想PERは約63.5倍
10月2日終値4,100円の予想PERは、約63.5倍でした。
PER約63.5倍という数字だけで「割高」と断定することはできません。利益が毎年50%ずつ増える企業なら、高いPERが正当化されることもあります。逆に利益成長が年10%程度なら、PER50倍、60倍といった水準を維持するのは難しくなります。
重要なのは、現在のPERがどの程度の利益成長を要求しているかです。
10月2日の4,100円と予想PER約63.5倍から逆算すると、予想EPSは約64.6円相当です。仮に来期EPSが30%増えて約84円になると、PERの違いだけで株価の試算は次のように変わります。
| 来期EPS | PER | 単純計算の株価 |
|---|---|---|
| 約84円 | 50倍 | 約4,200円 |
| 約84円 | 40倍 | 約3,360円 |
利益が伸びても、PERが低下すれば株価が下がることはあります。
この試算から分かるのは、4,100円前後の株価を来期も保つには、利益が30%伸びたうえで、PER50倍前後という高い評価が続く必要があるということです。
「好決算」ではなく「高い期待をさらに超える決算」が必要だった
決算前の株価水準を考えると、noteに必要だったのは単なる好決算ではなかった可能性があります。
売上35%増、営業利益約3倍という数字は強いものです。しかし株価はすでに6月安値から2.5倍以上、9月29日からの3営業日でも約28.5%上昇し、PER60倍超でした。その価格では「高成長が続く」こと自体が前提になっています。
GMVの伸びが20%を割り、note proの契約数は前四半期より減りました。営業利益は2Qからほぼ横ばいで、通期予想も据え置きです。この結果、「会社は成長しているが、期待したほど加速していない」と受け止められた可能性があります。
良い会社、良い決算、上がる株価は同義ではありません。 良い会社でも、その良さを株価が先に織り込みすぎれば、好決算をきっかけに株価が下がることがあります。
下落理由⑥ 決算前の買い戻しと短期資金の反動が急落を大きくした可能性
決算内容とPERだけでは、「なぜ1日でこれほど大きく下がったのか」を完全には説明できません。急落幅には需給(株を買いたい人と売りたい人の量のバランス)も影響します。
決算前には、姫路市の材料をきっかけにした新規買いや、値上がりを見て追随する短期資金が流入したと考えられます。さらに、株価下落を見込んで先に売っていた投資家の買い戻しが加わった可能性もあります。以下でその仕組みを確認します。
決算前の上昇局面で空売り残高が減少
空売りとは、株を借りて先に売り、後で買い戻す取引です。株価が下がれば、安く買い戻して利益を得られます。逆に株価が上がると損失が拡大するため、空売り投資家が損失を抑えるために買い戻すことがあります。これをショートカバーと呼びます。
JPM Securities Japanの公表空売り残高は、次のように減少しました。
| 日付 | 公表空売り残高 |
|---|---|
| 9月25日 | 17万4,808株 |
| 9月29日 | 14万6,608株 |
| 9月30日 | 12万3,108株 |
| 10月1日 | 11万2,308株 |
9月末のnoteでは、株価上昇と同時にJPMの空売り残高が減っており、ショートカバーが上昇を後押しした可能性があります。
ただし、これを主因と断定するのは危険です。9月25日から10月1日の減少は約6.25万株です。9月30日〜10月2日の3日間だけで出来高は約324万株あります。単純比較では、公表されたJPM残高の減少はこの出来高の約2%にすぎません。
空売り残高は、発行済株式総数に対する残高割合が0.2%以上になると取引所への報告対象となり、0.5%以上になると公表対象になります。したがって、公開情報だけでは0.5%未満のポジションを網羅できず、市場全体の正確な空売り残高は分かりません。
ショートカバーは株価を押し上げるが、永続的な買い需要ではない
ショートカバーの特徴は、企業の将来価値を評価して新規に保有する買いとは性質が違うことです。
空売り投資家は、ポジションを閉じるために一度買い戻せば、その後も買い続ける必要はありません。したがって、株価上昇局面で買い戻しが集中すると短期的な上昇エネルギーになりますが、買い戻しが終わればその需要は消えます。
決算前にショートカバー、新規買い、短期資金が同時に入って株価が上昇していた場合、決算通過後にそれらの買いが止まるだけでも需給は悪化します。さらに利益確定売りが増えれば、売り注文が買い注文を上回りやすくなります。
今回については、ショートカバーの終了がどの程度下落に寄与したかを定量的に断定することはできません。ただ、決算前の上昇に一時的な買い需要が含まれていた可能性は、急落幅を考える材料になります。
高値圏で大量に売買されたことも下落を増幅しやすい
9月30日〜10月2日の3日間で約324万株が売買されました。9月29日の出来高18.2万株と比べると、明らかに商いが膨らんでいます。
大量の売買が高値圏で行われると、その価格帯で新たに買った投資家が増えます。株価がそこから急落すると、その多くが短期間で含み損になります。
短期売買では、投資家はファンダメンタルズ(売上や利益など、会社の業績や事業の実力)だけでなく、損切りラインやチャートで行動します。たとえば「前日安値を割ったら売る」「10%下がったら損切りする」といった注文が重なると、売りが売りを呼ぶ状態になります。
信用買い残も確認すると、10月2日時点で約88.18万株でした。7月10日の約209.44万株からは大きく減っており、「信用買い残が急増してパンパンだったから急落した」というわけではありません。
※信用買い残:証券会社から資金を借りて買った株のうち、まだ返済していない株数。
一方で、約88万株の信用買いポジションが残っていること自体は事実です。信用取引は現物より損失拡大への耐性が低く、株価下落時に追加資金や損失確定を意識した売りが出やすくなります。したがって信用買いは下落を増幅する潜在要因ですが、今回の主因とまでは言い切れません。
10月7日の急落は「業績悪化」か「期待の修正」か
現時点では、10月7日の急落を「noteの業績が崩れた」と評価する根拠は弱いと考えられます。売上高・営業利益は増加し、通期利益も会社予想を上回るペースです。
ただし、業績が悪化していないことと、株価がすぐ元に戻ることは別問題です。主力事業の成長率に対する見方が変われば、利益が増えていてもPERは低下します。
現時点では業績そのものが崩れたとは言いにくい
「事業が崩れた」と判断するなら、売上・利用・利益など複数の数字で悪化が確認されるはずです。3Q実績と照らすと、現時点では次のようになります。
| 指標 | 事業が崩れたと考えやすいサイン | 3Qで確認できたこと |
|---|---|---|
| 売上高 | 減収に転じる | 3Q単独で前年同期比35.1%増 |
| GMV | 金額そのものが減る | 65.53億円まで増加。ただし伸び率は18.3%へ鈍化 |
| 月間購読者数 | 利用者が減る | 80.7万人、前年同期比20.7%増 |
| note pro ARR | 継続収益が減る | 8.39億円、前年同期比29.5%増 |
| 営業利益率 | 大幅に悪化する | 3Qは約21.3%。2Q約21.9%から小幅低下 |
| 通期予想 | 下方修正される | 据え置き。会社は利益の上振れ着地を見込む |
この表からは、note事業が縮小したというより、成長は続いているが、成長速度に減速感が出たと見る方が実態に近いでしょう。
成長率に対する市場の見方は変わる可能性がある
株価の評価では、「増えているか」だけでなく「何%で増え続けられるか」が重要です。
直近まで25%前後のGMV成長が続いていた事業が18.3%の成長になれば、依然として成長企業ではあっても、数年先の売上・利益の見積もりは下がります。高PER株では、この小さな成長率の見直しが株価へ大きく影響します。
3Qの数字だけで構造的な減速と断定することはできません。次の決算でどの数字を確認すべきかは、「今後のnote株で確認したい数字」でまとめて整理します。
note株は急落後に反発する?さらに下落する?
noteの株価が反発するか続落するかは、次の決算でGMVの伸びが20%台に戻るかと、来期(2027年11月期)の会社予想の内容に大きく左右されます。ただし、決算直後の短期的な値動きは、業績だけでなく需給にも強く影響されます。
反発しやすくなるケース
短期的には、決算前に入った短期資金の売りが一巡し、長期投資家の買いが増えるかがポイントです。9月29日から10月2日までに約28.5%上昇したあと、10月7日に前場終値3,175円まで急落したため、急騰分の整理が進めば自律反発が起こる余地はあります。
業績面では、GMV、note pro、来期予想など、今回市場が疑問を持った数字が改善すれば評価を戻しやすくなります。具体的な基準は後段のチェック表にまとめます。
さらに、AIコンテクストネットワーク(AI検索などにnote上の情報を届け、企業の公式情報や購入導線を組み合わせる仕組み)の有償提供が具体的な売上へつながれば、新しい成長材料になります。現時点では将来構想の部分も大きいため、契約件数や売上として確認できるかが重要です。
さらに下落する可能性が高まるケース
事業面では、GMVの伸びが10%台にとどまり、note proの契約数やARR成長も鈍る場合、投資家が想定する中長期の成長率はさらに下がりやすくなります。来期の採用増で利益率が低下する一方、売上成長まで鈍れば、今期の「売上成長+利益率改善」という強い投資ストーリーも変わります。
需給面では、決算前に3,500〜4,100円付近で買った投資家の戻り売りが上値を抑える可能性があります。株価が反発しても、含み損が縮小したところで売りたい投資家が多ければ、上昇が続きにくくなります。
10月7日前場終値3,175円では、PERは約49倍です。4,100円時点の約63.5倍より低下しましたが、利益の伸びが年10%程度では、PER50倍前後を維持するのは難しくなります。「高値から20%以上下がったから十分安い」とは限りません。
次の本決算・来期予想が最大の判断材料
noteの株を中長期で考えるなら、次の本決算(2026年11月期の1年分の決算)で示される来期(2027年11月期)の会社予想が最大の判断材料になります。
今期は営業利益が2025年11月期の2.56億円から11.0億円予想へ大きく増えています。来期は比較対象が一気に高くなるため、今期と同じ増益率を出すこと自体よりも、売上成長、GMV成長、note pro ARR成長、営業利益率を組み合わせたときに、今後数年の1株当たり利益(EPS)をどこまで伸ばせるかを見る必要があります。
note株の急落は買い時?
noteの株が買い時かどうかは、高値からの下落率よりも、これから利益がどれだけ伸び、その利益に対して株価が何倍まで買われるか(PER)で判断します。
押し目買いとは、上昇してきた株が一時的に下がったところで買うことです。今回のような急落が本当に「一時的な下げ」なのかは、まだ確認が必要です。
未保有者は、保有者と違って今すぐ行動する必要がありません。急落した株を買うときは「以前より安いか」ではなく、「現在価格から取るリスクに対して、期待できるリターンが十分か」を考える必要があります。
株価が下がったことと割安になったことは同じではない
10月2日終値4,100円から10月7日の前場終値3,175円まで下がると、価格は約22.6%下落しています。しかし同時に、市場が将来成長率を下方修正したのであれば、企業価値の見積もりも下がっている可能性があります。
来期EPSが約84円になってもPERが40倍なら株価は約3,360円で、3,175円からの上昇幅は約6%にとどまります。利益が伸びても、PERが低下すれば株価の上昇余地が小さくなることがあります。
したがって「高値から何%下がったか」ではなく、これから何%利益が伸び、その利益に対して株価が何倍まで買われるかを見る必要があります。
中長期では「noteを買いたいか」と「今買いたいか」を分ける
中長期投資では、企業評価と売買タイミングを分けると判断しやすくなります。
noteを長期的に評価する理由は複数あります。2026年8月末時点の会員登録者数は1,313万人、公開コンテンツ数は8,993万件まで拡大しています。加えて、次のような成長余地があります。
- クリエイターと読者が増えることでサービスの価値が高まりやすいネットワーク効果
- 個人課金のGMV拡大
- 法人向けのnote pro・法人向けサービス
- AI検索時代に活用できる大量のコンテンツ資産
- AI活用による生産性向上と利益率改善
しかし「良い会社だと思う」ことと「今日の株価で買いたい」ことは別です。
事業に強気でも、GMV成長率が20%台へ戻ることを確認してから買う選択肢があります。来期予想を見てから買うこともできます。株価が急落後に数週間落ち着き、短期資金が整理されたところで判断する方法もあります。
底値を完全に取ることより、投資仮説の確度を上げる方を優先する投資家にとって、「待つ」は十分合理的な判断です。
押し目買いを考えるなら何を確認する?
押し目買いを考えるなら、最低でも次の4点を確認します。
- 下落理由:事業そのものの悪化ではなく、期待の修正と考えられるか
- 現在のPER:そのPERを支えられる来期EPS成長率を期待できるか
- ポジションサイズ:買った直後にさらに20%下がっても耐えられる金額か
- 次の確認イベント:本決算と2027年11月期予想まで不確実性を抱えて保有する価値があるか
未保有者には「今すぐ買う必要がない」という選択肢がある
急落時は「今買わないと反発してしまう」という焦りが生まれやすくなります。しかし未保有者には、保有者にはない大きな強みがあります。何もしなくても損失が増えないことです。
仮に翌日10%反発しても、その利益を取れなかっただけで損失ではありません。逆に不確実性が高い状態で買い、さらに20%下落すれば実際の損失になります。
特に10月7日のnoteは、決算直後で市場が適正なPERを探している段階です。値動きが大きい間は、事業価値の分析とは別に短期の売買バランスの影響が大きくなります。
「買う」「見送る」だけでなく、「監視銘柄に入れて次の数字を待つ」を明確な選択肢として持つことが重要です。
業績が強くても株価の底打ちは別問題
企業の売上・利益が伸びているからといって、株価がすぐ底打ちするとは限りません。
決算前に4,000円前後で買った投資家が多ければ、3,500円、3,800円と反発するたびに戻り売りが出る可能性があります。高値からの下落でチャートが崩れれば、会社の業績を重視しない短期資金が売ることもあります。
逆に、会社の業績や事業の実力が崩れていなくても、株価が市場の納得するPERまで下がるのに時間がかかることがあります。
中長期投資家は「企業価値が高いか」と「短期的に底を打ったか」を混同しない方がよいでしょう。前者には決算・主要な指標・事業戦略が重要で、後者には出来高、値動き、需給、市場全体の動きなども影響します。
次の数字を確認してから買う選択肢もある
次回決算まで待つと、もちろん株価が先に反発して買値が高くなる可能性があります。その代わり、GMV、note pro契約数、4Q利益、来期予想という重要な不確実性を減らせます。
投資では「最安値で買う」ことより、「自分が理解できるリスクを取る」ことの方が重要です。
今回の急落を好機と考える場合でも、一度に全額を投資する必要はありません。投資仮説が強いと考えるなら一部だけ購入し、次の決算で仮説が確認できたら追加するという方法もあります。
ただし、分割購入は損失をごまかすためのナンピン(値下がりした株を買い増して、平均の取得単価を下げること)とは違います。購入前から「どの数字が確認できたら追加するか」「何が起きたら買いを止めるか」を決めておくことが重要です。
note株を保有している人は売るべき?
noteの株を売るかどうかは、株価の下落率よりも、買ったときに期待していた成長の前提が10月6日の決算で崩れたかどうかで判断します。
とくに3,500〜4,000円台で買った場合、短期間で大きな含み損になっている可能性があります。しかし「急落したから損切り」「下がったからナンピン」という価格だけの判断では、会社の変化を見落とします。
急落したから売る、急落したから買い増す、のどちらも危険
株価が20%下がると、不安からすぐ売りたくなる人と、「安くなった」と考えて買い増したくなる人に分かれます。どちらも自然な心理ですが、投資判断としては価格変化だけでは根拠が足りません。
たとえば「GMVが20〜30%成長し、note proが拡大し、利益率も改善するから数年保有する」という仮説で買ったのであれば、今回確認すべきなのは株価の下落率ではなく、その仮説がどこまで変わったかです。
| 指標 | プラス材料 | マイナス材料 |
|---|---|---|
| GMV | 金額は65.53億円まで拡大 | 成長率は18.3%へ鈍化 |
| note pro | ARRは8.39億円、前年同期比29.5%増 | 有料契約数は1,133件→1,078件 |
| 営業利益 | 前年同期比約3倍、通期は上振れ見込み | 前四半期比では約2.3%増にとどまる |
ポジティブ・ネガティブの両方があり、現時点で「投資仮説が完全に崩壊した」とまでは言えません。一方、「何も問題がない」とも言えません。次の主要指標の確認が必要な状態です。
保有継続を検討しやすいケース
保有継続を検討しやすいのは、中長期の投資仮説が維持されていて、今回の減速を一時的と判断できる場合です。
具体的には、次のような場合です。
- GMVが20%台へ戻る可能性を高く見ている
- note pro ARRの成長が続くと考えている
- AIや法人向けサービスの収益化余地を評価している
- 来期(2027年11月期)も十分な増益が可能と考えている
ただし、仮説が維持されていてもポジションサイズが大きすぎる場合は別です。1銘柄に資産を集中しすぎて、さらに20〜30%下落すると生活資金や投資継続に支障が出るなら、企業分析とは別にリスク管理として一部縮小する考え方があります。
「会社を信じる」ことと「どんな価格変動でも全額持ち続ける」ことは同じではありません。
買い増しは「取得単価を下げたい」だけで判断しない
含み損が出ると、平均取得単価を下げるために買い増したくなります。いわゆるナンピンです。
しかし「取得単価が下がる」こと自体には企業価値を高める効果はありません。重要なのは、現在価格で新たにnote株を持っていなかったとしても買いたいと思えるかです。
たとえば4,000円で100株を保有すると投資額は40万円です。仮に3,200円で100株を買い増すと、追加投資は32万円で合計72万円、平均取得単価は3,600円になります。その後2,500円まで下がると、損失額は買い増し前の15万円から22万円へ増えます。持ち株数が100株から200株へ2倍になるためです。
買い増しをするなら、「GMV18.3%は一時的」「来期EPSは○%成長を期待できる」「現在PERならリスクリワードが改善した」など、追加投資の根拠が必要です。
反対に、買ったときの前提が「GMV20〜30%成長の継続」だったのに、その前提が崩れたと判断するなら、株価が下がったからこそ追加しないという判断も合理的です。
信用取引なら業績とは別に資金管理が必要
信用取引でnote株を保有している場合は、現物投資と同じ判断をしてはいけません。
企業価値が中長期で回復すると考えていても、株価が下がると、信用取引では保証金維持率(預けた保証金に対して、保有ポジションがどの程度の余裕を持っているかを示す割合)が低下します。一定水準を下回ると追証が必要になり、対応できなければ強制決済される場合があります。株価が一時的に大きく下がれば、将来の回復を待つ前にポジションを整理せざるを得ません。
※追証(おいしょう):株価下落などで担保が不足したときに、証券会社から追加で差し入れるよう求められる保証金。
10月2日時点の信用買い残は約88.18万株です。7月から大きく減っているため、信用買いが急増していたわけではありませんが、急落局面では信用買い投資家の売りが需給を悪化させる可能性があります。
信用取引の保有者は、「noteの将来性をどう考えるか」と「このポジションサイズで次の急落に耐えられるか」を分けて考える必要があります。将来性に強気でも、借りている資金を減らすことが合理的な場合があります。
今後のnote株で確認したい数字
今回の急落後にnote株を判断するなら、毎日の株価だけを追うより、事業の前提を変える数字を確認する方が重要です。まず、判断基準を一覧にします。
| 確認する数字 | 3Qの実績 | 評価が戻りやすいサイン | 評価の引き下げが続きやすいサイン |
|---|---|---|---|
| GMVの伸び | 18.3% | 20%台に戻る | 10%台が続く |
| 月間購読者数の伸び | 20.7% | 20%前後を保つ | 10%台に鈍る |
| ARPPU | 2,700円台 | 利用拡大を伴って上がる | 横ばいのまま購読者の伸びも鈍る |
| note pro ARR | 8.39億円(+29.5%) | 25〜30%程度の伸びが続く | 伸びが鈍る |
| note pro有料契約数 | 1,078件 | 1,100件台、1,200件台へ戻る | 減少が続く |
| 2026年11月期の営業利益 | 会社予想11.0億円 | 12億円、13億円とさらに上振れる | 11億円台半ばにとどまる |
| 来期(2027年11月期)の会社予想 | 策定中 | 採用を増やしても営業利益が伸びる | 売上の伸びが鈍り、利益が横ばいに近い |
これらの数字を見るときは、次の点も押さえておきます。
- GMVは金額そのものが増えていても、前年の比較対象が大きければ成長率は下がります。たとえば65億円から70億円に増えても、前年同期が60億円なら伸び率は約17%にとどまります。
- 月間購読者数は、今後90万人、100万人へ増えながら高い伸びを維持できるかを見ます。ARPPUが上がる場合も、単純な値上げなのか、メンバーシップ利用や高単価コンテンツの購入増なのかで持続性が変わります。
- note proだけでなく、企業協賛コンテストや執筆支援など法人向けサービスの伸びも重要です。会員登録者数などのプラットフォーム規模に比べ、法人向け収益にはまだ伸び余地があると会社は説明しています。
- 教育機関への導入は、利用拡大やブランド浸透にはプラスですが、無償提供をnote proの有料契約数と混同しないようにします。
- 会社は3Q決算時点で来期の予算を策定中とし、各事業を積み上げて増収増益を目指す方針を示しています。本決算では、2026年11月期の最終着地だけでなく、来期(2027年11月期)の会社予想へ注目が移りやすくなります。今期の利益が上振れても、来期の増益率が弱ければ高いPERの維持は難しくなります。
- AIコンテクストネットワークなどのAI施策は、「AI」という材料だけで評価せず、売上、GMV、ARR、利益のどこに、いくら貢献するのかを確認します。
- GENIACのような受託開発は売上を増やしても利益貢献が限定的です。一方、既存コンテンツ資産を活用した企業向け有償サービスが高い利益率で伸びれば、利益への影響は大きくなります。
- 本決算では、主力のnote事業、note pro・法人向けサービス、AI関連事業、IP・コンテンツクリエーション事業の4つに分け、どの事業が売上・利益を伸ばしているかを確認します。
まとめ|noteの急落は「好決算なのに売られた」で終わらせない
noteの10月7日の急落は、業績の悪化ではなく、高まっていた成長期待の修正によるものと考えるのが現時点では整合的です。決算は前年同期比で大幅な増収増益でしたが、決算前の株価は高い成長が続くことを前提にPER60倍超まで買われていました。主力note事業の伸びが鈍ったことでPERが引き下げられ、決算前に急騰していた分の売りも下げ幅を広げた可能性があります。
この下落が一時的な調整で終わるかは、まだ分かりません。判断材料は、GMVの伸びが20%台に戻るか、note proの契約数が再び増えるか、来期(2027年11月期)の会社予想が増収増益を示せるかです。
株を持っていない人は、高値からの下落率よりも、これからの利益の伸びとPERの組み合わせで判断します。持っている人は、買ったときの成長の前提が10月6日の決算で崩れたかどうかで判断します。
今後の株価を最も大きく左右するのは、noteが20%台以上の事業成長を取り戻し、それを1株当たり利益の伸びにつなげられるかです。
出典
1. note IR「note(5243)【2026年11月期 第3四半期決算解説】売上高+35%、営業利益約3倍と大幅増収増益」2026年10月6日
https://note.com/note_ir/n/n237c577e6747
2. note IR「投資家の皆さまから多く寄せられた質問と回答(2026年11月期第1四半期)」
https://note.com/note_ir/n/n3edbab7302c2
3. note IR「投資家の皆さまから多く寄せられた質問と回答(2026年11月期第2四半期)」
https://note.com/note_ir/n/n54b3758e7431
4. note株式会社「姫路市教育委員会が、全市立学校にnoteを導入」2026年9月29日
https://note.jp/n/n56c3d510b022
5. note株式会社「教育委員会向け『note pro一括導入プラン』を提供開始」
https://note.jp/n/nd634301a8390
6. Yahoo!ファイナンス「note株式会社(5243)株価時系列」
https://finance.yahoo.co.jp/quote/5243.T/history
7. 株探「note(5243)株価時系列データ」
https://s.kabutan.jp/stocks/5243/historical_prices/daily
8. みんかぶ/MINKABU PRESS「ノートは急落、第3四半期累計営業益6.7倍も利益確定売り優勢」2026年10月7日
https://minkabu.jp/stock/5243/news/4630865
9. kabu365.net「5243 note 空売り残高 推移と機関一覧」
https://kabu365.net/karauri/code/5243
11. 松井証券/株探「前場のランキング【値下がり率】(10月7日)」2026年10月7日
https://finance.matsui.co.jp/news/625046/index
12. note IR「note(5243) IR解説 第3弾|noteの『企業からの売上』って、どのくらい?」2026年8月27日
https://note.com/note_ir/n/n57d288e4fea8
13. 日本取引所グループ「空売りの残高に関する情報」/金融商品取引法に基づく空売り残高の報告・公表制度
https://www.jpx.co.jp/markets/public/short-selling/index.html
14. SBI証券「note(5243)国内株式」2026年10月7日12:25時点(10月7日安値3,150円を確認)
15. note IR「2026年11月期 第1四半期決算|押さえておきたい3つのポイント」2026年4月14日
https://note.com/note_ir/n/n96c288a82213
16. note IR「2025年11月期 第1四半期決算発表」2025年4月14日
https://note.com/note_ir/n/n3c1e7bac9e6e
17. note IR「2025年11月期決算・2026年11月期通期業績予想発表|押さえておきたい4つのポイント」2026年1月14日





コメント