エアトリ(6191)の株価が急騰しています。2026年9月に発表した業績予想の大幅上方修正と、1株160円への大幅増配予想、2028年9月期までの3期間にわたる株主還元方針が大きな買い材料です。発表直後の9月10日にはストップ高買い気配となり、投資家の注目が急速に高まりました。
今回の160円配当予想は、2026年9月期から2028年9月期までの3期間にわたる株主還元方針の初年度にあたります。エアトリは税引後営業利益(減損等控除前)を基準に配当性向100%を目安とし、3年間で総額100億円超を配当する方針を公表しました。2027年9月期と2028年9月期には中間配当も導入する計画です。
この記事では、エアトリの株価上昇の理由と、今後どうなるのかについて解説します。
※本記事は2026年9月10日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
エアトリの株価がストップ高になった理由
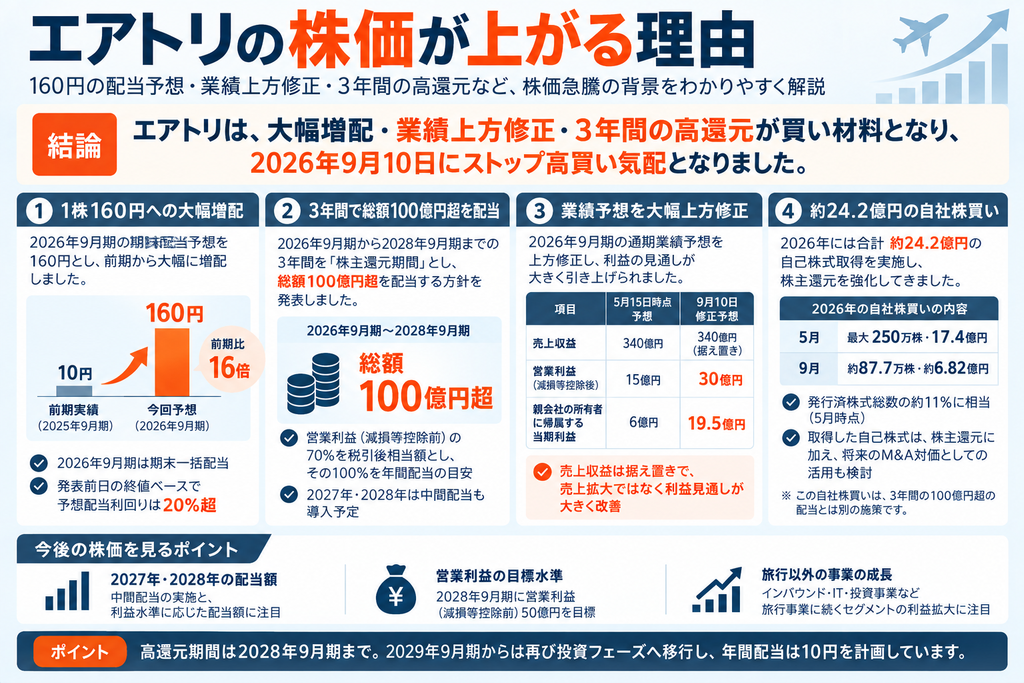
今回の株価急騰では、160円の配当予想、3年間で総額100億円超を配当する株主還元方針、業績予想の上方修正が主な買い材料となりました。エアトリはこれ以前にも自社株買いを進めており、2026年を通じて株主還元を強化してきた流れもあります。発表直後には買い注文が集中し、株価はストップ高買い気配となりました。
理由① 期末配当予想を160円へ、前期比150円の大幅増配
最も分かりやすい買い材料は、2026年9月期の1株当たり期末配当予想を160円としたことです。前期2025年9月期の年間配当は10円だったため、配当予想は前期実績の16倍となります。2026年9月期は中間配当を実施していないため、160円は期末に一括して支払う予定です。
発表前日の終値を基準にすると予想配当利回りは20%を超える水準となり、一般的な高配当株と比べても極めて高い水準でした。この大幅増配は強いサプライズとして受け止められ、発表後の株価急騰を引き起こす中心材料となりました。
今回の160円配当予想は、2026年9月期から2028年9月期までの3期間にわたる株主還元方針に基づいて算出されています。会社は営業利益(減損等控除前)を株主還元の基準となる重要指標に位置付け、その税引後相当額を株主に還元する方針を新たに示しました。
理由② 2028年まで総額100億円超を配当する方針を発表
市場へのインパクトという点では、160円配当予想と並んで重要なのが2026年9月期から2028年9月期までの3期間にわたる株主還元方針です。エアトリはこの3年間を「株主還元期間」と位置付け、総額100億円超を配当する計画を示しました。自社株買い約24.2億円は、この100億円超の配当とは別に実施された株主還元施策です。
配当額の基準には、営業利益(減損等控除前)をベースにした独自の考え方を採用しています。具体的には、営業利益(減損等控除前)に70%を掛けた金額を「税引後営業利益(減損等控除前)」とし、その100%を年間配当額の目安とします。一般的な親会社帰属利益ベースの配当性向とは計算基準が異なります。
2026年9月期は営業利益(減損等控除前)45.3億円を計画しているため、その70%に相当する約31.7億円を配当原資とする考え方です。この算式から1株160円の期末配当予想が設定されました。会社資料では、税引後営業利益(減損等控除前)を基準にした配当性向は100%ですが、親会社の所有者に帰属する当期利益を基準にすると配当性向は162.0%となります。
2027年9月期と2028年9月期は中間配当を導入して年2回配当とし、年間では税引後営業利益(減損等控除前)の100%を目安に配当する方針です。1株当たりの具体的な配当額は、各期の営業利益(減損等控除前)をもとに、税引後相当額の100%を目安として設定される方針です。そのため、今後は利益の積み上がりが配当額を読む重要な材料になります。
理由③ 2026年9月期の業績予想を大幅上方修正
大幅な株主還元を支える材料として、増配発表と同時に2026年9月期の通期業績予想も上方修正されました。売上収益の予想は340億円で据え置かれ、利益の見通しが大幅に引き上げられています。
| 項目 | 5月15日時点予想 | 9月10日修正予想 | 増減 |
|---|---|---|---|
| 売上収益 | 340億円 | 340億円 | 据え置き |
| 営業利益(減損等控除前) | 未開示 | 45.3億円 | 今回から開示 |
| 営業利益(減損等控除後) | 15億円 | 30億円 | +15億円 |
| 税引前利益 | 14億円 | 27.9億円 | +13.9億円 |
| 親会社の所有者に帰属する当期利益 | 6億円 | 19.5億円 | +13.5億円 |
| 1株当たり当期純利益(EPS) | 26.34円 | 88.22円 | 大幅増 |
減損等控除後の営業利益は15億円から30億円へ2倍、親会社の所有者に帰属する当期利益は6億円から19.5億円へ3倍超に引き上げられました。売上収益は340億円のまま変わっていないため、今回の修正は売上規模の拡大というより、利益面の見通しが従来想定より大きく改善したことを示しています。
修正後の営業利益(減損等控除前)45.3億円は前期2025年9月期実績46.6億円に近い水準で、減損等控除後の営業利益30億円も前期30.99億円とほぼ同水準です。親会社の所有者に帰属する当期利益は前期17.79億円を上回る19.5億円を見込みます。今回のサプライズは、前年実績との比較以上に、従来の会社予想に対して利益見通しが大きく上振れし、その利益を株主還元へ振り向ける方針まで同時に示された点にあります。
2026年は約24億円の自社株買いも実施
エアトリは大幅増配の発表以前から株主還元を強化していました。2026年5月15日には、発行済株式総数の約11%に相当する250万株、取得総額17.4億円を上限とする自己株式取得を決議しました。この自社株買いは8月までに終了しています。
さらに9月には、ToSTNeT-3を利用して87万6,700株を約6.82億円で追加取得しました。会社の9月10日付説明資料では、2026年9月期に株主還元拡充の第一弾として合計24.2億円の自己株式取得を実行済みと整理されています。
自社株買いは市場に流通する株式数を減らすため、1株当たり利益や資本効率の改善につながりやすい施策です。また、エアトリは取得した自己株式について、株主還元に加えて将来のM&A対価として活用する可能性も示しています。2026年は自社株買いを先行して実行し、その後に3年間の大規模配当方針を発表しており、株主還元強化が経営方針として段階的に実行されています。
エアトリはなぜ業績予想を上方修正した?
今回の業績上方修正では、旅行事業で成長鈍化・競争激化が続く一方、旅行事業に続く各事業セグメントが好調・堅調に推移し、利益を積み上げていることが背景にあります。また、5月時点で見込んでいた成長投資やM&A、減損損失などについて、足元の進捗と今後の見通しを踏まえて利益予想が見直されました。エアトリが「旅行予約会社」から複数事業を持つ企業グループへ変化している点が、今回の上方修正を理解する鍵になります。
旅行事業は成長鈍化・競争激化が続いている
エアトリは2026年9月期第3四半期の決算発表で、エアトリ旅行事業について「さらなる成長鈍化・競争激化」があると説明しています。旅行事業では、国内航空券以外の商材拡充やUI・UX改善、プロモーションの最適化を進め、既存顧客から得られる収益の拡大を目指しています。
そのため旅行事業では、「なんでもエアトリ」をキーワードに、国内航空券以外のホテル、新幹線、レンタカー、高速バスなどの商材拡充、UI・UX改善、プロモーションの最適化を進めています。海外旅行では航空券やホテル以外の現地サービス拡充、インバウンド領域ではWi-FiやeSIM、モビリティ関連サービスなどを広げ、旅行ユーザー1人当たりの利用領域を広げる戦略です。
会社は、旅行事業で成長鈍化・競争激化がある一方、旅行事業に続く各事業セグメントが好調に推移していると説明しています。複数事業から利益を積み上げる構造が、従来予想を上回る利益見通しにつながりました。
旅行以外の事業が利益を積み上げている
2026年9月期第3四半期累計の連結業績は、取扱高931億円、売上収益271.3億円、営業利益35.7億円(減損等控除前)、31.7億円(減損等控除後)でした。売上収益は前年同期比35.4%増、減損等控除後の営業利益は同18.0%増となっています。
会社は増益の背景として、旅行事業に続く各事業セグメントが好調に推移していることを挙げています。エアトリグループでは、インバウンド事業、IT開発事業、投資事業(エアトリCVC)、CXOコミュニティ事業、地方創生、クラウド、レンタカー、海外ツアーなど事業領域を広げています。2026年9月期はM&A・資本業務提携も積極的に進め、事業ポートフォリオの拡大を続けています。
特に投資事業は、投資先企業のIPOや株式価値の変動によって利益が大きく動く可能性がある一方、旅行事業とは異なる利益源となります。インバウンドやIT関連の事業も含め、複数の収益源が利益を支える構造を構築できるかが、今後の業績を見る重要なポイントです。
成長投資やM&A・減損を織り込んだ予想を見直した
エアトリが2026年5月15日に通期業績予想を修正した際は、その後に予定する既存・新規事業への成長投資、M&Aや資本業務提携などの非連続成長施策、決算時の減損損失などを織り込んだうえで、減損等控除後の営業利益15億円、親会社の所有者に帰属する当期利益6億円を予想していました。
9月の再修正では、足元までの各事業や投資施策の進捗、今後の見通しを改めて確認した結果、当初見込んでいた利益圧迫要因を含めても従来予想より利益を確保できると判断し、営業利益や最終利益を引き上げています。
この点は、上方修正の質を見るうえで重要です。売上収益340億円の予想は据え置かれており、修正の中心は費用・投資・減損などを含めた利益見通しの改善です。2026年9月期の着地に加え、今後もM&Aや成長投資を続けながら利益水準を維持できるかが、2027年9月期以降の評価につながります。
エアトリは2026年5月にもストップ高になっている
今回の急騰以前にも、エアトリは2026年5月18日に業績予想の上方修正と大規模な自社株買いを材料にストップ高となっています。9月に発表された大幅増配や業績再上方修正は、この5月から続いてきた利益見通し改善と株主還元強化をさらに一段進めたものと捉えられます。
業績上方修正と大規模な自社株買いが材料
5月15日に公表した2026年9月期第2四半期決算では、売上収益177.3億円、減損等控除後の営業利益25.0億円となり、前年同期比で大幅な増益となりました。同時に、通期の営業利益予想を10億円から15億円、親会社の所有者に帰属する当期利益を4億円から6億円へ引き上げました。
さらに、250万株・17.4億円を上限とする自社株買いを発表しました。取得株数の上限は当時の発行済株式総数の約11%に相当する大きな規模で、業績上方修正と資本政策の両方が評価され、5月18日の株価はストップ高となりました。
その後、9月には営業利益予想を15億円から30億円へ再び引き上げ、160円の配当予想と3期間の株主還元方針まで発表しました。2026年の株価上昇材料を時系列で見ると、「業績改善の確認→大規模自社株買い→利益予想の再上方修正→大幅増配・3年間の還元方針」という流れになっています。
今回の上昇は、2026年を通じて業績見通しと株主還元策が段階的に強化されてきた流れの延長線上にあります。発表後に株価上昇が続く場合も、160円配当予想に加えて、3年間の還元方針と利益成長の持続性が評価の中心になります。
エアトリの株価は今後どうなる?
短期的には160円配当予想と3年間の高還元方針が強い株価材料です。中期的には、2027年9月期以降の配当原資となる利益成長、2028年9月期までの営業利益50億円目標への進捗、2029年9月期からの投資フェーズへの移行が評価の軸になります。
2028年までは高い株主還元が株価の支えになりやすい
エアトリは2026年9月期から2028年9月期までを株主還元期間と定めています。2026年9月期の160円配当予想に加え、2027年9月期と2028年9月期は中間配当を導入し、年2回の配当を実施する予定です。
今後の決算では、売上や営業利益の市場予想との比較に加えて、「税引後営業利益(減損等控除前)がいくらになるのか」「その数字から年間配当はいくらになるのか」という見方が強まりやすくなります。利益の上方修正が、そのまま配当増額期待につながりやすい仕組みになったためです。
2027年9月期と2028年9月期も、営業利益(減損等控除前)を基準に配当額を設定する方針です。営業利益が増えれば配当原資も厚くなるため、高還元期間中は業績と配当予想の連動性が高まります。
2028年9月期までに営業利益50億円を目指している
中長期成長戦略「エアトリ5000」では、2028年9月期までに営業利益(減損等控除前)50億円を達成し、その後100億円まで拡大することを目標としています。2026年9月期の修正後予想は45.3億円で、50億円目標までの差は4.7億円です。
2025年9月期の営業利益(減損等控除前)は46.6億円だったため、50億円という水準は現在の利益規模から近い位置にあります。今後は50億円の達成に加えて、旅行事業の成長鈍化を補いながら、その利益水準を安定的に上回っていけるかが焦点になります。
配当方針もこの50億円目標と連動しています。営業利益(減損等控除前)が50億円の場合、会社の定義に沿って70%を税引後相当額とすると約35億円になります。2027年・2028年に利益目標へ近づくほど、株主還元の原資も厚くなる構造です。
旅行以外の事業をどこまで伸ばせるかが重要
エアトリが営業利益50億円、その先の100億円を目指すには、成熟しつつある旅行予約事業だけに依存しない利益成長が必要です。中長期成長戦略では、旅行事業の安定収益を底上げしながら、断続的なM&A、toB収益の積み上げ、新規事業の立ち上げによって「エアトリ経済圏」を拡大する方針を掲げています。
2026年9月期第3四半期時点では、インバウンド、IT開発、投資事業など旅行以外の事業が好調・堅調に推移し、利益の積み上げに寄与しています。CXOコミュニティ事業でも有料会員800社を達成するなど、ストック型収益につながる事業の育成を進めています。
今後の株価評価では、各事業が実際にどの程度の営業利益を生み出しているかが重要になります。新規事業やM&Aによる売上拡大を利益成長へつなげ、旅行以外の事業でも再現性高く利益を積み上げられるかが成長性を判断する材料になります。
高配当による権利落ち後の株価にも注目
160円という配当予想が株価に対して大きい場合、配当権利の取得を目的とした買いが入りやすく、権利落ち後は理論上、配当相当額が株価の下押し要因になります。配当利回りを評価する際は、受取配当と権利落ちによる株価変動をセットで見ることが重要です。
実際の権利落ち後の株価は、配当額に加えて市場環境、次期業績予想、2027年9月期の配当見通し、投資家の需給によって決まります。今回のように翌期以降も高還元方針が続くケースでは、権利落ち後も次の配当期待が株価を支える可能性があります。
2029年9月期からは配当10円・成長投資フェーズへ移行
今回の高還元方針には明確な期限があります。高還元期間は2028年9月期までで、会社は2029年9月期から「投資フェーズ」へ移行し、配当を1株10円の従来水準へ戻す計画です。2026年9月期から2028年9月期は株主還元を優先し、その後は再び成長投資へ資金配分を切り替える資本政策となっています。
中長期の焦点は、還元期間中に企業価値を高め、次の投資フェーズでどの程度の成長機会を作れるかです。高配当を受け取りながら利益成長を確認する3年間と、その後の再投資による成長フェーズを分けて考えることで、エアトリの株価を評価しやすくなります。
したがって、短期的な配当取りを考える場合と、中期的に2028年9月期まで保有する場合では見るべきポイントが異なります。短期では権利落ち前後の需給、中期では営業利益(減損等控除前)と配当額の推移を中心に確認するのが分かりやすいでしょう。
▼公式サイトはこちらエアトリの株価を判断するポイント
今回の株価急騰局面でエアトリを評価する場合、160円配当予想の数字だけを見るより、次の3点を継続して確認する方が実態をつかみやすくなります。
| 確認ポイント | 注目する数字・情報 | 株価との関係 |
|---|---|---|
| 2027年・2028年の配当額 | 税引後営業利益(減損等控除前)と年間配当予想 | 利益上振れが配当増額期待につながりやすい |
| 営業利益50億円への進捗 | 営業利益(減損等控除前)45.3億円→50億円目標 | 高還元の原資と中長期成長の両方に関係 |
| 旅行以外の利益成長 | インバウンド、IT、CVC、toB、新規事業・M&A | 旅行事業の成長鈍化を補えるかを判断 |
バリュエーションを見る場合は、今回の業績上方修正後の会社予想EPS88.22円を基準に予想PERを確認するのが基本です。最新の利益予想に対して株価が何倍まで評価されているのかを見ることで、株価急騰後の割高・割安を比較しやすくなります。上方修正前のEPSを使ったPERは、今回の利益見通し改善を反映していないため、比較時点をそろえることも重要です。
また、エアトリは投資事業やM&Aを積極的に行うため、利益の中身にも注目が必要です。本業の継続利益が増えているのか、投資先の株式価値や一時的な利益が寄与しているのかを分けて確認すると、翌期以降の再現性を判断しやすくなります。
2026年9月期から2028年9月期は、利益成長と株主還元が強く連動する特殊な3年間です。決算ごとに営業利益(減損等控除前)の進捗、配当予想、M&A後の利益貢献を追うことで、株価上昇が業績を伴ったものかを判断しやすくなります。
まとめ
エアトリの株価が急騰している最大の理由は、前期10円に対して160円の期末配当予想を示したことと、2026年9月期から2028年9月期までの3年間で総額100億円超を配当する株主還元方針です。これに、減損等控除後の営業利益を15億円から30億円、親会社の所有者に帰属する当期利益を6億円から19.5億円へ引き上げる業績上方修正が重なり、発表直後にはストップ高買い気配となりました。
2026年は5月にも業績上方修正と大規模自社株買いを材料にストップ高となっており、利益見通しの改善と株主還元強化が段階的に進んできました。今後は2027年・2028年の配当額、営業利益(減損等控除前)50億円目標への進捗、旅行以外の事業がどこまで利益を積み上げられるかが重要になります。
会社は2029年9月期から投資フェーズへ移行し、配当を1株10円の従来水準へ戻す計画を示しています。2028年までは高還元と利益成長、2029年以降は再投資による企業価値拡大へ評価軸が切り替わるため、エアトリの株価はこの資本政策の転換を含めて判断する必要があります。
▼公式サイトはこちら出典
株式会社エアトリ「業績予想の修正及び配当予想に関するお知らせ」(2026年9月10日)
https://tdnet-pdf.kabutan.jp/20260910/140120260909533690.pdf
株式会社エアトリ「2026年9月期 上場10周年記念 3期間株主還元方針に関する説明資料」(2026年9月10日)
https://assets.minkabu.jp/news/article_media_content/urn:newsml:tdnet.info:20260909533746/140120260909533746.pdf
株式会社エアトリ「2026年9月期第3四半期 決算発表」(2026年8月14日)
https://www.airtrip.co.jp/news/90132
株式会社エアトリ「2026年9月期第2四半期 決算発表」(2026年5月15日)
https://www.airtrip.co.jp/news/15792
日本取引所グループ「自己株式立会外買付取引情報」
https://www.jpx.co.jp/markets/equities/off-auction-ownshares
株式会社エアトリ「中長期成長戦略『エアトリ5000』」
https://www.airtrip.co.jp/ir/management/strategies
株式会社エアトリ「株主還元」
https://www.airtrip.co.jp/ir/stock/dividend
みんかぶ「エアトリはS高、26年9月期業績予想の拡大と自社株買い発表を好感」(2026年5月18日)
https://minkabu.jp/news/4520270
財経新聞/FISCO「エアトリ―ストップ高買い気配、大幅増配発表がポジティブインパクトに」(2026年9月10日)


コメント