※株価・業績・開示情報は、原則として2026年9月3日の取引終了時点で確認できる情報をもとに整理しています。
ダイナミックマッププラットフォーム(336A)の株価が短期間で急騰し、「何が起きているのか」「今から買っても遅くないのか」と気になっている人も多いのではないでしょうか。8月27日の終値901円から9月3日の終値1,779円まで上昇し、5営業日で約97%高とほぼ2倍になりました。
最大のきっかけは、トヨタ自動車が2028年から「レベル2++」相当の高度な運転支援技術を一部車種に導入し、2030年以降に搭載車種を拡大する方針を示したことです。自動運転関連株への物色が急速に強まり、高精度3次元地図データ(HDマップ)を手掛ける同社にも資金が向かいました。
ただし、今回の上昇をトヨタから大型受注を獲得したからと整理すると事実とずれます。2026年9月3日時点で、トヨタが2028年から投入するレベル2++のシステムに同社のHDマップを採用するという発表は確認できません。一方で、同社はすでにトヨタのMIRAI・LEXUS LSの高度運転支援技術「Teammate」への採用実績があり、ウーブン・バイ・トヨタにもシミュレータ開発用として高精度3次元地図データを提供しています。連想には一定の事業上の裏付けがあります。
急騰理由を時系列で整理したうえで、業績との関係、今後の上昇材料と下落リスク、今から買う場合の判断材料まで確認します。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら


ダイナミックマッププラットフォームの株価が急騰している理由
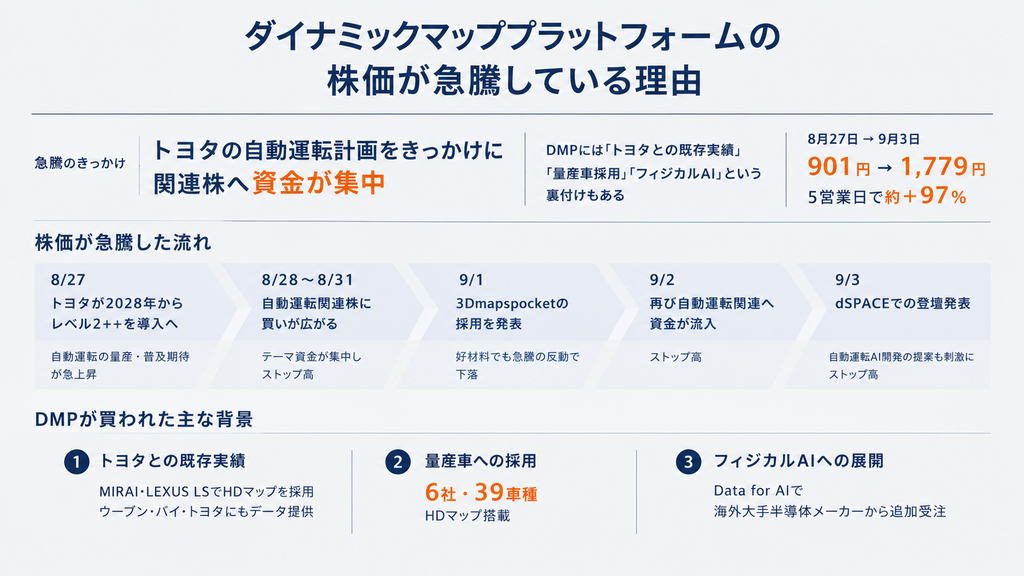
今回の急騰は、1つのIRだけで説明できるものではありません。中心にあるのは自動運転テーマへの資金流入で、その上に同社固有の事業材料が重なっています。
| 急騰理由 | 内容 | 株価への意味 |
|---|---|---|
| トヨタの自動運転計画 | 2028年からレベル2++相当を一部車種へ導入し、2030年以降に拡大 | 自動運転の本格普及を意識させ、関連株全体への資金流入の起点になった |
| トヨタとの既存関係 | MIRAI・LEXUS LSでHDマップ採用。ウーブン・バイ・トヨタにも開発環境向けデータを提供 | 単なる連想ではなく、トヨタグループとの実績がある |
| HDマップの採用拡大 | 搭載車種が1車種増え、計6社・39車種 | 自動運転・ADASの普及がライセンス収入へつながる期待 |
| フィジカルAI/Data for AI | AI学習・評価・シミュレーション向けデータを展開。海外大手半導体メーカーから追加受注 | 自動車向け地図だけではない成長市場として評価されやすい |
| 短期資金と連続する材料 | 自動運転人気に加え、9月3日の自動運転AI開発に関する登壇発表が追加刺激 | テーマ株特有の需給が株価上昇を増幅させている |
押さえておきたいのは、自動運転関連株として買われていることと、業績が急改善したことは別だという点です。直近の第1四半期はむしろ減収・赤字拡大で、今回の株価上昇は足元の利益増を評価したものではありません。自動運転・フィジカルAIの市場拡大が将来的にライセンス売上と利益を伸ばすという期待が先行しています。
8月31日時点では、人気テーマランキングで「自動運転車」が1位、「フィジカルAI」が3位となっていました。同社はこの2つのテーマの両方に直接関係する数少ない上場企業の1社で、テーマ物色が強まる局面では資金が集中しやすい立ち位置にあります。
株価急騰を時系列で確認
値動きを追うと、トヨタの報道を起点に自動運転テーマが急速に強まり、途中で二桁の反落を挟みながらも再び買いが集中したことが分かります。
| 日付 | 終値 | 前日比 | 主な動き |
|---|---|---|---|
| 8月27日 | 901円 | 5.88%高 | 取引終了後にトヨタの2028年レベル2++導入方針が広く報道される |
| 8月28日 | 1,051円 | 16.65%高 | 自動運転関連株への買いが広がりストップ高 |
| 8月31日 | 1,351円 | 28.54%高 | 自動運転テーマ人気が継続しストップ高 |
| 9月1日 | 1,179円 | 12.73%安 | 急騰の反動で大幅反落。3Dmapspocket採用発表があっても下落 |
| 9月2日 | 1,479円 | 25.45%高 | 自動運転関連へ資金が再流入しストップ高 |
| 9月3日 | 1,779円 | 20.28%高 | dSPACEイベントでの自動運転AI開発提案の発表も刺激となりストップ高 |
8月27日|トヨタが2028年からレベル2++を導入する方針
トヨタ自動車は8月27日、AIを活用して運転支援を高度化したレベル2++相当の技術を2028年から一部車種へ順次搭載し、2030年以降に対象車種を広げる方針を明らかにしました。一般道も含めてAIが周囲を認識し、車線変更、追い越し、分岐・合流、交差点通過、駐車などをより高度に支援する構想です。
この報道が大きかったのは、国内最大手のトヨタが自動運転・高度運転支援の量産投入時期を具体的に示したことです。自動運転が実証段階から量産・普及段階へ進むという連想が働き、ティアフォー、アイサンテクノロジー、ダイナミックマッププラットフォームなど関連銘柄への資金流入につながりました。
一方で、トヨタが2028年に投入するシステムへ同社のHDマップを採用すると発表したわけではありません。今回の直接材料は、トヨタが高度運転支援技術の量産・普及時期を示したことであり、同社への個別受注ではありません。
8月28日〜31日|自動運転関連株への買いが一気に広がる
トヨタの方針が報じられた翌8月28日、株価は前日比16.65%高の1,051円まで上昇し、ストップ高で取引を終えました。8月31日も28.54%高の1,351円まで上昇し、2営業日で約49.9%の上昇です。
この局面では同社だけが上昇したのではなく、ティアフォーやアイサンテクノロジーなど自動運転関連株が広く買われています。8月31日には「自動運転車」が人気テーマランキング1位となっており、個社材料というよりテーマ全体への資金流入が株価を押し上げた面が強い局面です。
出来高も8月27日の約35万株から、8月28日は約173万株、8月31日は約537万株へ急増しました。株価上昇と同時に売買参加者が急速に増え、通常時とは需給環境が大きく変化しています。
9月1日|3Dmapspocket採用の発表があっても株価は反落
9月1日には、総合3D空間プラットフォーム「3Dmapspocket」が三井不動産レジデンシャルに採用されたと発表されました。用地取得前の事業検討で、計画中の建物を3D空間に配置し、眺望や周辺環境への影響を確認する用途に活用されます。
高精度3次元データが自動車以外の不動産開発にも広がっていることを示す中長期的なプラス材料です。ただし、9月1日の株価は前日比12.73%安の1,179円と大幅反落しました。好材料が出ても株価が下落したことから、直近の値動きは個別IRより急騰後の利益確定やテーマ株の需給に左右されていることが分かります。
この日は出来高が約891万株まで増加しました。2営業日で約50%上昇した直後に二桁下落となった点は、今から買う場合のリスクを考えるうえでも見ておきたい部分です。材料が悪化していなくても、短期的な需給だけで大きく下がる値動きになっています。
9月2日以降|自動運転関連への資金流入が再加速
9月2日は全面安の地合いのなかでも自動運転関連株へ買いが入り、株価は前日比25.45%高の1,479円まで上昇して再びストップ高となりました。出来高は約1,880万株まで膨らみ、発行済株式数約2,364万株に迫る規模の売買が1日で行われています。同じ株式が何度も売買されるため株主が入れ替わったという意味ではありませんが、短期資金を含めて売買が非常に活発化したことは確認できます。
9月3日には、9月17日開催の「dSPACE Japan User Conference 2026」への登壇を発表しました。同社のHDマップ、3D Gaussian Splatting(3DGS)によるデジタルツイン環境、dSPACEのシミュレーション技術を組み合わせ、実世界データを活用した自動運転AIの学習・評価手法を紹介する内容です。この発表も刺激となり、株価は連日のストップ高となりました。
ただし、9月3日の発表は大型受注や業績上方修正ではなく、カンファレンスでの技術提案です。株価の反応が大きかったのは、それだけ自動運転・フィジカルAIというテーマに市場の関心が集中していたためといえます。
なぜ自動運転の普及で同社が注目される?
理由は、HDマップという自動運転に必要なデータを提供し、すでに量産車での採用実績を持ち、その普及が高収益なライセンス売上につながる構造にあるためです。
高精度3次元地図「HDマップ」を提供している
同社の中核事業は、自動運転・先進運転支援システム(ADAS)で利用される高精度3次元地図データ「HDマップ」の整備・提供です。一般的なカーナビ用地図が主に人間の経路案内に使われるのに対し、HDマップは車両やシステムが道路環境を正確に把握するためのデータとして使われます。
HDマップはセンチメートル級の精度を持ち、車線、道路形状、標識、道路構造物などの位置情報を3次元で収録しています。自動運転車はカメラやLiDARなどのセンサーで周囲を認識しますが、センサーだけでは遠方の道路形状や死角、悪天候時の情報取得に限界があります。HDマップを参照情報として組み合わせることで、自己位置推定や前方道路情報の把握、安全性の冗長化に利用できます。
同社は国内33,000km、北米150万km、欧州25.5万km、韓国2万kmなど、26カ国以上で高精度3次元データを整備しています。広いカバレッジをすでに保有しているため、自動運転やADASの量産が進んだ際に、新たにすべての道路を整備する段階から、保有データを複数顧客へライセンスする段階へ移行できる点が事業上のポイントです。
トヨタを含む量産車への採用実績がある
自動運転テーマで買われやすい理由の一つが、研究開発だけの会社ではなくすでに量産車での採用実績を持っていることです。2027年3月期第1四半期の決算説明では、同社データを搭載する車種が1車種増え、計6社・39車種になったと説明しています。
トヨタでは、MIRAIとLEXUS LSの高度運転支援技術「Toyota Teammate/Lexus Teammate[Advanced Drive]」にHDマップが採用されています。全国の高速道路・自動車専用道路で、車線・車間維持、分岐、車線変更、追い越しなどの運転支援に利用されており、継続的なデータ更新も行っています。なお、このケースでは同社のHDマップにゼンリンが情報を加えた形でトヨタへ提供されています。
さらに、ウーブン・バイ・トヨタには自動運転・ADASのシミュレータ環境構築に使う高精度3次元地図データを提供しています。実際の道路環境をシミュレータ上へ再現する際の作業コスト削減に活用されており、トヨタグループとは量産車向けと開発環境向けの双方で実績があります。
そのため、トヨタが自動運転を本格普及させるというニュースで恩恵候補として連想されるのは不自然ではありません。ただし、既存の採用実績があることと、2028年の新システムでも採用されることは別です。新システムへの採用は、今後の個別開示や採用車種の増加で確認することになります。
自動運転が普及すれば高収益なライセンス売上が伸びる
収益構造を見るうえでは、プロジェクト型とライセンス型の違いが効いてきます。プロジェクト型は、新しい地域の地図整備や個別案件など、データを新たに作る段階で発生する売上です。ライセンス型は、整備・保有するデータやシステムの利用権を提供して得る売上で、量産車への搭載や法人向けデータ利用が中心になります。
同社はすでに大規模なデータ整備を進めてきたため、今後は投資回収フェーズとしてライセンス型の比率を高める方針です。会社はライセンス型売上全体で粗利率80%超を目指しており、既存データを複数顧客へ提供する比率が高まれば収益性の改善につながります。
株価にとって本当に効いてくるのは、自動運転という言葉が話題になることではなく、採用車種や法人契約が増え、既存データから繰り返しライセンス収入を得られるようになることです。今後の決算では、売上高全体だけでなくライセンス型売上の成長率を見ることになります。
自動運転だけではない|フィジカルAIも株価上昇材料
成長ストーリーは、HDマップを走行時に参照する用途だけではありません。AI学習・評価用のデータ販売がすでに法人ライセンス売上につながり始めている点が、テーマだけの銘柄との違いです。
高精度3次元データをAI学習・評価にも販売する「Data for AI」
同社は「Data for AI」を掲げ、AIモデルの学習、評価、検証、シミュレーションに使うデータとして高精度3次元データを販売する事業を拡大しています。
2026年6月には、点群データ、カメラ画像、高精度位置情報、高精度3次元地図、3D Gaussian Splatting(3DGS)などを統合した「AIネイティブデータ」のサンプルをHugging Faceで公開しました。実走行だけでは集めにくい事故リスクの高い交差点や悪天候などの状況を、デジタルツインや生成AIを使って学習・評価データへ展開することを目指しています。
2027年3月期第1四半期には、海外大手半導体メーカーからAIを活用した自動運転・ADAS開発向けの法人ライセンスを追加受注しました。前年に北米で提供したデータの利用実績を受け、欧州、日本、韓国へ提供地域が広がったと説明しています。
第1四半期決算説明では、Hugging Faceで公開したAIネイティブデータが約4,000件ダウンロードされたとされています。ダウンロード数自体が売上を意味するわけではありませんが、開発者や潜在顧客から関心を集めていることを確認する材料にはなります。
NVIDIA・MathWorksとの取り組みでフィジカルAIのテーマ性も高い
2026年7月には、同社、NVIDIA、MathWorksの3社が共同で、フィジカルAIや自動運転開発を支えるデータ生成ワークフローを紹介するセミナーを開催しました。同社のHDマップをもとにMathWorksの「RoadRunner」で3Dシーンやシナリオを作り、NVIDIAの「Cosmos Transfer」でAI学習・評価に利用できる動画データを生成する流れです。
実車だけでAI学習用データを集めようとすると、夜間、雪、豪雨、逆光、事故など発生頻度の低い状況を大量に収集するのは難しく、時間・費用・安全面の制約があります。高精度な実世界データからデジタルツインを作り、条件を変えて学習・評価データを生成できれば、自動運転AIの開発効率を高められます。地図会社からフィジカルAIのデータ基盤企業へ評価を広げられるかが、中長期の株価を左右します。
ただし、NVIDIAとの関係は出資や大型契約ではありません。現時点で確認できるのは共同セミナーや技術活用の取り組みで、企業名だけを根拠に将来の売上を大きく見積もることはできません。今後はData for AIの契約件数や法人ライセンス売上として、どこまで収益化できるかが焦点になります。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
ダイナミックマッププラットフォームの業績は伸びている?
株価は急騰していますが、直近の決算は好業績を理由に買われる内容ではありません。2027年3月期第1四半期は減収・赤字拡大で、ライセンス型売上だけが増えている状態です。
| 項目 | 2027年3月期1Q | 前年同期比・前年同期 |
|---|---|---|
| 売上高 | 11億4,700万円 | 前年同期比21.3%減 |
| ライセンス型売上高 | 6億4,500万円 | 前年同期比10.0%増 |
| 調整後EBITDA | 6億6,700万円の赤字 | 前年同期は2,400万円の黒字 |
| 営業損益 | 9億9,900万円の赤字 | 前年同期は1億9,600万円の赤字 |
| 経常損益 | 9億9,700万円の赤字 | 前年同期は2億2,300万円の赤字 |
| 純損益 | 9億8,000万円の赤字 | 前年同期は2億8,500万円の赤字 |
2027年3月期1Qは減収・赤字拡大
減収の主因は、北米で進めていた新規データ整備がほぼ完了し、プロジェクト型売上が前年の大型案件の反動で減少したことです。同社はプロジェクト型売上が第4四半期に偏りやすい傾向もあるため、第1四半期だけで通期を判断しにくい会社です。
ただし赤字額が大きいこと自体は無視できません。株価が大きく上昇した現在は、将来の黒字化をかなり先取りしている状態です。
会社は、第1四半期の調整後EBITDAのマイナス幅は当初予算の範囲内であり、通期計画を据え置いています。決算が想定外に悪化して計画が崩れたわけではない一方、足元ですでに利益が急拡大しているわけでもありません。
一方でライセンス型売上は前年同期比10%増
第1四半期で注目したいのは、売上高全体が減るなかでライセンス型売上高が前年同期比10.0%増の6億4,500万円へ伸びたことです。AI用途を中心とする法人ライセンス案件の拡大が寄与しました。
プロジェクト型は新しい地域を計測・整備するため売上原価や作業負担が大きくなりますが、ライセンス型はすでに保有するデータを複数顧客へ提供できるため高い粗利率を期待できます。会社はライセンス型売上全体で粗利率80%超を目指しており、ライセンス売上が拡大すれば売上成長以上に利益改善へ効きます。
第1四半期では、量産車向けだけでなく、海外大手半導体メーカーからのData for AI追加受注、自動運転トラック向け法人ライセンスなども進みました。自動運転車が売れるほどライセンスが増えるという従来のモデルに、AI開発企業や半導体企業へデータを販売するモデルが加わりつつある点は、株価を支える中長期材料です。
会社は2027年3月期の調整後EBITDA黒字化を計画
会社は通期計画として、売上高70億円、ライセンス型売上高30億円、調整後EBITDA5,000万円の黒字を掲げています。前期までに大規模データ整備を概ね進め、今期からはライセンス型を中心とする投資回収フェーズへ移行する考えです。第1四半期の売上高11億4,700万円は、通期計画に対して約16%の進捗です。
注意したいのは、調整後EBITDA黒字化と最終黒字化は別だという点です。同社の調整後EBITDAは、営業利益に減価償却費、政府補助金、M&A関連費用を加えて算出する会社独自の指標です。政府補助金は営業外収益に計上されるため、単純に費用を除いた指標ではありません。調整後EBITDAがプラスになっても、営業利益や純利益まで黒字になるとは限りません。
中長期で株価が上昇するには、テーマ人気だけでなく、ライセンス型売上30億円の達成、調整後EBITDAのプラス転換、その先の営業黒字化へ進めるかが問われます。
ダイナミックマッププラットフォームの株価は今後どうなる?
今後を考えるうえでは、自動運転関連のニュースが続くかだけでは足りません。テーマ相場が続けば短期の上昇要因になりますが、中長期で株価水準を正当化するには、期待が売上と利益へ変わる必要があります。確認したいのは次の5点です。
① 自動運転車へのHDマップ採用拡大
最も分かりやすい上昇材料は量産車への採用拡大です。第1四半期時点で搭載車種は計6社・39車種まで増えています。採用メーカーや車種が増え、搭載車の販売台数が拡大すれば、量産ライセンス売上の増加につながります。
市場が注目しやすいのは、トヨタを含む大手OEMで新たな採用が確認されるケースです。トヨタとはすでにMIRAI・LEXUS LS、ウーブン・バイ・トヨタでの実績があるため、2028年以降の高度運転支援で採用が拡大すれば強い材料になります。ただし現時点で採用は未確認で、トヨタが自動運転を拡大すれば同社の売上が自動的に増えるわけではありません。
② ライセンス型売上の成長
株価を見るうえで最も重要なKPIの一つです。会社は2027年3月期にライセンス型売上30億円を計画しており、第1四半期は6億4,500万円でした。四半期ごとの季節性や契約タイミングがあるため単純な4倍計算はできませんが、法人ライセンスと量産ライセンスが計画どおり積み上がるかを確認することになります。
ライセンス売上の増加は、売上規模の拡大以上の意味を持ちます。粗利率が高い事業の比率が上がれば、長年かけて整備してきた高精度3次元データを収益化する段階へ移ったことを示します。市場が成長株としてより高く評価するには、このビジネスモデル転換を数字で示すことが必要です。
③ 調整後EBITDAの黒字化
2027年3月期の最大の業績カタリストは、調整後EBITDAを通期でプラスへ転換できるかです。第1四半期は6億6,700万円のマイナスですが、会社は通期5,000万円のプラス計画を維持しています。プロジェクト売上が第4四半期に偏る傾向やライセンス売上の拡大を前提に、後半の利益改善を見込む計画です。
第2四半期・第3四半期で赤字幅が縮小し、ライセンス売上が増えていけば、株価上昇の根拠がテーマから業績改善へ移ります。逆に黒字化の達成確度が低下すれば、急騰で膨らんだ期待が剥がれやすくなります。
④ フィジカルAI向けデータ事業の拡大
Data for AIは、今後の株価評価を大きく変え得る事業です。従来はHDマップを自動車へ提供する会社と評価されやすい企業でしたが、AI学習・評価データの提供が本格的に収益化できれば、顧客が自動車メーカーだけでなく半導体メーカー、自動運転ソフトウェア企業、ロボティクス企業へ広がります。
すでに海外大手半導体メーカーから追加受注が出ているため、完全な構想段階ではありません。社名を開示できる大型顧客の獲得、契約地域の拡大、AIネイティブデータの商品化が進めば、フィジカルAI関連銘柄としての評価はさらに高まります。
⑤ 自動車以外への3Dデータ活用拡大
自動車以外の用途が広がることも、業績の安定性を高めます。3Dmapspocketは不動産開発での採用が進み、三井不動産レジデンシャルでは用地取得前の眺望・周辺環境確認に利用されます。防災、インフラ管理、物流施設、交通事故調査などにも用途が広がっています。
自動運転市場の成長が想定よりゆっくりでも、既存の3次元データ資産を別用途で収益化できれば、特定市場への依存を下げられます。ただし自動車以外の3Dデータライセンスについて会社は売上への貢献はまだ途上と説明しており、現段階では将来性を先に評価している領域です。
ダイナミックマッププラットフォームは今から買っても遅くない?
短期では高値掴みのリスクがかなり高まっている一方、自動運転・Data for AIの成長ストーリーが業績へつながるなら、中長期の上昇余地まで消えたとは言えません。判断の分かれ目は、現在の株価が将来成長をどこまで織り込んだ水準なのかです。
短期では急騰後の高値掴みに注意
8月27日終値901円から9月3日終値1,779円まで約97%上昇し、わずか5営業日でほぼ2倍になりました。途中の9月1日には1日で12.73%下落しているため、上昇トレンドの途中でも二桁の調整が起こる値動きです。
9月3日終値時点の時価総額は約421億円です。2027年3月期の売上高予想70億円に対する単純なPSR(時価総額÷予想売上高)は約6.0倍、実績PBRは約6.65倍で、赤字のため予想PERは算出できません。PSRだけで割高・割安は断定できませんが、業績が低迷しているから安く放置されている銘柄とは言いにくく、将来の成長を相当程度織り込んだ株価になっています。
また、9月3日に株価を刺激したdSPACEの発表は、受注や上方修正ではなくイベント登壇です。材料の内容以上にテーマ人気が株価へ反映されている面があるため、短期で追いかける場合は、好材料が出続けないだけでも利益確定売りが強まります。
一方で自動運転市場が拡大すれば中長期の成長余地はある
株価が2倍になったからといって、事業の成長余地までなくなったわけではありません。トヨタのレベル2++投入は2028年からで、国内の高度運転支援・自動運転が本格普及するのはこれからです。同社も、量産車採用、Data for AI、物流・インフラ向け3Dデータなど、拡大途中の事業を複数持っています。
特に大きいのは、すでに大規模な高精度3次元データを保有し、今後はライセンス型を伸ばす投資回収フェーズへ移る計画であることです。採用車種や法人ライセンスが増えるほど、過去に整備したデータを繰り返し収益化できるため、利益率が改善します。
中長期では株価がすでに上がったかより、ライセンス型ビジネスが会社の想定どおり伸びるかが焦点です。数年後に売上・利益が現在の市場予想を大きく上回るなら、現在の時価総額が結果として高くなかったという展開もあり得ます。逆に成長が実現しなければ、先行して上がった株価の修正余地は大きくなります。
今から買うなら業績への波及を確認したい
現在は「自動運転が盛り上がる→同社が買われる」という第1段階です。上昇相場が続くには、「自動運転・AI需要が増える→契約が増える→ライセンス売上が増える→利益が改善する」という第2段階へ移る必要があります。
確認したい指標は次のとおりです。
- 量産車への搭載社数・搭載車種数が39車種からさらに増えるか
- ライセンス型売上高が2027年3月期30億円計画へ向けて伸びるか
- Data for AIの法人ライセンス追加受注が継続するか
- 調整後EBITDAが第1四半期の赤字から縮小し、通期5,000万円の黒字計画に近づくか
- トヨタなど大手OEMの新たな自動運転・ADASで採用が確認されるか
- 自動車以外の3Dデータライセンスが実際の売上規模を拡大できるか
次回の2027年3月期第2四半期決算は、会社のIRカレンダーでは2026年11月12日の予定です。相場がテーマ先行で動いている局面だからこそ、次回決算でライセンス型売上と赤字幅の改善を確認できるかが今後のトレンドを判断する材料になります。
急騰後の押し目や決算確認を待つ考え方もある
今から買っても遅くないかという問いは、投資期間によって答えが変わります。短期でテーマ相場の継続を狙う場合は、すでに値幅が非常に大きく、材料が出た直後の飛びつきは損失も大きくなりやすい局面です。中長期で事業成長を評価するのであれば、日々のストップ高を追うより、急騰後の調整や次回決算を待って成長シナリオを確認する選択肢があります。
9月1日に12%超下落したように、テーマ株は業績に悪材料がなくても短期間で大きく調整します。一括で高値を追うより、値動きが落ち着くまで待つ、業績確認後に判断する、投資タイミングを分散するといった方法は、高値掴みのリスクを抑える考え方です。
逆に、トヨタなど大手OEMの具体的な採用、Data for AIの大型契約、第2四半期以降の利益改善が相次げば、自動運転テーマだけで上がった銘柄から業績成長を伴う銘柄へ評価が変わります。現在はその転換を確認する前の段階で、期待と実績の差が大きいことが前提になります。
ダイナミックマッププラットフォームの株価下落リスク
上昇要因が逆回転すれば、そのまま下落要因になります。特にテーマ人気、業績との乖離、トヨタ採用の不確実性、技術トレンド、売上の変動性の5点は確認しておきたいところです。
自動運転テーマへの期待が剥落する
直近の急騰は自動運転関連株への資金流入の影響が大きいため、テーマ人気が弱まれば同社固有の悪材料がなくても株価は調整します。実際、9月1日は好材料となる採用発表があったにもかかわらず12%超下落しました。テーマ株では会社が悪くなったから下がるとは限らず、資金の移動そのものが株価を大きく動かします。
ストップ高を交えながら短期間で2倍近く上昇した後は、含み益を持つ短期投資家も増えます。自動運転関連の新しいニュースが減る、他の人気テーマへ資金が移る、市場全体がリスクオフになるといった要因でも利益確定が集中します。
業績に対して株価が先行している
2027年3月期第1四半期は売上高が21.3%減少し、営業損失は9億9,900万円まで拡大しています。現在の株価は、この足元の利益水準ではなく将来のライセンス拡大や黒字化を織り込んで形成されています。
将来期待で上昇すること自体は成長株では珍しくありませんが、期待が高くなるほど決算に求められるハードルも上がります。ライセンス売上の伸びが鈍化する、調整後EBITDAの黒字化が遅れる、AI関連の受注が想定ほど増えないといった場合には、評価倍率が縮小しやすくなります。
トヨタの2028年システムで採用されるとは限らない
今回の急騰の起点はトヨタの自動運転計画ですが、2028年から導入するレベル2++のシステムに同社のHDマップを採用するという発表は、2026年9月3日時点では確認できません。MIRAI・LEXUS LSやウーブン・バイ・トヨタでの実績があるため期待の根拠はありますが、将来の採用を保証するものではありません。
トヨタのAI自動運転が普及しても、契約範囲が限定的であれば売上への影響は小さくなります。テーマ相場では市場が大きくなることと、その会社がどれだけ利益を取れるかが混同されやすいため、採用・契約の具体的な開示を確認することになります。
E2E・マップレス化でHDマップの役割が変わる
自動運転技術では、AIがカメラなどのセンサーデータから認識・判断・操作までを一体的に学習するE2E(エンド・ツー・エンド)方式が急速に進んでいます。トヨタが2028年に導入するシステムもE2Eとルールベースの安全機構を組み合わせる方針です。技術が進めば、高精度地図をどこまで車両が直接参照する必要があるのかという議論は続きます。
同社は、高精度地図が安全性の冗長化やAI負荷の軽減に有用であり、さらにAI学習・シミュレーション用途でも需要が広がると説明しています。Data for AIへの展開は、車両が走行時にHDマップを直接利用する需要だけに依存しないため、このリスクへの対応策にもなります。ただし、技術トレンドの変化でHDマップの価値や収益モデルが変わることは投資リスクとして残ります。
プロジェクト型売上の変動が大きい
売上はライセンス型だけでなく、地図整備などのプロジェクト型にも依存しています。第1四半期では北米の新規整備がほぼ完了した反動でプロジェクト型売上が減少し、全体の減収につながりました。会社のFAQでも、プロジェクト型売上は第4四半期に偏る傾向があると説明しています。
そのため四半期ごとの売上が大きく振れやすく、単四半期の数字だけで成長トレンドを判断しにくい点があります。今後ライセンス型の比率が高まればこの変動性は下がるため、ライセンス型への転換が計画どおり進むかは、成長性だけでなく業績の安定性を見るうえでも材料になります。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
まとめ|自動運転期待を業績に変えられるかが次の焦点
株価急騰の最大のきっかけは、トヨタが2028年からレベル2++相当の自動運転・高度運転支援を導入する方針を示し、自動運転関連株への物色が強まったことです。8月27日終値901円から9月3日終値1,779円まで約97%上昇しました。
同社には、トヨタMIRAI・LEXUS LSでのHDマップ採用、ウーブン・バイ・トヨタへの開発環境向けデータ提供、量産車39車種への搭載、Data for AIの法人ライセンス追加受注など、テーマ買いだけではない事業上の裏付けもあります。高粗利のライセンス型売上が伸びれば、これまで整備してきた高精度3次元データを収益化する投資回収フェーズへ移れます。
一方、直近の第1四半期は減収・赤字拡大で、2027年3月期の調整後EBITDA黒字化もまだ計画段階です。トヨタが2028年に導入する新システムへ採用されることも現時点では確認されていません。現在の株価は、足元の利益よりも将来の自動運転・フィジカルAI需要を先に織り込んだ状態にあります。
今から買う場合、短期では急騰後の高値掴みに注意が必要です。中長期では、採用車種の増加、ライセンス型売上30億円計画の進捗、Data for AIの追加受注、調整後EBITDA黒字化が実現すれば、成長ストーリーが業績へ移る余地があります。今後は自動運転関連だから上がるという段階から、自動運転・AI需要を実際の売上と利益へ変えられるかを確認する段階へ移ります。
出典
ダイナミックマッププラットフォーム「自動運転向けデータ」 https://www.dynamic-maps.co.jp/service/hdmap/
ダイナミックマッププラットフォーム「トヨタ MIRAI / LEXUS LSの高度運転支援技術『Teammate』に貢献」 https://www.dynamic-maps.co.jp/case/case-598/
ダイナミックマッププラットフォーム「ウーブン・バイ・トヨタへ高精度3次元地図データの提供を開始」 https://www.dynamic-maps.co.jp/news/news-1132/
ダイナミックマッププラットフォーム「2027年3月期第1四半期決算を発表」 https://www.dynamic-maps.co.jp/news/news-1900/
ダイナミックマッププラットフォーム「2026年3月期決算を発表」 https://www.dynamic-maps.co.jp/news/news-1558/
ダイナミックマッププラットフォーム「フィジカルAI向けデータセット事業を始動」 https://www.dynamic-maps.co.jp/news/news-1656/
ダイナミックマッププラットフォーム「NVIDIA・MathWorksと共同セミナーを開催」 https://www.dynamic-maps.co.jp/news/news-1651/
ダイナミックマッププラットフォーム「三井不動産レジデンシャルにて3Dmapspocketが採用」 https://www.dynamic-maps.co.jp/news/news-1974/
ダイナミックマッププラットフォーム「dSPACE Japan User Conference 2026に登壇」 https://www.dynamic-maps.co.jp/news/news-1981/
ダイナミックマッププラットフォーム「IR FAQ」 https://www.dynamic-maps.co.jp/ir/faq/
ダイナミックマッププラットフォーム「IRカレンダー」 https://www.dynamic-maps.co.jp/ir/calendar/
ログミーファイナンス「DMP、法人ライセンス案件の拡大によりライセンス型売上は前年同期比で増加」 https://finance.logmi.jp/articles/385442
ログミーファイナンス「ダイナミックマッププラットフォーム 2027年3月期第1四半期決算説明」 https://finance.logmi.jp/articles/385634
日本取引所グループ「ダイナミックマッププラットフォーム 決算関連資料(調整後EBITDAの定義)」 https://www2.jpx.co.jp/disc/336A0/140120260514534780.pdf
ロイター「トヨタ、AIで運転支援技術を高度化 28年から順次搭載」 https://finance.yahoo.co.jp/news/detail/194f9c532e5dc0b72c2eb55bae2513b3fda46855
株探「『自動運転車』が1位にランク、トヨタが28年メドに『レベル2++』市場投入へ」 https://s.kabutan.jp/news/n202608310457/
トレーダーズ・ウェブ「ダイナミックマッププラットフォーム ニュース」 https://www.traders.co.jp/stocks/63_336A/news
Yahoo!ファイナンス「ダイナミックマッププラットフォーム(336A)」 https://finance.yahoo.co.jp/quote/336A.T
Investing.com「ダイナミックマッププラットフォーム 過去データ」 https://jp.investing.com/equities/dynamic-map-platform-historical-data


コメント