QPSホールディングスは2026年10月14日、2027年5月期第1四半期決算と通期業績予想の上方修正を発表しました。利益見通しの改善が株価上昇の材料となる一方、その中心には研究開発費などの計上時期の変化もあります。
この記事では、株価が買われる理由、上昇が続くための条件、決算後に今から買う場合の判断方法を、短期と中長期の両面から解説します。
※本記事は2026年10月15日時点の開示資料をもとに作成しています。
QPSホールディングスの株価はなぜ上がる?
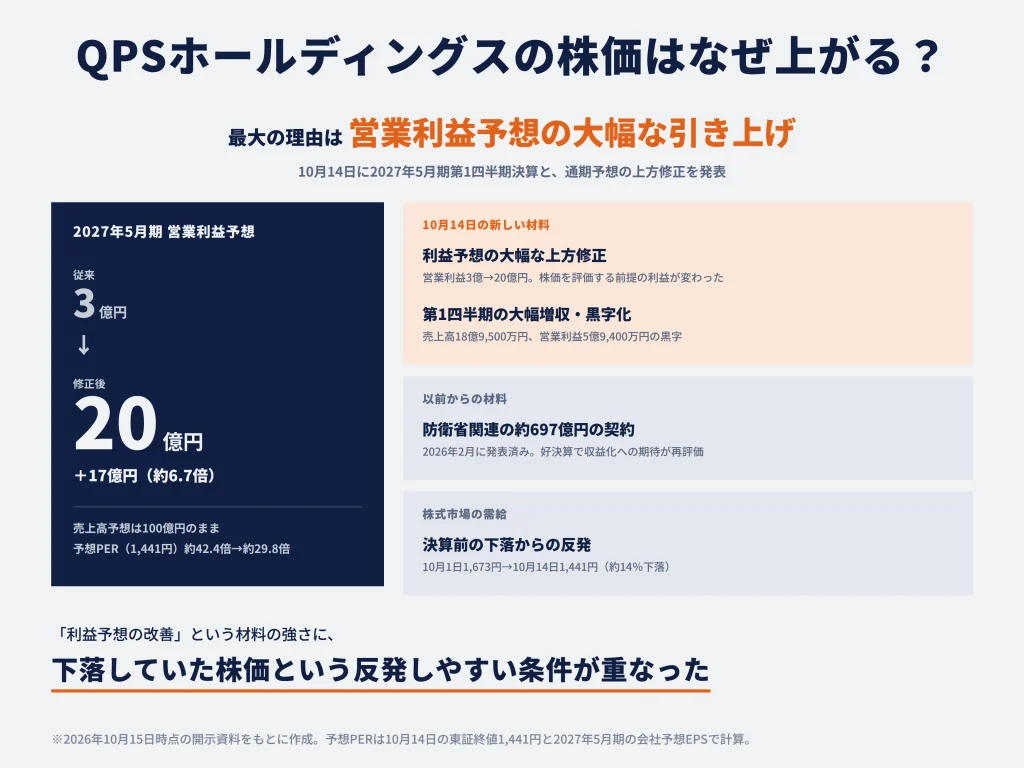
QPSホールディングスの株価が決算後に買われる大きな理由は、本業の利益予想が大幅に引き上げられ、同時に実際の四半期決算でも増収・黒字化が確認されたことです。さらに、防衛省関連の大型契約による将来の収益成長に対する期待と、決算前までの株価下落からの反発余地が重なっています。
ただし、これらはすべて同じ性質の好材料ではありません。今回新たに公表された業績改善と、以前から知られていた成長材料、株式市場の需給を区別すると、上昇の背景が理解しやすくなります。
利益予想の大幅な上方修正で、企業価値への評価が高まったため
今回の決算発表で最も注目されたのは、2027年5月期の営業利益予想が従来の3億円から20億円へ、17億円も引き上げられたことです。従来予想との比較では約6.7倍に当たり、経常利益は20億円から32億円、最終利益は19億円から27億円へ上方修正されました。一方、売上高予想は100億円で変わっていません。
| 項目 | 従来予想 | 修正後予想 | 増減 |
|---|---|---|---|
| 売上高 | 100億円 | 100億円 | 変更なし |
| 営業利益 | 3億円 | 20億円 | +17億円 |
| 経常利益 | 20億円 | 32億円 | +12億円 |
| 親会社株主に帰属する当期純利益 | 19億円 | 27億円 | +8億円 |
| 1株当たり当期純利益 | 34.01円 | 48.29円 | 約42%増 |
営業利益は、売上から事業に必要な原価や人件費、研究開発費などを差し引いた「本業のもうけ」です。一方、経常利益は営業利益に本業以外の収益・費用を加減した利益で、同社では補助金収入などの影響を受けます。人工衛星の開発・製造に多額の投資が必要なQPSホールディングスにとって、営業利益の黒字化や拡大は、売上を伸ばす段階から利益を生み出す段階へ進めるかを判断する重要な材料になります。以前は今期の営業利益が3億円にとどまると見込まれていたため、20億円への修正は、収益性の評価を見直すきっかけになります。
株価は、現在の企業規模だけでなく、将来株主が受け取る利益への期待も織り込んで決まります。利益が従来より大きくなると分かった場合、投資家が同じ株式に支払ってよいと考える価格が高くなることがあります。そのため、今回の上方修正は単なる決算の数字の改善ではなく、株価を評価する前提となる利益予想が変わったことに意味があります。
売上予想は変わらないのに、なぜ利益が大幅に増える?
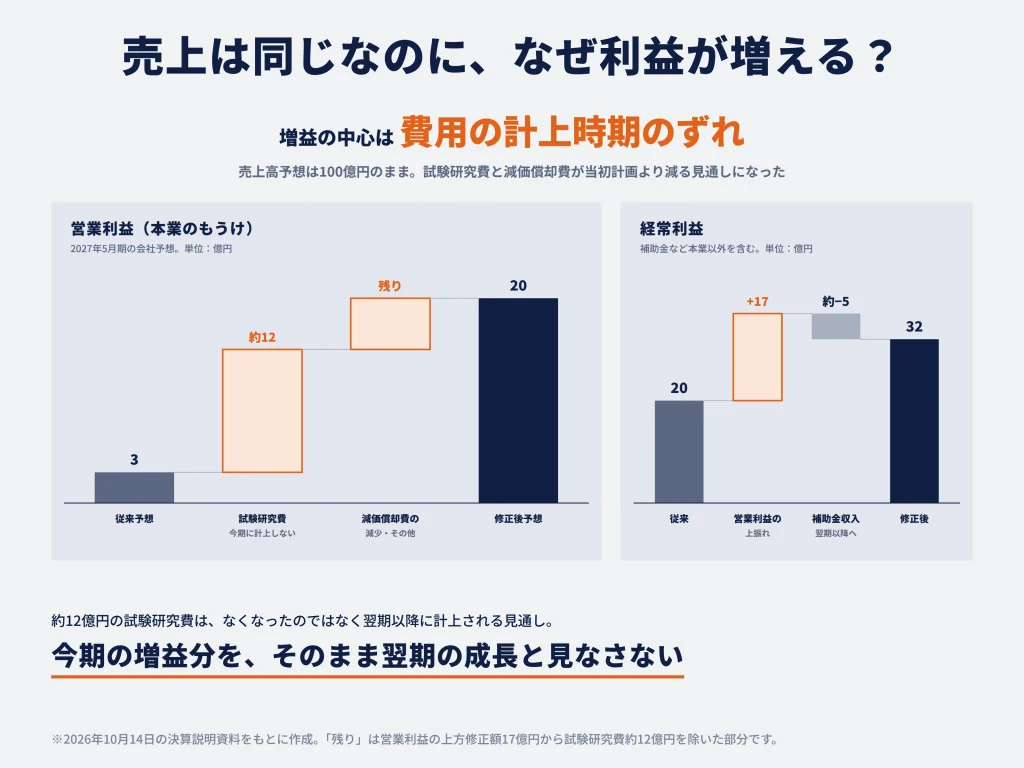
売上高100億円の予想が据え置かれた一方で、今期の試験研究費や衛星の減価償却費の計上額が当初計画より減る見通しになったため、利益予想が大幅に引き上げられました。会社が示した主な変化は次の通りです。
| 変化した項目 | 会社が示した内容 | 業績予想への影響 |
|---|---|---|
| 補助金対象の試験研究費 | 約12億円を今期に計上せず、翌期以降へずれる見通し | 営業利益を押し上げる |
| 衛星の減価償却費 | 実際の商用稼働時期などに応じ、当初計画より減る見通し | 営業利益を押し上げる |
| 研究開発に対応する補助金収入 | 約5億円の計上が翌期以降へずれる見通し | 経常利益の上方修正幅を抑える |
※減価償却費とは、衛星などの高額な設備にかかった費用を、使用する年数に分けて計上する費用です。
営業利益の上方修正額17億円のうち、約12億円は試験研究費の未計上によるもので、残りには衛星の減価償却費の減少やその他の費用変動も含まれます。また、補助金収入約5億円の計上が先送りされるため、本業以外の収益・費用を含めた経常利益の上方修正額は12億円にとどまります。会社独自の指標である「事業収益」(売上高と補助金等の営業外収益の合計)も、120億円から115億円に下方修正されました。
ここから分かるのは、利益が増えた事実はプラスでも、増益のすべてを販売力の強化によるものと評価するのは適切ではないということです。投資家が今回の決算を買い材料と捉える理由は、今期の利益見通しが大きく改善した点にあります。そのうえで、その利益水準が翌期以降も維持できるかは、別の問題として確認する必要があります。
利益予想の引き上げは株価の割高感をどう変える?
10月14日の東証終値1,441円を基準にすると、利益予想の上方修正によって予想PERは約42.4倍から約29.8倍へ下がり、数字上の割高感が小さくなりました。
PER(株価収益率)は、株価が1株当たり年間利益の何倍に相当するかを示す指標です。同じ株価なら、利益が増えるほどPERは低くなります。
| 計算の前提 | 予想1株当たり利益 | 1,441円での予想PER |
|---|---|---|
| 上方修正前 | 34.01円 | 約42.4倍 |
| 上方修正後 | 48.29円 | 約29.8倍 |
この2つのPERは、同じ株価(1,441円)を使い、どちらも2027年5月期の利益予想で計算しています。違いは、利益予想が引き上げられたことによって生じています。このように、利益見通しの改善は株価の評価を見直す材料になります。
ただし、ここで使うPERは「修正後の今期予想利益が実現する」という前提に立っています。約12億円の試験研究費が翌期以降に計上されるのであれば、今期だけ利益が多く見える可能性があります。今期のPERが約30倍になったからといって、そのまま長期的に割安になったとはいえません。今回の発表によって今期の評価軸は改善しましたが、将来の適正株価を考える際には、費用負担が平常化したときの利益も見なければなりません。
第1四半期の大幅増収と黒字化で、事業の収益化に期待が高まったため
第1四半期に売上高18億9,500万円、営業利益5億9,400万円を確保し、衛星事業の収益化が数字に表れたことも、株価が買われる理由です。前年同期との数字を比較すると次の通りです。
| 項目 | 前年同期(QPS研究所単独) | 2027年5月期第1四半期(QPSホールディングス連結) |
|---|---|---|
| 売上高 | 4億2,500万円 | 18億9,500万円(単純比較で約4.5倍) |
| 営業損益 | 4億1,000万円の赤字 | 5億9,400万円の黒字 |
| 営業利益率 | 赤字のため算出対象外 | 約31.3% |
前年同期は、持株会社化前のQPS研究所の単独実績であり、今回はQPSホールディングスの連結実績です。比較する対象範囲は異なりますが、今期の第1四半期に営業黒字を計上した事実は、収益化が進んでいることを示します。
※持株会社化とは、QPS研究所を親会社の傘下に置き、グループを管理する体制に移ったことです。
小型SAR衛星(電波で地表を観測する人工衛星)の事業では、収益化までに段階があります。
- 衛星の開発・製造と打ち上げに、まず資金を投じる。
- 打ち上げ後に衛星を調整し、画像を安定して取得できる運用体制を整える。
- 衛星画像の提供や開発・調査研究の契約を通じて売上を計上する。
- 売上が原価・運用費・減価償却費などを上回ると、営業利益が生まれる。
設備や開発への投資が先行すると赤字になりやすい事業ですが、今回の第1四半期には売上の拡大が営業黒字として表れました。
第1四半期の営業利益率は約31.3%です。ただし、四半期ごとの費用計上の時期や衛星の稼働状況で変わるため、1年間を通じて同水準が続くと見込むことはできません。投資家にとっての本当の好材料は、31%という数字そのものより、従来の先行投資型の事業が、大幅な売上拡大によって実際に利益を生む局面に入ってきたことです。
防衛省関連の大型契約による成長期待が、好決算をきっかけに再評価されたため
QPSホールディングスの将来性を考えるとき、重要な収益基盤となるのが防衛省関連の大型事業です。子会社のQPS研究所は2026年2月、衛星コンステレーションの整備・運営等事業に関連して、画像データ取得業務の委託契約を締結しました。事業期間は2031年3月まで、契約に基づく売上見込額は約697億円です。
※衛星コンステレーションとは、複数の衛星を連携させ、地表をより頻繁に観測できるようにする仕組みです。
この契約は、QPS研究所が防衛省と直接697億円の契約を結んだという意味ではありません。防衛省から事業を受託した仕組みのなかで、QPS研究所はトライサット・コンステレーション、スカパーJSATとの間で画像データ取得業務の契約を結んでいます。売上見込額は複数年にわたる金額であり、今期に697億円の売上や利益が発生するわけではありません。
それでも、この契約は株式市場が企業の将来を評価する材料になります。衛星画像事業は市場が成長していても、顧客との具体的な契約がなければ収益の見通しが立てにくいからです。複数年にわたる大型契約があることで、衛星を増やす投資を、実際の画像データ販売と結びつけて考えやすくなります。
この大型契約自体は2026年2月に発表されており、10月14日の決算で初めて明らかになったものではありません。したがって、10月14日の新規材料は利益予想の上方修正と第1四半期実績であり、697億円の契約はその業績拡大を裏付ける既存の材料という関係です。今回の好決算によって、以前から期待されていた契約の収益化が進んでいると受け止められれば、買いの理由はより強まります。
株価が大きく下落していたため、好材料をきっかけに反発買いが入りやすかった
決算前までの株価下落も、好材料が出た際に反発買いを呼び込みやすい条件でした。QPSホールディングスの終値は、10月1日の1,673円から10月14日の1,441円まで約14%下落しています。2026年5月29日には年初来高値4,485円を付けており、決算前の株価は高値から大きく調整した水準でした。
業績の見通しが悪化していなくても、株価が下落している局面では、投資家の期待が薄れたり、短期的な売りが先行したりすることがあります。その状態で利益予想の上方修正が発表されると、従来より低い株価を魅力的と考える新たな買い手が現れる可能性があります。また、株価の値下がりを見込んで株を売っていた投資家が、株価の上昇による損失の拡大を避けるために買い戻すことも、短期的な上昇につながる場合があります。ただし、今回の実際の上昇のうち、こうした買い戻しがどの程度を占めたかは分かりません。
10月14日の取引終了後、夜間PTSでは東証終値を上回る価格で売買される場面がありました。PTS(私設取引システム)は東証の通常の取引時間外にも売買できる仕組みであり、好材料に対する初期反応を確認できます。ただし、通常市場より参加者や流動性が限られるため、翌日の上昇率や終値を保証するものではありません。
以上を踏まえると、今回の株価上昇を説明するうえでは、「利益予想の改善」という材料の強さに、「それまで下落していた株価」という反発しやすい条件が重なったと捉えるのが適切です。
QPSホールディングスの株価上昇は今後も続く?
QPSホールディングスの株価上昇が続くかは、短期的には決算を評価する買いが広がるか、中長期的には利益を継続して伸ばせるかによって変わります。今回の上方修正は買い材料ですが、決算発表直後の買いが一巡した後も同じ勢いが続くとは限りません。数日から数週間の値動きは需給の影響を受けやすく、数カ月以上の上昇では売上と利益の実績が重要になります。
好決算を評価する買いが続けば、短期的にさらに上昇する可能性がある
決算発表直後の上昇が続くかどうかは、利益予想の改善を、どれだけ多くの投資家が新しい企業価値の水準として受け入れるかに左右されます。例えば、ある投資家が従来の営業利益3億円を前提に株を避けていたとしても、予想20億円と実際の四半期黒字を確認すれば、購入を検討し直す可能性があります。こうした評価の見直しが数日にわたって広がれば、発表翌日だけで買いが終わるとは限りません。
10月の決算前には、約2週間で株価が232円(約14%)下落していました。下落局面で投資家が持っていた「今期の利益は小さい」という前提が変われば、これまで売られていた株が再び買い直される展開も考えられます。
ただし、ここで注目したいのは、株価が上昇したという事実だけではありません。買いがどの価格帯でも続くのか、それとも一定の価格まで上がると売りが優勢になるのかです。値動きが大きい成長株では、好材料への期待が短期間で株価に反映されることがあります。強い上昇が続いても、そのスピードが速ければ速いほど、短期的な利益確定売りも出やすくなります。
短期的な上昇余地を考える際は、決算で上方修正された利益水準が今後の価格評価の中心になるのか、価格だけが先行しているのかを分ける必要があります。PERの変化はその判断材料の一つですが、利益の質という問題もあるため、単純な倍率だけで結論は出せません。
急騰後は利益確定売りや材料出尽くしによって反落する可能性もある
株価は、良い決算が発表された後でも下がることがあります。理由の一つは、良い情報が公表された時点で、それを買う投資家がほぼ出尽くしてしまうことです。株式市場では、発表された材料がどれほど良いかだけでなく、その材料が発表前にどれほど期待されていたかも重要になります。
例えば、決算発表後に株価が一気に上昇し、短期投資家が十分な利益を得られる水準に達すれば、利益確定の売りが増える場合があります。株を持ち続ける理由が「今後の利益成長」ではなく「今回の好材料で値上がりしたから」であれば、その材料が株価に反映された時点で売る動機が強くなるためです。
もう一つの理由が、上方修正の内訳に対する評価の変化です。発表直後は「営業利益が約6.7倍」という分かりやすい数字に注目が集まる一方、内容を詳しく読むにつれ、増益の中心が試験研究費の未計上や減価償却費の減少であると理解されることがあります。そうなると、今期の利益増加を評価する買いと、翌期以降への反動を警戒する売りがぶつかる可能性があります。
こうした動きは、必ずしも会社の業績が悪化したことを意味しません。業績の見通しが改善しても、改善幅以上に株価が先回りして上がれば、短期的に調整することはあります。したがって、株価の上昇が一服した場合は「決算が悪かった」と短絡的に捉えるのではなく、好材料の織り込み具合と投資家の利益確定行動を分けて考える必要があります。
過去の事例として、2026年7月14日の決算発表後の値動きがあります。
| 日付 | 終値 | 前営業日からの変化 |
|---|---|---|
| 2026年7月14日(決算発表日) | 1,844円 | +23円 |
| 2026年7月15日 | 1,886円 | +42円 |
| 2026年7月16日 | 1,737円 | -149円 |
| 2026年7月17日 | 1,597円 | -140円 |
発表翌日に上がった後でも、2営業日で株価が大きく下落しました。ほかの市場要因も作用した可能性があるため、この下落を決算だけのせいと断定することはできませんが、好決算後の短期的な上昇を追いかける際には参考になる動きです。
信用買い残の多さが、株価の上昇を不安定にする可能性がある
QPSホールディングスの短期的な値動きを考えるときは、信用取引の残高も確認したいところです。10月9日時点の信用取引残高は次の通りです。
| 項目 | 10月9日時点 |
|---|---|
| 信用買い残 | 369万6,200株 |
| 信用売り残 | 7万9,800株 |
| 信用倍率 | 46.32倍 |
信用倍率とは信用買い残を信用売り残で割った数値で、買い建てている株数が売り建てている株数の何倍あるかを示します。
信用買いをした投資家は、証券会社から資金を借りて株を購入しています。原則として将来売却して決済する必要があるため、信用買い残は、将来の売り注文につながり得る持ち高です。急騰した局面では、含み損だった投資家が買値に近づいたところで売る場合や、含み益に転じた投資家が利益を確定する場合があります。結果として、株価が一定の価格帯まで上がると売りが増える可能性があります。
反対に、信用買い残が多いから必ず株価が下がるわけではありません。強い買い材料があり、現物株を長期で購入する投資家が増えれば、信用取引による売りを吸収しながら上昇することもあります。また、信用倍率は信用売り残が少ないだけでも高くなります。したがって、46倍という倍率そのものを危険水準と決めつけるのではなく、株価・出来高・信用残の変化を組み合わせて見る必要があります。
需給の観点では、出来高を保ちながら株価が高値圏にとどまれるか、信用買い残がどう変化するかが手掛かりになります。ただし、値動きや出来高だけで市場参加者の売買目的は特定できません。短期的な上昇が続くかは、業績への期待に加えて、買いと売りの力関係に左右されます。
一時的な反発で終わらず上昇が続くには、今後の業績成長が重要になる
決算直後の反発と、数カ月から数年にわたる上昇を分ける最大の要素は、今後の売上と利益の成長です。今回の営業利益20億円という見通しは、今期について投資家の評価を見直す材料になります。しかし、翌期以降の成長が鈍ければ、決算直後に上がった株価を支えるのは難しくなります。
一方、今後の四半期で防衛省関連事業の売上が計画どおり拡大し、人工衛星の運用機数増加によって画像データ販売も伸びれば、今回の好決算は一過性の出来事ではなく、収益成長の初期段階だったと評価される可能性があります。売上の増加が確認できるたびに将来の利益予想が改善するなら、決算後の反発を超えた株価上昇の根拠になります。
見極めたいのは、今期の利益に含まれる費用計上の先送りを除いても、売上の拡大によって利益を増やせるかです。翌期に先送りした費用が計上されても、それを上回る利益を画像データ販売などから生み出せれば、利益成長を続けられます。長期的な株価上昇を支えるのは、単年度の上方修正だけでなく、翌期以降も売上の伸びを継続的な利益につなげる仕組みです。
短期的には利益確定売りで株価が下がる場面もあり得ますが、それだけで中長期的な成長シナリオが崩れたとはいえません。重要なのは、以降の決算や衛星運用の進捗を通じて、今回の上方修正とは別の、持続的な成長の根拠が増えていくかです。
QPSホールディングスの将来性は?
QPSホールディングスの中長期的な成長余地を支えるのは、約697億円の防衛省関連契約と、衛星網の拡充によって画像データ販売を増やせる点です。その成長が株価を継続的に押し上げるには、計画どおり売上を計上し、衛星の増加に伴う費用を吸収して利益と現金を生み出す必要があります。
防衛省関連の約697億円の大型契約が、中長期の売上成長を支える
QPSホールディングスの将来性を裏付ける最も具体的な材料は、2031年3月までの画像データ取得業務に関する約697億円の売上見込です。小型SAR衛星による地球観測には、安全保障や災害対応などの用途があり、なかでも防衛分野では、天候や時間帯に左右されにくい観測手段が重要です。顧客にとっては、必要な時に対象地域の状況を把握できるかが価値になります。
この契約により、QPS研究所は衛星を製造するだけでなく、稼働させた衛星で取得した画像データを継続的に提供する事業を担います。衛星の製造・打ち上げという先行投資が、画像提供による売上に結びつくという点が重要です。
約697億円は契約に基づく売上の見込額であり、利益額を示したものではありません。衛星の製造・打ち上げ、地上設備、通信、運用要員などの費用がかかるため、この売上からどれだけ利益を残せるかは別に評価する必要があります。
約697億円の大型契約は、今後の業績にどう反映される?
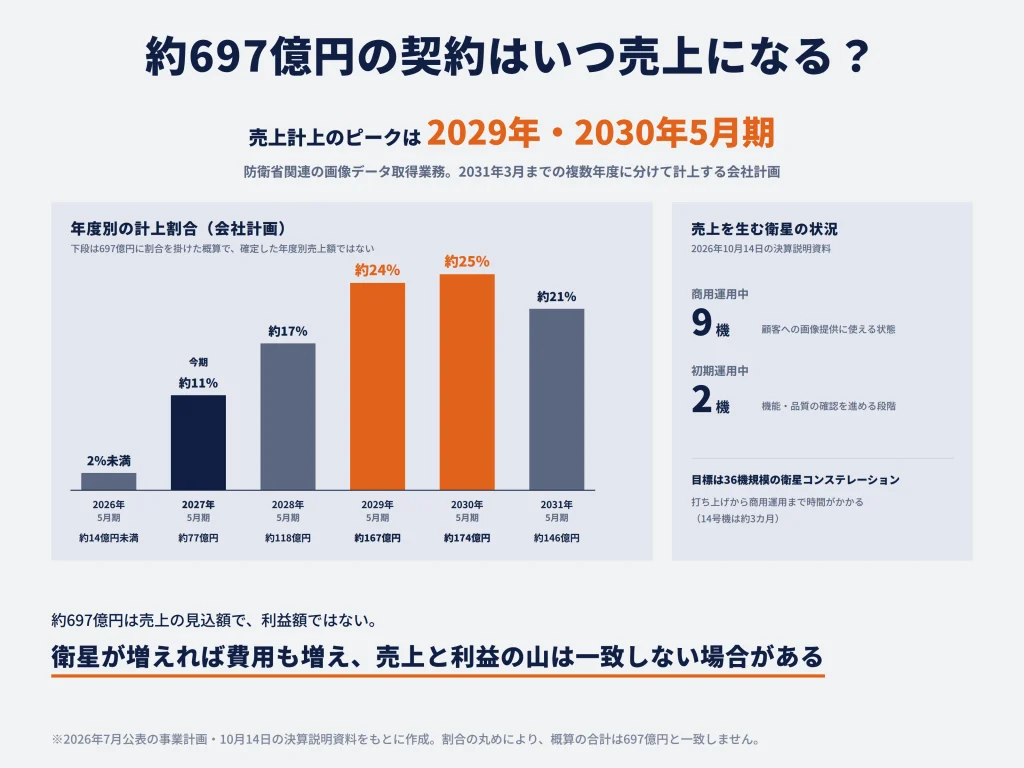
約697億円は2026年5月期から2031年5月期まで複数年度に分けて売上に計上する計画で、2029年5月期と2030年5月期が金額の大きい時期です。2026年7月公表の事業計画で示された年度別の配分は次の通りです。
| 決算期 | 計上割合(会社計画) | 697億円に掛けた概算 |
|---|---|---|
| 2026年5月期 | 2%未満 | 約14億円未満 |
| 2027年5月期 | 約11% | 約77億円 |
| 2028年5月期 | 約17% | 約118億円 |
| 2029年5月期 | 約24% | 約167億円 |
| 2030年5月期 | 約25% | 約174億円 |
| 2031年5月期 | 約21% | 約146億円 |
表の右列は会社が示した比率に697億円を掛けた概算であり、確定した年度別売上額ではありません。割合の丸めによって合計額も完全には一致しません。
2027年5月期の約77億円という目安は、会社が見込む画像データ提供売上80億円とおおむね整合します。売上計上のピークは2029年5月期・2030年5月期に見込まれており、今期以降も画像提供が拡大する計画です。その実現には衛星の商用稼働とデータ提供が計画どおり進む必要があります。
また、売上の山と利益の山は一致しない場合があります。運用する衛星が増えるほど減価償却費や通信費も増え、追加投資が必要になるからです。中長期の株価を評価するには、契約で示された売上計上ペースを利益の成長に結びつけて考えることが必要です。
衛星数が増えることで、画像データの販売機会が拡大する可能性がある
QPS研究所の主力技術は、SAR(合成開口レーダー)を使った地球観測です。SAR衛星は、電波を地表へ照射し、跳ね返ってきた電波から画像をつくります。太陽光を必要とする光学衛星と違い、夜間や雲の多い状況でも観測できることが強みです。防衛や災害対応では、晴天や昼間を待てない場面があるため、この特徴が重要になります。
一方、地球を周回する衛星1機だけでは、同じ場所を好きな時刻に観測できるわけではありません。衛星が対象地域の上空を通るタイミングに制約があるためです。そこで、複数の衛星を協調して運用する「衛星コンステレーション」を構築すると、同じ地域を観測できる機会を増やせます。観測間隔が短くなれば、災害発生後の変化や船舶・施設の状況をより早く把握でき、利用価値が高まります。
2026年10月14日の第1四半期決算説明資料によると、商用運用中の衛星は9機、初期運用中は2機で、合計11機を軌道上で運用しています。商用運用とは顧客への画像提供に使える状態での運用、初期運用とは打ち上げ後の機能・品質確認などを進める段階です。会社は36機規模の衛星コンステレーション構築を目指しており、稼働機数の増加によって観測地域や頻度を高める計画です。
ただし、打ち上げに成功した衛星が、その日から売上に貢献するわけではありません。打ち上げ後にはアンテナの展開や姿勢制御、試験撮影、画像品質の調整などが必要です。例えば、2026年7月14日公表の「事業計画及び成長可能性に関する事項」では、QPS-SAR14号機が2025年11月の打ち上げから2026年2月の商用運用開始まで約3カ月かかった実績が示されています。すべての衛星が同じ期間で商用化するわけではありません。衛星数を比較する際は、打ち上げ済み、軌道上で初期運用中、商用運用中という段階を区別する必要があります。
また、衛星数が2倍になれば売上も単純に2倍になるという事業ではありません。顧客が実際に求める観測頻度や画像の質に応えられるか、取得した画像を購入する顧客が増えるかが決め手です。衛星の増加は成長のための必要条件ですが、新たな衛星がどれだけ追加売上を生み、その費用を回収できるかまで確認できて初めて、企業価値の向上につながります。
2027年5月期の売上高100億円を達成できれば、成長への信頼感が高まる
QPSホールディングスは2027年5月期の売上高を100億円と予想しています。2026年5月期の売上高38億300万円から約2.6倍へ拡大する計画です。売上がこの規模まで伸びれば、同社が手掛ける衛星事業は「将来性を期待する段階」から「大型の売上を実際に生む段階」へ移っていると評価しやすくなります。
会社が示した当初計画の売上内訳は次の通りです。
| 売上の種類 | 2027年5月期の計画 | 売上が計上される主な条件 |
|---|---|---|
| 画像データ提供 | 約80億円(大半が防衛省関連) | 契約に沿った画像の提供・受入れ等の進捗 |
| 開発・調査研究 | 約20億円 | 衛星の試作開発などの進捗・契約上の条件 |
売上高100億円の達成を判断するには、約8割を占める画像データ提供、とくに防衛省関連の進捗を重視するのが合理的です。また、同じ売上増加でも、画像提供が伸びたのか開発案件が進んだのかによって、その後の売上の持続性は異なります。
第1四半期の進捗から、売上高100億円を達成できそう?
第1四半期と同じ売上ペースのままでは100億円に届かず、残りの3四半期は平均して第1四半期より約43%多く売り上げる必要があります。数字を整理すると、次の通りです。
| 項目 | 金額・比率 |
|---|---|
| 通期売上高予想 | 100億円 |
| 第1四半期の売上高実績 | 18億9,500万円(進捗率18.95%) |
| 第1四半期と同じペースを4四半期続けた場合 | 約75億8,000万円 |
| 残り3四半期に必要な売上高 | 81億500万円 |
| 残り3四半期の平均売上高 | 約27億円(第1四半期比約43%増) |
ただし、四半期ごとの売上が均等に発生することを前提に、今の時点で未達を予測するのは適切ではありません。画像データ提供の開始時期、官公庁による検収(納品された画像データなどを確認して受け取る手続き)、開発案件の進捗などによって売上計上の時期が偏ることがあるためです。
見るべきなのは、次の決算で売上高がどれほど増えるかだけでなく、会社が示している防衛省関連事業の進捗が計画と一致しているかです。売上高が徐々に積み上がり、通期100億円に向けた説明が具体化すれば、投資家は業績予想への信頼を高めやすくなります。逆に、後半に大きな売上計上を予定している場合、その実現が遅れると年度末の見通しに影響する可能性があります。
売上計画の達成を左右する防衛省関連事業の進捗
通期売上高100億円の達成には、防衛省関連の画像データを契約どおりに提供し、売上として計上できるかが重要です。衛星が軌道上にあれば自動的に売上になるわけではありません。画像の取得・処理・提供、契約で求められる品質や納期への対応、運用体制の整備が必要です。こうしたサービス提供を安定して続けられるかが、複数年度の売上計画を左右します。
そのため、衛星の打ち上げ発表だけでなく、商用運用開始と画像データ提供の実績が重要です。会社の決算説明資料では、防衛省の衛星コンステレーション事業が第1四半期も順調に進んでいることが示されています。今後は、この進捗が売上の拡大としてどのように決算に現れるかが焦点になります。
売上が増えた際には、画像データ提供の増加によるものか、開発・調査研究案件の進捗によるものかも確認したいところです。両者では売上が発生する条件が異なり、継続性の評価も変わります。
画像データの販売拡大によって、今後は利益も大きく伸びる可能性がある
既存の衛星で画像データの販売を増やせれば、QPSホールディングスの営業利益は大きく伸びる可能性があります。衛星の製造・打ち上げや地上設備には先行投資が必要で、保有・運用にかかる費用の一部は販売件数にかかわらず発生します。既存衛星の撮影・処理能力に余裕があれば、データ販売を増やしても費用は売上と同じ割合では増えず、利益として残る額が大きくなります。ただし、販売の拡大によって画像処理費用や運用人員などが追加で必要になる場合もあります。将来の利益成長を見極めるには、売上が増えたときの追加費用の大きさが重要です。
また、衛星事業には会計上の特徴があります。衛星を購入・製造した費用は、すべて打ち上げ時に費用になるわけではなく、一般に資産として計上されたうえで耐用年数にわたって減価償却費として費用化されます。商用稼働する衛星が増えれば、それに伴って減価償却費や運用・通信費が増える場合があります。
そのため、「衛星が増えた→売上が増える→利益も同じペースで増える」と単純に考えるのは危険です。例えば、衛星の増加による売上が20億円増えても、減価償却費や運用費、人員などの費用が15億円増えれば、営業利益の増加は5億円にとどまります。一方、追加費用が10億円なら営業利益は10億円増えます。この違いが、将来の株価評価を大きく左右します。
また、経常利益や最終利益には補助金など本業以外の収益が影響することがあります。2026年5月期は営業損失8億3,300万円だった一方、経常利益は11億6,600万円でした。営業利益と経常利益の差には、宇宙戦略基金による補助金など営業外収益が寄与しています。そのため、利益と現金の動きを次のように分けて確認します。
| 確認する指標 | 何が分かるか |
|---|---|
| 営業利益 | 画像提供・開発など、本業の事業活動で利益を残せているか |
| 経常利益 | 営業利益に加えて補助金など本業以外の収益・費用を含めた収益性 |
| 営業キャッシュ・フロー | 本業の取引で実際に現金が増えているか。2026年5月期は約5億2,600万円のマイナス |
※営業キャッシュ・フローは、本業で入った現金から出ていった現金を差し引いた金額です。設備投資への支出は通常、別の「投資キャッシュ・フロー」に表れます。
利益が出ていても、現金が増えているとは限りません。画像データ販売の拡大とともに営業キャッシュ・フローが改善し、設備投資に必要な現金を十分に生み出せるようになれば、追加の衛星投資を外部からの資金調達だけに頼らずに進めやすくなります。利益の増加に加え、投資に充てられる現金が増えるかが長期投資家にとって重要です。
防衛省以外の海外・民間市場を開拓できれば、さらなる成長が期待できる
防衛省関連の契約は成長の柱ですが、同社が長期的に事業を拡大するためには、顧客の幅を広げることも重要です。日本国内の官公庁以外にも、海外の安全保障機関、災害対策、インフラ監視、保険、エネルギー設備の管理など、SAR画像を活用できる分野があります。
例えば保険会社では、大雨や地震の後に広い範囲の被害状況を把握できれば、事故調査やリスク評価に役立つ可能性があります。エネルギー設備の管理では、遠隔地の施設や周辺環境を定期的に観測できれば、現地調査を補完できます。これらは画像を一度購入するだけでなく、定期的な観測が必要になる業務に結びつけば、継続的な収益につながる余地があります。
QPSホールディングスは、資本・業務面で関係するスカパーJSAT、ミツウロコグループホールディングス、三井住友海上火災保険などとの協業を通じ、民間需要の開拓を進める方針を示しています。衛星画像の技術を持っていても、顧客の現場でどのように使うかが分からなければ販売は拡大しにくいため、既存企業が持つ顧客基盤や業務知識は役立ちます。
ただし、画像が取得できることと、顧客が継続的に料金を支払うことは別です。導入には画像を分析するシステムや業務上の手続きが必要になる場合もあり、市場開拓には時間がかかります。大型の防衛省関連契約で当面の売上基盤を確保しながら、海外・民間顧客を増やせるかが、2031年以降も成長を続けるための重要な課題です。
QPSホールディングスの株価が下落する可能性は?
QPSホールディングスは、将来の利益見通しが弱まった場合だけでなく、成長期待が株価に織り込まれすぎた場合にも下落する可能性があります。主要なリスクを、株価に影響する経路から整理すると次の通りです。
| 下落要因 | 株価に影響する流れ | 主な確認材料 |
|---|---|---|
| 上方修正の持続性 | 試験研究費約12億円が翌期以降に計上されると、利益が伸びにくくなる | 翌期の利益予想と費用内訳 |
| 衛星の運用 | 打ち上げや商用稼働が遅れ、売上計上が後ろ倒しになる | 商用運用中の衛星数、画像提供実績 |
| 大型契約への依存 | 防衛省関連事業の遅れが、全体の業績に影響する | 契約に基づく売上進捗、新規顧客 |
| 資金需要・株数 | 追加増資で1株当たりの利益が薄まる | 現預金、設備投資、発行済株式数 |
| 成長期待の織り込み | 業績が好調でも、株価が先に上がりすぎて売られる | 株価と予想利益の関係(PERなど) |
2026年10月の利益上方修正が一時的なものなら、翌期以降の利益が伸び悩む可能性がある
2026年10月の営業利益予想の上方修正には、約12億円の試験研究費などが今期に計上されない影響が含まれます。この費用を翌期以降に計上する場合、今期の増益分をそのまま翌期の成長分として扱うことはできません。この試験研究費の計上時期と、その間に増える画像データ売上の規模が翌期以降の利益を左右します。
例えば、通期の営業利益20億円を見た投資家が、翌期には売上がさらに増えるため営業利益も30億円、40億円へ成長すると期待する場合があります。しかし、今期予定していた約12億円の試験研究費が翌期以降へ移るのであれば、売上が増えても追加の費用を吸収しきれず、翌期の営業利益が20億円を下回る場合があります。
研究開発費は将来の競争力を高めるための支出でもあります。費用の増加それ自体が事業の悪化を意味するわけではなく、追加の画像データ売上から生まれる利益で費用をどこまで吸収できるかが重要です。
試験研究費の未計上による増益は、今後も続くのか?
試験研究費を今期に計上しないことによる利益の押し上げは、一時的なものです。会社は2026年10月14日の第1四半期決算説明資料で、約12億円の試験研究費が翌期以降に計上される見通しを示しています。重要なのは、費用が恒久的になくなったのではなく、計上年度が変わったという点です。
この試験研究費が翌期以降に計上されれば、計上した期の営業利益を押し下げる要因になります。一方で補助金収入が計上されれば、営業外収益を通じて経常利益を押し上げる可能性があります。営業利益と経常利益で、費用と補助金の影響の出る場所が異なるため、どちらの指標を見るかによって業績の印象が変わる場合があります。
この構造を理解することは、株価評価に直結します。株価が20億円の営業利益を恒常的な収益力として織り込んで上昇した場合、翌期に費用計上が戻るという情報が明らかになると、利益見通しが下方修正されなくても、投資家が評価する利益水準が変わる可能性があります。つまり、発表済みの数字が正確であっても、その数字の意味の捉え方によって株価が動くことがあります。
翌期以降に費用が発生すると、利益はどう変わる?
翌期の営業利益は、売上拡大による増益効果と、研究開発費・減価償却費・運用費の増加額の差で変わります。今期に計上されない約12億円の試験研究費が翌期に計上されると仮定した場合を例に考えます。
| 仮のケース | 売上拡大などによる営業利益の増加 | 翌期の追加費用 | 営業利益の差し引き変化 |
|---|---|---|---|
| 売上成長が費用増を上回る | +18億円 | -12億円 | +6億円 |
| 売上成長が費用増に届かない | +5億円 | -12億円 | -7億円 |
これは費用と売上の関係を示す仮定の計算であり、会社による2028年5月期の予想ではありません。実際には衛星の減価償却費や運用費なども変わるため、今期の営業利益20億円から機械的に翌期の利益を予測することはできません。
このため、2028年5月期以降の業績見通しが発表された際は、「今期の20億円を超えたか」だけでなく、どの費用が増えたのか、事業の成長によってどこまで吸収できたのかを確認する必要があります。見かけ上の増益率が低くても、成長投資をしながら安定的に利益を確保できるなら事業の質が改善している場合があります。
衛星の打ち上げや商用稼働が遅れると、売上計画の達成が難しくなる
QPS研究所の売上は、衛星の製造・打ち上げ、初期運用、画像の提供という複数の工程に支えられています。このうちいずれかが遅れると、売上を計上できる時期に影響する場合があります。打ち上げ自体の延期に加えて、打ち上げ後に衛星の姿勢制御や通信系の調整が難航することも、サービスの開始を遅らせる要因です。
実際、QPS-SAR5号機は2024年9月に通信系統の不具合を公表し、2026年2月12日に商用運用を再開しました。また、2026年7月14日公表の「事業計画及び成長可能性に関する事項」には、QPS-SAR6号機がスラスター(衛星の姿勢や軌道を調整する推進装置)の不具合で、2024年11月に予定より早く商用運用を終了したことも記載されています。こうした事実は、衛星を一度打ち上げれば計画どおりに長期間稼働するとは限らないことを示しています。
ただし、衛星を多数運用するコンステレーションには、1機の不具合を別の衛星で補う余地を広げる効果があります。運用する衛星が増えることは、観測機会の拡大だけでなく、サービスの安定性を高める方向にも働きます。重要なのは、一部の衛星に問題が起きても、顧客に必要な画像データを契約どおり提供できる体制が整うかです。
また、打ち上げ計画の変更は費用にも影響します。衛星が想定より遅く商用稼働すれば、関連する減価償却費の開始時期も変わる場合があります。これによって今期の利益が一時的に改善して見えても、売上を得る時期まで遅れているのであれば、長期的には必ずしも好ましい変化とはいえません。今回の上方修正を評価する際も、利益と稼働開始の時期を切り離さずに確認する必要があります。
防衛省関連事業への依存度が高く、事業の進捗が業績を大きく左右する
2027年5月期は、画像データ提供売上(約80億円)の大半を防衛省関連事業が占める計画です。複数年の契約があるため売上の見通しを立てやすい一方、特定の大型事業の進捗が会社全体の業績を左右しやすい構造でもあります。
例えば、データの提供時期が後ろ倒しになったり、顧客の要求する品質への対応に追加費用がかかったりすれば、想定していた期の売上や利益が変わる可能性があります。また、契約期間中の安定した事業遂行が重要なのはもちろん、契約が終了する2031年以降に同規模の収益を確保できるかも長期的な論点です。
一方で、相手が官公庁関連だから売上が不安定だと決めつけるのも正確ではありません。大型契約を通じて一定期間の需要が具体化している点は、民間の新規需要だけを追う企業にはない強みです。ここでのリスクは、契約がないことではなく、契約で見込む大きな売上を予定どおり実現できるか、その後も顧客と売上を多様化できるかにあります。
その意味で、防衛省向け画像提供の進捗が順調かを確認すると同時に、海外顧客や民間企業との新規契約が増えているかを見る必要があります。顧客が広がれば、特定の事業の進捗が会社全体の業績に与える影響を相対的に小さくできる可能性があります。
追加の資金調達や株式の希薄化が、株価の重荷になる可能性がある
衛星事業は、売上が大きくなる前に設備資金を必要とします。QPSホールディングスは2026年に借入れと増資を行い、衛星の製造・打ち上げに必要な資金を確保してきました。
| 時期 | 資金・財務に関する動き | 金額など |
|---|---|---|
| 2026年1月 | 複数の金融機関によるシンジケートローンを契約 | 借入総額62億円 |
| 2026年3月 | スカパーJSATなどへの第三者割当増資を実施 | 調達額約152億円 |
| 2026年5月期末 | 現金及び預金 | 約212億円 |
| 2026年5月期末 | 自己資本比率 | 74.6% |
※第三者割当増資とは、特定の投資家や企業に新しい株式を発行して資金を集める方法です。シンジケートローンは複数の金融機関が協調して行う融資です。
こうした資金調達によって衛星の製造・打ち上げに使える資金が増えたことは、大型契約を遂行する能力を高める材料です。
しかし、新株発行には既存株主の1株当たりの持分が薄まる「希薄化」という影響があります。例えば会社の利益が変わらないまま発行済株式数が増えると、1株当たり利益は低下します。将来の利益総額が増えても、株数がそれ以上のペースで増加すれば、株主1人当たりの価値は高まりにくくなります。
一方、増資で得た資金を使って衛星を整備し、将来の利益を十分に増やせれば、新株発行を上回る価値が生まれる可能性があります。したがって、投資家にとって重要なのは「増資をしたかどうか」だけでなく、調達した資金がどの設備に使われ、その設備がどれだけ利益や現金を生んだかです。
今後の資金面では、次の項目が判断材料になります。
- 現金及び預金の残高:当面の支払いに対応できる余力
- 設備投資額:衛星の製造・打ち上げに投じる現金の規模
- 営業キャッシュ・フロー:本業から現金を生み出せているか
- 借入金の残高:将来の返済・利息負担
- 発行済株式数:増資などによって1株当たりの持分が薄まっていないか
補助金の入金時期と設備投資の支払時期はずれることがあるため、資金繰りは損益とは別に確認します。
将来の成長期待が株価に織り込まれすぎると、好業績でも下落する可能性がある
QPSホールディングスの株価が将来の高成長を先取りして大きく上昇すると、好決算でも市場の期待を上回れず、利益確定売りなどによって下落する場合があります。株価は現在の業績だけでなく、投資家が予想する将来の利益を反映します。そのため、予想どおりの業績を達成しても、それ以上の成長を期待していた投資家にとっては新たな買い材料にならないことがあります。
例えば、株価が1,441円から2,000円まで上昇した場合、修正後の1株当たり利益48.29円を使った予想PERは約29.8倍から約41.4倍に上がります。利益予想が変わらなければ、株価が高くなるほど将来の成長に対する期待は大きくなります。同じ決算を発表しても、株価が低いときと高いときでは投資家の受け止め方が異なるのです。
QPSホールディングスの今期の利益予想には、試験研究費約12億円を計上しないことによる増益効果などが含まれています。したがって、仮に市場が営業利益20億円を平常時の利益として高いPERを付けると、翌期の費用増加が意識された際に評価が縮小する可能性があります。反対に、売上と本業の利益が想定以上に増えれば、高い株価が事後的に正当化される場合もあります。
重要なのは、「良い会社かどうか」と「今の株価で良い投資になるか」は別の問いだということです。企業の成長が続いても、購入時点で期待が過度に織り込まれていれば、投資成果が伸びないことがあります。株価下落リスクを判断する際には、事業の問題だけでなく、購入価格と将来の利益成長のバランスを考える必要があります。
QPSホールディングスは今から買ってもいい?
今から買うかどうかは、どのくらいの期間で利益を狙うかと、上昇後の株価にどれだけ期待が織り込まれたかで判断が変わります。短期売買では決算後の買いの勢い、中長期投資では売上・利益成長の持続性が重要です。購入方法には次のような選択肢があります。
| 購入の考え方 | 向いている投資目的 | 主なリスク・代償 |
|---|---|---|
| 上昇の勢いについていく | 数日〜数週間の値上がりを狙う | 買いが集中する高値で購入しやすい |
| 押し目を待つ | 急騰直後の価格を避けたい | 下がらずに上がり、買う機会を逃す |
| 複数回に分けて買う | 数年単位の成長を評価する | 上がり続けると保有株数が少なくなる |
| 買わずに待つ | 次の決算などで根拠を増やしたい | その後の上昇益を得られない |
好決算で株価が上がった後でも、割高とは限らない
利益予想の上方修正でPERの基準になる利益が増えたため、決算後に株価が上がっても直ちに割高とは限りません。ただし、修正後の利益には研究開発費などの計上時期の影響もあるため、今期のPERだけでは購入価格の妥当性を判断できません。
上方修正後の予想PERから、現在の株価をどう評価する?
修正後の予想1株当たり利益48.29円で計算すると、株価1,583円でPERは約32.8倍です。決算前の1,441円を従来の利益予想で評価した約42.4倍より低く、ある程度の値上がり後でも、数字上の割高感が改善した状態は残ります。
| 株価の例 | 予想PER(48.29円基準) | 10月14日終値からの騰落率 |
|---|---|---|
| 1,441円 | 約29.8倍 | 0% |
| 1,583円 | 約32.8倍 | 約+9.9% |
| 1,750円 | 約36.2倍 | 約+21.4% |
| 2,000円 | 約41.4倍 | 約+38.8% |
この表の1,583円は、10月14日夜間PTSで確認された価格の一例です。1,750円、2,000円は計算用の仮定であり、今後の目標株価ではありません。10月15日の東証の終値を示すものでもありません。
適切なPERは事業成長率や利益の質、金利環境によって変わります。約33倍が割安とも約41倍が割高とも、単独では決められません。今回の利益を一時的な増益と考える投資家と、画像販売の拡大によって翌期以降も成長すると考える投資家では、同じPERへの評価が変わるためです。
試験研究費の未計上による増益なら、PERだけで割安とは判断できない
今期予想PERの低下には、約12億円の試験研究費が今期に計上されないことなどが影響しています。翌期以降にその費用を計上すれば、画像データ売上の増加で吸収できない限り利益は小さくなり、同じ株価でも翌期のPERは高くなります。
そのため、今から購入するなら、今期の予想PERを確認したうえで、翌期以降にどの程度の利益が必要になるかを逆算して考える方法が有効です。例えば、購入時点で「数年後には画像データ売上が増え、研究開発費が増えても営業利益が大きく伸びる」と見込むなら、その根拠として契約の年度別売上、衛星の稼働機数、運用費用などを検討する必要があります。
反対に、次の決算までの短期売買を想定しているなら、翌期のPERよりも、今回の決算に対する買いがどれほど続くかが結果を大きく左右します。長期的な企業価値の分析と、短期的な売買判断を一つの指標だけで済ませないことが重要です。
短期的な値上がりを狙うなら、上昇の勢いについていく選択肢もある
数日から数週間程度の利益を狙う投資家にとっては、QPSホールディングスの事業が2031年まで成長するかを完全に見通す必要はありません。重要なのは、好決算に対する買いが短期的に続く可能性があり、その流れの中で有利な価格で売買できるかです。
決算後に株価が高く始まっても、その後も買いが続き、高値を更新していくことがあります。好決算の発表直後に情報を知った投資家が順次購入したり、株価の値下がりを見込んで株を売っていた投資家が損失の拡大を避けるために買い戻したりすれば、上昇が数日続くこともあります。そのため、急騰後でも短期的な上昇トレンドに追随する戦略自体には合理性があります。
ただし、この戦略では、企業の成長を信じて長期間保有する投資とは違うリスク管理が必要です。決算直後の株価は通常より大きく動く場合があり、寄り付き(その日最初の売買)直後に買った価格から短時間で大きく下がることもあります。特に、上昇を見て慌てて購入すると、最も買いが集中した場面で高値をつかむ可能性があります。
したがって、短期の値上がりに乗る場合は、「まだ上がりそう」という印象だけで買わず、次のように上昇が続いていると判断する条件をあらかじめ決める方法があります。
- 急騰後も直近の高値を更新できているか
- 出来高が極端に細らず、買いが続いているか
- 一時的に下がっても、買いが入り高値圏に戻せているか
いずれも株価上昇を保証するサインではありませんが、短期売買を感情任せにしないための判断材料になります。
短期売買では利益確定と損切りの条件を決めておく
短期売買では、買う理由と同じくらい、その理由が成立しなくなったときにどうするかが重要です。例えば「決算後の強い買いが続く」という想定で購入したのに、株価が急速に下落して上昇の勢いが失われたなら、当初の取引理由は弱くなっています。その場合も「長期的には将来性があるから」と理由を変更して保有を続けると、想定していなかった損失を抱えることがあります。
損切りとは、損失が一定水準に達したとき、さらに損失が拡大する前に売却することです。利益確定と損切りの価格・条件を事前に考えておけば、急な値動きにも対応しやすくなります。ただし、想定した価格で必ず売れるとは限らず、急落時には売却価格が大きくずれる場合があります。
投資金額を決める際には、利益の期待額だけでなく許容損失額から逆算する方法もあります。例えば、1株1,580円で買い、1株1,480円まで下落したら取引を見直すという仮定なら、1株当たりの想定損失は100円です。100株なら約1万円、300株なら約3万円の損失に相当します。これは取引方法を説明するための仮定であり、推奨する購入価格や損切り水準ではありません。急落時や手数料によって実際の損失額は変わります。
このように、短期の上昇に追随する方法は、決算後の買いが続くと考える投資家に向いています。ただし、それは「上昇する可能性が高いから損切りを考えなくてよい」という意味ではありません。上昇を狙う時間軸と、撤退判断の時間軸を一致させることが重要です。
高値づかみを避けたいなら、急騰後の押し目を待つ方法もある
決算後の上昇が魅力的に見えても、急騰直後の価格で購入することに抵抗がある場合は、株価が一時的に下がるのを待つ方法があります。上昇途中で一時的に下落した局面を「押し目」といい、その場面で買うことを押し目買いといいます。
この方法の利点は、決算直後に最も買いが集中した価格を避けられる可能性があることです。例えば、決算前の終値1,441円から上昇した株が、一度利益確定売りで調整する場面を待てば、最初の急騰局面より低い価格で購入できる場合があります。購入価格を抑えられれば、同じ将来の売却価格でも利益が大きくなり、損失への耐性も高まります。
一方、押し目を待つ方法には、買いたい株が下がらずに上昇し続けるリスクがあります。好決算をきっかけに投資家の評価が大きく変わった場合、株価が決算前の水準へ戻らないこともあります。押し目買いは、必ず安く買える方法ではなく、購入機会を逃すことと引き換えに、高値づかみの可能性を抑える方法だと理解することが重要です。
一時的な押し目と、上昇トレンドの崩れをどう見分ける?
押し目か上昇トレンドの崩れかを判断するには、下落後に一定の価格帯で買いが戻るか、安値を切り下げ続けるかを確認します。一度下がっただけでは判断できないため、値動きと業績面の変化を合わせて考える必要があります。
一時的な調整の場合、短期的な利益確定売りによって株価が下がっても、好決算に対する買いが残っていれば一定の価格帯で再び買われる可能性があります。逆に、上昇後に売りが継続し、直近の下値を切り下げる展開が続けば、上昇の勢いが弱まっている可能性があります。価格に加えて出来高や下げ止まりの動きを確認する方法がありますが、これらは確定的な判定方法ではありません。
長期投資を考えているなら、株価が下がった理由が企業の成長見通しの悪化なのか、短期的な需給によるものなのかも重要です。前者なら安くなったから買うことが必ずしも合理的ではありません。後者であり、売上や利益の成長見通しが変わっていないなら、購入価格を見直す機会になり得ます。
また、押し目を待つ際は「何円なら必ず買う」と一つの価格だけを決めるより、価格の範囲と、その時点で確認すべき条件を組み合わせて考える方法があります。例えば、株価が一定の範囲まで下がり、同時に売上計画や決算に関する悪材料が増えていなければ購入を検討する、といった形です。価格だけでなく、投資の前提が維持されているかを確認することで、単なる下落途中の買い増しを避けやすくなります。
中長期の成長性に期待するなら、複数回に分けて買う方法もある
数年単位でQPSホールディングスを評価する場合、決算直後の数日間で最も安い価格を当てることは必須ではありません。重要なのは、約697億円の契約を背景に売上が増え、衛星の運用効率が高まり、利益と現金が増えるという成長シナリオが実現するかです。
この考え方なら、購入資金を一度に投じるのではなく、複数回に分ける方法があります。例えば最初に予定資金の一部だけを購入し、その後に株価が調整した場合や、次の決算で売上成長が確認できた場合に追加で購入するという方法です。購入価格を一度に決めずに済むため、最初の購入直後に株価が下がるリスクを和らげられる場合があります。
ただし、分割購入は、株価が下がるたびに無条件で買い増す方法ではありません。重要なのは、当初期待していた成長の前提が維持されているかを毎回確認することです。衛星の商用稼働が遅れたり、防衛省関連の売上計画が変わったり、資金調達の見通しが悪化した場合には、追加購入そのものを再検討する必要があります。
さらに、分割購入では株価が一度も下がらなければ、最初の購入分しか保有できない可能性もあります。反対に購入を待った結果、次の決算で成長が確認され、以前より高い価格で買う場合もあります。しかし、その時点では事業の不確実性が低下している可能性があります。中長期投資では、最安値で買うことだけでなく、根拠が増えた段階で納得できる価格を選ぶという考え方も成立します。
好材料が株価に十分織り込まれているなら、無理に買わずに待つ判断も合理的
決算後の上昇を見て「今買わなければ機会を逃す」と感じる場合でも、購入を見送ることは一つの選択肢です。株式投資では、上昇する銘柄をすべて買う必要はありません。自分が理解できる材料と許容できる損失に対して、価格が適切かを判断する方が重要です。
例えば、今回の上方修正を評価しつつも、増益の主因が試験研究費の未計上などであるため、2028年5月期の利益を確認するまで購入を保留するという判断には理由があります。また、短期間に株価が大きく上昇し、予想PERが上がった場合、さらに高い株価を正当化するには、追加的な成長材料が必要になります。その材料が見当たらないときに急いで買わない方法もあります。
見送りの欠点は、その後も株価が上がり続ける場合に利益を得られないことです。しかし、機会を逃すことと資金を失うことは異なります。特に決算後の株価変動が大きい局面では、購入しないという選択によって、想定できない値動きへの損失リスクを避けることができます。
買うかどうかをすぐに決めず、次のように判断材料を増やすこともできます。
- 次の決算で売上高100億円の達成に向けた進捗を確認する
- 約12億円の試験研究費と補助金収入の計上時期を確認する
- 決算後の急激な値動きが落ち着くのを待つ
期待利益だけでなく、事業の見通しと購入価格の両方に納得できるだけの根拠を持てるかが重要です。
すでに保有している場合は、投資目的に応じて利益確定や保有継続を考える
QPSホールディングスをすでに保有している人は、取得価格よりも、何を目的に買ったのかを基準に売却を考えることが重要です。含み益(購入価格より株価が高い状態)と含み損(購入価格より株価が低い状態)のどちらにあるかだけでなく、保有期間と成長への期待を分けて判断します。
| 保有目的 | 決算後の上昇をどう考えるか |
|---|---|
| 短期の値上がりを狙う | 当初の目標に達したなら利益確定や一部売却を検討する |
| 中長期の成長を狙う | 上昇だけを売却理由にせず、売上・利益・衛星運用の計画を追う |
短期の利益を狙って保有していた場合、決算後の急騰は利益確定の機会になり得ます。上昇がまだ続く可能性があっても、当初の取引目標を達成しているなら、利益を確定することには合理性があります。また、全部売るのではなく一部だけ利益を確定し、残りを保有して上昇余地を狙う方法もあります。
中長期の成長を期待している場合は、決算後に株価が上がったという理由だけで保有継続の前提が変わるわけではありません。今回の大幅増収と営業黒字は収益化を評価する材料です。ただし、何が起こったら成長シナリオを見直すかは事前に決めておきたいところです。例えば、次のような変化です。
- 次の決算でも通期売上高100億円に向けた進捗が改善しない
- 衛星の商用稼働が会社計画より遅れ、画像提供に影響する
- 翌期の研究開発費・減価償却費などの増加が、売上成長から生まれる利益を上回る
- 大幅な追加増資で発行済株式数が増え、1株当たり利益の見通しが低下する
これらは直ちに売却すべき条件ではなく、保有理由を再点検するきっかけです。
さらに、保有株の上昇によって資産全体に占めるQPSホールディングスの割合が大きくなった場合には、保有比率を調整する考え方もあります。例えば、一つの成長株に資金が偏ると、その会社に固有の衛星トラブルや資金調達による株価変動が資産全体に強く影響します。一部を売却して保有比率を下げることは、将来性に期待し続けながら損失の偏りを抑える方法になり得ます。
新規購入者も保有者も、短期の値動きを狙うか、数年先の収益成長を狙うかによって判断が変わります。会社の将来性だけでなく、購入価格と許容できる損失額を組み合わせて考えることが重要です。
まとめ
QPSホールディングスの株価が上がる主因は、2027年5月期の営業利益予想が3億円から20億円へ引き上げられ、第1四半期でも増収・営業黒字が確認されたことです。ただし、上方修正には研究開発費などの未計上が大きく影響しており、今期の利益をそのまま将来の収益力と考えることはできません。
今後の上昇が続くかは、防衛省関連の大型契約に基づく売上拡大と、衛星事業が継続的に利益・現金を生み出せるかが鍵になります。急騰後の購入は、短期追随、押し目待ち、分割購入、見送りなどを、投資期間と許容できる損失に合わせて選ぶことが重要です。


コメント