米AIクラウド企業のコアウィーブで社債価格が急落し、株価や日本の半導体関連株にも売りが広がりました。焦点は単なる株価下落ではなく、巨額の設備投資を借入金で賄う成長モデルが、金利上昇や信用不安にどこまで耐えられるかです。
この記事では、今回の下落理由・財務・資金繰り、日本株への波及、今後の株価を左右する条件まで解説します。
※本記事は2026年10月15日時点の開示資料をもとに作成しています。
コアウィーブの株価が急落した理由は?
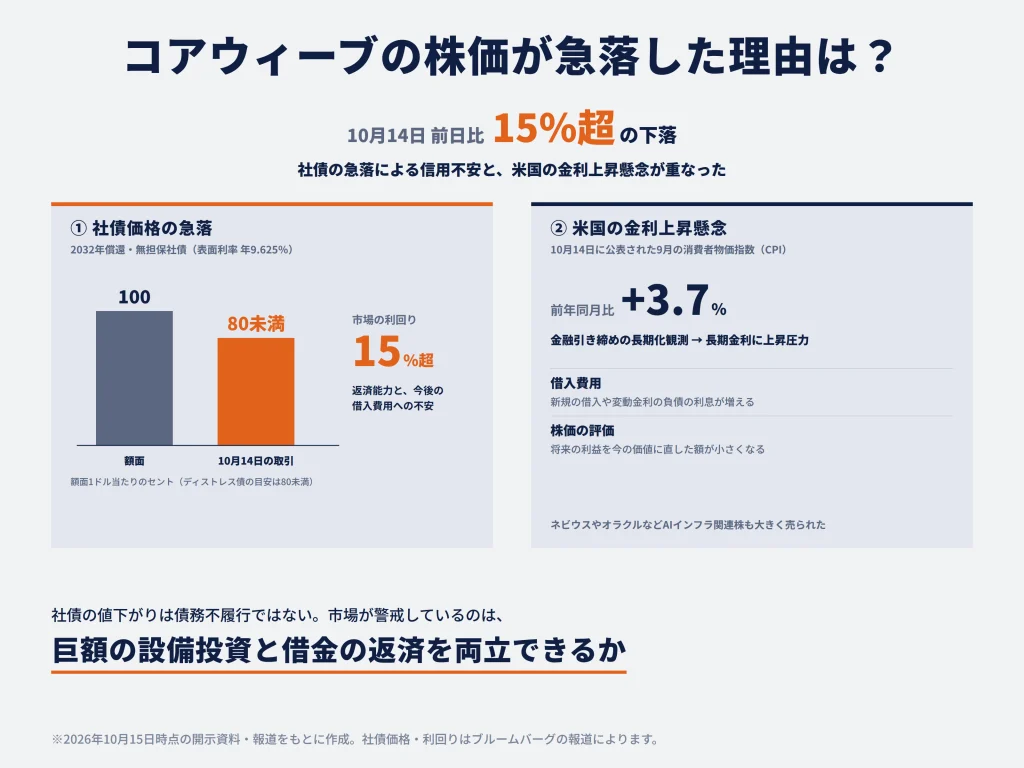
コアウィーブ(CRWV)の株価が2026年10月14日に前日比15%超も下落したのは、社債急落による信用不安と金利上昇懸念が重なったためです。
- 社債価格の急落:返済能力と、今後の借り入れに必要な費用への不安が強まった。
- 米国の物価・金利:インフレ指標を受けた金利上昇懸念が、AI関連株全体の売りにつながった。
社債価格の急落は、借り入れに依存する成長モデルの資金繰りに市場が懸念を強めたことを示します。社債価格が下がった段階で債務不履行(借金を契約どおりに返せなくなること)が発生したわけではありません。市場が問題にしているのは、今後の設備投資と返済を両立できるかという点です。
社債価格が急落し、株価も15%超の大幅安
ブルームバーグによると、10月14日、コアウィーブが発行した2032年償還の無担保社債は額面1ドル当たり80セント未満で売買されました。たとえば満期に100ドル返ってくる契約の社債が80ドル未満で取引される場合、投資家は契約どおり返済されるか、そこまでどの程度のリスクを負うかを強く警戒していると読み取れます。
額面の80%を下回る価格は、一般に「ディストレス債」と呼ばれるほど信用不安が強い債券の目安です。取引価格が低下した結果、利回りは15%を超えました。米投資家チャマス・パリハピティヤ氏が利回りの上昇に言及し、イーロン・マスク氏も反応するなど、この信用不安は株式市場でも注目されました。
社債の急落が株価に響くのは、会社の財務状況が悪化したとき、債権者と株主では損失の負担や回収の順番が違うためです。清算時に誰が優先するかは、担保の対象資産、契約、法律上の位置づけによって変わります。典型的な関係は次のとおりです。
- 担保付き融資の貸し手:契約で定めた担保資産から、原則として担保のない債権者より優先して回収できる。
- 無担保社債の保有者:株主よりも先に請求できるが、担保による優先回収権はなく、他の債権との順位にも左右される。
- 株主:債権者への支払いの後に財産が残った場合に、その残余価値を受け取る。
社債投資家まで返済リスクを強く警戒すると、株式投資家は将来の利益が返済と利払いに回り、株主に残る価値が小さくなることを意識します。
米国の金利上昇懸念も株価下落を加速
10月14日の株価下落には、米国の金利上昇懸念も重なりました。同日に公表された米国の9月の消費者物価指数(CPI)は前年同月比3.7%上昇しました。インフレの根強さを受け、米連邦準備制度理事会(FRB)の金融引き締めが長引くとの見方が強まり、長期金利に上昇圧力がかかりました。
金利の上昇は、AIインフラ関連企業の事業と株価の双方に影響します。主な経路は次の2つです。
- 借り入れに必要な費用:今後新たに借りるお金や変動金利の負債の利息が増え、設備投資の採算が悪化します。
- 株価の評価:金利が上がると、将来得られる利益を現在の価値に直した金額が小さくなります。そのため、利益の多くを将来に期待する成長企業ほど株価が下がりやすくなります。
ロイターは、コアウィーブに加えてネビウスやオラクルなども大きく売られたと報じています。今回の下落は、コアウィーブの資金繰りへの警戒と、AIインフラ投資全体の資金コスト上昇への警戒が重なった結果と捉えられます。
コアウィーブの社債利回りが15%に急上昇したのはなぜ?
コアウィーブの社債利回りが15%超になった直接の理由は、社債の市場価格が額面の80%未満に下がったためです。発行時に決まった利息の額と、その後に変動する市場の利回りを区別すると、何が起きたかを理解できます。
社債価格の下落と利回り上昇の関係
コアウィーブは2026年6月、2032年7月15日償還・年9.625%の米ドル建て無担保社債を12億5,000万ドル発行しました。米証券取引委員会(SEC)に提出した書類によると、利払いは原則として年2回です。一部の子会社が返済を保証していますが、社債自体に担保はありません。
年9.625%は、額面に対して支払う表面利率(クーポン)です。額面100ドルに対して年間の利息は9.625ドルで、社債を市場で安く買った人にも、約束どおり支払われれば同じ額の利息が入ります。
| 額面100ドルの社債 | 購入価格 | 年の受取利息 | 利息÷購入価格 |
|---|---|---|---|
| 発行価格付近で購入 | 100ドル | 9.625ドル | 約9.6% |
| 市場で値下がり後に購入 | 80ドル | 9.625ドル | 約12.0% |
※右端は年間の利息だけを使った簡易計算です。満期償還による差額を含めた「満期までの利回り」とは異なります。
80ドルで買った社債を2032年7月の満期まで持ち、契約どおり額面100ドルで償還されれば、購入価格との差額20ドルも受け取れます。残り約6年で受け取るこの差額を加えるため、満期までの利回りは、利息だけで計算した約12%より高くなります。このように利息と償還差額を両方考慮するのが「満期までの利回り」です。正確な数値は購入日・残存期間・年2回の利払日・経過利息などによって変わります。
なお、15%超という市場での社債利回りは、すでに発行した社債の表面利率が15%へ変更されたという意味ではありません。新規発行や借り換えの際に高い金利を求められれば、その後の利息負担に影響します。
投資家がコアウィーブの返済能力を警戒する理由
コアウィーブは、NVIDIAのGPU(AIの学習や推論に使う高性能半導体)を大量に導入し、その計算能力を企業へ提供しています。長期契約が成立すれば継続的な収入を見込めますが、サービスの開始より先にGPU、サーバー、データセンターへ巨額の資金を投じなければなりません。売上高の伸びと、投資代金を払うための手元資金の増加には時間差が生じます。
2026年6月末時点のSEC提出資料では、有利子負債の元本返済予定額は約355.5億ドル、現金・現金同等物は約55.2億ドルです。2026年1~6月の現金収支は、次のようになっています。
| 2026年1~6月の現金収支 | 金額 |
|---|---|
| 営業キャッシュフロー(本業などによる現金の増減) | 約36.6億ドルのプラス |
| 投資キャッシュフロー(設備の取得などに使った現金を含む) | 約148.7億ドルのマイナス |
※キャッシュフローとは、一定期間に入ってきた現金と出ていった現金の差し引きです。「営業」「投資」「財務」の3つに分けて示されます。
本業で得る現金よりも設備投資などに使う現金が大きい状況は、急拡大するデータセンター事業の特徴を表しています。差額を借り入れや株式発行で補う成長モデルでは、資金調達に必要な利回りが上がるほど、将来の利益のうち債権者に回る割合が大きくなります。投資家が問うのは、需要があるかだけでなく、その需要を売上に変えるまで資金を確保できるかです。
社債利回りの上昇が業績や株価に及ぼす影響
社債利回りの上昇が業績へ与える主な影響は、これから実施する借り換えや新規の資金調達費用の増加です。12億5,000万ドルを新しく調達する場合の年間利息を単純比較すると、次のようになります。
| 仮定する調達金利 | 12億5,000万ドルの年間利息 |
|---|---|
| 年9.625%(すでに発行した社債の表面利率) | 約1億2,000万ドル |
| 年15%(社債利回りと同水準の新規調達を仮定) | 約1億8,750万ドル |
| 増加分 | 年間約6,700万ドル |
※仕組みを示すための試算です。2026年6月発行の固定利率社債の利払いが、相場の変化だけで増えるわけではありません。
コアウィーブは、次のように複数の方法で資金を集めています。
- 無担保社債:担保を設定せずに投資家から資金を借りる。
- 担保付き融資:GPU・売掛金・顧客契約などを担保に金融機関などから資金を借りる。
- 転換社債:一定条件で株式に転換できる権利が付く社債。
- 設備リース:設備を使用する契約に基づいて賃料を支払う。
これらは金利、返済時期、担保条件、株式への転換条件がそれぞれ異なります。2032年償還社債1本の社債利回り15%を全借入金に掛けて将来の利息を推計すると、負担を見誤ります。実際には、満期が近い負債、変動金利の融資、未使用の借入枠、追加の担保として使える資産を組み合わせて、資金繰りへの影響を評価する必要があります。
追加の株式発行に頼れば、既存株主の持ち分が薄まる「希薄化」が起きます。設備投資の縮小は現金流出を抑える反面、将来の供給能力と売上成長を下げる可能性があります。社債価格の下落が株価に波及するのは、市場がこうした負担の大きい選択を迫られる可能性を以前より高く見ているためです。
コアウィーブは倒産する?
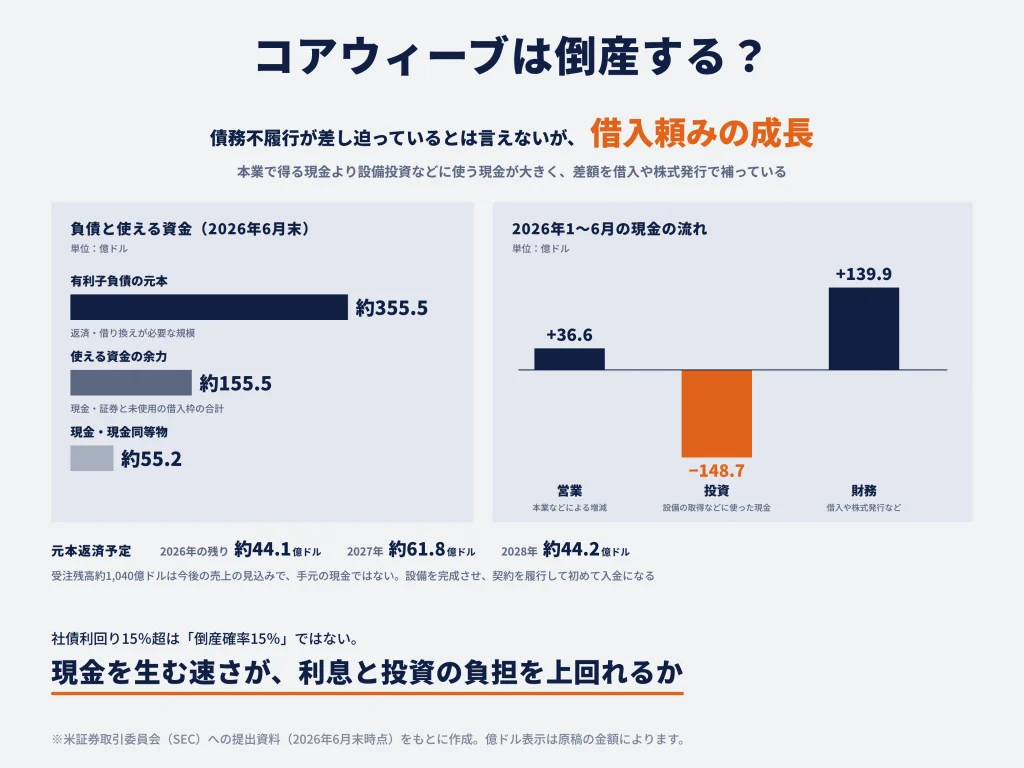
2026年10月15日時点で確認できる資料からは、コアウィーブの債務不履行が差し迫っているとまでは言えません。ただし、社債が大幅に値下がりし、資金調達への市場の警戒が強まったことは重要です。
同社は巨額の受注残高と利用可能な資金を持つ一方、設備投資と利払いが続く構造です。手元資金、借入枠、返済期日、現金創出力を合わせて、債務を支えられるかを判断します。
有利子負債と現金・資金調達余力
コアウィーブは2026年6月末時点で、元本返済予定額の合計が約355.5億ドルとなる有利子負債を抱えています。2026年の残りの期間から2028年にかけても、毎年40億~60億ドル台の元本返済予定があります。
以下は米証券取引委員会(SEC)に提出した資料に基づく数字です。
| 項目 | 2026年6月末時点 | 読み取れること |
|---|---|---|
| 有利子負債の元本 | 約355.5億ドル | 返済・借り換えが必要な負債の規模 |
| 現金・現金同等物 | 約55.2億ドル | 保有する比較的流動性の高い現金 |
| すぐに使える資金の余力(流動性) | 約155.5億ドル | 現金と証券、未使用の借入枠の合計 |
| 2026年残りの元本返済予定 | 約44.1億ドル | 近い時期に到来する元本返済の規模 |
| 2027年の元本返済予定 | 約61.8億ドル | 翌年にも大きな返済負担が存在 |
| 2028年の元本返済予定 | 約44.2億ドル | 中期の資金手当ても重要 |
現金約55億ドルのほか、会社が公表する利用可能な流動性(手元の現金・市場性証券と、条件を満たした場合に利用できる未使用の借入枠の合計)は約155.5億ドルあります。この資金源は短期的な支払いに対応する余力を示します。ただし、未使用の借入枠は預金と同じではなく、借入条件や担保、利用可能な期限などに左右されます。
設備への投資、運転資金、満期が近い負債の返済は、必ずしも同じ時期に発生しません。必要なときに必要な資金を使えるかが重要であり、流動性の残高だけで長期の財務健全性を判断することはできません。
巨額の設備投資とキャッシュフローの問題
2026年1~6月は営業活動と投資活動のキャッシュフローを単純に合計すると、約112.1億ドルの現金流出超過でした。この資金需要を支えたのが借り入れや株式発行などで、財務活動によるキャッシュフローは約139.9億ドルのプラスでした。なお、投資キャッシュフローにはGPUなどの設備取得以外の投資も含まれるため、差額をそのまま設備投資額や赤字額と呼ぶことはできません。
営業キャッシュフローがプラスであることは、顧客から現金を回収できているという安心材料です。ただし、2026年上半期は顧客からの前受金など、入金と支払いの時期のずれも営業キャッシュフローに影響しています。毎期同じ水準の現金を生み出せるかは、顧客からの回収時期と支払時期を合わせて確認します。
今後の注目点は、増やした設備が十分な現金収入を生み出すかです。収益を支える要素と注意点は次のとおりです。
| 収益・資金繰りを支える要素 | 注意して見る点 |
|---|---|
| 本業で現金を回収できている | 前受金などの影響を除いても現金創出が続くか |
| 需要を裏付ける長期契約がある | 稼働の遅延と支払いの先行がないか |
| 増設は将来の能力拡大につながる | GPUの世代交代、旧世代機器の価格競争・稼働率低下、更新投資の負担 |
返済能力の核心は、将来顧客から受け取る現金から、運営費・金利・借金の返済・機器の更新費を支払った後、どれだけ資金が残るかです。減価償却費は利益を計算するための費用ですが、その期に現金を支払う項目ではありません。資金繰りでは、設備の購入代金や更新投資を実際に支払う時期を確認します。売上が伸びても、現金回収と返済の時期がずれると資金繰りは厳しくなります。
売上高は急成長しているが、利息負担も拡大
コアウィーブの2026年4~6月期の売上高は約25億7,500万ドルと、前年同期比で約112%増えました。しかし、利息負担と設備の減価償却費なども大きく、営業損益と純損益は赤字です。売上規模の拡大は、まだ利益の黒字化や、設備投資などを営業キャッシュフローだけで賄える状態にはつながっていません。
| 項目 | 2026年4~6月期 |
|---|---|
| 売上高 | 約25億7,500万ドル(前年同期比約112%増) |
| 調整後EBITDA | 約15億1,000万ドルの黒字 |
| 営業損益 | 約4,900万ドルの赤字 |
| 純支払利息 | 約6億4,000万ドル(前年同期:約2億6,700万ドル) |
| 純損益 | 約6億2,600万ドルの赤字 |
純支払利息は約6億4,000万ドルと、四半期売上高の約25%に相当します。売上高が増える一方で、借り入れを伴う成長の利息負担が利益を圧迫していることが分かります。
調整後EBITDAは、設備から得られる事業上の収益力を見る参考になります。ただし、利息や将来のGPU購入に伴う現金支出などは直接反映していないため、返済に使える現金と同額ではありません。
※調整後EBITDA:利息・税金・減価償却費などを差し引く前の利益を基に、会社が特定の項目を調整した指標。会社によって調整内容は異なります。
売上高の急成長は需要の強さを示し、純支払利息の拡大は資金調達を伴う成長の重さを示します。今後は営業キャッシュフローや営業利益が、資金コストを上回るペースで改善するかが焦点です。
1,040億ドルの受注残高は返済能力を支えられる?
約1,040億ドルの受注残高は、長期にわたる売上高と資金回収の見通しを支える重要な材料です。ただし、返済に実際に使えるのは、契約を履行して顧客から現金を受け取り、必要な支払いを済ませた後に残る資金です。コアウィーブは2026年6月末時点でこの受注残高を公表しています。
※受注残高:締結済みの顧客契約に基づき、今後売上高として計上すると会社が見込む金額。サービスの提供・設備の利用可能性など、契約の履行が前提です。
受注残高は、すでに手元にある現金ではありません。契約を売上と入金に変えるには、次の条件を満たす必要があります。
- 設備を完成させ、契約どおりに計算サービスを提供する必要がある。
- 設備の完成が遅れれば、売上計上と顧客からの入金が後ろ倒しになる。その間も建設費や金利の支払いは先に発生する。
- 入金から電力・運営費、利息、設備更新費、元本返済などの現金支出をまかなう必要がある。
- 大口顧客への売上集中が大きい場合、顧客側の事業計画や支払能力にも左右される。
受注残高の質を判断するには、顧客の信用力、契約条件、設備の完成状況、実際の稼働状況を確認する必要があります。
受注残高が大きいこと自体には意味があります。契約に基づく稼働が予定どおり進み、金融機関が将来の収入を評価すれば、資金調達の裏付けにもなり得ます。投資家が確認したいのは、受注残高の額だけでなく、収益と現金の創出につながる速度と採算性です。
社債利回り15%は倒産が近いことを意味する?
社債利回り15%超は、倒産が近いことまで示しているわけではありませんが、市場が信用リスクを強く警戒していることを示します。社債価格は額面の80%を下回り、社債利回りも発行時の表面利率9.625%を大きく上回りました。投資家が、返済が滞るリスクや売却時の売買のしにくさなどを強く意識したことが背景にあります。
社債の利回りには、主に次の要因が重なります。
- 米国債など基準となる金利。
- 元本や利息が契約どおり支払われない信用リスクへの上乗せ。
- 市場で売りたいときに売りにくいことへの上乗せ。
- 万一返済不能になった場合の回収見込みと、債券の優先順位。
したがって、社債利回り15%を「倒産する確率が15%」と読み替えることはできません。
冒頭で見たとおり、担保付き融資と無担保社債では、担保資産からの回収について優先関係が異なります。2032年償還の無担保社債の値下がりを、すべての借入金や借入枠にそのまま当てはめることはできません。
現在の焦点は、追加投資に必要な資金をどの条件で確保できるかです。社債の高利回りが長期化し、借入枠の利用に制約が生じる一方で営業キャッシュフローが伸びなければ、設備投資や契約履行にも圧力が及びます。逆に収益・現金回収が改善して借り換え費用が下がれば、信用不安が和らぐ道筋があります。
コアウィーブの信用不安が日本の半導体株にも影響する理由
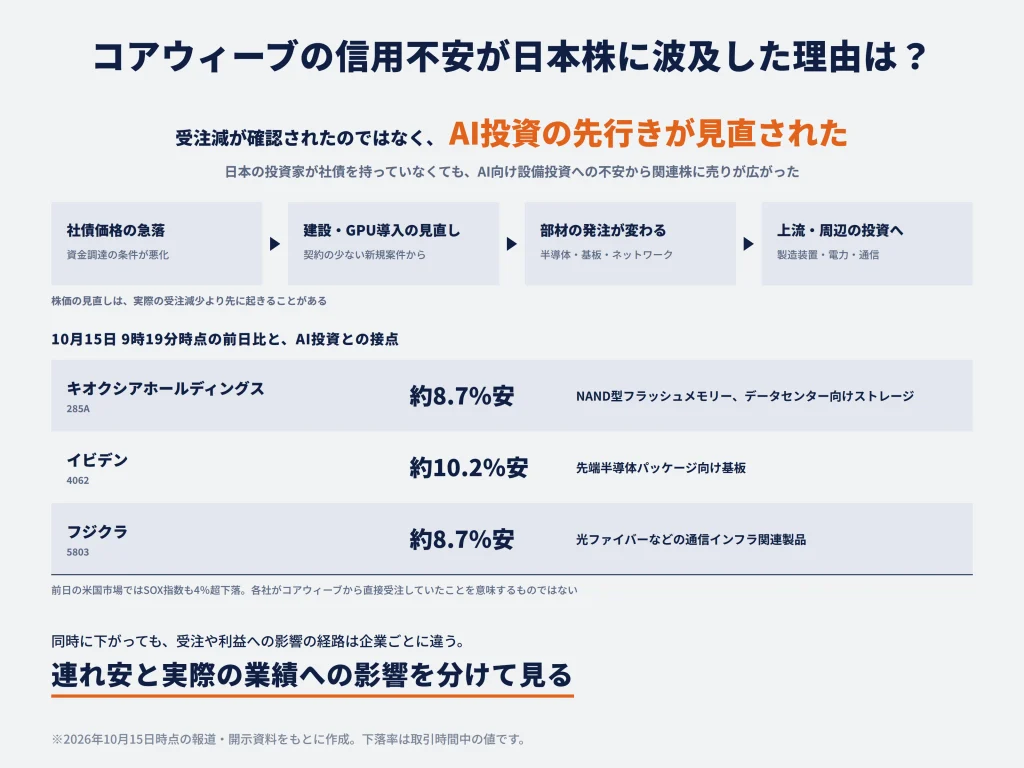
コアウィーブの信用不安は、AIデータセンターへの投資拡大を追い風としてきた日本の半導体関連株にも波及しました。日本の投資家が同社の社債を保有していなくても、AI向け設備投資の先行きが不安視されるだけで、関連株には売りが出ます。ただし、実際の受注や利益への影響の経路は企業ごとに異なります。
キオクシアホールディングスやイビデンが下落
10月15日の東京市場では、キオクシアホールディングス、イビデン、フジクラが大幅安となりました。9時19分時点の下落率は次のとおりです。
| 銘柄 | 2026年10月15日9時19分時点の前日比 |
|---|---|
| キオクシアホールディングス(285A) | 約8.7%安 |
| イビデン(4062) | 約10.2%安 |
| フジクラ(5803) | 約8.7%安 |
前日の米国市場では、フィラデルフィア半導体株指数(SOX指数。米国の主要半導体株で構成する指数)も4%超下落しました。
これらの株価下落は、各社がコアウィーブから直接受注していたことや、当日の業績悪化が確認されたことを意味しません。投資家がAI向け設備投資の拡大見通しを見直し、関連銘柄を一斉に売却した面があります。実際の業績への影響は、各社の顧客構成・設備投資計画・受注動向を通じて判断します。
資金調達の悪化が半導体需要に影響する仕組み
コアウィーブのような企業で資金調達が難しくなると、設備投資の遅れを通じて半導体関連企業へ影響が伝わります。主な流れは次のとおりです。
- 借り入れの条件が悪化し、今後の建設や設備導入に使える資金が減る。
- 契約が少ない新規案件や追加計画を中心に、データセンター建設やGPU導入の時期を見直す。
- 半導体、先端基板、サーバー、ネットワーク機器の発注時期や数量が変わる。
- 半導体製造装置や電力・通信インフラなど、さらに上流・周辺の投資に波及する。
この連鎖の途中では、株価の見直しが実際の受注減少に先行することがあります。大手クラウド企業などが投資を続ければ、AIの計算需要は維持され、設備を買う企業の顔ぶれだけが変わる可能性もあります。その場合、日本企業の売上に出る影響は小さくなることがあります。
影響がどれほど広がるかは、各企業の受注残高、顧客との長期契約、需要の集中度によって異なります。AIへの需要が強くても資金調達が滞れば導入時期は遅れるため、需要の有無と設備購入のタイミングを分けて考えることが重要です。
日本の半導体関連株で影響の経路は異なる
| 企業 | AI投資との主な接点 | 信用不安の影響を調べる観点 |
|---|---|---|
| キオクシアホールディングス | NAND型フラッシュメモリー、データセンター向けストレージ | サーバー・SSD投資、メモリー需給、価格や出荷数量 |
| イビデン | 先端半導体パッケージ向け基板 | 高性能半導体向け基板需要、顧客の生産計画 |
| フジクラ | 光ファイバーなどの通信インフラ関連製品 | データセンター間・内部通信の投資時期と受注 |
| 東京エレクトロン | 半導体製造装置 | 半導体メーカーの設備投資計画と発注時期 |
- キオクシアホールディングス
データセンターの記憶装置に使うフラッシュメモリーが主要な接点です。GPUの購入自体が直接の売上になるわけではありませんが、データ処理量やストレージ需要への期待が弱まると、将来の価格や出荷数量の見通しに影響します。 - イビデン
先端半導体のパッケージに使う基板が接点です。コアウィーブの社債安だけで同社の受注減少は判断できません。主要顧客の生産計画、供給能力、設備増強と稼働率に注目します。 - フジクラ
AIデータセンター向けの光ファイバーなど、通信インフラ整備の投資が接点です。設備投資が抑制されれば整備が遅れる半面、通信量の増加や既存ネットワークの更新需要が別の追い風になり得ます。 - 東京エレクトロン
半導体メーカーの設備投資計画を通じて影響を受ける製造装置メーカーです。コアウィーブの投資鈍化が最終的な半導体需要の減少に広がれば、生産能力増強のペースに影響する可能性があります。
各社の値動きには、共通する市場心理と、異なる事業上の影響が混在しています。株価の同時下落をそのまま同程度の利益減少と結び付けるのではなく、個別企業の決算・受注動向を検証する必要があります。
NVIDIAやAIインフラ業界全体への影響
コアウィーブはNVIDIAのGPUを大量に導入し、AIの計算能力を顧客に提供しています。そのため、資金調達の制約で設備導入が遅れると、NVIDIAの大口顧客の購入計画への不安として株価に影響します。
NVIDIAの需要先はコアウィーブ1社ではありません。大手クラウド企業による自社データセンターの増設や、企業向けAI導入も需要を支えています。信用不安が業界全体へ広がるかどうかは、他の設備投資主体が計画を継続できるかに左右されます。
設備投資に影響が出る場合でも、その広がり方には大きく2つのシナリオがあります。
| シナリオ | 半導体関連企業への波及 |
|---|---|
| AI計算需要が大手クラウド企業へ移る | 設備を買う企業は変わるが、GPUや通信設備の需要は保たれ得る。 |
| 複数のAIインフラ企業が投資を減らす | GPU、メモリー、先端基板、製造装置、ネットワーク設備に幅広く影響。 |
どちらに近いかは、同業他社の受注残高、設備投資の見通し、資金調達条件から判断します。
コアウィーブの株価は今後どうなる?
コアウィーブの株価を左右するのは、社債市場の信用不安が和らぐ速さと、巨額投資から得られる現金収入が増える速さです。資金調達の費用だけが上がり続ける場合には株式価値は圧迫されます。反対に、契約収入から現金を十分に生み出せる見通しが強まれば、株価評価が回復する余地があります。
信用不安が長期化するケース
信用不安が長期化し、新しいデータセンター計画にも高金利や厳しい担保条件が求められれば、コアウィーブは投資を延期・縮小する可能性があります。短期的な現金支出は減りますが、設備が完成しなければ契約済みの需要に応える能力が増えず、予定していた売上の成長も鈍化します。
さらに売上成長が想定を下回ると、固定費や利息を吸収しにくくなります。資金調達の条件悪化が設備投資の遅延を招き、それが売上の伸び悩みと信用不安の拡大につながる悪循環です。このような循環に入れば、株価は短期の市場心理を超えた影響を受けます。
深刻さを見極めるには、社債利回りの変化だけでなく、次のような問題が実際に起きるかを確認します。
- 借入枠を利用する条件の変更や、追加担保の要求。
- 設備の引き渡しや顧客契約の履行の遅れ。
- 既存株主の持ち分を大きく薄める条件での株式発行。
- 信用格付けの引き下げや、債券の利回りのさらなる上昇。
株価が回復するために必要な条件
株価が持続的に回復するには、主に資金調達と現金創出力の2つで改善が必要です。
- 資金調達の正常化
社債価格と利回りが落ち着き、無理のない費用で借り換えと新規調達を続けられる。 - 現金創出力の改善
契約を売上に変え、設備の稼働率と営業キャッシュフローを高める。利息の増え方を売上高と営業キャッシュフローの伸びが上回るかが判断の目安となる。
この2点は関連しています。売上が伸びて営業キャッシュフローが改善すれば、借り換え先の金融機関や債券投資家も返済能力を評価しやすくなります。逆に借入条件が改善すれば、必要な設備投資を予定どおり進め、受注残高を売上と現金収入に転換しやすくなります。
ただし、受注残高の拡大だけで株価回復を説明するのは不十分です。現金回収に対して設備投資や利息の負担が大きすぎれば、成長が企業価値の向上に結び付くとは限りません。
今後の決算と社債市場で注目したいポイント
今後は、社債市場と決算資料を使い、資金調達の条件と事業の現金創出力を別々に確認する必要があります。
- 社債市場:2032年償還社債の価格・社債利回り、米国債との利回り差(信用スプレッド)、金融機関の融資条件。
- 決算:営業キャッシュフロー、GPUなどの設備購入、純支払利息、利用可能な流動性、元本返済予定。
- 事業:受注残高が売上と入金になる速さ、GPUの稼働率、顧客との契約履行。
売上高が増えても、利息や設備投資がそれ以上の速さで増えれば、外部から必要な資金は拡大します。設備投資が減った場合も、その意味は一つではありません。現金支出の抑制で資金繰りは改善し得ますが、設備導入の遅れで契約に応える能力まで落ちれば、将来の入金が鈍るおそれがあります。需要が減ったのか、設備完成までの一時的な調整なのかも合わせて判断します。
こうした指標を組み合わせれば、金融市場の不安が、実際の設備投資や契約履行、資金繰りに波及しているかを見極められます。この分析は、保有を続けるか、売却するか、新規に投資するかを考える際にも、株価の値動きだけでは得られない判断材料になります。
まとめ
コアウィーブ株の急落は、社債価格の大幅下落による信用不安と、米国のインフレ指標を受けた金利上昇懸念が重なって起きました。同社は売上と受注残高を伸ばす一方、多額の設備投資と利息負担を抱えています。
今後は、受注残高がどれだけ現金化されるか、資金調達の条件と支払いの時期がどう変化するかが重要です。日本の半導体関連株では、連れ安と実際の受注・利益への影響を分けて検証する必要があります。
出典
CoreWeave Reports Strong Second Quarter 2026 Results
CoreWeave’s Bonds Turn Distressed, Drawing ‘Yikes’ From Musk
AIクラウドのコアウィーブに信用不安、社債・株急落-成長神話に試練
Red hot CPI report fuels AI rout
US stocks drop to their worst day since July as inflation worsens
AI infrastructure firms slump as US rate hike bets rise
キオクシアやイビデンが大幅安、米コアウィーブ社債価格急落受けSOXは4%超す下落
CoreWeave targets unlimited insurance money to fund AI build-out





コメント