イビデンの株価は2026年10月15日、前日比12.22%安の9,213円で取引を終えました。米国のAI関連企業への信用不安や金利上昇への警戒から半導体関連株が売られ、保有している人は今後の一段安を、新規購入を考える人は買い場かどうかを気にしているでしょう。
業績が好調でも株価が下がったのは、株価が現在の利益だけでなく将来の成長期待でも動くためです。 直近の会社計画と株価評価を照らし合わせ、下落理由、反転・続落の条件、購入や保有継続を判断するための材料を解説します。
※本記事は2026年10月15日時点の開示資料をもとに作成しています。
イビデンの株価はなぜ急落した?
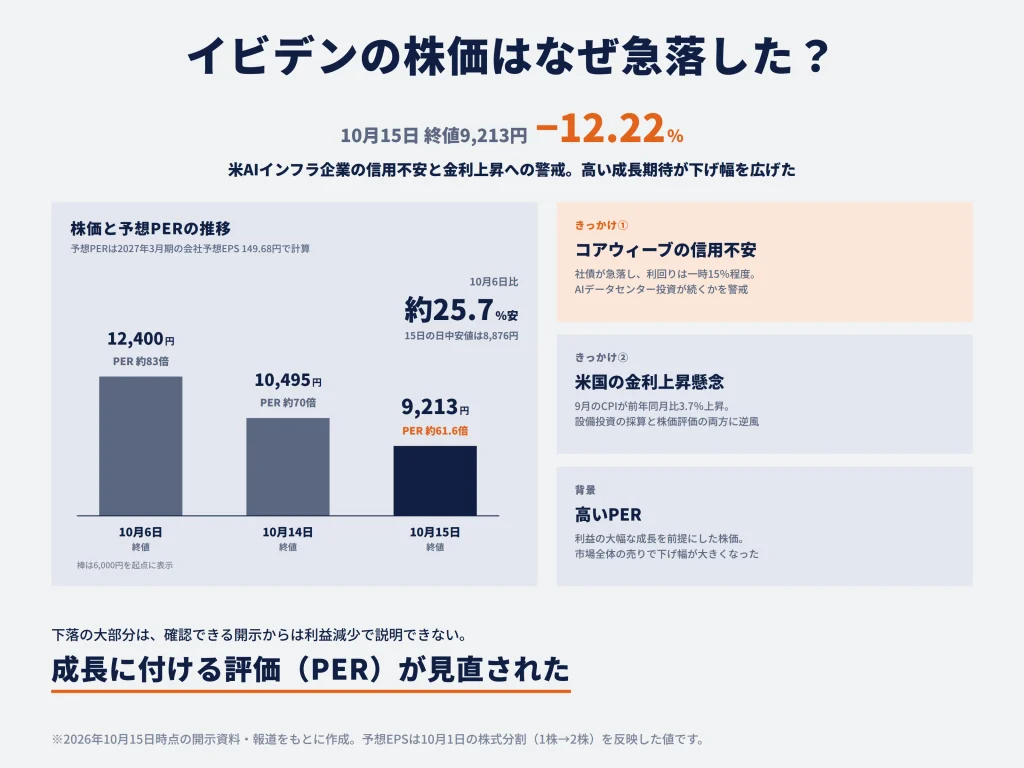
イビデンの株価が10月15日に急落した主なきっかけは、米国のAIインフラ企業の信用不安と、インフレを受けた金利上昇への警戒です。 日本の半導体関連株にも売りが広がり、高い成長期待で買われていたイビデンの値下がりが大きくなりました。
イビデンは15日に急落する前から値下がりしていました。株価の推移は次のとおりです。
| 日時 | 株価 | 比較対象と変化 |
|---|---|---|
| 10月6日終値 | 12,400円 | 直近の比較起点 |
| 10月14日終値 | 10,495円 | 10月6日比約15.4%安 |
| 10月15日日中安値 | 8,876円 | 前日終値比約15.4%安 |
| 10月15日終値 | 9,213円 | 前日比−1,282円(−12.22%)、10月6日比約25.7%安 |
10月15日の売りを引き起こしたニュースに加え、それ以前から高い成長期待が株価に反映されていたことが、下落幅を大きくしたと考えられます。
コアウィーブの信用不安がAI関連株全体の売りにつながった
10月14日の米国市場では、AI向けの計算処理能力をクラウドで提供するコアウィーブの社債価格が急落し、同社の株価も15%を超える大幅安となりました。報道によれば、同社が発行した一部の社債では、市場で取引される利回りが一時15%程度まで上昇しました。これは、投資家が返済リスクを強く意識し、保有する社債を安い価格でも売ろうとしたことを表します。
※社債とは、企業がお金を借りるために発行する債券です。
社債の価格が下がると、その社債を満期まで保有する場合の利回りは一般に上昇します。利回りが15%に達したからといって、直ちに返済不能になるわけではありません。しかし、同じような条件で新たに資金を調達しようとすると、高い金利負担を求められやすくなります。
コアウィーブのようなAIインフラ企業は、高価なGPUやサーバー、データセンターを先に整備し、その後に顧客からの利用料金で投資を回収します。設備取得時点で多額の資金が必要になるため、借入金や社債など外部資金への依存度が高くなりやすい事業です。金利上昇や資金調達環境の悪化が続くと、計画どおりに設備を増やせるのかが疑問視されます。
市場が警戒したのは、コアウィーブの業績だけでなく「AIデータセンターへの巨額投資が今後も同じ勢いで続くのか」という問題です。 実際、前日の米国市場ではSOX指数(米国の主要半導体関連株で構成する指数)が4%超下落し、15日の東京市場でもイビデンのほか、キオクシアホールディングスやフジクラなどAI・半導体関連銘柄が大幅安となりました。複数銘柄への同時売りは、少なくとも今回の下落に業界全体を対象としたリスク回避が含まれていたことを示します。
コアウィーブの信用不安がイビデンの株価にも波及した理由
イビデンの主力製品はAI半導体に使われる基板のため、AIへの投資が鈍るという見方が広がると、イビデン株も売られやすくなります。
イビデンはAI半導体そのものを設計・製造する企業ではなく、半導体を製品として使える形にするための高機能ICパッケージ基板(以下、高機能基板)を主力製品としています。これは半導体チップと外部の回路を電気的につなぐ部品です。AI向けGPUや高性能CPUは、大量のデータを高速にやり取りするため、基板にも微細な配線、高い接続信頼性、大型化・多層化への対応が求められます。
AIデータセンターへの投資が増えれば、GPUやCPUの発注が増え、その製造に使われる高機能基板への需要も拡大しやすくなります。逆に、AIインフラ企業の資金繰りが厳しくなると、影響は次の順に波及します。
- AIインフラ企業の資金調達費用が上がり、設備投資の採算が悪化する
- データセンターの建設やGPUなどの設備導入が延期・縮小される
- 高性能半導体の新規発注や納入計画が鈍化する
- 半導体に組み込む高機能基板の需要も弱まる
この経路には複数の企業が介在するため、実際の受注への影響には時間差があります。イビデンの特定の注文が取り消されたという開示はなく、コアウィーブとイビデンの直接の取引関係も公表資料からは確認できません。市場は、足元の受注減少より先に、将来の需要が想定より弱くなるリスクを株価に反映したと考えられます。
米国の金利上昇懸念が半導体関連株の逆風となった
コアウィーブの問題を増幅させたのが、米国のインフレです。10月14日に発表された米国の9月消費者物価指数(CPI)は前年同月比3.7%上昇し、市場予想を上回りました。物価の伸びが強いと、米連邦準備制度理事会(FRB)が金利を高く維持したり、追加の金融引き締めを検討したりするとの観測が強まります。市場ではこれを受け、借入金の多いAIインフラ企業や成長株への警戒感が高まりました。
金利上昇がイビデンに影響する経路は、事業面と株価評価面の2つです。
| 経路 | 金利上昇によって起きること | イビデンへの影響 |
|---|---|---|
| 事業面 | AIインフラ企業の借入金の負担が増え、設備投資の採算が悪化する | 将来の高機能基板の需要を弱めるおそれ |
| 株価評価面 | 将来の利益を現在の価値に直す際の評価額が低下する | 成長期待で買われた株が売られやすくなる |
事業面では、データセンターの利用料収入が同じでも、利息が増えるほど設備投資の回収に時間がかかります。採算性が悪くなれば、建設やGPUの調達計画を抑える企業が増える可能性があります。
株価は現在の利益だけでなく、将来に期待される利益も先回りして反映して決まります。これを、「織り込む」といいます。金利が上がると、遠い将来の利益を現在の価値に直した金額が小さくなるため、成長期待で高く買われていた株ほど売られやすくなります。
イビデンは2030年度(2031年3月期)に向けた大きな成長計画を掲げ、将来の業績拡大を期待されている企業です。したがって、今回の金利上昇懸念は、AI需要への警戒を強めるだけでなく、イビデンに許容される株価評価そのものを押し下げる要因にもなります。米国の金利は、AI需要の資金面と株価の評価面の両方に作用する点が重要です。
高いPERを背景に成長期待が見直された
イビデンの株価が大きく下がった背景として、急落前の評価水準の高さも無視できません。10月6日の終値12,400円に対して、2027年3月期の会社予想1株当たり利益(EPS)149.68円を基準に計算した予想PERは約83倍でした。10月14日の終値10,495円まで下がった段階でも約70倍であり、相応に高い利益成長が続くことを前提とした株価でした。
PER(株価収益率)は、株価が1株当たり利益の何倍まで買われているかを示す指標です。例えばPER60倍は、株価が今期の予想EPSの60倍の値段まで買われている状態です。利益が急成長する企業には高いPERが付くこともありますが、その期待が揺らげば評価が大きく変化します。
10月6日から15日の終値までに株価は約25.7%下落しましたが、その期間にイビデンが同じ比率で利益予想を引き下げたわけではありません。つまり、この値下がりの大部分は、少なくとも確認できる企業開示からは現在の利益減少では説明できず、今後の成長に付ける評価の修正として理解するのが自然です。高PERは15日に突然発生した悪材料ではなく、市場全体に売りが出た際の下落幅を大きくしやすい背景条件です。
業績が好調でもPERが低下すると株価は下がる
株価は、おおまかに「1株当たり利益(EPS)×PER」で説明できます。次の試算では、利益が同じでも市場の評価が変わると株価が大きく動くことが分かります。
| ケース | EPS | PER | 理論上の株価 |
|---|---|---|---|
| 利益は同じ・高評価 | 150円 | 80倍 | 12,000円 |
| 利益は同じ・評価低下 | 150円 | 60倍 | 9,000円 |
| 利益は同じ・一段の評価低下 | 150円 | 40倍 | 6,000円 |
| 利益が20%増加・評価は低下 | 180円 | 45倍 | 8,100円 |
最後の行では、EPSが20%増えても、PERが60倍から45倍へ下がれば、株価は9,000円から8,100円へ10%下落します。反対に、利益が伸び、PERも高水準を維持できれば株価は大きく上がります。
イビデンの株価を見る際は、業績が伸びるかだけでなく、市場がその成長を何倍の利益で評価するかを同時に考える必要があります。
イビデンの業績やAI半導体需要は悪化している?
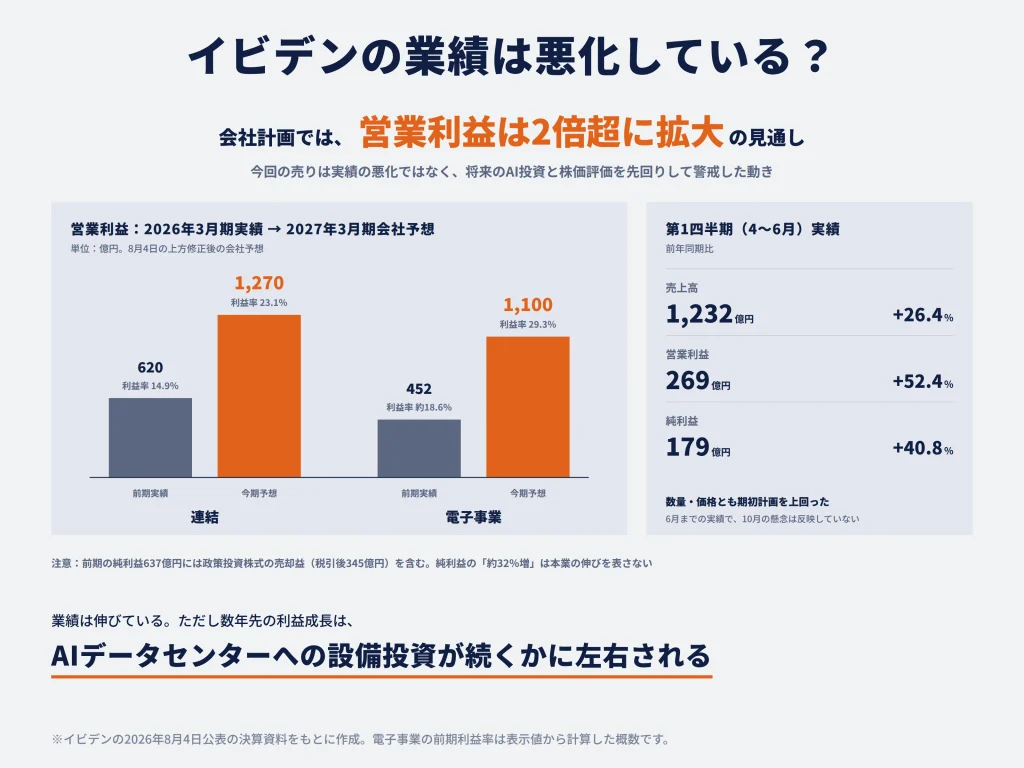
10月15日時点で確認できる直近のイビデンの決算と会社計画は、むしろ需要・利益の拡大を示しています。 今回の売りは実績が崩れたことを受けたものではなく、将来のAI投資の持続性や株価評価を先回りして警戒する動きという性格が強いと考えられます。ただし、現在の好業績が将来も続くと無条件に考えることはできません。
現時点でイビデン自身の業績が急激に悪化したわけではない
イビデンが8月4日に公表した2027年3月期第1四半期(2026年4〜6月)の連結売上高は1,232億円、営業利益は269億円でした。前年同期比では売上高が26.4%増、営業利益が52.4%増です。親会社株主に帰属する四半期純利益も179億円と、前年同期から40.8%増加しました。
| 指標 | 2027年3月期1Q実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1,232億円 | +26.4% |
| 営業利益 | 269億円 | +52.4% |
| 純利益 | 179億円 | +40.8% |
売上高の増加率より営業利益の増加率が高い点に注目できます。これは、単に製品が多く売れただけでなく、製品構成や価格、工場の稼働率などが収益性の改善に寄与したことを示唆します。会社が8月の決算説明会で示した収益改善の背景には、次の3点があります。
- GPU・高性能CPU向けの需要が堅調だった
- 工場の安定稼働と既存設備の活用によって、販売数量が期初計画を上回った
- 高付加価値製品を中心に、販売価格も期初の想定を上回った
ただし、第1四半期は2026年6月までの実績であり、10月15日に市場が懸念した資金調達環境の変化を反映した実績ではありません。過去の好業績は現時点の強さを示す根拠ですが、将来の受注動向を直接証明するものではないという時間軸の違いも押さえておく必要があります。
AI半導体向けの高機能ICパッケージ基板は需要拡大が続いている
イビデンの業績成長をけん引しているのは、電子事業の高機能基板です。会社は8月の説明会で、AIサーバー向けと汎用サーバー向けに加えて、ネットワーク機器などで使われるスイッチIC向けの需要拡大も見込むと説明しました。また、高付加価値品を中心に需要が業界の供給能力を上回る状況が続き、販売価格も堅調に推移するとの見方を示しています。
これが利益につながる仕組みは、製品の難易度と供給制約にあります。AI向けGPUの処理能力が高まるほど、半導体と外部の回路の間で大量の信号をやり取りする必要があります。基板には、微細配線や高多層化、複雑な接続を安定して実現する技術が求められます。高度な製品を量産できる企業が限られる場合、需要が供給を上回りやすく、数量だけでなく販売価格にも追い風が生まれます。
実際、会社の2027年3月期通期計画では、電子事業の売上高は前期の2,433億円から3,750億円へ、営業利益は452億円から1,100億円へ拡大する見通しです。営業利益率は約18.6%から29.3%へ上昇する計算になります。高機能基板の売上拡大が利益の伸びにつながりやすい状態にあることが、会社計画から読み取れます。
「AI市場が成長する」という一般論だけで、イビデンの利益が同じ勢いで伸びるとは限りません。利益成長の持続性を左右するのは次の4点です。
- 高機能基板の受注数量が今後も増えるか
- 高付加価値品の販売単価が維持されるか
- 生産を増やしても歩留まり(良品の割合)が低下しないか
- 競合の増産で高機能基板の供給不足が解消し、価格競争が強まらないか
2027年3月期は大幅な増収増益が見込まれている
8月の業績上方修正後、イビデンが想定する2027年3月期の売上高は5,500億円、営業利益は1,270億円、純利益は840億円です。前期実績に比べ、売上高は約32%増、営業利益は約105%増と、売上の伸びを上回る利益成長を見込みます。
| 指標 | 2026年3月期実績 | 2027年3月期会社予想 | 増減率の目安 |
|---|---|---|---|
| 売上高 | 4,162億円 | 5,500億円 | +32% |
| 営業利益 | 620億円 | 1,270億円 | +105% |
| 営業利益率 | 14.9% | 23.1% | +8.2ポイント |
| 純利益 | 637億円 | 840億円 | +32% |
ここで気を付けたいのが、純利益の前年比です。2026年3月期の純利益637億円には、政策投資株式(取引先との関係維持などを目的に持つ他社株式)の売却に伴う利益が、税引後換算で345億円含まれています。この売却益は営業利益とは異なり、製品を製造・販売して稼いだ本業の利益ではありません。したがって、前期の純利益637億円と今期予想840億円を単純に比較した「約32%増」という数字は、本業の成長の強さをそのまま表していません。
一方、営業利益は本業の収益力を示すうえで比較しやすく、620億円から1,270億円への増加が計画されています。また、電子事業の営業利益は1,100億円で、連結営業利益の約87%に相当します。今後のイビデンの株価は、電子事業が会社計画どおり高い利益を生み続けるかに大きく左右されるといえます。
業績予想の達成難易度も確認しておきたい点です。会社が示す上期(4〜9月)予想は売上高2,535億円、営業利益545億円。通期計画との差額を計算すると、下期(10〜3月)は売上高2,965億円、営業利益725億円が必要です。つまり、計画達成には下期の売上・利益が上期をさらに上回ることが前提になっています。8月時点の説明を前提にすれば、会社は後半の成長を見込んでおり、下期の増産・高稼働が期待どおり進むかが重要な検証ポイントです。
AI設備投資が減速すればイビデンの業績にも悪影響が及ぶ可能性がある
イビデンの受注環境は現在堅調ですが、数年先の利益成長は、AIインフラ企業がデータセンターへの設備投資を続けるかどうかに左右されます。AIサービスの利用が増えても、設備の稼働率や利用料金、電力・資金調達コストなどが想定と異なれば、AIインフラ企業が投資計画を見直す可能性があります。
イビデンへの影響も段階的です。顧客が高性能半導体の調達計画を見直すと、関連部品の注文量や納期が変わります。供給能力が需要に追いつけば、現在のような強い販売価格も維持しにくくなります。さらに生産ラインの稼働率が低下すると、設備投資によって増えた固定費を少ない製品で負担することになり、利益率が悪化します。
ここで区別すべきなのは、需要が「増加ペースを落とす」場合と、「実際に減少する」場合です。仮にAI向け需要が前年比20%増から10%増へ鈍化しても、受注の絶対量は増加しているかもしれません。しかし、株価が20%以上の成長継続を前提にしていれば、成長率の鈍化だけでも評価が下がる可能性があります。業績が減益になる前の段階から、株価が反応することは十分に起こり得ます。
巨額の設備投資は需要が減速した場合に利益を圧迫するリスクがある
イビデンは2027年3月期から2029年3月期までの3年間で、電子事業に総額約5,000億円を投資する計画です。このうち、河間事業場(岐阜県内の生産拠点)などを中心とした約2,200億円の投資分は、2028年3月期から順次稼働・量産を開始する予定です。顧客と方向性を合意したうえで増強を進めると説明しており、需要に対応するための戦略的な投資と位置付けられます。
ただし、設備投資は売上の増加と同時に費用負担も生みます。工場や製造設備を取得すると、会計上はその費用を長期間に分けて計上する「減価償却費」が増えます。また、人員、保守、電力などの費用も発生します。需要が旺盛な間は設備の稼働率向上によって利益を大きく伸ばせますが、想定した数量が売れなければ同じ仕組みが逆向きに働き、営業利益を圧迫します。
さらに、投資資金を営業活動で生み出す現金だけでは賄えない場合は、借入や社債、転換社債(株式に転換できる社債)などの調達手段が重要になります。金融市場の不安定化は、顧客側だけでなく、イビデン自身の投資採算や資金調達の評価にも関わります。もっとも、コアウィーブの社債価格急落と、イビデンの財務状態を同一視すべきではありません。今回の論点は、強い需要を前提に積み上げる大型投資が、需要鈍化時には利益変動を拡大させるという事業構造にあります。
イビデンの株価は今後も下がる?反転する?
イビデンの株価は短期的に下落が続くおそれがありますが、中長期的な利益成長には反転を支える材料があります。 今後の株価は、AI需要と実際の利益成長に加え、市場がその成長をどのPERで評価するかによって変わります。
短期的にはAI関連株への警戒感から追加下落の可能性がある
10月15日の大幅安は、投資家が値下がりリスクの大きいAI関連株を保有することに慎重になったことを示しています。前日の米国市場では半導体株の指数が大きく下落し、日本でも関連銘柄に売りが波及しました。こうした局面では、個別企業が新たな悪材料を発表しなくても、同じテーマの銘柄がまとめて売られることがあります。
短期的に重要なのは、コアウィーブなどの資金調達環境の変化が一過性で終わるか、それとも他のAIインフラ企業にも広がるかです。社債利回りの上昇や信用リスクへの警戒が続けば、AI設備投資の資金繰りを懸念する売りが収まりにくくなります。米国の長期金利や半導体株指数が落ち着くかどうかは、その影響を確認するうえで参考になります。
もう一つは、株価下落自体が追加の売りを呼ぶことです。短期間に大きく値を下げると、許容損失に達した投資家の損切りや、保有銘柄のリスクを抑えるための売却が発生する場合があります。これは、企業の利益見通しとは別に、売り注文が増えることで株価が下がる需給面の要因です。ただし、実際に誰がどの程度売却したかを特定できる情報はないため、需給の説明は値動きから考えられる仕組みにとどめて評価すべきです。
短期の反発があっても、それだけで下落トレンドの終了を証明するわけではありません。 急落後は買い戻しによる上昇も起こりやすくなりますが、業績や資金調達に対する懸念が解消しなければ再び売られる可能性があります。
中長期的にはAI半導体需要の拡大が株価の反転材料になる
イビデンの中長期的な強みは、AI半導体の性能向上とともに高機能基板の製造が難しくなり、安定して量産できる企業が限られることです。こうした供給制約が続けば、販売数量だけでなく販売価格と利益率にも成長余地が生まれます。
イビデンは、2028年3月期を最終年度とする中期経営計画と、2030年度(2031年3月期)の業績ビジョンを公表しています。
| 指標 | 2027年3月期会社予想 | 2028年3月期・中期経営計画目標 | 2031年3月期・2030年度ビジョン |
|---|---|---|---|
| 売上高 | 5,500億円 | 6,500億円 | 1兆円以上 |
| 営業利益率 | 23.1% | 23.1% | 30% |
| 営業利益 | 1,270億円 | 約1,502億円(目標から計算) | 約3,000億円(目標から計算) |
中期経営計画は、2027年3月期に見込む23.1%の営業利益率を2028年3月期にも維持し、売上高を6,500億円まで拡大する内容です。2031年3月期のビジョンに向けては、売上高と利益率の両方を引き上げる必要があります。
この高い売上目標を実現するには、計画どおりの工場立ち上げ、顧客からの需要、販売価格の維持が必要です。設備稼働後の採算が想定を下回れば、売上が増えても営業利益率30%には届かない可能性があります。
したがって、反転の根拠として重視したいのは「AIは成長産業だから」という一般論ではなく、イビデンの電子事業が数量・価格・利益率をどこまで伸ばせるかです。これらが継続して確認できれば、株価急落で弱まった成長期待を取り戻す材料になります。
今後の利益成長が市場の期待を上回れば株価は再評価される可能性がある
イビデンは2027年3月期に大幅な増益を見込んでいます。ただし、この増益がすでに株価に織り込まれていれば、会社予想どおりの利益を出すだけでは大きな上昇材料にならないこともあります。反転の勢いを強めるのは、会社や市場がこれまで想定していた利益水準を上回る成長です。
今後の評価を押し上げる材料には、高機能基板の販売数量が会社の想定を超えること、販売価格が維持されること、生産効率の改善が進むことがあります。これらが決算を通じて確認されれば、2027年3月期だけでなく2028年3月期以降の利益見通しも引き上げられます。市場が予想する将来利益が上方修正されることが、株価反転の重要な経路です。
反対に、会社の営業利益1,270億円という計画を達成しても、2028年3月期の利益が横ばいになると予想されれば、高いPERを維持しにくくなる可能性があります。大型投資の回収局面に入る企業では、単年の増益率だけでなく、2028年3月期以降も利益を成長させられるかが評価されます。
イビデンの株式を長期で評価するなら、今期の決算数字に加え、新工場の稼働後にどの程度の売上高と利益を積み増せるのかを継続して確認することが重要です。
株価が反転するにはAI設備投資への不安が後退することも重要
イビデンの業績が好調でも、AI関連株全体が売られている間は、イビデンの株価だけが上がり続けるのは難しいと考えられます。市場が気にしているのは、AIインフラ企業が需要を利益と現金に変え、資金を集めて投資を続けられるかどうかです。
大規模なクラウド事業者は財務基盤や事業構造が一様ではありません。資金力のある企業の投資が続いても、借入金への依存度が高い企業は設備投資計画を見直すかもしれません。だからこそ、コアウィーブの信用不安をもってAI投資全体の終了と判断するのは適切ではなく、逆にAI需要が強いという理由だけで資金調達の問題を軽視することもできません。
市場が安心感を取り戻す材料として、次の変化が挙げられます。
- AIインフラ企業の社債利回りが低下し、信用不安が落ち着く
- データセンターの建設・設備投資計画が維持される
- 半導体メーカーの受注と利益見通しが強い状態を保つ
10月15日に発表された台湾積体電路製造(TSMC)の2026年7〜9月期決算では、AI関連需要を背景に純利益が前年同期比約69%増えたと報じられています。これはAI半導体の実需を示す重要な材料ですが、個々の顧客や部材メーカーの業績を直接保証するものではありません。
市場全体のリスク評価が落ち着き、同時にイビデンの利益成長が維持されること。 この2つが重なると、業績と株価評価の両面から反転しやすい環境になります。
10月29日の決算が今後の株価を左右する重要な材料になる
イビデンは2026年10月29日15時20分に、2027年3月期の7〜9月(第2四半期)決算を発表する予定です。今回の急落後、投資家が確かめたいのは、8月時点の旺盛な基板需要と通期上方修正の前提が、9月末時点でも維持されていたかどうかです。
8月に会社が示した上期の予想から、4〜6月の実績を差し引くと、7〜9月に必要な売上高と利益の目安が分かります。連結業績だけでなく、成長をけん引する電子事業についても確認できます。
| 指標 | 4〜6月実績 | 7〜9月の計画上の必要額 | 上期会社予想 |
|---|---|---|---|
| 売上高 | 1,232億円 | 約1,303億円 | 2,535億円 |
| 営業利益 | 269億円 | 約276億円 | 545億円 |
| 純利益 | 179億円 | 約161億円 | 340億円 |
| 電子事業の売上高 | 775億円 | 約905億円 | 1,680億円 |
| 電子事業の営業利益 | 214億円 | 約261億円 | 475億円 |
決算では、この目安を上回ったかどうかに加え、経営陣が下期見通しをどう説明するかを確認します。会社計画を達成しても、市場予想を下回れば株価が下がる場合があります。
高機能ICパッケージ基板の需要が引き続き拡大しているか
まず確認したいのは、電子事業の売上高と販売数量です。7〜9月は売上高約905億円、営業利益約261億円(直前の表)が、上期会社予想を達成するための単純計算上の目安になります。
特に、売上高の伸びがどの製品群から生じたのかが重要です。AIサーバー向けGPU、高性能CPU、スイッチICなどで需要が広がれば、一部用途に偏らない成長が期待できます。一方、発注時期の前倒しによる一時的な増加なのか、持続的な需要拡大なのかによって評価は変わります。決算説明で今後の受注見通しや設備稼働計画にも言及があれば、併せて確認したいところです。
利益率の改善が続いているか
電子事業の会社計画は通期営業利益率29.3%です。高い営業利益率は、販売数量の増加だけでなく、高付加価値製品の比率や販売価格が有利に推移することを前提にしています。7〜9月に電子事業の利益率が改善していれば、需要の強さが利益につながっているという見方を補強できます。
反対に、売上高が増えても営業利益率が下がる場合、設備立ち上げ費用、原材料価格、歩留まり、製品構成などを確認します。利益率の低下が新設備立ち上げの一時費用なのか、販売価格や需給の変化によるものなのかでは、今後の影響が大きく異なるためです。
通期業績予想の上方修正はあるか
通期営業利益の会社予想1,270億円は、8月に上方修正された数字です。10月29日の決算で重要なのは、上期の実績が好調だった場合、その好調さが下期にも続くと会社が見ているかという点です。上期実績が計画を上回っても、下期に投資費用の増加や需要の鈍化を見込むなら、通期予想は据え置かれる可能性があります。
反対に、販売数量・価格・生産性に改善があり、会社が通期予想をさらに引き上げる場合は、現在の株価評価を支える材料になります。ただし、上方修正の有無だけで決算の良し悪しは決まりません。 修正幅が市場の期待に届いたか、2028年3月期以降の成長見通しが強まったかまで確認することが、急落後の投資判断では重要です。
急落したイビデン株は買い場?
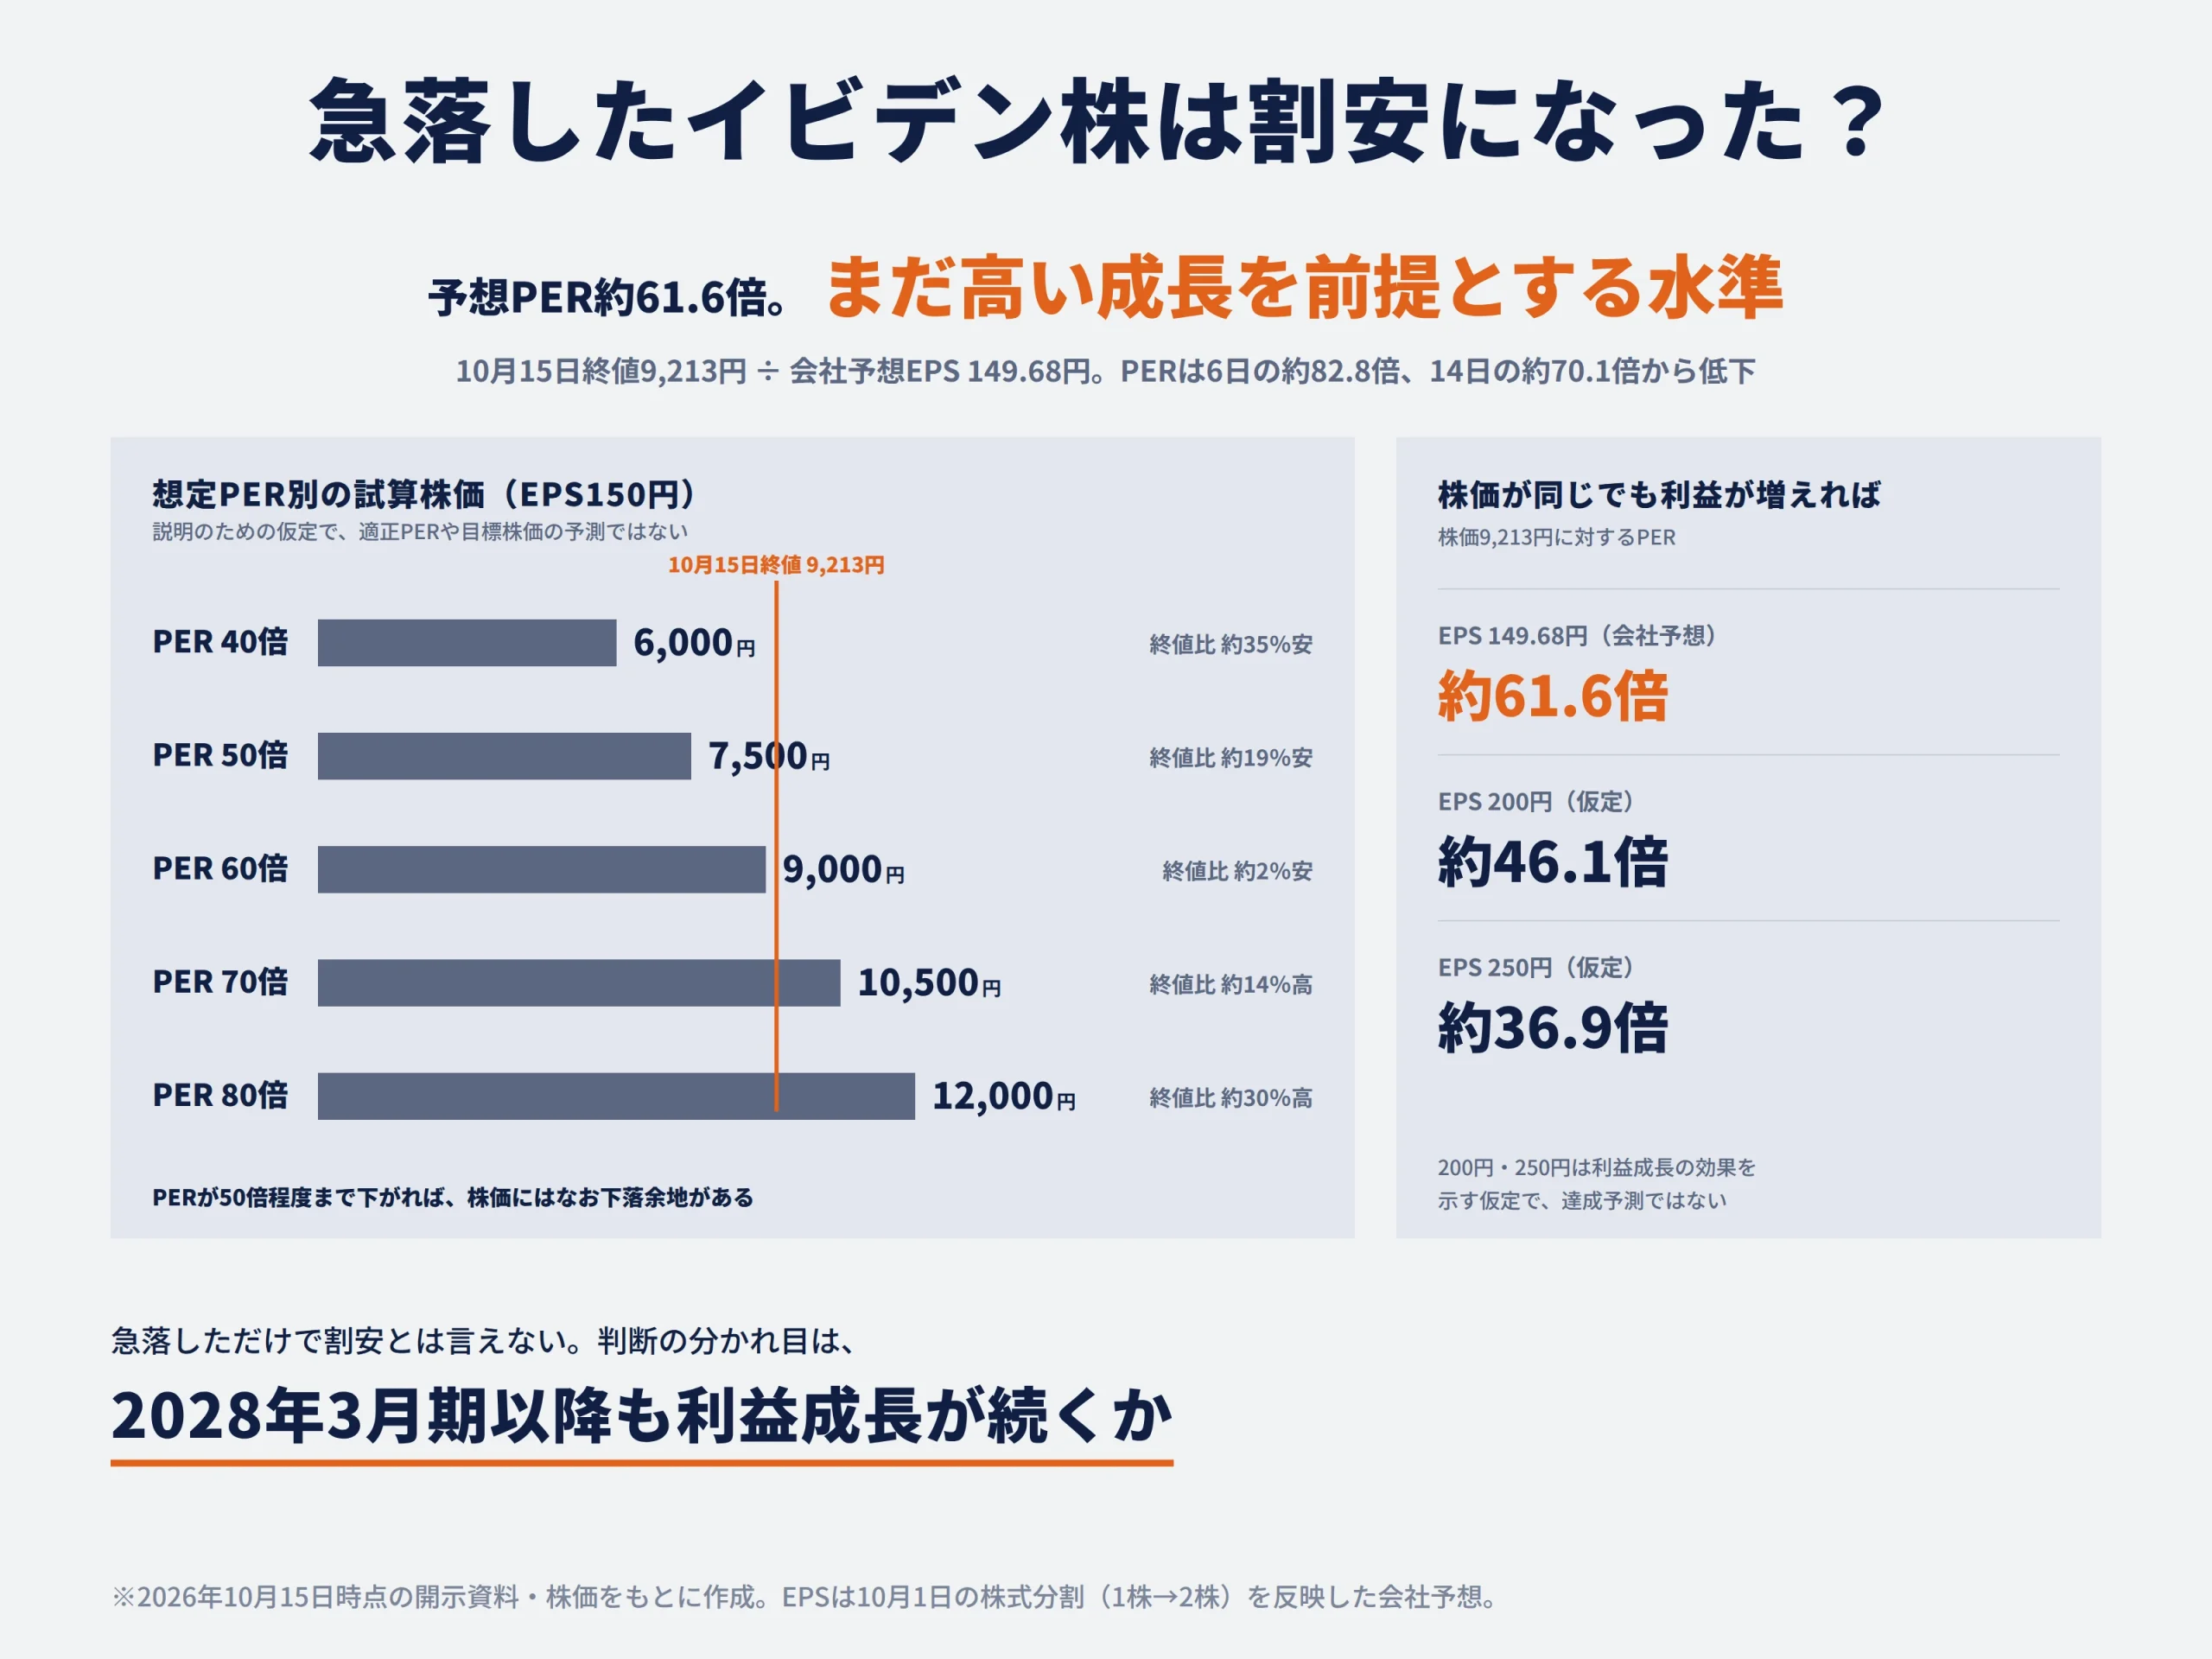
イビデン株は、中長期の成長を期待するなら購入を検討する余地がありますが、急落しただけで割安になったとは言えません。 現在の株価が前提とする利益成長とPERを把握したうえで、追加下落に耐えられるかを考える必要があります。
株価が大幅に下がっても割安になったとは限らない
10月15日の終値9,213円を会社予想EPS149.68円で割ると、予想PERは約61.6倍です。同じEPSを使った10月6日の約82.8倍、10月14日の約70.1倍から低下しており、株価に付けられる評価が短期間で縮小したことが分かります。ただし、依然として先々の高い利益成長を前提とする水準です。
10月15日時点の予想PER約62倍という水準を評価するうえでは、2027年3月期の大幅増益をすでに織り込んでいる点が重要です。利益が前年より倍増するとしても、その後の成長が鈍化すればPERは低下し得ます。逆に2028年3月期以降も高い利益成長が続き、数年先のEPSが今より大幅に高くなるなら、現在の株価が将来利益に対して割安になる可能性もあります。
予想PERから現在の株価水準を評価する
会社が8月4日に公表した2027年3月期の予想EPSは、2026年10月1日の1株を2株とする株式分割を反映して149.68円です。以下では計算を見やすくするため、EPSを150円に丸めてPER別の株価を試算します。
| 想定PER | EPS150円の場合の株価 | 10月15日終値9,213円との差 |
|---|---|---|
| 40倍 | 6,000円 | 約35%安 |
| 50倍 | 7,500円 | 約19%安 |
| 60倍 | 9,000円 | 約2%安 |
| 70倍 | 10,500円 | 約14%高 |
| 80倍 | 12,000円 | 約30%高 |
この試算が示すのは、予想EPSに対して約62倍の評価が続けば現在の株価と整合する一方、PERが50倍程度まで下がれば株価にはなお下落余地があるということです。適正と考えるPERは、今後の成長率とその確実性、金利や投資リスクによって変わります。急落前後のPERの低下が行き過ぎなのかは、将来の利益成長が当初の期待どおり続くかと合わせて判断します。
10月1日の株式分割前後では、株価とEPSの基準をそろえる必要があります。 分割前の数値をそのまま分割後と比較すると、株価水準の評価を誤ります。直前のPER別試算表は分割後のEPSを基準にしています。
今後の利益成長によって株価の割高感が解消される可能性もある
成長株は株価が横ばいでも、EPSの増加によってPERが低下し、利益に対する割高感が薄れることがあります。10月15日の終値9,213円が変わらないと仮定して比べると、次のとおりです。
| 1株当たり利益(EPS) | 株価9,213円に対するPER |
|---|---|
| 会社予想149.68円 | 約61.6倍 |
| 200円に成長 | 約46.1倍 |
| 250円に成長 | 約36.9倍 |
株価が動かなくても利益が増えれば、同じ株価をより低いPERで評価できることになります。
200円・250円は利益成長の効果を示すための仮定であり、達成予測ではありません。実際の評価には、2028年3月期以降に稼働する新設備が売上と利益をどれだけ生み、増えた利益が1株当たりにどう反映されるかを確認する必要があります。増資や転換社債の転換などによって株式数が増える場合、企業全体の利益が伸びてもEPSの伸びは抑えられます。
逆に、EPSが会社予想の約150円のままで、PERが40倍まで下がれば理論株価は約6,000円です。買い場の判断では、EPSがどれだけ成長するかと、将来のPERがどう変化するかの両方を試算する必要があります。
中長期的な成長を期待するなら購入を検討する余地はある
イビデン株の急落を中長期の投資機会と考える根拠は、電子事業の需要と利益率が改善していること、そして会社が今期の大幅増益と2028年3月期以降の生産能力増強を計画していることです。高機能基板の受注が会社計画を上回って拡大すれば、将来の利益予想が上方修正される余地があります。
一方で、投資判断には価格の条件が必要です。現在のPER約62倍が許容できるのは、数年先の利益が高い水準まで成長し、その実現可能性が十分に高いと考える場合です。逆にAI設備投資の減速によって成長率が低下すると考えるなら、急落後でも投資妙味は限定される可能性があります。同じ株価でも、どの利益シナリオを想定するかで投資判断は変わります。
購入を検討する際には、「AI需要が強い」という抽象的な理由だけではなく、電子事業の売上・利益率の予想、新工場の稼働時期、妥当と考えるPER、何年保有する予定かを結び付ける必要があります。たとえば数年先のEPSに対する自分の見通しを置き、そこに保守的なPERを当てはめても現在の株価を上回るかを試算すると、期待だけで買うことを避けやすくなります。
中長期の購入を検討する余地はありますが、今回の下落だけで「明確な割安株になった」とは評価しにくいというのが現時点の結論です。
短期的な追加下落を避けたいなら決算を待つ選択肢もある
10月29日の決算前に買うか、結果を確認してから買うかでは、期待できる利益と引き受けるリスクが異なります。
| 比較 | 決算発表前に購入 | 決算発表後に購入 |
|---|---|---|
| 利点 | 好決算後に株価が上昇すれば、その上昇を取り込める | 最新の需要・利益率・会社予想を確認できる |
| 主なリスク | 失望決算なら追加下落を受けやすい | 好材料が先に株価へ反映され、購入価格が上がる場合がある |
| 判断が合う人 | 数年先の利益を調査し、短期変動に耐えられる人 | まず業績の確度を高めたい人、急落を見て初めて関心を持った人 |
決算前の購入は価格面の機会を取りにいく判断であり、決算後の購入は情報不足を減らして判断する選択です。 株価変動が大きい局面ほど、その違いを理解しておく意味があります。
数年間の利益成長を重視する投資家なら、決算前の短期的な値動きより、自分が想定する事業価値と購入価格の差を重視する考え方もあります。
購入する場合は一度に大きな資金を投入しない方法も考えられる
急落直後は値幅が大きく、短期間で価格が何度も変動する可能性があります。このような場面で一度に購入すると、購入直後の追加下落が心理的にも資金的にも大きな負担になることがあります。投資資金を数回に分けて購入する方法は、買い時を一点に決める難しさを緩和するための一案です。
ただし、分割購入は損失そのものを防ぐ方法ではありません。業績シナリオが悪化したにもかかわらず、株価が下がるたびに機械的に買い増せば、損失が膨らみます。買い増しの前提は、初回購入時に想定した利益成長が維持され、保有総額が自分のリスク許容度を超えないことです。
購入前に、たとえば「10月29日の決算で会社計画の達成可能性を確認する」「電子事業の利益率が想定を下回った場合は投資判断を見直す」「株価が一定割合下落しても生活資金に影響しない範囲に抑える」といった条件を設定しておくと、値動きだけに左右されにくくなります。買い増しは株価の下落率で自動判断するのではなく、株価に対する企業価値の評価がどう変わったかで決めることが重要です。
イビデン株を保有している人は売るべき?
保有者は、株価が急落したという事実だけではなく、当初の投資目的と事業の成長シナリオが変わったかで売却・継続を判断するのが合理的です。 保有期間、許容できる損失、資産に占める比率によって選択は異なります。
中長期保有なら急落だけを理由に売却する必要はない
AI半導体市場の長期成長と、イビデンの高機能基板の競争力を期待して購入した人にとって、今回の下落は投資前提を再点検する機会です。8月の会社開示では販売数量、価格、稼働率が堅調で、通期営業利益は大幅な増益を見込んでいました。現時点で分かっている株価下落の主因は、これらの開示数字の悪化というより、AIインフラ投資の持続性への警戒です。
そのため、中長期の投資家は、急落したという事実と、当初の成長シナリオが崩れたかどうかを切り分けて評価する必要があります。高機能基板の受注が続き、会社計画に沿って利益が成長するなら、保有を続ける合理性は残ります。短期的な相場の不安で長期投資の判断を毎日変えると、当初狙っていた成長の成果を得られなくなる可能性もあります。
ただし、「業績が良いから何があっても保有」という判断も不十分です。高いPERを支えていた利益成長がどこまで実現するかに加え、株価がその利益に対して適正かを定期的に見直す必要があります。保有を続ける理由は取得価格ではなく、今の株価で保有し続ける価値があるかという現在の評価に置くべきです。
AI半導体需要や業績の成長シナリオが崩れた場合は売却を検討する
売却を考える根拠として重要なのは、株価がさらに下がったこと自体よりも、将来利益に対する前提が変わることです。たとえば高機能基板の受注が鈍化し、工場稼働率が低下して販売価格も弱くなる場合、売上と利益率の両方が下がる可能性があります。営業利益1,270億円という今期計画の達成が難しくなり、2028年3月期以降の成長も見直されるなら、以前の株価評価を維持する理由は弱くなります。
次のような変化が出た場合は、成長シナリオを再点検し、保有継続か売却かを見直す材料になります。
- 電子事業の売上成長が止まり、基板の受注数量が減少する
- 営業利益率が会社計画を下回る状況が続く
- 新設備の量産開始が遅れ、計画した能力増強が実現しない
- 主要顧客の投資計画が継続的に縮小する
単発の弱い決算でも、それが一時的な費用や出荷時期のずれなのか、需要・競争力の低下なのかで評価は変わります。
また、企業の成長が続いても、市場が許容するPERが大幅に下がれば株価は下落するため、成長シナリオと株価水準の両方が保有判断の条件になります。長期投資だから売らないのではなく、投資前提が維持されている限り保有する、という判断の方が一貫性があります。
短期投資なら損失許容額や当初の売買方針を重視する
短期的な株価上昇を狙って保有していた人にとっては、長期的なAI市場の成長性だけでは保有継続の理由として十分ではありません。短期売買は、想定した値動きが実現するか、何日・何週間保有するか、どこまでの損失を許容するかなど、事前の取引条件が重要になります。
急落によって当初の売買シナリオが崩れているなら、損失許容額を超えてまで持ち続けるのかを冷静に判断する必要があります。一方、急落直後に焦って売却した後、短期的な買い戻しで急反発する可能性もあるため、値動きへの恐怖だけで判断することも避けたいところです。
損切りの設定は、保有銘柄や投資家の資金状況によって変わり、一律に「何%下がったら売る」と定められるものではありません。購入前に決めていたリスク上限があるなら、そのルールを優先し、なかった場合は今から許容できる損失と保有期間を具体的に考えることが重要です。
保有比率が高い場合は一部売却によるリスクの軽減も選択肢になる
イビデンの将来性に強気であっても、資産の大部分を一銘柄に集中させる場合は、株価変動が家計や投資計画に与える影響が大きくなります。今回のように一日で10%以上値を下げる局面では、企業分析とは別に、資産全体のリスク管理が重要になります。
売るか持つかの二者択一ではなく、保有株数の一部を減らして価格変動の影響を抑える方法もあります。これはイビデンの将来性を否定する行動ではなく、特定企業の株価に過度に依存しないための資産配分の調整です。逆に保有比率が小さく、数年間の追加下落を許容できる場合は、急落時に無理に売買を繰り返す必要性は低くなります。
保有者にとって最も重要なのは、企業価値への見方、現在の株価評価、保有比率、必要な資金の時期をまとめて考えることです。損失を取り戻したいという気持ちや購入価格へのこだわりではなく、今から同額を投資するとしたら同じ株数を保有するか、という視点が判断に役立ちます。
まとめ|イビデンの株価は業績成長が反転材料になるものの、追加下落リスクも残る
イビデンの2026年10月15日の急落は、コアウィーブの信用不安と米国の金利上昇懸念を受け、AI・半導体関連株全体に売りが広がったことが主な背景です。イビデン自身は直近で通期営業利益1,270億円への上方修正を発表しており、現時点の好業績と株価急落は矛盾しません。将来の成長に付ける評価が下がれば、利益が増えていても株価は下落するためです。
今後の反転を判断するうえでは、AI関連の信用不安が落ち着くか、電子事業の数量・価格・利益率が維持されるか、そして10月29日の決算で成長見通しがどう説明されるかが重要です。急落しただけで割安と決めず、将来利益とPERを検証して購入・保有を判断したいところです。





コメント