オランダの半導体製造装置大手ASMLは2026年10月14日、2026年7〜9月期決算を発表しました。売上高と利益が大きく伸び、通期予想を引き上げたほか、2027〜2028年は現在の装置供給計画では顧客の需要に十分対応できないとの見通しを示しています。
この記事では、今回の決算結果と成長要因、EUV・DUV露光装置の増産計画を確認し、日本の半導体関連企業の業績にどのような影響が考えられるのかを解説します。
※本記事は2026年10月14日時点の開示資料をもとに作成しています。
ASMLの2026年7〜9月期決算結果は?
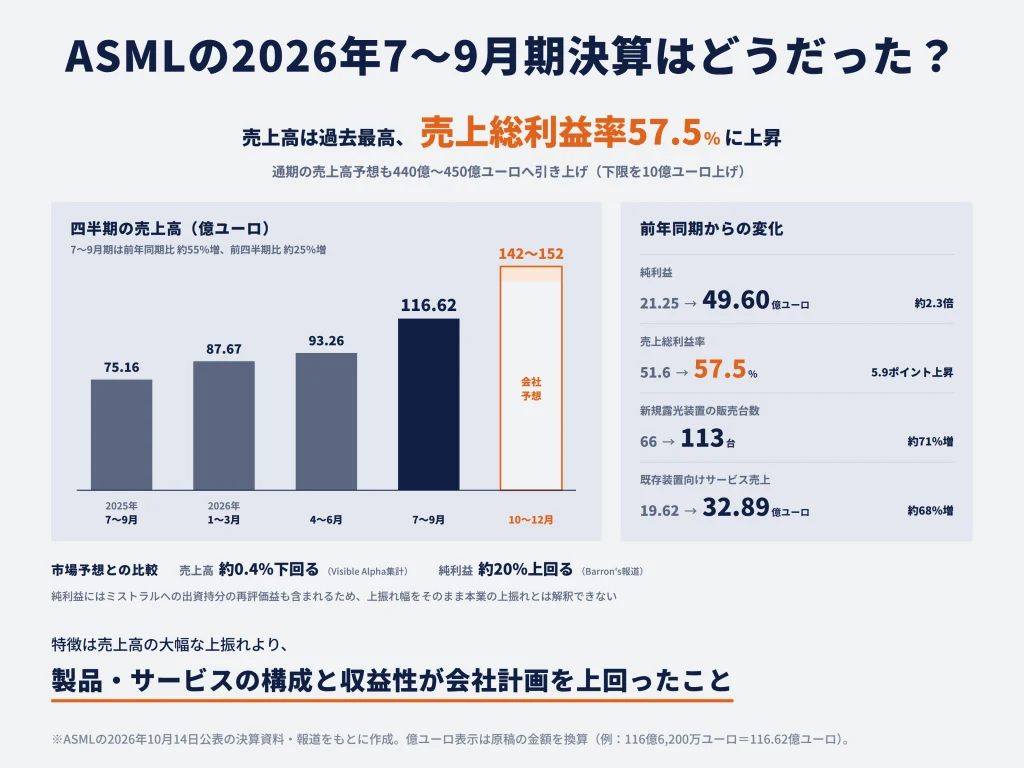
2026年7〜9月期のASMLは売上高116億6,200万ユーロ、純利益49億6,000万ユーロを計上しました。売上高は前年同期比約55%増、純利益は約2.3倍です。売上総利益率は51.6%から57.5%へ上昇し、新規装置と既存装置向けサービスの両方が拡大しました。
※売上総利益率は、売上高から売上原価(製品・サービスの提供に直接かかった費用)を差し引いた利益の割合です。例えば50%なら、売上100ユーロにつき50ユーロが売上総利益として残ります。研究開発費や販売管理費を差し引く前の数値であり、最終的な利益率とは異なります。
売上高・純利益・売上総利益率は前年同期からどう変化した?
主な数字を前年同期・前四半期と並べると、次のとおりです。
| 項目 | 2025年7〜9月 | 2026年4〜6月 | 2026年7〜9月 | 前年同期比 |
|---|---|---|---|---|
| 売上高 | 75億1,600万ユーロ | 93億2,600万ユーロ | 116億6,200万ユーロ | 約55%増 |
| 売上総利益 | 38億8,000万ユーロ | 50億3,500万ユーロ | 67億ユーロ | 約73%増 |
| 売上総利益率 | 51.6% | 54.0% | 57.5% | 5.9ポイント上昇 |
| 純利益 | 21億2,500万ユーロ | 29億1,800万ユーロ | 49億6,000万ユーロ | 約2.3倍 |
| 基本EPS | 5.49ユーロ | 7.59ユーロ | 12.95ユーロ | 約2.4倍 |
| 新規露光装置販売台数 | 66台 | 86台 | 113台 | 約71%増 |
| 既存装置向けサービス売上 | 19億6,200万ユーロ | 27億6,200万ユーロ | 32億8,900万ユーロ | 約68%増 |
※「ポイント」は比率の差、「EPS」は1株当たり利益(基本)です。
売上高は前四半期の93億2,600万ユーロからも約25%増加しました。半導体製造装置の売上は納入・売上計上の時期で変動しますが、ASMLは今期の売上高を過去最高と説明しています。
売上総利益の伸び率(約73%)は売上高の伸び率(約55%)を上回りました。売上規模が大きくなると同時に、売上1ユーロ当たりに残る売上総利益も増えています。
純利益は前年同期の21億2,500万ユーロから49億6,000万ユーロへ、約2.3倍に増えました。売上高の拡大と売上総利益率の改善が進んだことは、売上総利益の増加から確認できます。ただし、純利益には営業費用、税金、投資関連損益(出資先の価値の変動などから生じる損益)なども影響します。フィナンシャル・タイムズは、フランスのAI企業ミストラルへの出資持分の再評価も純利益を押し上げたと報じています。営業面の採算改善と投資関連損益を区別して評価する必要があります。
販売台数も大きく増えました。表の113台はEUVだけではなく、新規に販売された露光装置全体の台数です。新たに受注した台数ではなく、その四半期に売上として認識された装置の販売台数を示します。
既存装置向けサービス(ASMLの事業区分では「Installed Base Management」)の売上高は前年同期比約68%増でした。ここには装置の保守や現場での性能向上オプションなどが含まれます。新規装置販売の拡大が将来の保守対象を増やし、既存装置の高性能化が当面の生産性を引き上げるという、二つの収益機会が育っています。
市場予想と比べて好決算だった?
公表された純利益は市場予想を大きく上回りましたが、売上高は一部の市場予想にわずかに届きませんでした。市場予想と会社予想の両方を比較することで、売上規模と採算性のどちらが想定以上だったのかを判断できます。
| 比較の種類・項目 | 事前予想 | 2026年7〜9月期実績 | 比較結果 |
|---|---|---|---|
| 市場予想:売上高(Visible Alpha) | 117億1,000万ユーロ | 116億6,200万ユーロ | 約0.4%下回る |
| 市場予想:純利益(Barron’s報道) | 41億3,000万ユーロ | 49億6,000万ユーロ | 約20%上回る |
| 会社予想:売上高 | 110億〜120億ユーロ | 116億6,200万ユーロ | 範囲内(上限寄り) |
| 会社予想:売上総利益率 | 55〜57% | 57.5% | 上限比+0.5ポイント |
売上高の市場予想は、Investopediaが10月13日に紹介したVisible Alpha集計によります。実績との差額は4,800万ユーロで、前年同期からは大きく伸びながらも市場の事前予想を約0.4%下回りました。
純利益の市場予想はBarron’sが決算前に報じた数値です。実績との差は8億3,000万ユーロに達しました。ただし、実績の純利益にはミストラルへの出資持分の再評価による利益も含まれるため、この差額をそのまま本業の利益の上振れ額と解釈することはできません。売上高と純利益では予想の情報提供元が異なるため、一組の同一集計として扱わず、別々の比較であることを踏まえて評価します。
会社が7月に示した売上総利益率の予想は55〜57%でした。今回の57.5%は上限を0.5ポイント上回っています。売上高は会社予想の範囲内だったため、今回の特徴は売上高の大幅な上振れというよりも、製品・サービスの組み合わせと収益性が会社の計画を上回ったことにあります。
会社計画と市場予想は、比較対象としての意味が異なります。会社計画は経営陣が事業運営の前提として示す予測で、市場予想は複数のアナリストが株価評価の材料として持っている見通しです。会社計画を上回っても市場予想に届かないことはあり、逆もあります。今回のように売上高が市場予想にわずかに届かず、利益率や次期見通しが強い決算では、単一の「予想超過/未達」だけで投資家の評価を説明しきれません。
1株当たり利益(EPS)は基本ベースで12.95ユーロでした。市場予想の中には調整後利益や米国預託株式(米国市場で取引される外国企業の株式)に換算した指標もあるため、基準が異なるEPS同士は単純比較できません。決算の収益性を評価する際は、ASMLが開示した純利益と売上総利益率を中心に比較すると、指標の違いによる誤解を避けられます。
2026年通期と10〜12月期の業績見通しは上方修正された?
ASMLは今回、2026年通期の売上高予想を440億〜450億ユーロに引き上げました。 7月時点の430億〜450億ユーロから下限を10億ユーロ引き上げ、上限は据え置いています。売上総利益率も、従来の54〜56%から約56%という見通しに変更しました。
| 項目 | 7月時点の会社予想 | 10月14日の会社予想 |
|---|---|---|
| 2026年通期売上高 | 430億〜450億ユーロ | 440億〜450億ユーロ |
| 2026年通期売上総利益率 | 54〜56% | 約56% |
| 2026年10〜12月期売上高 | ― | 142億〜152億ユーロ |
| 2026年10〜12月期売上総利益率 | ― | 約57% |
予想レンジの下限引き上げは、悪いケースを想定した場合の売上高水準も改善したという意味があります。上限を据え置いたので「売上高の最大見通しが増えた」とは言えませんが、レンジの中心値は440億ユーロから445億ユーロへ5億ユーロ高くなっています。売上総利益率もレンジの上側へ寄せたため、経営陣は通期の採算性について以前より高い確度を示したと読み取れます。
第4四半期(10〜12月期)の売上高予想は142億〜152億ユーロで、中心値は147億ユーロです。第3四半期の116億6,200万ユーロと比べると、中心値ベースで約26%大きい水準を見込んでいます。ASMLの装置は単価が高く、顧客への納入・検収(顧客が装置の性能や仕様を確認し、受け入れる手続き)の時期などによって四半期売上が変動します。前四半期比の伸び率をそのまま翌四半期以降へ延長することはできませんが、会社自身がさらに高い売上水準を予想していることは、供給拡大が7〜9月期で終わらないという見方につながります。
ロイターが10月14日に報じたアナリスト予想では、第4四半期の売上高は約141億9,000万ユーロでした。会社予想の下限142億ユーロがこれをわずかに上回り、中心値147億ユーロでは約3.6%上回ります。実績の売上高が市場予想にわずかに届かなくても、次の四半期に対する会社見通しが強いという組み合わせになっています。
| 期間・項目 | 売上高(ユーロ) |
|---|---|
| 2026年1〜3月期の実績 | 87億6,700万 |
| 2026年4〜6月期の実績 | 93億2,600万 |
| 2026年7〜9月期の実績 | 116億6,200万 |
| 2026年1〜9月期の実績合計 | 297億5,500万 |
| 2026年通期の会社予想 | 440億〜450億 |
| 差額:10〜12月期に必要な売上高 | 142億4,500万〜152億4,500万 |
| 10〜12月期の会社予想(概数) | 142億〜152億 |
1〜9月期の実績と通期予想の差額は、会社が示す10〜12月期の見通しとほぼ一致します。通期予想の引き上げには、年末にかけて高水準の装置納入を進める計画が反映されていると考えられます。
2026年後半に拡大している装置需要が、2027〜2028年の設備投資へどうつながるかが今回の決算の中心的な論点です。ASMLはすでに、現在の供給計画ではその時期の需要を満たしきれないとの見通しを示しています。
ASMLの売上高と利益が伸びた理由は?
今回の増収増益には、AI関連投資を背景とする露光装置の需要拡大と、既存装置の性能を高めるアップグレード需要の増加という二つの経路があります。前者は販売台数と売上高を押し上げ、後者は新規装置を増やさずに顧客の生産能力を引き上げる手段として需要が伸び、利益率改善にも寄与しました。
AI向け半導体の設備投資が露光装置の需要を押し上げた
ASMLの成長を支えているのは、AI向けデータセンターへの投資が、最終的に半導体メーカーの製造装置購入につながる構造です。AIの学習や推論に使う半導体は、大量の計算を高速で処理する高性能なロジック半導体と、大量のデータを素早く読み書きするメモリーを組み合わせます。最終需要が増えれば、半導体メーカーは工場の生産能力を増やし、製造装置の調達を拡大します。
代表的な投資主体は、先端ロジック半導体を製造するファウンドリー(設計会社の依頼を受けて半導体を製造する会社)と、DRAM(データを一時的に記憶するメモリー)のメーカーです。AI向け半導体の生産計画が拡大すると、これらのメーカーは工場の処理能力を高めるため露光装置や成膜装置を調達し、ウェーハ(半導体回路を形成するシリコンの円盤)の処理枚数を増やします。顧客が設備投資の前倒しを進めていることは、ASMLの需要見通しが強まった背景でもあります。
露光装置は半導体のどの工程を担う?
露光装置は、半導体回路の模様を光でウェーハに転写する機械です。半導体は、薄い膜を作り、その上に感光材料を塗って露光・現像し、不要な材料を削るなどの工程を何度も繰り返して製造します。工程を簡略化すると次のようになります(実際の順序や洗浄工程の位置は製品・層によって異なります)。
| 代表的な工程 | 工程で行うこと |
|---|---|
| 成膜 | 回路・絶縁層などになる薄い膜をウェーハ上に作る |
| 塗布 | 光に反応する感光材料(フォトレジスト)を均一に塗る |
| 露光 | 回路の原版(マスク)に描いた模様を光で転写する |
| 現像 | 必要な模様が残るようにフォトレジストを処理する |
| エッチング | 形成した模様に沿って下の膜を削り、回路形状を作る |
| 洗浄 | 加工の前後で微粒子や残留物を除き、欠陥を抑える |
最先端の回路形成で重要なのがEUV(極端紫外線)露光です。波長13.5ナノメートルの光を使うため、従来の高性能DUV(深紫外線)露光で主に使う193ナノメートルの光より細かい回路模様の形成に有利です。ASMLが独占的に供給するEUV露光装置は、先端ロジックや一部の先端DRAMの製造能力拡大と結びついています。
EUVの導入が進む局面でも、DUVの需要が同時に増えることがあります。半導体の回路層のうち、最も微細な層にEUV、それ以外にDUVを使う工程があるためです。ASMLは液浸DUV露光装置(レンズとウェーハの間に水を入れて露光する装置)を、先端ロジックやメモリー量産でも利用される主力製品と位置付けています。
AI投資の中身で必要な装置は変わる
AI向け設備投資には、既存技術での生産量を増やす投資と、回路の微細化に対応する製造技術への切り替えという二つの動きがあります。
| 投資の種類 | 設備投資の内容 | 装置市場に起こる変化 |
|---|---|---|
| 生産能力の増強 | 新工場・製造ラインを増やす | 露光・成膜・エッチング・検査などの設備総数が増える |
| 製造技術の切り替え | 既存工場で微細な製造世代へ移行 | 高精度の露光装置や成膜・検査装置への更新・追加需要が生じる |
ASMLの需要が強いのは、半導体の生産枚数が増えることに加えて、微細化に伴って回路層ごとに必要な露光・検査・加工の難度が上がり、ウェーハ1枚当たりの装置投資額も増えやすいためです。
AI投資でも、先端ロジック、汎用DRAM、高帯域幅メモリー(HBM)、パッケージングによって必要な設備は異なります。HBMは複数のDRAMチップを積み重ねて高速にデータを転送するメモリーで、その増産投資にはDRAMウェーハ上に回路を作る前工程と、チップを切り出して積層・接合する後工程があります。ASMLの露光装置は主に前工程で使われるため、AI関連の投資額を一括りにすると装置メーカーごとの恩恵を見誤ります。
企業の設備投資が大きくなるほど、一般には半導体製造装置メーカーの受注機会が増えます。ただし実際の売上計上は、発注時期、製造・納入能力、顧客工場の立ち上がり時期に左右されます。今回の決算でASMLが示した「2027〜2028年の需要が計画供給量を上回る」という見通しは、顧客の工場投資が複数年にまたがっていることを示す材料として重要です。
露光装置の販売拡大と既存装置向けサービスが利益率を改善
ASMLは7〜9月期で、新規露光装置の販売に加え、既存装置の処理能力を高めるアップグレード需要を取り込みました。新規装置の販売拡大は顧客の工場に新たな生産能力を加え、既存装置の改善は顧客工場の生産量を比較的短期間で高める手段になります。
半導体メーカーは増産の目的に応じて、新しい装置を購入するか、既存装置をアップグレードするかを選びます。顧客の工場に余分な場所を確保できない場合でも、既存設備の改良によって工程の処理量を引き上げられることがあり、装置の供給がひっ迫する時期には特に有効です。
| 選択肢 | 目的・方法 | 向いている状況 |
|---|---|---|
| 新規装置の導入 | 露光能力を新たに設け、処理能力や製造世代を広げる | 工場増設・微細化のための新ライン立ち上げ |
| 既存装置のアップグレード | 既存設備の速度・精度・稼働率を改善する | 短期増産・品質改善・生産コスト削減 |
例えば、ある露光装置の処理枚数がアップグレードで増えれば、同じ台数でより多くの製品を生産できるようになります。工場には露光以外の製造工程もあるため、実際に生産できる枚数はライン全体の制約で決まります。それでも、露光工程がボトルネックになっている工場では、装置の能力を引き上げることが生産量の増加に直結する可能性があります。
ASMLは今回、既存装置向けサービスが会社予想を上回り、特に生産性向上に向けたアップグレード需要が売上総利益率を押し上げたと説明しました。既存装置向けサービスの売上高は増えていますが、全社売上高も伸びているため、事業構成比の変化だけで利益率を説明するのは適切ではありません。経営陣が示した収益性改善の主因は、既存装置の性能向上需要の強さです。
ここで重要なのは、装置を販売した後にもASMLが売上を得られる仕組みです。露光装置は顧客工場で長く使われ、精度維持のための保守、部品交換、ソフトウエアやハードウエアの改良が必要になります。設置済み装置の台数が多くなれば、一般にその基盤から得られる保守・更新需要も厚くなります。新規装置の販売拡大は、将来のアフターサービス市場を育てる側面もあります。
売上総利益率はアップグレードの売上に加え、製品構成(高付加価値装置がどれだけ売れたか)、販売台数が増えて1台当たりの固定費の負担が軽くなること、部品・製造原価、為替などによって変わります。ASMLは前回決算でも、増産と製品構成を収益性の重要な要因として説明しています。価格交渉力の強化も報じられていますが、今回の57.5%への改善を考える際は、会社が説明したアップグレード需要と、製品構成など利益率を左右する要因を中心に見る必要があります。
装置の新規増産と既存装置の能力向上を組み合わせられることは、ASMLの供給戦略上の強みです。既存ラインの露光工程が生産上の制約になっている場合、顧客は新工場の完成を待たずに稼働装置の生産性を引き上げられます。ASMLには新規装置の供給増に加え、保守・アップグレードを通じた継続的な収益機会があります。
2027〜2028年のEUV・DUV増産計画と半導体設備投資の見通し
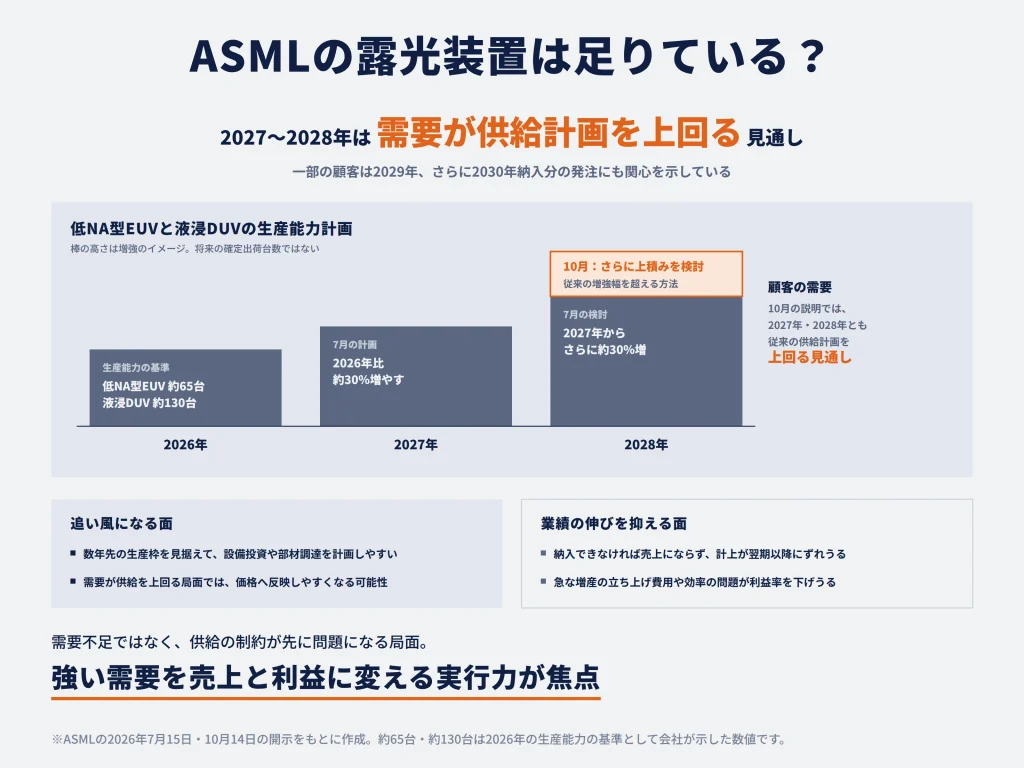
今回の決算で中長期の見通しとして特に重要なのは、ASMLが「2027年と2028年の現在の供給計画では顧客需要を十分に満たせない」と説明したことです。 需要が想定を上回るため、ASMLは2028年の生産能力を従来の増強案よりさらに引き上げる方法を検討しています。
顧客需要がASMLの装置供給能力を上回る見通し
ASMLは、半導体メーカーがAI関連投資の規模と継続期間について強気の見方を示しており、装置の短期・中期需要予測を引き上げていると説明しています。加えて、一部の顧客は2029年、さらには2030年納入分の発注にも関心を示しているとしました。半導体製造装置のように製造期間が長い製品について、顧客が数年先まで生産能力を確保したいと考え始めていることが分かります。
顧客の設備投資計画が複数年に及ぶことは、ASMLの生産計画を立てやすくします。露光装置は生産・納入まで長い時間がかかるため、早期に注文や需要見通しを共有できれば、ASMLは部材調達、人員、製造拠点の増強を前もって検討できます。先端工場では露光装置の納入枠を確保することが立ち上げ時期に影響するため、顧客が2029年以降の納入を意識し始めた点にも意味があります。
ASMLの説明には、確度の異なる2つの情報が含まれています。
| ASMLの説明 | 現在分かること | 投資判断での扱い |
|---|---|---|
| 2027〜2028年に供給計画が需要を下回る | 現在の設備能力計画と顧客需要予測に基づく会社の判断 | 増産・調達能力と受注の具体化を重視 |
| 2029〜2030年納入分にも一部顧客が関心 | 正式契約に至る前の発注意向も含む | 中長期の需要の広がりを示す先行情報 |
なぜ数年先の需要見通しが投資判断で重要なのでしょうか。半導体メーカーが新しい工場を建てる場合、土地・建物・電力・クリーンルームの整備と並行して、長納期の製造装置を事前に注文します。先端製造工程では露光装置の供給能力が工場稼働時期を左右する要因になるため、必要台数を確保しなければ工場が完成しても想定した半導体を生産できません。需要見通しが遠い年まで伸びるのは、顧客自身が中長期の生産能力拡大を計画していることの表れです。
一方で、設備投資を実行する顧客の判断には、AIサービス事業者の投資動向、半導体の販売価格、顧客自身の収益力、電力や工場用地などの制約も影響します。装置メーカーの需要予測が強くても、最終製品の需要が想定を下回れば、顧客が発注や納入時期を調整する可能性があります。今回の発表は、現在の受注環境と顧客計画の強さを示す材料として評価するのが適切です。
ASMLは2026年から四半期ごとの新規受注額を従来の形式では開示していないため、今回のリリースには前年と直接比べられる受注額はありません。一方、7月15日の投資家説明会では、2026年前半の受注が非常に好調で、受注残高(受注したものの、まだ売上になっていない金額)が増え続けていると説明しています。強気な需要見通しを評価するには、2027年向けの受注の充足状況、2028年以降の顧客との協議、実際の納入能力を合わせて追う必要があります。
EUVとDUVの生産能力はどこまで増える?
ASMLは7月時点で、低NA型EUV露光装置と液浸DUV露光装置の生産能力を2027年に約30%拡大し、2028年にさらに約30%引き上げる可能性を検討していました。10月14日には、従来の増産構想だけでは2027〜2028年の顧客需要を満たせず、とくに2028年の供給能力を追加的に引き上げる方法を検討していると説明しました。2026年を基準とする生産能力の目安は低NA型EUVが約65台、液浸DUVが約130台です。
【用語解説】
NA(開口数)は露光装置の光学性能を表し、値が大きいほど同じ波長でも微細な模様を描きやすくなります。
低NA型EUVは現在広く使われているEUV露光装置、High NA EUVはNAを高めた次世代型です。
液浸DUVはレンズとウェーハの間に水を使う露光方式で、先端ロジックやDRAMでもEUVと組み合わせて使われます。
| 年 | 2026年7月15日の説明 | 2026年10月14日の説明 |
|---|---|---|
| 2027年 | 低NA型EUV・液浸DUVとも2026年の能力に対して約30%増やす計画 | 従来の供給計画では顧客需要を満たせない見通し |
| 2028年 | 両装置とも、2027年からさらに約30%増やすことを検討 | 従来検討した増強幅を超える供給能力拡大の方法を検討 |
※2026年の約65台・約130台は、ASMLが7月15日に生産能力の基準として示した数値です。同日の「2026年第2四半期決算・投資家説明会(Investor Call)書き起こし」でも、2026年の低NA型EUV約65台、液浸DUV約130台の出荷を見込むと説明しています。表の2027年・2028年の増産率は生産能力に関する計画・検討事項であり、将来の確定出荷台数ではありません。
生産能力の増加率と売上高成長率は別の指標です。EUVと液浸DUVは装置単価が異なり、販売した製品の種類、顧客への引き渡し、検収、サービス売上によって計上する売上高が変わります。能力拡大が何年の収益になるかを考えるには、実際の納入と売上計上の進捗を追う必要があります。
EUV装置は複数の超精密な鏡で光を扱い、真空環境の中で極めて小さな誤差を管理する技術が必要です。製造能力を上げるには、光学部品、光源、精密機構、組立・調整工程の各段階に加え、製造拠点や人員も増強する必要があります。ASMLは光学系を長年ZEISSと共同開発しており、供給網全体で能力を高められるかが実際の出荷数を決めます。
供給不足は追い風? それとも業績拡大の制約?
ASMLにとって、需要が供給能力を上回ることは受注環境の強さを示す一方、売上高を増やす速度には制約がある状態を意味します。重要なのは、需要不足ではなく供給制約が先に問題になる局面に入っている点です。需要が強くても納入できなければ、その期間の売上高にはなりません。
供給不足が追い風になる面
供給能力が限られた装置を顧客が長期にわたって必要としている場合、ASMLは先々の生産枠を見据えて設備投資を進めやすくなります。顧客が工場の稼働を予定どおり始めるには露光装置の確保が重要で、注文を先送りすると生産計画の遅延につながることもあります。長期納入の調整が進めば、ASMLは部材の調達計画や人員採用を立てやすくなり、事業の見通しが改善します。
価格交渉の面でも、需要が供給能力を上回る局面では、装置メーカーがコスト増分を価格へ反映しやすくなる可能性があります。ウォール・ストリート・ジャーナルは10月14日、ASMLが主要顧客との価格協議を進め、その影響が2027年から一部現れ、2028年以降に本格化すると伝えています。ただし、将来の価格改定が実際にどの製品に、どの程度適用されるかは、この決算発表だけから確定できません。
供給不足が業績の伸びを抑える面
反対に、供給不足が続く場合には、顧客が必要な時期に装置を受け取れず、ASML自身の売上計上も翌期以降にずれる可能性があります。装置を製造するための部材、エンジニアの確保、製造場所、検査工程の能力などを拡張しなければ、顧客からの注文が増えても製品の供給数は増やせません。急激に増産する過程では、立ち上げ費用や生産効率の問題が利益率を押し下げることも考えられます。
また、ASMLの装置供給が顧客の半導体工場にとってボトルネックであれば、露光以外の装置の発注タイミングにも影響が及びます。例えば新工場向けに成膜装置や洗浄装置を先に発注しても、露光工程が整わなければ完成したラインで生産を始めることはできません。したがって、半導体製造装置業界全体の受注環境が強くても、装置の売上が計上される年度は会社や工程によってずれる場合があります。
需要が強いことと半導体メーカーの投資採算が良いことも、常に同じではありません。装置価格や工場建設コストが上昇すれば、半導体メーカーは投資回収に必要な生産量や販売価格を高く見積もる必要があります。AI関連需要が長く続くと判断されれば投資は加速しますが、設備能力だけが先行して半導体の供給過剰が起これば、後から投資計画が見直される可能性があります。
装置需要の強さがASMLの中長期の収益に結びつくかは、次の3つの段階で評価できます。
- 顧客の需要見通しが、正式な発注と納入枠の確保につながるか
- ASMLとサプライヤーが、計画した装置の供給能力を実際に増やせるか
- 納入した装置が顧客の生産能力を高め、追加投資の採算を支えるか
今回の決算で最も強い材料は需要の見通しですが、ASMLの将来業績を決めるのは、それを実際の売上高と利益に変える実行力です。
ASML決算は日本の半導体関連株にどう影響する?
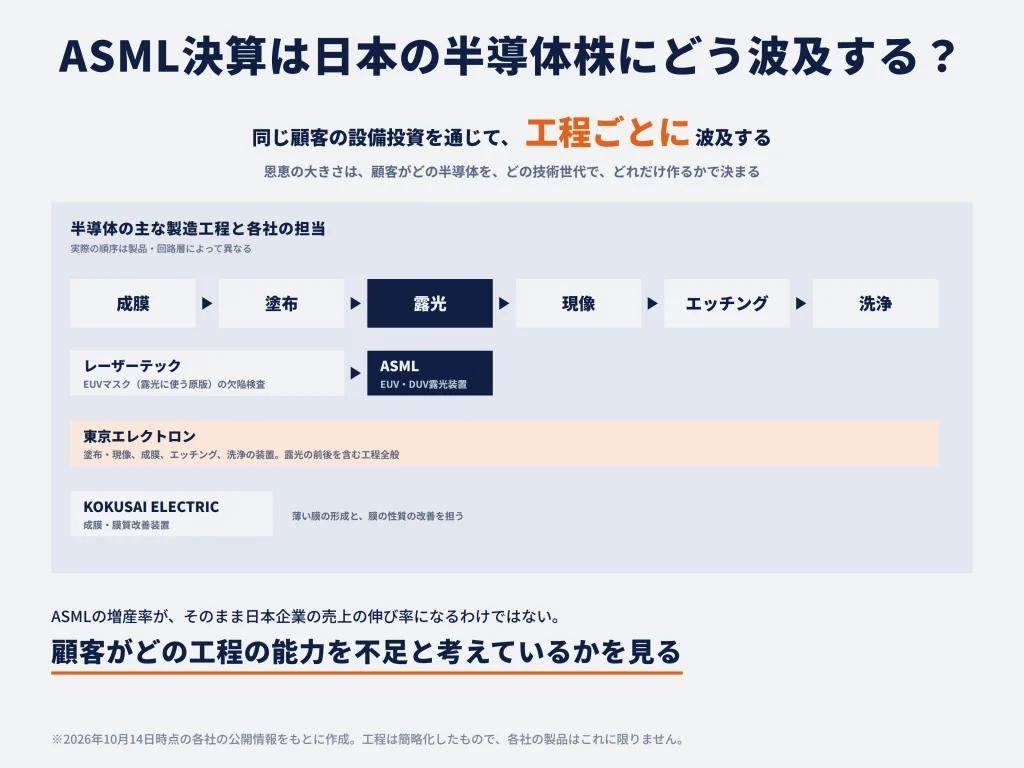
日本の半導体製造装置メーカーへの波及は、ASMLと同じ顧客である半導体メーカーが設備投資を増やすことで生まれます。露光の前後やマスク検査、成膜といった異なる製造工程への投資が連動するためです。
| 企業 | 代表的な装置 | ASMLとの工程上の関係 |
|---|---|---|
| ASML | EUV・DUV露光装置 | 回路模様をウェーハに転写する |
| 東京エレクトロン | 塗布・現像、成膜、エッチング、洗浄装置 | 露光前後を含む製造工程を担う |
| レーザーテック | EUVマスクの欠陥検査装置 | 露光に使う原版の欠陥を調べる |
| KOKUSAI ELECTRIC | 成膜・膜質改善装置 | 薄い膜の形成と膜の性質の改善を担う |
ASMLの装置需要が強まることは、日本企業にも需要拡大の機会があることを示します。恩恵の大きさを決めるのは、顧客がどの半導体を、どの世代の技術で、どれだけ製造する計画かという点です。例えばEUVマスク検査への投資とDRAMの成膜設備への投資では、受注増につながる企業が異なります。
東京エレクトロン|EUV前後の塗布・現像や成膜・エッチングに注目
東京エレクトロンは、ASMLのEUV・DUV露光装置が増える局面で恩恵を受ける候補として、製造工程上のつながりが分かりやすい企業です。露光装置が回路パターンを光で描く一方、東京エレクトロンは露光の前後に必要なフォトレジストの塗布・現像や、その後のエッチング、成膜、洗浄などの装置を供給しています。
露光の前には感光材料(フォトレジスト)の塗布、後には現像やエッチング、洗浄などの工程があります。露光する回路層が増えたり、ウェーハ処理量が増えたりすれば、周辺工程にも対応する処理能力が必要になります。
東京エレクトロンのコータ/デベロッパは、こうした塗布・現像を担う装置です。同社の公式説明では、コータ/デベロッパ市場全体で高い世界シェアを持ち、EUV・High NA向けでも強い競争力を持っています。2025年12月に公表した「CLEAN TRACK LITHIUS Pro DICE」はEUVの微細加工とDUVの生産性向上に対応する装置で、レジスト起因の欠陥低減を狙う技術を備えます。
EUV露光では、回路が微細になるほど少しの欠陥が製品の歩留まり(製造した半導体のうち良品として出荷できる割合)を下げる原因になります。露光性能が高くても、レジストの塗布ムラや微小な欠陥が増えれば、不良品の割合が上がってしまいます。露光技術の高度化に合わせて塗布・現像工程の精度も上げる必要があるため、東京エレクトロンには「処理枚数を増やす需要」と「製造品質を高める需要」の両方が発生します。
東京エレクトロンへの恩恵は、①新工場に塗布・現像や成膜・エッチング装置を一括導入する需要、②既存工場がEUVを使う次世代工程へ移行する際の更新需要、③高稼働による部品・保守需要、という3つの経路で生まれます。重要なのは、ASMLの増産率ではなく、半導体メーカーがどの工程の処理能力を不足と考えているかです。
東京エレクトロンのもう一つの強みは、露光周辺だけでなく製造工程全般の装置を持つことです。同社は成膜、塗布・現像、エッチング、洗浄という主要工程に製品を展開しています。したがって、EUVを使う先端ロジック投資だけでなく、DRAMや一部のメモリー関連投資が増える場合も、対象となる装置の種類に応じて事業機会が広がります。
ただし、ASMLの装置台数が30%増えるから東京エレクトロンの売上高も30%増える、とは計算できません。半導体製造工程では露光装置と塗布・現像装置が組み合わされますが、必要な台数比率は1台ごとの処理速度、露光回数、装置の稼働率、既存設備の余力で変わります。既存工場のASML装置をアップグレードするだけで対応する場合、東京エレクトロンが新規装置を同じ規模で販売できるとは限りません。
東京エレクトロンを評価する際は、先端ロジックとDRAMへの投資が同社の塗布・現像、成膜、エッチングのどの製品で受注増につながるかを確認します。具体的には、EUV・High NA向けコータ/デベロッパの採用、顧客工場の稼働時期、会社が開示する受注動向と顧客の設備投資計画が判断材料です。新製品の採用が進めば高性能化の効果を取り込めますが、顧客が既存設備を増強して対応する場合、装置台数の増え方は小さくなります。
レーザーテック|EUV用マスク検査需要への波及に注目
レーザーテックは、EUV露光が広がるほど、フォトマスクを高精度で検査する必要が高まるという技術上の関係から注目できる企業です。ASMLが露光に使う装置を供給するのに対し、レーザーテックは、露光時に回路の原版として使うEUVマスクの欠陥検査装置などを手がけています。
フォトマスクは、ウェーハへ転写する回路の模様が描かれた原版です。マスクに欠陥があれば、同じ欠陥が何枚ものウェーハ上に繰り返し転写されるおそれがあります。とくにEUV露光では回路が非常に微細なため、マスクの小さな欠陥を事前に発見し、不良品の発生を抑える検査が重要になります。露光装置の能力を高めてもマスク検査が追いつかなければ、半導体メーカーは安定した量産に苦労します。
レーザーテックの「ACTIS」シリーズは、EUVの波長である13.5ナノメートルの光を利用して、EUVマスクにある転写性の欠陥を検出する製品群です。転写性の欠陥とは、実際の露光工程でウェーハへ写り込み、回路の不良につながり得る欠陥を指します。一般的な検査光では見つけにくい欠陥をEUV露光に近い条件で検出できることが、同シリーズの特徴です。
レーザーテックは、用途の異なる次のEUVマスク検査装置を展開しています。
| レーザーテックの製品 | 主な役割・顧客での用途 |
|---|---|
| ACTIS A150 | 現行EUVのマスクにある転写性欠陥を検査する |
| ACTIS A300シリーズ | High NA EUVに対応するマスクの検査を支える |
| ACTIS A200HiTシリーズ | 半導体工場でEUVマスクの受入・定期検査を高速化する |
製品によって検査の用途や必要な精度が異なるため、顧客が導入・更新を判断する時期も異なります。
ここから考えられる恩恵は、単にEUV露光装置の台数増加だけではありません。新しい半導体の製造世代を導入すると、使うマスクの種類や検査要件が変わり、マスク製造会社や半導体工場が検査能力を増強する動機が生まれます。また、EUVで量産する半導体の種類が増えれば、工場に持ち込まれるマスクの受入検査や定期検査が増えることも考えられます。EUVの普及と製品世代の高度化の両方が、レーザーテックの事業機会を広げる要因です。
ただし、EUV露光装置とEUVマスク検査装置には、必要台数が1対1で対応する関係はありません。一つの検査装置で複数のマスクを検査でき、検査の頻度や稼働率も工場によって異なります。さらに、半導体メーカーがマスクを内製するか、外部のマスクメーカーに委託するかによって、装置の購入主体と投資時期が変わります。したがってASMLが増産するからレーザーテックの売上も同率で伸びる、と見なすのは適切ではありません。
レーザーテックへの業績寄与を評価するには、EUVを使う回路層の増加、High NAの導入時期、マスク製造会社と半導体工場の検査投資、ACTISの受注状況が重要です。A200HiTはA150に比べて検査速度が向上しており、検査装置1台当たりの処理量も変わります。したがって、顧客が装置台数を増やすか、高性能機への更新で対応するかも見極める必要があります。
今回のASMLの決算は、EUVを使う先端工程への投資が複数年に広がる可能性を示しています。レーザーテックの受注高、顧客の検査工程への投資、ACTISの納入・検収時期が判明すれば、どの年度の売上高と利益にどの程度影響するかを具体的に検討できます。
KOKUSAI ELECTRIC|成膜装置は幅広い投資拡大の恩恵候補
KOKUSAI ELECTRICは、ウェーハ上に薄い膜を形成する成膜装置と、その膜の性質を整える膜質改善装置を主力とします。回路や絶縁層に使う膜は露光・エッチングなどと組み合わせて何度も形成されるため、半導体の製造能力と工程数が増えるほど成膜装置の需要が生まれます。
同社の強みの一つは、複数のウェーハをまとめて処理する「バッチ式」の成膜技術です。一般に1枚ずつ処理する方式と比べ、一度に多くのウェーハを扱えるため、生産性を高めやすい特徴があります。なかでも原子層堆積(ALD)は、材料となるガスを交互に供給し、原子層レベルで薄い膜を精密に重ねる技術です。複雑な立体構造の奥まで均一に膜を形成する必要がある先端半導体で重要性が増します。
半導体の高性能化は回路の微細化に加え、立体構造の複雑化によっても進みます。3D NAND(電源を切っても情報が残る記憶素子を縦方向に重ねたメモリー)では記憶素子の層が増え、DRAMや先端ロジックでも奥行きのある微細構造が使われます。深い溝や狭い部分まで均一な膜を形成できなければ、性能や歩留まりが低下します。高度な成膜・膜質改善技術が必要になる理由です。
ASMLがEUV・DUV露光装置への需要増を示していることは、半導体メーカーが工場の生産能力や先端製造技術への投資を強めているという点で、KOKUSAI ELECTRICにも追い風となり得ます。例えばDRAMの新工場が立ち上がれば、露光工程だけでなく、絶縁膜などを形成する装置も必要です。先端ロジックで回路構造が複雑化すれば、微細形状に対応する成膜・膜質改善の需要も増えます。
KOKUSAI ELECTRICへの影響は、EUV露光装置の台数よりも、顧客がどの種類の半導体の前工程を増強するかに左右されます。特にDRAMと3D NANDは製品市況と設備投資の周期が異なり、AI向けHBMの増産が強くても、3D NANDへの投資が同時に拡大するとは限りません。
HBMの増産には、DRAMウェーハを作る前工程と、チップを積み重ねて接合する後工程の投資が含まれます。KOKUSAI ELECTRICの成膜装置が恩恵を受けるかは、投資の増額分がDRAMウェーハの製造能力を増やす工程に配分されるかが重要です。
KOKUSAI ELECTRICを評価する際は、半導体の種類ごとに次の点を確かめます。
| 投資の対象 | KOKUSAI ELECTRICを見る際の判断材料 |
|---|---|
| DRAM・HBM | DRAMウェーハ前工程の能力増強か、後工程中心の投資か |
| 先端ロジック | 立体構造・微細化に伴い、成膜や膜質改善装置の採用が増えるか |
| 3D NAND | 積層数の増加・新工場投資が成膜装置の発注につながるか |
各市場の投資計画と実際の装置の採用・受注を確認することで、ASMLの需要見通しがKOKUSAI ELECTRICの将来の業績にどうつながるかを評価できます。
日本株への影響を左右するのは設備投資の中身と市場期待
ASMLの決算が好調でも、日本の半導体関連株を同じように評価することはできません。株価が中長期的に評価される根拠は、最終的に各社の受注・売上高・利益が市場の想定より増えるかどうかだからです。ASMLの業績は、その判断に必要な先行情報の一つです。
日本企業への恩恵を比較する際は、設備投資の総額よりも使い道が重要です。先端ロジック工場のEUV導入、DRAMウェーハの増産、3D NANDの積層工程の高度化では、必要な製造装置が異なります。各社は特定の工程で収益を得るため、投資先の配分が業績に直結します。
| 半導体メーカーの主な投資 | 需要が増えやすい工程 | 装置の関係が強い日本企業 |
|---|---|---|
| 先端ロジックへのEUV導入 | 塗布・現像、EUVマスク検査、微細加工 | 東京エレクトロン、レーザーテック |
| DRAMのウェーハ前工程増強 | 露光、成膜、エッチング、膜質改善 | 東京エレクトロン、KOKUSAI ELECTRIC |
| 3D NANDの積層・高度化 | 立体構造に対応する成膜、エッチング | 東京エレクトロン、KOKUSAI ELECTRIC |
新しい製造技術に移る投資では、高精度装置への更新が進む一方、既存装置の性能向上だけで対応する工程もあります。必要な装置台数は加工・検査の速度、既存設備の余力、顧客が採用する技術によって決まるため、新技術の導入をそのまま販売台数の伸びに置き換えることはできません。
装置メーカーには受注から売上計上までの時間差があります。顧客の注文後、装置の製造・納入・検収を経て売上になる場合があるためです。ASMLが2027年の供給不足を見込んでも、日本企業の受注と売上への反映は工場の立ち上げ時期や各装置の納入計画で変わります。
為替も海外顧客向け売上が多い企業の円換算業績に影響します。例えば装置が米ドル建てで販売され、円安が進めば円換算の売上高を押し上げる場合がありますが、海外での調達費や生産費用、為替予約なども同時に影響するため、円安なら必ず利益が同じ比率で増えるわけではありません。決算を比較する際には、各社が想定する為替レートと実際の通貨建て取引の違いも押さえる必要があります。
株価には、投資家が予想する将来の業績が前もって反映されます。これを「織り込み」といいます。EUV装置の長期需要が強いことを投資家がすでに想定していれば、今回の発表が既存の予想を確認しただけでは株価評価は大きく変わらない場合があります。逆に、新たな受注拡大や利益率改善が市場予想を上回れば、企業の将来利益の見積もりが上がり、株価評価を押し上げる要因になります。
今回の決算は、AI関連需要に支えられた先端ロジック・メモリーへの設備投資が、複数年にわたって高水準で続くという会社側の見方を示しました。今後、ASMLが増産計画を縮小したり、顧客が装置の納入を先送りしたりする場合は、関連する日本企業の受注拡大シナリオも見直す必要があります。実際の顧客の設備投資配分と各社の受注状況を組み合わせて判断することが重要です。
まとめ|ASML決算から日本の半導体株をどう考える?
ASMLの2026年7〜9月期は売上高116億6,200万ユーロ、純利益49億6,000万ユーロと大幅な増収増益でした。通期予想を440億〜450億ユーロに引き上げ、2027〜2028年には顧客需要が現在の装置供給計画を上回るとの見通しも示しています。
日本株への波及を判断する際には、設備投資が拡大する工程と、各社の装置が実際に使われる工程を結びつけることが重要です。 東京エレクトロンは塗布・現像など、レーザーテックはEUVマスク検査、KOKUSAI ELECTRICは成膜・膜質改善という違いがあります。今後は顧客の投資配分と、各社の受注・利益への反映を確認することで、ASML決算の意味をより具体的に評価できます。
出典
ASML 2026年第3四半期決算発表 (2026/10/14、発行者プレスリリースのGlobeNewswire配信)
ASML 2025年第3四半期決算 (2025/10/15)
ASML 2026年第2四半期決算 (基準能力・増産計画、2026/7/15)
Investopedia:Visible AlphaによるASML決算前の市場予想 (2026/10/13)
Barron’s:ASML決算前の売上高・純利益予想 (2026/10/14)
Reuters:ASMLの2026年第3四半期決算・供給制約 (2026/10/14)
The Wall Street Journal:ASMLの業績見通しと価格交渉 (2026/10/14)
東京エレクトロン LITHIUS Pro DICEの技術解説 (2026/4/28)
KOKUSAI ELECTRIC Batch ALD Technology and Strengths
ASML 2026年第2四半期決算・投資家説明会書き起こし (2026/7/15、3〜4ページ)
Financial Times:ASML 2026年第3四半期決算・投資関連損益の報道 (2026/10/14)


コメント