※業績・事業進捗・開示情報は、原則として2026年9月3日時点で確認できる情報をもとに整理しています。
ダイナミックマッププラットフォーム(336A)は、自動運転やADASに使われる高精度3次元地図データを中心に事業を展開する企業です。自動運転関連株として注目される一方、「自動運転市場が伸びれば株価も上がるのか」「まだ赤字だが将来性はあるのか」と判断に迷っている人も多いのではないでしょうか。
将来性を考えるうえで見たいのは、自動運転市場の成長そのものではありません。すでに整備した高精度3次元データをどれだけ多くの顧客・用途へライセンス販売し、大規模なデータ整備投資を利益へ変えられるかです。
足元では、量産車へのHDマップ搭載が計6社・39車種まで拡大し、海外大手半導体メーカー向け「Data for AI」の追加受注、自動運転トラック向けデータ提供、AIネイティブデータセットの公開など、AI開発用途での事業拡大も始まっています。
一方、業績はまだ安定成長局面に入っていません。2027年3月期第1四半期はライセンス型売上が前年同期比10.0%増となったものの、プロジェクト型売上の反動減で連結売上高は21.3%減、調整後EBITDAも6億6,700万円の赤字でした。会社は2027年3月期の調整後EBITDA黒字化を計画していますが、達成には下期の案件計上とライセンス売上の拡大が必要です。
成長モデル、自動運転とフィジカルAIの追い風、競争優位性、マップレス自動運転のリスク、黒字化の条件を順番に整理します。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら


ダイナミックマッププラットフォームの将来性は高い?
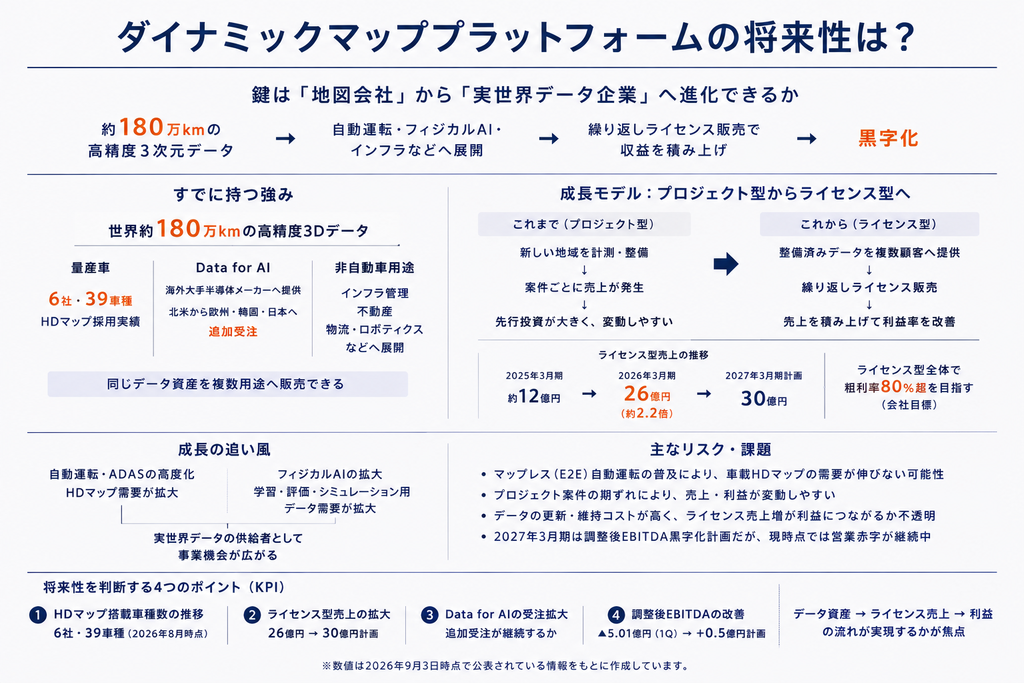
中長期の成長余地はあります。ただし現時点では高成長がすでに確立した会社というより、過去に積み上げたデータ資産を収益化するフェーズへ移れるかを検証している段階です。
将来性を評価できる理由は5つあります。
- 自動運転・ADASの高度化に伴い、高精度な道路・空間データの需要が広がる
- HDマップがすでに国内外の量産車へ搭載されており、実証段階の技術ではない
- 世界約180万kmのデータを蓄積し、新規整備が概ね一巡して投資回収フェーズへ進もうとしている
- AI学習・評価・検証向けの「Data for AI」が具体的な受注につながり始めている
- インフラ管理、不動産、物流、ロボティクスなどへ同じ3Dデータを横展開できる
高精度3次元データを一度整備して終わるのではなく、複数の顧客・用途へ繰り返し提供できれば、事業の収益性は改善しやすくなります。
ただし、これらはすべて可能性が利益に変わることが前提です。現時点では営業赤字が続いており、自動運転テーマの盛り上がりやフィジカルAI市場の成長が、そのまま同社の利益増加につながるわけではありません。将来性を見るときは、ライセンス型売上の成長、搭載車種数、Data for AIの受注拡大、調整後EBITDA・営業利益の改善という実績を継続して確認することになります。
ダイナミックマッププラットフォームは何で成長する会社?
成長戦略の中心は、案件ごとに売上が立つプロジェクト型から、整備済みデータを繰り返し販売するライセンス型への転換です。同じデータ資産を複数の顧客へ提供できれば、先行投資を回収しながら収益性を高められます。
プロジェクト型からライセンス型へ収益構造を転換
プロジェクト型は、顧客の要望に応じて新たな地域のデータ整備や個別開発を行う際に売上が発生するビジネスです。新しい道路・地域の計測、地図生成、特定用途向けのデータ整備などが該当し、案件規模や検収時期によって四半期ごとの売上が変動しやすい特徴があります。
一方のライセンス型は、すでに整備した高精度3次元データを量産車、自動車メーカー、半導体メーカー、自動運転開発会社などへ提供し、利用対価を得るビジネスです。同じデータ資産を複数顧客へ提供できるため、データ整備にかかった先行投資を回収しやすく、売上が積み上がるほど収益性の改善につながります。
同社は2025年度までに先進国を中心とした大規模な新規データ整備を概ね完了し、2026年度から投資回収フェーズへ移行する方針です。どれだけ広いエリアを整備できるかから、整備した180万kmのデータをどれだけ多く販売できるかへ、企業価値を左右する論点が移りつつあります。
会社はライセンス型売上全体で粗利率80%超を目指しています。これは達成済みの全社実績ではなく会社目標ですが、AI用途の法人ライセンスでは粗利率100%となる案件もあると説明されています。既存データの再利用が進み、売上構成に占めるライセンス型の比率が上昇すれば、売上成長以上に利益が改善します。
ライセンス型売上は2026年3月期に約2.2倍へ成長
収益構造の転換は、まだ初期段階ながら数字にも表れています。2026年3月期のライセンス型売上高は26億円となり、前期から約2.2倍へ拡大しました。会社は当初の修正予想24億円を上回って着地したと説明しており、AI用途を中心とした法人ライセンスの需要が想定以上に伸びたことが寄与しています。
2027年3月期第1四半期でも、連結売上高が前年同期比21.3%減となるなかで、ライセンス型売上は6億4,500万円と10.0%増でした。プロジェクト型売上が42.4%減少したため全体業績は悪化していますが、データ整備案件が減る一方で既存データのライセンス売上は増えているという構造変化は確認できます。
会社は2027年3月期のライセンス型売上高を30億円と計画しています。26億円からの増収率は約15%で、2026年3月期の約2.2倍と比べれば伸びは緩やかです。焦点は成長率そのものより、ライセンス売上を積み上げながらプロジェクト依存度と固定費負担を下げ、利益を出せる体質へ移行できるかにあります。
自動運転の普及は同社の成長につながる?
自動運転・ADASの普及は追い風になり得ます。ただし自動運転車が増えればすべて同社の顧客になるという構造ではありません。市場全体の成長より、同社のデータを採用するメーカー・車種が実際に増えるかが判断材料になります。
HDマップは自動運転・ADASを支える高精度3次元データ
同社が提供するHDマップは、一般的なカーナビ用地図よりも高い精度と詳細情報を持つ地図データです。緯度・経度だけでなく高さ情報を含む3次元座標を持ち、車線、区画線、道路形状、標識など、自動運転や高度運転支援に必要な道路情報をセンチメートル級で整備しています。
自動運転車はカメラ、LiDAR、レーダーなどで周囲を認識しますが、センサーがその瞬間に捉えた情報だけでなく、事前に道路構造を把握できる高精度地図を組み合わせる方式も広く使われています。HDマップがあることで、車両は自車位置を高精度に推定しやすくなり、カーブ、車線分岐、標識、トンネルなどを事前情報として利用できます。
ただし、自動車メーカーごとに地図の使い方や自社開発方針は異なり、HDマップを重視しない方式も存在します。
搭載車種は6社・39車種まで拡大
量産車への採用実績は、将来性を判断するうえで大きな指標です。公式サービスページでは2026年2月時点で国内外38車種への採用実績が掲載されており、2026年8月の第1四半期決算説明では新たに1車種の販売が開始され、計6社・39車種へ増えたと説明されました。
過去にはトヨタ「MIRAI」やLEXUS「LS」のAdvanced Drive、日産「ProPILOT 2.0」搭載車、SUBARU「アイサイト」搭載車などで採用実績があります。自動運転関連企業には実証実験や開発受託を中心とする企業も多いなか、実際に市販される量産車への採用実績を持つ点が同社の特徴です。
一方、採用車種数だけでは売上規模を判断できません。同じ1車種でも販売台数やライセンス単価は異なり、契約内容が開示されていないケースもあります。39車種が何車種まで増えたかだけでなく、量産ライセンス売上がどの程度伸びているかをセットで確認することになります。
搭載車が増えるほど量産ライセンスの成長が期待できる
自動運転分野での成長シナリオは、市場の拡大そのものではなく、採用車種の増加と搭載車の販売台数増加が量産ライセンス売上へつながることです。HDマップを搭載する車種が増え、同一車種の販売台数が積み上がれば、データ整備への追加投資を大きく増やさずにライセンス収入を拡大できます。
さらに、レベル2+・レベル2++など高度運転支援の搭載車が一般車へ広がれば、完全自動運転の普及を待たずに市場が広がる余地もあります。同社にとってはレベル4のロボタクシーが何台走るかだけでなく、高度な運転支援機能を搭載した量産車がどれだけ増えるかも効いてきます。
ただし、自動車メーカーとの採用は商品開発サイクルが長く、採用決定から売上拡大まで時間差が生じます。車種の販売計画やモデルチェンジの影響も受けるため、自動運転市場の成長が短期間でそのまま利益に反映されるとは限りません。
フィジカルAIは新たな成長市場になる?
フィジカルAIの開発には現実世界のデータが必要で、同社が保有する高精度3次元データはその供給源になり得ます。すでに半導体メーカーや自動運転開発企業への法人ライセンスが受注として積み上がり始めている点が、期待だけの段階との違いです。
フィジカルAIには「現実世界のデータ」が必要
フィジカルAIとは、AIが文章や画像を生成するだけでなく、自動車、ロボット、ドローン、産業機械などを通じて現実世界を認識し、判断し、動作する技術領域です。こうしたAIを開発するには、道路や建物の形状、物体の位置関係、周辺環境といった現実世界の情報を大量に学習・評価する必要があります。
同社が保有する高精度3次元データは、現実世界の空間構造をデジタル化したものです。これまでの主用途は車両が走行時に参照するHDマップでしたが、AI開発が高度化すると、AIの学習、シミュレーション、評価、検証、安全性確認に使う教師データ・基準データとしての価値も生まれます。
この点が、同社を単なる地図会社として見る場合と、実世界データを提供するプラットフォーム企業として見る場合の違いです。フィジカルAI市場が拡大すれば必ず成長するわけではありませんが、180万km規模の実世界データをすでに保有していることは、AI開発用途へ展開する際の出発点になります。
「Data for AI」でAI学習・検証向けにデータを販売
同社はAI用途向けの法人ライセンスを「Data for AI」として展開しています。2025年11月には海外大手半導体メーカーへ北米の高精度3次元地図データを提供し、2027年3月期第1四半期には、その利用実績を踏まえて欧州・韓国・日本のデータを追加受注しました。1回限りの北米データ提供から、複数地域へ契約が広がった事例です。
第1四半期には、自動運転システム開発会社との契約に加え、日本・北米で自動運転トラック向けデータ提供契約も締結しています。AI関連という言葉を掲げている段階ではなく、実際の受注が積み上がり始めています。
今後の焦点は、これらが単発の開発案件で終わらず、継続的・反復的なライセンス売上へつながるかです。複数地域のデータを追加購入する顧客が増えたり、学習・評価用途で定期的な更新データが必要になったりすれば、データ資産の収益化効率は高まります。
AIネイティブデータセットの提供も開始
2026年6月には、AIでの利用を前提に設計した「AIネイティブデータセット」のサンプルをHugging Face上で公開しました。データセットには、点群データ、カメラ画像、高精度位置情報、HDマップ、3D Gaussian Splatting(3DGS)など複数種類のデータが統合されています。
従来のHDマップは、道路の構造や車線情報を車両が利用しやすい形に整理したデータです。一方、AIネイティブデータはAIモデルの学習や評価で使いやすいよう複数のデータレイヤーを組み合わせます。地図を販売するだけでなく、AI開発にそのまま使いやすいデータ商品を作る方向へ商品設計を広げているといえます。
第1四半期の説明では、公開したサンプルデータセットが約4,000件ダウンロードされたとされています。ただしダウンロード数がそのまま売上になるわけではありません。サンプル利用から商談・有償契約へどの程度転換するかが、次に確認したい部分です。
NVIDIA・MathWorksとの連携でフィジカルAI開発を支援
2026年7月には、NVIDIA、MathWorksと共同で、HDマップとシミュレーションを組み合わせたフィジカルAI向け学習・検証データ生成に関するセミナーを開催しました。同社の高精度3次元地図データ、NVIDIA Cosmos Transfer、MathWorks RoadRunnerを組み合わせ、現実世界の道路環境をもとにAI学習・検証用のデータやシミュレーション環境を生成する取り組みです。
ここでの狙いは、同社自身がAIモデルやGPUを開発することではなく、AI開発エコシステムの中で実世界データを供給する層を取ることです。AIモデル、半導体、シミュレーションツールが高度化するほど、学習・評価に使う高品質な現実データが必要になります。
一方、NVIDIAと提携したから大きな売上が保証される、NVIDIA製品に同社データが標準採用された、という事実ではありません。評価する際は企業名そのものではなく、それをきっかけに有償ライセンス案件がどこまで増えるかを見ることになります。
ダイナミックマッププラットフォームの強み・競争優位性は?
強みは、世界約180万kmのデータ基盤、自動車メーカー・政府との関係、そして同じデータを複数用途へ展開できる事業構造の3点です。
世界26カ国・約180万kmのデータ基盤
最も分かりやすい資産は、グローバル約180万kmに及ぶ高精度3次元データです。公式サイトでは国内約3.3万km、北米約150万km、欧州約25.5万km、韓国約2万kmなどを整備していると説明しています。北米では2026年2月にカナダ全土の主要道路整備を完了し、北米全域で約156万km以上まで拡大しました。
高精度3次元データは、公開情報を集めればすぐ作れるものではありません。専用のMMS車両などで道路を計測し、点群データを取得し、そこから道路構造や標識などを抽出・編集し、さらに道路の変化に応じて更新する必要があります。広域データを一から構築するには時間・資金・運用ノウハウがかかります。
同社はこの先行投資をすでに大規模に行ってきたため、今後の勝負はデータを持っていること自体より、持っているデータを何回販売できるかに移ります。180万kmというカバレッジが競争優位になるかは、量産車、AI、インフラなど複数用途で収益化できるかで決まります。
自動車メーカー・政府との関係
同社は、日本政府のバックアップのもと、国内自動車メーカー10社などの出資により設立されました。自動車メーカーが共同で必要とする高精度地図基盤を整備するという背景からスタートしており、業界の要求仕様を踏まえたデータ整備や量産車向けの提供実績を積み上げています。
高精度地図や道路データは行政、交通当局、インフラ管理とも関係が深く、公共分野での実績や制度理解も新規案件の獲得に影響します。
ただし、政府や大手自動車メーカーが出資しているから業績が保証されるわけではありません。実際、プロジェクト案件の期ずれで業績予想を下方修正したこともあります。資本関係や設立背景は事業上のネットワークとして評価しつつ、売上・利益は別に確認することになります。
同じデータを複数用途へ展開できる
事業構造で大きいのは、一度整備した道路・空間データを自動車以外にも再利用できる点です。北米では、モビリティ向けに整備したデータを活用し、交通当局向けに橋梁・トンネルの高さ制限情報を管理するソリューションの提供を開始しました。北米で保有する道路データには約25万件の橋梁・高架構造物や約2,000件のトンネル情報が含まれます。
国内でも、3Dmapspocketを不動産開発の事業検討や現地確認に使う事例が増えています。防災、都市計画、物流、ゲーム・映像制作などへの展開も進めています。自動運転向けに取得したデータの取得コストを、複数事業で回収できる構造です。
投資家目線では、新規事業の数より既存データの追加販売として高い利益率を実現できるかが焦点になります。非自動車用途の売上が増えても、個別の受託開発や追加計測コストが大きければライセンス型の収益性は高まりません。非自動車売上の規模とともに、ライセンス化できているかを確認したいところです。
マップレス自動運転が普及するとHDマップは不要になる?
将来性を考えるうえで避けられないのが、AIの高度化でHDマップが不要になるのではないかという論点です。結論を先に言えば、業界全体で決着したわけではなく、用途ごとに複数方式が併存する可能性があります。
E2E・マップレス自動運転はリスク要因になる
Wayveなどは、高精度地図やLiDARへの依存を抑え、カメラを中心にAIが周囲の状況を学習して走行するマップレス型の自動運転を進めています。2026年にはWayveのAIを使ったロボタクシーサービスがロンドンで開始され、HDマップを前提としない方式が実運用へ進み始めました。
この流れが主流になれば、車両が走行中に参照するHDマップの市場規模が想定ほど伸びないことも考えられます。End-to-End型のAIが道路形状や交通ルールをセンサー情報から判断できるようになるほど、事前地図への依存度を下げるメーカーは増えます。
そのため、自動運転市場が拡大すればHDマップ市場も同じ比率で拡大する、という前提は成り立ちません。自動運転市場の成長率と同社の売上成長率は別物で、各自動車メーカーの開発方式の中でどの役割を取れるかを見ることになります。
一方でWaymoなどは現在もHDマップを活用
Waymoは2026年8月、2億マイル超の完全自動運転実績から得た知見として、HDマップを強力な事前情報と位置づけています。車両のセンサー情報に加えて高精度地図を参照することで、視界が悪い状況や複雑な道路でも道路構造を事前に把握し、車載コンピューターを動的な変化への処理に集中させる考え方です。
Waymoは同月にドイツ・ミュンヘンへの展開計画を発表した際も、サービス準備の第一段階として現地道路の高精度マッピングを行う方針を示しました。最先端の自動運転企業の中にも、AIとHDマップを組み合わせる方式を重視する企業があります。
今後の自動運転はAIか地図かの二者択一ではなく、車両・用途・安全要件によって複数方式が併存する可能性があります。量産車の運転支援、ロボタクシー、物流トラックで求められる安全性やコストは異なるため、HDマップの必要性も用途ごとに変わると捉える方が現実的です。
「地図を見る車」以外へデータ用途を広げている
Data for AIやAIネイティブデータセットへの展開は、成長策であると同時にマップレス化へのリスク分散でもあります。仮に将来、車両が走行時にHDマップを参照する割合が低下しても、自動運転AIを開発・評価する段階では実世界の道路データやシミュレーション用データが必要になります。
AIがどの道路環境まで安全に走行できるかを評価する際には、交差点、トンネル、急カーブ、標識、勾配などの現実的な道路条件を再現することになります。同社も、学習・検証・認証・シミュレーション用途を法人ライセンスの成長分野として位置づけています。
中長期の競争力は、HDマップという一つの商品を守れるかより、自動運転やフィジカルAIの開発工程全体で必要とされる実世界データ企業へ変われるかで評価する方が実態に合います。Data for AIが拡大すれば、マップレス技術の進展を完全な逆風ではなく新しいデータ需要へ変えられます。
自動運転以外にも成長余地はある
インフラ管理、不動産、物流、ロボティクスへの展開が進んでいます。ただし現時点では自動車以外の売上貢献は途上で、会社自身もそう説明しています。
不動産・インフラ管理で3Dデータ活用が拡大
北米交通当局向けには、橋梁・トンネルの高さ制限情報を管理するソリューションを開始し、既存の道路データ資産をインフラ管理へ転用しています。道路を再舗装すると通行可能高さが変化する場合があるため、継続的なデータ更新需要も生まれます。
国内では3Dmapspocketを使い、計画中の建物を3D空間上に配置して眺望や周辺環境を確認する不動産開発用途が広がっています。現地調査の負担を減らし事業検討を効率化する用途で、自動車とは異なる顧客層へデータを販売できる例です。
これらはデータを一度作り複数用途へ販売する戦略と相性があります。一方、現状では自動車以外の3Dデータライセンスの売上貢献はまだ途上と会社が説明しており、全社業績を大きく押し上げる主力事業と評価するのは早い段階です。
物流・ロボティクス・空港・港湾への展開
フィジカルAIの対象は自動車だけではありません。倉庫や物流施設で動くAMR、自律移動ロボット、空港・港湾内の車両、ドローンなども、周囲の空間を認識して安全に移動する必要があります。高精度3次元データやAIネイティブデータは、こうした機械の学習・シミュレーション・運行管理へ展開できます。
一方、第1四半期の説明では、ロボティクスや物流AMR向けのAIネイティブデータ需要は探索中で、売上貢献の本格化には一定の時間を要するとしています。ロボットにも使えることと、ロボット事業から大きな売上が発生していることは別です。
今後は実証・データ提供・共同研究の発表だけでなく、有償契約、継続利用、契約地域の拡大まで進むかが焦点になります。自動車以外の用途が本格化すれば顧客基盤が分散し、特定の自動車メーカーや車種サイクルへの依存を下げられます。
海外市場にも成長余地
同社は日本だけで事業を展開する会社ではなく、北米・欧州・韓国・中東などへ進出しています。高精度3次元データの整備範囲は26カ国以上に広がり、特に北米では約150万km超のデータ基盤を持ちます。
海外市場の機会は自動車メーカーへの量産ライセンスだけではありません。半導体メーカーへのData for AI、交通当局向けインフラ管理、中東での新規整備プロジェクトなど、地域ごとに異なる収益機会があります。第1四半期でも新規国での整備案件を受注済みと説明されました。
ただし海外事業は、為替、現地人件費、各国の自動運転規制、顧客の開発投資計画の影響を受けます。北米の大規模データ整備が一巡してプロジェクト型売上が減少したように、カバレッジが広がることと毎期売上が増えることは同義ではありません。
ダイナミックマッププラットフォームはいつ黒字化する?
会社は2027年3月期に調整後EBITDAで5,000万円の黒字を計画しています。2026年3月期は5億100万円の赤字だったため、約5億5,000万円の改善が必要です。ただし第1四半期は減収・赤字で、黒字化を確認できる段階には至っていません。
| 指標 | 2026年3月期実績 | 2027年3月期会社予想 | 2027年3月期1Q |
|---|---|---|---|
| 売上高 | 56億8,600万円 | 70億円 | 11億4,700万円 |
| ライセンス型売上 | 26億円 | 30億円 | 6億4,500万円 |
| 調整後EBITDA | 5億100万円の赤字 | 5,000万円の黒字 | 6億6,700万円の赤字 |
| 営業利益 | 18億7,600万円の赤字 | 予想非開示 | 9億9,900万円の赤字 |
2027年3月期は調整後EBITDA黒字化を計画
会社は売上高70億円、ライセンス型売上高30億円、調整後EBITDA5,000万円の黒字を計画しています。ライセンス型売上の増加に加え、大規模な新規データ整備が一巡したことによるコスト構造の改善も黒字化要因に挙げています。
押さえておきたいのは、調整後EBITDA黒字化と営業黒字化は別だという点です。同社の調整後EBITDAは、営業利益に減価償却費、政府補助金、M&A関連費用を加えて算出する会社独自の指標です。調整後EBITDAがプラスになっても、減価償却費などを差し引いた営業利益や最終利益まで黒字になるとは限りません。
一方で、データ整備へ大規模投資を行ってきた同社にとって、減価償却前の事業収益力がプラスへ転じることには意味があります。調整後EBITDA黒字化は最終ゴールではなく、先行投資フェーズから投資回収フェーズへ移れるかを測る中間地点として見ることになります。
1Qはまだ減収・赤字で黒字化を確認できる段階ではない
第1四半期は、ライセンス型売上が前年同期比10.0%増の6億4,500万円となった一方、プロジェクト型売上は5億200万円で42.4%減、連結売上高は11億4,700万円で21.3%減でした。営業損失は9億9,900万円、調整後EBITDAは6億6,700万円の赤字です。通期売上高70億円に対する進捗率は約16%で、第1四半期だけで通期黒字化を確認できる数字ではありません。
会社は、北米で前年にあった大規模な新規データ整備の反動減や減価償却費の増加を要因として説明し、通期予想は据え置いています。同社は第4四半期にプロジェクトの検収が集中しやすく、2026年3月期も第4四半期だけでは調整後EBITDA約8億円の黒字でした。第1四半期の赤字だけで通期未達と判断するのも早計です。
裏を返せば、黒字化計画は下期、とりわけプロジェクト計上とライセンス案件の積み上がりに依存します。過去には顧客の投資判断や案件時期の変更で業績予想を下方修正したこともあるため、今後の決算では売上進捗率だけでなく、受注状況、検収時期、ライセンス売上の伸びを確認することになります。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
ダイナミックマッププラットフォームの将来性に関するリスク
成長シナリオが崩れる要因は、市場の立ち上がり時期、技術方式の変化、案件の期ずれ、ライセンス売上の伸び悩み、更新コストの5つに整理できます。
自動運転市場の立ち上がりが遅れる
成長ストーリーは、自動運転・ADAS・フィジカルAIの普及が長期的に進むことを前提にしています。自動運転は安全規制、事故責任、車両コスト、インフラ整備、消費者受容など多くの条件が絡むため、技術が進歩しても商用化が予定より遅れることがあります。
メーカーの開発計画が延期されれば、HDマップの採用時期、Data for AIの利用時期、プロジェクトの検収時期も後ろ倒しになります。同社は市場そのものが消えるリスクより、需要はあるが売上になる時期がずれるリスクの影響を受けやすい会社です。
マップレス・E2E自動運転との競争
HDマップへの依存を抑える自動運転方式が普及すれば、車載HDマップの需要が想定ほど伸びないことも考えられます。AIの性能向上によって道路情報をリアルタイムで理解できるようになるほど、車載地図の役割は変化します。
Data for AIなどへ用途を広げていますが、この分野にも競争があります。自動車メーカー自身が走行データを大量に保有しているほか、地図会社、測量会社、シミュレーション企業、センサーデータ企業もAI学習用データを提供できます。180万kmのデータ資産がどこまで差別化要因になるかは、継続して確認することになります。
顧客の開発計画によって案件時期が変動する
プロジェクト型売上の変動性は、すでに実績として表れています。2026年3月期には、国内外のプロジェクト案件で実施時期の変更や受注形態の見直しが発生し、会社は売上高予想を70億円から55億円へ、調整後EBITDAを5億円の赤字から10億円の赤字へ修正しました。その後ライセンス売上やコスト改善によって最終的な調整後EBITDAは約5億円の赤字まで戻りましたが、案件時期が業績を大きく左右することが確認できます。
ライセンス型への転換が進めばこの変動は小さくなりますが、現時点ではプロジェクト売上も全社売上の大きな割合を占めます。黒字化までの期間は特に、案件の期ずれが利益へ与える影響を見ることになります。
ライセンス売上が期待ほど伸びない
投資回収ストーリーは、整備済みデータのライセンス販売が伸びることを前提にしています。ライセンス売上が増えなければ、180万kmのデータ資産を持っていても、過去の整備投資を十分な利益へ変えられません。
2026年3月期はライセンス売上が約2.2倍に成長しましたが、2027年3月期の会社計画は26億円から30億円への増加です。今後も高成長を維持できるか、AI法人ライセンスの大型受注が継続するか、量産車ライセンスが販売台数とともに積み上がるかが焦点になります。
データ更新にも継続的なコストが必要
高精度3次元データは、一度整備すれば永久に使える資産ではありません。道路工事、車線変更、新しい標識、再舗装、インターチェンジの変更など、現実世界は継続的に変化します。自動運転やインフラ管理で利用するには、こうした変化を正確に反映し続けることになります。
同社は継続的な更新体制を強みとして挙げていますが、裏返せば更新には計測・データ処理・システム運用などのコストが発生します。ライセンス売上の増加が更新コストを十分上回り、データ資産の収益性が高まるかを見る必要があります。
将来性を判断する6つのポイント
将来性を追うときは、自動運転関連ニュースの数より、会社が目指すデータ資産のライセンス化が実際に進んでいるかを確認する方が判断しやすくなります。
| 確認ポイント | 現在の目安・状況 | 見る理由 |
|---|---|---|
| HDマップ搭載車種 | 6社・39車種(2026年8月説明) | 量産車向けライセンスの採用拡大を確認 |
| ライセンス型売上高 | 2026年3月期26億円/2027年3月期計画30億円 | 投資回収フェーズの最重要KPI |
| Data for AI | 半導体メーカーへの地域追加受注、自動運転会社・トラック向け契約 | フィジカルAI需要が実売上へ変わっているか確認 |
| ライセンス比率・収益性 | 1Qはライセンス売上比率が上昇 | 高収益モデルへの転換を確認 |
| 調整後EBITDA | 2027年3月期5,000万円の黒字計画 | 先行投資回収の第一段階 |
| 営業利益 | 1Qは9億9,900万円の赤字 | 利益体質の改善を確認 |
| 非自動車売上 | インフラ・不動産は拡大、ロボティクス等は探索段階 | 顧客・用途の分散が進むか確認 |
① HDマップ搭載車種数
量産車向けの成長を見る最も分かりやすい指標です。2026年8月時点の説明では6社・39車種まで増えています。新規メーカーや新規車種への採用が継続するか、既存搭載車の販売台数が増えるかを確認します。
② ライセンス型売上高
将来性を判断するうえで最重要のKPIです。大規模なデータ整備投資を行ってきたため、今後は既存データを繰り返し販売できるかで利益率が大きく変わります。売上高全体よりも、ライセンス型売上が何%伸びたか、全社売上に占める割合が上がっているかを見ることになります。
③ Data for AIの受注拡大
フィジカルAIへの期待を実績で検証する指標です。半導体メーカーへの追加受注のように、既存顧客が対象地域を増やしたり、新たな自動運転・ロボット企業との契約が増えたりすれば、AIデータ市場でポジションを築いている裏付けになります。実証や共同セミナーより、有償契約と継続受注を重視します。
④ ライセンス売上比率・収益性
会社はライセンス型売上全体で粗利率80%超を目指しています。ライセンス比率が高まり、その結果として売上総利益率や調整後EBITDAが改善するかを確認します。売上だけが増えても更新費や開発費が同じ以上に増えるなら、期待される投資回収モデルは完成しません。
⑤ 調整後EBITDAと営業利益
2027年3月期は調整後EBITDA黒字化が会社の目標です。ただし調整後EBITDAは減価償却費、政府補助金、M&A関連費用を調整した指標なので、次には営業利益の赤字幅が縮小しているかを見ることになります。中長期で高収益なデータライセンス企業へ変わるなら、最終的には営業利益・純利益でも黒字化が求められます。
⑥ 自動車以外の売上貢献
インフラ、不動産、物流、ロボティクスがどこまで売上へつながるかも判断材料です。現時点ではインフラ管理や不動産利用は拡大しているものの、3Dデータライセンスの売上貢献はまだ途上、ロボティクス・物流AMR向けは探索段階と会社が説明しています。これらが具体的な売上として存在感を高めれば、自動車市場への依存を下げられます。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
まとめ|鍵は「地図会社」から「実世界データ企業」へ進化できるか
ダイナミックマッププラットフォームの将来性は、自動運転市場が成長するかだけでは判断できません。世界約180万kmに整備した高精度3次元データを、量産車向けHDマップ、AI学習・検証向けData for AI、インフラ、不動産などへ繰り返し販売し、先行投資を利益へ変えられるかが焦点です。
足元では量産車搭載が6社・39車種へ拡大し、2026年3月期のライセンス型売上は約2.2倍に成長しました。海外大手半導体メーカーへのData for AI追加受注やAIネイティブデータセットの公開も進み、フィジカルAI向けの事業は構想から実際の案件へ動き始めています。
一方、2027年3月期第1四半期は連結減収・営業赤字で、マップレス自動運転との競争、プロジェクトの期ずれ、データ更新コストといったリスクもあります。会社が掲げる調整後EBITDA黒字化は通過点であり、それだけで高収益企業への転換が完了するわけではありません。
今後はHDマップ搭載車種、ライセンス型売上、Data for AIの継続受注、ライセンス比率、調整後EBITDAと営業利益を追うことで、自動運転用の地図会社からフィジカルAI時代の実世界データ企業へ進化できているかを判断しやすくなります。
出典
ダイナミックマッププラットフォーム「2027年3月期第1四半期決算を発表」 https://www.dynamic-maps.co.jp/news/news-1900/
ダイナミックマッププラットフォーム「2026年3月期決算を発表」 https://www.dynamic-maps.co.jp/news/news-1558/
ダイナミックマッププラットフォーム「IR FAQ」 https://www.dynamic-maps.co.jp/ir/faq/
ダイナミックマッププラットフォーム「自動運転向けデータ」 https://www.dynamic-maps.co.jp/service/hdmap/
ダイナミックマッププラットフォーム「北米の高精度3次元地図データカバレッジを拡大し世界で合計180万kmに」 https://www.dynamic-maps.co.jp/news/news-936/
ダイナミックマッププラットフォーム「カナダ全土のデータ整備を完了」 https://www.dynamic-maps.co.jp/news/news-1352/
ダイナミックマッププラットフォーム「フィジカルAI向けデータセット事業を始動」 https://www.dynamic-maps.co.jp/news/news-1656/
ダイナミックマッププラットフォーム「NVIDIA・MathWorksと共同セミナーを開催」 https://www.dynamic-maps.co.jp/news/news-1651/
ダイナミックマッププラットフォーム「北米交通当局向け橋梁・トンネル管理ソリューションを提供開始」 https://www.dynamic-maps.co.jp/news/news-1682/
ログミーファイナンス「ダイナミックマッププラットフォーム 2027年3月期第1四半期決算説明」 https://finance.logmi.jp/articles/385634
JPX「2026年3月期 第2四半期(中間期)決算短信」 https://www2.jpx.co.jp/disc/336A0/140120251113599450.pdf
Waymo「10 AI Lessons from Driving 200+ Million Fully Autonomous Miles」 https://waymo.com/blog/2026/08/10ailessons/
Waymo「Servus München: Waymo is Coming to Germany」 https://waymo.com/blog/2026/08/waymo-in-munich/
The Verge「Uber beats Waymo as first to launch robotaxis in London」 https://www.theverge.com/news/988415/uber-wayve-robotaxi-london-launch


コメント