SB Energy(SBエナジー)は、AIデータセンターと電力インフラを一体で開発する企業として、米国でIPOを申請しています。OpenAIとの大規模なデータセンター契約やNVIDIAによる投資・信用補完から注目を集める一方、データセンター売上はまだ本格的に立ち上がっておらず、成長には巨額の設備投資と長い建設期間が必要です。
現時点ではIPOの公開価格が未定のため、「事業の将来性」は分析できても、価格を含めて「この株価なら買うべき」とまでは判断できません。契約を売上とキャッシュフローへ変えられるか、必要な資金を確保できるか、IPO時の評価額が期待をどこまで織り込むかが主な判断軸です。この記事では、将来性、業績、株価材料、リスク、バリュエーション、投資前に確認したいポイントを順番に整理します。
※本記事は2026年9月17日時点の開示資料をもとに作成しています。
▼公式サイトはこちらSB Energy(SBエナジー)株は買うべき?
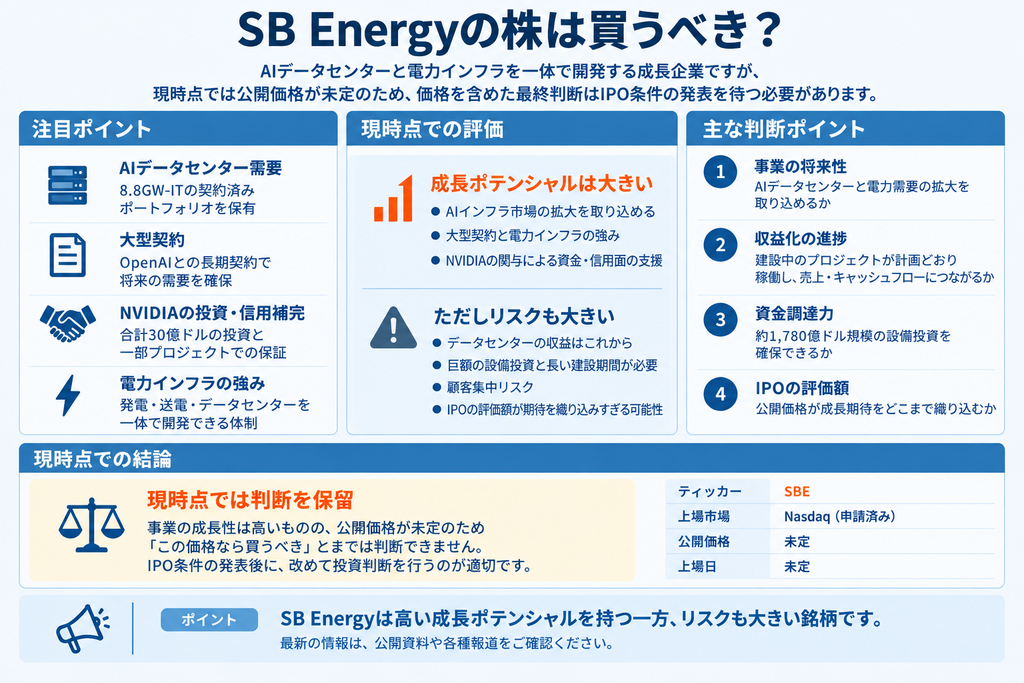
SB Energy(SBエナジー)は、AIデータセンター需要の拡大を直接取り込める可能性がある一方、現時点では完成済みのデータセンターを大量に運営して利益を出している会社ではありません。将来の大型契約を実際の売上とキャッシュフローへ変えられるか、そのための資金を確保できるかが重要です。
また、事業としての将来性と、株としての買いやすさは分けて考える必要があります。AIインフラ市場が拡大してSB Energyの事業が成長しても、IPO時点の株価が将来の成功を過度に織り込んでいれば、株式のリターンは伸びにくくなる可能性があります。反対に、計画の実現確度が高まりながら評価額が抑えられていれば、投資対象としての魅力は高まりやすくなります。
| 注目点 | 現在の状況 | 投資判断への意味 |
|---|---|---|
| AIデータセンター | 8.8GW-ITの契約済み案件 | 需要規模は大きいが、完成・稼働が必要 |
| データセンター稼働 | 現在は稼働していない。Cosmosは2026年Q4に収入開始見込み | Cosmosで初期収益化、その後Milam County・PORTS-Pikeで規模拡大を確認 |
| バックログ | 約4390億ドル(うちデータセンター約4300億ドル) | 長期の売上候補だが、売上化には時間がかかる |
| 関連設備投資 | 約1780億ドル | 成長のための資金調達力が重要 |
| 主要顧客 | OpenAI・ソフトバンク関係先への集中が大きい | 大型契約の安定性と顧客集中リスクが併存 |
| NVIDIA | 合計30億ドルの投資契約。PORTS-Pike最初の約4.25GW-ITに1050億ドル上限の保証 | 資金・信用補完はプラスだが、約8GW-IT全体が保証済みではない |
| IPO評価 | 500億ドル超の企業価値を目指す可能性があるとの報道 | 最終的な公開価格を見ないと割高・割安は判断しにくい |
現段階では公開価格が未定のため、価格を含めた最終判断はIPO条件が出てからです。公開価格、募集株数、企業価値と将来収益のバランスを改めて確認する必要があります。
SB Energyの将来性が期待される理由
SB Energyの成長ストーリーは、AI需要の拡大そのものよりも、AIに必要なデータセンターと電力をまとめて供給できることにあります。AI利用が増えるほど計算量が増え、GPUを大量に設置する巨大データセンターと、それを動かす大量かつ安定した電力が必要になるためです。
AI需要の拡大は、AIサービス企業の売上増だけでなく、データセンター、送電網、発電設備、蓄電池などのインフラ需要にも波及します。SB Energyは、このインフラ側の需要を取り込もうとしています。
AIの普及でデータセンターと電力の需要が増えている
生成AIの学習や推論には大量の計算処理が必要です。計算処理を担うGPUが増えると、GPUを設置するデータセンターだけでなく、冷却設備、変電設備、送電設備も大規模になります。数GW級のAIデータセンターでは、大量の電力を安定的に確保することが前提になります。
そのため、AIインフラでは「建物を建てられる土地がある」だけでは不十分です。送電網へ接続できるか、発電源を確保できるか、設備を予定どおり完成できるかがボトルネックになります。SB Energyが掲げる「power-first」は、まず電力と土地を押さえ、そのうえでデータセンターを開発する考え方です。
GWはギガワットの略で、1GWは100万kWです。GW-ITは、データセンター内でサーバーやGPUなどのIT機器に供給できる電力容量を表します。SB Energyの8.8GW-ITという契約規模は、単なる建物面積ではなく、巨大な計算設備を支える電力規模を示しています。
データセンターと発電設備を一体で開発できる
SB Energyは、データセンターだけを開発する会社ではありません。発電設備の開発・建設・運営で培ったノウハウを持ち、2026年6月末時点で約2.2GWacの太陽光発電・蓄電設備が稼働しています。稼働中・建設中・契約済みを合わせた電力ポートフォリオは5.5GWacです。
こうした発電・蓄電事業の実績は、SB Energyが大規模インフラの開発、資金調達、建設管理、電力契約といった能力をすでに持っていることを示します。これらは、データセンター事業へ展開する際の土台になります。
ただし、発電所を開発する能力と、数GW規模のAIデータセンターを予定どおり完成させる能力は完全に同じではありません。データセンターでは、GPU向けの高密度電力供給、冷却、ネットワーク、テナント受け入れなど別の技術要件が加わります。既存の電力事業は強みですが、データセンターの実績はこれから積み上げる段階です。
OpenAIとの長期契約で巨大な需要を確保している
S-1提出時点で、SB Energyが建設中・契約済みのデータセンター案件は合計8.8GW-ITです。このうち0.8GW-ITは建設中、8.0GW-ITは契約済みですが未着工で、契約済み案件の中心がオハイオ州のPORTS-Pike Technology Campusです。
重要なのは、単に巨大なデータセンターを建てる計画があるのではなく、OpenAIなどとの長期契約が存在することです。建設後に顧客が見つからなければ巨大設備が収益を生まないおそれがありますが、契約を先に確保できれば完成後の需要が見えやすくなり、融資を受ける際にも有利に働きます。
一方で、契約があるだけで売上が確定するわけではありません。建設完了、許認可、系統接続、リース開始、テナントによる受け入れなどの条件を満たして初めて、データセンターが収益を生む資産になります。
NVIDIAの大型投資と信用補完が事業を支える
NVIDIAはSB Energyへの大型投資も進めています。2026年8月17日に15億ドルを前払いし、さらにIPO完了と同時にIPO価格と同額で15億ドル分の非議決権株式を取得する契約を結んでいます。S-1では、両取引を合わせたNVIDIAからの投資額は合計30億ドルとされています。
PORTS-Pikeでは、NVIDIAがOpenAIのデータセンター賃貸契約を支える残存価値保証も提供しています。現時点の保証対象は約8.0GW-IT全体ではなく、最初の約4.25GW-ITで、保証上限は合計1050億ドルです。残る約3.78GW-ITにも追加保証を提供できるオプションがありますが、行使はNVIDIAの裁量であり、現時点で保証済みではありません。
それでも、信用力の高いNVIDIAの関与は、SB Energyが巨大プロジェクト向けの融資を組成する際のプラス材料になり得ます。SB Energyは約1780億ドル規模の設備投資の大部分をプロジェクト単位の借入で賄う計画であり、融資を引き出せる信用構造は事業実現性に直結します。
SB Energyの約4390億ドルのバックログは将来の売上になる?
SB Energyを分析するとき、最も目を引く数字の一つが約4390億ドルのバックログです。ただし、「すでに4390億ドルの売上が確定している」と理解するのは適切ではありません。
バックログとは、契約済みではあるものの、まだ売上として認識していない将来分を指します。SB Energyのバックログは拘束力のある契約をもとに算定されていますが、一部は建設完了などの条件を満たす必要があります。会社自身も、将来売上を保証する数字ではないと明記しています。
| 売上認識を見込む時期 | 連結バックログ | うちデータセンター |
|---|---|---|
| 24カ月以内 | 約10億ドル | 約10億ドル未満〜約10億ドル |
| 25〜48カ月 | 約120億ドル | 約110億ドル |
| 49〜72カ月 | 約300億ドル | 約290億ドル |
| 73〜96カ月 | 約390億ドル | 約380億ドル |
| それ以降 | 約3570億ドル | 約3510億ドル |
| 合計 | 約4390億ドル | 約4300億ドル |
表のとおり、約4390億ドルの大部分が短期間に売上になるわけではありません。約3570億ドルは8年以上先に売上認識される想定です。長期契約の強さを示す一方で、「将来まで契約が続き、設備が予定どおり完成し、顧客が契約を履行すること」が前提になります。
そのため、バックログは金額だけでなく、売上化までの年数、設備完成までに必要な資金、契約条件が変わる余地、顧客の信用力をセットで見る必要があります。
SB Energyは赤字?現在の業績を分析
SB Energyは、現時点で利益が安定している会社ではありません。2026年上期の売上高は1億3870万ドルで前年同期から66.4%増加した一方、SB Energy帰属の純損失は32億890万ドルに達しました。数字だけを見ると、売上高に対して赤字が極端に大きく見えます。
| 項目 | 2026年上期 | 読み方 |
|---|---|---|
| 売上高 | 1億3870万ドル | 既存の発電事業が中心 |
| 純損失(SB Energy帰属) | 32億890万ドル | 会計上の非現金費用が大きい |
| 株式報酬費用 | 5億8950万ドル | 現金支出を伴わない費用 |
| ワラント負債の公正価値変動 | 25億7310万ドル | 株価評価などで変動する非現金費用 |
32億ドルの赤字すべてが事業で失った現金ではない
2026年上期の純損失には、約25億7310万ドルのワラント負債の公正価値変動と、約5億8950万ドルの株式報酬費用が含まれています。どちらも会計上は費用ですが、その期間に同額の現金が会社から流出したわけではありません。
ワラントは、一定条件で株式を取得できる権利です。負債として会計処理されるワラントは、企業価値や株式価値が上がると負債の評価額も上がり、その差額が損失として計上されることがあります。つまり、企業価値の上昇が会計上の損失を膨らませるという、直感に反する現象も起こります。
ただし、「赤字の多くが非現金だから問題ない」と片づけるのも適切ではありません。SB Energyはデータセンター開発に大量の資金を必要としており、既存事業だけで巨額投資をまかなえる段階ではありません。純利益だけでなく、営業キャッシュフロー、設備投資額、借入の増加、資金調達条件を確認する必要があります。
SB Energyの業績は今後どう伸びる?
SB Energyの業績は、データセンター事業が「計画」から「実際に売上を生む事業」へ移るにつれて段階的に変わると考えられます。現時点では売上の大半を発電事業が生み出しており、データセンター部門は重要な売上をまだ計上していません。
データセンター売上は2026年Q4から始まる見込み
会社は、最初のデータセンター収入を2026年第4四半期にCosmos Technology Campusから計上する見通しです。Cosmosは約50MW-ITで、約8GW-IT規模のPORTS-Pikeと比べれば小規模ですが、データセンター事業が「計画」から「売上を生む事業」へ移る最初の検証ポイントになります。
初期フェーズの賃料開始は、契約上のRFS条件を満たすか、遅くとも2026年12月11日とされています。RFSは「Ready for Service」の略で、施設が顧客へ提供可能な状態になることを意味します。
その後はMilam Countyのデータセンターが順次立ち上がり、さらにPORTS-Pikeが加わることで、データセンター売上の規模が拡大する可能性があります。PORTS-Pikeは最初のフェーズを2028年に稼働させる計画です。2026年Q4のCosmosは「最初の収益化」、その後のMilam CountyとPORTS-Pikeは「収益規模の拡大」を確認する段階と整理できます。
売上の「量」だけでなく「質」も変わる可能性があります。長期賃貸契約が予定どおり機能すれば、単発の設備売却とは異なり、長期間にわたり収益を積み上げやすいビジネスになります。バックログの平均契約残存期間はデータセンターで19.6年とされており、完成後は長期収益源になり得ます。
売上増加だけでなく利益率とキャッシュフローを見る必要がある
データセンターが稼働すれば売上は増えますが、売上増加だけで投資判断はできません。巨大施設では、減価償却費、借入金利、保守費用、電力設備の運営費なども大きくなります。
SB Energyはプロジェクトファイナンスを多用する計画です。プロジェクトファイナンスとは、会社全体の信用だけでなく、個別プロジェクトが将来生むキャッシュフローを返済原資として資金を借りる仕組みです。設備が予定どおり稼働すれば巨額投資を進めやすい一方、工期遅延や金利上昇が起きると採算が悪化します。
今後の決算では、売上成長率だけでなく、営業利益、営業キャッシュフロー、利払い負担、設備投資額、プロジェクトごとの資金調達条件を確認する必要があります。
SB Energyの株価が上がる材料は?
IPO後の株価は、AIインフラ全体への期待だけでなく、計画が実績へ変わったかどうかで評価が変わりやすいと考えられます。将来キャッシュフローの確度を高める材料が出れば、株価評価にもつながりやすくなります。
データセンターが予定どおり完成・稼働する
最大の材料は、建設中のデータセンターが予定どおり完成し、実際に収益化へ進むことです。最初の確認ポイントは、2026年第4四半期に収入開始を見込むCosmos Technology Campusです。Cosmosで賃料収入が始まれば、SB Energyは「将来計画中心」から「実際にAIデータセンター収入を生む」段階へ進みます。
その後、Milam County、さらにPORTS-Pikeへと収益化が広がるかが次の検証材料です。1つ目の大型案件を完成させる実績は、銀行や投資家が後続案件を評価する材料にもなり、次の資金調達や顧客獲得へ影響します。
OpenAI以外の顧客を獲得する
現在のデータセンター契約は、OpenAIとソフトバンク関係先への集中度が高く、第三者顧客への分散はまだ進んでいません。新たなハイパースケーラーやAI企業との契約を獲得できれば、売上成長と顧客集中リスクの低下を同時に確認できます。
同じ売上高でも、1社に依存する会社より複数の信用力ある顧客を持つ会社の方が、将来収益の安定性は高く評価されやすくなります。
巨額プロジェクトの資金調達が順調に進む
バックログ関連の設備投資は約1780億ドルです。SB Energyはその大半をプロジェクト単位の借入で賄う方針のため、融資契約の締結、金利条件、投資家からの資本調達は事業進捗を示す重要な材料になります。
資金調達が予定どおり進めば、「契約はあるが建てる資金が足りない」というリスクが下がります。反対に、資金調達が遅れれば、契約済みでも売上開始が後ずれするため、株価には逆風になります。
AIインフラ投資がさらに拡大する
OpenAIをはじめとするAI企業が計算能力への投資を拡大し続ければ、SB Energyが追加のデータセンター案件を獲得できる可能性も高まります。米国では電力系統の接続待ちや発電能力不足が開発の制約になりやすく、電力側を押さえた開発会社に案件が集まりやすくなる可能性があります。
ただし、AIインフラ投資の拡大と、SB Energyの株価が必ず上がることは別です。市場がすでに高い成長率を株価へ織り込んでいれば、好材料が出ても上昇余地が限定されることがあります。
▼公式サイトはこちらSB Energyの主なリスク
SB Energyは、成長余地が大きい一方で、計画を実行するまでの資金、時間、顧客依存も大きい企業です。リスクは「悪材料があるか」だけでなく、そのリスクが売上開始や資金調達をどう遅らせるかまで見る必要があります。
データセンターがまだ1つも稼働していない
2026年9月時点では、SB Energyのデータセンターはまだ1つも稼働していません。8.8GW-ITのうち、0.8GW-ITが建設中、8.0GW-ITは契約済みですが未着工です。企業価値の多くはこれらが将来完成することを前提にしています。
工事が遅れると賃料収入の開始も遅れます。その間にも人件費、開発費、借入金利などの負担は発生するため、投資回収が後ろ倒しになります。データセンター事業では、契約を取れたかだけでなく、予定どおり受け渡せたかが重要です。
約1780億ドルの設備投資が必要
契約済みバックログに対応する設備投資額は約1780億ドルですが、IPOで調達する資金だけで賄える規模ではありません。SB Energyは、現金、事業から生まれる資金、追加の株式調達、プロジェクトファイナンスを組み合わせる計画です。
金利が上昇したり、信用市場が悪化したりすると借入コストが上がり、採算悪化から工事計画の見直しや延期につながる可能性があります。また、株式で資金を調達すれば、既存株主の持分が薄まる希薄化リスクもあります。
OpenAIへの依存度が高い
PORTS-PikeはSB Energyのバックログの大部分を占め、OpenAIが主要顧客です。大型顧客との長期契約は成長の強みですが、顧客集中度が高いほど、その顧客の財務状況や投資方針の変化がSB Energyへ直接波及します。
OpenAIが契約どおり投資を継続できるか、AI計算需要が現在の想定どおり伸びるかは、SB Energyの将来収益にも重要です。顧客が増えて集中度が下がるまでは、この依存は大きな確認ポイントです。
NVIDIAの保証にも上限と条件がある
PORTS-PikeではNVIDIAによる信用補完があるため、OpenAIへの集中リスクが完全に無防備というわけではありません。ただし、現時点の1050億ドルの残存価値保証は、約8.0GW-IT全体ではなく最初の約4.25GW-ITが対象です。
残る約3.78GW-ITについては、NVIDIAが追加保証を提供できるオプションを持っていますが、行使はNVIDIAの裁量です。追加保証が提供されない場合には、OpenAI側が一定以上の信用格付けを持つ代替保証人を確保する仕組みも開示されています。保証が付いている容量を区別して確認する必要があります。
AIデータセンターへの投資が過剰になる可能性
AIインフラ投資は急拡大していますが、将来の需要予測には不確実性があります。現在の投資ペースを前提に多くの企業が同時にデータセンターを建設し、AI計算需要が想定ほど伸びなければ、設備の供給過剰が起こる可能性があります。
供給過剰になると、データセンターの賃料や稼働率が低下し、新規案件の採算性も悪化します。Reuters Breakingviewsの記事でも、現在のデータセンター投資ブームについて、過去の通信インフラ過剰投資との類似性を指摘しています。
ソフトバンクグループや関連企業との取引が多い
SB Energyの成長には、ソフトバンクグループ、OpenAI、NVIDIAなど戦略的パートナーとの取引が大きく関わっています。案件獲得や資金調達で強みになる一方、関連当事者間の取引条件が一般の第三者との取引と同じ経済合理性を持つかは確認が必要です。
IPO後は、関連当事者取引の比率、契約条件、取締役会の独立性なども確認し、成長ストーリーとガバナンスの両方を見る必要があります。
SB Energyは割高?バリュエーションを考える
SB Energy株を「買うべきか」で最終的に重要になるのが価格です。報道では500億ドルを超える企業価値を目指す可能性があるとされていますが、2026年9月17日時点ではIPOの価格レンジ、募集株数、最終的な公開価格は確定していません。
そのため、現段階で「割高」「割安」と断定することはできません。現在の利益や売上だけで評価すると極端に高く見えやすい一方、将来バックログだけで評価すると期待を過大に見積もりやすい企業です。
PERでは評価しにくい
PERは、株価が1株利益の何倍まで買われているかを見る指標です。しかしSB Energyは現在赤字で、純損失にはワラント評価損や株式報酬など特殊要因も大きく含まれます。この段階でPERを使って成熟企業と単純比較するのは適していません。
現在の売上だけでPSRを計算しても実態を表しにくい
PSRは時価総額を売上高で割る指標です。SB Energyの2025年売上高は約2億1,350万ドルです。仮に500億ドルの評価額を2025年売上高で割ると、約234倍になります。現在の売上だけを基準にすれば、非常に高い水準です。
ただし、現在の売上は主に発電事業から生じており、8.8GW-ITのデータセンター契約が本格的に売上へ反映されていません。現在のPSRだけを見ると将来事業を無視し、逆に4300億ドルのバックログだけを見ると建設コストや長い売上化期間を無視することになります。
SB Energyを評価するときに確認したい数字
SB Energyのような開発段階のインフラ企業では、単一の指標ではなく、複数の数字を組み合わせて見る方が実態を捉えやすくなります。
- IPO後の時価総額と企業価値
- 契約済みデータセンター容量(GW-IT)
- 稼働済み・建設中・未着工の内訳
- バックログの金額と売上認識までの年数
- バックログに対応する設備投資額
- プロジェクトファイナンスの金利・借入条件
- 営業キャッシュフローとフリーキャッシュフロー
- OpenAI以外の新規顧客獲得
さらに、「1GW-IT当たりの企業価値」「契約1ドル当たりに必要な設備投資」「完成済み容量に対する評価額」などを競合と比較すると、IPO後のバリュエーションをより立体的に判断できます。
SB Energy株を買う前に確認したいポイント
SB Energyは、事業の成長性だけを見て即座に判断するより、IPO条件とプロジェクト進捗を順番に確認した方が評価しやすい企業です。特に次の5点は、株価に織り込まれた期待と実績の差を見極める材料になります。
IPOの公開価格と時価総額
最初に確認したいのは実際のIPO価格です。500億ドル超という報道値ではなく、最終的な公開価格、発行済株式数、完全希薄化後の株式数から時価総額を確認します。企業として魅力があっても、IPO価格が高すぎれば投資余地は小さくなります。
Cosmosから順にデータセンターを予定どおり収益化できるか
SB Energyの投資ストーリーを最初に数字で検証できるのが、2026年第4四半期に収入開始を見込むCosmos Technology Campusです。Cosmosで予定どおり賃料収入が始まるかを確認したうえで、Milam Countyの立ち上がり、2028年以降のPORTS-Pikeへと段階的に見ていく必要があります。
Cosmosは規模こそ小さいものの、建設、顧客受け入れ、賃料開始という一連の実行力を確認できる最初の案件です。後続案件で遅延が続けば、約8GW-IT規模のPORTS-Pikeを含む長期計画の実現時期にも影響します。
データセンター売上と営業キャッシュフロー
データセンターが稼働した後は、売上が増えたかだけでなく、その売上からどれだけ現金を生み出せるかを確認します。長期契約があっても、金利、減価償却、運営費が大きければ、株主に残る利益は小さくなります。
OpenAI以外の顧客を獲得できるか
第三者顧客の獲得は、成長とリスク低下を同時に確認できる材料です。複数の大手AI企業やクラウド企業へ顧客基盤が広がれば、OpenAI一社への依存度が下がり、バックログの質も高まります。
プロジェクトファイナンスを予定どおり確保できるか
1780億ドルの投資を実現するには、巨額の外部資金が必要です。大型融資の契約が順調に進むか、金利条件が採算を崩さないか、追加増資で株式の希薄化が進まないかを継続的に見る必要があります。
IPO直後から買う場合と事業進捗を確認してから買う場合の違い
SB Energyは、投資するタイミングによって取るリスクの種類が大きく変わります。IPO直後に買う場合は、事業の成長期待を早い段階から取り込める一方、公開価格の妥当性や初値形成、短期需給の影響を受けやすくなります。
| タイミング | メリット | 主なリスク |
|---|---|---|
| IPO直後 | 成長期待が評価される初期段階から参加できる | 初値での過熱、妥当な株価水準がまだ定まっていない、実績不足 |
| 最初の決算確認後 | 上場後の費用・キャッシュフローを確認できる | 株価が先に上昇している可能性 |
| データセンター稼働確認後 | 計画が実績に変わったことを確認できる | 成功が株価へ織り込まれている可能性 |
どのタイミングが有利かは一律には決まりません。自分が「事業計画の実現前の期待」に投資するのか、「実績が確認できた後の成長」に投資するのかを区別することが重要です。SB Energyは、両者でリスクと期待リターンの性質が大きく異なる銘柄になりやすいと考えられます。
まとめ|SB Energyは成長期待と実行リスクの両方が大きい
SB Energyの強みは、AIデータセンター需要の拡大に対して、土地・電力・発電・データセンターを一体で提供できる点です。OpenAIを中心とする8.8GW-ITの契約済みポートフォリオ、約4390億ドルのバックログ、NVIDIAによる合計30億ドルの投資など、成長を支える材料はすでにあります。
一方、データセンターは2026年9月時点で稼働しておらず、まずCosmos、続いてMilam County、2028年以降のPORTS-Pikeと段階的に収益化を確認する必要があります。バックログ関連の設備投資は約1780億ドルで、このうちデータセンター関連は約1740億ドルです。建設遅延、資金調達、OpenAIへの顧客集中、AIインフラ需要の変化もリスクになります。IPO価格が決まった後は、計画の実現可能性に対して時価総額がどこまで期待を織り込んでいるかが重要です。
▼公式サイトはこちら出典
SB Energy, Inc. Form S-1(SEC)
https://www.sec.gov/Archives/edgar/data/2133037/000162828026059639/sbenergy-sx1.htm
SB Energy, Inc. Form S-1/A(SEC)
https://www.sec.gov/Archives/edgar/data/2133037/000162828026060761/0001628280-26-060761-index.htm
SoftBank-backed SB Energy files for US IPO as AI turbocharges infrastructure demand(Reuters)
https://www.reuters.com/business/energy/softbank-backed-sb-energy-moves-closer-public-markets-with-us-ipo-filing-2026-09-01/
SB Energy to sell up to $500 million in shares to Japan investors as part of US IPO(Reuters)
https://www.reuters.com/business/energy/sb-energy-sell-up-500-million-shares-japan-investors-part-us-ipo-2026-09-15/
Data centre upstarts evoke earlier broadband craze(Reuters Breakingviews)
https://www.reuters.com/commentary/breakingviews/data-centre-upstarts-evoke-earlier-broadband-craze-2026-09-10/
NVIDIA Form 10-Q(SEC)
https://www.sec.gov/Archives/edgar/data/1045810/000104581026000075/nvda-20260726.htm


コメント