コアウィーブ(CRWV)は、AI向けクラウド需要を背景に売上を急拡大させています。しかし、将来性を評価するには、大型契約を実際の売上・利益・現金収入へ変えられるかを見極める必要があります。
この記事では、最新決算と2026年10月の信用不安をもとに、成長余地と株価の判断材料を解説します。
※本記事は2026年10月19日時点の開示資料をもとに作成しています。
コアウィーブの将来性は?
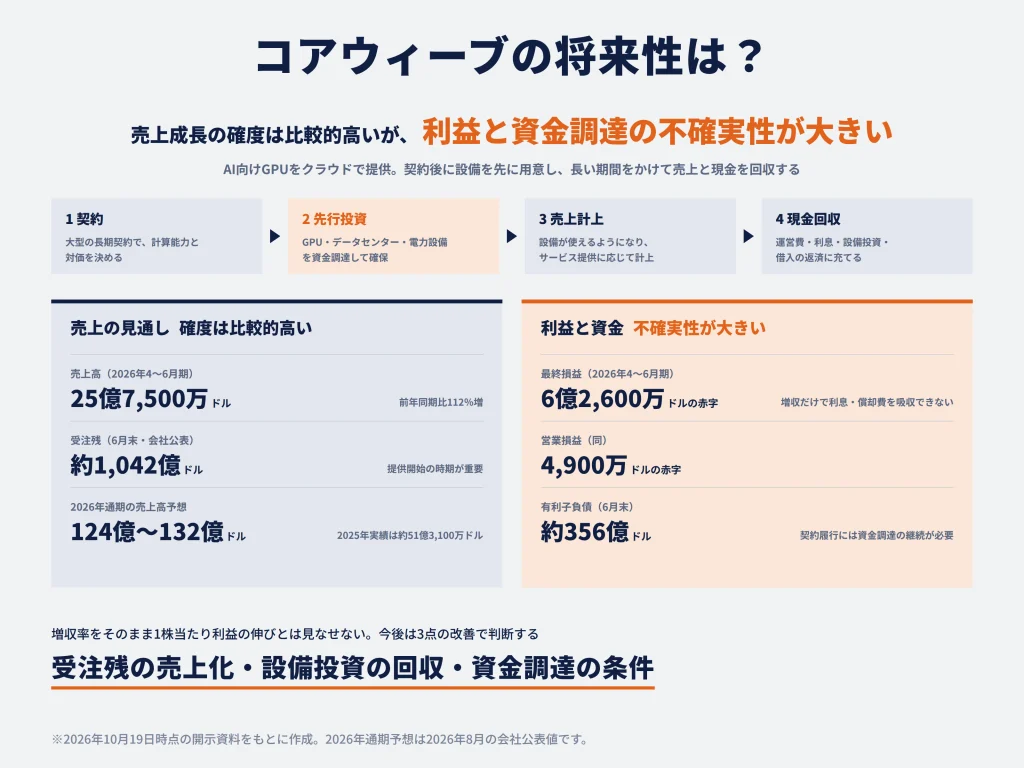
コアウィーブには大きな売上成長の余地があります。ただし、その成長が株主の利益につながるかは、設備投資の回収と資金調達コスト次第です。
コアウィーブは、AIモデルの学習や推論(学習済みのAIが質問に答える処理)に使う高性能GPU(大量の計算を高速に処理する半導体)を、クラウドサービスとして企業に提供しています。この事業は、契約を獲得した後に設備を先行して用意し、長い期間をかけて売上と現金を回収する仕組みです。
1. 顧客と大型の長期契約を結び、将来提供する計算能力と対価を定める。
2. GPU・データセンター・電力設備を確保するために、先行投資と資金調達を行う。
3. 設備が利用可能になると、サービスの提供に応じて売上を計上する。
4. 顧客から代金を回収し、運営費・利息・設備投資・借入元本の返済などに充てる。
2026年4〜6月期の売上高は前年同期比112%増の25億7,500万ドルでした。一方、営業損失は4,900万ドル、最終損失は6億2,600万ドルです。6月末の受注残(契約済みで、まだ売上として計上していない将来のサービス対価)は約1,042億ドルに達しましたが、有利子負債も約356億ドルありました。
2025年通期の売上高は約51億3,100万ドルで、2026年8月に公表した2026年通期予想は124億〜132億ドルです。予想レンジの中間値は2025年の実績の約2.5倍に相当します。ただし、2026年4〜6月期は最終赤字であり、増収率をそのまま1株当たり利益の増加率に置き換えることはできません。 利益が赤字から黒字へ転換するまでの過程や、株式数の増加も確認する必要があります。
| 判断する論点 | 2026年時点で確認できること | 将来性への意味 |
|---|---|---|
| 売上成長 | 4〜6月期売上は前年同期比112%増 | 需要と供給設備の拡大は現実に売上へ反映されている |
| 将来の売上 | 6月末の会社公表受注残は約1,042億ドル | 一定の売上の見通しはあるが、提供開始時期が重要 |
| 収益性 | 4〜6月期の最終損失は6億2,600万ドル | 増収だけでは利息・償却費を吸収できていない |
| 財務 | 6月末の有利子負債は約356億ドル | 契約履行には資金調達を継続する必要がある |
事業成長が株主価値に結び付くのは、受注した計算能力を予定どおり提供し、設備を十分に稼働させ、顧客から得た現金で運営費・設備の更新・利息・返済などを賄える状態に近づいたときです。成長率と投資回収の進捗を一体で評価する必要があります。
現時点の評価は「売上成長の確度は比較的高い一方、利益と資金調達の不確実性が大きい成長企業」です。今後は受注残の売上化、設備投資の回収、資金調達条件の3点が改善するかで、事業の将来性を判断できます。
コアウィーブは今後も売上を伸ばせる?
コアウィーブの売上は、今後も拡大が期待できます。AI向け計算需要が伸び、すでに結んだ長期契約も大きいためです。ただし、契約を受けた時点で売上が確定するわけではなく、設備を稼働させてサービスを提供する必要があります。
AI需要の拡大が新規受注の追い風になる
AIの開発には、モデルを学習させる「学習処理」だけでなく、利用者からの質問に答える「推論処理」にも大量の計算が必要です。高性能なGPUを大量に確保し、電力・冷却・ネットワークを組み合わせて安定稼働させるには、多額の設備投資と専門技術が求められます。すべての企業が自社でその環境を整えるより、必要な計算能力をクラウドとして借りる方が合理的な場合があります。これがコアウィーブの事業機会です。
コアウィーブのクラウドは、大量のGPUを使うAIの処理に合わせて設計されています。AI向けのクラウドを選ぶ顧客が重視するのは、一般的な業務システム向けのクラウドとは異なる、次の性能・運用条件です。
- GPUの計算性能と、GPU同士を高速に接続するネットワーク
- AIモデルの学習を長時間止めずに続けられる運用の安定性
- 大量のデータを読み書きする速度と、障害が起きた際の復旧能力
コアウィーブがAI投資の増加を売上にできるのは、顧客が求める性能と納期を満たしたときです。
実績を見ると、2026年4〜6月期の増収額は約13億6,300万ドルで、その約93%は既存顧客への提供拡大によるものでした。新規顧客の獲得だけでなく、すでに利用する企業が計算能力を追加購入していることが、直近の成長を支えています。既存顧客の利用拡大は営業面で強みになる半面、大口顧客の投資計画に業績が左右されやすいことも意味します。
NVIDIAとの協業は、GPUと関連技術の採用・調達、顧客へのサービス提供の両面で重要です。主な公表取引は次のとおりです。
| 時期 | 取引・協業内容 | 規模 | 事業上の意味 |
|---|---|---|---|
| 2025年9月 | 未販売の計算能力を、条件付きでNVIDIAが購入する契約(2032年4月まで) | 当初の契約価値 約63億ドル | 能力が売れ残るリスクの一部を低減 |
| 2026年1月 | NVIDIAがコアウィーブの株式を取得し、AIインフラ面の協業を拡大 | 約20億ドル | 資本関係と技術面での協力を強化 |
2025年9月の契約は、コアウィーブが提供可能な設備を用意し、納期・利用可能性などの条件を満たすことが前提です。また、この契約も2026年1月の出資も、NVIDIAがコアウィーブの借入や損失をすべて引き受けるものではありません。受注後に設備を稼働させ、売上を回収するという基本条件は変わりません。
新規契約が続くかを判断する際は、全体のAI市場予測よりも、四半期ごとの新規契約額、既存顧客の追加発注、顧客の分散状況を追う方が直接的です。需要の「市場規模」と、コアウィーブが実際に契約した「受注額」は分けて見ることが重要です。
大型契約と積み上がった受注残が将来の売上を支える
コアウィーブの2026年6月末の売上受注残(revenue backlog)は約1,042億ドルでした。これは契約済みのサービスのうち、将来の売上になると会社が見込む額です。
会社は2026年7〜9月期の初めに、250億ドル超の新たな顧客コミットメントを獲得したとも公表しました。「顧客コミットメント」は、顧客による将来のサービス利用などの約束額を示す会社の表現です。6月末より後の獲得分で、6月末の受注残には含まれていません。新たなコミットメントが今後の受注残と実際の売上にどう反映されるかを、確認する必要があります。
受注残は、すでに手元にある現金とは違います。長期契約では、数年かけて計算能力を提供し、その履行に応じて売上を計上します。現金の受け取り時期も契約条件によって異なります。約1,042億ドルの受注残を、同額の現金や利益がすでに得られたものとして扱うことはできません。
会社は、米国証券取引委員会(SEC)に提出した2026年6月末の四半期報告書(10-Q)で、会計基準に従った「残存履行義務(RPO)」も開示しています。
| 2026年6月末 | 会社公表の売上受注残 | 残存履行義務(RPO) |
|---|---|---|
| 金額 | 約1,042億ドル | 約1,037億ドル |
| 性質 | RPOに、会社が将来の売上と見積もる一部の契約額を加えた指標 | 会計基準に基づき、まだ提供していないサービスに対応する契約対価 |
| 読むときの注意 | 設備の提供・利用可能性などの条件がある | 売上の計上時期と入金時期は一致しないことがある |
RPOは受注残の内訳に含まれるため、両者を足し合わせて売上見込みを計算すると二重計上になります。
四半期報告書には、約1,037億ドルのRPOをいつ売上として計上する見通しかも示されています。
| RPOの売上計上時期(2026年6月末基準) | 割合 | 金額の目安 |
|---|---|---|
| 1〜24か月目(2028年6月末まで) | 約41% | 約425億ドル |
| 25〜48か月目 | 約39% | 約404億ドル |
| 49〜78か月目 | 約20% | 約207億ドル |
※金額は約1,037億ドルに公表割合を掛けた概算で、会社が四半期別の売上を保証したものではありません。実際の計上時期は設備の提供開始や契約条件によって変わります。
契約の長期性は、新たな顧客を毎四半期ゼロから探す必要を軽減し、投資判断時の収益予測をしやすくします。ただし、供給能力やサービス品質が契約条件を満たさない場合、売上認識の遅延や対価の調整が生じる可能性もあります。受注残の重要性は金額そのものより、「いつ、どれだけ実際の売上になるか」にあります。
GPUの調達やデータセンターの稼働が遅れれば売上成長も鈍化する
顧客がAI用の計算能力を購入しても、サービスを提供する設備が完成していなければ、契約どおりの売上は計上できません。コアウィーブはGPUを調達するだけでなく、データセンター施設、電力供給、冷却設備、ネットワーク、運用環境を整える必要があります。どれか一つが遅れれば、他の設備を確保していても全体の稼働が始められない場合があります。
例えば、GPUを購入して設置を待っている間は、設備の代金や借入利息が先に発生し得ます。一方、顧客が使える状態になっていなければ、予定していたサービス売上は入ってきません。この「支出は先、売上は後」という時間差が長くなるほど、資金繰りと利益の両方が悪化しやすくなります。
2026年8月の決算発表では、コアウィーブの稼働中の電力容量が約1.5ギガワットに拡大し、6月だけで300メガワット超を追加したことが示されました。四半期報告書によると、複数の施設では合計数百メガワット規模の電力供給が6月末時点でまだ始まっておらず、2026〜2028年に段階的に供給される予定でした。設備の増強が進む一方、電力の供給開始を待つ施設も残っています。これを予定からの遅延と決めつけることはできませんが、契約を売上にするには設備の完成時期を確認する必要があります。
売上予想の実現可能性を確認するには、受注残と設備側の進捗を一緒に追う必要があります。決算で特に確認したいのは次の情報です。
- 契約済みの計算能力のうち、実際に顧客が使えるようになった容量
- データセンターの完成・電力供給の開始・顧客への引き渡し時期
- 建設中の設備への支出と、供給開始の遅延の有無
また、新しいGPUを導入しても、すぐに顧客の利用が最大化するとは限りません。設備が利用可能になってから安定した稼働率に達するまでの期間も、収益化の速度に影響します。売上成長を支えるのは受注量だけでなく、契約した能力を使える形で確実に提供する運営力です。
大口顧客の投資縮小は今後の受注減少につながる
AI市場全体が拡大しても、コアウィーブの主要顧客が設備投資を減らせば、同社の受注は伸び悩みます。顧客が数社に集中しているため、特定企業の方針変更が業績に与える影響が大きいからです。
2026年4〜6月期は、上位3顧客が売上高の36%・26%・10%を占め、合計で約72%でした。前年同期には最大顧客1社だけで71%を占めていたため、集中度は変化しているものの、少数の大口顧客への依存は依然として高い状態です。これらの比率は会社が匿名の顧客区分で開示したものであり、各社を特定して割り当てることはできません。
顧客の投資縮小が与える影響は、既存契約と新規・追加契約とで異なります。
| 対象 | 既存の長期契約 | 将来の追加・新規契約 |
|---|---|---|
| 投資縮小の影響 | 契約の履行が続く限り、受注残が直ちにすべてなくなるわけではない | 契約更新・追加発注・次世代GPU向け契約の獲得が鈍る |
| 主に左右する期間 | 当面の売上見通し | 数年先の売上成長率 |
既存契約でも、予定どおりの売上を得られるかは、顧客の信用力や、コアウィーブが納期・稼働条件などの契約上の義務を守れるかによって変わります。売上成長を継続するには、長期契約を履行するとともに、顧客から再投資や追加発注を得ることが必要です。
逆に、企業向けAI利用や推論需要の拡大によって顧客層が広がれば、特定顧客の投資計画に左右される度合いは下がります。新規顧客の社数だけでなく、上位顧客の売上比率が低下するかも、売上成長の質を見極める手掛かりです。
コアウィーブは売上の成長を利益につなげられる?
コアウィーブが売上の成長を利益につなげる余地はあります。実際に利益を拡大するには、増収とともに設備投資の回収効率を高める必要があります。GPUなどの設備の購入代金は、使用期間に分けて減価償却費として計上されます。加えて、借入の利息も最終利益を圧迫します。設備稼働の拡大で得る収入が、これらの負担より速く増えるかが鍵です。
売上を得る前にGPUなどへの巨額の設備投資が必要になる
コアウィーブの事業では、顧客のサービス利用が本格化する前にGPUやサーバー、ネットワーク機器などを用意し、施設に設置する必要があります。このとき設備代金は現金支出になりますが、会計上は購入した瞬間に全額を費用として処理するとは限りません。設備が使われる期間に分けて費用化する「減価償却」が行われます。
設備投資に伴う現金支出と、損益計算書に計上する費用の時期は異なります。 例えば、100億ドルのGPU設備を借入で購入する場合を考えます。
| 設備を購入した時点 | 設備を使い、借入を返す期間 | |
|---|---|---|
| 現金の動き | 借入による資金流入と、設備購入代金100億ドルの支出 | 顧客から利用料を受け取り、利息や借入元本の返済を進める |
| 会計上の費用 | 原則として設備の購入額を一度に費用計上しない | 減価償却費を利用期間に配分し、利息は発生に応じて計上する |
借入で設備を購入した場合も、売上が立ち上がる前から、利息の支払いとその後の元本返済に備える必要があります。
2026年4〜6月期の設備投資額は約94億ドルで、会社は2026年通期の設備投資計画を350億〜390億ドルへ引き上げました。通期売上高予想の124億〜132億ドルに対し、設備投資の計画規模が大幅に大きいことは、同社が将来の計算能力を前倒しで構築していることを示します。これは受注増に備えた成長投資であると同時に、現金調達が追いつかなければ成長を止め得る負担でもあります。
設備への支出と借入が先行していても、その後に長期契約から十分な現金を回収できれば投資は合理的です。反対に、設備が完成しても稼働率が低かったり、予想より早く値下げが進んだりすると、投資回収のために必要な期間が長くなります。設備投資を単純に悪材料と評価するのではなく、投資額に対してどの程度の長期収益を獲得できるかを比較する必要があります。
減価償却費と利払い負担が大きく、増収しても最終赤字が続いている
2026年4〜6月期に、コアウィーブの売上高は前年同期の約2.1倍になりました。しかし、最終損失は前年同期の約2億9,000万ドルから約6億2,600万ドルへ拡大しています。内訳を見ると、売上の拡大を減価償却費や利払い負担が相殺する構造が分かります。
| 項目(4〜6月期) | 2025年 | 2026年 | 読み取れること |
|---|---|---|---|
| 売上高 | 12億1,200万ドル | 25億7,500万ドル | 前年同期比112%増 |
| 営業損益 | +1,900万ドル | ▲4,900万ドル | 設備関連費用の増加が重い |
| 最終損益 | ▲2億9,000万ドル | ▲6億2,600万ドル | 利息など営業外費用も負担 |
| 減価償却・償却費 | 5億5,900万ドル | 13億9,300万ドル | 先行投資の費用化が進行 |
| 純支払利息 | 2億6,700万ドル | 6億4,000万ドル | 借入拡大で負担が増加 |
会計上、設備の減価償却費は営業費用に含まれます。2026年4〜6月期は前年同期の5億5,900万ドルから13億9,300万ドルへ増加しました。単純に売上高に対する割合を計算すると約54%に相当します。これは設備投資の拡大が、現在の利益計算に大きく影響していることを示しています。
営業損益の下には、借入金などの利息が反映されます。同四半期の純支払利息は6億4,000万ドルで、前年同期の約2.4倍です。営業損失4,900万ドルの企業にとって、6億4,000万ドルの純利息負担が最終損失を大きくしている構造です。したがって、営業段階の収益性が改善しても、借入に伴う利息が増え続ければ、最終利益はなかなか黒字化しません。
同社が公表する調整後利益の数値は、会計基準に基づく営業損益とは計算方法が異なります。2026年4〜6月期の主要指標を比較すると、次のようになります。
| 利益指標(2026年4〜6月期) | 金額 |
|---|---|
| 営業損益(会計基準) | ▲4,900万ドル |
| 調整後営業利益(会社独自) | +1億2,800万ドル |
| 調整後EBITDA(会社独自) | +15億1,000万ドル |
※EBITDA:利益に利息・税金・減価償却費などを足し戻した指標で、設備や借入の規模に左右されにくい事業収益力を見るために使われます。コアウィーブの「調整後EBITDA」には、さらに会社独自の調整が含まれます。
調整後の利益指標が黒字でも、利息・設備の更新・借入元本の返済に使える現金の額とは一致しません。 上記3つの指標を分けて見ると、売上の拡大がまだ株主に帰属する利益の増加につながっていないことが分かります。
損益改善を判断するには、四半期ごとの売上成長率に加え、売上に対する設備関連費用の比率、純支払利息の増減、営業損益と最終損益の差を追う必要があります。特に、将来の売上が拡大する局面で減価償却費と利息の増加速度が売上成長を下回るかが、黒字化に向けた重要な条件です。
設備の稼働率向上と契約単価の維持が利益改善につながる
設備を確保した後の収益性は、導入したGPUがどれだけ使われ、どの価格で販売されるかに左右されます。データセンターには施設賃料、電力設備、ネットワーク、人員、減価償却など、利用量が少なくても負担が発生する費用が多くあります。同じ設備から得られる売上が増えるほど、1単位のサービスに配分される固定費は小さくなり、採算が改善しやすくなります。
長期契約で一定の利用料を確保できることは、この事業の利点です。ただし、契約単価が低いと、設備が十分に使われていても購入費や借入の利息を賄えません。反対に需要が強いときに高い単価を確保できれば採算は改善します。利益率は設備の稼働率、契約単価、設備の購入費、電力・冷却費、借入金利の組み合わせで決まります。
GPUの世代交代が速いほど設備投資の回収が難しくなる
AI向けGPUは性能向上の速度が速く、新しい製品が登場すると、既存製品の相対的な処理性能や市場価格が変わります。コアウィーブが長期契約を通じてGPUの費用を回収する事業である以上、設備を導入してから投資額を回収するまでの期間と、GPUの競争力が維持される期間の関係が重要です。
例えば、あるGPU設備の投資回収に5年かかる計画だとします。契約で一定の売上が確保され、5年間安定稼働すれば回収できても、2〜3年目に新世代GPUの普及で既存機器の貸し出し価格が大幅に下がれば、契約更新後の収益が想定を下回る可能性があります。ただし、すでに固定料金で長期契約を締結している設備については、その契約が続く限り、価格下落の影響を直ちにすべて受けるわけではありません。
コアウィーブの経営陣は2026年8月の4〜6月期決算説明会で、旧世代のGPUにも用途があり、2020年に登場した世代のGPUを2029年までの契約で提供した事例に言及しました。最先端のGPUが必要な学習処理だけでなく、性能要件の異なる推論処理などでも旧世代GPUを活用できれば、設備の収益獲得期間が延びます。契約終了後も利用料を確保できるかは、設備投資の回収を左右する重要な条件です。
しかし、それを将来の確定収益と扱うのは早計です。GPUの再販売価格、顧客が求める性能、電力効率、新たな設備へ切り替えるコストによって採算は変わります。注目点は減価償却の会計上の期間だけでなく、設備ごとの実際の契約期間と再契約可能性です。設備が陳腐化する前に元本と調達費用を回収できる契約設計になっているかが、利益の持続性を左右します。
コアウィーブは成長に必要な資金を確保できる?
コアウィーブは2026年6月末時点で現金と契約済みの融資枠を確保していました。しかし、2026年1〜6月期の設備投資などによる現金流出は営業による現金流入を大きく上回っています。既存の資金に加え、追加の資金調達を継続できるかが事業拡大の条件です。10月の社債市場の混乱は、資金調達コストの重要性を改めて示しました。
営業キャッシュフローはプラスでも設備投資の支出が大きい
利益とキャッシュフローは別のものです。 利益は会計上の収益と費用との差ですが、キャッシュフローは実際の入出金です。設備を急増させる企業では営業から現金を得られても、設備投資への支払いがそれを上回り、資金不足が続く場合があります。
2026年1〜6月期のコアウィーブのキャッシュフローは、次のとおりです。
| 2026年1〜6月期 | 金額 | 何を示すか |
|---|---|---|
| 営業キャッシュフロー | +36億6,300万ドル | 本業に関連する現金収支。前年同期は▲1億9,000万ドル |
| 投資キャッシュフロー | ▲148億7,400万ドル | GPUや設備などの投資を中心とした現金流出 |
| 両者の単純合計 | ▲112億1,100万ドル | 営業と投資を合わせた収支。一般的なフリーキャッシュフローと定義が異なる |
| 財務キャッシュフロー | +139億8,500万ドル | 借入や証券発行などを含む資金調達(返済を差し引いた後) |
営業から得られる現金がプラスになったことは進展です。ただし、投資活動への支出を賄うには足りず、差額を資金調達と手元資金などで埋める構造が続いています。
営業キャッシュフローが増えた理由も重要です。顧客からサービス提供前に代金の一部を受け取れば、当期の現金は増えますが、サービスを提供する義務は残ります。2026年6月末の繰延収益は約97億ドルでした。繰延収益は、顧客からの前払いなどのうち、将来のサービス提供に対応する会計上の負債です。営業キャッシュフローの改善を、すべて設備の採算改善と捉えることはできません。
より厳しく見るなら、設備投資額を増やすほど営業キャッシュフローが増えているかだけでなく、すでに導入した設備が追加借入なしでも十分な現金を生むようになっているかが重要です。将来的には、新しい設備を拡張するための資金と、古い設備を更新するための資金を分けて見られると、事業の本当の現金創出力を評価しやすくなります。
手元資金と融資枠はあるが、成長投資には外部資金への依存が残る
コアウィーブの2026年6月末時点の現金・現金同等物は約55億2,400万ドル、短期の市場性有価証券は約1,500万ドルです。既存融資契約の未使用枠は約100億1,400万ドルで、会社が公表する流動性は合計約155億5,300万ドルでした。未使用融資枠は一定の条件で利用できる資金調達余力であり、銀行口座にある現金ではありません。
融資枠から資金を引き出すには、契約上の条件や担保、設備・プロジェクトの進行状況などが関係します。また、6月末時点の制約付き現金約13億8,000万ドルは、担保など特定の用途に結びついており、自由に使える現金と同じようには扱えません。
| 主な財務項目 | 2026年6月末 | 意味 |
|---|---|---|
| 現金・現金同等物 | 55億2,400万ドル | 手元の基本的な現金 |
| 市場性有価証券 | 1,500万ドル | 比較的換金しやすい金融資産 |
| 既存融資枠の未使用分 | 100億1,400万ドル | 契約条件に従って利用できる資金調達余力 |
| 会社公表の流動性合計 | 155億5,300万ドル | 上記の合計。すべてが自由な現金ではない |
| 有利子負債 | 約356億ドル | 返済・利払いの負担が生じる |
2026年1〜6月期は、営業で得た現金で足りない分を、財務活動による差引139億8,500万ドルの資金流入などで補っています。これは借入や証券発行などによる調達から返済などを差し引いた数字です。大型受注を履行するための設備資金を外部の資本市場からも得ていることが、同社の成長モデルの特徴です。
2026年6月末時点の総資産は約770億7,000万ドル、負債合計は約720億4,600万ドルでした。ただし、負債合計はすべて借入金という意味ではありません。主な内訳として、約356億ドルの有利子負債、データセンターなどのリース負債、顧客からの前払いに関係する繰延収益があります。返済時期や資金繰りへの影響が異なるため、借入・リース・顧客からの前払いを分けて評価します。
さらに、同社はまだ開始していないデータセンターのリースについて、将来の割引前支払額を約355億ドルと開示しています。これはすでに貸借対照表に載っている負債と単純合算して「現在の借金」と呼べる数字ではありませんが、将来の設備利用に伴う資金負担の大きさを示します。受注残が巨大であるのと同様、将来発生する支出も長期に及ぶ企業です。
社債利回りの上昇は新規の資金調達や借り換えを難しくする
2026年10月、コアウィーブの社債が大きく売られ、6月発行の社債の市場利回りは発行時の約9.675%から約15%へ上昇しました。投資家が高い収益率を求めるようになったのは、巨額投資を外部資金で支える事業の信用リスクを従来より厳しく見積もっているためと考えられます。
社債の市場利回りは、すでに発行された社債の表面利率(額面に対する契約上の利息)とは違います。例えば額面100ドル、年間利息10ドルの社債を考えます。
| 社債の購入価格 | 1年間の利息 | 購入額に対する年間利息(単純な直接利回り) |
|---|---|---|
| 100ドル | 10ドル | 10% |
| 80ドル | 10ドル | 12.5% |
市場価格が80ドルに下がっても、発行会社が支払う固定利息は年間10ドルのままで、投資家から見た収益率が上がります。この表は単純な直接利回りの例です。ニュースで報じる「最終利回り」は、満期に額面で償還される際の差益や残存期間なども反映します。
社債利回りの上昇は、主にこれから発行する社債や借り換えの条件を悪化させるため問題です。新規資金を求める際、投資家は市場で観測される信用リスクに応じた利回りを要求します。同じ額の借入でも利払いが増え、予定したGPU購入やデータセンター建設の規模を縮小せざるを得ない場合があります。
約356億ドルの有利子負債には、固定金利の社債と変動金利の借入があります。市場金利や社債利回りの上昇による影響は、借入の種類によって異なります。
| 借入・社債の種類 | 利払いへの影響 |
|---|---|
| 発行済みの固定金利社債 | 市場での債券価格が下落しても、契約上の固定利息は変わらない |
| 今後発行する社債・借り換え | 資金調達時に投資家が要求する利回りが高ければ、新たな利払い負担が増える |
| 変動金利の借入 | 市場金利が1ポイント上がると、四半期の利息費用が約3,000万ドル増えるとの会社試算(2026年6月末時点) |
※約3,000万ドルは変動金利借入に対する市場金利1ポイントの変化を仮定した試算であり、社債の市場利回りが約15%になったことによる即時の費用増加額ではありません。
2026年10月の信用不安は、成長を支える資金調達の価格が変わり得るという問題です。仮に今後の新規借入や借り換え条件が厳しくなれば、契約から得られる利益のうち貸し手へ支払う部分が増え、株主に残る取り分が小さくなります。受注が多くても株価が売られる理由は、この資金調達条件の悪化によって将来の利益・現金創出の見積もりが下がるためです。
ただし、社債価格の急落だけで直ちに返済不能だと判断することもできません。現時点で何にいくらの返済が必要なのか、借り換えの期日はいつか、使える担保と融資枠がどの程度あるかを合わせて評価する必要があります。
借入金の返済期限と営業キャッシュフローが資金繰りを左右する
コアウィーブの資金繰りは、手元の現金の額に加えて、設備代金や借入元本の返済が集中する時期に、顧客からの入金や新たな資金調達が間に合うかによって左右されます。設備代金、元本返済、利息、リース料の支払いと、顧客からの現金収入の時期は一致するとは限りません。
2026年1〜6月期は、借入元本の返済が約52億ドル、利払いが約9億8,200万ドルで、債務の元利払いに関連する現金支出は合計約62億ドルでした。この利払いのうち約8億600万ドルは営業キャッシュフローの計算ですでに差し引かれています。残る約1億7,600万ドルは、建設中の設備の取得額に含める「利息の資本化」の対象です。したがって、営業キャッシュフロー36億6,300万ドルから利払い9億8,200万ドルをもう一度全額差し引く計算はできません。
| 2026年1〜6月期 | 金額 | 資金繰り上の読み方 |
|---|---|---|
| 借入元本の返済 | 約52億ドル | 財務キャッシュフローに含まれる元本返済 |
| 利払い(資本化した利息を含む) | 約9億8,200万ドル | うち約8億600万ドルは営業キャッシュフローに反映。残る約1億7,600万ドルは設備取得額に含める利息 |
| 営業キャッシュフロー | +36億6,300万ドル | 約8億600万ドルの利払いを反映した後の営業収支 |
借入の条件を維持しやすくする要素と、条件を厳しくする要素の両方があります。長期契約や担保として使える設備・売上債権は融資の裏付けになります。反対に、建設・電力供給が遅れる、担保設備の価値が下がる、契約した代金の回収が遅れるなどの問題は金融機関の審査や追加融資の条件を悪化させます。また、借入には財務制限条項(一定の財務状態を維持する契約上の条件)が付く場合もあります。
6月末時点の四半期報告書によると、借入元本の返済予定は次のとおりです。リースに伴う支払いは、この表とは別にあります。
| 元本返済の予定時期(2026年6月末時点) | 予定額 |
|---|---|
| 2026年7〜12月 | 約44億1,300万ドル |
| 2027年 | 約61億8,400万ドル |
| 2028年 | 約44億1,600万ドル |
| 2029年 | 約24億2,100万ドル |
| 2030年 | 約32億2,100万ドル |
| それ以降 | 約148億9,600万ドル |
特に2026年7〜12月と2027年を合わせて約106億ドルの元本返済予定があり、設備投資の時期とも重なります。そのため、借り換え、顧客契約に基づく入金、追加の資金調達が予定どおり進むかが重要です。
倒産の可能性は、負債の大きさそのものではなく、資金不足が生じる時期と対処手段の組み合わせで判断する問題です。大規模な受注と利用可能な融資枠があれば事業を継続できる道筋はあります。ただし、将来の資金需要が大きいため、新規資金の調達条件悪化が長期化すると、設備増強の遅延や契約履行の難航を通じて、収益化そのものに悪影響が出る可能性があります。
最悪のケースでは、新規の融資が受けられず、手元資金や顧客からの入金でも返済期限に対応できない状態に陥ります。しかし、10月の社債市場の動きから、その状態にすでに至ったと断定することはできません。一方で、リスクを曖昧に片づけるべきでもありません。今後の決算では、借入の満期構成、融資枠の利用可能額、営業キャッシュフロー、設備投資の実行額を同時に確認することが必要です。
借り換え環境が改善すれば、高い成長率を維持しながら借入負担の相対的な重さを下げられます。逆に、調達金利が高止まりすれば、受注残を売上へ変えるための追加投資が利益を圧迫することになり、事業成長と株主価値の間にずれが生じます。コアウィーブにとって資金調達は、財務部門だけの問題ではなく、事業拡大の速度そのものを左右する経営課題です。
コアウィーブの株価は今後どうなる?
コアウィーブの株価には回復余地があります。重要なのは、受注残が売上になるだけでなく、利益と現金が増え、追加資金調達や増資への依存が弱まるかです。株主価値は事業全体が生む現金と、その現金が貸し手・既存株主にどの程度配分されるかで変わります。
売上の実現と財務改善が進めば株価回復の余地がある
株価が回復しやすいのは、すでに公表している受注残が予定どおり売上へ転換されるだけでなく、それに伴って利益率や資金繰りも改善する場合です。例えば、データセンターの稼働が進み、売上高が伸びる一方で減価償却費や利息の増加ペースが落ちれば、営業損益と最終損益が改善しやすくなります。設備投資の伸びを抑えながら営業キャッシュフローを増やせるようになれば、追加資金調達への依存も低下します。
株式市場での評価は、次の順に変わっていくと考えられます。
1. 顧客への設備提供が進む → 受注残を売上化できないリスクが小さくなる。
2. 増収とともに営業利益率が改善する → 事業の収益性への信頼が高まる。
3. 事業で得る現金と資金需要の差が縮まり、借り換え条件が改善する → 貸し手に支払う負担が減り、株主に残る現金への期待が高まる。
「契約がある」段階から「利益と現金を安定して回収できる」段階への移行が、株価回復を支える中心条件です。
公表済みの受注や会社予想は、投資家の売買を通じてすでに株価へ織り込まれています。「織り込まれる」とは、情報を知った投資家の期待が先回りして市場価格に反映されることです。例えば売上が会社予想どおりでも、市場がより高い利益率を期待していた場合は決算後に株価が下がることがあります。株価変動は好材料の有無だけでなく、事前の期待と実績の差で決まります。
2026年8月の会社説明では、2026年通期売上高予想は124億〜132億ドル、調整後営業利益予想は9億6,000万〜11億5,000万ドルでした。今後の決算では会社予想の達成度に加え、次の指標を継続して確認すると収益化の進捗が分かります。
- 会計基準に基づく営業損益(減価償却費などを計上した後の利益)
- 純支払利息(金融機関や債券投資家に支払うコスト)
- 営業キャッシュフロー(本業に関連して得られた現金)
資金調達コストの上昇や増資は売上が伸びても株価の重荷になる
株価にとっての大きなリスクは、事業が成長しても、その利益の多くが利息や追加の資金調達費用に吸収されることです。例えば売上と営業利益が増えても、新規借入の金利が上がり、支払利息が同じかそれ以上の速度で増えれば、最終利益は改善しにくくなります。事業規模が大きくなるほど、資金調達条件の小さな変化でもドル額での影響が大きくなる可能性があります。
資金調達の手段として新株を発行する「増資」もあります。既存株主にとっては、新しい株主に持分の一部を分ける一方、会社に資金が入るという両面があります。次の例では、新株の発行で増える株式数と、会社に払い込まれる資金の両方を計算に含めます。
| 仮の例 | 増資前 | 1株80ドルで2,000万株を発行した後 |
|---|---|---|
| 既存株式数/発行後の株式数 | 1億株 | 1億2,000万株 |
| 既存株主全体の持分比率 | 100% | 約83.3% |
| 会社に入る新たな現金 | ― | 16億ドル(80ドル×2,000万株) |
| 1株当たり価値の単純モデル | 100ドル(会社全体で100億ドル) | 約96.7ドル((100億ドル+16億ドル)÷1億2,000万株) |
これは増資前の会社価値を100億ドルと仮定し、発行コストや新資金の運用成果を考えない単純なモデルです。割安な価格で新株を発行すると既存株主の1株当たりの価値が薄まります(希薄化)。その一方、調達資金で高い収益を生み出せば価値が増える可能性もあります。増資の影響は発行価格・調達額・投資成果によって決まります。
転換社債にも注目すべきです。これは条件を満たすと株式へ転換できる社債で、転換されれば株式数が増える可能性があります。借入や転換社債の発行によって事業を続けられること自体は必ずしも悪材料ではありませんが、将来の利益が既存株主に帰属する割合が変わり得ます。したがって、コアウィーブの投資判断では、売上高の成長率だけでなく、株式数の推移と1株当たりの価値を確認する必要があります。
資金調達の条件が悪くなると、将来の利益のうち貸し手へ支払う部分が増え、株主に残る現金が減りやすくなります。投資家は将来得られる現金を現在の価値に引き直して株価を評価するため、売上や受注残が変わらなくても、調達コストの上昇だけで株価が下がることがあります。
株価が急落しただけでは割安とは判断できない
コアウィーブ株は2026年10月16日の米国市場で61.39ドルで取引を終えました。10月7日の終値88.45ドルからは約31%の下落です。この値動きだけを見ると、短期間で大幅に安くなったように感じられます。しかし、株価が過去より下がったことと、現在の企業価値が将来の収益に対して割安であることは別です。
例えば、業績が黒字化した成熟企業なら株価収益率(PER)を参考にできます。PERは株価を1株当たり利益で割る指標です。しかし、コアウィーブは直近で最終赤字のため、PERだけで適切な評価はできません。売上高や将来のキャッシュフローを用いる必要があります。
2026年7月31日時点の発行済み株式数は、合計5億5,153万6,602株(約5億5,154万株)です。内訳は、クラスA株が4億5,887万1,690株、クラスB株が9,266万4,912株です。両者は1株当たりの議決権数が異なりますが、株式時価総額を考える際には合算します。この株式数と、2026年8月に公表した2026年通期売上高予想124億〜132億ドルを使い、株価急落の前後で株価売上高倍率(P/S=株式時価総額÷売上高)を比較します。
| 終値の基準日 | 株価(終値) | 株式時価総額(概算) | P/S(予想売上基準) |
|---|---|---|---|
| 2026年10月7日 | 88.45ドル | 約488億ドル | 約3.7〜3.9倍 |
| 2026年10月16日 | 61.39ドル | 約339億ドル | 約2.6〜2.7倍 |
※株式数は2026年7月末の開示値を両日に共通して用いた概算です。各終値の日付と株式数の基準日は一致しません。
市場は、同じ売上見通しに付ける株式価値を短期間で引き下げました。ただし、以前のP/Sに戻ることが適正価格の根拠になるわけではありません。 現在の倍率が割安かどうかは、将来の利益率、利息、設備投資、既存株主に帰属する現金を踏まえて判断します。
コアウィーブの株価を評価するときは、株式時価総額だけでは借入負担を十分に捉えられません。 2026年6月末の有利子負債は約356億ドルと大きく、リースに関する長期の負担もあります。営業から得た現金が貸し手への支払いや設備更新に使われれば、その分は株主に配分できません。売上に対する株価の倍率と、貸し手の取り分を含めた事業全体の価値を区別する必要があります。
現在の株価が将来の収益力に見合っているかは、次の順序で検討できます。
1. 受注残のうち、今後数年でどれほどが売上として実現するかを見積もる。
2. 設備の運営費・減価償却費・利息を考慮し、利益率がどこまで改善するかを試算する。
3. 設備更新と借入返済に必要な現金を計算し、株主に残る現金の見通しを置く。
4. 想定した株主価値を現在の時価総額・発行済み株式数と比べる。
評価の中心は、売上を最終的に株主に残る現金へ変えられる割合です。売上倍率は出発点にはなりますが、財務負担を伴う企業ではそこで評価を終えられません。
今後の事業展開は、売上への転換、設備の採算、資金調達条件を組み合わせて次の3つのシナリオで考えられます。
| シナリオ | 事業・財務で起こること | 株価評価への影響 |
|---|---|---|
| 強気 | 受注残の売上化が進み、設備稼働率・営業収益性・資金調達条件が改善 | 将来の株主利益への期待が高まり、信用不安で低下した評価が見直される余地 |
| 基本 | 売上成長は続くが、投資・利息負担が大きく利益改善まで時間がかかる | 高い増収率が続いても株価が伸び悩む可能性 |
| 弱気 | 建設や電力供給の遅れ、顧客の投資縮小、借り換え悪化が重なる。設備投資を減らしても既存の財務負担が残る | 株主価値の下方修正や追加資金調達・希薄化への懸念 |
コアウィーブ株の購入・保有を判断するときは、ニュースによる信用不安の変化と、実際の財務改善を分けて考えます。今後の決算で継続して確認したい項目は次の5つです。
- 受注残が計画どおり売上へ変わっているか
- 会計基準の営業損益と純支払利息が改善しているか
- 営業キャッシュフローが設備投資支出に近づいているか
- 借入返済・借り換えが予定どおり進んでいるか
- 発行済み株式数がどの程度変化しているか
これらの指標が改善すれば、同社の成長力は株主にとっての価値に近づきます。逆に、受注残が増えても支払利息や設備更新負担がそれ以上に拡大するなら、株価が大きく下がった後でも評価を慎重に行う必要があります。最終的には、売上成長を利益と現金へ変える力が、将来の増資や借入負担を上回るかがコアウィーブ株の評価を左右します。
まとめ
コアウィーブはAI需要と大型契約に支えられ、売上成長の見通しを持つ企業です。ただし、巨額の設備投資と利息負担が続くため、受注残が売上だけでなく利益・現金に転換されることが将来性を判断する鍵になります。2026年10月の信用不安は、成長を維持するための資金調達条件が株価に直結することを示しました。
今後は売上の実現、利益率、投資支出、借り換え条件を一体で確認する必要があります。
出典
CoreWeave Reports Strong Second Quarter 2026 Results
Quarterly Report on Form 10-Q for the Quarter Ended June 30, 2026
CoreWeave, Inc. Annual Report on Form 10-K for the Year Ended December 31, 2025
CoreWeave’s AI contracts and the lenders financing its build-out
Why CoreWeave is in the crosshairs of the AI scare
CoreWeave bond rout tests market’s math on AI buildout
CoreWeave boosts 2026 spending plan, beats quarterly estimates on AI demand surge


コメント