こどもNISAは、0歳から17歳までの子どもが利用できるNISAです。2027年1月から始まり、子ども名義の口座で年間60万円、合計600万円まで投資できます。NISA口座で得た運用益には原則として税金がかからないため、大学進学や成人後の生活など、子どもの将来に向けた資産づくりに活用できます。
一方で、預金とは違って元本が保証される制度ではありません。また、個別株を自由に買える制度でもなく、投資できる商品やお金を引き出せる時期にはルールがあります。制度名だけを見ると難しそうですが、押さえるべきポイントはそれほど多くありません。
この記事では、投資をしたことがない人でも制度の全体像をつかめるように、こどもNISAの仕組み、投資できる金額、対象商品、払出し、18歳以降の扱い、ジュニアNISAとの違い、メリットと注意点まで順番に説明します。
※本記事は2026年9月15日時点の資料をもとに作成しています。
▼公式サイトはこちらこどもNISAとは?0~17歳でも利用できるNISA
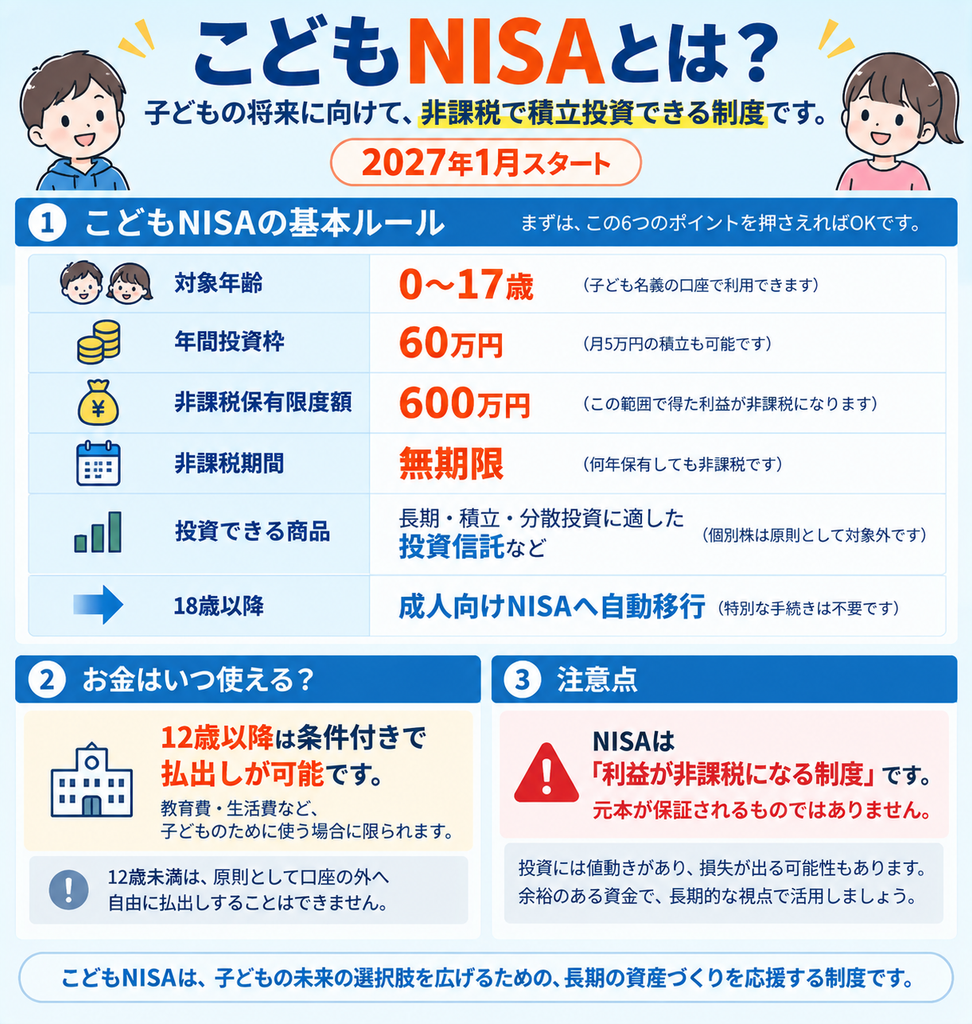
こどもNISAは、現在18歳以上が対象となっているNISAの「つみたて投資枠」を、0~17歳にも広げる制度です。子どもの名前でNISA口座を持ち、長期の積立・分散投資に向いた投資信託などを非課税で運用できます。
制度の目的は、子どもが大人になるまでの長い時間を使って資産を準備しやすくすることです。財務省や金融庁は、こどもNISAを大学進学など成人後のライフイベントに必要なお金を備える手段の一つとして位置づけています。
そもそもNISAとは?
NISAとは、投資で得た利益にかかる税金を非課税にできる制度です。通常、株式や投資信託を売って利益が出たり、配当や分配金を受け取ったりすると、原則として約20%の税金がかかります。NISA口座で対象商品を運用した場合、その利益は非課税になります。
たとえば、投資信託を売却して10万円の利益が出た場合、通常の課税口座では約2万円が税金として差し引かれます。NISA口座なら、この10万円の利益に対する税金はかかりません。利益が大きくなるほど、非課税の効果も大きくなります。
こどもNISAも、このNISAの仕組みを子ども向けに広げたものです。「国がお金をくれる制度」ではなく、投資で得た利益に税金がかからなくなる制度、と考えると理解しやすいでしょう。
2026年3月に法律が成立し、2027年1月から始まる
こどもNISAは構想段階の制度ではありません。2026年3月末に成立した令和8年度の税制改正法で、NISAのつみたて投資枠を0~17歳へ広げることが決まりました。制度の開始は2027年1月です。
2026年10月と2027年1月では、始まるものが異なります。2026年10月から始まるのは一部金融機関での口座開設受付で、こどもNISAの制度自体が始まるのは2027年1月です。2026年中に口座開設を済ませても、こどもNISAで実際に買付けできるのは制度開始後になります。
こどもNISAの制度概要
こどもNISAの基本ルールをまとめると、次のとおりです。最初にこの表だけ押さえておけば、制度の大枠は理解できます。
| 項目 | こどもNISAの内容 |
|---|---|
| 開始時期 | 2027年1月 |
| 対象年齢 | 0~17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税保有期間 | 無期限 |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託など |
| 個別株 | 原則として対象外 |
| 払出し | 12歳以降、一定の条件を満たせば可能 |
| 18歳以降 | 1月1日時点で18歳となる年から成人向けNISAへ自動移行 |
対象年齢は0歳から17歳まで
こどもNISAは、0歳から17歳までの子どもが対象です。赤ちゃんでも対象になるため、子どもが小さいうちから将来に向けて積み立てを始められます。
口座は子ども名義ですが、未成年の間は親権者などが口座管理者として手続きを行う場面があります。実際の口座開設方法や、親権者本人の証券口座が必要かどうかは金融機関によって異なります。
親が自分のNISAを使っていても、子どものこどもNISAの枠が減ることはありません。NISAの投資枠は個人ごとに管理されるため、子どもが2人いれば、それぞれの子どもに年間60万円・最大600万円の枠があります。
年間60万円、最大600万円まで非課税で投資できる
0~17歳の間に使える年間投資枠は60万円です。12か月均等に積み立てるなら、月5万円が年間60万円に相当します。もちろん、毎月5万円を積み立てなければならないわけではなく、家計に合わせて月5,000円や1万円など、年間60万円の範囲内で積み立てられます。
また、こどもNISAで非課税のまま保有できる投資額には、合計600万円の上限があります。この600万円は「利益を含めた時価」ではなく、基本的には買い付けた金額を基準に管理される枠です。投資した商品が値上がりして600万円を超えても、それだけで課税されるわけではありません。
保有商品を売却した場合は、売却した商品の取得金額分の非課税保有限度額が翌年以降に復活し、再利用できます。たとえば、取得金額100万円の商品を売却すると、100万円分の総枠を翌年以降に再び使えるようになります。ただし、売却した年の年間60万円の投資枠が復活したり、翌年の年間投資枠が60万円を超えたりするわけではありません。
年間60万円は「使わなければ損」という目標額ではありません。教育費や生活防衛資金まで投資に回す必要はなく、無理なく長く続けられる金額を決めることの方が重要です。
非課税で保有できる期間は無期限
こどもNISAでは、非課税で保有できる期間に期限がありません。旧ジュニアNISAでは、原則5年間という非課税期間があり、期間終了後の扱いを考える必要がありました。こどもNISAでは、子どもが18歳になるまで長期間保有しても、非課税期間が切れるという問題はありません。
長期運用では、短期的に値下がりする年があっても、運用期間を長く取ることで価格の回復を待てる可能性があります。非課税期間が無期限になったことで、「何年以内に売らなければならない」という税制上の期限を気にせず運用しやすくなっています。
投資できるのは長期の積立に向いた投資信託など
こどもNISAで買えるのは、NISAのつみたて投資枠の対象となる、長期の積立・分散投資に適した一定の投資信託などです。金融庁の基準を満たした商品が対象となるため、世の中にある投資信託を何でも買えるわけではありません。
投資信託とは、多くの投資家から集めたお金をまとめて、株式や債券など複数の資産へ投資する商品です。1本の投資信託を買うだけで国内外の多くの企業へ分散投資できる商品もあり、個別企業を一社ずつ分析しなくても長期投資を始めやすい特徴があります。
一方、こどもNISAには成人向けNISAの「成長投資枠」はありません。そのため、トヨタ自動車や任天堂などの個別株を直接買う使い方はできません。子どもの資産形成では短期売買よりも長期・積立・分散を重視する、という制度設計になっています。
こどもNISAはいつから?2026年10月と2027年1月の違い
こどもNISAの制度開始は2027年1月です。一方、一部の金融機関では2026年10月から口座開設の事前受付が始まります。2026年10月は「口座を準備できる時期」、2027年1月は「こどもNISAで実際に投資を始められる時期」と分けて考えると分かりやすいでしょう。
| 時期 | 何が始まる? |
|---|---|
| 2026年10月1日〜 | 一部金融機関でこどもNISA口座の事前受付・開設手続きが始まる |
| 2027年1月 | こどもNISAの制度が始まり、実際の買付けが可能になる |
たとえば楽天証券は、2026年10月1日からこどもNISA口座開設の事前受付を始めると公表しています。年明けからすぐ積み立てたい場合は、2026年中に金融機関を選び、必要な口座や書類を準備しておくとスムーズです。
▼楽天証券の公式サイトはこちらこどもNISAのお金はいつ引き出せる?
こどもNISAでは、原則としてその年の3月31日時点で12歳となる年以降、一定の条件を満たしたうえで口座からお金を払い出せます。通常の払出しは、子ども本人の教育費や生活費に充てる場合が対象です。いつでも自由に引き出せる普通預金とは違うため、数年以内に使う予定があるお金までまとめて投資するのは避けた方がよいでしょう。
12歳未満は原則として口座の外へ払い出せない
12歳未満の間は、こどもNISAの資金を原則として自由に払い出すことはできません。ここでいう「払出し」は、こどもNISAの外へお金を出して使うことを指します。
投資信託を売却することと、売却したお金を口座の外へ引き出すことは同じではありません。商品を売って現金にした場合、そのお金は金融機関内の専用口座で管理され、こどもNISAで再び投資するための資金として使うこともできます。払出しの条件を満たさない間は、その資金を自由に親の生活費などへ移せるわけではありません。急な出費に備える現金は、こどもNISAとは別に確保しておく必要があります。
12歳以降の払出しは教育費・生活費などに限られる
こどもNISAでは、原則としてその年の3月31日時点で12歳となる年以降、子ども本人の学校の入学金や授業料などの教育費、または生活費に充てる場合に、一定の手続きを行えば払出しが可能です。払出しには子ども本人の同意が必要で、親権者などの口座管理者が、使い道などを記載した書類と本人の同意を示す書類を金融機関へ提出します。
12歳になる前でも、災害や疾病などのやむを得ない事情がある場合には例外的に払出しが認められることがあります。この場合は通常の教育費・生活費の払出しとは扱いが異なるため、該当する場合は金融機関へ確認が必要です。
そのため、親が自分の生活費として自由に取り出すための口座ではありません。教育費など、子どものために使う資金を長期で準備する制度、と考えるのが自然です。実際の払出し手続きや必要書類は、利用する金融機関の案内を確認する必要があります。
18歳になるとこどもNISAはどうなる?
その年の1月1日時点で18歳以上となる年から、こどもNISAは成人向けNISAへ自動的に移行します。18歳の誕生日を迎えた瞬間に制度が切り替わるわけではなく、年単位で判定されます。特別な移行手続きは必要ありません。
18歳以降は、成人向けNISAの年間投資枠などが適用されます。成人向けNISAには、積立向けの投資信託を買う「つみたて投資枠」に加えて、個別株なども買える「成長投資枠」があります。こどもNISAで積み立てた資産を土台にしながら、本人が自分の資産形成を続けていける設計です。
親が長期間管理し続ける制度ではなく、子どもが成人した後は本人のNISAへつながっていく点が、こどもNISAの大きな特徴です。
こどもNISAとジュニアNISAの違い
未成年向けのNISAと聞くと、以前の「ジュニアNISA」を思い出す人もいるでしょう。ジュニアNISAは2023年末で新規投資が終了しました。こどもNISAは単純な復活ではなく、非課税期間や対象商品、払出しルールなどが変更されています。
| 比較項目 | こどもNISA | ジュニアNISA |
|---|---|---|
| 新規投資 | 2027年から開始 | 2023年末で終了 |
| 対象年齢 | 0~17歳 | 未成年者 |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 最大400万円 |
| 非課税期間 | 無期限 | 原則5年間 |
| 対象商品 | つみたて投資枠対象の投資信託など | 上場株式・ETF・投資信託など |
| 個別株 | 買えない | 買えた |
| 払出し | 12歳以降、一定の条件で可能 | 制度運用時は原則18歳まで制限 |
| 18歳以降 | 1月1日時点で18歳となる年から成人向けNISAへ自動移行 | 旧制度のルールに基づき管理 |
ジュニアNISAは個別株にも投資でき、年間80万円まで使えた点では投資の自由度が高い制度でした。一方、非課税期間が原則5年間で、当初は18歳まで厳しい払出し制限がありました。
こどもNISAは年間投資枠が60万円に縮小し、個別株も対象外です。その代わり、非課税期間が無期限になり、12歳以降は一定の条件で払い出せるため、長期の積立投資を続けやすくなっています。制度の方向性が「幅広い商品を売買する」よりも「子どもの将来へ向けて積み立てる」ことへ明確に寄っています。
こどもNISAのメリット
こどもNISAのメリットは、単に「税金がかからない」ことだけではありません。子どもの年齢が低いほど長い運用期間を確保でき、教育費や成人後の資金を計画的に準備しやすくなります。
運用で増えた利益に原則として税金がかからない
最大のメリットは、こどもNISAで得た運用益が非課税になることです。通常の課税口座では投資の利益に原則約20%の税金がかかります。長期投資で利益が積み上がるほど、非課税の効果は大きくなります。
たとえば運用益が50万円なら、通常は単純計算で約10万円が税金になる水準です。NISAならその税負担を抑えられるため、利益を子どもの資産として残しやすくなります。
子どもが小さいほど長い運用期間を確保できる
こどもNISAは0歳から利用できるため、大学進学や成人まで10年以上の運用期間を取れる家庭もあります。投資は短期間では大きく値下がりすることがありますが、運用期間が長ければ、値下がりした時期をまたいで積み立てを続ける時間を確保しやすくなります。
また、運用で増えた利益を再び運用に回すと、その利益からさらに利益が生まれることがあります。これを「複利」といいます。複利は運用期間が長いほど効果が積み上がりやすいため、子どもの年齢が低いこと自体が長期運用では大きな強みになります。
大学費用だけでなく、成人後の資金にも使える
こどもNISAは、大学の学費だけを準備する制度ではありません。留学、一人暮らし、資格取得、就職後の生活準備など、子どもの将来に必要になる資金を準備する目的でも使えます。
すべての教育費を投資で準備する必要はありません。入学金のように使う時期が決まっているお金は預金で確保し、10年以上先まで使わないお金は投資で準備するなど、使う時期に応じて預金とこどもNISAを分ける考え方もあります。
親子でお金や投資について考えるきっかけにもなる
子どもがある程度成長した後は、「毎月いくら積み立てているのか」「なぜ価格が上下するのか」「18歳になったらどう使うのか」を一緒に考えることもできます。こどもNISAを使えば自動的に金融教育ができるわけではありませんが、家族でお金について話す具体的な材料にはなります。
▼公式サイトはこちらこどもNISAのデメリット・注意点
こどもNISAは税制面で有利な制度ですが、預金の代わりに何でもこどもNISAへ入れればよいわけではありません。特に、元本割れ、払出し制限、対象商品の制約、贈与税は始める前に理解しておきたいポイントです。
元本保証ではなく、必要なときに値下がりしていることもある
投資信託の価格は毎日変動します。100万円を投資しても、90万円や80万円まで値下がりする可能性があります。NISAは「利益が非課税になる制度」であって、「損をしない制度」ではありません。
大学入学の直前に大きく値下がりすると、必要な金額を取り崩せない可能性があります。使う時期が近づいた資金は少しずつ現金へ移すなど、目的の時期に合わせてリスクを下げていく考え方も必要です。
個別株を直接買うことはできない
こどもNISAはつみたて投資枠を未成年へ広げる制度なので、成人向けNISAの成長投資枠はありません。個別株を買って株主優待を受けたり、特定の企業に集中投資したりする目的には使えません。
その代わり、対象商品は長期の積立・分散投資に適した一定の投資信託などに絞られています。投資初心者にとっては商品選びの範囲が限定されるため、必ずしも悪い面だけではありません。
払出しには年齢・使い道などの条件がある
家計の赤字や親自身の急な出費など、親の都合でいつでも取り出せるお金ではありません。家計の予備費までこどもNISAへ入れてしまうと、必要なときに使えない可能性があります。
こどもNISAへ回すのは、当面使う予定がない余裕資金が基本です。まず生活費数か月分などの現金を確保し、そのうえで長期運用に回せる金額を考える方が家計は安定します。
親や祖父母が資金を出す場合は贈与税も確認する
こどもNISAで得た運用益が非課税になることと、親や祖父母から子どもへお金を渡すときの贈与税は別の話です。子どもの名義へ資金を移せば、税法上は贈与として扱われる場合があります。
暦年課税では、1年間に贈与を受けた財産の合計から110万円の基礎控除を差し引いて贈与税を計算します。大切なのは、110万円が「親から110万円、祖父母から110万円」と贈与者ごとに使えるわけではなく、贈与を受ける子ども1人について年間110万円であることです。
こどもNISAの年間投資枠は60万円なので、その60万円だけを親から贈与し、ほかに贈与がなければ基礎控除の範囲内に収まるケースが多いと考えられます。ただし、お年玉や祖父母からの資金援助など他の贈与も合算して考える必要があります。相続時精算課税を利用している場合などは扱いが異なるため、金額が大きい場合は税務署や税理士へ確認すると安心です。
こどもNISAはどんな家庭で使いやすい?
こどもNISAと相性がよいのは、数年以内に使う予定がないお金を、子どもの将来に向けて長期間積み立てたい家庭です。特に子どもが小さい場合は、大学進学や成人まで10年以上の時間を確保できるため、長期投資の考え方と合わせやすくなります。
一方、数年後の高校・大学進学ですぐ必要になる資金や、減ると困るお金は、預金など値動きのない方法で準備する方が適しています。こどもNISAと預金はどちらか一方を選ぶものではなく、使う時期と必要性に応じて役割を分けることが大切です。
また、年間60万円を満額使う必要もありません。月5,000円なら年間6万円、月1万円なら年間12万円です。少額でも長期間続ければ積立額は大きくなるため、家計を圧迫しない金額から始める方が続けやすくなります。
こどもNISAを始めるまでの流れ
実際の申込方法は金融機関によって異なりますが、こどもNISAを始める流れは大きく4段階です。2026年10月以降に申込受付を始める金融機関が増えるため、それまでに「どこで、いくら、何へ投資するか」をある程度決めておくと手続きが進めやすくなります。
- こどもNISAを利用する金融機関を選ぶ
- 子ども名義の未成年口座など、必要な口座を開設する
- 毎月の積立額と投資する商品を決める
- 2027年1月以降に積立を開始する
金融機関は取扱商品や使いやすさで選ぶ
こどもNISAはどの金融機関を選んでも税制の基本ルールは同じですが、取扱商品、最低積立額、ポイントサービス、アプリの使いやすさ、親子口座の管理方法などは異なります。
すでに親が使っている証券会社にそろえると管理しやすい場合があります。一方、子ども向けに買いたい投資信託を扱っているか、積立設定がしやすいかなども確認しておきたいポイントです。金融機関名だけで決めず、「何をどのくらい積み立てたいか」から逆算すると選びやすくなります。
積立額は教育費だけでなく家計全体から決める
こどもNISAの上限は月平均5万円ですが、上限まで積み立てる必要はありません。教育費だけを見て金額を決めると、住宅費や老後資金、急な出費とのバランスを崩すことがあります。
まず生活防衛資金や数年以内に使う教育費を現金で確保し、それでも余る金額を長期投資へ回す順番が考えやすいでしょう。「60万円まで投資できる」ことと「60万円投資した方がよい」ことは別です。
こどもNISAでよくある疑問
親がNISAを使っていても、子どもはこどもNISAを使える?
使えます。親のNISAと子どものこどもNISAは別の口座・別の投資枠です。親がNISAの投資枠を使い切っていても、子どもの年間60万円の枠には影響しません。
子どもが2人、3人いる場合は?
こどもNISAの枠は子ども一人ひとりに設けられます。子どもが2人なら、それぞれ年間60万円、最大600万円の枠を利用できます。家族全体で600万円という意味ではありません。
年間60万円を使い切れなかったら翌年に繰り越せる?
年間投資枠は、その年に新しく投資できる上限です。使わなかった年間投資枠を翌年へ足して、翌年に120万円投資するといった使い方はできません。上限を意識して無理に投資するより、毎年の家計に合う金額で続ける方が重要です。
600万円まで投資したら、それ以上は投資できない?
600万円は、その時点で非課税のまま保有できる取得金額の上限です。600万円まで使った後でも、保有商品を売却すると、その商品の取得金額分の非課税保有限度額が翌年以降に復活します。たとえば取得金額100万円の商品を売却すれば、翌年以降に100万円分の総枠を再利用できます。ただし、年間60万円の投資枠は別に管理されるため、売却したからといってその年に追加で60万円を超えて投資できるわけではありません。
祖父母のお金で積み立ててもいい?
祖父母から子どもへ資金を渡して積み立てること自体は考えられますが、資金の移動は贈与税の対象になり得ます。年間110万円の基礎控除は子どもが1年間に受けた贈与の合計で考えるため、親や複数の祖父母から受け取った金額を合算して確認する必要があります。
まとめ|こどもNISAは子どもの将来に向けて非課税で積み立てる制度
こどもNISAは、2027年1月から始まる0~17歳向けのNISAです。年間60万円、合計600万円まで、長期の積立・分散投資に適した投資信託などを非課税で運用できます。
- 対象は0~17歳
- 年間投資枠は60万円、非課税保有限度額は600万円
- 非課税保有期間は無期限
- 個別株ではなく、つみたて投資枠対象の投資信託などが中心
- 12歳以降は一定の条件で払出しが可能
- 1月1日時点で18歳となる年から成人向けNISAへ自動的に移行
- 投資なので元本保証ではなく、親や祖父母の資金を入れる場合は贈与税にも注意する
制度の上限を使い切ることより、子どもがいつ使うお金なのかを考え、預金と投資を分けることが重要です。数年以内に必要な教育費は現金で確保し、長期間使わない資金をこどもNISAで積み立てるなど、家庭ごとの目的と家計に合わせて利用方法を決めるとよいでしょう。
▼公式サイトはこちら出典
財務省「令和8年度税制改正の大綱の概要」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
財務省「特集 令和8年度 税制改正(国税)等について」
https://www.mof.go.jp/public_relations/finance/202604/202604c.html
金融庁「アクセスFSA第273号」
https://www.fsa.go.jp/access/r7/273.html
金融庁「アクセスFSA第270号」
https://www.fsa.go.jp/access/r7/270.html
金融庁「NISAを知る:NISA特設ウェブサイト」
https://www.fsa.go.jp/policy/nisa2/know/
金融庁「つみたて投資枠対象商品」
https://www.fsa.go.jp/policy/nisa2/products/
金融庁「2023年までのNISA」
https://www.fsa.go.jp/policy/nisa2/till2023/
国税庁「No.1535 NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
国税庁「No.4408 贈与税の計算と税率(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
国税庁「No.4410 複数の人から贈与を受けたとき」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4410.htm
財務省「令和8年度税制改正の大綱(1/9)」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
SBI証券「こどもNISA」
https://www.sbisec.co.jp/ETGate/?OutSide=on&_ActionID=DefaultAID&_ControlID=WPLETmgR001Control&_DataStoreID=DSWPLETmgR001Control&_PageID=WPLETmgR001Mdtl30&burl=search_nisa&cat1=nisa&cat2=underage&dir=underage&file=underagenisa.html&getFlg=on
SBI証券 投資情報メディア『こどもNISA口座開設準備チェックリスト|10月申込前に』
https://go.sbisec.co.jp/media/report/nisa_dojo/nisa_dojo_260910.html


コメント