
児童手当をこどもNISAで積み立てるべきか、預金で運用すべきか悩んでいる人もいるでしょう。
第1子・第2子の児童手当は、0歳から高校生年代まで受け取ると総額でおおむね234万円です。18年間、年率5%で運用できたと仮定すると約385万円になりますが、5%は将来の成果を保証する数字ではありません。
児童手当の運用は、利回りだけでなく「いつ使うお金か」を考え、預金と投資を分けることが重要です。この記事では、預金との比較、年率3%・5%・7%の試算、子どもの開始年齢による違い、第3子以降の注意点、払い出しや贈与税の扱いまで順番に確認します。
※本記事は2026年9月16日時点の資料をもとに作成しています。
▼公式サイトはこちら児童手当をこどもNISAで運用すると18歳でいくらになる?
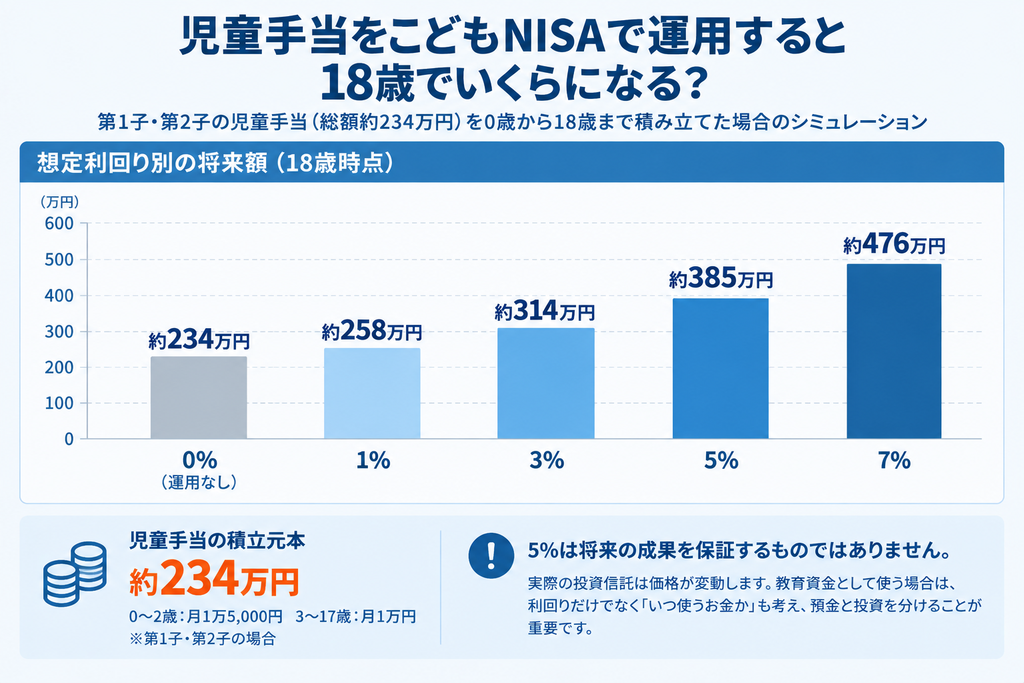
こどもNISAで運用した場合の18歳時点の金額は、投資する商品や運用成績によって変わるため、一律には決まりません。
第1子・第2子の児童手当を0歳から18歳まで積み立てると、元本は約234万円です。この234万円をどのような利回りで運用できたかによって、18歳時点の金額が変わります。
たとえば、0~2歳は毎月1万5,000円、3~17歳は毎月1万円を積み立てた場合、年率3%なら約314万円、年率5%なら約385万円、年率7%なら約476万円です。
| 想定年利 | 18歳時点の金額 | 元本234万円との差 |
|---|---|---|
| 0% | 約234万円 | 0万円 |
| 1% | 約258万円 | 約24万円 |
| 3% | 約314万円 | 約80万円 |
| 5% | 約385万円 | 約151万円 |
| 7% | 約476万円 | 約242万円 |
年率5%なら18歳時点で約385万円となり、元本との差は約151万円です。年率3%では約314万円、年率7%では約476万円となるため、18年間では数%の利回り差が将来額に大きく影響します。
ここで重要なのは、「こどもNISAなら年率5%で増える」という意味ではないことです。こどもNISAには決まった利回りがなく、実際の運用結果は購入する投資信託や相場環境によって変わります。
児童手当は全部でいくらもらえる?
現在の児童手当は所得制限がなく、0歳から高校生年代までが支給対象です。支給額は子どもの年齢と、第何子に当たるかで変わります。
| 区分 | 年齢 | 1人あたり月額 |
|---|---|---|
| 第1子・第2子 | 3歳未満 | 1万5,000円 |
| 第1子・第2子 | 3歳以上~高校生年代 | 1万円 |
| 第3子以降 | 0歳~高校生年代 | 3万円 |
第1子・第2子は総額約234万円が目安
第1子・第2子が0歳から高校生年代まで満額を受け取る単純モデルでは、3歳未満の3年間が約54万円、3歳以降の15年間が約180万円です。合計は約234万円になります。
234万円は、すべて貯金する場合、一部を投資する場合、全額をこどもNISAで積み立てる場合を比べるための目安です。実際の受給総額は出生月や申請時期などによって変わります。
児童手当は偶数月に2カ月分ずつ支給される
児童手当は毎年2月、4月、6月、8月、10月、12月に、それぞれ前月分までの2カ月分が支給されます。第1子・第2子で3歳以上なら、1回の支給額は基本的に2万円です。
こどもNISAの積立は、児童手当の支給日に合わせる必要はありません。児童手当をいったん家計用口座に置き、毎月一定額を積み立てれば、2カ月に1回の入金でも投資時期を分散できます。
貯金とこどもNISAでは18歳時点でどれくらい差が出る?
児童手当の運用を考えるときは、投資と「利息がつかない現金」だけを比べるのでは不十分です。現在は普通預金や定期預金にも金利がついているため、預金で積み立てた場合と、こどもNISAで運用した場合を分けて比較します。
現在の預金金利なら18年間でどれくらい増える?
2026年9月16日時点で、三井住友銀行の普通預金の標準金利は年0.4%、1年もののスーパー定期は年0.5%、5年もの定期預金は年1.0%です。預金利息には20.315%の税金がかかります。
積立定期預金では、預け入れる時点の店頭金利が適用される商品があります。ここでは比較のため、「1年定期の年0.5%が18年間続き、利息に20.315%課税される」と仮定します。税引後の利回りはおおむね年0.40%です。
| 預け方 | 税引前の想定金利 | 18歳時点の目安 | 元本との差 |
|---|---|---|---|
| 利息なし | 0% | 約234万円 | 0万円 |
| 普通預金相当 | 0.4% | 約241万円 | 約7万円 |
| 1年定期相当 | 0.5% | 約243万円 | 約9万円 |
| 平均1.0%のケース | 1.0% | 約253万円 | 約19万円 |
普通預金・定期預金の試算は、現在の金利が18年間変わらないと仮定した比較用の概算です。実際の預金金利は、将来の金融政策や各銀行の判断で変動します。
年0.5%の1年定期の金利水準が18年間続くと仮定すると、234万円は約243万円になる計算です。預金でも利息はつきますが、この条件では元本から増える金額は約9万円です。
ただし、預金金利が18年間変わらないわけではありません。日本銀行の短期政策金利の誘導目標は、2024年3月の0~0.1%程度から段階的に引き上げられ、2026年9月には1.25%程度となりました。日本銀行は、経済・物価の見通しが実現していく場合には、引き続き政策金利を引き上げて金融緩和の度合いを調整する考えを示しています。
政策金利が上がれば預金金利も上がる可能性があるため、反対に景気や物価の状況によっては下がる可能性もあります。年0.5%固定の試算は、現在の金利水準を18年間延ばした場合の比較であり、将来の預金利回りを予想したものではありません。
NISAを年率3%・5%・7%で運用できたら将来額はどう変わる?
投資信託は預金と違い、将来の利回りが確定していません。そのため、1つの利回りだけで資金計画を作らず、年率3%・5%・7%の複数ケースで将来額を確認します。
| 想定年利 | 18歳時点 | 元本からの増加額 | 年0.5%定期との差 |
|---|---|---|---|
| 3% | 約314万円 | 約80万円 | 約71万円 |
| 5% | 約385万円 | 約151万円 | 約142万円 |
| 7% | 約476万円 | 約242万円 | 約233万円 |
18年間では、利益を再び運用に回すことで、その利益にもリターンが加わります。これが複利の効果で、運用期間が長いほど利回りの差が将来額に表れやすくなります。
年率5%の試算は、毎年5%ずつ増えるという意味ではありません。実際には上昇する年と下落する年を繰り返します。教育費の計画では5%だけでなく3%のケースも確認しておくと、想定より運用が伸びなかった場合にどの程度不足するかを把握しやすくなります。
こどもNISAの代表的な投資先「オルカン」「S&P500」の過去リターンはどのくらい?
こどもNISAで投資信託を積み立てる場合、オルカンやS&P500に連動する商品は代表的な選択肢になります。そこで、これらの指数が過去にどの程度のリターンを上げ、どのくらい値動きしてきたのかを確認します。
過去の実績を見ると高いリターンを記録した期間もありますが、毎年同じように増えてきたわけではありません。過去リターンを確認したうえで、なぜこの記事では将来額を年率3%・5%・7%の複数ケースで試算しているのかも見ていきます。
オルカンの過去リターンはどれくらい?
「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンは、日本を含む世界各国の株式へまとめて投資できる投資信託です。
2018年10月31日に設定されており、2026年8月末時点のトータルリターンは次のようになっています。
| 期間 | トータルリターン |
|---|---|
| 過去1年 | +33.12% |
| 過去3年 | 年率+24.29% |
| 過去5年 | 年率+19.72% |
| 設定来 | 累計+289.05% |
近年はかなり高いリターンを残しています。ただし、過去5年間の年率約20%を、そのまま今後10年、15年、18年の想定利回りとして使うのは適切ではありません。
オルカンの運用期間はまだ8年弱しかなく、こどもNISAで0歳から18歳まで積み立てるケースより短いからです。また、近年は世界的な株価上昇に加えて、円安も円ベースの基準価額を押し上げています。
オルカンが設定される前のリターンはどのくらい?
オルカンが設定される前までさかのぼって世界株式の値動きを見る場合は、オルカンが連動を目指しているMSCI ACWIが参考になります。
MSCI ACWIは、2026年4月末時点で過去10年間のリターンが年率12.80%、1987年末以降では年率8.82%でした。
一方、長期間ずっと順調に増えてきたわけではありません。
2007年10月末から2009年3月にかけて、米国の住宅ローン問題や大手金融機関の破綻をきっかけに世界中の株価が急落しました。日本でも「リーマン・ショック」と呼ばれている時期です。
この約1年4カ月でMSCI ACWIは高値から最大58.06%下落しました。100万円相当の資産が、一時的に約42万円まで減る規模の下落です。
つまり、全世界株式は1年単位では資産価値が大きく減る時期もありました。その上で5%以上の平均リターンになっているということです。
S&P500の過去リターンはどれくらい?
S&P500は、米国を代表する大型企業約500社で構成される株価指数です。こどもNISAでも、S&P500への連動を目指す投資信託を積み立てることができます。
S&P Dow Jones Indicesによると、1926年以降のS&P500の年率トータルリターンは、長期平均で約10.5%です。
直近でも高いリターンを残しています。
| 年 | S&P500の年間トータルリターン |
|---|---|
| 2022年 | -18.11% |
| 2023年 | +26.29% |
| 2024年 | +25.02% |
| 2025年 | +17.88% |
2022年には18%を超えて下落しましたが、翌2023年には26%を超えて上昇しています。2024年、2025年も2桁のプラスとなりました。
このように、S&P500は長期では年率10%前後の高いリターンを残してきた一方、1年単位ではオルカンに比べて大きく上昇する年も大きく下落する年もあります。
そのため、「長期平均が10%程度だから毎年10%増える」と考えるのは適切ではありません。
児童手当を10年、15年、18年と積み立てる場合は、こうした上昇と下落を繰り返した結果として、最終的なリターンが決まります。
オルカンやS&P500の過去実績と比べると年率5%はどのくらい?
オルカンやS&P500の過去実績を見ると、年率5%は過去の長期平均より低い水準です。
MSCI ACWIは1987年末以降で年率8.82%、S&P500は1926年以降で年率約10.5%のリターンを残してきました。
そのため、年率5%のシミュレーションは、過去平均をそのまま将来へ当てはめた強気な数字ではありません。
一方で、将来も5%以上で運用できる保証はありません。過去の株価上昇率や為替環境が、今後18年間も続くとは限らないためです。
そのため、将来額は1つの利回りだけで考えず、3%・5%・7%など複数のケースを見るとイメージしやすくなります。
年率3%なら約314万円、5%なら約385万円、7%なら約476万円です。
過去の長期実績を参考にしながら、将来の結果には幅があることを前提に資金計画を立てるという位置づけです。
▼公式サイトはこちらこどもNISAを運用するときに注意したいこと
使う時期が近づいたら値動きの影響を小さくする方法もある
長期間運用できる場合は、途中で株価が下落しても、その後の回復を待てる時間があります。
一方、資金を使う時期が近づくと状況は変わります。たとえば18歳前後で資金を使う予定がある場合、それまで順調に増えていても、17歳で株式市場が大きく下落すれば、必要な時期の評価額が想定を下回る可能性があります。
これは大学進学費用だけではありません。留学、一人暮らし、成人後の生活資金など、使う時期がある程度決まっている資金全般に共通します。
そのため、資金を使う時期が近づいたら、必要額の一部について株式市場の値動きの影響を小さくしていく考え方があります。
長期間株式で運用することと、使う直前まで株式100%で保有することは別です。
こどもNISAはいつでも自由に払い出せるわけではない
こどもNISAでは、投資信託を売却することと、口座の外へ資金を払い出すことは別です。12歳未満は原則として自由に払い出せず、12歳以降も教育費や生活費など子どものための一定の用途で、子どもの同意を得たうえで所定の手続きが必要です。
小学校や中学校など早い時期に使う予定の費用まで、すべてこどもNISAに入れる必要はありません。近い将来に必要な資金は預金で確保し、大学進学などが近づいたら制度上の払い出し条件も確認しながら、株式型投資信託の比率を下げる方法があります。
制度上認められない形で未成年期間中に払い出すと、口座の廃止や、それまで非課税だった利益などへの遡及課税が生じる場合があります。払い出し条件は事前に確認しておくことが重要です。
2027年時点の年齢別|残りの児童手当を運用するといくら?
こどもNISAが始まる2027年時点で、子どもがすでに5歳や10歳という家庭もあります。0歳から始めていなくても、対象年齢であれば残りの児童手当をこどもNISAで積み立てることは可能です。
次の表は、第1子・第2子について、各年齢から18歳まで受け取る児童手当相当額を年率5%で運用した単純モデルです。
| 開始年齢 | 今後積み立てる元本 | 年率5%の18歳時点 | 運用で増える目安 |
|---|---|---|---|
| 0歳 | 約234万円 | 約385万円 | 約151万円 |
| 3歳 | 約180万円 | 約265万円 | 約85万円 |
| 6歳 | 約144万円 | 約195万円 | 約51万円 |
| 9歳 | 約108万円 | 約135万円 | 約27万円 |
| 12歳 | 約72万円 | 約83万円 | 約11万円 |
| 15歳 | 約36万円 | 約39万円 | 約3万円 |
年齢は各年の開始時点と仮定し、3歳以降は月1万円を18歳まで積み立てる単純モデルです。実際の支給終了は高校生年代までで、出生月や制度上の年齢判定により金額・期間は異なります。
子どもが小さいほど、これから受け取る児童手当が多く、運用できる期間も長くなるため、複利の効果が大きくなります。
10歳を過ぎてから始める場合でも、残りの児童手当を預金だけで管理するか、一部を非課税で運用するかを考える余地はあります。ただし、運用期間が短いほど値下がりから回復する時間も短くなるため、投資する割合は資金を使う時期と合わせて考える必要があります。
第3子以降の児童手当をこどもNISAで運用する場合
第3子以降の児童手当は、年齢にかかわらず1人あたり月3万円です。年間では36万円となるため、こどもNISAの年間投資枠60万円には収まります。
月3万円を18年間積み立てると元本だけで648万円
月3万円を18年間積み立てると、元本は648万円になります。一方、こどもNISAの非課税保有限度額は600万円です。売却による総枠の再利用を考えない単純な積立では、児童手当相当額だけでも途中で600万円の上限に達します。
第3子以降では、年間36万円が年間投資枠60万円以内かどうかだけでなく、長期間積み立てたときに総枠600万円へ達するかも確認する必要があります。上限に達した後の資金は預金で保有する、親のNISAなど別の方法を検討するなど、資金の置き場所を分けることになります。
「第3子」は18年間ずっと固定とは限らない
児童手当の「第3子以降」は、単純に生まれた順番だけで決まりません。22歳年度末までの兄姉等のうち、親等に経済的負担がある子を含め、年齢が上の子から数えて3人目以降に当たるかで判定します。
上の子が多子加算のカウント対象から外れると、下の子が第3子以降ではなくなる場合があります。そのため、「第3子なら月3万円を18年間受け取れる」と決めつけず、兄弟姉妹の年齢差や扶養状況を確認する必要があります。
児童手当を全部こどもNISAで運用しても大丈夫?
児童手当をこどもNISAで運用できても、全額を投資に回す必要はありません。教育費は使う時期が決まっているため、「何年後に使うお金か」で預金と投資を分ける方が資金計画を立てやすくなります。
数年以内に使う教育費は預金で残す方法もある
小学校・中学校・高校の入学費用、塾代、受験費用など、数年以内に使う予定のお金は、相場が下がっても支払いを延期しにくい資金です。近い将来の支出まで株式型投資信託で運用すると、必要なときに元本割れしている可能性があります。
大学進学や成人後の資金など、10年以上使わない部分は運用期間を長く取りやすくなります。児童手当をすべて同じ場所に置かず、「近い将来に使う分は預金」「長期間使わない分はこどもNISA」と分ける方法があります。
こどもNISAには元本保証がない
預金は預金保険制度の範囲内で元本が保護されますが、投資信託には元本保証がありません。年率5%のシミュレーションで約385万円になっていても、18歳直前の相場下落によって実際の評価額が下回ることがあります。
教育資金を「18歳で385万円になる」と決め打ちするのではなく、3%・5%・7%など複数のケースで確認することが重要です。最低限必要な教育費を預金などでも確保しておけば、相場環境の影響を受けにくくなります。
児童手当をこどもNISAで運用するメリット
児童手当を積立原資にできる
児童手当を積立原資にすれば、家計から新たに同額を捻出するのではなく、すでに受け取っている給付を将来資金へ回せます。第1子・第2子で3歳以上なら月1万円のため、毎月1万円の積立設定とも金額を合わせやすくなります。
0歳からなら長い運用期間を確保できる
こどもNISAは0歳から利用できるため、出生直後から始めれば18歳前後まで長い運用期間を取れます。長期では短期的な相場変動を何度も経験する一方、積立時期を分散しやすく、複利の効果も働きやすくなります。
運用益に税金がかからない
通常の課税口座では、投資信託の売却益などに約20%の税金がかかります。制度の要件に沿って運用・売却する場合、こどもNISAで得た運用益は非課税です。長期間の積立で利益が大きくなるほど、非課税の効果も大きくなります。
児童手当をこどもNISAへ入れると贈与税はかかる?
こどもNISAは子ども名義の口座ですが、児童手当は原則として児童を養育している人に支給されます。親が受け取った児童手当を子ども名義のこどもNISAへ拠出する場合も、親から子への贈与として年間の贈与額に含めて考える必要があります。
児童手当を原資にしたからといって、こどもNISAへの拠出が贈与税の対象外になる特別な扱いがあるわけではありません。
暦年課税では、その年に贈与を受けた財産の合計額から110万円の基礎控除を差し引いて贈与税を計算します。こどもNISAの年間投資枠は60万円なので、こどもNISAへの拠出だけであれば110万円以内です。ただし、同じ年に祖父母などから受けた贈与も合算して判定します。
110万円は「贈与する人1人につき110万円」ではなく、贈与を受けた子ども1人が1年間に受けた贈与の合計で判定します。たとえば、親から60万円をこどもNISAへ拠出し、同じ年に祖父母から80万円を受け取れば、年間の贈与額は合計140万円です。
児童手当の金額だけを見て「60万円以下だから必ず贈与税はかからない」と判断せず、その年に子どもが受けたほかの贈与も合わせて確認することが重要です。
児童手当でこどもNISAを始めるときの実務上のポイント
第1子・第2子なら年間60万円の投資枠には余裕がある
第1子・第2子の児童手当は、3歳未満でも年18万円、3歳以上なら年12万円です。児童手当だけを積み立てるなら、こどもNISAの年間投資枠60万円には余裕があります。家計から積立額を上乗せする場合は、年間合計60万円を超えないように確認します。
児童手当の支給日と積立日は一致しなくてもよい
児童手当は偶数月に2カ月分ずつ支給されますが、投資信託は毎月積み立てる設定もできます。支給された児童手当をいったん普通預金に置き、そこから毎月1万円を積み立てるなど、入金日と投資日を分けて管理できます。
児童手当を受け取る口座や積立用の資金を生活費と分けて管理すると、何年間でいくら積み立てたかを把握しやすくなります。
児童手当×こどもNISAに関するよくある質問
児童手当を全部投資しないと意味がない?
全額を投資する必要はありません。たとえば月1万円のうち5,000円をこどもNISA、5,000円を預金に回す方法もあります。使う時期が近い資金は預金、長期間使わない資金は投資というように、目的に応じて分けられます。
児童手当だけでこどもNISAの600万円を使い切れる?
第1子・第2子の児童手当は総額約234万円が目安なので、児童手当だけでは600万円の非課税保有限度額には届きません。家計から追加で積み立てる場合は、年間60万円と総額600万円の両方を確認します。
第3子以降なら600万円まで使える?
月3万円の状態が長く続けば、児童手当相当額だけでも総額600万円に近づきます。ただし、第3子以降の判定は兄姉等の年齢や親の経済的負担の状況で変わるため、18年間ずっと月3万円になるとは限りません。
子どもがすでに10歳でも始められる?
こどもNISAの対象年齢であれば利用できます。0歳から始める場合より運用期間は短くなりますが、残りの児童手当を非課税で積み立てることは可能です。運用期間が短いほど相場下落から回復する時間も短くなるため、預金との比率はより慎重に考えます。
年率5%なら必ず約385万円になる?
必ず約385万円になるわけではありません。約385万円は、18年間ずっと年率5%で運用できたと仮定したシミュレーションです。実際の投資信託は年ごとに値上がり・値下がりし、為替や運用コストも影響します。3%・5%・7%など複数のケースで資金計画を考える必要があります。
▼公式サイトはこちらまとめ|児童手当は使う時期に合わせて預金と投資を分ける
第1子・第2子の児童手当は、0歳から高校生年代まで受け取ると総額でおおむね234万円です。18年間、年率5%で運用できた場合の試算は約385万円で、年0.5%の定期預金金利が18年間続くと仮定した約243万円とは差があります。
ただし、投資信託には元本保証がなく、過去の株式リターンも年によって大きく変動しています。預金金利も将来変わる可能性があるため、18歳時点の金額を1つの利回りだけで決めることはできません。
大学進学など長期間使わない資金はこどもNISAで運用し、中学・高校の入学費用など近い将来に使う資金は預金で確保するなど、使う時期に応じて分けると資金計画を立てやすくなります。年率3%・5%・7%の複数ケースを確認しながら、家庭に必要な現金と長期運用できる金額を整理することが大切です。
出典
・こども家庭庁「児童手当Q&A」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/faq/ippan
・こども家庭庁「児童手当制度のご案内」 https://www.cfa.go.jp/policies/kokoseido/jidouteate/annai
・財務省「特集 令和8年度 税制改正(国税)等について」 https://www.mof.go.jp/public_relations/finance/202604/202604c.html
・財務省「令和8年度税制改正の大綱の概要」 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
・三井住友銀行「円預金金利」 https://www.smbc.co.jp/kojin/kinri/yokin.html
・三井住友銀行「SMBC積立定期預金《りぼん》」 https://www.smbc.co.jp/kojin/yokin/ribbon/
・日本銀行「ホーム(金融市場調節)」 https://www.boj.or.jp/
・日本銀行「氷見野副総裁『最近の金融経済情勢と金融政策運営』(埼玉)」 https://www.boj.or.jp/about/press/koen_2026/ko260827a.htm
・MSCI「MSCI ACWI Index Factsheet」 https://www.msci.com/documents/10199/255599/msci-acwi.pdf
・S&P Dow Jones Indices「U.S. Equities Market Attributes December 2025」 https://www.spglobal.com/spdji/en/commentary/article/us-equities-market-attributes
・S&P Dow Jones Indices「S&P 500 Factor Indices Dashboard January 2026」 https://www.spglobal.com/spdji/jp/documents/performance-reports/dashboard-sp-500-factor.pdf
・三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)の対象インデックス」 https://faq1.am.mufg.jp/answer/66a3524c5c9109532c1f941e/
・三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)と為替の影響」 https://faq1.am.mufg.jp/answer/672055cc11568de36a975d31/
・楽天証券「こどもNISAに贈与税はかかる?相続税・名義預金まで税理士が解説」 https://www.rakuten-sec.co.jp/smartphone/nisa/under_age_gifttax/
・国税庁「No.4408 贈与税の計算と税率(暦年課税)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
・国税庁「No.4410 複数の人から贈与を受けたとき」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4410.htm
・財務省「令和8年度税制改正の大綱(1/9)」 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
・国税庁「No.4405 贈与税がかからない場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4405.htm


コメント