ローソンは長年、三菱商事と強い関係を持つコンビニ大手として知られていますが、2026年9月時点でローソンを「三菱商事の子会社」と説明するのは正確ではありません。2024年8月に資本関係が変わり、現在は三菱商事とKDDIが議決権を50%ずつ保有して共同経営する体制になっています。
三菱商事にとってローソンは、食品の調達・製造・物流から消費者までをつなぐ重要な販売接点です。KDDIが共同経営に加わったことで、通信、Ponta、AI、データ分析などを組み合わせ、ローソンの店舗価値を高めると同時に、店舗網を生かした周辺事業を広げる取り組みが進んでいます。
この記事では、三菱商事とローソンの資本関係の変化から、三菱商事の利益への貢献度、KDDIとの共同経営で進む取り組み、今後注目したいポイントまでを整理します。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
三菱商事とローソンの関係は?
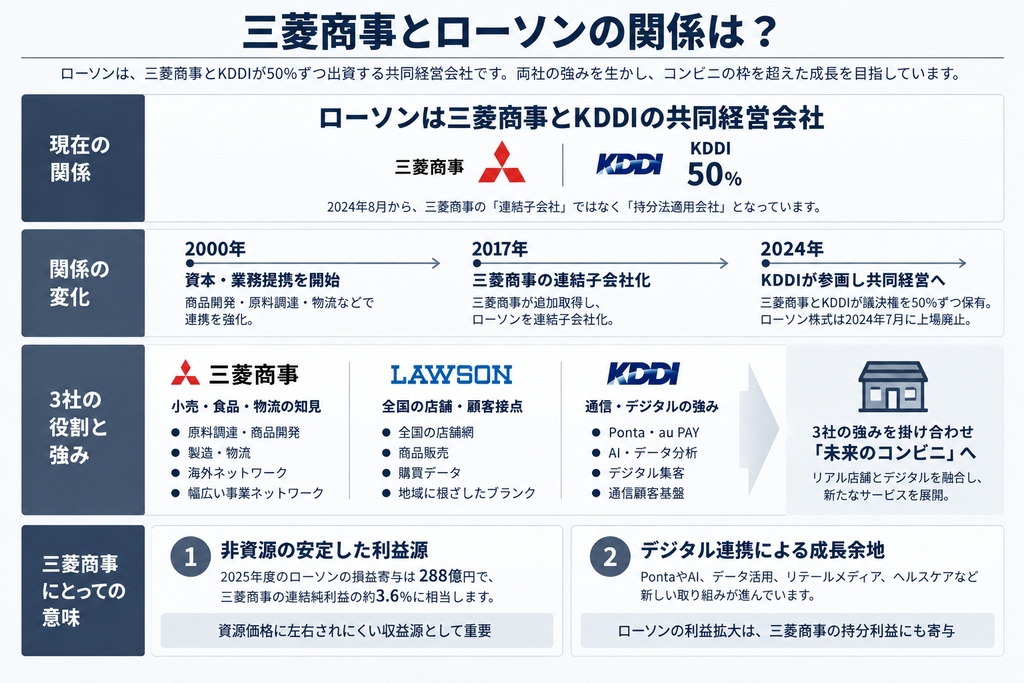
現在のローソンは、三菱商事とKDDIが議決権を50%ずつ持つ共同経営会社です。2024年8月15日に両社の議決権保有比率が50%ずつとなり、ローソンは三菱商事の連結子会社から持分法適用会社へ変更されました。
したがって、「ローソンは三菱商事の子会社」という説明は2017年から2024年までの体制については正しいものの、現在の資本関係には当てはまりません。三菱商事はローソンへの50%の持分を維持しつつ、KDDIと経営を共同で担っています。
| 項目 | 2026年9月時点 |
|---|---|
| 三菱商事の議決権保有比率 | 50% |
| KDDIの議決権保有比率 | 50% |
| 三菱商事の会計上の区分 | 持分法適用会社 |
| 経営体制 | 三菱商事・KDDIによる共同経営 |
| ローソン株式 | 2024年7月に上場廃止 |
三菱商事とローソンの関係はいつから?
三菱商事とローソンの関係は、2000年の資本・業務提携をきっかけに始まりました。2017年に三菱商事の連結子会社となり、2024年にはKDDIを加えた共同経営体制へと移行しています。
2000年に資本・業務提携を開始
三菱商事とローソンの本格的な関係は2000年に始まりました。両社は資本・業務提携を行い、商品開発、食品原料の調達、製造、物流、人材、新規事業など幅広い分野で連携を深めてきました。
三菱商事にとってローソンは単なる株式投資先ではありません。原料や商品を調達する川上から、食品流通、店舗、最終消費者までつながるバリューチェーンの重要な一角です。
2017年に三菱商事の連結子会社へ
三菱商事は2017年にローソン株を追加取得し、ローソンを連結子会社化しました。以降は三菱商事が親会社としてローソンの経営を支え、食品・物流・海外事業などとの連携を強めました。
2024年にKDDIとの共同経営へ移行
2024年にKDDIがローソン株式への公開買付けを実施し、その後の手続きを経てローソンは上場廃止となりました。2024年8月15日から三菱商事とKDDIが議決権50%ずつを保有する体制となり、三菱商事の連結子会社から持分法適用会社へ変更されています。
| 時期 | 主な出来事 |
|---|---|
| 2000年 | 三菱商事とローソンが資本・業務提携 |
| 2017年 | 三菱商事が追加取得しローソンを連結子会社化 |
| 2024年2月 | 三菱商事・KDDI・ローソンが資本業務提携を発表 |
| 2024年7月 | ローソン株式が上場廃止 |
| 2024年8月 | 三菱商事50%・KDDI50%の共同経営体制へ |
なぜ三菱商事はローソンを持っている?
三菱商事がローソンに出資する理由は大きく2つあります。ひとつは食品の調達から販売までを一体で改善できること、もうひとつは資源事業とは異なる収益源を確保できることです。
食品の調達から販売までをつなげられる
三菱商事は食品原料、加工食品、物流、包装など幅広い事業を持っています。ローソンという全国規模の小売接点を持つことで、商品を仕入れるだけでなく、消費者の需要を把握しながら商品開発・調達・物流まで一体で改善できます。
三菱商事は、出資参画後20年以上にわたり、原料調達や製造物流などのサプライチェーンと海外ネットワークを活用してローソンを支援してきたと説明しています。ローソンは三菱商事にとって、非資源事業の中で消費者に最も近い事業のひとつです。
資源価格に左右されにくい利益源になる
三菱商事の利益は原料炭、銅、LNGなど資源・エネルギー事業の影響を大きく受けます。一方、コンビニ事業は国内消費や店舗運営の影響が中心です。ローソンの利益が積み上がれば、資源市況とは異なる収益源を持つことにつながります。
なぜKDDIとローソンを共同経営することになった?
共同経営の狙いは、三菱商事が持つ小売・食品・物流の知見と、KDDIが持つ通信・データ・AI・デジタル顧客基盤を組み合わせることです。3社は「未来のコンビニ」への変革を掲げ、リアル店舗とデジタル技術を融合する取り組みを進めています。
| 会社 | 主な強み | ローソンでの役割 |
|---|---|---|
| 三菱商事 | 食品・物流・小売・事業ネットワーク | 商品・サプライチェーン、メーカー連携、海外展開 |
| KDDI | 通信・Ponta・au PAY・AI・データ | 送客、デジタルマーケティング、店舗DX |
| ローソン | 全国の店舗・購買データ・顧客接点 | リアルな生活者接点、商品販売、各種サービスの提供拠点 |
三菱商事だけでは補いにくいデジタル領域をKDDIが強化
三菱商事は原料調達や物流、海外ネットワークに強い一方、通信契約、位置情報、会員IDなどのデジタル顧客基盤はKDDIの強みです。KDDIのデータとローソンの購買データを組み合わせることで、来店前の送客から店頭販促、購買後の再来店まで一貫した施策を設計しやすくなります。
KDDI参画後に三菱商事の立場はどう変わった?
KDDIの参画によって、三菱商事のローソンに対する立場は大きく変わりました。会計上の扱いが連結子会社から持分法適用会社に変わったほか、経営判断もKDDIとの共同で行う体制になっています。
連結子会社から持分法適用会社へ
最も大きな変化は会計上の扱いです。ローソンが連結子会社だった時は、ローソンの収益や費用を三菱商事の連結財務諸表へ総額で取り込んでいました。現在は持分法適用会社となったため、同じ形では連結しません。
そのため、三菱商事の売上総利益や販管費などを過年度と比較すると、ローソンの持分法化による連結範囲の変更が数字に表れます。数字が減ったからといって、それだけでローソンの事業が悪化したとは判断できません。
経営はKDDIと共同で判断する
三菱商事の持分比率は50%ですが、単独でローソンを支配する体制ではなくなりました。今後の店舗DX、通信との連携、新規サービスなどは、KDDIとの共同経営によって進めていくことになります。
2024年度には持分法化で1,225億円の再評価益等が発生
ローソンが連結子会社から持分法適用会社へ変わる際、三菱商事は継続保有する50%持分を公正価値で再評価しました。2024年度には、この持分法適用会社化に伴う再評価益等として1,225億円を計上しています。
これはローソンの店舗営業から毎年繰り返し得られる利益ではありません。2025年度にS.L.C.グループ(ローソンなど生活関連事業を含む三菱商事の事業区分)の利益が前年から大きく減って見える背景には、この1,225億円の一過性利益が前年にあった反動が含まれます。ローソン本業の悪化と混同しないことが大切です。
ローソンは三菱商事の利益にどれくらい貢献している?
三菱商事の2025年度決算資料では、ローソンの損益寄与は288億円です。2024年度の255億円から33億円増加しました。持分比率は50%で、三菱商事のS.L.C.グループに含まれています。
| 項目 | 2024年度 | 2025年度 |
|---|---|---|
| ローソンの三菱商事への損益寄与 | 255億円 | 288億円 |
| 前年差 | - | +33億円 |
| 三菱商事の連結純利益 | 9,507億円 | 8,005億円 |
| 2025年度純利益に占めるローソン寄与 | - | 約3.6% |
三菱商事全体への寄与は約3.6%
2025年度の三菱商事の連結純利益8,005億円に対し、ローソンの288億円は約3.6%です。ローソンだけで三菱商事全体の業績を大きく変える規模ではありませんが、年間数百億円を稼ぐ非資源利益源としては無視できません。
「ローソン利益×50%」と単純計算しない
三菱商事とKDDIの持分は50%ずつですが、ローソンが公表する利益を単純に半分にすれば三菱商事の損益寄与になるとは限りません。持分法会計では会計上の調整などがあるため、投資家が三菱商事への寄与を確認する場合は、会社が開示する288億円などの数値を使うほうが正確です。
KDDIとの共同経営後、ローソンの業績はどうなった?
KDDIの2025年5月資料では、ローソンの事業利益は2023年2月期643億円、2024年2月期941億円、2025年2月期1,051億円と拡大しています。KDDIは「業績好調推移。KDDI連携も貢献」と説明しています。
ただし、1,051億円まで増えた理由をすべてKDDIとの連携に帰属させるのは適切ではありません。商品施策、既存店売上、客数・客単価、コスト管理など複数の要因が業績を左右します。共同経営の効果を見るには、デジタル施策が日販や利益へ継続的につながっているかを追う必要があります。
三菱商事・KDDI・ローソンは具体的に何をしている?
3社の連携は、送客施策やヘルスケアサービス、広告事業など複数の分野に広がっています。
Pontaパスなどでローソンへの送客を強化
KDDIはPontaパスやau PAYなどの顧客接点をローソンと連携させています。KDDIは2025年5月時点で、Pontaパスからローソンへの送客が従来サービスとの比較で約3倍になったと説明しました。こうした施策は、通信会員をローソン店舗へ送客し、日販を高めることが狙いです。
Ponta薬局でローソンをヘルスケアの受け取り拠点に
2026年7月には、三菱商事とKDDIが50%ずつ出資するパームヘルスケアが「Ponta薬局」を開局しました。オンライン服薬指導を受けた後、処方薬を自宅だけでなく全国の対象ローソン店舗でも受け取れます。
コンビニを商品購入の場所だけでなく、医療・生活サービスの受け取り拠点へ広げる取り組みです。店舗網を社会インフラとして活用できれば、ローソンの来店機会や店舗価値を高める可能性があります。
ローソンビジョンでリテールメディア事業を開始
三菱商事とKDDIは2026年8月に合弁会社「クインタ」を設立し、9月1日からローソン店舗のデジタルサイネージ「ローソンビジョン」を使ったリテールメディア事業を開始しました。
約1.2億IDのPonta会員基盤、通信・位置情報、購買データなどを活用し、来店前の広告配信から店頭販促、購買後の効果測定までつなげます。2027年夏までに首都圏・関西圏を中心に3,000店舗へ拡大し、その後の全国展開を目指しています。
この事業が伸びれば、広告配信による来店促進や購買率向上を通じてローソンの日販を押し上げる効果が期待できます。また、三菱商事とKDDIにとっては、共同出資するクインタを通じてリテールメディアという新たな収益源を育てられる可能性があります。
ローソンの「Challenge2030」とは?
ローソングループは次の成長に向けて「Challenge2030」を掲げています。KDDIが示した目標では、国内コンビニの日販30%増、店舗オペレーション30%削減、オーナー1人あたり加盟店利益2倍、事業利益・当期利益2倍を目指しています。
| 目標項目 | Challenge2030の方向性 |
|---|---|
| 国内コンビニ日販 | 30%増 |
| 店舗オペレーション | 30%削減 |
| オーナー1人あたり加盟店利益 | 2倍 |
| 事業利益・当期利益 | 2倍 |
またKDDIの2026年中期経営戦略では、ローソンの日販を2025年2月期比で2031年2月期に30%増とする目標が示されています。達成すればローソン自身の企業価値だけでなく、50%を保有する三菱商事の持分利益にも中長期的なプラスが期待できます。
ローソンは三菱商事の成長にどれくらい重要?
ローソンは三菱商事全体の業績を一気に押し上げる事業ではありませんが、資源価格に左右されにくい安定収益源として重要な位置づけにあります。
全社利益を決める事業ではない
ローソンの2025年度損益寄与288億円は、三菱商事全体の純利益の約3.6%です。原料炭、銅、LNGなどの資源・エネルギー事業ほど、全社利益を一気に大きく動かす規模ではありません。
非資源の安定利益と周辺事業の成長機会として意味がある
一方、ローソンは資源価格と異なる要因で利益を稼げます。ローソン本業の日販・利益を伸ばすだけでなく、三菱商事とKDDIがローソンの店舗網や顧客接点を活用し、広告・データ・ヘルスケアなど周辺事業の収益機会を広げられるかも注目点です。
投資家目線では、ローソンを「三菱商事の利益を一変させる成長株」と見るより、「安定的な小売利益にDXによる上積み余地がある事業」と位置付ける方が実態に近いでしょう。
▼公式サイトはこちらローソン事業のリスク
ローソン事業には、国内コンビニ市場の競争、コスト上昇、KDDIとの連携が収益化できないリスクなど、確認しておきたい懸念点もあります。
国内コンビニ市場の成熟と競争
国内コンビニ市場は店舗網が成熟しており、セブン-イレブンやファミリーマートとの競争も続きます。出店数だけで成長するのは難しく、既存店の日販や粗利率を高められるかが重要です。
人件費・物流費・原材料費の上昇
店舗運営には人件費、物流費、電気代、原材料費など多くのコストがかかります。売上が伸びてもコスト上昇を吸収できなければ利益成長につながりません。店舗オペレーションの省人化や物流効率化は、Challenge2030を達成するうえで重要です。
KDDIとのシナジーが収益化できないリスク
Ponta、AI、サイネージ、ヘルスケアなど施策が増えても、投資コストを上回る利益を生まなければ企業価値向上にはつながりません。新規サービスの利用者数だけでなく、ローソンの日販・利益や三菱商事への持分利益にどこまで反映されるかを見る必要があります。
三菱商事株を保有するならローソンの何を見る?
三菱商事株の投資判断でローソン事業を見る場合は、次の5項目を継続して確認すると状況を把握しやすくなります。
| 確認項目 | 見る理由 |
|---|---|
| ローソンの日販・既存店動向 | 共同経営の施策が店舗売上へつながっているか |
| 三菱商事への損益寄与 | 288億円から継続的に利益が伸びているか |
| Challenge2030の進捗 | 日販30%増・利益2倍へ近づいているか |
| KDDIとの新規事業 | 広告・データ・ヘルスケアが収益化できているか |
| S.L.C.グループの巡航利益 | ローソンを含む生活関連事業が基礎利益を伸ばせるか |
ローソン単体の売上だけを追うより、三菱商事への損益寄与と、KDDI連携によって日販・利益が改善しているかを見るほうが投資判断には有効です。特に2024年度には持分法化の一過性利益があったため、年度比較では特殊要因と本業の利益を分けて確認する必要があります。
まとめ|ローソンは三菱商事とKDDIが50%ずつ持つ共同経営会社
ローソンは以前は三菱商事の連結子会社でしたが、2024年8月から三菱商事とKDDIが議決権を50%ずつ保有する共同経営体制へ移行しました。三菱商事では持分法適用会社として扱われています。
2025年度の三菱商事への損益寄与は288億円で、全社純利益の約3.6%です。現時点で三菱商事全体の業績を左右する規模ではありませんが、資源価格に左右されにくい非資源利益源として重要です。
今後の焦点は、KDDIの通信・データ・AI基盤を使ってローソンの日販・店舗価値を高めると同時に、三菱商事とKDDIが店舗網や顧客接点を活用した広告・ヘルスケア・デジタルサービスなどの周辺事業を収益化できるかです。ローソンの日販や事業利益が伸び、その成長が三菱商事の持分利益へ反映されるかも確認していく必要があります。
▼公式サイトはこちら出典
[1] 三菱商事「(開示事項の経過)当社子会社(株式会社ローソン)の異動(持分法適用会社化)に関するお知らせ」
https://www.mitsubishicorp.com/jp/ja/news/release/2024/0000054346.html
[2] 三菱商事・KDDI・ローソン「『未来のコンビニ』への変革に向けた取り組みを開始」
https://www.mitsubishicorp.com/jp/ja/news/release/2024/0000054506.html
[3] 三菱商事「2025年度決算説明資料」
https://www.mitsubishicorp.com/jp/ja/ir/library/meetings/pdf/260501/20260501j.pdf
[4] ローソン「沿革」
https://www.lawson.co.jp/company/corporate/data/history/detail/development.html
[5] KDDI「2025年3月期決算説明資料」
https://news.kddi.com/kddi/corporate/ir-news/2025/05/14/pdf/kddi_250514_main_jULlRH.pdf
[6] KDDI「KDDIの事業」
https://www.kddi.com/corporate/ir/individual/operation
[7] KDDI「スマホでつながる調剤薬局『Ponta薬局』開局」
https://newsroom.kddi.com/news/detail/kddi_nr-1080_4607.html
[8] KDDI「三菱商事とKDDI、コンテンツ配信サービス『ローソンビジョン』を活用したリテールメディア事業始動」
https://newsroom.kddi.com/news/detail/kddi_nr_s-76_4692.html


コメント