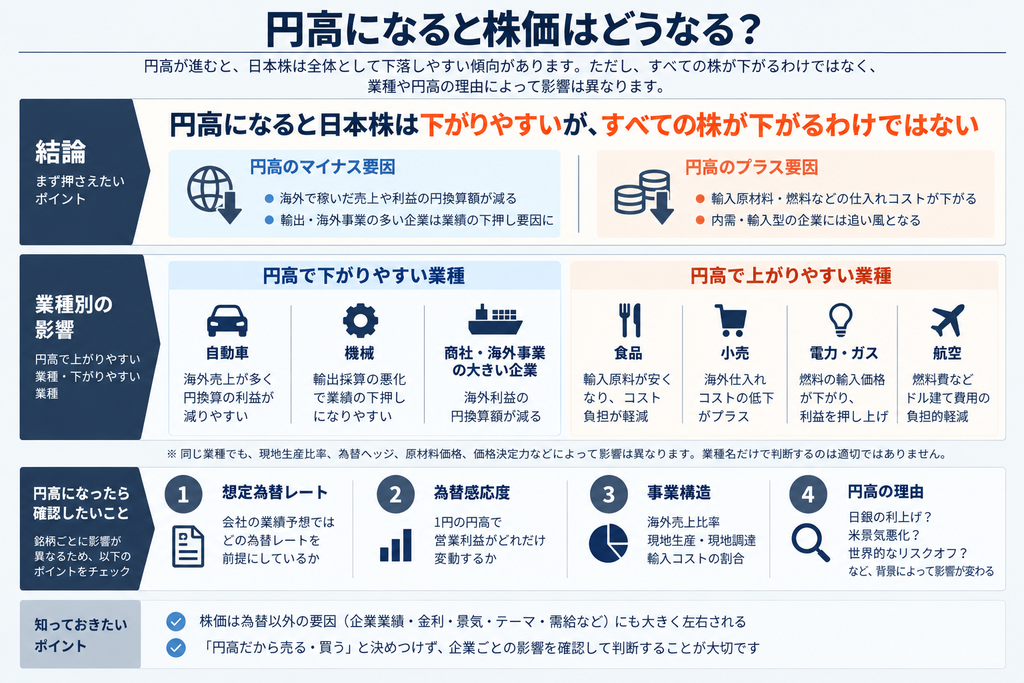
円高が進むと、日本株は全体として下落しやすくなる傾向があります。海外で稼ぐ企業は、ドルなどの外貨で得た売上や利益を円に換算したときの金額が減りやすく、輸出・海外事業の比率が高い企業ほど業績の下押し要因になりやすいためです。市場が将来の減益を先回りして織り込めば、実際の決算に影響が表れる前から株価が下がることもあります。
ただし、「円高=株安」と機械的に考えるのは正確ではありません。円高で輸入コストが下がる企業には追い風となるほか、円高になった理由が日銀の政策正常化なのか、米景気悪化なのか、世界的なリスク回避なのかでも株価への影響は変わります。近年は日経平均に占める半導体関連株の存在感が大きくなり、為替との連動も以前ほど単純ではありません。
投資判断では、為替の方向だけを見るのではなく、企業ごとの想定為替レート、為替感応度、海外売上比率、現地生産・現地調達、輸入コスト、為替ヘッジなどを確認することが重要です。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
円高になると株価は下がりやすい
日本株は、長い目で見ると「円安・株高」「円高・株安」になりやすい傾向があります。楽天証券が2000年以降の日経平均とドル円を比較した分析でも、円安時に株高、円高時に株安となる場面が多かったことが示されています。日本企業が海外事業を拡大してきた結果、為替が企業利益に与える影響が大きくなっていることが背景にあります。
もっとも、為替と株価は一対一で動くものではありません。SBI証券が2026年8月までの10年間の月次データを分析したところ、ドル円との相関係数はTOPIXが0.28、日経平均が0.25でした。円安・ドル高が日本株にプラスに働きやすい関係は確認できるものの、相関は強すぎる水準ではなく、株価は為替以外の要因にも大きく左右されます。
| 円高の主な影響 | 株価への一般的な方向 | 注意点 |
|---|---|---|
| 海外売上・利益の円換算額が減る | 輸出・海外事業比率の高い企業にマイナス | 現地生産や為替ヘッジで影響は変わる |
| 輸入原材料・燃料の円換算コストが下がる | 食品、小売、電力・ガス、航空などにプラス要因 | 価格転嫁や燃料費調整などで利益への反映時期は異なる |
| 日米金利差が縮小する | 円高要因になる一方、金利敏感株への影響は別途発生 | 円高そのものと金利変化を分けて考える |
| 世界的なリスク回避が強まる | 株安と円高が同時に進む場合がある | 「円高が株安を起こした」とは限らない |
円高になると株価が下がるのはなぜ?
円高が日本株の逆風になりやすい理由は、海外の売上や利益を円に換算した金額が減ること、そして市場がその影響を先回りして織り込むことにあります。
海外で稼いだ売上や利益の円換算額が減る
円高が輸出・海外事業を持つ企業にとって逆風になりやすい最も分かりやすい理由は、外貨建ての売上や利益を円に換算したときの金額が減ることです。
たとえば海外で100億ドルの売上があり、ドル建ての売上高自体が変わらなかったとします。1ドル160円なら円換算売上は1兆6,000億円ですが、1ドル150円まで円高になると1兆5,000億円です。販売数量やドル建て価格が同じでも、円換算では1,000億円減ります。
ただし、この例の1,000億円がそのまま利益減少になるわけではありません。海外で発生する人件費や部材費などのコストも外貨建てなら、円換算時にはコストも小さくなります。また、先物為替予約などで為替をヘッジしている企業もあります。売上高の海外比率だけで利益への影響を決めつけるのではなく、会社が開示する為替感応度や事業構造を見る必要があります。
輸出企業の業績悪化が先回りして意識される
株価は過去の業績ではなく、将来の利益見通しを織り込んで動きます。そのため、円高が進み、会社の想定為替レートより実勢レートが円高になれば、実際に決算が悪化する前から業績下方修正への警戒が強まり、株価が下がる場合があります。
円高の影響には、大きく「換算」の影響と「取引」の影響があります。換算の影響は、海外子会社などが外貨で稼いだ売上・利益を円に直す際に金額が減ることです。取引の影響は、日本から輸出して外貨で販売する場合などに、売価と国内コストの通貨が異なることで採算が変化することです。後者は利益率に直接影響しやすく、企業によって影響の大きさに差が出ます。
さらに、円高によって海外で日本製品のドル換算価格が相対的に高くなる場合は、価格競争力にも影響します。ただし、現地生産比率が高い企業や、ブランド力・技術力が強く価格決定力を持つ企業では、この影響は小さくなることがあります。
日本株には海外事業の大きい企業が多い
円高の影響を受けるのは、自動車や機械などの「輸出企業」だけではありません。日本企業は海外生産・海外販売を拡大しており、小売、食品、医薬品、商社、金融などにも海外利益の大きい企業があります。海外事業の利益を円換算する以上、円高は円ベースの利益を押し下げる要因になり得ます。
このため、日本株全体では円高がマイナス要因になりやすい一方、「内需株だから円高の影響を受けない」「輸出株だから必ず大幅減益になる」といった単純な分類は危険です。事業地域、売上通貨、コスト通貨、現地生産、調達先まで確認しないと実際の為替エクスポージャーは分かりません。
株安になると円高になることもある
「円高になると株価が下がる」という因果だけでなく、株安と円高が同じ原因から同時に発生することもあります。ニュースなどで「株安・円高」と並べて報じられる場面では、この違いを意識する必要があります。
景気悪化やリスク回避で「株安+円高」が起きる
たとえば米国や世界経済の悪化懸念が強まると、企業利益の減少を警戒して株式が売られやすくなります。同時に、米国の利下げ観測が強まって米金利が低下すれば、日米金利差の縮小が意識され、ドル売り・円買いが進むことがあります。この場合は「円高が株安を引き起こした」というより、景気悪化や金利低下という共通の要因が株安と円高を同時に起こしています。
また、円を低金利で調達して高金利通貨やリスク資産に投資する円キャリートレードが積み上がっている局面では、市場が不安定になった際にポジションの巻き戻しが起き、円が買い戻されることがあります。株式などのリスク資産が売られるのと同時に円高が進みやすくなる仕組みです。
円は歴史的にリスク回避局面で買われることが多い通貨でしたが、常に安全資産として同じ動きをするわけではありません。米ドルもリスク回避で買われることがあり、貿易構造や金利差も変化しています。「株安なら必ず円高」と決めつけず、そのときの金利・景気・ポジション調整を確認する必要があります。
円高でも株価が上がることはある
円高は日本株にとってマイナス要因になりやすいものの、株価を決める材料の一つにすぎません。企業業績、金利、景気、AI・半導体などの成長テーマ、政策、需給が円高のマイナスを上回れば、円高と株高が同時に進むこともあります。
円高になった理由によって株価への影響は変わる
同じ1ドル150円への円高でも、その背景によって株式市場の受け止め方は変わります。日銀がインフレを抑えるために適切に利上げし、過度な円安が修正される円高と、世界景気が急速に悪化して米金利が低下することで進む円高では、日本株への意味が同じではありません。
| 円高の主な背景 | 株式市場への見方 |
|---|---|
| 日銀の政策正常化・過度な円安の修正 | 輸出企業には逆風になり得る一方、輸入コストや物価圧力の低下はプラス。銀行などは金利上昇の恩恵も考慮する |
| 米利下げ+景気のソフトランディング | 円高は逆風だが、米景気が底堅ければ世界需要や企業利益が保たれ、株高と両立する余地がある |
| 米景気後退・世界的リスクオフ | 企業利益悪化と株式売りが重なりやすく、円高・株安になりやすい |
| 為替介入などで短期間に円高 | 企業業績への影響は円高がどの程度続くかで変わる。スポットレートだけで判断しない |
2026年9月は急速な円高でも日本株が大きく崩れていない
2026年9月には、円高になっても日本株が一律に下落するわけではないことを示す分かりやすい例がありました。三井住友DSアセットマネジメントによると、ドル円は9月2日の1ドル160円39銭付近から9月8日の152円89銭付近まで、5営業日で約7円50銭の円高が進みました。しかし同じ期間に日経平均は1.5%上昇し、TOPIXの下落も0.8%にとどまりました。
この局面では、日銀がインフレ抑制に必要な利上げを行うとの見方が強まり、「過度な円安が修正される動き」と市場が受け止めたことが背景にあるとみられます。円高による輸入物価の抑制や金融政策への信認改善に加え、半導体株など為替以外の株価材料も日本株を支えたと考えられます。
また、日本銀行の2026年6月短観では、2026年度の想定ドル円レートは全規模・全産業で152円57銭でした。大企業・製造業の輸出企業では151円49銭とされており、9月8日の152円89銭は企業全体で見れば想定から大きく外れた水準ではありませんでした。為替が急に動いたというニュースだけでなく、企業がどの水準を前提に事業計画を作っているかを見ることが重要です。
日本株と為替の連動は以前ほど単純ではない
SBI証券が2026年8月までの10年間の月次データで東証業種別指数などとドル円の関係を調べたところ、円安・ドル高との相関係数は輸送用機器が0.38、保険が0.33、銀行が0.30、TOPIXが0.28、日経平均が0.25でした。一方、電気機器は0.14、日経半導体株指数は0.12にとどまりました。
特に日経平均では、為替との相関が比較的弱い半導体関連株の構成比が高まっています。半導体製造装置などは世界的なAI・データセンター投資や設備投資サイクルの影響が大きく、企業によっては海外販売を円建てで行う場合もあります。そのため、「輸出産業だから円高で必ず売られる」という従来の整理だけでは株価を説明しにくくなっています。
もっとも、相関が弱いことは「円高の影響がない」という意味ではありません。円高は価格競争力や円換算利益に影響し得ますが、それ以上に需要成長、製品シェア、価格決定力などが株価を動かしているケースがあるということです。
▼公式サイトはこちら円高で下がりやすい株・業種
円高で下がりやすいのは、海外で稼ぐ利益が大きく、かつ円高によるコスト減の恩恵が小さい企業です。ただし、同じ業種でも現地生産比率や為替ヘッジによって感応度は異なります。業種名だけで売買を決めるのではなく、個別企業の開示資料を確認する必要があります。
自動車
自動車は、円安・ドル高との相関が比較的高い代表的な業種です。日本から輸出する車両や部品で外貨建て売上が多い場合、円高になると円換算した売上・利益が減りやすくなります。海外市場で販売価格を据え置けば採算が悪化し、値上げすれば価格競争力に影響する可能性もあります。
ただし、大手自動車メーカーは北米などで現地生産・現地調達を進めており、「海外売上が多い=すべて日本から輸出」という構造ではありません。円高で海外売上の円換算額が減る一方、海外で発生する費用も円換算では減ります。
たとえばトヨタ自動車は2026年8月4日に公表した2027年3月期第1四半期決算で、通期の前提為替レートを1ドル160円、1ユーロ181円としています。足元のレートがこの前提より円高で推移する場合は為替面で逆風になり得ますが、実際の業績影響は販売台数、価格改定、コスト改善、現地生産、ヘッジなどを含めて判断する必要があります。
機械
工作機械、建設機械、FA関連なども海外売上比率の高い企業が多く、円高が利益の下押し要因になりやすい業種です。日本で製造した製品を海外へ輸出する比率が高い企業では、売上の換算だけでなく採算への影響も大きくなります。
一方で、機械株は為替だけでなく、世界の設備投資、半導体・自動車向け需要、中国景気、受注残などの影響も大きく受けます。円高でも受注が想定以上に伸びれば株価が上がることはあるため、為替の感応度と、数量や価格の伸びは別々に確認する必要があります。
海外売上・海外利益の比率が高い企業
円高の影響は製造業に限りません。商社、小売、食品、医薬品、金融などでも海外利益が大きい会社は、海外子会社の利益を連結するときの換算額が減少します。国内では内需企業とみられていても、海外M&Aや海外店舗の拡大によって為替感応度が高まっている場合があります。
確認したいのは「輸出企業かどうか」よりも、どの地域で売上と利益を稼ぎ、どの通貨で売上と費用が発生しているかです。海外売上比率が高くても、現地売上と現地コストが同じ通貨で発生していれば、取引面の為替リスクはある程度相殺されます。一方、最終的な連結決算への換算影響は残ります。
円高で上がりやすい株・業種
円高は、海外から原材料・商品・燃料などを輸入する企業にとってコスト低下要因です。売価をすぐに下げずに仕入れコストが低下すれば利益率改善につながるため、円高局面で買われやすくなる業種があります。ただし、円高メリットが実際の利益に反映されるまでの時間や、原材料価格そのものの変動にも注意が必要です。
食品
食品企業は、小麦、トウモロコシ、大豆、油脂、コーヒー豆、カカオなど海外から調達する原材料が多く、円高は円換算の調達コストを押し下げる要因になります。原材料価格が同じドル建て水準なら、円高になるほど必要な円が少なくなります。
ただし、商品価格は為替だけで決まるわけではありません。穀物・カカオなどの商品市況が上昇すれば、円高のメリットが相殺される場合があります。また、企業は為替予約を行っているため、スポットの円高がすぐ翌月の利益に反映されるとは限りません。
小売
衣料品、家具、雑貨などを海外から仕入れて国内で販売する小売企業は、円高になると仕入れコストが低下しやすくなります。円安時に仕入れ価格上昇で粗利益率が圧迫されていた企業ほど、円高への転換が業績改善期待につながることがあります。
一方で、大手小売には海外店舗や海外ECの売上が大きい企業もあります。その場合、輸入コスト低下というプラスと、海外利益の円換算額減少というマイナスが同時に発生します。「小売=円高メリット」と一括りにせず、国内仕入れ構造と海外事業の両方を見る必要があります。
電力・ガス
電力・ガス会社は、LNG、石炭、原油などの燃料を海外から輸入しているため、円高は燃料の円換算コストを下げる方向に働きます。資源価格が同じなら、円高によって調達負担が軽くなるため、収益面ではプラス要因になり得ます。
ただし、電気・ガス料金には燃料費調整制度などがあり、燃料価格や為替の変化が一定の時間差で販売価格にも反映されます。円高で下がった燃料費がそのまま利益になるとは限らず、各社の料金制度、調整のタイムラグ、ヘッジ状況まで見る必要があります。
航空
航空会社では、ジェット燃料や航空機関連費用などドル建てコストが大きいため、円高はコスト低下につながることがあります。また、日本人にとって海外旅行の負担が軽くなるため、国際線のアウトバウンド需要には追い風になり得ます。
反対に、円高は外国人旅行者にとって日本での滞在費を相対的に高くするため、インバウンド需要には逆風になる可能性があります。航空株は燃油価格、旅客需要、為替という複数の要因で動くため、円高だけを見て判断しないことが重要です。
円高になったとき株式投資で確認したいポイント
円高が業績にどこまで響くかは、企業ごとの想定為替レート、為替感応度、海外売上比率、円高になった理由という4つの視点で確認すると整理しやすくなります。
企業の想定為替レート
想定為替レートは、企業が年度の業績計画を作る際に前提としている為替水準です。外貨建ての売上や利益が大きい企業では、実際の為替が想定より円安なら業績上振れ、円高なら下振れ要因になりやすくなります。一方、輸入コストの比率が高い企業では逆方向に働く場合があります。まず確認したい数字であることに変わりはありません。
日本銀行の2026年6月短観では、2026年度の想定ドル円レートは全規模・全産業で152円57銭でした。日本銀行の短観では、想定為替レートを設定している企業の回答値を単純平均して算出しています。2020年3月調査から調査対象が拡充され、2019年12月まで使われていた輸出額による加重平均から現在の方式へ変更されました。市場全体の目安として使えますが、個別企業の前提とは大きく異なる場合があります。
個別企業では、最新の決算資料に記載された前提為替を確認します。たとえばトヨタ自動車は2027年3月期の前提を1ドル160円としています。同じ時点でも企業ごとに前提が異なるため、「ドル円が何円なら円高か」ではなく、「その企業の業績計画に対して何円円高なのか」を見るほうが投資判断には役立ちます。
また、決算への影響は期末時点のドル円ではなく、売上や仕入れが発生した期間の為替レートやヘッジレートで決まります。1日だけ大きく円高になったからといって、その水準をそのまま通期業績へ当てはめないようにします。
為替感応度
想定為替レート以上に重要なのが、為替が1円動いたとき利益がどの程度変化するかを示す為替感応度です。たとえば「ドル円が1円円高になると営業利益が○億円減る」と開示していれば、想定レートからの乖離を使って業績への影響を概算できます。
ただし、企業によって開示する指標が営業利益、事業利益、税引前利益、純利益など異なります。また、感応度は他の条件が一定という前提の概算で、実際には販売数量、値上げ、原価改善、為替ヘッジなどが変わります。異なる企業を比較する場合は、どの利益指標の感応度なのかも揃えて見る必要があります。
為替感応度を開示していない企業では、過去の決算資料にある「為替変動による増減益」や、想定為替の変更と利益予想の変化を確認すると、為替影響の大きさを推測しやすくなります。ただし他の業績要因も同時に動いているため、単純計算は避けます。
海外売上比率と輸入コスト
海外売上比率は為替影響を見る入口にはなりますが、それだけでは不十分です。海外売上が大きくても、現地生産・現地調達によって売上とコストが同じ通貨で発生すれば、取引面の為替リスクは抑えられます。反対に、国内生産して海外で外貨販売する比率が高ければ、円高の影響が大きくなりやすくなります。
円高メリット企業を見る場合も同様で、輸入比率だけではなく、原材料価格、仕入れ通貨、価格転嫁、在庫、為替予約を確認します。為替予約が6カ月先まで入っていれば、足元の円高によるメリットが利益に出るまで時間がかかることもあります。
円高になった理由
為替レートの数字だけでなく、なぜ円高になったかを確認します。日銀の利上げで円高になった場合、輸出株には逆風でも、金利上昇による利ざや改善が期待される銀行株には別のプラス材料があります。米景気悪化で円高になった場合は、輸出企業に為替と需要減少の二重の逆風がかかる可能性があります。
為替介入などで短期間に円高になった場合は、その水準が定着するかが重要です。企業業績は一定期間の平均為替や実際の決済レートに左右されるため、短期的な変動と、より長く続く傾向を分けて考えます。
円高になったら株を売るべき?
円高になったことだけを理由に、日本株を一律に売る必要はありません。円高は企業利益を動かす一つの要因であり、株価は為替以外の材料も織り込んでいます。むしろ重要なのは、保有企業にとって円高が業績予想を変えるほど大きな変化かを確認することです。
輸出・海外事業比率の高い企業を持っている場合は、実勢為替が会社の想定よりどの程度円高か、為替感応度がどの程度か、海外需要や販売数量が強いかを確認します。想定より大幅な円高が長期間続き、為替感応度も高く、数量成長で補えない場合は、業績下方修正リスクが高まります。
一方、輸入コストの低下が利益改善につながる企業や、円高の影響が小さい内需・成長企業では、円高を理由に売る合理性は乏しくなります。また、円高懸念で株価が先に大きく下落した後は、悪材料がすでに織り込まれていることもあります。
判断するときは、少なくとも次の順番で確認すると整理しやすくなります。
- 円高の原因は何か。日銀利上げ、米利下げ、景気悪化、リスク回避、為替介入などを区別する
- 会社の想定為替レートと実勢レートの差はどの程度か
- 為替感応度を使うと、利益への影響はどの程度になるか
- 海外売上、現地生産、輸入コスト、ヘッジによって影響が相殺されないか
- 為替以外の売上数量、価格、需要、金利などの材料がプラスかマイナスか
- その円高リスクが株価にすでに織り込まれていないか
この順番で見ると、「円高だから日本株は全部売る」「円高メリット株だから何でも買う」といった雑な判断を避けやすくなります。
▼公式サイトはこちらまとめ|円高=株安と決めつけず、企業ごとの為替影響を確認する
円高になると、海外で稼いだ売上や利益の円換算額が減るため、日本株全体には下落圧力がかかりやすくなります。特に自動車や機械など、海外売上が大きく円高感応度の高い企業には逆風です。
一方で、食品、小売、電力・ガス、航空など、輸入コストの低下が利益改善につながる企業には円高が追い風になる場合があります。また、近年は日経平均で半導体関連株の影響が大きくなっていることもあり、「円高=必ず株安」という関係は以前ほど単純ではありません。
株式投資では、円高になったという事実だけで売買するのではなく、円高になった理由、企業の想定為替レート、為替感応度、海外売上・輸入コスト、現地生産やヘッジまで確認することが重要です。
出典
[1] 三井住友DSアセットマネジメント「急速な円高の進行が日本株に与える影響について考える」2026年9月9日
https://www.smd-am.co.jp/market/ichikawa/2026/09/irepo260909
[2] SBI証券「円高進行でも日本株は崩れにくいと考えるその理由は?」2026年9月8日
https://go.sbisec.co.jp/media/report/op225/op225_260908.html
[3] 日本銀行「短観(要旨)(2026年6月)」
https://www.boj.or.jp/statistics/tk/yoshi/tk2606.htm
[4] 日本銀行「全国企業短期経済観測調査(短観)(2026年6月調査全容)」
https://www.boj.or.jp/statistics/tk/zenyo/2026/all2606.htm
[5] 日本銀行「『短観』(全国企業短期経済観測調査)のFAQ」
https://www.boj.or.jp/statistics/outline/exp/tk/faqtk03.htm
[6] 楽天証券 トウシル「円安なら株高、円高なら株安?ドル/円為替レートから日本株を考える(その1)」
https://media.rakuten-sec.net/articles/-/47656
[7] 楽天証券 トウシル「円安なら株高、円高なら株安?ドル/円為替レートから日本株を考える(その2)」
https://media.rakuten-sec.net/articles/-/47668
[8] 三菱UFJ銀行 Money Canvas「円高になるとどうなる?円高の影響と投資戦略を解説」
https://moneycanvas.bk.mufg.jp/know/column/LChX8D6rzTJQCOD
[9] トヨタ自動車「2027年3月期 第1四半期決算」2026年8月4日
https://global.toyota/pages/global_toyota/ir/financial-results/2027_1q_presentation_2_jp.pdf


コメント