米国債へ投資していると、円高が進んだときに「米国債も下がるのか」「利下げで債券価格が上がれば為替差損を補えるのか」が分かりにくくなります。米国債は、株式以上に金利と為替を分けて考えることが重要な資産です。
日本人が為替ヘッジなしで米国債へ投資する場合、円ベースの成果は主に「米国債のドルベースの収益」と「ドル円」の組み合わせで決まります。円高は円換算額を押し下げる一方、米国金利が低下すれば米国債価格は上昇します。
この記事では、円高・米国金利・債券価格・利息をそれぞれ分けたうえで、保有中の米国債やこれから購入する米国債をどう見ればよいかを解説します。
※本記事は2026年9月9日時点の開示資料をもとに作成しています。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら


円高になると米国債の円換算額は下がりやすい
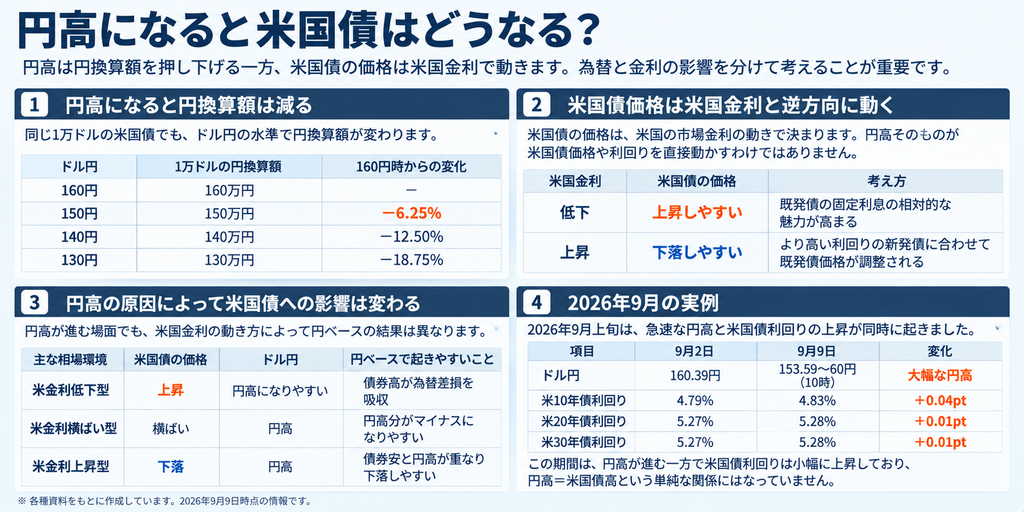
円高は、為替ヘッジなしで米国債を保有する日本人投資家にとって、円換算した評価額や受取額を押し下げる要因です。例えば1万ドル分の資産なら、1ドル160円では160万円ですが、150円では150万円になります。ドル建ての価値が同じでも、円換算額は約6.25%減少します。
一方、円高そのものが米国債のドル建て価格を直接決めるわけではありません。米国債価格を大きく動かすのは米国の市場金利です。米国債利回りについても、円高そのものが直接押し上げたり押し下げたりするわけではありません。円高と米国債利回りが同時に動くことはありますが、米国の金融政策や景気・インフレ見通し、日本側の金融政策など、それぞれの背景を分けて見る必要があります。日本人投資家は「米国債がドルでどう動いたか」と「ドルを円に換算するとどうなるか」の2段階で見る必要があります。
| 米国債のドルベース | ドル円 | 円ベースの方向 |
|---|---|---|
| 横ばい | 円高 | 下落しやすい |
| 上昇 | 円高 | 債券高と為替差損が相殺 |
| 大幅上昇 | 円高 | 債券高が上回ればプラスも可能 |
| 下落 | 円高 | 債券安と円高が重なり下落しやすい |
つまり「円高になったから米国債が下がる」のではなく、円高は円換算部分を押し下げます。そこへ米国債の価格変化と利息収入が加わり、最終的な投資成果が決まります。
円高と米国債価格は別の要因で動く
円ベースの投資成果を理解するには、「為替による円換算額の変化」と「米国金利による米国債価格の変化」を別々に確認する必要があります。ここでは、それぞれの仕組みと、両者を組み合わせた円ベースの成果の考え方を確認します。
円高になるとドル建て資産の円換算額が減る
為替だけを切り出すと、計算は比較的シンプルです。ドル円が160円から150円になると、同じ1ドルを円へ換算した価値は6.25%低下します。140円なら12.5%、130円なら18.75%の低下です。
| ドル円 | 1万ドルの円換算額 | 160円時からの変化 |
|---|---|---|
| 160円 | 160万円 | 基準 |
| 150円 | 150万円 | -6.25% |
| 140円 | 140万円 | -12.50% |
| 130円 | 130万円 | -18.75% |
米国債の価格や受取利息が同じなら、この為替差がそのまま円ベースの収益を変えます。満期まで保有する場合も、受け取るドルを円へ換算する時点の為替によって円ベースの結果は変わります。
米国債価格は米国金利と逆方向に動く
米国債の市場価格は、基本的に市場金利が上昇すると下がり、市場金利が低下すると上がります。既に発行された債券の利率が固定されているため、市場の新しい利回りに見合うように価格が調整されるからです。
| 米国金利 | 既発米国債の価格 | 考え方 |
|---|---|---|
| 上昇 | 下落しやすい | より高い利回りの新発債に合わせて既発債価格が調整 |
| 低下 | 上昇しやすい | 既発債の固定利息の相対的な魅力が高まる |
米国財務省も、債券の満期利回りが表面利率より高ければ価格は額面を下回り、満期利回りが表面利率より低ければ価格は額面を上回ると説明しています。円高局面で米国債を見るときは、ドル円だけでなく米国債利回りが上がっているか下がっているかを同時に確認すると、債券価格が上がりやすい局面か下がりやすい局面かを判断できます。
円ベースの成果は「ドルベースの債券収益×為替」で考える
一定期間の投資成果を考える場合、利息を含む米国債のドルベース総収益率と、ドル円の変化を掛け合わせます。式は「(1+ドルベース総収益率)×(売却・評価時のドル円÷購入時のドル円)-1」です。
例えば米国債がドルベースで5%のプラスになっても、ドル円が160円から150円へ円高になれば、1.05×150÷160-1=約-1.6%です。
円高と米国債高が同時に起きることがある
円高が進む場面でも、その原因によって米国債価格への影響は異なります。ここでは、米国金利の動き方によって円高と米国債価格の組み合わせがどう変わるかを確認します。
FRBの利下げは米国債価格の上昇要因になりやすい
FRBの利下げや利下げ期待が強まると、短中期を中心に米国債利回りが低下し、既発債価格には上昇圧力がかかります。長期債も景気減速やインフレ鈍化によって長期金利が低下すれば、価格上昇が大きくなることがあります。
同時に、米国金利の低下によって日米金利差が縮小すれば、ドル売り・円買いが進み円高要因になる場合があります。この組み合わせでは、日本人投資家にとって「米国債価格の上昇」と「円高による為替差損」が綱引きします。
円高の原因によって米国債への影響は変わる
円高には複数の原因があります。FRB利下げによる米金利低下が中心なら、米国債価格の上昇が円高の影響を補いやすくなります。日本の利上げ観測や円安修正が中心で、米国金利がほとんど下がらない場合は、円高だけが円換算額を押し下げる形になりやすくなります。
| 主な相場環境 | 米国債価格 | ドル円 | 円ベースで起きやすいこと |
|---|---|---|---|
| 米金利低下型 | 上昇 | 円高になりやすい | 債券高が為替差損を吸収 |
| 米金利横ばい型 | 横ばい | 円高 | 為替差損が表れやすい |
| 米金利上昇型 | 下落 | 円高 | 債券安と円高が重なる |
したがって、円高局面での米国債は「円高かどうか」だけでなく、「なぜ円高になったのか」と「そのとき米国金利がどう動いているか」をセットで見ると、投資成果の方向がかなり読みやすくなります。
円高で米国債の円換算額はどれくらい変わる?
ドル円が160円から150円へ円高になるケースで、米国債のドルベースの値動きを組み合わせてみます。ここでは分かりやすくするため、利息・税金・売買コストを除き、債券価格の変化だけを使った簡易計算です。
| 米国債価格の変化 | ドル円 | 円ベースの概算 |
|---|---|---|
| 0% | 160円→150円 | 約-6.25% |
| +5% | 160円→150円 | 約-1.6% |
| +10% | 160円→150円 | 約+3.1% |
| -5% | 160円→150円 | 約-10.9% |
計算式は「(1+債券価格の変化率)×150÷160-1」です。円高が6.25%進んでも、債券価格が10%上昇すれば円ベースでは約3.1%のプラスが残ります。反対に債券価格も下落すれば、円高との組み合わせで円ベースの下落幅は大きくなります。
実際の米国債投資ではクーポン利息もリターンに加わります。長期間保有するほど利息の累積が円高による為替差損を吸収する余地も広がるため、短期の評価額と満期までの投資成果は分けて見るのが実用的です。
2026年9月の円高で米国債は実際どうなった?
2026年9月上旬は、急速な円高と米国債利回りの上昇が同時に起きました。ドル円は9月2日の160円39銭水準から急速に円高が進み、9月9日午前10時には153円59~60銭となっています。
一方、米財務省のパー・イールドカーブでは、10年米国債利回りは9月2日の4.79%から9月9日の4.83%へ上昇しました。20年は5.27%から5.28%、30年も5.27%から5.28%で、長期金利は低下していません。
| 項目 | 9月2日 | 9月9日 | 変化 |
|---|---|---|---|
| ドル円 | 160.39円水準 | 153.59~60円(10時) | 大幅な円高 |
| 米10年債利回り | 4.79% | 4.83% | +0.04pt |
| 米20年債利回り | 5.27% | 5.28% | +0.01pt |
| 米30年債利回り | 5.27% | 5.28% | +0.01pt |
この期間は、円高が進む一方で米国債利回りはむしろ小幅に上昇しています。利回り上昇は既発債価格には下落方向に働くため、「円高=米国債高」という単純な関係にはなっていません。日本の利上げ観測など日本側の要因で円高が進む局面では、米国金利が同時に低下するとは限らないことが分かる実例です。
現在のような局面では、為替ヘッジなしの米国債を円で評価する投資家は、ドル円の下落と米国金利の動きを別々に確認することで、評価額の変化をより正確に理解できます。
米国債を満期まで持てば円高は関係ない?
満期まで保有する米国債は、途中の市場価格の変動を気にする必要が小さくなる一方、為替リスクは満期時まで残ります。ここでは、満期償還の仕組みと、円ベースで残る為替の影響を分けて確認します。
米国債は満期に額面金額で償還される
米国財務省が発行するノートやボンドは、満期まで保有すると額面金額で償還されます。例えば額面100ドルの米国債なら、満期には100ドルが支払われる仕組みです。途中で市場金利が上昇して債券価格が下がっても、途中売却をしなければその市場価格で損失を確定するわけではありません。
「100ドルで償還」とは、投資した購入代金がそのまま保証されるという意味ではありません。市場で105ドルで購入した額面100ドルの債券も満期償還額は100ドルです。反対に95ドルで購入していれば、額面との差もドルベースの収益の一部になります。購入価格・クーポン・償還額をまとめた満期利回りで判断することが重要です。
円ベースでは満期時の為替が最後まで影響する
満期まで持てば途中の債券価格変動を気にする必要は小さくできますが、為替リスクは残ります。額面1万ドルが償還されても、1ドル160円なら160万円、130円なら130万円です。ドルで受け取る金額が同じでも、円へ戻す時点の為替で受取額は変わります。
クーポン付き米国債では、半年ごとに受け取る利息もドル建てです。そのままドルで保有するのか、受取時に円へ換えるのかによって為替の影響を受けるタイミングも変わります。満期保有では「途中価格」より「購入時の利回りと為替」「受取利息」「満期時の為替」を重視します。
米国債は何円まで円高になっても利益が出る?
満期保有する米国債でも、円ベースの損益には為替が影響します。なかでも途中の利払いがないSTRIPSは、購入価格と満期の額面から、満期時の為替がどこまで円高になれば元本割れするかを比較的簡単に計算できます。ここではSTRIPSを例に、損益分岐点為替の考え方を確認します。
損益分岐点為替で円高への耐性を確認できる
円ベースで米国債を考えるときに便利なのが損益分岐点為替です。これは、満期時の為替がどの水準まで円高になっても、円ベースの投資額を下回りにくいかを見る目安です。
特にSTRIPS(ストリップス債)は途中のクーポンがなく、割引価格で購入して満期に額面を受け取るため計算が分かりやすくなります。額面100ドルに対する購入価格をP、購入時のドル円をFとすると、売買コストや税金を無視した損益分岐点為替は「P×F÷100」で概算できます。
例えば額面100ドルのSTRIPSを60ドル、1ドル160円で購入したとすると、円での購入額は9,600円です。満期に100ドルを受け取るため、96円×100ドル=9,600円となる1ドル96円が単純な損益分岐点になります。購入価格が額面より大きく低いほど、満期までの償還益が円高による為替差損を吸収する余地が広がります。
2026年は高い利回りが円高耐性を高めている例もある
SBI証券は2026年6月1日時点の残存19~22年の米国国債STRIPSについて、損益分岐点為替が1ドル54円23銭~60円83銭の銘柄例を示しています。長期金利が高くSTRIPSの購入価格が大きく額面を下回るため、満期までのドルベース償還益が大きくなっていることが背景です。
この例からは、高い利回りによってSTRIPSの購入価格が額面を大きく下回ると、満期までの償還益が円高による為替差損を吸収する余地も大きくなることが分かります。なお、クーポン付き米国債では途中で利息を受け取るため、STRIPSと同じ式で損益分岐点為替を単純計算することはできません。円ベースの損益は、購入価格に加えて、受取利息を円換算する時点と満期償還時の為替の影響を受けます。
生の米国債と米国債ETFでは円高の影響が違う
個別の米国債とETFは、満期の有無によって円高局面での見方が異なります。ここでは、それぞれの特徴と、投資目的に応じた使い分けを確認します。
生の米国債は満期と受取額を設計できる
個別の米国債を購入する場合は、満期日、額面、クーポン、購入価格が決まっています。満期まで保有する前提なら、途中の市場価格が上下しても、ドル建てで受け取るキャッシュフローをあらかじめ見通しやすい点が特徴です。
そのため、将来ドルで使う資金や、特定の時期にドル建て元本を受け取りたい場合は個別債券と相性があります。円で使う予定なら、購入時と満期時の為替に加え、クーポン付き債券では途中の受取利息にかかる為替も含めて円ベースの収益を確認します。
一般的な米国債ETFには個別債券のような満期がない
一般的な米国債ETFは、複数の米国債を保有し、満期が近づいた債券を入れ替えながら一定の残存期間を維持します。そのため、個別債券のように「この日に額面で償還される」という満期を前提に保有する商品ではありません。
ETFの価格には保有債券の金利変動が継続的に反映されます。為替ヘッジなしならドル円も加わり、為替ヘッジありなら円高の影響を抑えつつ米国金利の値動きを取り込みやすくなります。個別債券は満期キャッシュフロー、ETFは金利感応度を継続的に保有する商品、と分けると違いが明確です。
短期米国債と長期米国債では円高局面の動きが違う
米国債は残存期間によって金利変動への感応度が異なり、円高局面での値動きにも差が出ます。ここでは、短期債と長期債それぞれの特徴を確認します。
短期債は金利変動による価格変化が比較的小さい
金利変動に対する債券価格の感応度を表す代表的な指標がデュレーションです。一般に残存期間の短い債券はデュレーションが短く、金利が動いたときの価格変動も小さくなります。そのため短期米国債は、長期債より金利変動による価格変動が小さくなりやすいのが特徴です。
長期債は米金利低下時の価格上昇が大きい
長期債はデュレーションが長いため、金利低下時の価格上昇も大きくなります。デュレーション5年なら金利が1%低下した場合に価格が約5%上昇、15年なら約15%上昇するというのが大まかな目安です。実際には金利変化の大きさやコンベクシティなどでずれますが、長期債ほど金利への感応度が高いという方向は変わりません。
FRB利下げや景気減速で米長期金利が大きく低下する円高局面では、長期債の価格上昇が為替差損を吸収する力も大きくなります。短期債は金利変動による価格変動を抑えやすく、長期債は金利が動いたときの価格変動が大きいという違いがあります。金利低下による価格上昇の影響も、デュレーションが長い債券ほど大きくなります。
円高になったら米国債は買い時?
円高は、これから米国債を購入する人にとって円での購入コストを下げる要因になります。ここでは、購入コストの変化と、為替に加えて確認したい米国債利回りの見方を確認します。
これから買う人にとって円高は購入コストを下げる
これから為替ヘッジなしの米国債を購入する人にとって、円高は同じドル額の債券を少ない円で買える方向に働きます。1万ドルを用意するなら、160円では160万円、150円なら150万円です。購入時の円コストが10万円下がるため、為替面では条件が改善します。
買い時は「為替」と「米国債利回り」を組み合わせて見る
円高と同時に米国金利が低下している場合は、既発債価格が上がり利回りが低くなっていることがあります。反対に、円高が進んでも米国債利回りが高い水準に残っていれば、円での購入コストが下がりつつ、高いドル建て利回りを確保できる組み合わせになります。
2026年9月9日の米財務省パー・イールドカーブでは、10年が4.83%、20年・30年が5.28%でした。足元の円高局面でも長期米国債利回りは5%台を維持しており、為替だけでなく購入時の利回りまで同時に見る意味が大きい環境です。
一度の為替水準と金利水準を当てにいくより、購入時期や残存期間を分ける方法なら、円高がさらに進む場合と米国金利が変動する場合の両方を分散できます。米国債の買い時は「円高だから」ではなく、「円での購入条件とドル建て利回りがどちらも納得できるか」で判断すると実用的です。
円高が心配なら為替ヘッジあり米国債は有効?
為替ヘッジありの米国債商品は、円高による為替差損を抑える一方でコストがかかります。ここでは、為替ヘッジの仕組みと、コストが何によって変わるかを確認します。
為替ヘッジは円高による為替差損を抑えやすい
為替ヘッジありの米国債ファンドやETFは、米ドル売り・円買いの先物・フォワード取引などを使い、ドル円の変動が円ベースのリターンへ与える影響を抑えます。円高による円換算額の低下を小さくし、米国債そのものの金利変動をより直接的に取り込みたい場合に使いやすい仕組みです。
ヘッジコストは日米の短期金利差の影響を受ける
為替ヘッジにはコストがかかります。日本円の短期金利が米ドルの短期金利より低い場合、概ねその金利差がヘッジコストの中心になります。そのため米国債利回りが高くても、ヘッジコストを差し引くと円ベースの実質的な収益力は低くなります。
一方、FRB利下げや日銀利上げによって日米の短期金利差が縮小すれば、円高リスクが意識されると同時にヘッジコストも低下しやすくなります。円高を抑えたい投資家にとっては、為替ヘッジの効果だけでなく、金利差縮小によるコスト変化まで見るとヘッジあり商品の使いやすさを判断しやすくなります。
円高になったら保有中の米国債を売るべき?
保有中の米国債を売るかどうかは、満期まで保有する予定なのか、途中売却も選択肢に入れているのかによって考え方が変わります。ここでは、両方のケースでの判断軸を確認します。
個別債券を満期保有するなら途中価格よりキャッシュフローを見る
個別の米国債を満期まで保有し、ドル建ての利息と償還金を受け取る目的なら、短期的な市場価格の下落だけで売却判断を変える必要性は小さくなります。購入時に確定した債券の条件と満期までのドル建てキャッシュフローを軸に保有方針を考えられるからです。
円で使う予定の資金なら、購入時の為替と、利息・償還金を円換算する時点の為替を踏まえて、円ベースでどの程度の収益を確保できるかを確認します。STRIPSであれば、損益分岐点為替を一つの目安にできます。
途中売却やETFでは金利と為替の両方が売却価格に反映される
途中売却する個別債券や米国債ETFでは、売却時点の債券価格と為替が結果に反映されます。米金利低下で長期債価格が大きく上昇していれば、円高でも円ベースで利益が残ることがあります。逆に米金利上昇と円高が同時に進めば、評価額は弱くなりやすくなります。
そのため保有中は、「満期までのドル収入を確保する投資」なのか、「金利低下による値上がりを狙う投資」なのかを先に決めておくと、円高だけに反応して売買する必要がなくなります。目的に合わせて個別債券とETFを使い分けることが、円高局面での判断を安定させます。
円高局面で米国債を見るポイント
| 確認するもの | 何が分かるか |
|---|---|
| ドル円 | 円換算時の為替差益・差損 |
| 米2年・10年・30年債利回り | 米国債価格が上昇・下落する方向 |
| 購入時の満期利回り | 満期保有した場合のドルベース収益の目安 |
| 残存期間・デュレーション | 金利変動に対する価格感応度 |
| 購入価格と額面 | 満期までの償還益・償還差損 |
| STRIPSの損益分岐点為替 | 満期時にどこまで円高になれば円ベースで元本割れするか |
| 為替ヘッジの有無 | 為替変動をどの程度取り込むか |
| 満期保有か途中売却か | 重視すべき価格変動とキャッシュフロー |
円高局面の米国債は、「円高だから不利」「利下げだから有利」と一つの要因だけで決めるより、米国債のドルベース収益と為替は分けて確認する必要があります。満期保有なら購入時の利回りと利息・償還金にかかる為替、STRIPSなら損益分岐点為替、値上がり狙いならデュレーションと米金利、円高の影響を抑えたいなら為替ヘッジというように、投資目的に合わせて見る指標を変えることが重要です。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
まとめ
円高は、為替ヘッジなしで米国債を持つ日本人投資家の円換算評価額や受取額を押し下げる要因です。一方、米国債そのもののドル建て価格は米国金利と逆方向に動くため、「円高=米国債安」と単純に決まるわけではありません。
FRB利下げなどで米国金利が低下する円高局面では、米国債価格の上昇が為替差損を吸収することがあります。2026年9月上旬のように日本側の要因で円高が進み、米国金利が低下しない局面では、債券高による相殺が起きにくくなります。円高の原因と米国金利を分けて見ることが重要です。
満期保有では購入時の利回り・額面・受取利息と、それらを円換算する際の為替を軸にします。STRIPSでは損益分岐点為替も一つの目安になります。ETFや途中売却ではデュレーションと市場金利も重視します。これから買う場合は、円高で購入コストが下がっているかだけでなく、米国債利回りが十分残っているかまで組み合わせると、米国債の投資条件をより正確に比較できます。
出典
U.S. Department of the Treasury「Daily Treasury Par Yield Curve Rates」
TreasuryDirect「Understanding Pricing and Interest Rates」
https://treasurydirect.gov/marketable-securities/understanding-pricing
TreasuryDirect「Treasury Notes」
https://treasurydirect.gov/marketable-securities/treasury-notes
TreasuryDirect「Treasury Bonds」
https://treasurydirect.gov/marketable-securities/treasury-bonds
TreasuryDirect「STRIPS」
https://treasurydirect.gov/marketable-securities/strips
PIMCO「為替ヘッジとは」
https://www.pimco.com/jp/ja/resources/education/bond-basic/fixed-income-2/what-is-currency-hedging
PIMCO「ヘッジコストとフォワードレートの決まり方」
SBI証券「『米ドル目線』と『円目線』で見る、今からの米国国債投資」
https://go.sbisec.co.jp/media/report/bond_now/bond_now_260604.html
野村アセットマネジメント「債券投資を学ぶ|デュレーションとは?」
https://www.nomura-am.co.jp/special/worldincomestrategy/learnbond
三井住友DSアセットマネジメント「急速な円高の進行が日本株に与える影響について考える」
https://www.smd-am.co.jp/market/ichikawa/2026/09/irepo260909
OANDA「東京円、153円台後半」
https://www.oanda.jp/lab-education/market_news/kn_2026090901000441
BlackRock「iシェアーズ 米国債3-7年 ETF(為替ヘッジあり)」
日本取引所グループ「債券|銘柄一覧(ETF)」
https://www.jpx.co.jp/equities/products/etfs/issues/01-09.html


コメント