サイバーセキュリティ関連株は、国のサイバー防衛、ランサムウェア対策、Web・クラウド防御、SOC、認証など、企業によって強みが異なります。どの需要が伸びると考えるかによって、選ぶべき銘柄も変わります。
本記事では主要な日本株を紹介したうえで、材料別に恩恵を受けやすい企業を整理します。
※本記事は2026年10月2日時点の開示資料をもとに作成しています。株価・時価総額・PER・PBR・配当利回りは2026年10月2日終値時点です。
日本のサイバーセキュリティ主要銘柄
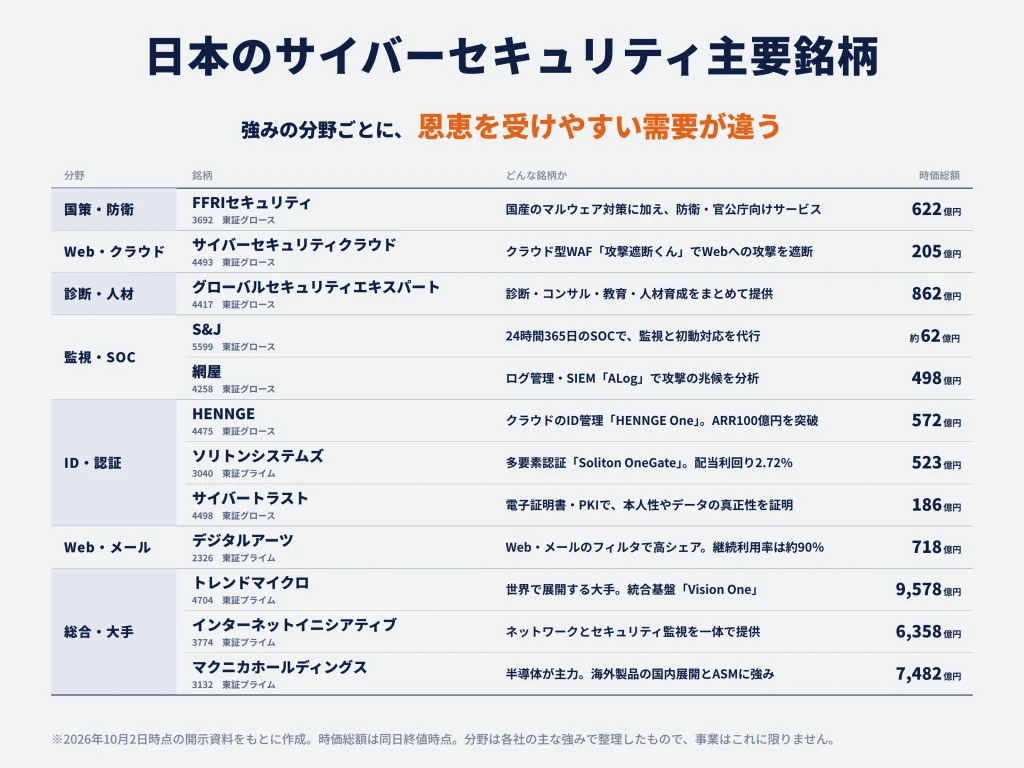
サイバーセキュリティ関連株は、企業によって強みを持つ分野や恩恵を受けやすい需要が異なります。ここでは、国策・防衛、Web・クラウド、SOC、認証などの主要領域を押さえながら、投資先として注目したい日本のサイバーセキュリティ関連銘柄を紹介します。
各銘柄について、事業内容だけでなく、どのような需要拡大が業績につながりやすいのか、配当や財務、収益モデルなどに投資判断上の特徴がある場合はあわせて解説します。
FFRIセキュリティ(3692)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 7,600円 |
| 時価総額 | 622億円 |
| PER | 53.05倍 |
| PBR | 16.00倍 |
| 配当利回り | 0.24% |
※2026年10月2日時点。
FFRIセキュリティ(3692)は、国産のサイバーセキュリティ技術を強みに、マルウェア対策や脆弱性診断、安全保障関連のセキュリティサービスなどを手掛けています。主力の「FFRI yarai」は、未知のマルウェアを含む攻撃を検知する国産エンドポイントセキュリティ製品で、官公庁や金融機関、重要システムへの導入実績があります。
国のサイバー防衛や経済安全保障への投資拡大を狙う場合に、特に注目しやすい銘柄です。 同社は事業を「セキュリティ製品」「ナショナルセキュリティ・サービス」「その他セキュリティ・サービス」に分けており、安全保障分野を独立した事業領域として持っています。横須賀にはナショナルセキュリティの研究開発拠点も設置しています。
ポイントは、政策への思惑だけではなく、民間企業向けのセキュリティ製品需要も取り込めることです。企業へのランサムウェア攻撃や未知のマルウェアが増えれば「FFRI yarai」の需要につながり、防衛・官公庁向けのサイバー対策が強化されればナショナルセキュリティ事業に追い風となります。
そのため、「企業のサイバー対策需要」と「国策・防衛」の両方を取りにいけることが、FFRIセキュリティ(3692)を買う理由になり得ます。
サイバーセキュリティクラウド(4493)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,973円 |
| 時価総額 | 205億円 |
| PER | 23.35倍 |
| PBR | 4.39倍 |
| 配当利回り | 0.30% |
※2026年10月2日時点。
サイバーセキュリティクラウド(4493)は、WebサイトやWebサービスへの攻撃を防ぐクラウド型WAF「攻撃遮断くん」や、AWS WAFの運用を自動化する「WafCharm」などを展開しています。
WAFとは、WebサイトやWebアプリケーションに対する不正な通信を検知・遮断する仕組みです。ECサイトや企業のWebサービスへの攻撃、DDoS攻撃、Botによる不正アクセスなどが増えるほど、WAFを導入する必要性も高まります。
主力の「攻撃遮断くん」は国内クラウド型WAFで高いシェアを持ち、2026年にはDDoS・Bot対策を強化した新プランも投入しています。
Webサービスやクラウドの利用拡大が、そのまま守るべき対象の増加につながることが同社の魅力です。 クラウド利用が拡大し、企業がインターネット上で提供するサービスが増えるほど、Webセキュリティ市場そのものが広がる余地があります。
さらに、クラウド型サービスは契約が続けば継続的な売上が発生します。単発のセキュリティ案件を積み重ねるだけでなく、既存契約を土台に収益を拡大できるため、Web・クラウドセキュリティ市場の成長をストック型の収益で取り込みたい場合に候補となる銘柄です。
グローバルセキュリティエキスパート(4417)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 5,630円 |
| 時価総額 | 862億円 |
| PER | 42.32倍 |
| PBR | 18.99倍 |
| 配当利回り | 0.87% |
※2026年10月2日時点。
グローバルセキュリティエキスパート(4417)は、セキュリティコンサルティングや脆弱性診断に加え、社員教育やセキュリティ人材の育成・提供まで手掛けています。
企業がサイバー対策を強化するには、セキュリティ製品を買うだけでは足りません。自社の弱点を診断し、対策方針を決め、導入した製品を運用し、従業員を教育できる人材も必要です。
そのため同社は、日本企業のセキュリティ予算そのものが増える局面で、幅広く恩恵を受けやすい企業と考えられます。特にセキュリティ人材不足が続けば、自社で専門人材を抱えられない中堅・中小企業からの需要拡大も期待できます。
また、制度対応も追い風になり得ます。企業のセキュリティ対策を評価する制度やサプライチェーン全体での対策強化が進めば、診断・コンサルティング・教育をまとめて提供できる企業への需要が増えるためです。
株主還元では2025年に累進配当を導入しています。現在の配当利回り自体は高くありませんが、原則として配当水準を後退させない方針を持っていることは、成長株を長期保有する際の補足材料になります。株主優待も継続しています。
特定の攻撃手法ではなく、企業全体のセキュリティ投資と人材不足が長期的に続くと考える場合に選びやすい銘柄です。
S&J(5599)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,099円 |
| 時価総額 | 約62億円 |
| PER | 15.12倍 |
| PBR | 2.88倍 |
| 配当利回り | 約1.55% |
※2026年10月2日時点。
S&J(5599)は、企業のシステムを24時間365日監視するSOCを中心に、EDR運用、脆弱性診断、インシデント対応などを提供するセキュリティ企業です。
SOCとは、企業のネットワークや端末から集めた情報を継続的に監視し、不審な動きを発見する組織・サービスです。ランサムウェアでは、攻撃者が侵入してからデータを暗号化するまでに社内システムを探索することもあるため、早期発見と初動対応が被害拡大を防ぐうえで重要になります。
S&J(5599)は2026年に「My SOC 365」を投入し、Microsoft 365のログをAIで分析する24時間365日の監視サービスを開始しました。さらにAIが脅威を判定し、アカウント停止や端末隔離まで数十秒で実行する自動対処機能を追加しています。監視範囲もMicrosoft Azureなどへ広げています。
ここで重要なのは、セキュリティ人材を自社で確保できない企業でも、外部SOCを利用すれば高度な監視体制を導入できることです。
ランサムウェアや不正侵入が増えるほど企業側では「製品を導入しただけでは不十分」という認識が広がりやすく、監視・初動対応まで外部に任せる需要が増える可能性があります。
そのためS&J(5599)は、ランサムウェア被害の増加と、企業のセキュリティ運用アウトソーシングという二つの流れを狙う銘柄と位置づけられます。
網屋(4258)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 5,640円 |
| 時価総額 | 498億円 |
| PER | 55.04倍 |
| PBR | 19.88倍 |
| 配当利回り | 0.35% |
※2026年10月2日時点。
網屋(4258)は、ログ管理・SIEM製品「ALog」を中心とするデータセキュリティと、クラウド型ネットワークセキュリティを展開しています。
SIEMとは、サーバーやネットワーク機器、認証システムなどから集めた大量のログを分析し、不審な挙動を発見する仕組みです。
ランサムウェアなどの攻撃では、侵入後に権限変更や不審なログイン、サーバー内での横展開など、さまざまな痕跡がログに残ります。「ALog」はこうしたログをまとめて分析することで、攻撃の兆候や被害状況を把握する役割を持ちます。
2026年には「ALog V2」でAIによる異常検知機能を追加し、9月には400以上のWindowsイベントIDを標準収集してランサムウェア攻撃の痕跡を捉える機能も投入しました。
網屋(4258)の特徴は、自社開発のセキュリティ製品を持ちながら、ネットワークやEDR運用など周辺サービスまで提供できることです。ログ管理だけを販売して終わるのではなく、企業のIT環境全体を継続的に管理する方向へ事業を広げています。
企業が「攻撃を完全に防ぐ」だけではなく、「侵入されたことを前提に、早く気付く」対策を強めるほど、SIEMや監視サービスの重要性は増します。
そのため、ランサムウェア対策、ログ監視、セキュリティ運用の外部委託が同時に伸びる局面を取りにいけることが、網屋(4258)を買う理由になります。
HENNGE(4475)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,760円 |
| 時価総額 | 572億円 |
| PER | 34.58倍 |
| PBR | 13.48倍 |
| 配当利回り | 0.34% |
※2026年10月2日時点。
HENNGE(4475)は、企業がクラウドサービスを利用する際のID管理やアクセス制御を中心とする「HENNGE One」を展開しています。
従業員がMicrosoft 365やGoogle Workspaceなど多数のクラウドサービスを利用するようになると、ID・パスワードの管理や不正ログイン対策が重要になります。HENNGE Oneは、誰がどのサービスへアクセスできるかを管理し、多要素認証などを使って不正アクセスを防ぎます。
この分野は「IDaaS」と呼ばれ、HENNGE Oneは2025年度予測で国内IDaaS市場の売上シェア1位を5年連続で獲得しています。2026年5月には契約ユーザーが300万人を突破し、契約企業は3,731社、東京証券取引所上場企業の約20%が利用しています。
企業のクラウド利用が増えるほど、守るべきIDも増えるという構造がHENNGE(4475)の強みです。
また、同社は従来のID管理からサービス範囲を広げています。2026年10月にはEDR・MDR、脱VPNを支援するネットワークセキュリティ、パスワード管理などを統合した新プランを開始しました。
HENNGE OneはARR100億円をすでに突破しており、2029年9月期にはARR200億円を目標としています。ARRは年間経常収益のことで、契約が続く限り毎年繰り返し得られる収益の規模を示します。
したがってHENNGE(4475)は、サイバー攻撃の一時的な増加ではなく、クラウド化・ゼロトラスト化という長期的な構造変化を取りにいく銘柄として見ることができます。
ソリトンシステムズ(3040)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 2,648円 |
| 時価総額 | 523億円 |
| PER | 18.39倍 |
| PBR | 3.46倍 |
| 配当利回り | 2.72% |
※2026年10月2日時点。
ソリトンシステムズ(3040)は、多要素認証やデジタル証明書を使って企業のID・端末を管理する「Soliton OneGate」などを展開しています。
盗まれたIDとパスワードを使った不正アクセスでは、攻撃者が正規ユーザーになりすまして企業システムへ侵入します。このため、パスワードだけに頼らず、端末証明書や生体認証などを組み合わせる多要素認証の重要性が高まっています。
Soliton OneGateは、クラウドサービスへの認証だけでなく、Wi-Fi、VPN、SASEなどのネットワーク認証まで一元管理できる国産IDaaSです。政府向けクラウドサービスの安全性を評価するISMAPにも登録されています。
さらに、2026年度末からの開始が予定されるSCS評価制度に向けた対策としても、多要素認証やデータ保護を提案しています。SCS評価制度は企業のサイバーセキュリティ対策を段階的に評価する制度であり、取引先から一定水準の対策を求められる企業が増えれば、認証基盤の導入需要につながる可能性があります。
もう一つ投資判断に加えやすいのが株主還元です。2026年10月2日時点の予想配当利回りは2.72%で、サイバーセキュリティの成長株の中では一定のインカムも期待できます。2026年8月には業績予想と期末配当予想を上方修正しています。
認証・ゼロトラスト需要を取りつつ、配当もある程度受け取りたい場合に選択肢となる銘柄です。
デジタルアーツ(2326)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 5,080円 |
| 時価総額 | 718億円 |
| PER | 18.09倍 |
| PBR | 3.74倍 |
| 配当利回り | 1.97% |
※2026年10月2日時点。
デジタルアーツ(2326)は、Webセキュリティ「i-FILTER」とメールセキュリティ「m-FILTER」を主力とする国産セキュリティメーカーです。
サイバー攻撃の侵入口として多いのが、危険なWebサイトへのアクセスや、フィッシングメール・標的型メールです。デジタルアーツ(2326)は、こうした「従業員が日常的に使うWebとメール」を守る領域に強みを持っています。
「i-FILTER」はWebフィルタリング市場で55%超、「m-FILTER」はメールフィルタリング・アーカイブ市場で68%超のシェアを持ち、製品の継続利用率も約90%です。
ここが同社を買う理由の一つです。すでに大きな顧客基盤と高い市場シェアを持ち、既存契約の継続収益を土台に新しいセキュリティ需要を取り込めます。
ランサムウェアやフィッシングが増えるほど、Web・メール経由の攻撃を入口で止める重要性は高まります。企業だけでなく官公庁や学校にも顧客基盤があるため、公共分野での国産セキュリティ需要も追い風になり得ます。
株主還元では、2027年3月期に年間100円の配当を予想しており、2026年には自己株式取得も実施しています。
配当利回りだけで高配当株と呼べる水準ではありませんが、高シェアのストック型セキュリティ事業に加え、一定の株主還元も受け取りながら保有したい場合に検討しやすい銘柄です。
トレンドマイクロ(4704)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 6,798円 |
| 時価総額 | 9,578億円 |
| PER | 28.83倍 |
| PBR | 7.63倍 |
| 配当利回り | ― |
※2026年10月2日時点。2026年12月期の会社予想配当は未公表。
トレンドマイクロ(4704)は、日本発のサイバーセキュリティ企業として世界各国で事業を展開する大手です。企業向けではエンドポイント、クラウド、メール、ネットワークなどの情報を統合して分析する「Trend Vision One」などを展開しています。
同社を買う理由は、特定の国内テーマだけではなく、世界的なサイバーセキュリティ市場の成長を取り込める規模を持っていることです。
2026年第2四半期時点の全社ARRは17億ドルを超え、前年同期比5%増。中でもAIを活用する「TrendAI Vision One」のARRは49%増となり、企業向けARRの45%を占めるまで拡大しています。過去12カ月で2,900社超がVision Oneを採用しました。
複数のセキュリティ製品をばらばらに導入するのではなく、一つのプラットフォームに統合して監視・対応したい企業が増えれば、同社のプラットフォーム戦略には追い風となります。
また、小型テーマ株と比べると事業地域や顧客が分散しており、サイバーセキュリティ市場そのものの成長を長期で取り込みやすい点も特徴です。
株主還元も積極的で、2025年12月期は1株185円の期末配当を実施。2026年2月には上限50億円の自己株式取得を決議し、3月に取得を完了しています。
値動きの大きい小型テーマ株ではなく、グローバルな事業基盤と株主還元も含めてサイバーセキュリティへ投資したい場合の候補です。
インターネットイニシアティブ(3774)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 3,465円 |
| 時価総額 | 6,358億円 |
| PER | 24.57倍 |
| PBR | 3.82倍 |
| 配当利回り | 1.24% |
※2026年10月2日時点。
インターネットイニシアティブ(3774)は、インターネット接続や企業ネットワーク、クラウドなどのITインフラを提供し、その上で各種セキュリティサービスを展開しています。
同社の強みは、ネットワークを提供する会社自身が、そのネットワーク上で発生するサイバー脅威の監視・対策まで提供できることです。
「IIJ C-SOCサービス」では、顧客のセキュリティログを24時間365日監視しています。2026年10月には、盗まれた認証情報や正規アカウントの悪用を検知する機能を追加し、ネットワーク・端末・IDの情報を横断して分析できるようにしました。
サイバー攻撃が高度化するほど、企業はネットワーク、クラウド、EDR、IDをそれぞれ別々に管理する負担が大きくなります。そのため、ITインフラとセキュリティをまとめて任せられる事業者への需要が増える可能性があります。
インターネットイニシアティブ(3774)はサイバーセキュリティ専業ではありません。その一方で、ネットワークやクラウドの継続収益を持つため、サイバーセキュリティだけに業績を依存しない安定性があります。
そのため、小型サイバー株の大きな値幅よりも、ITインフラ需要とセキュリティ需要を長期で取り込みたい場合に向く銘柄です。
マクニカホールディングス(3132)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 4,178円 |
| 時価総額 | 7,482億円 |
| PER | 23.31倍 |
| PBR | 2.60倍 |
| 配当利回り | 1.91% |
※2026年10月2日時点。
マクニカホールディングス(3132)は、半導体を主力とする一方、海外の先端セキュリティ製品の国内展開や、自社開発のサイバーセキュリティサービスも手掛けています。
セキュリティ分野では、CrowdStrikeなど海外製品の導入支援に加え、インターネット上に公開されている自社資産や脆弱性を継続的に調査するASMにも強みを持っています。
自社開発のASMは国内市場で複数年にわたり売上シェア首位を獲得しており、2026年には「ANTERAS」としてサービスを拡張。ダークウェブ調査や、発見した脆弱性への対応支援まで広げています。
また、AIを使った次世代SOCプラットフォームなど、海外で登場する新しいセキュリティ技術を早期に国内展開できる点も強みです。
マクニカホールディングス(3132)の大きな特徴は、サイバーセキュリティだけに投資する会社ではないことです。
主力の半導体に加え、AI、自動運転など複数の成長領域を持っています。そのため、サイバーセキュリティ市場の成長を取り込みつつ、別の成長テーマにも分散できます。
株主還元方針も明確で、中期経営計画ではDOE5%を目安とした安定配当と、自己株式取得を合わせて総還元性向40~50%を目標としています。
サイバーセキュリティだけに集中せず、半導体・AIなども含めて成長を狙いながら、安定した株主還元も重視したい場合に有力な候補です。
サイバートラスト(4498)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,114円 |
| 時価総額 | 186億円 |
| PER | 14.7倍 |
| PBR | 2.43倍 |
| 配当利回り | 1.26% |
※2026年10月2日時点。
サイバートラスト(4498)は、電子証明書やPKIを中心とする「デジタルトラスト」を強みとする企業です。
PKIとは、電子証明書を使って「通信相手が本当に本人・正規の機器なのか」を証明する仕組みです。WebサイトのSSL/TLS証明書のほか、企業システムへのアクセス、IoT機器の認証などにも使われます。
サイバーセキュリティというと「攻撃を検知して止める」企業が注目されがちですが、AIによって画像・文章・データを簡単に生成・改変できるようになるほど、情報や相手が本物であることを証明する技術の重要性も高まります。
同社は2026年に、AIによる改ざんリスクに対応するデジタルトラストサービスや、重要インフラのサプライチェーン向けトラスト基盤の構想を発表しています。スマートホーム規格「Matter」向けの認証局運用サービスも開始しており、電子証明書をWebだけでなくIoTやAIへ広げています。
つまり、サイバートラスト(4498)は、「攻撃が増えるから防御ソフトが売れる」というテーマではなく、AI・IoT時代に本人性やデータの真正性を証明する需要が増えることを狙う銘柄です。
2027年3月期第1四半期は売上高が前年同期比12.0%増、営業利益が31.4%増となっています。自己資本比率も約7割あり、財務余力を持ちながら成長領域へ投資できる点も確認できます。
AI・IoT・電子認証など、従来のマルウェア対策とは異なるサイバーセキュリティの成長領域を取り込みたい場合に検討できる銘柄です。
材料別に見るサイバーセキュリティ関連銘柄
サイバーセキュリティ関連株は、同じニュースですべての企業が同じように恩恵を受けるわけではありません。防衛予算の拡大、ランサムウェア被害、Webサイトへの攻撃など、何が問題になっているかによって企業側で必要になる対策が変わるためです。
ここでは、主な材料ごとに恩恵を受けやすい銘柄を整理します。
国策・防衛・経済安全保障が強まる場合
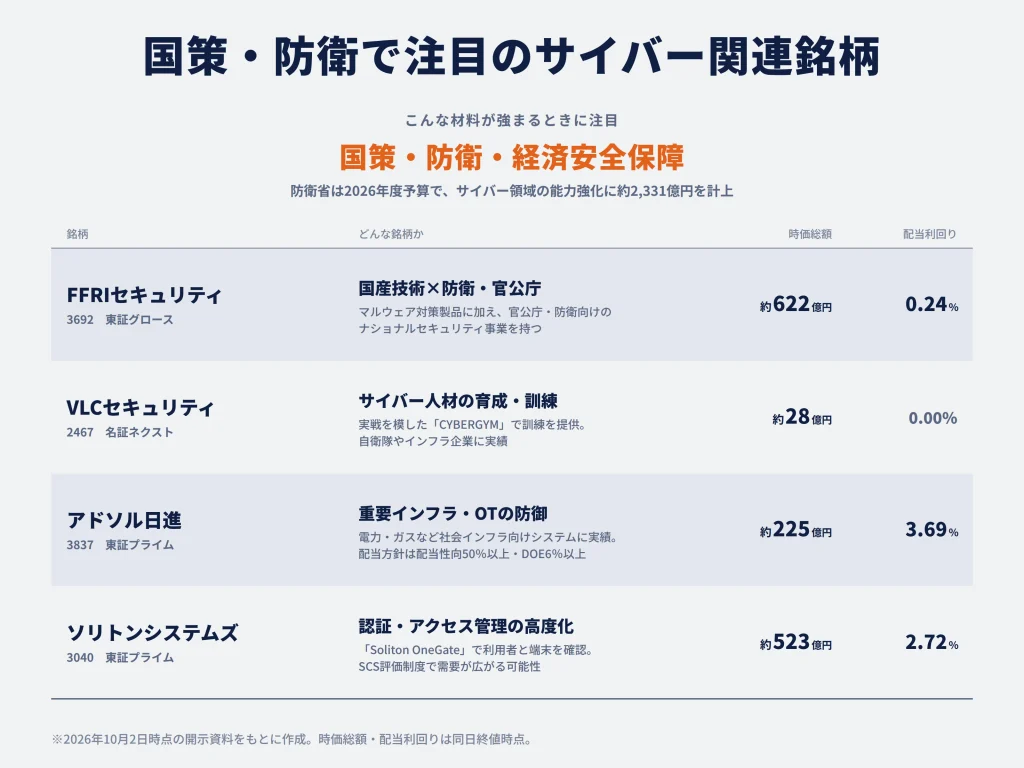
政府や防衛省によるサイバーセキュリティ投資の拡大は、民間企業のセキュリティ投資とは異なる需要を生みます。
防衛省は2026年度予算で、サイバー領域における能力強化に約2,331億円を計上しています。サイバー防衛体制の強化、情報システムの防護、教育・研究、防衛産業のセキュリティ対策などが対象です。
この流れでは、国産技術、防衛・官公庁向けサービス、重要インフラ、サイバー人材育成などに強い企業が候補になります。
FFRIセキュリティ(3692)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 7,600円 |
| 時価総額 | 約622億円 |
| PER | 53.05倍 |
| PBR | 16.00倍 |
| 配当利回り | 0.24% |
※2026年10月2日時点。
FFRIセキュリティ(3692)は、国のサイバー防衛能力や国産セキュリティ技術への投資拡大を最も直接的に狙いやすい銘柄の一つです。
企業向けのマルウェア対策製品に加えて、官公庁・防衛分野を対象とするナショナルセキュリティ事業を持っています。そのため、防衛省のサイバー関連予算が増えた場合に、「サイバーセキュリティ関連だから」という漠然とした連想だけでなく、実際の案件獲得につながる経路があります。
また、安全保障では国外製品への依存を下げ、国内で技術や人材を確保すること自体に意味があります。FFRIセキュリティ(3692)が国産技術を持つことは、この点でも政策との相性があります。
したがって、サイバーセキュリティ市場全体の成長よりも、「防衛」「経済安全保障」「国産技術育成」という政策が強くなると考える場合に優先して見たい銘柄です。
VLCセキュリティ(2467)
| 項目 | 内容 |
|---|---|
| 市場 | 名証ネクスト |
| 株価 | 204円 |
| 時価総額 | 約28億円 |
| PER | 14.14倍 |
| PBR | 2.65倍 |
| 配当利回り | 0.00% |
※2026年10月2日時点。
VLCセキュリティ(2467)は、サイバー防衛を支える「人材・訓練」を狙う場合に注目したい銘柄です。セキュリティ事業が売上の100%を占め、自衛隊やインフラ企業などへの実績もあります。
同社は実際のサイバー攻撃を模した環境で対応能力を高める「CYBERGYM」のトレーニングを展開しています。APT攻撃への対応、マルウェア解析、デジタルフォレンジック、ランサムウェア対応などに加え、工場・重要インフラで利用されるOT環境を想定した訓練も提供しています。
国がサイバー防衛を強化しても、製品やシステムを導入するだけでは実際の攻撃に対応できません。攻撃を受けた際に判断・対応できる人材の育成が必要になるためです。
特に防衛・重要インフラでは、机上の知識だけでなく、実践的な攻撃対応能力が重要になります。VLCセキュリティ(2467)はこの部分に収益機会を持っているため、防衛予算の中でも「サイバー人材育成」「演習・訓練」の拡大を期待する場合に見ておきたい銘柄です。
時価総額が約28億円と小さいことから、国策や防衛関連の材料が出た際には株価が大きく動く可能性があります。一方で、2027年3月期第1四半期は先行投資などから営業赤字となっており、業績の安定性よりテーマ性を重視するタイプの銘柄です。
アドソル日進(3837)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 1,301円 |
| 時価総額 | 約225億円 |
| PER | 13.6倍 |
| PBR | 3.32倍 |
| 配当利回り | 3.69% |
※2026年10月2日時点。
アドソル日進(3837)は、電力・ガス・交通・工場など、社会インフラやOT領域のサイバーセキュリティ強化を狙う場合に特徴がある銘柄です。
OTとは、工場の生産設備や電力設備など、現実の機械・設備を動かすための制御技術を指します。こうしたシステムへのサイバー攻撃は、情報漏洩だけではなく工場停止やインフラ障害につながる可能性があるため、通常のオフィスITとは異なるセキュリティ対策が必要です。
アドソル日進(3837)は電力・ガスなど社会インフラ向けシステム開発に長い実績があり、工場データを安全にクラウドへ接続する「IoTセキュアサーバー」や、社会インフラ・IoT向けのセキュリティ高度化支援を提供しています。
国のサイバー政策が重要インフラや製造業のOT領域まで広がる場合、既存の社会インフラ顧客との関係を持つことが強みになります。
さらに、サイバーセキュリティ以外の投資材料として株主還元が目立ちます。同社は「累進かつ連続増配」に加えて、配当性向50%以上、DOE6%以上を配当方針として設定しています。2027年3月期の年間配当予想は48円で、2026年10月2日時点の予想配当利回りは3%台後半です。
そのため、重要インフラ・OTセキュリティの需要拡大を狙いつつ、安定的な配当も受け取りたい場合に特徴のある銘柄です。
ソリトンシステムズ(3040)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 2,648円 |
| 時価総額 | 約523億円 |
| PER | 18.39倍 |
| PBR | 3.46倍 |
| 配当利回り | 2.72% |
※2026年10月2日時点。
ソリトンシステムズ(3040)は、国策の中でも政府機関や企業に求められる認証・アクセス管理の高度化を狙う場合に候補となります。
サイバー防衛では、攻撃者を外部から侵入させないことだけでなく、「正しい利用者と正しい端末だけをシステムへ接続させる」ことが重要です。同社の「Soliton OneGate」は、IDだけでなく端末証明書などを用いて利用者・端末を確認し、クラウドや社内システムへのアクセスを管理できます。
特に今後注目したいのが、政府が進めるSCS評価制度などを通じたサプライチェーン全体のセキュリティ強化です。SCS評価制度では2026年度末頃から★3・★4の申請開始を目指しており、取引先企業にも一定水準のセキュリティ対策を求める仕組みが想定されています。
この流れが広がれば、大企業だけでなくその取引先でも、多要素認証やアクセス制御などの導入需要が発生する可能性があります。
したがって、防衛そのものよりも、国の制度整備によって民間企業のセキュリティ対策が底上げされる流れを狙う場合に注目したい銘柄です。配当利回りも2%台後半あり、成長テーマだけに依存しない点も投資判断の材料になります。
ランサムウェア・企業への不正侵入が増える場合
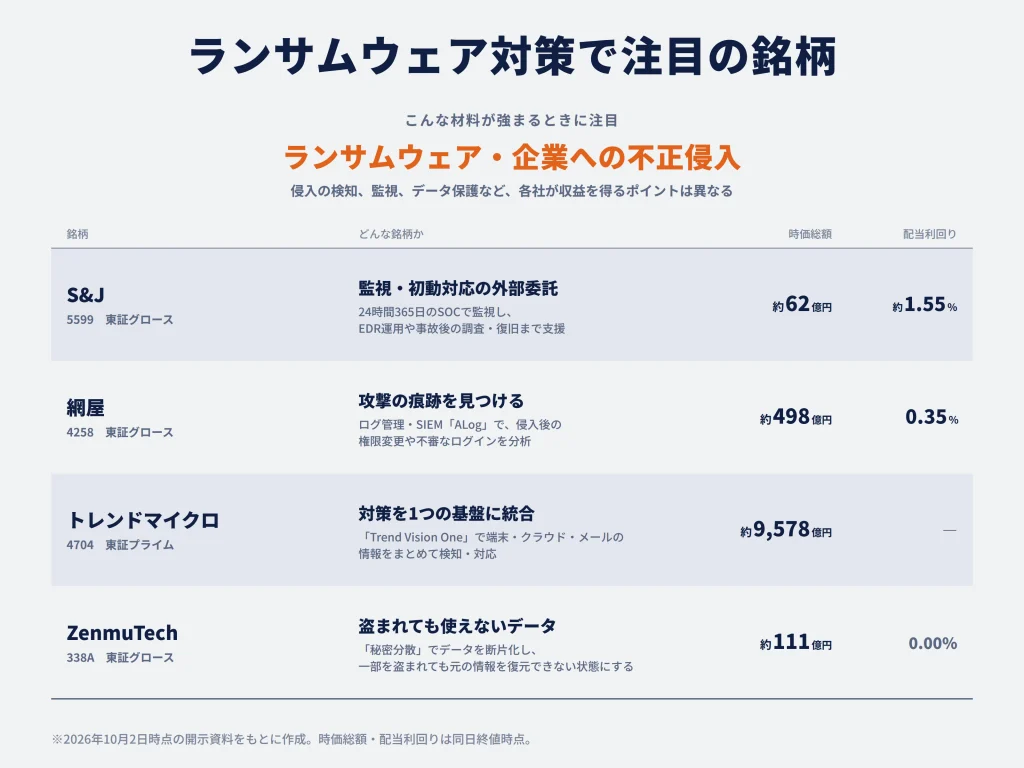
ランサムウェア対策では、「ウイルス対策製品を入れる」だけでは十分ではありません。
攻撃者の侵入を検知する、社内での不審な動きを監視する、感染した端末を隔離する、盗まれてもデータを使えないようにする、事故発生後に調査・復旧するといった複数の対策が必要になります。
そのため、同じランサムウェア関連でも各社が収益を得るポイントは異なります。
S&J(5599)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,099円 |
| 時価総額 | 約62億円 |
| PER | 15.12倍 |
| PBR | 2.88倍 |
| 配当利回り | 約1.55% |
※2026年10月2日時点。
S&J(5599)は、企業が「自社だけでは攻撃を監視・対応できない」という問題が強まるほど恩恵を受けやすい銘柄です。
SOCによる24時間365日の監視に加え、EDR運用やインシデント発生後の調査・復旧支援まで提供しています。
ランサムウェアでは、攻撃者が侵入した瞬間にファイルを暗号化するとは限りません。社内を探索し、管理者権限を取得し、重要なデータを探してから本格的な攻撃を行うことがあります。
そのため、侵入後の不審な行動を早く発見し、端末隔離などの初動対応を行えるSOCの価値が高まります。
企業のサイバーセキュリティ人材不足が続けば、監視・分析・対応を外部へ任せる需要も拡大します。したがって、ランサムウェアの増加そのものに加えて、SOCのアウトソーシング需要を狙えることがS&J(5599)の投資ポイントです。
網屋(4258)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 5,640円 |
| 時価総額 | 約498億円 |
| PER | 55.04倍 |
| PBR | 19.88倍 |
| 配当利回り | 0.35% |
※2026年10月2日時点。
網屋(4258)は、ランサムウェアや不正アクセスの「痕跡を見つける」需要を狙う銘柄です。
主力の「ALog」は、サーバーやネットワーク、認証システムなどに残るログを集めて分析するSIEM製品です。
ランサムウェアでは、攻撃者が侵入してから権限を変更したり、通常とは違う時間帯にログインしたり、複数のシステムへ移動したりすることがあります。こうした異常の手掛かりがログとして残るため、ログ分析の高度化は侵入の早期発見につながります。
同社は自社製品を持つだけでなく、クラウド型ネットワークやEDRの運用などにも範囲を広げています。
そのため、「企業が攻撃を完全に防ぐのは難しい。侵入されても早く検知できる体制への投資が増える」と考える場合に注目したい銘柄です。
トレンドマイクロ(4704)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 6,798円 |
| 時価総額 | 約9,578億円 |
| PER | 28.83倍 |
| PBR | 7.63倍 |
| 配当利回り | ― |
※2026年10月2日時点。2026年12月期の会社予想配当は未公表。
トレンドマイクロ(4704)は、ランサムウェア対策を特定の製品だけではなく、企業全体のセキュリティプラットフォームとして取り込めることが強みです。
エンドポイントだけでなく、クラウド、メール、ネットワークなど複数の情報を「Trend Vision One」で統合し、攻撃の検知・分析・対応につなげています。
ランサムウェア攻撃では、メールから侵入し、端末を感染させ、クラウドや社内ネットワークへ横展開するといった複数領域にまたがる攻撃が起こり得ます。このため、個別のセキュリティ製品だけではなく、企業環境全体を横断して監視できる仕組みへの需要が強まっています。
また、海外にも顧客基盤を持っているため、日本国内で発生した事件だけに依存しません。
したがって、個別のランサムウェア事件を材料に小型株の値幅を狙うというより、世界的に企業のセキュリティ対策が高度化する流れへ長期で投資したい場合の候補です。
ZenmuTech(338A)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 4,060円 |
| 時価総額 | 約111億円 |
| PER | 36.59倍 |
| PBR | 14.51倍 |
| 配当利回り | 0.00% |
※2026年10月2日時点。
ZenmuTech(338A)は、ランサムウェア対策の中でも「盗まれたデータを利用できない状態にする」という独自の切り口を持つ銘柄です。
同社の中核技術は「秘密分散」です。データを複数の断片に分け、一つの断片だけを取得しても元の情報を復元できない状態にします。
ランサムウェアではデータを暗号化して業務を止めるだけでなく、重要情報を盗み出したうえで公開をちらつかせる「二重脅迫」も問題になります。この場合、侵入を完全に防ぐだけではなく、盗まれてもデータの中身を利用できないようにする対策に意味があります。
ZenmuTech(338A)は、秘密分散技術を使ったPC向けデータ保護製品を展開し、約1万人が利用する全農でも導入されています。また、秘密分散を組み込んだランサムウェア対策のファイル共有システムも展開されています。
通常のSOC、EDR、ウイルス対策とは異なる技術のため、データ窃取型ランサムウェアへの対策が強く意識される局面では、独自性から注目される可能性がある銘柄です。
Webサイト・クラウドへの攻撃が増える場合
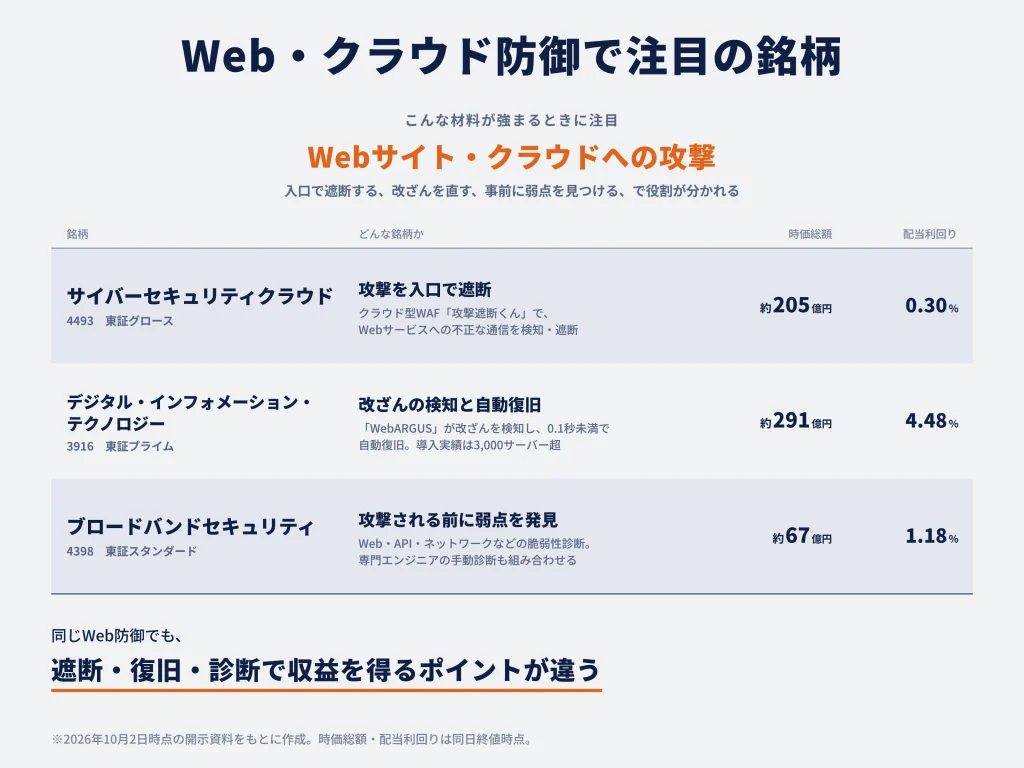
ECサイトやWebサービスはインターネット上に常時公開されているため、攻撃対象になりやすい領域です。
ここでは、攻撃そのものを遮断する企業、侵入後の改ざんを検知・復旧する企業、攻撃される前に脆弱性を見つける企業で役割が分かれます。
サイバーセキュリティクラウド(4493)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,973円 |
| 時価総額 | 約205億円 |
| PER | 23.35倍 |
| PBR | 4.39倍 |
| 配当利回り | 0.30% |
※2026年10月2日時点。
サイバーセキュリティクラウド(4493)は、Webサービスへの攻撃を入口で遮断する需要を取りにいく銘柄です。
主力の「攻撃遮断くん」はWAFと呼ばれる製品で、Webアプリケーションへ送られてくる不正な通信を検知・遮断します。
ECやWebサービスを運営する企業にとって、攻撃によってサービスが停止すれば売上機会の損失にもつながります。そのため、オンライン事業の拡大そのものがWebセキュリティへの支出増加につながる可能性があります。
クラウド利用が増えるほど守るべきWebシステムも増えるため、サイバー攻撃件数だけでなく、企業のクラウド化・オンライン化という長期的な成長も取り込める点が同社の魅力です。
デジタル・インフォメーション・テクノロジー(3916)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 938円 |
| 時価総額 | 約291億円 |
| PER | 12.62倍 |
| PBR | 3.05倍 |
| 配当利回り | 4.48% |
※2026年10月2日時点。
デジタル・インフォメーション・テクノロジー(3916)は、Webサイトやサーバーが実際に改ざんされた場合の被害を抑える製品に特徴がある銘柄です。
同社の「WebARGUS」は、Webサイトやシステムのファイル改ざんをリアルタイムで検知し、0.1秒未満で正常な状態へ自動復旧する製品です。導入実績は3,000サーバーを超えています。
Web攻撃では、侵入を防ぐ対策を行っていても、未知の脆弱性などから侵入される可能性を完全にはなくせません。WebARGUSは「侵入されないこと」だけを前提とせず、改ざんされてもすぐに元へ戻し、サービス停止や情報漏洩などの被害を抑えるという考え方です。
そのため、大規模なWebサイト改ざんやサーバー侵害が相次いだ場合には、製品の必要性が分かりやすくなります。
さらに、2026年10月2日時点の予想配当利回りは4.48%です。2027年6月期は年間42円の配当を予想しています。
Web改ざん対策というサイバーセキュリティ材料に加えて、現在の配当利回りも重視する場合に特徴のある銘柄です。
ブロードバンドセキュリティ(4398)
| 項目 | 内容 |
|---|---|
| 市場 | 東証スタンダード |
| 株価 | 1,440円 |
| 時価総額 | 約67億円 |
| PER | 13.54倍 |
| PBR | 2.62倍 |
| 配当利回り | 1.18% |
※2026年10月2日時点。
ブロードバンドセキュリティ(4398)は、Webサイトやシステムが攻撃される前に脆弱性を発見する需要を取りにいく銘柄です。
同社はWebアプリケーション、API、ネットワーク、スマートフォンアプリなど幅広い脆弱性診断を提供しています。自動ツールだけでなく専門エンジニアによる手動診断を組み合わせ、攻撃者と同じような手法で弱点を調査します。
サイバー攻撃が相次ぐと、被害を受けた企業だけでなく、同業他社でも「自社には同じ弱点がないか」を確認する動きが強まりやすくなります。
また、クレジットカード情報を扱う企業向けにはPCI DSSへの準拠支援を提供しており、金融機関向けのサイバーセキュリティ評価、CSIRT構築支援などにもサービスを広げています。
つまり同社は、特定の攻撃を防ぐ製品を販売するというより、攻撃増加や規制強化によって企業が「自社の弱点を第三者に調べてもらう」需要が増えるほど恩恵を受けやすい企業です。
Web・クラウドシステムが増えるほど診断対象も増えるため、企業のDX・オンライン化も中長期的な追い風になります。
証券口座乗っ取り・金融不正が増える場合
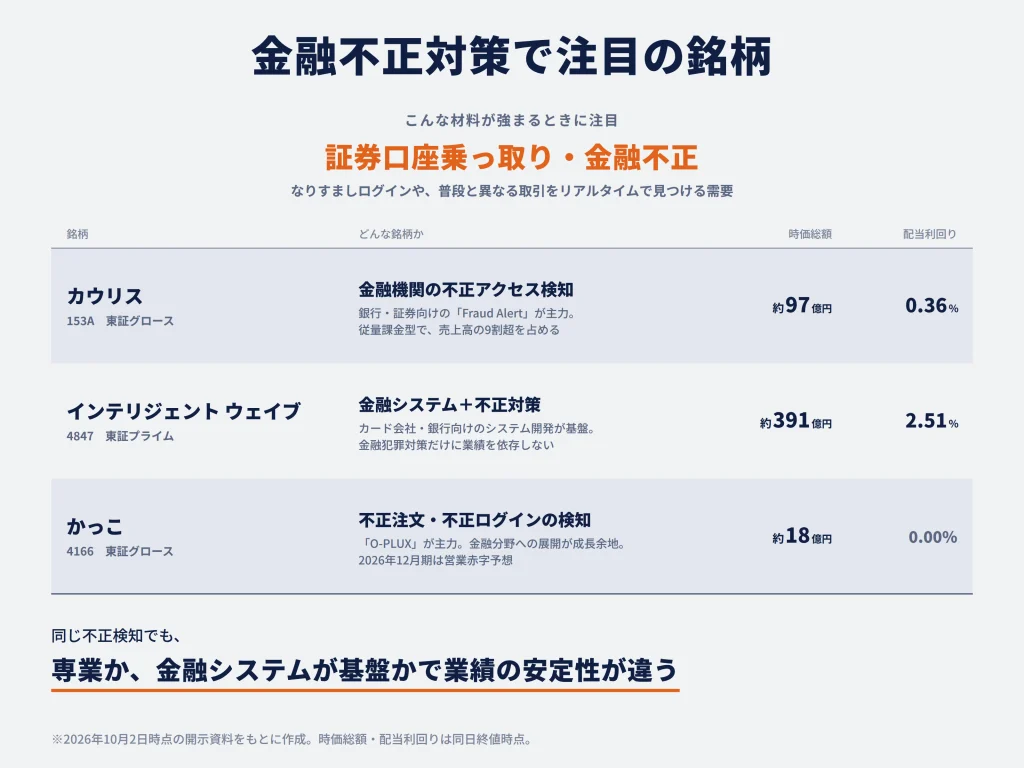
証券口座の乗っ取りや銀行口座の不正利用では、マルウェアを防ぐだけでなく、「本人になりすましてログインしていないか」「通常とは異なる取引をしていないか」を検知する仕組みが重要になります。
この分野では、金融機関の取引データや利用者の行動を分析し、不正をリアルタイムで見つける企業が恩恵を受けやすくなります。
カウリス(153A)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,544円 |
| 時価総額 | 約97億円 |
| PER | 28.56倍 |
| PBR | 6.08倍 |
| 配当利回り | 0.36% |
※2026年10月2日時点。
カウリス(153A)は、銀行・証券会社などのオンライン取引における不正アクセスを検知する「Fraud Alert」を主力としています。
Fraud Alertでは、口座開設、ログイン、入出金などの利用状況を分析し、通常とは異なるアクセスや不正利用の可能性を検知します。特徴的なのは、単一の金融機関内だけでなく、複数の顧客企業で得られた不正利用者の情報を共有する仕組みを持っていることです。銀行、証券、FX、クレジットカード、暗号資産など幅広い金融事業者が顧客となっています。
証券口座乗っ取りやインターネットバンキングの不正利用が増えるほど、同社のサービスを導入する理由が強くなることが買う理由です。
また、Fraud Alertはモニタリングする口座数や取引量などに応じて利用料が増える従量課金型です。既存金融機関で利用範囲が広がった場合にも売上増加につながるため、新規顧客を増やすだけが成長手段ではありません。2025年12月期にはFraud Alertが売上高の9割超を占めています。
金融犯罪対策という明確な用途に事業が集中しているため、証券口座乗っ取りや金融機関の不正アクセス対策強化を直接取りにいきたい場合にテーマ純度の高い銘柄といえます。
インテリジェント ウェイブ(4847)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 1,472円 |
| 時価総額 | 約391億円 |
| PER | 25.28倍 |
| PBR | 3.83倍 |
| 配当利回り | 2.51% |
※2026年10月2日時点。
インテリジェント ウェイブ(4847)は、クレジットカード会社や銀行など金融業界向けのシステム開発を長年手掛けている企業です。
決済システムに加えて、不正取引や金融犯罪を検知するセキュリティ製品も提供しており、カード不正利用や金融取引のモニタリング需要が強まる局面で恩恵を受けやすくなります。
金融犯罪対策では、不正を検知する仕組みだけでなく、実際の決済・取引システムと連携できることが重要です。同社は金融機関の基幹システムや決済領域で長い取引実績を持っているため、金融機関の業務システムを理解したうえで不正対策を提供できることが強みです。
カウリスのような新興の不正検知専業企業とは異なり、金融システム事業を基盤に持つため、金融犯罪対策だけに業績を依存しません。
加えて、2026年10月2日時点の予想配当利回りは2.51%です。金融セキュリティ需要を取り込みながら、一定の配当も受け取りたい場合には候補になりやすい銘柄です。
かっこ(4166)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 641円 |
| 時価総額 | 約18億円 |
| PER | ― |
| PBR | 2.49倍 |
| 配当利回り | 0.00% |
※2026年10月2日時点。
かっこ(4166)は、不正注文や不正ログインを検知する「O-PLUX」を主力とする企業です。
もともとはEC事業者向けの不正注文対策に強みを持っていましたが、現在は金融機関向けにも事業を広げています。2026年にはサービスをO-PLUXブランドへ統合し、金融機関に対して「口座開設」「ログイン」「取引」の各段階を一貫して監視できる体制を構築しました。
たとえば、不自然な端末からのアクセス、同一人物による複数口座開設、Botを使ったアクセスなどを検知できます。
そのため、証券口座乗っ取りだけでなく、銀行・EC・カード決済を含むオンライン取引全体で不正対策需要が増える場合に恩恵を受ける可能性があります。
一方、2026年12月期は営業赤字予想で、現時点では利益面の安定性よりも、金融分野への展開による成長余地を見る銘柄です。時価総額も約18億円と小さいため、不正利用対策が大きな市場テーマになった場合には株価が反応しやすい一方、業績変動も大きくなりやすい点は押さえておく必要があります。
ID・認証・ゼロトラストへの投資が増える場合
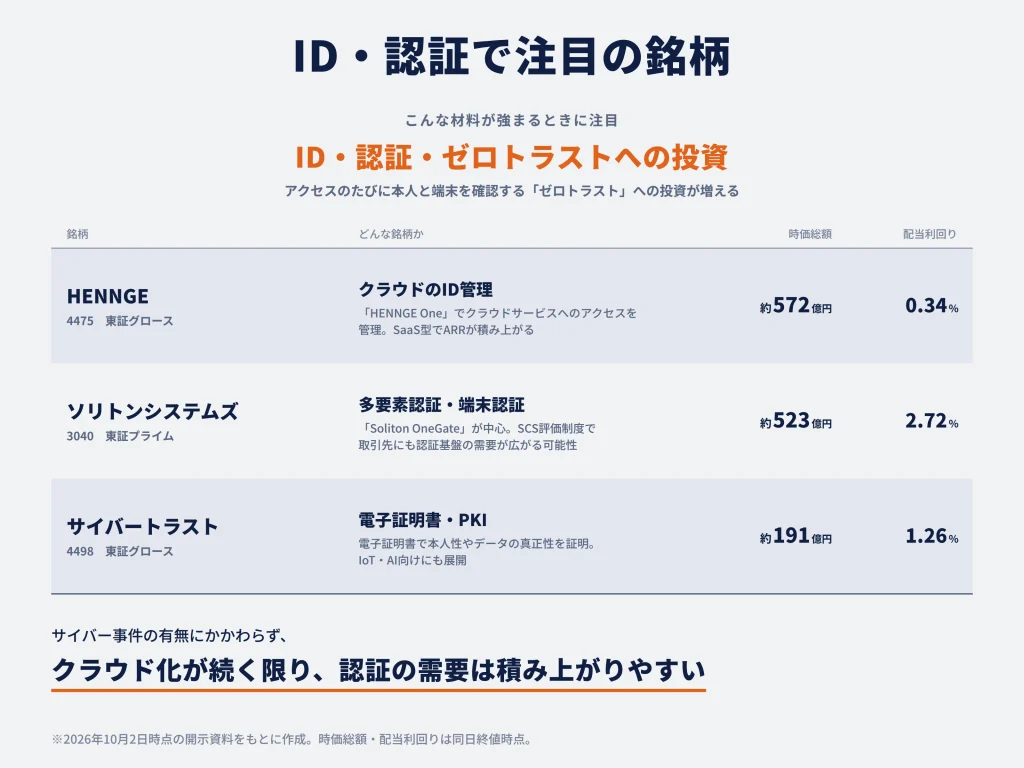
企業のクラウド利用が増えると、従来の「社内ネットワークに入っている人は安全」という前提が成り立ちにくくなります。
そこで重要になるのが、アクセスするたびに「本人か」「許可された端末か」を確認するゼロトラストの考え方です。
この分野では、ID管理、多要素認証、電子証明書などを提供する企業に需要が向かいます。
HENNGE(4475)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,760円 |
| 時価総額 | 約572億円 |
| PER | 34.58倍 |
| PBR | 13.48倍 |
| 配当利回り | 0.34% |
※2026年10月2日時点。
HENNGE(4475)は、企業がMicrosoft 365やGoogle Workspaceなどのクラウドサービスを利用する際のID・アクセス管理を行う「HENNGE One」を主力としています。
クラウドサービスが増えると、従業員一人が利用するIDやパスワードも増え、不正ログインや退職者アカウントの管理などが問題になります。
HENNGE Oneを使えば、複数のクラウドサービスへのログインをまとめて管理し、多要素認証やアクセス制御を行えます。
クラウド利用が増えるほどID管理の対象も増えるという構造そのものが、HENNGE(4475)を買う理由です。
また、一度導入すると利用企業から継続的に料金を受け取るSaaS型の収益モデルであるため、契約企業・利用者の増加がARRの積み上がりにつながります。
サイバー攻撃のニュースがなくても、企業のクラウド化が続く限り需要拡大を期待できるため、短期的なサイバー事件より、ゼロトラスト・クラウド化という構造的な成長を狙う銘柄と考えやすいでしょう。
ソリトンシステムズ(3040)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 2,648円 |
| 時価総額 | 約523億円 |
| PER | 18.39倍 |
| PBR | 3.46倍 |
| 配当利回り | 2.72% |
※2026年10月2日時点。
ソリトンシステムズ(3040)は、「Soliton OneGate」を中心に、多要素認証、端末認証、シングルサインオンなどを提供しています。
特徴は、IDだけでなく「どの端末からアクセスしているか」まで確認できるデジタル証明書方式に強いことです。
サプライチェーンのセキュリティ強化では、自社社員だけでなく、取引先企業が共同利用するシステムへのアクセス管理も必要になります。
SCS評価制度では一定のシステムで多要素認証が求められる方向となっており、企業側が認証基盤を整える必要性が高まれば、OneGateの商機につながります。ソリトンシステムズ自身もSCS評価制度を踏まえた認証・データ保護ソリューションを展開しています。
また、OneGateは政府情報システム向けのセキュリティ評価制度であるISMAPにも登録されています。官公庁・公共分野でのクラウド利用拡大も需要につながる可能性があります。
2026年10月2日時点の配当利回りは2.72%です。ゼロトラスト・認証需要を狙いつつ、一定の配当収入も取りたい場合に選びやすい銘柄です。
サイバートラスト(4498)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,114円 |
| 時価総額 | 約191億円 |
| PER | 14.72倍 |
| PBR | 2.45倍 |
| 配当利回り | 1.26% |
※2026年10月2日時点。
サイバートラスト(4498)は、電子証明書やPKIを中心とした認証技術を強みにしています。
PKIとは、電子証明書を使って「アクセスしている人や機器が本物である」ことを確認する仕組みです。
ゼロトラストでは、IDとパスワードだけではなく、利用端末や通信相手そのものの真正性を確認することが重要になります。そのため、電子証明書を長年扱ってきた同社の技術が活用されます。
さらに、認証対象は人だけではありません。
IoT機器、自動車、スマートホームなどインターネットへ接続される機器が増えるほど、「正規の機器であること」を証明する仕組みが必要になります。
このため、企業のID管理だけでなく、IoT・AI時代に電子的な真正性を証明する需要まで取り込めることがサイバートラスト(4498)の特徴です。
2027年3月期第1四半期は売上高が前年同期比12%増、営業利益は31.4%増となっており、既存事業の利益成長も確認できます。
重要インフラ・工場へのサイバー攻撃が問題になる場合
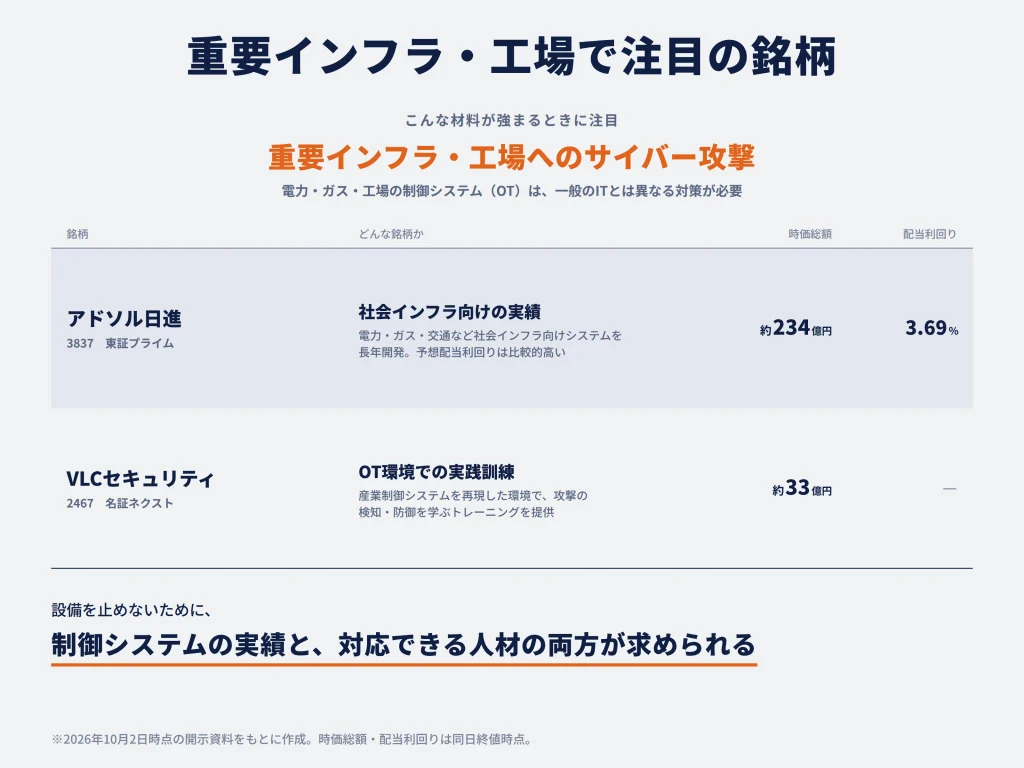
電力、ガス、鉄道、工場などでは、サイバー攻撃によって情報が漏れるだけでなく、設備そのものが停止する可能性があります。
こうした設備を制御するシステムはOT(Operational Technology)と呼ばれ、一般的なオフィス向けITとは異なる知識や対策が必要です。
重要インフラや製造現場への攻撃が増えた場合には、OTセキュリティに実績を持つ企業が注目されやすくなります。
アドソル日進(3837)
| 項目 | 内容 |
|---|---|
| 市場 | 東証プライム |
| 株価 | 1,301円 |
| 時価総額 | 約234億円 |
| PER | 13.61倍 |
| PBR | 3.25倍 |
| 配当利回り | 3.69% |
※2026年10月2日時点。
アドソル日進(3837)は、電力・ガス・交通など社会インフラ向けシステムを長年手掛けています。
重要インフラのセキュリティでは、セキュリティ製品を持っているだけでなく、電力設備や制御システムが実際にどのように動いているかを理解していることが重要です。
同社は社会インフラ向けシステム開発を基盤としており、IoT機器を安全に接続する仕組みやOTセキュリティにも事業を広げています。
そのため、重要インフラや工場へのサイバー攻撃対策が強化される場合に、既存顧客との関係を生かして案件を取り込めることが買う理由になります。
もう一つ特徴的なのが株主還元です。2026年10月2日時点の予想配当利回りは3.69%と、サイバーセキュリティ関連株の中では比較的高い水準です。
テーマ株として値上がりを狙うだけでなく、重要インフラ・OTという長期需要を見ながら配当も受け取りたい場合に特徴のある銘柄です。
VLCセキュリティ(2467)
| 項目 | 内容 |
|---|---|
| 市場 | 名証ネクスト |
| 株価 | 204円 |
| 時価総額 | 約33億円 |
| PER | 14.15倍 |
| PBR | 4.87倍 |
| 配当利回り | ― |
※2026年10月2日時点。
VLCセキュリティ(2467)は、重要インフラ・工場向けでは製品販売だけでなく「実際に攻撃されたとき対応できる人材を育てる」という需要を取り込める企業です。
同社グループのVLCセキュリティアリーナでは、実際の産業制御システムを再現した環境を使い、サイバー攻撃の検知・防御を実践的に学ぶトレーニングを提供しています。
2026年にはテリロジーと協業し、「Nozomi Networks」「TXOne Networks」といったOTセキュリティ製品を実際に使った訓練を開始しました。3年間で500人の受講、売上2億円を目標としています。
工場やインフラでは、セキュリティ製品を導入しても、異常が起きた際に現場で使いこなせる人材がいなければ十分に機能しません。
そのため、重要インフラ対策が「システム導入」から「実践的人材の育成」まで広がるほど、同社の商機も拡大します。
時価総額は約33億円と小さく、OTセキュリティやサイバー人材育成が政策テーマとして強く意識された場合に株価が反応しやすいタイプの銘柄です。
BEC・フィッシング・SMS詐欺が増える場合
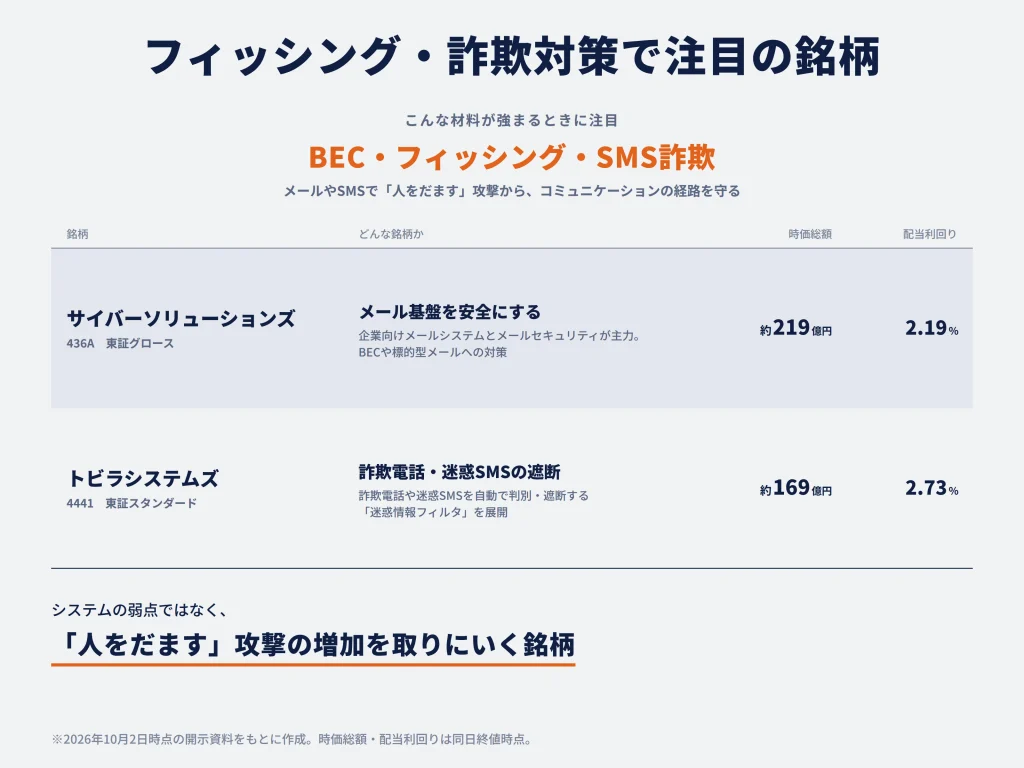
サイバー攻撃は、システムの脆弱性だけを狙うわけではありません。
企業の経営者や取引先を装ったメールを送り、従業員をだまして送金させるBEC(ビジネスメール詐欺)や、銀行・カード会社を装ったSMSから偽サイトへ誘導するフィッシングも大きな問題です。
こうした「人をだます」攻撃が増える場合には、メールやSMSなどコミュニケーション経路を守る企業が候補になります。
サイバーソリューションズ(436A)
| 項目 | 内容 |
|---|---|
| 市場 | 東証グロース |
| 株価 | 1,387円 |
| 時価総額 | 約219億円 |
| PER | 22.97倍 |
| PBR | 5.83倍 |
| 配当利回り | 2.19% |
※2026年10月2日時点。
サイバーソリューションズ(436A)は、企業向けメールシステムやメールセキュリティを主力としています。
BECでは、経営者や取引先を装ったメールによって従業員を信用させ、偽の振込先へ送金させたり、ID・パスワードを盗んだりします。技術的には正規のメールに見える場合もあるため、迷惑メールを単純に除外するだけでは十分ではありません。
同社はメール基盤そのものを提供しているため、送受信するメールのセキュリティ、誤送信、アーカイブ、無害化などを一体で提供できます。
企業にとってメールは業務上なくすことのできないインフラです。BEC、標的型メール、ランサムウェアの添付ファイルなど、メールを入口とする攻撃が増えるほど、メール基盤そのものを安全にする需要が強まることが買う理由になります。
また、2027年4月期は年間38円の配当を計画しており、2026年10月2日時点の配当利回りは2.19%です。成長テーマだけでなく一定の株主還元もある点は、長期保有を考える際の材料になります。
トビラシステムズ(4441)
| 項目 | 内容 |
|---|---|
| 市場 | 東証スタンダード |
| 株価 | 1,463円 |
| 時価総額 | 約169億円 |
| PER | 27.82倍 |
| PBR | 5.69倍 |
| 配当利回り | 2.73% |
※2026年10月2日時点。
トビラシステムズ(4441)は、詐欺電話や迷惑SMSを自動的に判別・遮断する「迷惑情報フィルタ」を展開しています。
特徴は、利用者や警察などから得た情報を使って迷惑電話番号のデータベースを構築し、その情報を利用者全体へ共有していることです。
同社サービスの月間利用者数は約1,500万人、迷惑電話検出率は約99%となっています。大手通信キャリアの迷惑電話対策サービスにも採用されており、大規模な利用基盤を持っています。
フィッシングでは、メールだけでなくSMSや電話を組み合わせて被害者を信用させる手口も使われます。2026年にも金融・決済サービスを装ったSMSや、国際電話番号を悪用した詐欺などが確認されています。
そのため、サイバーセキュリティの中でも「システムを攻撃する犯罪」ではなく、「電話・SMSで人をだます犯罪」の増加を取りにいく場合に特徴のある銘柄です。
2026年10月2日時点の配当利回りは2.73%です。さらに迷惑電話・SMS対策はサイバー攻撃の一時的な流行だけではなく、特殊詐欺という継続的な社会問題にも需要があるため、サイバーセキュリティ市場だけに依存しない点も投資判断の材料になります。
サイバーセキュリティ関連銘柄は「どの需要が伸びるか」で選ぶ
サイバーセキュリティ関連株を選ぶときは、「サイバーセキュリティ市場が伸びるか」だけでなく、市場の中でどの需要が特に伸びると考えるかまで絞り込むことが重要です。
たとえば、政府がサイバー防衛への支出を増やしても、金融機関向けの不正検知サービスが直接恩恵を受けるとは限りません。反対に証券口座の乗っ取りが急増しても、防衛・官公庁案件を主力とする企業への業績インパクトは限定的な可能性があります。
同じサイバーセキュリティ関連株でも、「何が起きれば売上が増えるのか」は企業ごとに異なります。
| 今後伸びると考える需要 | 主な候補 |
|---|---|
| 国のサイバー防衛・経済安全保障 | FFRIセキュリティ(3692)、VLCセキュリティ(2467) |
| 重要インフラ・OTセキュリティ | アドソル日進(3837)、VLCセキュリティ(2467) |
| ランサムウェア・不正侵入の監視 | S&J(5599)、網屋(4258)、トレンドマイクロ(4704) |
| データ窃取・ランサムウェア対策 | ZenmuTech(338A) |
| Web・クラウドへの攻撃 | サイバーセキュリティクラウド(4493) |
| Webサイト改ざん | デジタル・インフォメーション・テクノロジー(3916) |
| 脆弱性診断 | ブロードバンドセキュリティ(4398) |
| 証券口座乗っ取り・金融不正 | カウリス(153A)、インテリジェント ウェイブ(4847)、かっこ(4166) |
| ID管理・ゼロトラスト | HENNGE(4475)、ソリトンシステムズ(3040) |
| 電子認証・デジタルトラスト | サイバートラスト(4498) |
| BEC・メール攻撃 | サイバーソリューションズ(436A) |
| SMS・電話を使った詐欺 | トビラシステムズ(4441) |
一時的に注目される需要と、長く続く需要を分けて考える
サイバーセキュリティ関連株では、大規模なサイバー攻撃が発生すると一気に物色されることがあります。
たとえばランサムウェア被害が大きく報道されれば、SOCやEDR、インシデント対応を提供する企業が注目される可能性があります。証券口座の乗っ取りが社会問題になれば、金融不正検知関連の企業が物色されることも考えられます。
こうした材料は株価を大きく動かす可能性がある一方、事件への注目が薄れればテーマへの資金流入も落ち着く可能性があります。
一方、
- 企業のクラウド利用拡大
- ゼロトラストへの移行
- サイバーセキュリティ人材不足
- 政府によるセキュリティ規制・評価制度の強化
- 重要インフラのセキュリティ投資
- サイバー防衛予算の拡大
などは、単発の事件ではなく数年単位で需要が続く可能性があります。
HENNGE(4475)は2026年3月末時点でHENNGE Oneの契約企業が3,731社、契約ユーザーが300万人を超えており、2029年9月期にはARR200億円を目標としています。クラウド利用とゼロトラスト化という構造的な需要を継続課金で取り込む事業モデルです。
短期的なテーマ物色を狙うのか、それとも数年間続くセキュリティ投資の拡大を狙うのかでも、選ぶ銘柄は変わります。
テーマ純度が高ければ必ず優れているわけではない
サイバーセキュリティ専業に近い小型企業は、関連材料が出たときに株価が大きく反応する可能性があります。
一方、インターネットイニシアティブ(3774)やマクニカホールディングス(3132)のように、サイバーセキュリティ以外にも大きな事業を持つ企業では、サイバー関連の好材料だけで会社全体の業績が大きく変わるとは限りません。
ただし、これは必ずしもデメリットではありません。
テーマの勢いが弱くなっても、
- ネットワーク
- クラウド
- 半導体
- AI
- システム開発
など別事業から利益を得られるため、サイバーセキュリティ一本に依存しないからです。
つまり、
サイバーセキュリティの材料に対する株価感応度を重視するなら専業・小型株、事業の安定性や他の成長テーマも重視するなら総合型企業
という選び方ができます。
サイバーセキュリティ以外の条件も含めて選ぶなら
同じサイバーセキュリティ需要を狙う場合でも、投資家が何を重視するかによって適した銘柄は変わります。
株価上昇だけを狙うのか、配当も受け取りたいのか、財務の安定した企業を長く保有したいのか。他の成長事業も持つ会社へ投資したいのかまで考えると、銘柄をさらに絞り込みやすくなります。
配当・株主還元も重視する場合
株主還元を見る場合、単に「前年より増配した」というだけでは判断材料として十分ではありません。
利益が増えれば配当額も増える企業は多いためです。
より重要なのは、
- 配当利回り
- DOE(株主資本配当率)
- 累進配当
- 配当性向の下限
- 総還元性向
- 自社株買い
など、会社が継続的に株主へ利益を返す仕組みを持っているかです。
この観点で特に特徴が明確なのが、アドソル日進(3837)とマクニカホールディングス(3132)です。
アドソル日進(3837)はDOE6%以上を設定
アドソル日進(3837)は、2026年3月期から、
- 累進かつ連続増配
- 配当性向50%以上
- DOE6%以上
を配当方針としています。2027年3月期の年間配当は48円を予定しています。
DOEは、企業が保有する株主資本に対して、どの程度を配当として還元するかを見る指標です。
利益が一時的に減少すると配当額も大きく減りやすい「配当性向だけ」の方針と比べ、DOEを組み合わせることで配当の安定性を高めやすくなります。
したがって、重要インフラ・OTセキュリティの成長を期待しながら、配当収入も重視したい場合には、アドソル日進(3837)は特徴のはっきりした選択肢です。
マクニカホールディングス(3132)は配当と自社株買いを組み合わせる
マクニカホールディングス(3132)は中期経営計画で、
- DOE5%を目安とする安定配当
- 自己株式取得
- 総還元性向40~50%
を株主還元方針として掲げています。実際に過去には数十億円規模の自己株式取得も実施しています。
配当だけでなく自社株買いまで含めて還元する点が特徴です。
サイバーセキュリティのほか半導体・AIなどの成長事業も持つため、サイバー関連株へ投資したいものの、一つのテーマへ集中しすぎたくない投資家にも選びやすい銘柄です。
グローバルセキュリティエキスパート(4417)は成長株で累進配当
グローバルセキュリティエキスパート(4417)は、2025年7月に累進配当を導入しました。2027年3月期には配当性向37%、年間49.11円を計画しています。
ただし、現在の配当利回り自体が高いわけではありません。
そのため、高配当目的で選ぶ銘柄ではなく、高い業績成長を狙うグロース株でありながら、配当を減らしにくい方針も欲しい場合の候補と考える方が適切です。
デジタルアーツ(2326)は配当と自社株買いの実績を見る
デジタルアーツ(2326)は、2027年3月期に年間100円の配当を予想しています。2020年3月期の年間50円から配当額を引き上げてきました。2026年には自己株式取得も実施しています。
DOEなどの明確な下限方針を持つ企業とは性格が異なりますが、Web・メールセキュリティ事業で利益を生みながら、配当と自社株買いの両方で株主へ還元している点は確認できます。
財務の安定性も重視する場合
財務が良いだけで株価が上がるわけではありません。
しかしサイバーセキュリティ企業では、
- 高度な技術者の採用
- 研究開発
- 新製品開発
- M&A
- 海外展開
など継続的な投資が必要です。
そのため、事業に成長余地があるうえで財務にも余裕がある企業は、成長投資を続けやすいというメリットがあります。
デジタルアーツ(2326)は利益率とキャッシュ創出力が高い
デジタルアーツ(2326)は2026年3月期の自己資本比率が66.1%、営業利益率は44%台です。営業キャッシュフローは83億円、期末の現金及び現金同等物は230億円でした。
単に借金が少ないだけではなく、本業から継続的にキャッシュを生み出せることがポイントです。
高シェアのWeb・メールセキュリティ製品を持ち、そこから得た利益を新製品開発や株主還元へ振り向けられるため、長期保有を考える場合には財務面も強みになります。
サイバートラスト(4498)は自己資本比率が約7割
サイバートラスト(4498)の2026年3月期の自己資本比率は69.5%です。純資産も2022年3月期の48億円から2026年3月期には74億円へ増えています。
電子認証やIoT、AI、将来的な量子コンピューティング時代まで見据えたデジタルトラスト領域では、継続的な技術開発が必要です。同社は安定的・継続的な配当も基本方針としており、2027年3月期は年間14円を予想しています。
新しいセキュリティ領域への成長投資と財務安定性を両方見たい場合に候補となります。
安定成長・長期保有を重視する場合
サイバーセキュリティ株はテーマ性の強い小型株も多く、ニュースによって株価が大きく変動することがあります。
長期保有を前提にするなら、テーマ性だけでなく、
- 継続課金・ストック収益
- 大きな顧客基盤
- サイバー以外の安定収益
- 継続的な配当
なども確認したいところです。
インターネットイニシアティブ(3774)はネットワーク収益を土台にできる
インターネットイニシアティブ(3774)は、サイバーセキュリティ専業ではありません。
インターネット接続、企業ネットワーク、クラウドなど、企業が継続して利用するITインフラが事業の土台になっています。
その顧客基盤に対してSOCや各種セキュリティサービスを追加提供できるため、サイバーセキュリティ需要だけに業績を依存せず、企業のIT投資全体を取り込める点が特徴です。
2026年3月期は売上高が前期比9.0%増、営業利益が15.7%増。2027年3月期は年間43円の配当を予定しており、会社は継続的・安定的な配当を基本方針としています。
サイバーセキュリティ材料で短期間に大きく動く株を狙うより、企業のネットワーク・クラウド・セキュリティ投資をまとめて長期で取り込みたい場合に適した銘柄です。
HENNGE(4475)はARRの積み上がりを狙う
HENNGE(4475)は、クラウド型サービス「HENNGE One」の利用料を継続的に受け取るSaaS型企業です。
2026年3月末時点で契約企業は3,731社、契約ユーザーは300万人を超えています。2029年9月期にはARR200億円以上を目標としています。
新規顧客を獲得するだけでなく、既存企業の利用者数増加や利用サービス拡大でもARRを積み上げられるため、企業のクラウド化・ゼロトラスト化が続くという前提で長期成長を狙う銘柄です。
配当収入よりも、継続課金収益の成長を通じた企業価値拡大を重視する投資家に向いています。
トレンドマイクロ(4704)は世界のサイバー需要を取り込める
トレンドマイクロ(4704)は、日本国内だけではなく世界でセキュリティ事業を展開しています。
国内で特定のサイバー事件が発生するかどうかではなく、世界中の企業がEDR、クラウド、AIを含むセキュリティ投資を増やすことを成長源にできます。
また、2025年12月期には1株185円の配当を実施し、2026年には自己株式取得も行っています。
日本の小型サイバー株ほどのテーマ感応度より、世界的なサイバーセキュリティ需要と事業規模を重視したい場合の選択肢です。
サイバーセキュリティ以外の成長テーマも取り込みたい場合
テーマ純度が低いことは、必ずしも悪いことではありません。
サイバーセキュリティ以外にも成長市場を持つ企業であれば、サイバー関連株への物色が落ち着いた後も、別の材料で利益成長や株価上昇を期待できる可能性があります。
マクニカホールディングス(3132)は半導体・AIも狙える
マクニカホールディングス(3132)は、サイバーセキュリティ製品やSOCだけでなく、半導体を大きな事業基盤として持っています。
AIの普及では、サイバー攻撃が高度化してセキュリティ需要が増える一方、AIサーバーやデータセンターなどでは半導体需要も拡大します。
つまり、AIの普及を「攻撃高度化によるセキュリティ需要」と「半導体需要」の両面から取り込める可能性があります。
中期経営計画では3年間で500~800億円の成長投資を計画しながら、DOE5%、総還元性向40~50%を目標としています。
一つのサイバーテーマに集中するより、複数のデジタル成長市場へ投資したい場合に特徴があります。
サイバートラスト(4498)はAI・IoT時代の「信頼」を狙う
サイバートラスト(4498)の電子認証技術は、従来のWebサイトだけでなく、IoT機器やAIが生成するデータ・コンテンツの真正性確認にも用途が広がります。
AIが文章や画像などを大量に生成できるようになるほど、「誰が作ったのか」「改ざんされていないか」を証明する技術の重要性も高まります。
同社はAI・量子コンピューティング時代のデジタルトラストを中長期成長領域として掲げています。
そのため、現在のサイバー防御だけでなく、AI・IoTの普及によって新しく生まれる認証需要まで狙いたい場合の候補になります。
アドソル日進(3837)は社会インフラ・AIなどにも展開
アドソル日進(3837)は、OTセキュリティだけを手掛ける企業ではありません。
社会インフラ向けシステムを基盤に、AI、IoT、スマートシティなどの技術開発にも取り組んでいます。中長期では2031年3月期に売上高300億円、営業利益50億円を目標としています。
サイバーセキュリティ需要が成長材料になる一方、社会インフラDXなど別の需要も持っています。
重要インフラのセキュリティ強化とDXを同時に取り込みながら、DOEを基準とする株主還元も重視したい場合に特徴のある銘柄です。
結局どのサイバーセキュリティ株を選ぶ?
サイバーセキュリティ関連株では、一つの銘柄をすべての投資家にとっての「本命」とするのは適切ではありません。
重要なのは、自分が今後どの需要が強くなると考えているかと、そのほかに何を重視するかです。
| 重視すること | 主な候補 | 選ぶ理由 |
|---|---|---|
| 国策・サイバー防衛 | FFRIセキュリティ(3692) | 国産技術、防衛・官公庁、安全保障との結びつきが強い |
| 防衛・サイバー人材育成 | VLCセキュリティ(2467) | 実践型訓練や重要インフラ向け人材育成を展開 |
| ランサムウェア・SOC | S&J(5599) | 24時間監視から初動対応・復旧まで需要を取り込める |
| ログ監視・侵入検知 | 網屋(4258) | 自社SIEM製品を持ち、侵入後の異常検知需要を狙える |
| Web・クラウドセキュリティ | サイバーセキュリティクラウド(4493) | WAF需要とクラウド利用拡大をストック型収益で取り込める |
| ゼロトラスト・SaaS成長 | HENNGE(4475) | ID管理と継続課金型ARRの成長を狙える |
| 認証+配当 | ソリトンシステムズ(3040) | ゼロトラスト・認証需要と配当を組み合わせられる |
| 金融口座乗っ取り | カウリス(153A) | 金融機関向け不正ログイン・取引検知への事業集中度が高い |
| 重要インフラ+配当 | アドソル日進(3837) | OT・社会インフラに加えてDOE6%以上の還元方針 |
| Web・メール対策+財務 | デジタルアーツ(2326) | 高シェア製品、キャッシュ創出力、株主還元を持つ |
| 大型・グローバル | トレンドマイクロ(4704) | 世界的なセキュリティ需要を取り込める |
| ITインフラ+安定成長 | インターネットイニシアティブ(3774) | ネットワーク・クラウドを土台にセキュリティ需要を取り込む |
| 半導体・AIにも分散 | マクニカホールディングス(3132) | サイバーに加え半導体・AI、DOE・自社株買いも魅力 |
| AI・IoT・電子認証 | サイバートラスト(4498) | デジタルトラストという次世代セキュリティ需要を狙える |
たとえば、国のサイバー防衛強化が今後も大きな投資テーマになると考えるなら、FFRIセキュリティ(3692)の事業との結びつきが分かりやすくなります。
一方、ニュースによる一時的なテーマ物色ではなく、企業のクラウド利用が今後も増えることを重視するなら、サイバーセキュリティクラウド(4493)やHENNGE(4475)のように、利用拡大が継続課金収益へつながる企業が候補です。
ランサムウェア被害の増加を重視するならS&J(5599)や網屋(4258)、証券口座乗っ取りなど金融犯罪の増加を重視するならカウリス(153A)と、想定するサイバーリスクによって選択肢は変わります。
さらに、テーマ性だけでなく配当も重視するならアドソル日進(3837)、複数の成長市場へ分散しながら株主還元も求めるならマクニカホールディングス(3132)、事業の安定性を重視するならインターネットイニシアティブ(3774)など、サイバーセキュリティ以外の条件から選ぶこともできます。
「サイバーセキュリティが伸びるから何を買っても同じ」ではなく、「何の需要が伸びると考えるのか」「その会社はどの部分で利益を得るのか」「さらに配当・財務・収益構造などに買う理由があるか」まで確認することが、関連銘柄を選ぶうえで重要です。
まとめ
サイバーセキュリティ関連株は、企業によって恩恵を受ける需要が異なります。国策・防衛を重視するのか、ランサムウェア対策、Web・クラウド、認証・ゼロトラストなどの成長を狙うのかによって、候補となる銘柄も変わります。
さらに、配当や株主還元、財務、ストック型収益、サイバーセキュリティ以外の成長事業まで含めれば、銘柄の選び方はより明確になります。単に「サイバーセキュリティ関連」という理由だけで選ばず、どの需要の拡大を期待し、その恩恵をどの企業が取り込みやすいのかを確認して投資先を選びましょう。
出典
防衛省「令和8年版防衛白書」
https://www.mod.go.jp/j/press/wp/wp2026/
経済産業省「サプライチェーン強化に向けたセキュリティ対策評価制度」
https://www.meti.go.jp/policy/netsecurity/scs.html
FFRIセキュリティ 公式サイト
https://www.ffri.jp/
サイバーセキュリティクラウド IR情報
https://www.cscloud.co.jp/ir/
グローバルセキュリティエキスパート IR情報
https://www.gsx.co.jp/ir/
S&J 公式サイト
https://www.sandj.co.jp/
網屋 公式サイト
https://www.amiya.co.jp/
HENNGE 公式サイト
https://hennge.com/jp/
ソリトンシステムズ IR情報
https://www.soliton.co.jp/ir/
デジタルアーツ IR情報
https://www.daj.jp/ir/
トレンドマイクロ IR情報
https://www.trendmicro.com/ja_jp/about/investor-relations.html
インターネットイニシアティブ IR情報
https://www.iij.ad.jp/ir/
マクニカホールディングス IR情報
https://holdings.macnica.co.jp/investors/
サイバートラスト IR情報
https://www.cybertrust.co.jp/corporate/ir/
VLCセキュリティ 公式サイト
https://vlcsecurity.com/
アドソル日進 IR情報
https://adniss.jp/ir/
カウリス 公式サイト
https://caulis.jp/
インテリジェント ウェイブ 公式サイト
https://www.iwi.co.jp/
かっこ 公式サイト
https://cacco.co.jp/
ZenmuTech 公式サイト
https://zenmutech.com/
デジタル・インフォメーション・テクノロジー 公式サイト
https://www.ditgroup.jp/
ブロードバンドセキュリティ 公式サイト
https://www.bbsec.co.jp/
サイバーソリューションズ 公式サイト
https://www.cybersolutions.co.jp/
トビラシステムズ 公式サイト
https://tobila.com/
Yahoo!ファイナンス
https://finance.yahoo.co.jp/



コメント