シンデン・ハイテックス(3131)の株価は2026年10月28日、前日終値6,400円から5,420円へ下落しました。下落率は15.31%で、取引時間中にはストップ安の5,400円まで売り込まれています。通常の約4倍に当たる22万5,100株の売買が成立し、激しい値動きとなりました。
急落の背景には、同日発表されたトーメンデバイス(2737)の決算をきっかけとした連れ安があったと考えられます。なぜ、別の会社の決算がシンデン・ハイテックスの株価に影響したのでしょうか。
その理由を理解するには、両社の事業構造と、シンデン・ハイテックスの好業績が何によって支えられていたのかを押さえる必要があります。
この記事では、シンデン・ハイテックスの株価が急落した理由を深掘りし、今後の業績がどうなるのかを解説します。
※本記事は2026年10月28日時点の開示資料をもとに作成しています。
シンデン・ハイテックスの株価が急落した理由は?
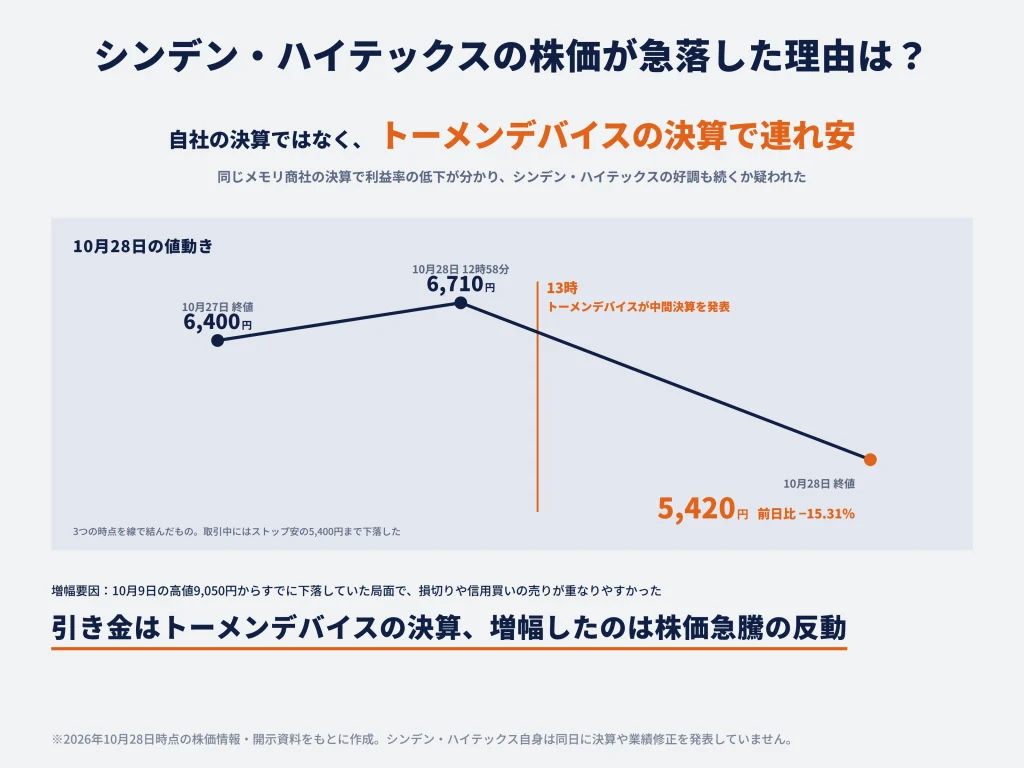
今回の急落では、トーメンデバイスの決算発表と株価が下落した時間帯が重なっています。また、シンデン・ハイテックスの株価はそれ以前にも高値から大きく下落しており、売りが広がりやすい状況でした。
トーメンデバイスの決算発表をきっかけに連れ安した
| 時刻・時点 | シンデン・ハイテックスの値動き/出来事 |
|---|---|
| 10月27日終値 | 6,400円 |
| 10月28日12時58分 | 当日高値6,710円 |
| 10月28日13時 | トーメンデバイスが中間決算を発表 |
| 10月28日午後 | 急落し、ストップ安の5,400円に到達 |
| 10月28日終値 | 5,420円(前日比980円安、15.31%安) |
| 10月28日出来高 | 225,100株 |
トーメンデバイスは前年同期比で大幅な増益となったものの、通期業績予想を据え置きました。さらに、第2四半期単独では利益率が低下していました。好調な上期決算の陰で、先行きの利益率が低下する可能性が見えたことが問題です。トーメンデバイス自身の株価も急落し、メモリ関連の利益成長期待に影響が波及したとみられます。
10月28日にシンデン・ハイテックス自身が決算や業績修正を発表したわけではありません。トーメンデバイスの決算発表と急落の時間帯が一致し、両社にはメモリ価格が利益を左右するという共通点もあります。このため、トーメンデバイスの決算をきっかけとする連れ安が、今回の中心的な下落理由と考えられます。
株価の急騰と信用取引の影響も下落を強めた
シンデン・ハイテックスは10月9日に9,050円の高値を付けましたが、トーメンデバイスの決算前日には6,400円へ下落していました。高値からの下落率は約29.3%に達し、10月28日の終値5,420円では約40.1%まで拡大しています。
すでに下落が進んでいたところへメモリ商社の利益に対する懸念が強まれば、高値付近で買った投資家の損切りや、信用買いで保有する投資家の売却が重なりやすくなります。今回の決算は売りの引き金となり、事前の株価上昇と既存の信用買いポジションが下落を増幅した可能性があります。
なぜトーメンデバイスの決算でシンデン・ハイテックスの株価も下がる?
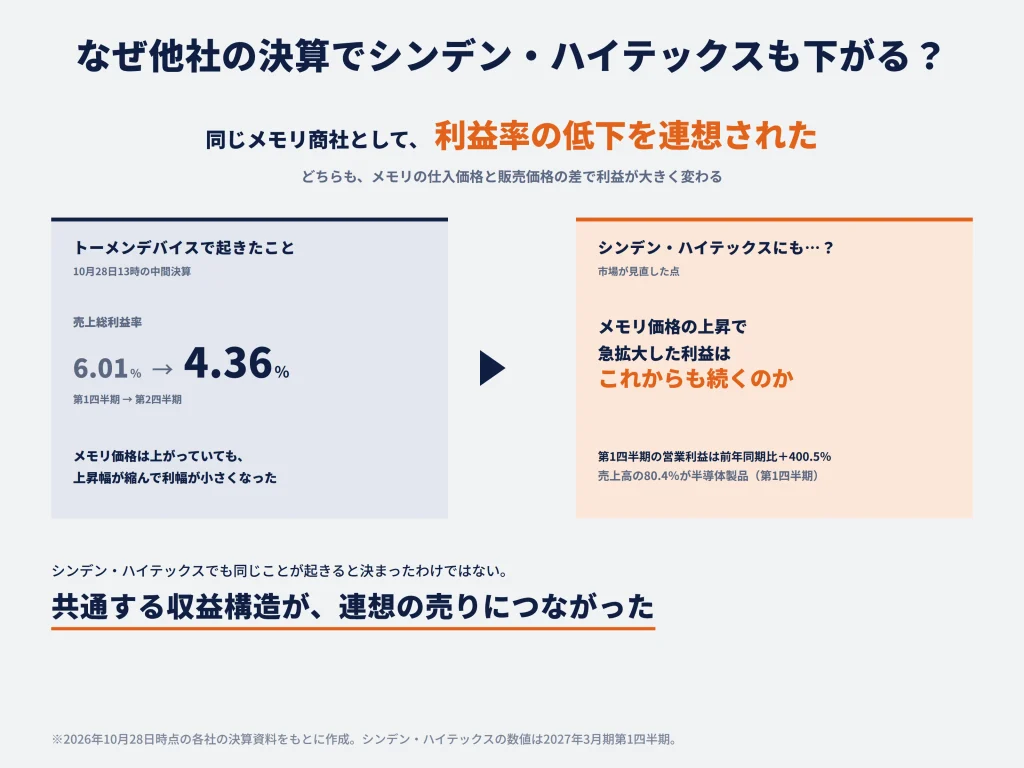
シンデン・ハイテックスの株価にトーメンデバイスの決算が影響する最大の理由は、両社ともメモリ関連商品の価格と調達環境によって利益が変動するためです。今回、市場が新たに意識したのは「メモリ価格の上昇が止まった」という事実ではありません。価格が上昇していても、商社が得られる利益の割合は低下し得るという点です。
両社ともメモリ関連の半導体商社で、業績が市況に左右される
| 比較項目 | トーメンデバイス | シンデン・ハイテックス |
|---|---|---|
| 主な取扱い | サムスン関連の半導体・電子部品 | メモリ、メモリモジュール、SSD、電子機器など |
| 売上構成 | メモリ関連95.9%(上期) | 半導体製品80.4%(第1四半期) |
| 増益の主な背景 | メモリ価格の大幅上昇 | メモリ関連価格の上昇+新規案件・顧客需要の取り込み |
| 利益を左右する点 | 仕入・販売時の価格差、商品確保 | 仕入・販売時の価格差、新規案件・数量、借入負担 |
両社の売上構成比は同じではありません。トーメンデバイスの95.9%はメモリ関連売上高の割合ですが、シンデン・ハイテックスの80.4%はメモリ以外も含む「半導体製品」全体の割合です。
それでも、シンデン・ハイテックスは、メモリやメモリモジュールなどの汎用品を主力取扱商品としています。汎用品とは、仕様が標準化され、さまざまなメーカーに使われる製品です。市場全体の供給量や需要によって価格が動きやすいため、販売数量だけでなく仕入価格と販売価格の差も変化しやすくなります。
同社は商品需給の変動について、発生可能性と影響度をいずれも「高」と評価しています。つまり、メモリ市況の変化は同社が開示する重要な経営リスクであり、トーメンデバイスの決算から連想された不安には事業構造上の根拠があります。
トーメンデバイスの決算で、メモリ価格上昇の鈍化による利益率低下が明らかになった
トーメンデバイスの中間決算は、前年同期比では大幅増益でした。しかし、第1四半期(4~6月)と第2四半期(7~9月)を分けると、利益率の変化がはっきりします。
| 指標 | 第1四半期 | 第2四半期 | 変化 |
|---|---|---|---|
| 売上高 | 3,955.8億円 | 3,902.6億円 | ▲1.3% |
| 売上総利益 | 237.8億円 | 170.0億円 | ▲28.5% |
| 売上総利益率 | 6.01% | 4.36% | ▲1.66pt |
| 営業利益 | 222.8億円 | 152.6億円 | ▲31.5% |
| 営業利益率 | 5.63% | 3.91% | ▲1.72pt |
売上高はほぼ横ばいだったのに、営業利益は約70億円減りました。その大部分は売上総利益の減少で説明できます。売上総利益とは、売上高から商品を仕入れる原価を差し引いた利益です。したがって今回の減益は、主として販売数量が急減したためではなく、仕入れた商品を販売する際の利幅が縮小した結果と考えられます。
会社側は、メモリ価格の上昇幅が縮小したことを第2四半期の利益率低下の理由として説明しています。メモリ価格が高いままでも、以前に安く仕入れた商品を高値で売る利益が小さくなったり、上昇した仕入価格を販売価格に十分転嫁できなかったりすれば、商社の利益率は下がります。これは価格の「水準」ではなく「変化の速さ」が収益に影響するということです。
この現象は、メモリ価格上昇を追い風に利益を増やしたシンデン・ハイテックスにも当てはまる可能性があります。トーメンデバイスの決算は、シンデン・ハイテックスの好業績を支えていた条件が変化しているかもしれないことを、市場に具体的な数字で示したと解釈できます。
シンデン・ハイテックスも過去に売上総利益率が低下していた
シンデン・ハイテックス自身の過去決算でも、市況によって利益が変動することを示しています。2026年3月期の通期売上総利益率は約7.72%で、前期の約8.37%から約0.65ポイント低下しました。同期間の営業利益は約14.01億円から約10.66億円へ23.9%減少しています。
| 指標 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上高 | 437.5億円 | 428.1億円 |
| 売上総利益 | 36.6億円 | 33.1億円 |
| 売上総利益率 | 約8.37% | 約7.72% |
| 営業利益 | 14.01億円 | 10.66億円 |
前年からの売上減少幅は約2.1%でしたが、売上総利益は約9.7%減り、営業利益はそれ以上に減少しました。これは、商社では売上高がそれほど落ちなくても、商品の利益率が下がると営業利益への影響が大きくなることを示しています。
2026年3月期の利益率低下の全てをメモリ相場だけで説明できるわけではありません。しかし、こうした実績と、会社が自ら商品需給の変動を重要なリスクと位置付けていることを合わせると、トーメンデバイスの利益率悪化がシンデン・ハイテックスへの警戒につながった理由は明確です。
シンデン・ハイテックスも今後は業績が悪化する?
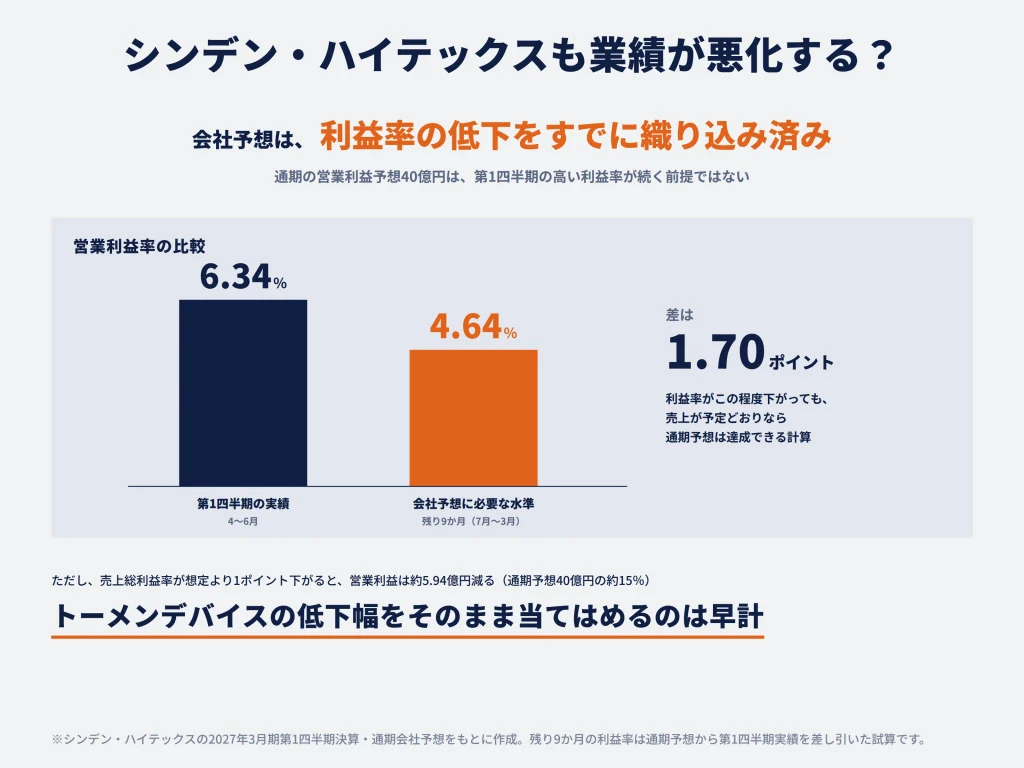
もっとも、シンデン・ハイテックスの今後の業績がトーメンデバイスと同じように悪化するとは限りません。同社独自の成長要因と、会社予想に織り込まれた利益率の前提が重要です。
第1四半期はメモリ価格の上昇と新規ビジネスで業績が急拡大した
| 指標 | 2027年3月期 第1四半期 | 前年同期比 |
|---|---|---|
| 売上高 | 195.61億円 | +100.4% |
| 売上総利益 | 19.74億円 | +145.6% |
| 営業利益 | 12.40億円 | +400.5% |
| 経常利益 | 9.21億円 | +533.0% |
| 純利益 | 6.35億円 | +513.4% |
| 営業利益率 | 6.34% | 前年同期2.54% |
半導体製品分野の売上高は前年同期の約60.47億円から約157.34億円へ増加しました。全社の増収額は約97.98億円で、このうち半導体製品分野の増加額は約96.87億円です。つまり、全社の増収分のほとんどが半導体製品の増加によるものです。
一方で、会社は好調の要因をメモリ価格上昇だけに限定していません。新規ビジネスの立ち上がり、調達機能を使った商品の確保、既存・新規顧客の需要取り込みも挙げています。単価上昇による増収と販売数量の増加による増収では、将来の持続性が異なります。価格上昇の追い風が弱まっても、新規案件に伴う販売数量が伸び続けるなら、売上や利益の減少を和らげられるためです。
通期予想は第1四半期より低い利益率をすでに織り込んでいる
シンデン・ハイテックスは8月10日、第1四半期の好調を受け、通期経常利益予想を12億円から30億円へ2.5倍に引き上げました。年間配当予想も135円から235円に増額しています。もっとも、修正後の通期予想は第1四半期の営業利益率6.34%が今後も続くことを想定していません。
| 指標 | 第1四半期実績 | 残り9か月の予想相当額 | 通期会社予想 |
|---|---|---|---|
| 売上高 | 195.61億円 | 594.39億円 | 790億円 |
| 営業利益 | 12.40億円 | 27.60億円 | 40億円 |
| 営業利益率 | 6.34% | 約4.64% | 約5.06% |
| 経常利益 | 9.21億円 | 20.79億円 | 30億円 |
| 純利益 | 6.35億円 | 13.65億円 | 20億円 |
残り9か月の「予想相当額」は、通期会社予想から第1四半期実績を差し引いた試算です。ここで注目すべきは、残り9か月に必要な営業利益率が約4.64%で、第1四半期の6.34%より1.70ポイント低い点です。
つまり、会社予想にはすでに一定の利益率低下が織り込まれています。今後の営業利益率が第1四半期から下がったとしても、4.64%程度を維持できるなら、売上高が予定どおりに進む前提では通期営業利益40億円を達成できる計算です。トーメンデバイスの利益率低下を見ただけで、シンデン・ハイテックスの通期予想まで大幅に未達になると判断するのは早計です。
メモリ価格の上昇鈍化が利益に与える影響を試算
ただし、売上高の成長が続いても、売上総利益率が会社の想定より低くなれば利益は下振れします。残り9か月の売上高約594.4億円を固定して売上総利益率を変化させると、営業利益への影響は次のようになります。
| 残り9か月の売上総利益率の変化 | 営業利益への影響 | 通期営業利益の試算 |
|---|---|---|
| 想定どおり | 変化なし | 40.0億円 |
| 想定より0.5ポイント低下 | 約▲2.97億円 | 約37.0億円 |
| 想定より1.0ポイント低下 | 約▲5.94億円 | 約34.1億円 |
| 想定より1.0ポイント上昇 | 約+5.94億円 | 約45.9億円 |
これは残り9か月の売上高と販売費・一般管理費を固定し、売上総利益率だけを変えた感応度試算です。実際の決算では、売上数量、商品構成、販売費・一般管理費も変化します。売上総利益率1ポイントの低下で営業利益が約5.94億円減る規模は、通期会社予想40億円の約15%に相当します。
トーメンデバイスでは直近四半期の売上総利益率が約1.66ポイント低下しました。シンデン・ハイテックスで同じことが起こるという意味ではありませんが、メモリ価格が高止まりしていても利益率の変化が大きくなり得る点には注意が必要です。逆に、数量拡大で利益率低下を補えれば、連れ安後の業績不安は弱まるでしょう。
新規ビジネスの拡大が利益率低下を補う可能性
シンデン・ハイテックスとトーメンデバイスの違いは、シンデン・ハイテックスがメモリ以外の製品領域も開拓していることです。第1四半期の会社説明資料には、次の成長要因が示されています。
- 半導体製品
SSDなどの新規ビジネスが立ち上がり、会社は数量ベースの事業基盤が拡大していると説明しています。 - システム製品
検査装置やAIサーバー関連機器、ボード製品などの案件が増え、売上高は前年同期比25.3%増加しました。 - その他分野
ディスプレイは前年同期比9.9%減、バッテリー・電力機器は45.4%減で、すべての分野が好調なわけではありません。
半導体製品の売上比率は約8割であり、他の分野だけでメモリ市況の影響を完全に吸収できる規模ではありません。それでも、SSDの新規案件やシステム製品の受注が積み上がれば、メモリ価格だけでなく販売数量・取扱商品の拡大によって利益を維持できる余地があります。
シンデン・ハイテックスの今後の業績を評価するうえでは、メモリ価格上昇によって生じた利益と、新規案件・販売数量の拡大による成長を分けて考えることが重要です。今回の株価下落では、メモリ価格上昇による高収益が続くかどうかが警戒されました。ただし、新規案件や販売数量の拡大が続けば、株価の下落が実際の業績への影響に比べて過大だったと評価される可能性があります。
在庫・借入金と信用需給は株価下落のリスクになる?
同社では業績拡大と同時に、仕入れや商品確保に必要な資金も増えています。また、信用買い残がどれほど売り圧力になり得るかは、信用倍率ではなく、通常の出来高との関係から判断する必要があります。
在庫や前渡金の増加でメモリ価格の変動リスクが高まっている
| 指標 | 2026年3月末 | 2026年6月末 |
|---|---|---|
| 商品在庫 | 約49.85億円 | 約69.76億円 |
| 前渡金 | 約12.95億円 | 約46.79億円 |
| 売掛金 | 約83.47億円 | 約154.32億円 |
| 有利子負債 | 約115.64億円 | 約196.80億円 |
| 自己資本比率 | 33.7% | 23.0% |
前渡金とは、商品が届く前に仕入先へ支払った代金です。シンデン・ハイテックスでは、商品在庫が約20億円、前渡金が約34億円増え、売掛金も約71億円増加しています。売掛金は商品を販売したものの、まだ代金を回収していない金額です。販売・仕入規模の拡大が、資金を必要とする形で進んでいることが分かります。
商品を確保できれば、供給不足の市場で顧客の注文に対応しやすくなり、販売機会の拡大につながります。ただし、価格が高い時期に仕入れた商品を、後に十分な利幅で販売できない場合は、利益率が低下します。前渡金や在庫が増えた状態でメモリ相場が変化すると、資金負担と商品の収益性の両方に影響する点が重要です。
短期・長期借入金などの有利子負債は約115.64億円から約196.80億円に増えました。第1四半期の支払利息も前年同期の約0.71億円から約1.74億円へ増加しています。為替差損も約0.26億円から約1.50億円に拡大しました。会社の説明資料は、借入金の増加やドル金利の高止まり、為替差損が経常利益を押し下げた要因だったとしています。
営業利益は本業で稼いだ利益ですが、経常利益はそこから支払利息や為替差損なども反映した利益です。トーメンデバイスと同じように売上総利益率が低下すれば、本業の利益減少に加えて資金調達コストが重荷になるため、経常利益への影響が大きくなる可能性があります。
信用買い残は多い?
シンデン・ハイテックスは貸借銘柄ではありません。信用売り残が極端に少なくなりやすいため、信用倍率の数字だけを見ても株式需給の過熱度を測れません。評価すべきなのは、信用買い残が通常の売買でどの程度吸収可能な規模か、そして買い残がどのように推移したかです。
| 比較項目 | 数値 |
|---|---|
| 10月23日時点の信用買い残 | 98,500株 |
| 10月9日時点の信用買い残 | 97,700株 |
| 10月27日までの直近5営業日平均出来高 | 約54,200株/日 |
| 10月27日までの直近20営業日平均出来高 | 約51,100株/日 |
| 買い残 ÷ 20日平均出来高 | 約1.9営業日分 |
| 10月28日の出来高 | 225,100株(20日平均の約4.4倍) |
9万8,500株の信用買い残は、直近20営業日の平均出来高約5万1,100株の約1.9日分です。この水準だけを見れば、信用買い残が通常の売買高に比べて極端に大きいとはいえません。また、10月9日から23日にかけて買い残はほぼ横ばいで、株価高値の前後に信用買い残が急増していたという説明も成り立ちません。
ただし、出来高は「買い手がどれだけの売り注文を受け止められるか」をそのまま示す数字ではありません。ストップ安付近では売り注文が集中し、買い手が限られるため、普段は数日分に相当する信用買い残でも株価下落を増幅し得ます。10月28日の出来高は通常の約4.4倍まで増えましたが、その売買が信用買いの解消によるものかは出来高だけでは判断できません。
信用需給は今回の急落の直接的な原因というより、すでに株価が高値から下落していた局面で、売りが連鎖しやすくなる要因と考えられます。今後は信用買い残が減少し、通常の出来高に対する比率が小さくなるかどうかが、需給面の改善を判断する指標になります。
シンデン・ハイテックスの株価は今後どうなる?
今後の焦点は、トーメンデバイスと同じ利益率低下がシンデン・ハイテックスでも起きるかどうかです。メモリ価格の動きだけでなく、新規案件による数量増加、会社予想との比較、資金負担の変化を組み合わせる必要があります。
株価が反発する可能性があるケース
- 利益率の維持:第2四半期の売上総利益率が第1四半期の約10.09%から大きく低下せず、通期会社予想の達成可能性が高まる場合です。
- 新規ビジネスの拡大:SSDなどの新規案件や検査・サーバー関連機器が伸び、価格上昇以外の成長要因が確認できる場合です。
- 収益予想の上振れ:残り9か月の営業利益率が会社予想相当の約4.64%を上回り、上方修正余地が具体化する場合です。
- 資金負担の安定:売掛金や前渡金の回収・在庫の販売が進み、借入金や支払利息の増加が落ち着く場合です。
特に、メモリ価格の上昇幅が縮小しても販売数量と利益率を維持できれば、トーメンデバイスから連想された懸念がシンデン・ハイテックスには当てはまりにくいと示せます。その場合、今回の連れ安は実際の業績への影響に比べて大きかったと評価され、株価が見直される余地があります。
さらに株価が下落する可能性があるケース
- 売上総利益率の低下:メモリの仕入価格と販売価格の差が縮小し、第2四半期以降の利益率が会社予想に必要な水準を割り込む場合です。
- 需要の先食い:顧客が価格上昇前に商品を先行購入した反動で、後の販売数量が減少する場合です。
- 在庫・前渡金の負担:高価格で確保した商品の収益性が下がり、運転資金負担が長引く場合です。
- 翌期以降の減益懸念:今期の高利益が一時的とみなされ、今期予想の低いPERだけでは割安と評価されなくなる場合です。
トーメンデバイスの決算が示したように、メモリ価格が下落へ転じなくても、上昇ペースの鈍化だけで利益率は低下し得ます。さらにシンデン・ハイテックスには借入金の増加に伴う利息負担があります。利益率と資金負担の双方が悪化すると、経常利益までの減少幅が大きくなりやすい点を注視したいところです。
株価急落で割安になった?PERと配当利回りから考える
10月28日の終値5,420円と、会社が公表した今期予想1株利益1,061.05円、年間配当235円を使うと、予想PERは約5.1倍、予想配当利回りは約4.3%です。PERは「株価÷1株利益」で計算し、株価が年間利益の何倍かを示します。
| 1株利益の前提 | 株価5,420円でのPER |
|---|---|
| 1,061.05円(今期会社予想) | 約5.1倍 |
| 800円(仮定) | 約6.8倍 |
| 500円(仮定) | 約10.8倍 |
| 186.70円(前期実績) | 約29.0倍 |
今期会社予想どおりの高い利益を維持できるなら、PER約5.1倍は低い評価といえます。しかし、前期実績並みの1株利益186.70円に戻るなら、同じ株価でもPERは約29倍になります。つまり、低PERが本当の割安を意味するかは、今期の利益が市況による一時的なピークなのか、それとも新規案件の成長によって持続するのかで大きく変わります。
配当利回りについても同じです。今期予想235円を株価5,420円で割ると約4.3%ですが、これは今期の高い利益を前提とする配当予想です。今後の業績変化によって配当水準も変わり得るため、現時点の利回りだけで株価の下値が保証されるわけではありません。
11月10日の決算で確認したいポイント
シンデン・ハイテックスの次回決算発表予定日は11月10日です。今回の連れ安が実際の業績悪化を先取りしていたのか、過剰な警戒だったのかを判断するうえで、次の指標が重要になります。
- 売上総利益率:第1四半期の10.09%に対して、第2四半期単独で何ポイント変化したか。累計値だけでなく単独四半期の変化を見ることが重要です。
- 半導体製品の売上:メモリ価格の上昇だけでなく、SSDなどの新規案件・数量がどの程度伸びているか。
- 営業利益率と進捗:会社予想の残り9か月相当営業利益率4.64%を維持できる状態か。
- 在庫・前渡金・借入金:調達資金の増加が販売・回収につながっているか。
- 会社の市況見通し:メモリ価格上昇の鈍化、顧客の先行購入、需給変化について経営陣がどう説明するか。
まとめ
シンデン・ハイテックスの10月28日の急落は、トーメンデバイスの決算を受けた連れ安が主因と考えられます。トーメンデバイスでは、メモリ価格が上昇しているにもかかわらず、価格上昇幅の縮小によって第2四半期の利益率が低下しました。この変化は、メモリ関連商材の価格上昇を追い風に利益を増やしてきたシンデン・ハイテックスにも関係するためです。
ただし、シンデン・ハイテックスの増益には、SSDなどの新規案件や販売数量の拡大も寄与しています。会社予想も第1四半期より低い利益率をすでに織り込んでおり、トーメンデバイスと同じ利益率悪化が起きると決まったわけではありません。
株価が反発できるかを判断するうえでは、第2四半期の売上総利益率がどこまで下がるのか、新規案件による成長が続くのか、在庫・借入金の負担が安定するのかが重要です。信用買い残は通常の出来高の約1.9日分であり、信用倍率よりも買い残の推移と売買高の吸収力を確認するべきです。次回決算でこれらの条件が確認できれば、連れ安に伴う業績不安を具体的に評価し直せます。




コメント