こどもNISAは、子どもの将来に向けて非課税で積立投資できる一方、預金のように元本が保証される制度ではありません。お金を自由に払い出せない時期があり、成人向けNISAとは異なって金融機関だけを後から変更することもできません。
特に教育費として使う場合は、「運用益が非課税になるか」だけでなく、必要な時期に必要な金額を確保できるかまで考える必要があります。大学進学の直前に相場が下落していれば、予定していた教育費を取り崩しにくくなるためです。
この記事では、こどもNISAを始める前に知っておきたいデメリットと注意点を整理し、それぞれがどのような家庭に影響しやすいのかまで解説します。
※本記事は2026年9月15日時点の制度・税制改正大綱等の公表情報をもとに作成しています。
▼公式サイトはこちらこどもNISAの主なデメリット・注意点
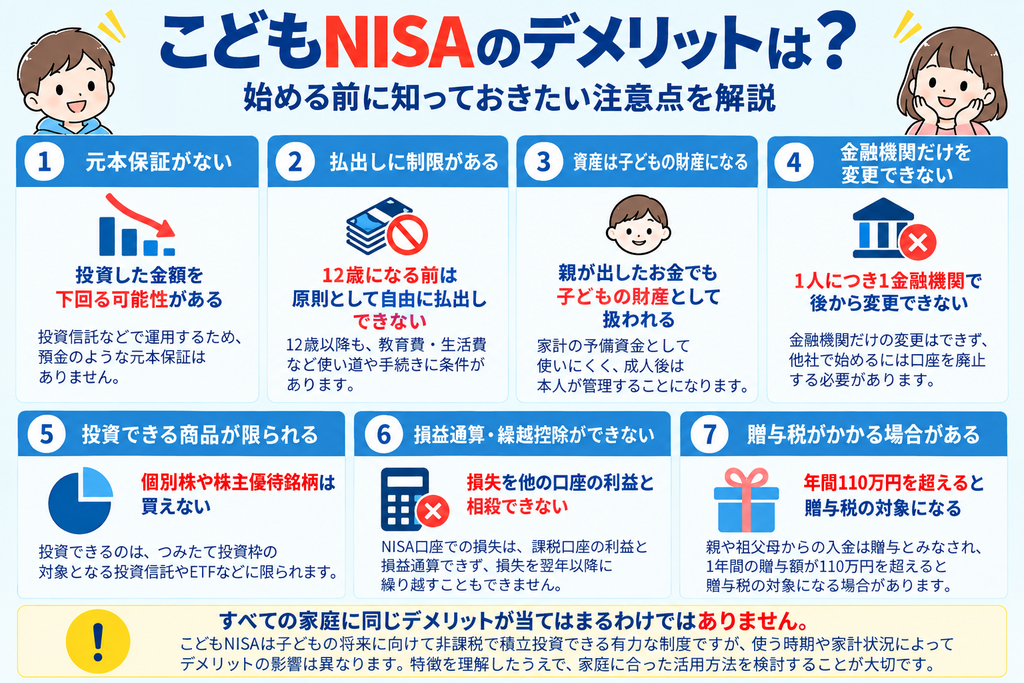
こどもNISAで特に確認しておきたいのは、投資そのもののリスクだけではありません。資金の使い道や口座の変更、税金にも独自のルールがあります。主な注意点は次のとおりです。
| デメリット・注意点 | 特に影響を受けやすいケース |
|---|---|
| 元本保証がない | 数年後に教育費として使う予定がある |
| 払出しに制限がある | 12歳になる前にも資金を使う可能性がある |
| 資産は子どもの財産になる | 家計の予備資金としても使いたい |
| 金融機関だけを変更できない | とりあえず口座を開設しようとしている |
| 投資できる商品が限られる | 個別株や株主優待銘柄を買いたい |
| 損益通算・繰越控除ができない | 課税口座でも投資している |
| 贈与税がかかる場合がある | 親・祖父母から他にも贈与を受ける |
上記のデメリットが、すべての家庭に同じ重さで当てはまるわけではありません。たとえば、10年以上使う予定のない余裕資金で積み立てる家庭と、3年後の高校入学費用を準備したい家庭では、元本割れの影響や必要な現金の量が変わります。
デメリット① 元本保証がなく、必要な時期に値下がりしている可能性がある
こどもNISAは、投資信託などを使って資産を運用する制度です。銀行預金のような元本保証はなく、投資した金額を下回る可能性があります。
たとえば、大学進学時に300万円を使う予定で運用していても、進学直前の相場下落によって資産額が250万円まで減っていれば、不足する50万円は預金など別の資金から用意する必要があります。長期的に値上がりしてきた商品でも、必要な日に必ず高い価格になっているとは限りません。
教育費は老後資金と違い、「大学入学まであと2年」のように使う時期が決まりやすいお金です。そのため、運用期間の長さだけでなく、使う時期が近づいたときに価格変動の影響をどこまで受けられるかも考える必要があります。
教育費を使う時期が近づいたら値動きを小さくする方法もある
必要な金額をすべて投資したまま直前まで保有する必要はありません。教育費を使う数年前から一部を売却して現金化するなど、使う時期が近づくほど価格変動の影響を小さくする方法もあります。
どの時点で現金化するかに一律の正解はありません。必要な時期、必要額、ほかに用意している預金を確認しながら、値下がりしても教育計画が崩れない範囲で運用することが重要です。
デメリット② 必要なときに自由に払出しできるわけではない
こどもNISAでは、売却した商品を現金にすることと、その現金を金融機関の外へ払い出して家庭で使うことは別です。子どもの資産を守るため、成人前の払出しには条件が設けられています。
12歳未満は原則として自由に払出しできない
原則として、その年の3月31日時点で12歳となる年より前は、家庭の都合で自由に払出しできません。災害や疾病など一定のやむを得ない事由がある場合には例外がありますが、家計の赤字や親自身の急な出費を補うための口座として使う制度ではありません。
12歳以降も使い道や手続きに条件がある
その年の3月31日時点で12歳となる年以降は、学校の入学金・授業料などの教育費や子どもの生活費に充てる場合に、一定の手続きを行えば払出しが可能です。払出しには子ども本人の同意を示す書面も必要になります。
払出し条件を満たさずに未成年期間中の資産を口座外へ払い出した場合は、こどもNISA口座が廃止され、それまで非課税だった分配金や譲渡益などが遡って課税される場合があります。災害や疾病などのやむを得ない事情による払出しは例外となる可能性があります。
つまり「12歳になれば親が自由に引き出せる」という仕組みではありません。近いうちに家計全体で使う可能性があるお金は、こどもNISAとは別に預金などで確保しておく方が使いやすくなります。
デメリット③ こどもNISAの資産は親ではなく子どもの財産になる
こどもNISAは子ども名義で利用する制度です。親や祖父母が資金を出した場合でも、子どもの口座へ移して投資した資産は、家計全体の共有資金ではなく子どもの財産として考える必要があります。
そのため、住宅購入の頭金、自動車の買い替え、親の生活費不足などに使うための「家計の予備資金」としては扱いにくい制度です。12歳以降の払出しにも子どものために使うことなどの条件があります。
また、成人後は口座の管理主体が本人へ移ります。親が将来のために積み立てた資産であっても、成人後まで親が自由に管理し続けられるお金ではありません。資産を何のために準備しているのかを、子どもの成長に合わせて共有していくことも必要になります。
デメリット④ 金融機関だけを後から変更することができない
成人向けNISAでは、一定の手続きを行えば年単位で利用する金融機関を変更できます。一方、こどもNISAは同一年に限らず、1人につき1口座・1金融機関です。金融機関だけを変更することはできず、保有資産を新しい金融機関のこどもNISAへそのまま移管することもできません。他社で始めるには現在の口座を廃止する必要があります。
取引済みのこどもNISA口座を廃止すると、それまで非課税だった利益などが遡って課税されるため、金融機関は慎重に選ぶ必要があります。そのため、「受付が始まったから、とりあえず最初に目についた証券会社で開設する」と決めるのではなく、取扱商品やサービスを確認して最初の金融機関を選ぶことが成人向けNISA以上に重要です。
口座開設前に確認したい項目
| 確認項目 | 確認する理由 |
|---|---|
| 取扱商品 | 積み立てたい投資信託などを扱っているか確認する |
| 最低積立額 | 無理のない金額から始められるか確認する |
| ポイント制度 | 積立・保有で利用できる特典があるか確認する |
| アプリ・管理画面 | 親が子どもの資産状況を確認しやすいか確認する |
| 親権者口座の条件 | 親の口座開設が必要か、手続きの順番を確認する |
ポイントの差だけで金融機関を決める必要はありません。長く使う制度なので、商品、管理のしやすさ、口座開設条件まで含めて比較する方が実際の使い勝手を判断しやすくなります。
デメリット⑤ 個別株には投資できない
こどもNISAで利用できるのは、成人向けNISAの「つみたて投資枠」と同じ基準を満たす投資信託やETFなどです。成人向けNISAにある成長投資枠は、こどもNISAにはありません。
そのため、トヨタ自動車などの個別株、高配当株、株主優待を目的とした銘柄をこどもNISAで直接買うことはできません。特定の会社へ投資したい家庭にとっては商品選択の自由度が低い点がデメリットになります。
一方、対象商品が長期・積立・分散投資に適した一定の商品へ絞られていることは、商品選びを複雑にしすぎないという面ではメリットにもなります。個別株を買えないことが困るかどうかは、こどもNISAでどのような運用をしたいかによって変わります。
デメリット⑥ 損失が出ても損益通算・繰越控除ができない
NISA口座で損失が出ても、課税口座の利益と相殺する「損益通算」はできません。また、その損失を翌年以降へ持ち越して将来の利益と相殺する「繰越控除」も利用できません。
たとえば、子ども名義のこどもNISAで10万円の損失が出て、同じ子ども名義の特定口座・一般口座で10万円の利益が出ても、両方を相殺して課税対象を0円にすることはできません。NISA口座内の損失は、税務上は他の口座と切り離して扱われます。
NISAは利益が出たときに非課税になる制度なので、損失が出たときにも税制上有利になる制度ではありません。この点は、課税口座でも投資している家庭ほど理解しておきたい違いです。
デメリット⑦ 親や祖父母からの入金は贈与税の対象になる場合がある
こどもNISAの年間投資枠は60万円ですが、「年間60万円以内なら贈与税は必ずかからない」とは限りません。親や祖父母から子どもへ投資資金を渡せば、原則として子どもへの贈与として考えます。
暦年課税では、1月1日から12月31日までの1年間に受けた贈与の合計額から110万円の基礎控除を差し引いて贈与税を計算します。贈与者が複数いる場合でも、基礎控除110万円は贈与者ごとではなく、受け取った子ども側で1年間の贈与を合計して判定します。
たとえば、親からこどもNISA用に60万円、祖父母から別に80万円の贈与を受けた場合、その年の贈与額は合計140万円です。こどもNISAの投資枠だけを見て税金を判断するのではなく、ほかの贈与も含めて確認する必要があります。
なお、贈与税には暦年課税以外の制度や個別の非課税規定もあります。実際の課税関係は贈与の方法やほかの財産移転によって変わるため、多額の資金を移す場合は税務上の扱いを確認してから進める方が安全です。
こどもNISAより親のNISAを優先した方が使いやすいケースもある
子どもの将来資金を準備する場合でも、必ずこどもNISAを最優先にする必要はありません。親名義の成人NISAには、資金の用途や払出し、金融機関変更の自由度が高いという特徴があります。
| 項目 | こどもNISA | 成人向けNISA |
|---|---|---|
| 名義 | 子ども | 親 |
| 年間投資枠 | 60万円 | 最大360万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 |
| 払出し | 成人前は条件あり | 原則自由 |
| 金融機関変更 | 金融機関だけの変更は不可 | 年単位で変更可能 |
| 投資商品 | つみたて投資枠対象商品 | つみたて投資枠+成長投資枠 |
| 資金の用途 | 子どものための資産 | 親が目的に応じて利用 |
たとえば、子どもの大学費用として準備しながらも、家計状況によっては住宅費や別の教育費へ振り替える可能性がある場合、親名義のNISAの方が資金用途を変更しやすくなります。
一方、子ども本人の将来資金として明確に分けて管理したい家庭や、親のNISA枠も十分に活用できている家庭では、こどもNISAを追加で利用する意味があります。どちらが有利かだけでなく、「誰の財産として、何のために積み立てるか」で使い分けることが重要です。
こどもNISAを急いで始めなくてもよいケース
こどもNISAは早く始めれば必ず有利になる制度ではありません。投資期間を長く取れることはメリットですが、家計に余裕がない状態で無理に積み立てると、必要なときに現金が足りなくなる可能性があります。
生活費や急な出費に備える現金が十分でない
病気、失業、家電の故障など、生活では予定外の支出が発生します。こうした支出に備える現金までこどもNISAへ回すと、必要なときに払出し条件や相場下落の影響を受けます。まずは日常生活に必要な現金を確保することが優先です。
数年以内に使う予定の教育費を準備している
入学金や授業料を2~3年後に支払う予定など、使う時期が近い資金は投資期間が短くなります。相場下落から回復するまで待てない可能性があるため、必要額のすべてを投資へ回すかは慎重に考える必要があります。
元本割れすると教育計画に支障が出る
「この300万円がなければ進学費用を払えない」という資金と、「値下がりしても別の預金で補える」という資金では、取れるリスクが異なります。こどもNISAへ回す金額は、単に年間60万円の上限から決めるのではなく、家計が値下がりに耐えられる金額から考える方が実用的です。
金融機関や商品をまだ決めていない
こどもNISAでは金融機関だけを後から変更できないため、受付開始日だけを理由に急いで申し込む必要はありません。長期間利用する可能性を考え、取り扱う商品や管理のしやすさを確認してから口座を選ぶ方が後悔を減らせます。
デメリットだけでなく、こどもNISAにはメリットもある
注意点はありますが、こどもNISAには子どもの長期的な資産形成に使いやすい仕組みもあります。主なメリットは、運用益が非課税になること、0歳から長期間投資できること、年間60万円・非課税保有限度額600万円まで非課税で保有できること、非課税保有期間が無期限であることです。
また、成人後は保有資産が成人向けNISAへ引き継がれるため、18歳になった時点で売却する必要はありません。子どもの将来資金として長く運用する目的であれば、制度の特徴と目的が合いやすくなります。
こどもNISAそのものを「得か損か」だけで判断するのではなく、使う時期が遠い子どもの将来資金と、家計の緊急資金や近い将来の教育費を分けることで、非課税メリットを活かしやすくなります。
▼公式サイトはこちらこどもNISAのデメリットに関するよくある質問
こどもNISAはやらない方がいい?
一律に「やらない方がいい」とはいえません。長期間使う予定のない余裕資金を子どもの将来資金として運用する場合は、非課税メリットを活かしやすい制度です。一方、近いうちに使う教育費や家計の予備資金まで投資すると、元本割れや払出し制限の影響を受けやすくなります。
12歳になる前にお金が必要になったら?
12歳未満は原則として自由に払出しできません。災害や疾病など一定のやむを得ない事由がある場合には例外があります。日常の急な支出に備える資金は、こどもNISAとは分けて確保しておく方が使いやすいです。
元本割れした場合、税金面で救済される?
こどもNISA内の損失を、特定口座や一般口座の利益と損益通算することはできません。損失の繰越控除も利用できません。
一度選んだ証券会社は変更できる?
成人向けNISAのように金融機関だけを変更することはできません。保有資産を他社のこどもNISAへそのまま移すこともできず、別の金融機関で始める場合は現在の口座を廃止する必要があります。
年間60万円なら贈与税はかからない?
必ず非課税になるわけではありません。暦年課税では、子どもが1年間に受けた贈与の合計額で判定します。こどもNISA用の60万円以外にも贈与があれば、その金額も合算して確認します。
▼公式サイトはこちらまとめ|こどもNISAは家計の余裕と資金を使う時期を確認して始める
こどもNISAは、長期間使う予定のない子どもの将来資金を積み立てる場合には、運用益が非課税になるメリットを活かしやすい制度です。一方、元本保証はなく、成人前の払出し、金融機関の変更、投資できる商品などには制限があります。
特に教育費として使う場合は、「何年後に使うお金なのか」「その時点で値下がりしても別の資金で補えるか」を確認することが重要です。年間60万円まで投資できるからといって、毎年60万円を使い切る必要はありません。
家計の緊急資金や近い将来の教育費を預金などで確保したうえで、長期間使わない子どもの将来資金をこどもNISAへ回すと、制度の非課税メリットと家計の安定を両立しやすくなります。
出典
財務省「令和8年度税制改正の大綱(1/9)」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
財務省 広報誌「ファイナンス」2026年4月号 資料7 NISAのつみたて投資枠の拡充
https://www.mof.go.jp/public_relations/finance/202604/pdf/202604c.pdf
金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know
金融庁「NISAガイドブック」
https://www.fsa.go.jp/policy/nisa2/about/nisa2024/guidebook_202307.pdf
日本証券業協会「コンプライアンス・ハンドブック(勧誘・受注)2026年度版」
https://www.jsda.or.jp/shijyo/seido/jishukisei/guidebook/2026handbook.pdf
金融庁「つみたて投資枠対象商品」
https://www.fsa.go.jp/policy/nisa2/products
マネックス証券「NISA約款改定のお知らせ(NISA金融機関変更等のオンライン化)」
https://info.monex.co.jp/news/2026/20260424_03.html
国税庁「No.4408 贈与税の計算と税率(暦年課税)」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4408.htm
国税庁「No.4402 贈与税がかかる場合」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/zoyo/4402.htm


コメント