2027年から始まるこどもNISAは、2023年末で新規投資が終了したジュニアNISAと似た未成年者向けの非課税制度ですが、仕組みはかなり異なります。年間投資枠はジュニアNISAの80万円から60万円へ減る一方、こどもNISAでは非課税保有期間が無期限となり、12歳以降は一定条件で払出しもできるようになります。
また、ジュニアNISAを利用していた人が自動的にこどもNISAへ切り替わるわけではありません。ジュニアNISAの資産をこどもNISAへそのまま移すこともできないため、すでに旧制度を利用している家庭は「何が引き継がれ、何を新たに手続きするのか」を分けて考える必要があります。
この記事では、こどもNISAとジュニアNISAの違いを制度ごとに比較し、現在ジュニアNISAに資産が残っている場合の扱いまでわかりやすく解説します。
※本記事は2026年9月15日時点の制度・税制改正大綱等の公表情報をもとに作成しています。
▼公式サイトはこちらこどもNISAとジュニアNISAの違いを比較
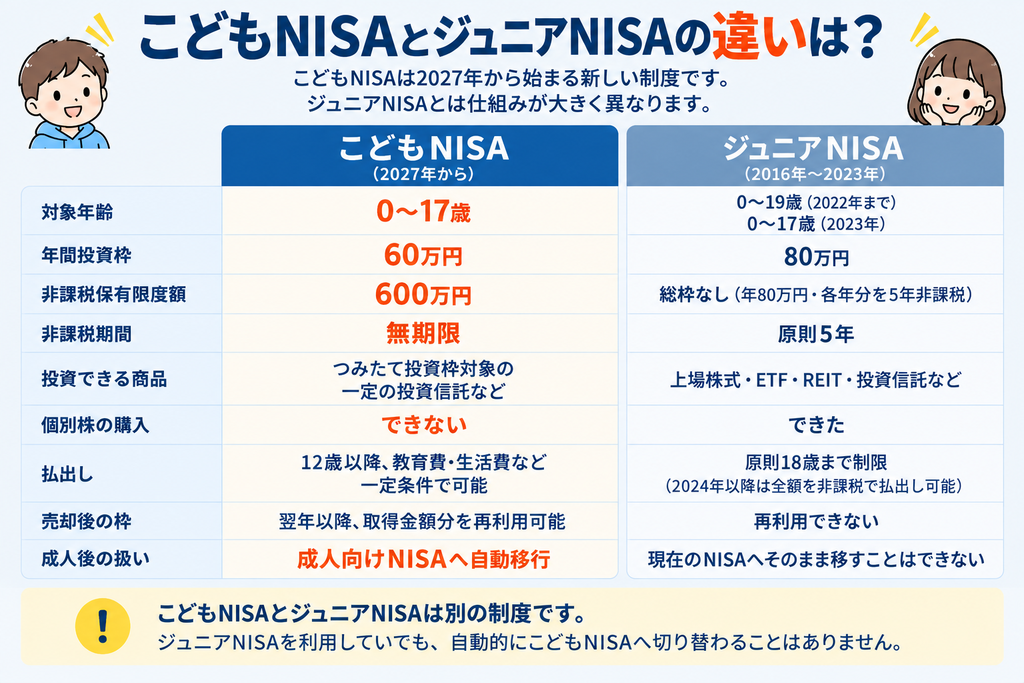
両制度は、子ども名義で非課税投資ができる点は共通しています。ただし、投資できる商品、非課税で保有できる期間、払出し、売却後の枠の扱いなどは大きく変わっています。
| 項目 | こどもNISA | ジュニアNISA |
|---|---|---|
| 新規投資できる時期 | 2027年から | 2016年4月~2023年12月 |
| 対象年齢 | 0~17歳 | 0~19歳(2022年まで)/0~17歳(2023年) |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 現行NISAのような総枠はなし(年80万円・各年分を原則5年非課税) |
| 非課税保有期間 | 無期限 | 原則5年(終了後は条件により継続管理勘定へ) |
| 対象商品 | つみたて投資枠対象の一定の投資信託等 | 上場株式・ETF・REIT・投資信託等 |
| 個別株 | 購入できない | 購入できた |
| 払出し | 12歳以降、教育費・生活費など一定条件で可能 | 制度運用時は原則18歳まで制限(2024年以降は全額なら非課税払出し可) |
| 売却後の非課税枠 | 翌年以降、取得金額分を再利用可能 | 売却しても復活しない |
| 成人後 | 成人向けNISAへ自動移行 | 旧ジュニアNISA資産を現在のNISAへそのまま移すことはできない |
ジュニアNISAの対象年齢は制度期間中に変更されており、2022年までは0~19歳、成年年齢の引下げ後となる2023年は0~17歳が対象でした。比較表ではこの変更も分けて記載しています。
最も大きな違いは、こどもNISAが「幅広い商品を5年間非課税で保有する制度」ではなく、「一定の投資信託などを長期間積み立てる制度」へ変わったことです。年間投資枠だけを見ると縮小していますが、長期保有のしやすさや払出しの柔軟性は改善されています。
違い① 年間投資枠は80万円から60万円へ減少
ジュニアNISAの年間投資枠は1人80万円でした。こどもNISAでは、0~17歳の間の年間投資枠が60万円に設定されています。そのため、1年間に新たに投資できる金額だけを比べると、こどもNISAの方が20万円少なくなります。
毎月同じ金額を積み立てるなら、年間60万円は月5万円に相当します。ただし、制度上の上限は「毎月5万円」ではなく年間60万円です。月1万円や月3万円など、家計に合わせた金額で利用できます。
年間枠が減っても、長期投資に使える総額は単純には小さくならない
ジュニアNISAは年間80万円と年間枠が大きい一方、各年に買った商品の非課税期間は原則5年間でした。こどもNISAは年間60万円ですが、非課税保有限度額として600万円が設定され、非課税期間も無期限です。
「80万円から60万円に減ったから制度全体が縮小した」とは言えません。新制度では、1年間に多く投資するより、長期間積み立てて保有することを重視した設計になっています。
違い② こどもNISAには600万円の非課税保有限度額がある
こどもNISAでは、非課税で保有できる投資元本の合計に600万円の上限があります。毎年60万円を利用すれば、最短10年で600万円に到達します。
この600万円は商品の現在価格ではなく、基本的に買い付けた金額を基準に管理される枠です。たとえば合計600万円で購入した投資信託が値上がりして800万円になっても、値上がりした200万円が上限超過として課税されるわけではありません。
一方、ジュニアNISAには、現在のNISAのような「生涯の非課税保有限度額」という総枠はありませんでした。毎年80万円の年間投資枠があり、各年に買い付けた商品を原則5年間非課税で保有する仕組みです。
違い③ 非課税期間は原則5年から無期限へ
ジュニアNISAでは、各年に投資した商品の非課税保有期間は原則5年間でした。こどもNISAでは非課税保有期間が無期限となるため、5年ごとに非課税期間の終了を気にする必要がありません。
子どもの教育資金や成人後の資金づくりは10年以上の運用になることも多いため、保有期間に期限がないことは使い勝手の大きな違いです。短期間の値動きだけで売却時期を決める必要がなく、必要になる時期まで長く保有しやすくなります。
ジュニアNISAは5年で必ず課税されるわけではない
ジュニアNISAについて「非課税期間は5年」とだけ説明すると、5年後に必ず課税口座へ移るように見えますが、現在保有している資産には別の仕組みがあります。
2019~2023年にジュニアNISAで買い付けた商品は、5年間の非課税期間が終了した時点で対象年齢などの条件を満たしていれば、「継続管理勘定」へ移り、18歳になるまで非課税で保有を続けられます。継続管理勘定では新たな買付けはできません。
つまり、ジュニアNISAは「5年間で必ず非課税が終わる制度」ではなく、5年後も18歳までは非課税で保有を続けられる仕組みが用意されています。
違い④ ジュニアNISAでは個別株も買えたが、こどもNISAでは買えない
ジュニアNISAでは、上場株式、ETF、REIT、株式投資信託など幅広い商品へ投資できました。そのため、高配当株や株主優待銘柄など、特定の会社の株式を子ども名義で保有する使い方も可能でした。
こどもNISAで購入できるのは、成人向けNISAのつみたて投資枠と同じ基準を満たす、長期・積立・分散投資に適した一定の投資信託などです。成長投資枠は18歳以上が対象なので、こどもNISAで個別株を直接購入することはできません。
商品を狭めた代わりに、長期積立を前提とした制度になった
個別株を買いたい人にとっては、こどもNISAの方が商品選択の自由度は低くなっています。一方、制度そのものは長期の積立・分散投資を前提に組み直されています。
そのため、新旧制度の違いを「買える商品が減った」という点だけで見るより、「個別株も含めて自由に選ぶ制度から、長期積立向けの商品を中心にする制度へ変わった」と考える方が制度の方向性を理解しやすくなります。
違い⑤ こどもNISAでは払出し制限が緩和された
ジュニアNISAは制度運用時、原則として18歳になるまで資金を口座外へ払い出せないことが大きな制約でした。大学資金だけでなく、高校入学や留学など18歳より前にまとまったお金が必要になっても、簡単には使えない仕組みでした。
こどもNISAでは、原則としてその年の3月31日時点で12歳となる年以降、教育費や生活費に充てる場合に一定の手続きを行えば払出しが可能です。子ども本人の同意も必要になるため、12歳になれば親が自由に引き出せるという制度ではありません。
現在のジュニアNISAは18歳まで待たなくても全額払出しできる
ここは、制度当時のルールと現在の扱いを分ける必要があります。2024年以降は、ジュニアNISAで保有している株式・投資信託などと金銭の全額について、年齢や払出し理由に関係なく非課税で払い出せます。
ただし、一部だけを払い出すことはできません。払出しを行う場合はジュニアNISA口座内の資産をすべて払い出し、その口座は廃止されます。現在ジュニアNISAを持っている人が「18歳になるまで絶対に引き出せない」という状態ではありません。
違い⑥ こどもNISAは売却した枠を翌年以降に再利用できる
ジュニアNISAでは、一度使った年間投資枠は商品を売却しても復活しませんでした。たとえば80万円分を買ってその年に全額売却しても、同じ非課税枠をもう一度使うことはできません。
こどもNISAでは、非課税保有限度額600万円のうち、売却した商品の取得金額分を翌年以降に再利用できます。たとえば600万円の総枠を使っている状態で、取得金額60万円分の商品を売却した場合、翌年以降の総枠には60万円分の空きが生まれます。
ただし、年間投資枠60万円そのものが増えるわけではありません。売却によって総枠に100万円の空きが生まれても、翌年に新たに投資できる金額は年間投資枠の範囲内です。
違い⑦ こどもNISAは成人後のNISAへ自動的に移行する
こどもNISAは、口座名義人が成人向けNISAの対象年齢になると、特別な移行手続きをしなくても成人向けNISAへ自動的に引き継がれ、非課税保有限度額は1,800万円へ移行する仕組みです。非課税期間も無期限なので、成人になることを理由に商品を売却する必要はありません。
一方、ジュニアNISAで保有している商品は、現在の成人向けNISAへそのまま移すことはできません。旧制度の資産は旧制度のルールで管理され、新しいNISAとは別に扱われます。
この違いからも、こどもNISAは「未成年時の専用制度」で完結させるのではなく、成人後のNISAまで続く長期的な資産形成を前提に設計されていることが分かります。
ジュニアNISAを持っている場合、こどもNISAはどうなる?
すでにジュニアNISAを利用している家庭では、こどもNISAが始まったら旧口座が自動的に切り替わるのかが気になるところです。結論として、ジュニアNISAとこどもNISAは別制度です。
ジュニアNISAからこどもNISAへ自動移行はしない
ジュニアNISA口座を持っていても、こどもNISAを利用するには新たにこどもNISA口座を開設する必要があります。旧制度を使っていたことだけで、2027年から自動的にこどもNISAの積立が始まるわけではありません。
ジュニアNISAの資産をこどもNISAへそのまま移すことはできない
ジュニアNISAで保有している株式や投資信託を、こどもNISAへそのまま移管することはできません。ジュニアNISAの資産は旧制度側で管理し、2027年以降に新しく投資する資金はこどもNISAで積み立てる、という形になります。
2027年時点で対象年齢なら、ジュニアNISAの残高があってもこどもNISAを開設できる
2027年時点でこどもNISAの対象年齢であれば、ジュニアNISAの資産を残したまま、新たにこどもNISA口座を開設できます。旧ジュニアNISAの残高があること自体は、こどもNISAの利用を妨げません。2027年時点で成人向けNISAの対象年齢に達している場合は、こどもNISAではなく成人向けNISAを利用します。
そのため、2027年時点でこどもNISAの対象年齢であれば、同じ子どもについて「旧ジュニアNISAの資産を保有しながら、新規投資はこどもNISAで行う」という状態になることがあります。2つの資産が1つにまとまるわけではないため、残高や非課税期間をそれぞれ確認して管理する必要があります。
▼公式サイトはこちらジュニアNISAの資産は今後どうすればいい?
こどもNISAが始まることだけを理由に、ジュニアNISAの商品を売却する必要はありません。現在のジュニアNISA資産は、旧制度の非課税ルールのまま保有を続けることができます。
2019~2023年に買い付けた商品は、5年間の非課税期間が終了した時点で対象年齢などの条件を満たしていれば、継続管理勘定へ移り、18歳になるまで非課税で保有を続けられます。今後も保有を続けるのか、2024年以降に認められている全額払出しを利用するのかは、資金を使う時期や保有商品の状況によって判断が変わります。
「こどもNISAができたから旧ジュニアNISAを整理しなければならない」というわけではありません。旧制度の資産と、新制度でこれから積み立てる資産は別に管理できます。
こどもNISAはジュニアNISAの「復活」なの?
こどもNISAは、ジュニアNISAをそのまま復活させた制度ではありません。現在のNISAのつみたて投資枠を0~17歳にも広げた仕組みで、年間投資枠、対象商品、非課税期間、払出し、売却後の枠などがジュニアNISAから大きく変わっています。
名称や対象となる世代は似ていますが、制度の目的や使い方は同じではありません。こどもNISAは、個別株も選べた旧制度を再開するのではなく、長期の積立・分散投資をしやすくする方向へ設計が変わっています。
こどもNISAとジュニアNISAはどちらが使いやすい?
教育費や成人後の資金を長期間積み立てる用途では、こどもNISAの方が使いやすい部分が増えています。非課税期間が無期限で、12歳以降は一定条件で払出しができ、売却した総枠も翌年以降に再利用できるためです。
一方、投資商品の自由度だけを見るとジュニアNISAの方が高く、個別株、ETF、REITなどにも投資できました。高配当株や株主優待銘柄を子ども名義で持ちたい人にとっては、こどもNISAの方が選択肢は狭くなっています。
| 比較するポイント | 使いやすい制度 | 理由 |
|---|---|---|
| 長期間の積立 | こどもNISA | 非課税期間が無期限 |
| 12~17歳で教育費に使う | こどもNISA | 条件を満たせば払出し可能 |
| 個別株を買う | ジュニアNISA | 旧制度では個別株も対象だった |
| 売却後に総枠を再利用する | こどもNISA | 翌年以降に取得金額分を再利用可能 |
| 成人後もNISAで運用を続ける | こどもNISA | 成人向けNISAへ自動移行 |
こどもNISAはジュニアNISAの完全な上位互換というより、商品選択の自由度を抑える代わりに、長期積立のしやすさを高めた制度と整理すると分かりやすいでしょう。
こどもNISAとジュニアNISAの違いに関するよくある質問
ここまでの内容を踏まえ、こどもNISAとジュニアNISAの違いに関してよく寄せられる疑問をまとめました。
ジュニアNISAを持っていれば、こどもNISAは自動開設される?
自動開設ではありません。ジュニアNISAとこどもNISAは別制度のため、こどもNISAを利用するには新たに口座開設手続きが必要です。
ジュニアNISAの商品をこどもNISAへ移せる?
移せません。ジュニアNISAで保有している株式や投資信託を、そのままこどもNISAへ移管することはできません。旧制度の資産は旧制度側で管理します。
ジュニアNISAとこどもNISAを同時に持てる?
2027年時点で0~17歳など、こどもNISAの対象であれば、既存のジュニアNISA資産を保有したまま新たにこどもNISA口座を開設できます。ジュニアNISAでは新規投資はできないため、対象年齢の子どもが2027年以降に新規投資をする場合は、こどもNISAを利用する形になります。
ジュニアNISAの資産は18歳まで引き出せない?
現在は違います。2024年以降は年齢や理由に関係なく、ジュニアNISA口座の資産を全額非課税で払い出せます。ただし、一部だけの払出しはできず、全額を払い出すと口座は廃止されます。
ジュニアNISAの商品はこどもNISA開始前に売った方がいい?
こどもNISAが始まるという理由だけで売却する必要はありません。旧ジュニアNISAの商品は一定条件のもと非課税保有を続けられるため、資金を使う時期や保有商品の状況を確認して判断します。
▼公式サイトはこちらまとめ|こどもNISAは長期積立を重視した制度へ変わった
ジュニアNISAでは年間80万円まで投資でき、個別株やETF、REITなど幅広い商品を選べました。一方、こどもNISAの年間投資枠は60万円で、対象商品もつみたて投資枠と同じ基準を満たす一定の投資信託などに限定されます。
その代わり、こどもNISAでは非課税保有限度額600万円、非課税期間無期限、12歳以降の条件付き払出し、売却後の総枠再利用、成人向けNISAへの自動移行など、長期の積立投資を続けやすい仕組みになっています。
また、ジュニアNISAを利用していた場合でも、旧口座が自動的にこどもNISAへ切り替わるわけではありません。旧ジュニアNISAの資産はそのまま管理し、新規投資を始める場合は別途こどもNISAの口座開設手続きを行う、と整理すると両制度の関係を理解しやすくなります。
出典
財務省「令和8年度税制改正の大綱の概要」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
財務省「令和8年度税制改正の大綱(1/9)」
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
金融庁「アクセスFSA 第270号」
https://www.fsa.go.jp/access/r7/270.html
金融庁「2023年までのNISA」
https://www.fsa.go.jp/policy/nisa2/till2023
金融庁「つみたて投資枠対象商品」
https://www.fsa.go.jp/policy/nisa2/products
日本証券業協会「2023年までのジュニアNISAについて」
https://www.jsda.or.jp/nisa/before2023/junior/point
日本証券業協会「2023年までのジュニアNISAに関するよくある質問」
https://www.jsda.or.jp/nisa/before2023/junior/faq
楽天証券「こどもNISAとは?制度内容やジュニアNISAとの違いを解説」
https://www.rakuten-sec.co.jp/web/nisa/under_age
楽天証券「ジュニアNISAに残高があるお客様(2024年以降について)」
https://www.rakuten-sec.co.jp/web/nisa/juniornisa
日本証券業協会「ジュニアNISA」


コメント