
2026年10月6日、物語コーポレーションの株価は5,320円で取引を終え、前日比230円安(4.14%安)となりました。直接のきっかけは、前日に公表された「焼肉きんぐ」公式アプリの約1,079万件の個人情報漏えいです。
ただし、株価は情報漏えいの前から下がっていました。7~8月の急上昇の後で高値への警戒が強まり、8月には既存店売上高の伸びが鈍って客数も減っていました。
この記事では、下落の理由とさらに下がる条件を説明したうえで、以前から保有している人・高値圏で買った人・まだ保有していない人それぞれの判断基準を整理します。
※本記事は2026年10月6日時点の開示資料・株価情報をもとに作成しています。
物語コーポレーションの株価が10月6日に下落した理由
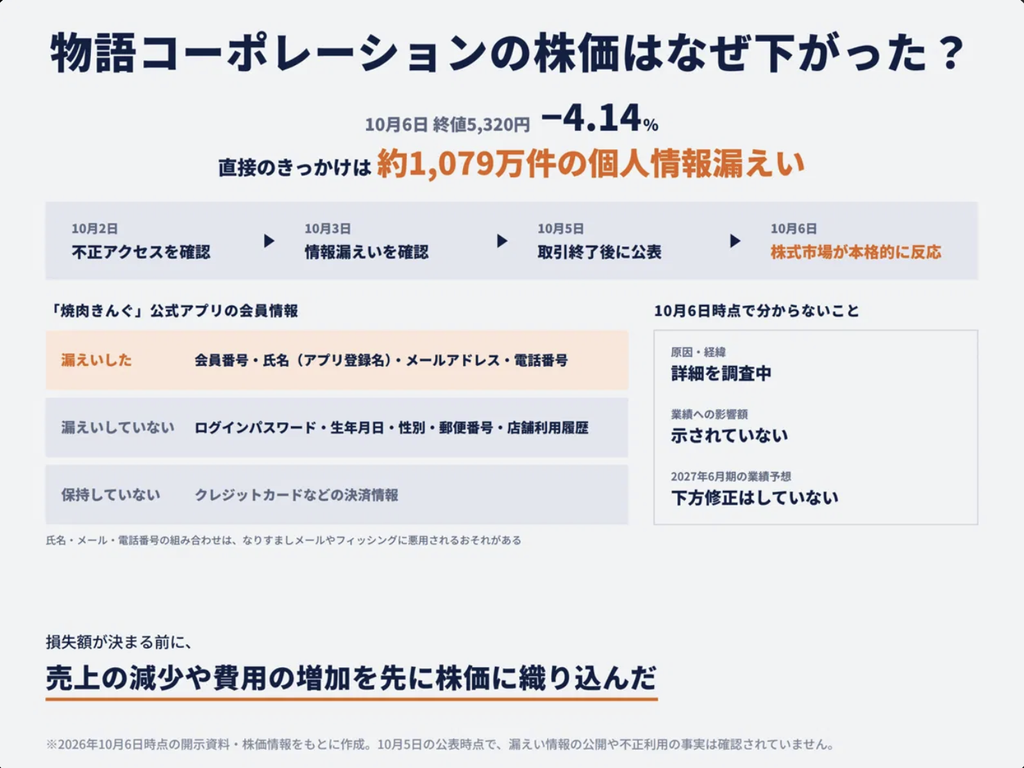
10月6日の下落には、前日の取引終了後に公表された個人情報漏えいが直接影響したと考えられます。物語コーポレーションの同日の終値は5,320円、前日比230円安(4.14%安)となっていました。
約1,079万件の個人情報漏えいで株が売られた
物語コーポレーションは10月5日、「焼肉きんぐ」公式アプリの会員管理システムが第三者から不正アクセスを受け、会員情報が漏えいしたと発表しました。不正アクセスを確認したのは10月2日、情報漏えいを確認したのは10月3日です。公表は10月5日の取引終了後だったため、株式市場が本格的に反応したのが翌6日でした。
| 区分 | 情報 |
|---|---|
| 漏えいした | 会員番号、氏名(アプリ登録名)、メールアドレス、電話番号 |
| 漏えいしていない | ログインパスワード、生年月日、性別、郵便番号、店舗利用履歴(保有ポイントを含む) |
| 会社が保持していない | クレジットカードなどの決済情報 |
ログインパスワードや決済情報が漏れていない点は、被害の深刻度を考えるうえで材料になります。一方、氏名・メールアドレス・電話番号の組み合わせは、なりすましメールやフィッシング詐欺などに悪用されるおそれがあります。会社も利用者に注意を呼びかけています。10月5日の公表時点では、漏えい情報が不特定多数に公開された事実や、不正利用された事実は確認されていません。
金銭に関わる情報が漏れていなくても、1,000万件を超える規模そのものが、焼肉きんぐへの信頼の低下や対応費用の増加への懸念につながったと考えられます。
影響額がまだ分からないことも売られる理由になった
情報漏えいによる損失がいくらになるかまだ分からないことも、株が売られる理由になります。今回の公表では、原因や不正アクセスが可能になった経緯について詳細調査中とされ、業績への影響額も示されていません。
物語コーポレーションは有価証券報告書の「事業等のリスク」で、個人情報が外部に漏えいした場合、信用低下による売上高の減少や、損害賠償による費用発生などにより業績へ影響し得ると説明しています。今回の情報漏えいは、会社が以前から想定していたリスクが実際に発生した形です。
10月6日時点で、物語コーポレーションが情報漏えいを理由に2027年6月期の業績予想を下方修正した事実は確認できません。それでも株価が下がったのは、投資家が、まだ金額の決まっていない売上の減少や費用の増加を予想して、先に株を売ったためと考えられます。このように、将来起きそうなことを先に株価に反映させることを「株価に織り込む」と言います。
※2027年6月期:物語コーポレーションは6月に決算を締めるため、2026年7月~2027年6月の1年間を「2027年6月期」と呼びます。
物語コーポレーション株は情報漏えい前からなぜ下がっていた?
物語コーポレーションの株価は情報漏えいの前から下がっていました。理由は、7~8月に大きく上がった後で高値への警戒が強まったことと、8月の月次で既存店の伸びが鈍ったことの2つです。8月31日には年初来高値(その年の最高値)6,010円を付けましたが、その後は値動きが弱くなっていました。
※月次:会社が毎月公表する、前の月の売上高や客数の速報
| 日付 | 主な出来事 | 株価 |
|---|---|---|
| 8月31日 | 年初来高値を付ける | 高値6,010円、終値5,820円 |
| 9月1日・2日 | 高値後の調整が続く | 終値5,750円 → 5,550円 |
| 9月4日 | SMBC日興証券が目標株価を8,000円に引き上げ | 終値5,710円 |
| 9月7日・8日 | 目標株価の引き上げを受けて上昇 | 終値5,790円 → 5,890円 |
| 9月9日 | 取引終了後に8月月次を公表 | 終値5,700円(前日比-3.2%) |
| 9月10日 | 月次の伸び鈍化が売り材料として報じられる | 終値5,630円 |
| 9月25日 | 8月末からの下落が続く | 終値5,220円 |
| 10月5日 | 取引終了後に情報漏えいを公表 | 終値5,550円 |
| 10月6日 | 情報漏えいを受けて下落 | 終値5,320円(前日比-4.14%) |
7~8月の急上昇の後、高値への警戒が強まり、利益確定売りが出やすくなった
物語コーポレーションの株価は2026年7月に月間15.3%上昇し、8月も6.2%上昇しました。7月末の終値5,480円から8月31日には一時6,010円まで上昇し、年初来高値を更新しました。早くから株を持っていた投資家は、買値より株価が大きく上がった状態になります。その利益を確定させるために株を売る人が増えることを「利益確定売り」といいます。急上昇後は、こうした売りが出やすくなります。
8月31日は取引時間中に6,010円まで上昇したものの、終値は5,820円で前営業日比1.2%安でした。その後も9月1日は5,750円、9月2日は5,550円まで下がっており、8月月次が発表される前から調整は始まっていました。
8月月次で既存店の成長鈍化と客数減が明らかになった
9月9日の取引終了後、物語コーポレーションは2027年6月期の8月度月次を公表しました。8月は既存店売上高の伸び率が低下し、客数も前年を下回りました。
「既存店」とは、前年にも営業しており、前年同月と比較できる店舗のことです。新しく出店した店舗を含める「全店売上高」と違い、既にある店そのものの集客力や販売力が伸びているかを見るのに使われます。出店を積極化している会社では、全店売上高が伸びていても、既存店が弱ければ「新店を増やさないと成長できないのでは」という見方につながるため、投資家が重視しやすい指標です。
| 指標(前年同月比) | 2026年7月 | 2026年8月 | 変化 |
|---|---|---|---|
| 国内全店の売上高 | +16.6% | +9.8% | 伸び率が6.8ポイント低下 |
| 国内既存店の売上高 | +9.0% | +2.9% | 伸び率が6.1ポイント低下 |
| 国内既存店の客数 | +4.3% | -1.4% | 5.7ポイント低下し前年割れ |
8月も国内全店売上高は前年同月比9.8%増でした。しかし、全店売上高には新しく出した店舗の売上も含まれます。既存店売上高は2.9%増にとどまり、7月の9.0%増から伸び率が6.1ポイント低下しました。既存店客数は1.4%減です。「新店を含めた会社全体の売上は伸びている一方、既にある店舗では客数が減り、成長の勢いが弱まった」という内容でした。
カテゴリー別の8月既存店売上高は、焼肉が3.6%増、ゆず庵が7.0%増だった一方、ラーメンは0.4%減、専門店・新業態は0.1%減と前年を下回りました。弱さは焼肉以外のカテゴリーにも出ており、カテゴリーによって強弱が分かれています。
9月9日の株価は、月次の公表前にすでに前日比3.2%下がっていました。8月の月次は、8月末から弱くなっていた株価に、さらに売られる材料を加えたと考えられます。
強気の目標株価引き上げで一度戻したが、高値更新には至らなかった
9月の物語コーポレーション株には、株価を押し上げる材料もありました。SMBC日興証券は9月4日付で、目標株価を5,800円から8,000円へ引き上げ、投資評価「1」を継続しました。国内の郊外幹線道路沿いへの出店余地、海外展開、新業態の伸びしろなどを評価しています。
用語解説
・目標株価:証券会社のアナリストが、業績見通しなどをもとに示す株価の目安。
・投資評価「1」:SMBC日興証券の3段階評価で最上位。今後6~12カ月に見込める値上がりなどが、同じ業種で調査している銘柄の真ん中の水準を上回ると判断したときに付ける評価。
この評価を受け、9月7日の株価は5,790円まで上昇し、9月8日には5,890円まで戻しました。8月31日の終値5,820円を上回る水準です。それでも、年初来高値6,010円は更新できず、その後再び下落しました。
この値動きからは、中長期の成長期待が完全に崩れたわけではない一方、高値に近い水準では期待も高く、成長の勢いが少し鈍っただけでも売られやすかったことが分かります。成長株の株価は、業績が増えているかだけでなく、「市場が期待していたほど伸びているか」でも動きます。増収増益でも、期待していた成長率を下回れば株価が下がることがあります。
その後、株価は9月25日に5,220円まで下がり、10月5日には5,550円まで戻していました。そこへ情報漏えいの発表が重なり、6日に5,320円まで下落しました。物語コーポレーションの株価は、7~8月に高値まで買われた後の調整がまず始まり、8月の月次で成長の鈍化が見えたところに、情報漏えいが加わったという流れです。
情報漏えいで物語コーポレーションの業績にはどこまで影響する?
10月6日時点で、情報漏えいが物語コーポレーションの業績にどこまで影響するかは分かっていません。会社は影響額を示しておらず、業績予想も修正していません。影響が出るとすれば、焼肉きんぐの客数が減る経路と、調査や対策の費用が増える経路の2つです。株価は将来の利益や成長への期待を反映するため、この2つがどこまで実際の利益を変えるかが焦点になります。
まず警戒されるのは焼肉きんぐの客数・売上への影響
今回、不正アクセスを受けたのは「焼肉きんぐ」公式アプリです。焼肉カテゴリーは物語コーポレーションの主力で、2026年6月期の直営店売上高は695億9,900万円でした。直営店カテゴリー売上高1,438億7,900万円の約48%を占めます。主力ブランドに関する信用問題である以上、客数への影響が警戒されるのは自然です。
※直営店カテゴリー売上高:会社が自ら運営する店舗の売上をカテゴリー別に合計したもの。フランチャイズ加盟企業からの売上ロイヤルティ・加盟金・業務受託料などを含まないため、会社全体の売上高より小さくなります。
| カテゴリー | 2026年6月期 直営店売上高 | 前期比 |
|---|---|---|
| 焼肉 | 695億9,900万円 | +12.8% |
| ラーメン | 250億8,800万円 | +15.2% |
| ゆず庵 | 256億900万円 | +23.8% |
| 専門店・新業態 | 93億5,100万円 | +20.2% |
| 海外 | 142億3,000万円 | +202.1% |
直営店カテゴリー売上高のうち、残りの約52%は、ラーメン、ゆず庵、専門店・新業態、海外です。焼肉きんぐの客数が一時的に弱くなっても、それだけでグループ全体の成長が止まるとは限りません。主力の焼肉への影響と、その他のカテゴリーがどこまで補えるかの両方を見る必要があります。
調査・セキュリティ対策・問い合わせ対応などの追加費用が利益を圧迫する可能性
客数が減らなくても、情報漏えいへの対応には費用がかかります。会社は、開発会社・関係会社とともにセキュリティ対策と監視体制を強化し、個人情報保護委員会への報告や警察への被害届提出などを進めるとしています。専用コールセンターも設けています。
具体的な金額は10月6日時点で公表されていません。一般に、この種の情報漏えいでは次のような費用が発生します。
- 原因調査や外部専門家への委託
- システム改修と監視体制の強化
- 利用者への案内と問い合わせ対応
- 調査結果や被害状況に応じた補償・賠償
ここでは、一時的にかかる費用と、利益が長く下がる変化を考えなければいけません。調査やシステム改修で数四半期だけ費用が増える場合は、長期的な企業価値への影響が限られることがあります。信用低下によって客数が継続的に減り、販売促進を強めても戻らない場合は、将来の利益水準そのものが下がります。株価への影響が長引きやすいのは後者です。
売上高と営業利益は2桁成長の計画のまま。業績予想の修正が分かれ目
情報漏えいが公表される前の物語コーポレーションの業績は好調でした。2026年6月期は売上高1,516億8,900万円で前期比22.4%増、営業利益121億4,500万円で31.4%増、純利益(親会社株主に帰属する当期純利益)87億4,300万円で42.0%増となっています。
| 項目 | 2026年6月期 実績 | 2027年6月期 会社予想 | 増減率 |
|---|---|---|---|
| 売上高 | 1,516億8,900万円 | 1,730億8,400万円 | +14.1% |
| 営業利益 | 121億4,500万円 | 138億6,400万円 | +14.2% |
| 経常利益 | 121億2,200万円 | 136億1,900万円 | +12.3% |
| 純利益 | 87億4,300万円 | 87億5,600万円 | +0.1% |
| 1株利益(EPS) | 227.23円 | 228.02円 | +0.3% |
2027年6月期も、会社は売上高を14.1%増、営業利益を14.2%増とする計画です。一方、純利益は0.1%増とほぼ横ばいの計画です。会社はこの理由を1つに絞って説明していません。ただ、2026年6月期は税金の計算上の調整(法人税等調整額)で税負担が約7億円軽くなり、その分だけ純利益が押し上げられていました。2027年6月期の予想は、この押し上げがなくなる影響などを反映していると考えられます。
今後の株価を左右するのは、情報漏えいの件数そのものより、会社が売上高・営業利益の成長計画を維持できるかです。客数への影響が小さく、追加費用も利益規模から見て吸収できる範囲なら、今回の下落は一時的な評価低下にとどまりやすくなります。客数減少や多額の費用を理由に営業利益予想が引き下げられれば、株価の前提となる利益水準も下がります。
10月6日の下落は一時的?さらに下がることはある?
10月6日時点で、物語コーポレーションの株価の下落が一時的に終わるかどうかは、まだ判断できません。分かれ目は、焼肉きんぐの客数が減るか、既存店の伸びの鈍化が続くか、追加の被害や費用が出るかの3点です。
| 確認すること | 確認する資料 | 下落が長引くサイン | 一時的で済むサイン |
|---|---|---|---|
| 焼肉の既存店客数 | 10月度の月次 | 情報漏えい前より大きく落ちる | 大きく崩れない |
| 会社全体の既存店の伸び | 9月度以降の月次 | 低い伸びや客数の前年割れが続く | 回復する |
| 被害の範囲 | 会社の追加調査 | 被害範囲や対象システムが広がる | 追加被害が確認されない |
| 追加費用と業績予想 | 第1四半期決算・会社の追加開示 | 営業利益予想を下方修正 | 業績予想を維持 |
下落が長引くかは「信用問題が実際の客数・売上低下につながるか」が重要
最初の分かれ目は、焼肉きんぐの利用者が実際に減るかどうかです。情報漏えいのニュースが大きくても、店舗の料理・価格・立地・サービスへの需要が変わらず、客数が維持されれば、業績への直接的なダメージは小さく済みます。
物語コーポレーションが10月6日時点で公表している最新月次は8月度で、9月度はまだ公表されていません。ただし、9月度の実績は今回の不正アクセスが確認された10月2日より前の数字です。
情報漏えい後の客数を月次で最初に確認しやすいのは10月度の実績です。特に焼肉カテゴリーの既存店客数が情報漏えい前より大きく弱くなるのか、会社全体の既存店売上まで悪化するのかが焦点です。10月以降も客数や売上が大きく崩れなければ、ニュースの大きさに対して消費者行動への影響は小さかったと評価されやすくなります。
既存店の成長鈍化が続けば、情報漏えいとは別に成長期待が下がる
情報漏えいとは別に、8月に見えた既存店の伸びの鈍化も株価を左右します。客離れがほとんど起きなくても、既存店売上高が低い伸びにとどまり、客数の前年割れが続けば、成長期待は下がります。
物語コーポレーションは新しい店を増やしており、2026年6月期の直営店売上高は焼肉、ラーメン、ゆず庵、専門店・新業態、海外のすべてで前年を上回りました。会社全体の売上は、新しい店を出すことでも伸ばせます。ただし、新規出店には土地・建物・人員・設備などのお金がかかります。既存店の売上が伸びれば、すでにある店舗から追加の利益を生みやすいため、投資家は既存店の伸びを会社の実力を測る材料として重く見ます。
8月の客数減少が一時的な振れで、その後に回復するなら懸念は薄れます。反対に、情報漏えいと関係なく客数の弱さが続くなら、「出店による成長は続いているが、既存店の伸びの勢いは鈍っている」と見られやすくなります。その場合、投資家が1株利益の何倍まで株価を買うかという評価水準も下がると考えられます。
追加被害や大きな費用、業績予想への影響が判明すれば、さらに売られる材料になる
会社は、原因や不正アクセスが可能になった経緯を引き続き調査しています。10月5日時点で、会社は他ブランドの公式アプリにも、焼肉きんぐのアプリと同じ防御措置を講じており、他ブランドでの情報漏えいは確認されていません。今後の調査で被害範囲や対象システムが広がった場合は、10月6日時点より悪い材料が新たに加わったことになります。
不正利用の拡大、大規模な補償、長期間のシステム停止、会社計画に影響するほどの追加費用などが判明した場合も同じです。反対に、調査が完了し、追加被害がなく、追加費用も小さいと分かれば、分からなかったリスクが減るため株価にはプラスに働きやすくなります。
次回の第1四半期決算は11月13日予定とされています。ただし、第1四半期の対象期間は7~9月で、不正アクセスが確認された10月2日より前です。見るべきなのは、決算発表時に会社が情報漏えい後の客足や追加費用、通期計画への影響をどこまで説明するかです。
物語コーポレーション株は今売るべき?買い増し・押し目買いはあり?
物語コーポレーション株を売るか、買い増すかの判断基準は、株をいつ買ったか、まだ持っていないかによって変わります。押し目買いとは、上がってきた株価が一時的に下がったところで買うことです。
| 立場 | 判断の基準 |
|---|---|
| 以前から保有している人 | 株を持ってきた理由が、情報漏えいで崩れたか |
| 高値圏で買った人 | 今の5,320円で、新しく買いたいと思えるか |
| まだ保有していない人 | 利益に対する株価の水準(予想PER約23倍)に見合う成長が続くか |
すでに保有している人は、情報漏えいで成長ストーリーが崩れたかを見る
以前から物語コーポレーション株を保有している人の中には、今回の下落後も買値を大きく上回っている人がいます。この場合、「まだ利益があるから持つ」「利益が減ったから売る」より、これまで株を保有してきた理由が情報漏えいで崩れたかを見る方が、会社の変化に沿った判断になります。
物語コーポレーションの2026年6月期は売上高22.4%増、営業利益31.4%増と高成長でした。SMBC日興証券も9月時点で、国内の出店余地、海外展開、新業態を成長材料として評価していました。今回の情報漏えいは悪材料ですが、10月6日時点で会社の出店余地や海外成長そのものが失われたわけではありません。
すでに保有している人が警戒を強めるのは、次のような事実が出たときです。
- 情報漏えいの後、焼肉きんぐの客数がはっきり減る
- 他ブランドも含めて被害が広がる
- 追加費用のために営業利益の予想が下方修正される
- 既存店の伸びの鈍化が何カ月も続く
反対に、客数への影響が小さく業績予想も維持されるなら、今回の下落だけで中長期の成長ストーリーが崩れたとは言いにくくなります。
高値圏で買った人は、取得価格ではなく「今の5,320円で新たに買えるか」で考える
8月末から9月上旬に5,800~6,000円近辺で買った人は、10月6日の終値5,320円が買値を下回っています。この状況では、「買い増して平均の買値を下げたい(ナンピン)」「損失が出ているので売りたい(損切り)」と、自分の買値に判断を引っ張られやすくなります。
株価は自分の買値を基準に動くわけではありません。買い増しを考えるなら、もし今この株を1株も持っていなかったとして、5,320円で新しく買いたいと思えるかを考える方が整理しやすくなります。買いたい理由が「平均の買値を下げられるから」だけなら、会社の価値より自分の買値の都合が判断の中心になっています。
「6,000円に戻るまで売らない」と決めても、6,000円という数字には、会社の将来の価値を示す根拠がありません。今後の客数、既存店の伸び、業績予想、情報漏えいへの対応を見たうえで、見込める値上がりと下がるリスクが見合うかで考える必要があります。
まだ保有していない人は「11%下がった=安い」ではなく、成長率に対する株価水準を見る
8月31日の年初来高値6,010円から10月6日の終値5,320円までは約11.5%下落しています。見た目には「かなり安くなった」と感じやすい水準です。しかし、過去の高値から何%下がったかだけでは、割安かどうかは判断できません。
会社予想の2027年6月期1株利益(EPS)は228.02円です。EPSは、会社の純利益を1株当たりに換算した金額です。10月6日の終値5,320円をこのEPSで割ると、予想PERは約23.3倍になります。PERは「1株利益の何倍まで株価が買われているか」を表す指標で、成長期待が高い企業ほど高くなりやすい傾向があります。
| 会社 | 10月6日時点の予想PER |
|---|---|
| 物語コーポレーション | 約23.3倍 |
| ゼンショーホールディングス | 32.0倍 |
| サンマルクホールディングス | 17.9倍 |
同じ外食関連でも予想PERには幅があります。事業構成や成長率、会計基準が違うため単純比較はできませんが、物語コーポレーションの23倍前後という数字だけを見て「明らかに安い」とは言えません。8月31日の高値6,010円を同じEPSで計算した約26.4倍からは評価が下がっており、今後も売上高・営業利益が2桁で伸びる期待をどこまで維持できるかが株価を左右します。
まだ保有していない人が今回の下落を押し目と考えるには、情報漏えいの影響が小さく、8月に鈍った既存店の伸びも回復し、会社の2桁成長が続くと判断できる根拠が必要です。反対に、情報漏えい後の客数悪化や既存店の弱さが続くと考えるなら、11%下がったという事実だけで買い急ぐ理由にはなりません。
早く買えば、影響がまだ分からないまま買うことになる代わりに、安い株価で買える見込みがあります。10月月次や会社の追加説明を確認してから買えば、分からない点は減りますが、その間に株価が上がっているかもしれません。どちらを選ぶかは、価格の安さと情報の確かさのどちらを重視するかで変わります。
まとめ:今見るべきなのは「漏えい件数」より、情報漏えい後も成長前提が維持されるか
物語コーポレーションの株価が10月6日に4.14%下落した直接のきっかけは、約1,079万件の個人情報漏えいです。ただし、株価は8月末の年初来高値6,010円からすでに調整していました。7~8月の急上昇後に高値への警戒が強まり、8月月次で既存店売上高の伸びが鈍化し、客数が前年を下回ったところへ、新たに情報漏えいが加わったという流れです。
今後の株価は、情報漏えいが実際の業績へどこまで波及するかで変わります。焼肉きんぐの客数が大きく落ちず、追加費用も小さく、2027年6月期の2桁増収・営業増益計画が維持されれば、中長期の成長前提への影響は小さくなります。客離れや既存店の低迷、多額の追加費用、業績予想の下方修正が出れば、新しい下落材料になります。
以前から保有している人は、情報漏えいで保有理由が崩れたかを見ます。高値圏で買った人は、自分の買値ではなく、今の5,320円で新しく買いたいかを考えます。まだ保有していない人は、11%下落した事実ではなく、予想PER約23倍に見合う成長が続くかを見ます。どの立場でも、判断を変える事実を先に決めておけば、短期の株価だけに振り回されにくくなります。





コメント