
ローツェ(6323)は10月8日の好決算を受けて翌9日にストップ高となったものの、21日には決算前の株価を下回りました。
なぜ好決算でも株価が急落し、下落が続いたのでしょうか。背景には半導体相場の悪化に加え、空売りの増加や信用買いの整理があったと考えられます。
本記事では下落の仕組みと、今後の成長性・株価回復・押し目買いの可能性を解説します。
※本記事は2026年10月22日時点で入手できる公開情報をもとに作成しています。
ローツェの株価は、なぜ好決算の直後に急落したのか?
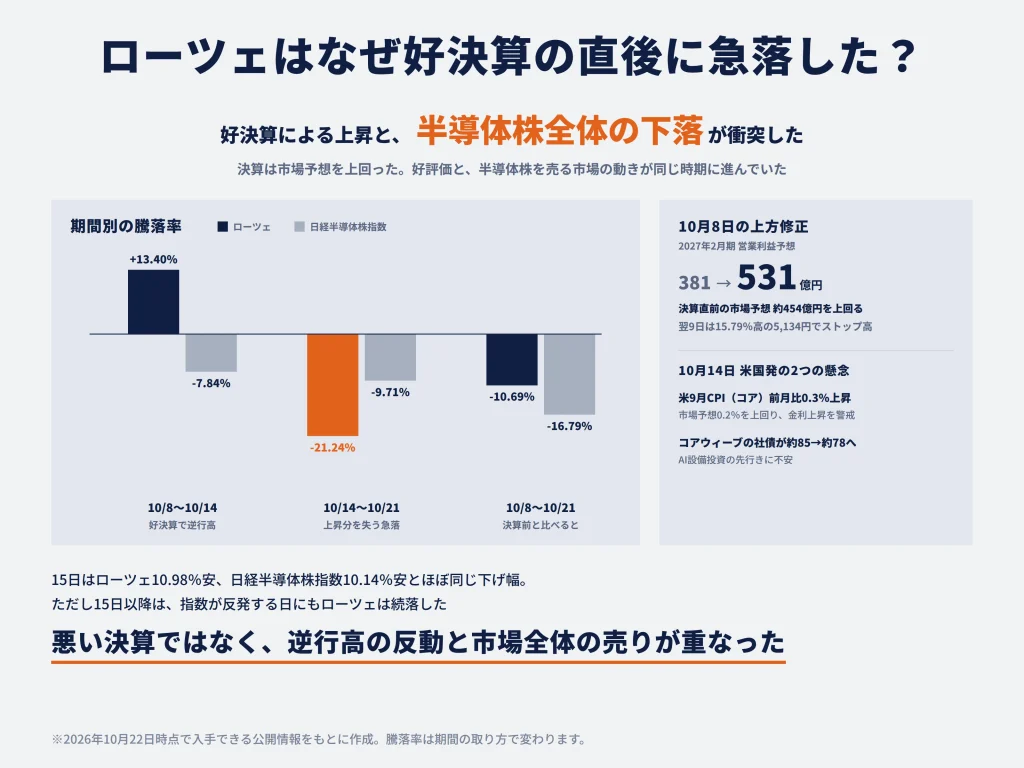
ローツェの株価が下落したのは、10月8日に発表された決算が市場の期待に届かなかったからではありません。実際には、会社が引き上げた通期利益予想は決算直前の市場予想を上回り、9日のストップ高にもつながりました。問題は、ローツェの業績に対する好評価と、半導体関連株全体を売ろうとする市場の動きが、ほぼ同じ時期に進んでいたことです。
好決算でストップ高、それでも半導体株は下落していた
2027年2月期の通期業績予想は、次のように上方修正されました。特に営業利益予想は約39%増額され、決算直前の市場予想約454億円も上回っています。
| 項目 | 修正前 | 修正後 | 市場予想 |
|---|---|---|---|
| 売上高 | 1,590億円 | 1,800億円 | 約1,671億円 |
| 営業利益 | 381億円 | 531億円 | 約454億円 |
| 純利益 | 278億円 | 378億円 | 約338億円 |
これを好感し、翌9日の株価は前日比15.79%高の5,134円でストップ高となりました。一方、同日の日経半導体株指数の上昇率はわずか0.22%。好決算のローツェだけが、半導体関連株全体の動きから大きく上方へ離れた形です。
しかし、半導体株全体の相場はすでに調整局面に入っていました。日経半導体株指数は10月6日から14日までに約11.3%下落。ローツェが上方修正を発表した8日から14日に限っても、ローツェの株価が13.40%上昇する一方、同指数は7.84%下落しています。つまり、「半導体株全体は売られているが、ローツェは好決算を理由に買われる」という正反対の力が働いていたわけです。
この状況では、業績に魅力を感じた買いが続く限り株価は上がりますが、市場全体の警戒が強まると、直前に大きく上昇した銘柄ほど利益確定や保有額の調整の対象にもなり得ます。今回の急落を理解する第一歩は、ローツェに突然悪い決算が出たと考えるのではなく、好決算による個別株の上昇と半導体相場の下落が衝突したと捉えることです。
米国発の2つの懸念が半導体株安を加速させた
弱含んでいた半導体相場に、10月14日の米国市場で二つの懸念が重なりました。一つは米国の物価上昇、もう一つはAI関連のデータセンター投資を支える資金調達への不安です。
米CPIの上振れで金利上昇への警戒が強まった
10月14日に公表された米国9月の消費者物価指数では、変動の大きい食品とエネルギーを除く「コア指数」が前月比0.3%上昇し、市場予想の0.2%を上回りました。物価上昇が想定より強ければ、米国の中央銀行が政策金利を高い水準に維持する、あるいは利上げに動くとの警戒が生じます。
金利への警戒が半導体株に影響するのは、将来の利益成長への期待が株価に大きく織り込まれているためです。金利が高くなると、遠い将来に得られる利益の現在価値は相対的に小さく評価され、投資家が企業の利益に対して支払ってもよいと考える株価が下がりやすくなります。実際の利益が直ちに減らなくても、株価が先に下がることがあるのはこのためです。
コアウィーブの社債安でAI設備投資に不安
もう一つの不安材料が、米国でAI向けのクラウド基盤を提供するコアウィーブの社債価格の下落でした。同社の2031年満期社債は10月初めの額面100に対して約85という水準から、14日には約78まで下落し、利回りが16%台になる場面がありました。社債の価格下落と利回り上昇は、投資家が資金回収のリスクを強く意識し、資金を貸すためにより高い利回りを求めていることを示します。
データセンターを拡張する企業が借入負担の増加や収益性への疑念に直面すると、設備投資のペースを見直す可能性があります。そこから、データセンターで使われる半導体・メモリの需要、半導体メーカーの増産計画、製造装置メーカーへの発注へと、懸念が波及します。ローツェは半導体製造工程で使われる搬送装置などを手掛けているため、この投資の連鎖の先に位置します。コアウィーブとローツェの直接取引が減ったという話ではなく、将来の設備投資需要を市場が慎重に評価し始めたということです。
その翌15日、ローツェは前日比10.98%安の4,476円で取引を終えました。同日の日経半導体株指数は10.14%安で、両者の下落幅はほぼ同じです。米国の物価とAI投資への懸念が、ローツェ固有の決算内容とは別に、半導体株全体を売る動きを強めたとみる根拠になります。
決算直後の高値からの下落と、決算前からの下落は違う
10月14日の日中高値5,373円から21日終値3,960円までの下落率は約26.3%です。ただし、期間の取り方によって半導体株全体との比較は変わります。
決算発表前の10月8日から21日まででは、ローツェの下落率は日経半導体株指数よりも小さくなっています。
| 期間 | ローツェ | 日経半導体株指数 |
|---|---|---|
| 10/8~10/14 | +13.40% | −7.84% |
| 10/14~10/21 | −21.24% | −9.71% |
| 10/8~10/21 | −10.69% | −16.79% |
この違いは重要です。ローツェが10月9~14日に半導体株全体に逆行して買われた分だけ、その後の急落局面で上昇分を失いやすくなっていた可能性があるからです。
もっとも、直前の上昇分が剥落しただけでは、15日以降の株価の弱さをすべて説明できません。半導体株全体が反発する日にもローツェは続落していました。そこで次に、ローツェ自身の需給を確認する必要があります。
なぜローツェは、急落後も下げ止まらなかったのか?
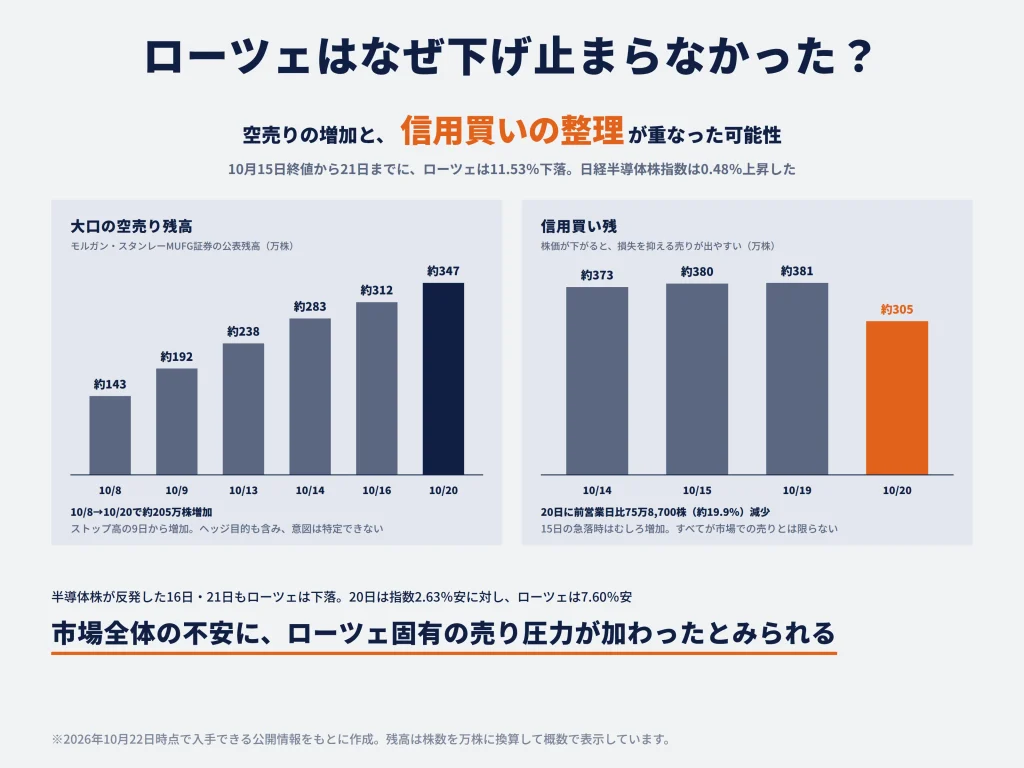
10月15日の大幅安は半導体株全体の急落とほぼ連動していました。しかし、それ以降の下落は様子が異なります。15日の終値から21日までにローツェは11.53%下落したのに対し、日経半導体株指数は0.48%上昇しました。市場全体の不安だけでなく、ローツェの株価を独自に押し下げる売り圧力が残っていた可能性があります。
ストップ高の直後から空売りが増えていた
売り圧力の兆候は、15日の急落より前から見られました。10月13日のローツェは一時5,368円まで上昇したものの、終値は5,074円。14日も一時5,373円まで買われながら5,028円で引けています。高値を追う買いが入っても、その価格では売りたい投資家が多く、終値にかけて押し戻された形です。株価チャートでは、こうした動きを「上ヒゲが長い」と表現します。
9日・13日・14日の3営業日の出来高は合計約2,795万株に達しました。取引が活発な局面で買い手と売り手の意見が大きく分かれていたと考えられますが、さらに注目したいのは大口投資家の空売り残高です。
モルガン・スタンレーMUFG証券の空売り残高が約205万株増加
モルガン・スタンレーMUFG証券の公表空売り残高は、10月8日の約143万株から20日の約347万株へ増加しました。増加数は204万6,700株(約205万株)です。
| 日付 | 空売り残高 |
|---|---|
| 10/8 | 1,427,036株 |
| 10/9 | 1,924,936株 |
| 10/13 | 2,379,536株 |
| 10/14 | 2,829,536株 |
| 10/16 | 3,123,836株 |
| 10/20 | 3,473,736株 |
特に重要なのは、株価がストップ高になった9日から残高が増えていたことです。下落を確認してから売りが始まったのではなく、好決算で買いが集まる局面でも売りポジションが積み上がっていました。
空売りが株価に与えた影響はどこまで読み取れるか
空売りとは、株式を借りて先に売り、後で買い戻して返却する取引です。株価が下がれば利益を得られる仕組みですが、実際の空売りには、ほかの投資の値下がりリスクを抑えるための「ヘッジ」も含まれます。また、公表残高の増加だけで、すべての売り注文の意図や約定時点を特定できるわけではありません。
それでも、好決算で買いが集中していた局面に継続的な大口の売りポジションが存在したことは、13~14日に高値を維持できなかった動きと整合します。利益確定売り、半導体相場の悪化を見越した売り、短期の値上がりに対抗する空売りが重なり、株価の上昇が持続しにくくなっていた可能性があります。なお、ほかの機関では空売りを買い戻す動きもあり、機関投資家全体が一方向に売っていたわけではありません。
急落時に増えた信用買いが、大きな売り圧力になった可能性がある
株価が下がり続けた背景には、信用買いをしていた投資家の手仕舞いが、新たな売り圧力になった可能性があります。信用買いとは、証券会社から資金を借りて株式を購入する取引です。株価が下がると損失が拡大するため、投資家が保有株を売って返済する場合があります。その売りがさらに株価を下げ、ほかの投資家にも売却を促すことがあるのです。
最初の急落では、信用買い残はむしろ増えていました。10月15日は株価が10.98%下落した一方、信用買い残は前日より6万9,400株増加しています。下落を買い場とみる投資家が買い向かった可能性があります。
20日は状況が逆転しました。信用買い残は前営業日から75万8,700株(約19.9%)減少し、株価も7.60%下落しました。
| 日付 | 信用買い残 | 前営業日からの変化 |
|---|---|---|
| 10/14 | 3,726,100株 | ― |
| 10/15 | 3,795,500株 | +69,400株 |
| 10/19 | 3,809,000株 | ― |
| 10/20 | 3,050,300株 | −758,700株 |
この数字から考えられるのは、15日の急落時には下値を支えていた買いポジションの一部が、数日間の続落に耐えられなくなり、20日前後に整理されたという展開です。信用取引の買い手が損失を抑えるために売れば、その売りが株価をさらに下げ、別の投資家にも手仕舞いを促すことがあります。「株価下落→保有ポジションの縮小→追加の売り→さらなる下落」という連鎖です。
信用買い残の減少には、株を売って返済する取引だけでなく、現金を用意して現物株へ切り替える動きなども含まれるため、75万8,700株のすべてが市場での売り注文だったわけではありません。それでも、最初の急落時には増加した信用買い残が、続落後には約2割減少したという時間差は、相場が後半に入って需給の整理局面へ移った可能性を示しています。
半導体株が反発した日も、ローツェには売りが残った
もしローツェの下落が半導体株全体の調整だけで説明できるなら、半導体株が反発した日にはローツェも相応に戻ってよさそうです。しかし、実際の値動きは異なりました。
10月16日は日経半導体株指数が2.14%上昇したのに対し、ローツェは0.36%下落。20日は同指数が2.63%安だったものの、ローツェは7.60%安と下落が大きくなりました。21日も指数が1.70%反発した一方、ローツェは1.88%下落しています。
20日の相場全体も弱かったため、この日の下落を信用取引だけの問題とみることはできません。ただ、半導体指数より大幅に売られ、同時に信用買い残が急減し、モルガン・スタンレーMUFG証券の空売り残高はなお増えていました。外部環境が悪いなかで、ローツェ独自の保有ポジション整理が追加の下押し要因になった、という解釈は複数のデータと整合します。
こうして見ると、今回の株価下落は一度の悪材料で終わるものではありませんでした。好決算による上昇の反動を抱えた状態で半導体株全体が急落し、株価の下落が買いポジションの整理を誘発した可能性があります。売りの理由が時間とともに変わったからこそ、半導体株全体が落ち着き始めてもローツェの下落はすぐに止まらなかったと考えられます。
信用取引などの売りが一巡すれば、株価は戻るのか?
今回の下落に信用買いの整理や空売りの増加が関係しているなら、それらが落ち着いたときに株価が反発する可能性はあります。しかし、「下げ止まる」「反発する」「決算後の高値へ戻る」は、それぞれ必要な条件が異なります。下落を加速させていた売りが減ることは、株価が下がりにくくなる理由にはなっても、以前より高い値段で積極的に買われる理由を必ずしも生みません。
売り圧力が弱まれば反発の余地はあるが、高値回復には買う理由が必要
信用買いポジションを整理したい投資家が減れば、株価が下がるたびに売りが増える連鎖は弱まりやすくなります。空売りを積み上げていた投資家が利益確定のために買い戻す場合も、その買い注文は株価を支える力になります。半導体株全体の地合いが改善すれば、ローツェのように短期間で大きく売られた銘柄には反発を狙う買いが入る可能性もあるでしょう。
ただし、売りが一巡したことと、決算直後の5,000円台まで戻れることは別です。10月9日の急騰時には、ローツェの利益予想の引き上げに加え、成長期待を積極的に評価する買い手がいました。その後は半導体設備投資の持続性に対する不安が強まり、同じ利益予想でも投資家が付ける価格が変わった可能性があります。
例えば、信用買い残の減少が止まり、半導体株指数が反発しているのにローツェがなお弱ければ、需給の整理が終わっていないか、市場による評価の見直しが続いていると考えられます。逆に、半導体株が戻る日にローツェがそれ以上に上昇し、売りポジションの縮小も進むようなら、少なくとも短期的な需給悪化が和らいだという見方を強められます。
業績が好調でも、利益に対する評価が下がれば株価は戻らない
将来の株価を考えるときは、企業の利益と「その利益を何倍の価格で評価するか」を分けて考える必要があります。代表的な指標がPER(株価収益率)です。PERは株価を1株当たり利益で割ったもので、例えば年間利益が1株200円の企業に対して株価4,000円が付いていれば、PERは20倍です。
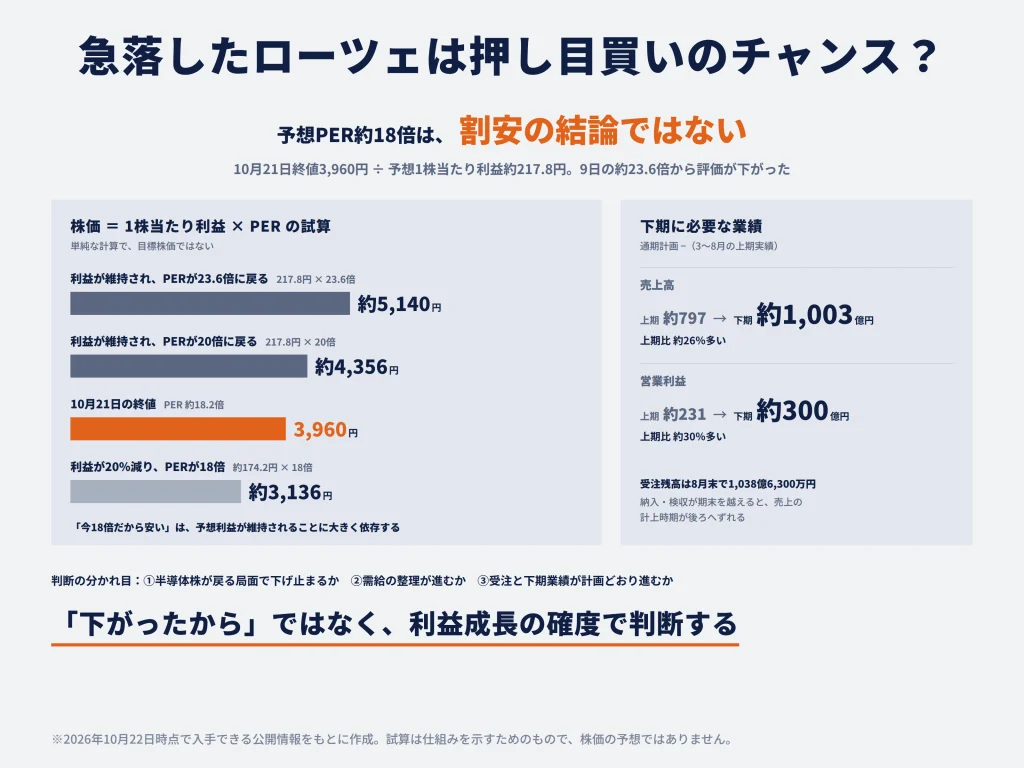
今回、ローツェの上方修正後の予想1株当たり利益は約217.8円です。10月9日の株価5,134円をこの利益で割ると予想PERは約23.6倍。21日の株価3,960円では約18.2倍となります。10月9日から21日にかけて、会社の利益予想が新たに下方修正されたわけではないのに、投資家が利益に付ける評価倍率は大きく下がったことになります。
ここでPERの低下を「下落の直接原因」と考えるのは正確ではありません。PERが下がったのは、株価が下がった結果でもあるためです。重要なのは、なぜ投資家が以前と同じ利益に高い価格を付けなくなったのか、という点です。AIデータセンター投資への懸念や金利への警戒が強まれば、将来の成長に対して慎重になり、利益予想が良くてもPERは下がり得ます。
反対に、ローツェの受注や利益が今後も拡大し、半導体投資に対する不安が弱まれば、株価が再評価される余地があります。結局、売りの一巡による短期的な反発と、利益成長への期待に基づく持続的な株価回復を分ける必要があります。その判断の中心になるのが、ローツェ自身の今後の受注と収益です。
ローツェの今後の成長は期待できるのか?
ローツェの直近の受注高と受注残高は大幅に増加しています。そのため、今回の株価急落を、すでに半導体関連装置の需要が悪化しているためと考えるのは難しい状況です。
ただし、株式市場が評価しているのは、すでに公表された受注だけではなく、その先の売上・利益と、さらに次の投資サイクルです。
半導体関連装置の受注急増は、将来の売上を支える材料
ローツェが発表した2026年6~8月期の半導体関連装置の受注高は785億900万円で、前四半期比87%増加しました。8月末時点の受注残高は1,038億6,300万円と前四半期比67%増です。受注とは顧客から新たに受けた注文、受注残高とは注文を受けたものの、まだ売上として計上していない仕事の金額を意味します。
受注が増えれば、今後の生産・納入につながる案件が増えることになります。ローツェの場合、北米のメモリメーカー向けのウエハソータやストッカ、中国の装置メーカー向けの搬送装置が好調でした。ウエハソータは半導体の材料となる薄い円盤状のウエハを選別・仕分けする装置、ストッカは製造工程でウエハを入れた容器を保管する設備です。どちらも半導体工場の生産能力増強や自動化投資に関係します。
ローツェの2026年3~8月期の連結売上高約797億円のうち、半導体関連装置の売上高は約671億円で、全体の約84%を占めました。半導体設備投資の動向が同社の業績に大きく影響する一方、今回の受注増加は、その中心事業に現実の需要があることを示しています。金融市場でAI投資への不安が広がったからといって、ローツェの受注がすでに急減しているとはみなせません。
AI投資への不安は、どのようにローツェの受注へ波及するのか
ローツェの受注が伸びていることと、将来の設備投資減速リスクが存在することは矛盾しません。半導体製造装置の需要は、半導体メーカーが新工場を建てたり既存工場の生産能力を増やしたりする計画によって変わります。装置の注文が先に入り、実際の半導体需要や設備投資計画が後から変化することもあります。
今回、市場が警戒したのは、AIデータセンター企業の資金調達が難しくなることで、設備投資が先送りされる可能性です。データセンターの拡張が鈍れば、そこで使う先端半導体や高性能メモリの増産計画が見直され、半導体メーカーが搬送・保管装置を購入するペースも遅くなるかもしれません。これが、AIインフラ企業の社債市場で起きた問題が、ローツェ株の将来評価にまで波及する経路です。
ただし、ローツェの顧客や需要源は一つではありません。北米メモリメーカーのほか、中国の装置メーカー向け受注も伸びています。また、台湾積体電路製造は10月15日の決算で売上成長の見通しを引き上げ、設備投資計画を維持しました。少なくとも10月中旬時点では、金融市場が将来の投資採算を警戒する一方、主要半導体メーカーでは強い実需が確認されるという状況でした。
したがって、今後の焦点は「AI需要は終わったのか」という極端な二択ではなく、資金調達への懸念が主要顧客の設備投資計画にどこまで広がるかです。新規受注の伸びが鈍ったり、顧客側で納期延期が増えたりすれば市場の警戒が現実味を帯びます。反対に、受注高・受注残高が高い水準を保ち、主要半導体メーカーの投資計画も維持されるなら、株価が織り込んでいる悲観が強すぎる可能性があります。
受注が豊富でも、今期の利益計画を達成できるかは別に確認したい
もう一つ重要なのは、受注残高が大きいことと、予定どおり利益を計上できることは同じではない点です。半導体関連装置は、注文を受けた直後に売上になるとは限りません。部材調達、組み立て、顧客への納入、検収などを経て売上に計上されます。検収とは、納入された装置が契約で求められた条件を満たしているか、顧客が確認することです。
ローツェの2026年3~8月期の売上高は約797億円、営業利益は約231億円でした。上方修正後の通期計画は売上高約1,800億円、営業利益約531億円です。差し引くと、2026年9月~2027年2月期の下期には売上高約1,003億円、営業利益約300億円が必要です。上期実績と比べ、売上高は約26%、営業利益は約30%多く稼ぐ計画になっています。
受注残高の急増は、この強気の下期計画を支える材料です。一方、部材の調達が遅れたり、装置の納入・検収が期末を越えたりすると、注文自体が失われなくても売上の計上時期が後ろへずれます。生産体制を拡大する過程では人員・設備・部材の確保に費用もかかるため、売上が増えるペースほど利益が伸びない可能性もあります。
投資家が見るべきなのは、今回増えた受注を今後どの程度売上に変えられるか、さらに次の四半期にも新しい受注が入ってくるかという二点です。受注残高が高水準でも新規受注が急減すれば、その先の成長鈍化が意識されます。逆に、新規受注と売上計上の両方が進めば、足元の株価急落と実際の成長力との乖離が明らかになる可能性があります。
今回の急落は、押し目買いの機会なのか?
現時点のローツェは、業績予想の上方修正と大幅な受注増加が確認される一方、半導体市場の評価低下と株式需給の悪化によって株価が大きく下がった銘柄です。その意味で、業績の成長を中長期で評価する投資家にとって、押し目買いの候補になり得ます。
ただし、「好業績なのに26%下がったから安い」とまでは言えません。決算後の高値自体が成長期待を強く織り込んだ価格だった可能性があり、今後の利益成長が想定より弱くなれば、下落後の株価でも割安とは限らないためです。重要なのは、現在の株価が、どれほどの利益成長と市場評価を前提にしているかです。
予想PER約18倍は、安くなった証拠ではあるが割安の結論ではない
10月21日の株価3,960円と、会社の上方修正後の予想1株当たり利益約217.8円から計算した予想PERは約18.2倍です。決算翌日9日の約23.6倍と比べると、同じ利益予想に対して株式市場が付ける評価は低くなりました。
| 日付 | 株価 | 予想PER |
|---|---|---|
| 10/9 | 5,134円 | 約23.6倍 |
| 10/21 | 3,960円 | 約18.2倍 |
仮に予想利益217.8円が維持され、PERが20倍へ戻れば、計算上の株価は約4,356円です。23.6倍まで評価が戻れば約5,140円となります。これは利益と評価倍率を掛け合わせた単純な試算であり、目標株価ではありません。それでも、業績が維持されたまま市場の警戒が緩むなら、株価の上昇余地が生まれる仕組みは理解できます。
反対に、利益が想定を下回る場合は見え方が変わります。例えば予想1株当たり利益が20%減って約174.2円になれば、株価が3,960円のままでもPERは約22.7倍へ上昇します。その利益水準で市場が18倍の評価を付けるなら、計算上の株価は約3,136円です。つまり、「いま18倍だから安い」という判断は、予想利益が維持されることに大きく依存しています。
予想PER約18倍が割安かどうかは、過去のローツェの評価水準や同業他社との比較も踏まえて判断する必要があります。また、PERは将来の利益成長への期待によっても変わるため、倍率だけで割安とは言い切れません。ローツェの場合は、増加した受注が実際の売上・利益につながり、半導体設備投資への懸念が和らぐかが重要です。これらの条件が整えば、今回の株価下落による評価の引き下げが行き過ぎだった可能性も出てきます。
株価が反発する場合と、さらに下がる場合を分ける条件
押し目買いが報われやすいのは、今回の急落が主に外部環境と短期的な需給の問題であり、ローツェの利益成長力が損なわれない場合です。米国の金利やAI関連企業の資金調達への警戒が和らぎ、半導体株全体が落ち着く。その間に信用買いポジションの整理が進み、大口の空売り増加も弱まる。さらに、半導体関連装置の受注が高水準を維持されれば、株価を押し下げた短期要因が後退し、利益への評価も持ち直す可能性があります。
逆に、下落が長引くのは、金融市場の不安が企業の設備投資計画に波及する場合です。データセンター関連企業が資金調達を抑え、半導体メーカーが増産投資を先送りする。ローツェの新規受注が鈍り、受注残高の消化も遅れる。こうして利益予想そのものが下方修正されるなら、株価にとっては「予想利益の減少」と「PERの低下」が同時に起きる余地があります。
また、業績面の問題が顕在化しなくても、信用需給の悪化が続く間は株価が弱い可能性があります。10月21日時点では、半導体株指数が反発する日にもローツェは続落していました。受注が好調という事実と、短期的に株価が下げ止まるタイミングは必ずしも一致しません。
今後は、特に次の3点が重要になります。
- 半導体株全体が戻る局面で、ローツェも下げ止まり、相対的な株価の弱さが改善するか
- 信用買い残の減少や機関別の空売り残高の変化から、需給の整理が進んでいるか
- 新規受注・受注残高と下期の売上・利益が計画どおり進み、成長期待を維持できるか
保有している人と、これから買う人では何を判断すべきか
すでにローツェを保有している人にとって大切なのは、株価が下がったこと自体ではなく、購入時に期待した利益成長の前提が変わったかどうかです。半導体関連装置の受注拡大と下期の業績進捗を成長の根拠としていたなら、その数字が維持されるかが判断の中心になります。反対に、短期間の株価上昇を主に期待していた場合には、需給の悪化が続いていることの意味はより大きくなります。
新規購入を考えている人には、好決算後の高値からどれほど下がったかよりも、今の価格でどのような利益を期待できるかが重要です。予想利益が維持され、PERが回復するというシナリオには上昇余地がありますが、利益の下方修正や評価倍率の追加低下が起きれば、下がる可能性もあります。短期的な底値を当てることと、長期的な成長性を評価して買うことは別です。
今回の株価下落を総合すると、ローツェの事業が急に悪化したというより、好決算で先行上昇した株価が半導体相場の悪化と継続的な売り圧力に押された面が大きいと考えられます。だからこそ押し目買いを検討する余地はあります。ただし、その判断を支えるのは「下がったから」ではなく、受注の強さが利益成長へつながり、市場がその成長を再び評価するという見通しです。
まとめ
ローツェの急落は、10月8日の好決算による急騰と、すでに進んでいた半導体株全体の調整が重なったところに、米国の物価上振れとAIインフラ企業の信用不安が加わったことが大きな転機になりました。その後は、モルガン・スタンレーMUFG証券の空売り残高の継続的な増加や、20日の信用買い残の大幅減少など、需給面の変化も株価の弱さを説明する材料となっています。
足元の受注は好調ですが、短期の売りが一巡しただけで株価が元に戻るとは限りません。今後は、需給の落ち着きと半導体市場の回復に加え、ローツェが受注を売上・利益へ転換し、利益成長への期待を維持できるかが重要になります。押し目買いかどうかを判断する際も、株価の下落率だけでなく、利益成長の確度とPERを合わせて評価する必要があります。
出典
株探「ローツェ(6323)日次株価・出来高」
https://s.kabutan.jp/stocks/6323/historical_prices/daily/
投資の森「日経半導体株指数・時系列」
https://nikkeiyosoku.com/nk_semicon/data/
Reuters(2026年10月14日)米国株・物価・半導体株相場
https://www.reuters.com/business/sp-500-dow-futures-rise-ahead-big-bank-results-cpi-data-2026-10-14/
米国労働統計局「2026年9月消費者物価指数」
https://www.bls.gov/news.release/archives/cpi_10142026.htm
Morningstar(2026年10月16日)コアウィーブなどデータセンター関連の債券市場
https://www.morningstar.com/bonds/coreweave-data-center-bonds-slide-capex-debt-overhang-concerns
株予報Pro「ローツェ2027年2月期第2四半期決算・市場予想」
https://kabuyoho.jp/sp/consNewsDetail?cat=1&lst=&nid=6323_20261008_act_20261008_153023_7&page=&score=&wd2=
ローツェ2027年2月期第2四半期決算説明資料(資料掲載情報)
https://6ix.com/deck/29trcuo8/rorze-corporation-q2-fy2026-earnings-presentation
台湾積体電路製造「2026年7~9月期決算発表」
https://pr.tsmc.com/english/news/3346
株探「ローツェ 日次信用取引残高」
https://s.kabutan.jp/stocks/6323/historical_margins/daily/
空売りネット「ローツェ(6323)機関別空売り残高履歴」
https://karauri.net/6323/
日本取引所グループ「空売り残高の公表」
https://www.jpx.co.jp/markets/public/short-selling/index.html





コメント