カプコンの株価が下落しています。2026年10月27日に発表された2027年3月期の中間決算は大幅な増収増益だったため、なぜ株が売られているのか疑問を持った投資家も多いでしょう。
今回の下落は、業績そのものが急激に悪化したことよりも、投資家が期待していた利益成長と実際の決算内容に差があったことが中心と考えられます。
この記事では、下落理由、上方修正しなかった背景、今後の上振れ余地、株価の順に検証します。
※本記事は2026年10月28日時点の情報をもとに執筆しています。
カプコンの株価はなぜ下落した?
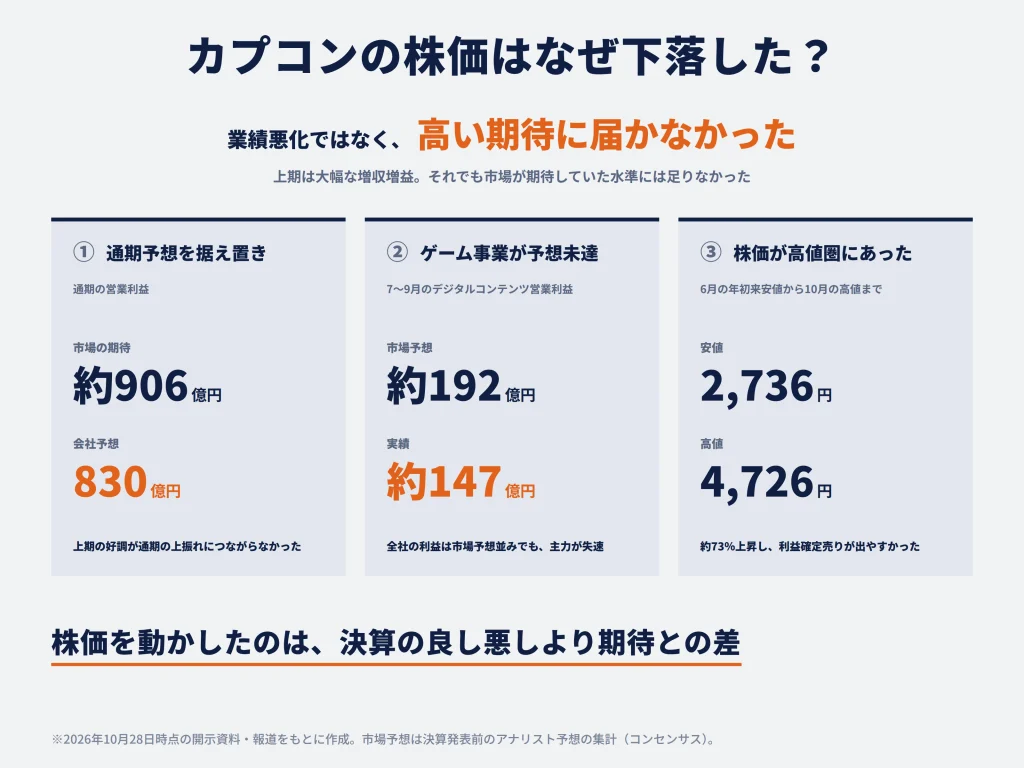
カプコンの株価下落は、決算が赤字や減益だったためではなく、業績に対する市場の期待が高かったことと関係しています。通期予想の据え置き、主力ゲーム事業の市場予想未達、決算前の株価水準という3つの要因から整理します。
好決算でも通期業績予想が据え置かれた
2027年3月期の中間決算(2026年4~9月期)では、売上高が前年同期比49.0%増の1,208億8,700万円、営業利益が54.5%増の607億6,900万円となりました。経常利益は612億1,200万円、純利益は430億8,300万円で、主要項目はいずれも大幅な増益でした。決算を「悪い内容」と片づけるのは適切ではありません。
| 項目 | 上期実績 | 通期会社予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 1,208.87億円 | 2,100億円 | 57.6% |
| 営業利益 | 607.69億円 | 830億円 | 73.2% |
| 経常利益 | 612.12億円 | 830億円 | 73.7% |
| 親会社株主帰属純利益 | 430.83億円 | 580億円 | 74.3% |
これほど順調にもかかわらず、会社は通期の営業利益予想830億円を据え置きました。上期に約607.7億円を稼いでいるため、会社予想を達成するのに下期で必要な営業利益は約222.3億円にすぎません。前年度の下期営業利益は約359.6億円なので、予想をそのまま逆算すると下期は前年同期比約38%の減益となります。高い進捗率と慎重な下期計画が併存している点は、投資家にとって大きな注目材料です。
コンセンサス(市場予想)では通期上振れを見込んでいた
市場のハードルは、さらに高い水準でした。決算発表前のアナリスト予想を集計したコンセンサス(市場予想)では、通期営業利益は905.81億円で、会社予想を75.81億円上回っていました。会社予想が据え置かれたことで、上期の好調が市場の期待する通期利益に結びつくのか、という疑問が残りました。
ただし、上期の高い進捗率は、それだけで上方修正すべき証拠にはなりません。新作の発売やパチスロ機の出荷で利益を計上する時期には偏りがあるためです。ここで重要なのは、決算が良かったかどうかではなく、決算後に市場が期待する利益水準が引き上がったかどうかです。
7~9月のゲーム事業は市場の期待を下回った
今回の決算では、7~9月期の連結営業利益は約197億円と市場予想にほぼ一致しました。一方で、主力のデジタルコンテンツ事業の営業利益は約147億円で、市場予想の約192億円をおよそ45億円下回ったと報じられています。
| 7~9月期の営業利益 | 実績 | 市場予想 | 差額 |
|---|---|---|---|
| 連結全体 | 約197億円 | 約197億円 | ほぼ一致 |
| デジタルコンテンツ事業 | 約147億円 | 約192億円 | 約45億円の下振れ |
ゲーム事業では、開発中タイトルに対する約25億円の評価損が計上されたと伝えられています。評価損とは、開発中のゲームに投じた資産について、将来回収できる見込みなどを踏まえて会計上の価値を引き下げ、損失として認識する処理を指します。一時的な費用であれば翌期に同額が発生するとは限りませんが、ゲーム開発の採算管理や発売計画に対する投資家の見方に影響し得ます。
仮にこの約25億円を機械的に足し戻しても、事業の営業利益は約172億円で、約192億円の市場予想にはなお届きません。もちろん、評価損以外の費用を含む単純計算であり、すべての差を販売不振とみなすことはできません。それでも「全社利益が予想並みだったから、ゲーム事業にも問題はなかった」と判断するのは適切ではないでしょう。
つまり、アミューズメント機器事業などが全社利益を補った一方、市場が将来の成長源として重視するゲーム事業では失望が生じました。この構図が、好決算でも売られた理由を理解するうえで重要です。また、7~9月期のリピート販売は約1,090万本で会社内の計画どおりだった一方、一部の市場関係者が想定したほど強くなかった可能性も報じられています。
株価が高値圏にあり、利益確定売りが出やすかった
決算前の株価には、カプコンが今後も高い利益成長を続けるという期待がすでに反映されていました。2026年6月15日の年初来安値2,736円から10月16日の高値4,726円まで、株価は約73%上昇しています。直近の上昇が大きいと、好材料が出ても新たに買う投資家より利益を確定したい投資家が増え、期待外れの材料には売りが集中しやすくなります。
野村證券は10月8日、株価が過去3か月で30%強上昇し割安感が解消されたとして、投資判断を「買い」から「中立」に引き下げました。目標株価は4,200円から4,400円へ引き上げているため、事業の将来性を全面的に否定したものではありません。むしろ、業績に対する期待が株価に十分織り込まれたという株価評価の変更でした。
決算前日の10月27日終値4,380円を、会社予想の1株利益138.65円で割った予想PER(株価収益率)は約31.6倍です。PERは「1株利益の何倍まで株価が買われているか」を示す指標であり、31倍超という水準では、着実な増益だけでなく市場予想をさらに上回る成長への期待も株価に含まれやすくなります。今回の決算では、会社予想の据え置きと主力部門の予想未達が、その期待を見直すきっかけになったと考えられます。
したがって、株価下落を「業績が悪くなったから」と説明するより、「高い成長期待に対して、決算で示された追加の好材料が十分ではなかったため、株価評価が下がった」と捉えるほうが、数字のつながりを正確に説明できます。
カプコンはなぜ通期業績予想を上方修正しなかったのか?
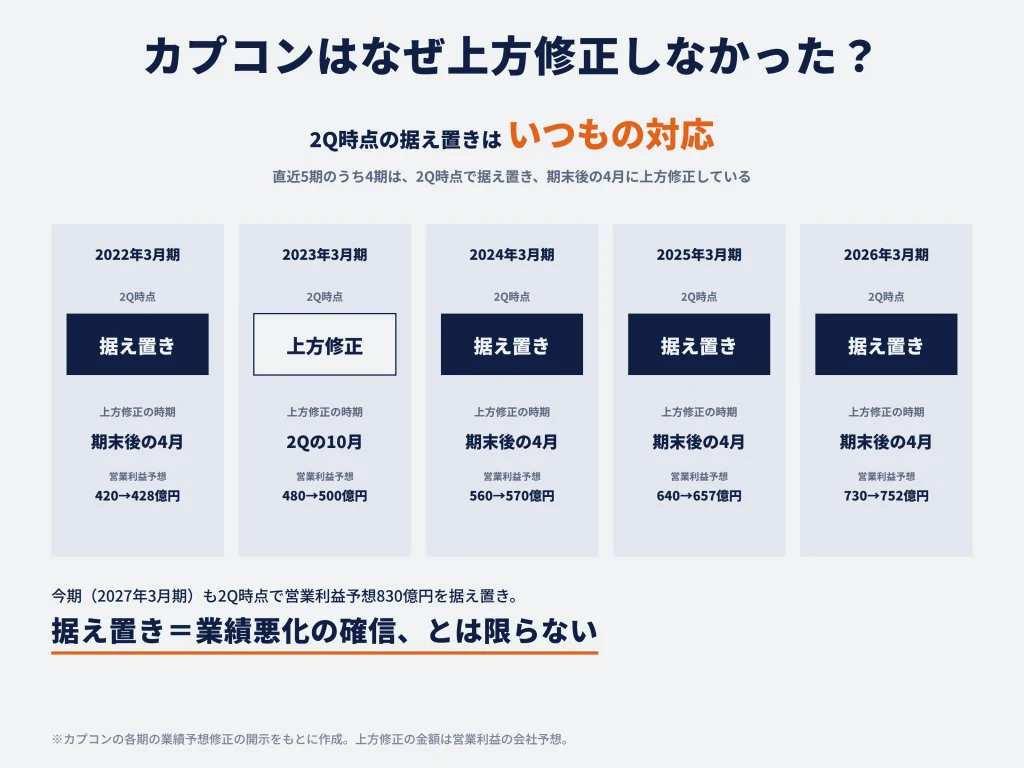
今回の通期予想据え置きを考える前提として、カプコンは第2四半期時点では通期予想を上方修正しない例が多く見られます。上期の好調をそのまま通期の増益幅に置き換えるのではなく、下期の販売・収益見通しを踏まえて判断していると読み取れます。
カプコンは過去にも2Q時点で業績予想を据え置く傾向がある
直近5期(2022年3月期~2026年3月期)の決算発表を確認すると、第2四半期時点で営業利益の通期予想を上方修正したのは2023年3月期のみです。残る4期は第2四半期時点では据え置き、その後、期末を迎えた4月に上方修正しています。
| 決算期 | 2Q時点 | その後の上方修正 |
|---|---|---|
| 2022年3月期 | 据え置き | 2022年4月:420億→428億円 |
| 2023年3月期 | 上方修正 | 2022年10月:480億→500億円 |
| 2024年3月期 | 据え置き | 2024年4月:560億→570億円 |
| 2025年3月期 | 据え置き | 2025年4月:640億→657億円 |
| 2026年3月期 | 据え置き | 2026年4月:730億→752億円 |
この実績から分かるのは、今回の据え置きがカプコンとして例外的な対応ではないということです。むしろ注目すべきは、会社が第2四半期に上方修正した2023年3月期との違いです。
2023年3月期には、『モンスターハンターライズ:サンブレイク』や過去作品の販売に加え、パチスロ機が好調でした。会社は当時、上期実績が当初計画を上回ったことに加え、下期の販売計画や為替影響も勘案して通期予想を引き上げたと明示しています。
つまり、上期の実績と残る下期の見通しを合わせて、従来予想を上回る年間利益を示せるかどうかを重視している、という解釈です。
今期も上期実績は好調ですが、下期の収益を十分に上振れと見込める材料がそろっていないため、会社が現時点では予想を据え置いた可能性があります。過去の対応を踏まえれば、「据え置き=会社は下期の業績悪化を確信している」と考える必要はありません。
大型新作やパチスロ機の収益が上期に集中していた
年度内の収益が均等に発生しないことも、据え置きを理解するうえで欠かせません。上期は新作タイトルの『プラグマタ』と『鬼武者 Way of the Sword』の販売が進み、デジタルコンテンツ事業は営業利益523.08億円を計上しました。会社の同事業の通期計画は795億円で、下期に必要な利益は約271.92億円となります。
同様に、アミューズメント機器事業の上期営業利益は92.75億円に達しました。通期計画104億円との差は約11.25億円しかありません。上期に投入したスマートパチスロ機が収益に寄与しており、利益の大部分が上期に計上された構造が分かります。
| 事業 | 上期営業利益 | 通期計画 | 下期の計画残額 |
|---|---|---|---|
| デジタルコンテンツ | 523.08億円 | 795億円 | 271.92億円 |
| アミューズメント機器 | 92.75億円 | 104億円 | 11.25億円 |
上期に強い利益が出た背景は、事業収益力の高さだけでなく、商品投入と売上計上の時期にもあります。『プラグマタ』の初動やパチスロ機の販売が下期にそのまま再現される前提で通期予想を引き上げれば、利益を過大評価するおそれがあります。逆にいえば、会社予想の下期減益は必ずしもゲーム市場の需要悪化を意味せず、上期偏重の販売スケジュールを反映した可能性が高いと考えられます。
しかも、前年度下期には『バイオハザード レクイエム』という大型タイトルの発売があり、比較対象となる前年下期の利益水準が高くなっていました。今期下期の減益見通しを評価するときは、この前年の反動を合わせて見る必要があります。
下期の大型新作が少ないことも懸念されている
証券会社からも同様の懸念が示されていました。野村證券は10月8日、第2四半期の利益予想を上方修正する一方、下期の新作発売が抑制される可能性があるとして、2027年3月期の通期利益予想の修正を小幅にとどめたと報じられています。
この見方が意味するのは、上期の利益が予想以上でも、その分が年度全体の利益増加に直結するとは限らないということです。上期に大型タイトルの販売が集中しているなら、下期は新作の販売機会が少ない分だけ追加の利益を積み上げにくくなる可能性があります。
カプコンは今後、通期業績予想を上方修正できるのか?
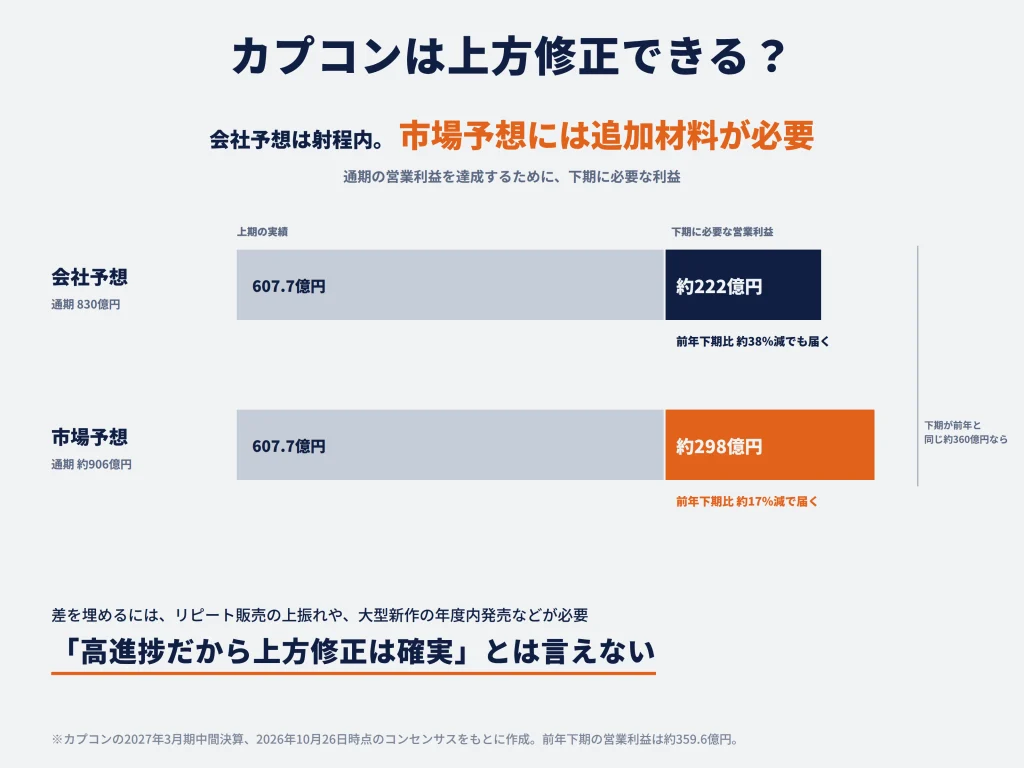
カプコンの株価を判断する上で軸となるのは「会社が掲げる営業利益830億円を超えるか」だけではありません。市場予想の約906億円にどれだけ近づけるかも、株価の反応を左右します。下期の発売ラインナップと販売計画の内訳を見ると、会社計画には達成余地がある一方、新作の販売本数については注意すべき点があります。
下期に発売予定の大型タイトルは少ない?
2026年10月28日時点で確認できる下期のラインナップは、既存作品の拡張・他機種展開が中心です。10月には『ドラゴンズドグマ 2:ダークアリズン』やNintendo Switch 2向け『バイオハザード RE:2』『RE:3』『RE:4』が発売され、12月には『モンスターハンターワイルズ』のNintendo Switch 2版が予定されています。一方、完全新作の大型作品が下期に複数確定している状況ではありません。
今後の発売予定タイトルについては以下の通りです。
| タイトル | 発表済み時期 | 業績を見る際の位置づけ |
|---|---|---|
| ドラゴンズドグマ 2:ダークアリズン | 2026年10月9日発売 | 既存作品の大型拡張・他機種展開 |
| バイオハザード RE:2・RE:3・RE:4(Switch 2版) | 2026年10月16日発売 | 過去の人気作を新たな機種で販売 |
| モンスターハンターワイルズ(Switch 2版) | 2026年12月4日予定 | 既存大型作の販売機会拡大 |
| バイオハザード RE:ベロニカ | 2027年予定 | 発売月未公表。期内発売は未確定 |
| モンスターハンターワイルズ:アセンダンス | 2027年予定 | 大型拡張。発売月未公表 |
| ロックマン:デュアル オーバーライド | 2027年春予定 | 3月末までに発売するか未確定 |
2027年発売予定の『バイオハザード RE:ベロニカ』や『モンスターハンターワイルズ:アセンダンス』は、2027年1~3月に発売されれば当期業績に寄与しますが、4月以降なら次期の収益となります。『ロックマン:デュアル オーバーライド』も「春」という表現だけでは年度内の発売を確定できません。大型新作の発売時期が不明なことは、下期利益を積極的に上振れ評価しにくい理由になります。
なお、10月29日にはスマートフォン向けの基本無料タイトル『モンスターハンターアウトランダーズ』が配信予定です。ゲーム事業のブランド拡大には寄与し得ますが、家庭用・パソコン用ゲームソフトの年間販売本数6,500万本と同じ尺度で数えてはいけません。
したがって、野村證券が公表した「下期の新作不足」という懸念には、現時点の情報に照らして一定の合理性があります。ただし、新作の投入予定が完全に尽きているわけではなく、2027年発売予定の大型作品が年度内に入るかどうかで評価は変わります。
大型新作が少なくても販売計画を上回れる?
販売本数の総量だけを見れば、会社計画の達成には余地があります。カプコンは年間6,500万本を計画しており、上期にすでに3,686万本を販売しました。下期に必要なのは2,814万本で、前年下期の約3,522万本を約20%下回っても年間の総販売計画には届きます。これだけを見ると、年間計画は比較的保守的に映ります。
しかし、ここで分析を止めると重要な点を見落とします。年間6,500万本の内訳は、新作1,200万本とリピート作品5,300万本です。上期の実績は新作468万本、リピート3,218万本だったため、下期の計画残は新作732万本、リピート2,082万本となります。
| 分類 | 年間計画 | 上期実績 | 下期の計画残 |
|---|---|---|---|
| 新作 | 1,200万本 | 468万本 | 732万本 |
| リピート | 5,300万本 | 3,218万本 | 2,082万本 |
| 合計 | 6,500万本 | 3,686万本 | 2,814万本 |
つまり、総販売本数では上期より下期のハードルが低いものの、「新作」に限れば下期は上期を264万本上回る販売を計画しています。この点と、発売日が確定した大型新作が限られていることの組み合わせが、今期の見通しを評価するうえで最大の論点となります。
リピート販売はカプコンの強みです。『バイオハザード』シリーズなどの過去作品をダウンロード販売し、価格施策や新作発売との連動で長期的に売る仕組みを確立しています。上期のリピート販売は3,218万本で、年間計画に対する達成率は約60.7%です。下期に必要な2,082万本は上期を大きく下回るため、過去作品の販売が急失速しなければ、リピートの計画達成余地は大きいと考えられます。
ただし、リピート販売の本数が計画を上回れば、売上高・利益も必ず同じ割合で上振れるわけではありません。旧作は価格を下げて販売する場合があり、1本当たりの売上高は新作と異なります。一方、開発費を回収済みの作品は利益率が高くなる傾向があります。したがって、販売本数だけでなく、単価、販売構成、開発費や評価損まで合わせて判断する必要があります。
現時点での評価は、年間6,500万本という総販売計画は十分に狙える一方、新作732万本という内訳には不確実性がある、というものです。仮に新作が計画に届かなくてもリピート販売が補えば総本数は達成できますが、売上単価や利益構成が変わるため、業績への影響まで同じとは限りません。
通期営業利益はどこまで上振れする可能性がある?
通期の営業利益を評価する際、少なくとも「会社予想の達成」「会社予想を超える上方修正」「市場予想への到達」の3段階を分けて評価する必要があります。下期にどの水準の営業利益が必要になるのか、上期実績から計算すると次のとおりです。
| 通期の目標水準 | 通期営業利益 | 下期に必要な営業利益 | 前年下期比の目安 |
|---|---|---|---|
| 会社予想の達成 | 830億円 | 約222.3億円 | 約38%減 |
| 市場予想への到達 | 約905.8億円 | 約298.1億円 | 約17%減 |
会社予想を達成するには、下期営業利益が前年同期より4割近く減っても足ります。一方、市場予想に達するには約298億円が必要で、下期に求められる利益は会社予想より約76億円多くなります。ただし、市場予想を達成する場合でも前年下期比では約17%減益でよいため、絶対に届かないほど高いハードルとも言い切れません。
会社予想を超える可能性を支える材料は、まずリピート販売の強さです。過去作品が下期も想定以上に売れれば、追加の開発費を大きく増やさずに利益を積み上げられます。また、Nintendo Switch 2への展開は既存作品の販売地域・顧客層を広げる施策であり、作品の寿命を延ばす効果が期待できます。一方、7~9月には開発中タイトルの評価損が生じており、開発費や販売費用などの利益を押し下げる要因も残っています。
ここで言えるのは、会社予想830億円の達成余地は相応に大きい一方、約906億円という市場予想への到達には、下期のリピート販売が想定以上に伸びるか、未確定の大型タイトルが年度内に寄与するなどの追加材料が必要だということです。上期にパチスロ機の利益が集中しているため、下期にアミューズメント機器事業が同じ勢いで利益を積み上げる前提を置きにくい点も、慎重な評価につながります。
したがって、現状の情報だけで「上方修正は期待できない」と決めつける必要はありません。ただし、「高進捗だから上方修正は確実」という見方も、下期の新作販売計画の内訳を考えると楽観的すぎます。最も合理的な評価は、会社予想を上回る余地を認めつつ、株価が強く反応するには市場予想との差を縮める具体的な材料が必要、というものです。
カプコンの株価は今後どうなる?
今後の株価を考えるうえでは、業績が会社予想を達成するかだけでなく、市場の期待を取り戻せるかが焦点です。下落後の株価水準と、反発・続落につながる条件を確認します。
株価の下落で割高感は解消された?
株価が下がればPERは低下しますが、それだけで割安と判断することはできません。2026年10月27日終値4,380円と会社予想1株利益138.65円で計算した予想PERは約31.6倍でした。提供された10月28日午前10時55分時点の株価3,875円を使えば、同じ利益予想に対するPERは約28.0倍となります。
PERが低下したのは、会社の年間利益予想が引き下げられたためではなく、投資家がその利益に付ける株価の倍率が低下したためです。企業の成長に対する期待が維持されれば評価倍率は回復する可能性がありますが、下期の利益成長への不安が続けば、PERだけを理由に買い直す投資家が増えるとは限りません。
判断のポイントは、現在の株価が「会社予想830億円の達成」を織り込んでいるのか、「市場予想約906億円の達成」まで期待しているのかという点です。後者の確度が低下すれば、PERが以前より低く見えても割安とは言い切れません。逆にリピート販売や新作投入で市場予想に近づける材料が出れば、利益見通しと評価倍率の両面から株価が見直される余地があります。
今回の下落後の水準を評価するなら、過去の高値に戻るかどうかだけでなく、今期の利益が会社予想・市場予想のどちらに近づくのかを先に考える必要があります。株価の数字はその結果として判断すべきです。
今後の株価が上昇する条件と下落するリスク
株価が反発するシナリオで最も重要なのは、下期の業績について市場の見方を改善させる情報が出ることです。具体的には、リピート販売が予想を上回ること、年度内に大型新作の発売が確定すること、会社が通期見通しを引き上げることなどが考えられます。とりわけ、主力のデジタルコンテンツ事業で利益率が回復すれば、7~9月期の市場予想未達が一時的な要因だったという評価につながりやすくなります。
反対に、下期の新作販売本数が計画に届かず、リピート販売でも不足を補えない場合には、会社予想の達成だけでなく翌期以降の利益成長への見方にも影響します。また、開発中タイトルの評価損が継続して発生する場合、売上高が増えても利益が想定どおりに伸びないリスクがあります。
保有している投資家は、「会社予想を達成する見通しが維持されているか」「主力ゲーム事業が市場の期待を取り戻しているか」を分けて点検することが重要です。新規購入を検討する投資家は、単に株価が下がったという理由だけでなく、今後の利益見通しに対してPERが妥当かを確認する必要があります。
今回の決算から導ける結論は、カプコンの事業基盤そのものが崩れたとは言い難い一方、従来の高い株価を正当化するには、下期の販売と利益に関する追加の根拠が必要になった、ということです。大型タイトルの発売時期とリピート販売の勢いが確認できれば、上方修正と株価再評価の可能性をより具体的に判断できます。
まとめ
今回の株価下落は、カプコンの業績が急激に悪化したためではありません。上期決算は大幅な増収増益でしたが、7~9月の主力ゲーム事業は市場の利益予想を下回り、通期業績予想も据え置かれました。高い成長期待を織り込んでいた株価が、決算をきっかけに見直されたと考えられます。
通期予想の据え置き自体は、過去の第2四半期決算でも多く見られる対応です。今期は上期に大型新作やパチスロ機の利益が集中しており、下期の新作販売には不透明な部分もあります。そのため、進捗率の高さだけで上方修正が確実とはいえません。ただし、リピート販売の実績を踏まえると、会社計画を上回る余地はあります。
今後の株価を判断するうえで重要なのは、会社予想の営業利益830億円を達成できるかだけでなく、市場予想の約906億円に近づく根拠が増えるかです。下期の新作投入時期、リピート作品の販売、主力ゲーム事業の利益率が、保有継続や新規購入を考える際の重要な判断材料となります。




コメント