2026年10月28日、半導体商社のトーメンデバイス(証券コード2737)が発表した2027年3月期の中間決算を受け、株価が急落しました。前日終値32,450円からストップ安の25,450円となり、前日比7,000円安(21.57%安)です。
しかし、決算の数字だけを見ると、業績が悪化したようには見えません。2026年4~9月の売上高は前年同期比223.3%増の7,858億円、営業利益は同359.6%増の375億円、経常利益は同393.6%増の345億円でした。経常利益は通期予想の84.7%を上期だけで達成しています。
それでも株価が大きく売られた理由を考えるうえで重要なのは、過去との比較で「好決算かどうか」を判断するだけでなく、高収益を生んだ条件が今後も続くかを検証することです。今回の決算には、メモリ価格の上昇鈍化に伴う利益率低下、通期予想の据え置き、先行購入や在庫・資金需要の拡大といった論点が含まれています。
この記事では、トーメンデバイスの株価が急落した原因を分析し、なぜ業績が良いのに株価が下落するのかを解説します。
※この記事は2026年10月28日時点の情報をもとに執筆しています。
トーメンデバイスの株価が急落した理由は?
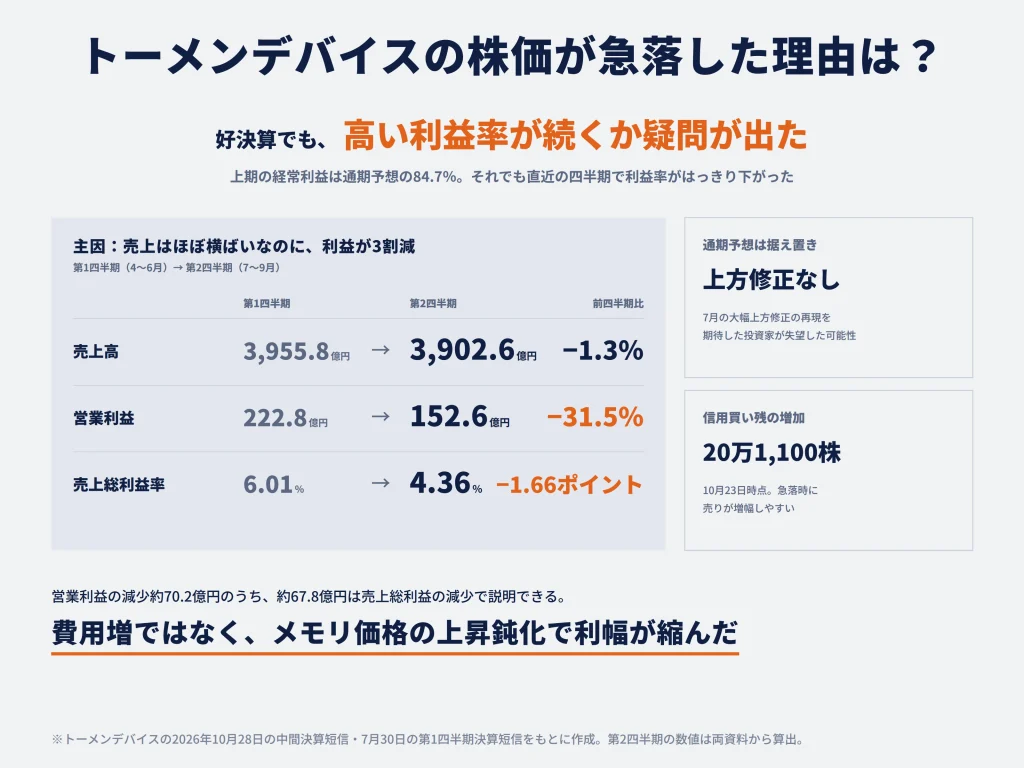
今回の決算発表後の急落には、主に三つの要因が考えられます。
- メモリ価格の上昇幅縮小によって第2四半期の利益率が明確に低下したこと
- 上期の利益進捗が非常に高いにもかかわらず、通期業績予想と配当予想が据え置かれたこと
- 株価が大きく上昇した後で信用買い残も積み上がっており、決算をきっかけとした売りが増幅されやすかったこと
① メモリ価格の上昇鈍化によって利益率が低下した
最も重視したいのは、第1四半期(4~6月)と第2四半期(7~9月)を比較した結果です。
| 項目 | 第1四半期 | 第2四半期 | 前四半期比 |
|---|---|---|---|
| 売上高 | 3,955.8億円 | 3,902.6億円 | ▲1.3% |
| 売上総利益 | 237.8億円 | 170.0億円 | ▲28.5% |
| 売上総利益率 | 6.01% | 4.36% | ▲1.66ポイント |
| 営業利益 | 222.8億円 | 152.6億円 | ▲31.5% |
| 営業利益率 | 5.63% | 3.91% | ▲1.72ポイント |
| 経常利益 | 197.4億円 | 148.0億円 | ▲25.0% |
| 純利益 | 145.2億円 | 105.9億円 | ▲27.0% |
売上高はわずか1.3%の減少にとどまったのに、営業利益は約70.2億円減りました。そのうち約67.8億円は売上総利益の減少によって説明でき、販売費や一般管理費の増加による影響は約2.4億円にすぎません。つまり、利益の減少は費用が急増したからではなく、商品を仕入れて販売した際の利幅そのものが小さくなったことが中心です。
決算説明会資料でも会社は「第2四半期は第1四半期と比較して利益率が低下した」と明記し、その理由をメモリ価格の上昇幅が縮小したためと説明しています。メモリ価格の下落が始まったという説明ではありません。価格の上昇が続いていても、価格上昇の勢いが落ちるだけで利益率は縮小し得ます。この違いが今回の決算を読み解くうえで重要です。
しかも、第2四半期の営業利益率3.91%は、前年の同じ7~9月期の約4.49%を下回りました。売上高は前年同期より大幅に拡大している一方、売上高に対して稼げる利益の割合は前年の同四半期より小さくなっています。第1四半期の好調さがそのまま継続するという前提は、今回の決算で見直しを迫られたといえます。
② 通期業績の進捗率が高いにもかかわらず上方修正がなかった
上期の経常利益345.4億円は、通期会社予想408億円の84.7%に相当します。純利益も251.1億円と、通期予想300億円の83.7%まで積み上がりました。それでも会社は、7月30日に公表した通期予想を今回修正しませんでした。年間配当予想も1株1,640円のまま据え置いています。
7月30日の第1四半期決算では、会社は通期経常利益予想を145億円から408億円に引き上げ、配当予想も600円から1,640円へ増額していました。こうした大幅な上方修正を経験していた投資家にとって、今回も高進捗を背景にさらなる上方修正が発表されるという期待が生まれやすい状況でした。今回の据え置きは、追加的な好材料を期待していた投資家の売却につながった可能性があります。
会社予想を据え置いたことが示しているのは、上期の利益が高水準だった一方で、下期の不透明感を引き続き重視しているという姿勢です。会社自身は、メモリ価格の今後の動きを予測することが非常に難しいと説明しています。今回の据え置きを評価するには、実際に利益率が低下し始めたことと、下期に残る販売数量・価格の不確実性を合わせて見る必要があります。
通期予想の据え置きには、次の二つの読み方があります。
- 下期の収益力低下を警戒する見方
価格上昇の鈍化や需要の変化を踏まえ、会社が下期の利益率低下を重視しているという解釈です。 - 保守的な会社予想を維持したという見方
販売価格や数量の先行きに不確実性が大きく、現時点では上方修正に踏み切れなかったという解釈です。
どちらが妥当かは、第3四半期以降の販売価格・販売数量・利益率が決め手になります。
③ 信用買い残の増加と株価急騰の反動が売りを強めた可能性
業績の評価が変わったことに加え、株式需給も下落を大きくした可能性があります。トーメンデバイスの株価は2026年9月28日に44,200円の高値を付けた後、10月27日の終値32,450円まで約26.6%下落していました。そこから翌28日の終値は25,450円となり、9月の高値からの下落率は約42.4%に拡大しています。
直近で大幅な値上がりを経験した銘柄では、決算が成長期待を満たさないと判断されたときに利益確定売りが出やすくなります。また、高値圏で購入した投資家による損切りも増えやすくなります。特に決算発表を境に売買注文が急増すると、株価の下落がさらなる売りを呼ぶ状況になり得ます。
10月23日時点の信用買い残は20万1,100株でした。信用買いは証券会社から資金を借りて株式を購入する取引であり、株価が急落すると損失の拡大や追加保証金への対応から売却を急ぐ投資家が出る場合があります。したがって、今回も業績見通しへの警戒で生じた売りが、信用取引の解消などによって増幅したと考えることができます。
メモリ価格が上昇しているのに、なぜ利益が減少したのか?
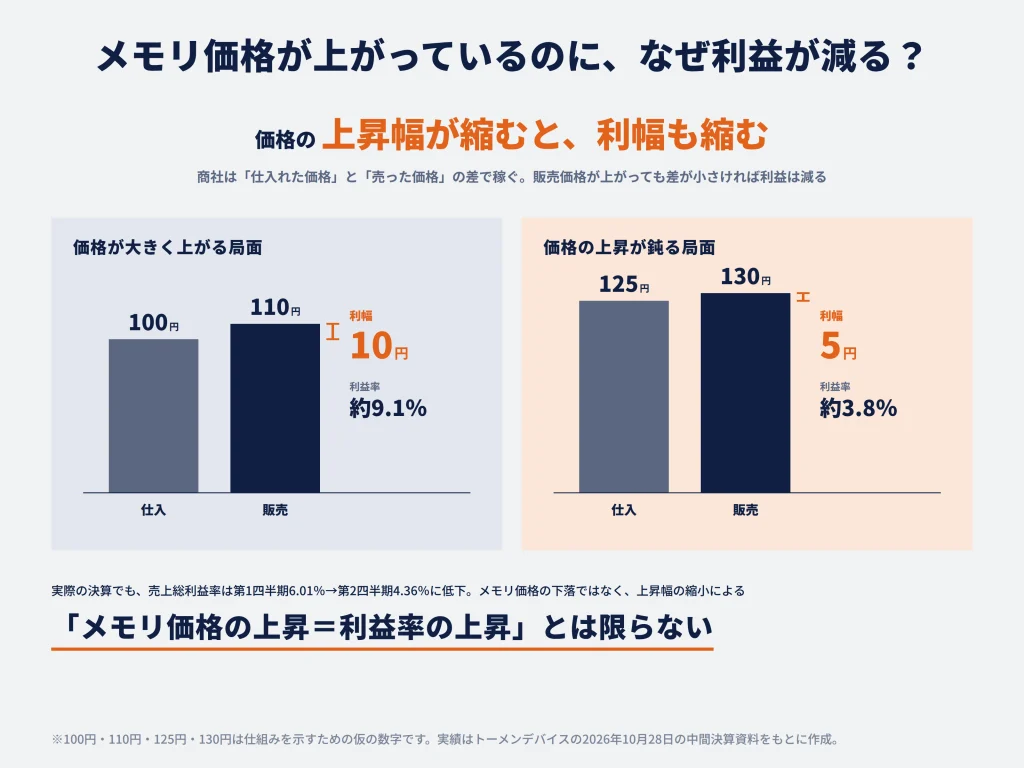
トーメンデバイスは、半導体を自社工場で生産するメーカーではなく、主にサムスングループから仕入れた半導体や電子部品を販売する商社です。この事業構造を理解すると、メモリの販売価格が上がっているのに利益率が下がる理由が見えてきます。
メモリ価格の上昇幅が縮小すると利益率が低下する仕組み
メモリの相場が急騰すると、過去に比較的低い価格で仕入れた商品を、その後の高い販売価格で売ることで大きな利幅を得られる場合があります。反対に、仕入価格も上昇し、販売価格の上昇幅が小さくなると、売上高が増えていても仕入価格との差は縮小します。仕入れた時点と販売した時点の価格差や契約条件によって、同じ数量を販売しても確保できる利益が大きく変わるということです。
例えば、単価100円で仕入れた商品を110円で売れば10円の売上総利益となり、利益率は約9.1%になります。その後、商品単価が上昇し、125円で仕入れた商品を130円で販売する場合、販売価格は上がっているのに売上総利益は5円、利益率は約3.8%へ下がります。これは説明のための仮定の数字ですが、「メモリ価格の上昇=利益率の上昇」とは限らないことが分かります。
今回の実績では、売上総利益率が第1四半期6.01%から第2四半期4.36%へ低下しました。会社の説明も、この利益率低下をメモリ価格の上昇幅縮小と結び付けています。売上高の落ち込みが小さいのに営業利益が大きく減少したのは、まさに価格上昇から得られる追加的な利益が小さくなったことと整合的です。
ただし、第2四半期の営業利益率3.91%は、2026年3月期通期の約2.96%を上回っています。したがって、同社の収益力が従来より弱くなったと単純に判断するのも適切ではありません。重要なのは、直近第1四半期の非常に高い利益率が続く前提では利益を見積もれなくなったことです。株価が高い成長期待を織り込んでいた場合、この変化は大きな評価修正につながります。
メモリへの売上依存度が95.9%に上昇している
今回の上期売上高7,858億円のうち、メモリ関連は7,539億円で全体の95.9%を占めました。前年同期のメモリ構成比80.2%から15.7ポイント上昇しています。会社はメモリの内訳について、DRAMとNAND型フラッシュメモリがおおむね半々で、DRAMがやや多いと説明しています。
用途別では情報機器向けが売上高の58.9%、車載向けが21.3%を占めました。情報機器向けの8割超はサーバー・ストレージ向けであり、生成AIの普及に伴うデータセンター需要の拡大が同社の販売を支えています。車載向けも前年同期比485.8%増と大きく伸びており、成長が特定の単一用途だけに限られているわけではありません。
その一方で、同社は今回の売上高の急増にはメモリ価格上昇の影響が大きいと説明しています。売上高が増える要因には、販売数量が増える場合と、一つ当たりの販売価格が上がる場合があります。前者は顧客基盤の拡大や需要量の増加を伴いやすいですが、後者は価格上昇が止まると伸びが鈍化しやすくなります。今回の決算では、売上高の大幅増加のすべてを販売数量の成長と同じように評価することはできません。
さらに、メモリ以外の分野ではスマートフォン向け高精細カメラ用のイメージセンサー販売が減少し、システムLSIの売上高は前年同期比37.5%減となりました。メモリ価格の上昇は商社の売上高を押し上げる一方、スマートフォンなど完成品メーカーの生産や価格設定に影響します。売上高の95.9%をメモリが占める現在、メモリ市況の変化が利益全体に及ぼす影響は大きいと考えられます。
トーメンデバイスの業績は今後悪化する?
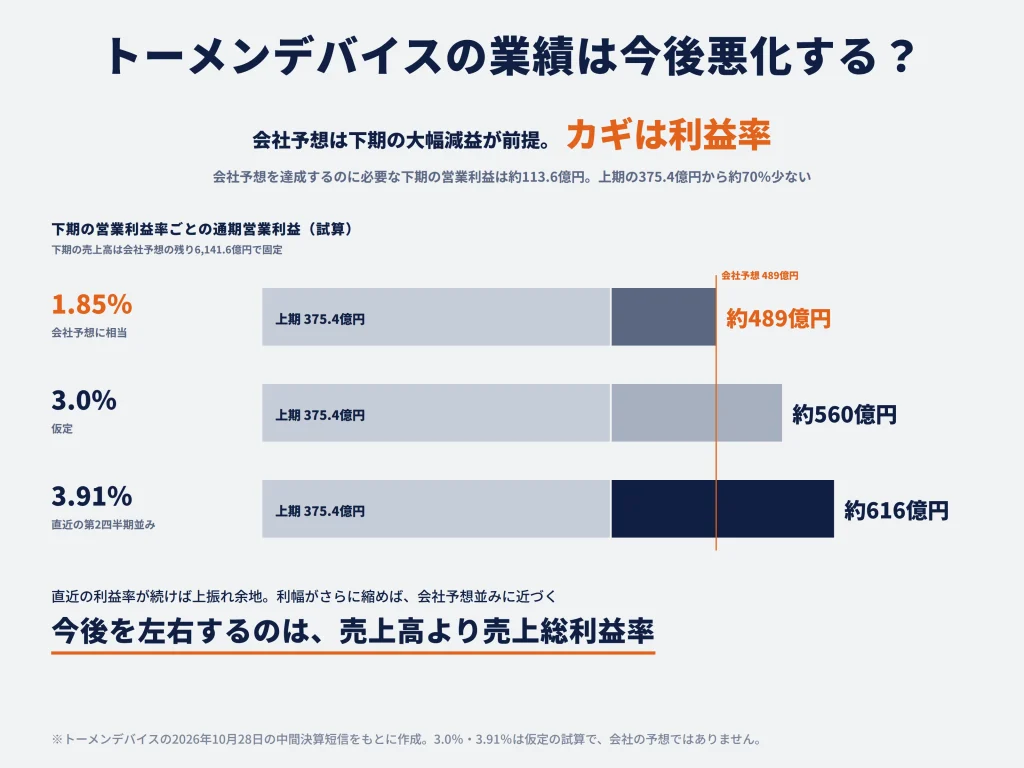
現時点の決算から、今後の業績が一方向に決まったわけではありません。メモリ価格の高止まりと供給逼迫が利益を支える可能性はありますが、価格上昇の鈍化、顧客の在庫状況、仕入れに必要な資金の増加などが利益の伸びを抑える可能性もあります。会社が据え置いた通期予想を分解すると、下期に対する慎重な想定の大きさが分かります。
会社予想から計算すると下期は大幅減益になる
2027年3月期の会社予想は売上高1兆4,000億円、営業利益489億円、経常利益408億円、純利益300億円です。ここから上期実績を差し引いた下期の予想相当額は、次のとおりです。
| 項目 | 上期実績 | 下期の予想相当額 |
|---|---|---|
| 売上高 | 7,858.4億円 | 6,141.6億円 |
| 営業利益 | 375.4億円 | 113.6億円 |
| 営業利益率 | 4.78% | 1.85% |
| 経常利益 | 345.4億円 | 62.6億円 |
| 純利益 | 251.1億円 | 48.9億円 |
会社予想を達成するために下期で必要な営業利益は約113.6億円で、上期の375.4億円から約70%少なくなります。経常利益も下期の必要額が約62.6億円となり、直近の第2四半期単独の148.0億円を大きく下回ります。下期2四半期の経常利益は平均で約31.3億円となる計算です。
この数字だけを見れば、会社が下期の収益力を相当慎重に見積もっていることが分かります。ただし、業績予想を据え置いたこと自体は、下期の利益がそこまで減少すると新たに予告したこととは異なります。会社は当初からメモリ価格の急騰が続くとは想定せず、供給制約や需要の変化に備えた予想を置いていた可能性があります。
上振れ余地の大きさは、利益率を変えた試算でも確認できます。下期売上高を会社予想の残額約6,142億円に固定すると、営業利益率が3.0%なら下期営業利益は約184億円となり、通期営業利益は約560億円へ上振れます。一方、会社予想に相当する下期営業利益率は約1.85%です。
| 下期の仮定営業利益率 | 下期営業利益(試算) | 通期営業利益(試算) |
|---|---|---|
| 1.85%(会社予想相当) | 約114億円 | 約489億円 |
| 3.0% | 約184億円 | 約560億円 |
| 3.91%(直近2Q並み) | 約240億円 | 約616億円 |
第2四半期の営業利益率3.91%が続けば、会社予想は相当に保守的な数字になります。他方、仕入価格の上昇が販売価格の上昇を上回るような局面では、さらに利幅が縮小する可能性もあります。今後の業績を左右するのは、単純な売上高の増減以上に、下期の売上総利益率をどこまで維持できるかです。
メモリ価格の高騰が需要減少につながる可能性
会社は決算説明会資料で、下期も生成AI関連製品が需要を牽引すると見込んでいます。一方、メモリ価格については、小幅上昇した後に高止まりすると予想しており、先行きの不透明感が強いと説明しています。ここで問題になるのが、顧客による先行購入と高価格による買い控えです。
- 先行購入の反動
顧客が「今後さらに価格が上がる」と考えれば、必要なメモリを早めに購入して在庫を積み増す場合があります。そのときはトーメンデバイスの売上高が増えやすくなりますが、顧客側の在庫が十分になった後は新規発注が一時的に減る可能性があります。目先の販売好調がそのまま翌期以降の需要増加を意味するとは限りません。 - 高価格による買い控え
メモリ価格が上昇し続けると、完成品メーカーはコスト増加に対応する必要が生じます。製品価格を引き上げれば消費者の購入意欲が弱まり、メモリの搭載容量を減らせば1台当たりの需要が減少します。今回の説明会資料では、海外スマートフォン向けイメージセンサーの売上減少について、メモリ価格高騰の影響でスマートフォン自体の出荷台数が減少していると説明しています。 - 供給不足による販売制約
メモリ供給の逼迫が続く局面では、販売価格が高くても必要な物量を確保できず、売上機会を十分に取り込めない場合があります。会社は上期に一定数を確保できたと説明していますが、下期以降も安定的に確保できるかは別の問題です。価格の高止まりが利益の支えになる面と、数量面・需要面で制約になる面を合わせて考える必要があります。
在庫と借入金の急増は今後のリスクになる?
決算で見逃せないもう一つの変化が、仕入れと在庫の拡大です。2026年9月末の商品在庫は3,328億円となり、3月末の2,215億円から約1,113億円増えました。会社は、メモリの仕入価格上昇に加え、供給不足のなかで商品数量を確保する必要性が在庫増加の背景にあると説明しています。
供給が不足する半導体を先に確保できることは、顧客への安定供給や販売機会の確保につながります。したがって、在庫が増えたからといって売れ残りが生じているとはいえません。しかし、メモリ価格の上昇幅が小さくなる時期に在庫金額が増えていることは、利益率の変化に対する感応度を高めます。高い単価で仕入れた商品を販売する段階で相場や需要が変われば、期待した利幅を確保できないリスクがあります。
在庫の増加に伴って資金需要も拡大しています。主な財務指標の変化は次のとおりです。
| 指標 | 2026年3月末 | 2026年9月末 |
|---|---|---|
| 商品在庫 | 約2,215億円 | 約3,328億円 |
| 借入金(短期・長期計) | 約1,186億円 | 約1,817億円 |
| 自己資本比率 | 17.2% | 14.0% |
支払利息も前年同期の約8.5億円から今期上期の約25.6億円へ増加しました。
この数字は直ちに資金繰りの危機を示すものではありません。会社は豊田通商グループの一員としての財務基盤を強みとしています。むしろ利益面で注目したいのは、商品を確保するための資金負担が増えた一方、販売時に獲得できる利幅は第2四半期に低下したことです。仕入資金の増加を上回る利益を今後も確保できるかが、収益の持続性を判断するポイントになります。
次の決算では、売上高や利益率だけでなく、商品在庫・売掛金・買掛金・借入金の動きを組み合わせて確認したいところです。売上拡大に伴う在庫の積み増しが販売に結び付いているのか、在庫と資金調達だけが先行していないかによって、同じ売上高でも将来の利益への評価は変わります。
トーメンデバイスの株価は今後どうなる?
今回の急落を経て、株価がどちらへ向かうかを判断するうえでは、メモリ価格が上昇するか下落するかだけでは不十分です。利益率の下げ止まり、販売数量の確保、会社予想の修正、在庫と資金負担の変化を確認する必要があります。現在の利益水準が高いから反発すると決めつけることも、四半期減益が起きたから下落が続くと決めつけることも、判断材料としては不十分です。
株価が反発する可能性があるケース
- 利益率の下げ止まり
第2四半期に低下した利益率が下げ止まることが、最も分かりやすい反発材料です。会社の下期営業利益率の予想相当額は約1.85%ですが、第2四半期の実績は3.91%です。第3四半期もこれに近い利益率を維持し、販売数量が大きく落ちなければ、据え置かれた会社予想には上振れ余地が生じやすくなります。 - サーバー・車載向け需要の継続
生成AI向けサーバー・ストレージ需要と車載向け需要が続いていることも支援材料です。会社は国内外のサーバー・ストレージ向けメモリの売上増加を説明し、車載向けでは年間必要物量の供給枠をおおむね確保したとしています。供給不足が続くなかで必要な商品を確保できれば、単なる価格上昇だけでなく販売数量を通じた収益機会も得られます。 - 業績・配当予想の上方修正
今後の実績が会社予想を上回り、業績予想や配当予想の修正に結び付けば、今回警戒された「高収益が続かないのではないか」という懸念を和らげる材料になります。とりわけ重要なのは、上方修正の有無そのものよりも、利益率と販売数量の実績によって高収益の再現性が示されることです。
さらに株価が下落する可能性があるケース
- 利益率の一段の低下
メモリ価格が高止まりしても、仕入価格との差が縮小し続ければ利益率は一段と低下する可能性があります。第2四半期はすでに売上高がほぼ横ばいなのに営業利益が大きく減少しました。第3四半期以降も売上総利益率が下がる場合、今期の非常に高い利益がピークに近づいているという評価が強まるでしょう。 - 販売数量の減少と在庫負担
顧客の先行購入の反動や、メモリ価格上昇による買い控えが販売数量の減少につながる場合も注意が必要です。価格上昇の効果が弱まる局面で数量まで減少すると、売上高が落ち込み、固定的な経費や支払利息の負担が相対的に重くなりやすくなります。高い価格で確保した在庫を十分な利幅で販売できなければ、業績への悪影響は大きくなります。 - 翌期以降の減益懸念
2027年3月期の利益が好調でも、翌期に利益が減少すると考えられれば、株価の評価は慎重になりやすくなります。メモリ市況に強く依存する事業では、最も利益が大きい年の予想利益だけで株価の割安・割高を判断しにくくなります。次期以降も同じ利益水準を確保できるかが、株価の下値を考える際の重要な要素になります。
株価急落で割安になった?
10月28日終値の株価25,450円に対し、会社が据え置いた2027年3月期の予想1株利益(EPS)は4,411.22円、年間配当予想は1,640円です。この数字を使うと、予想PER(株価収益率)は約5.8倍、予想配当利回りは約6.4%になります。PERは株価が年間利益の何倍かを示す指標で、低いほど一般に割安に見えます。
ただし、同社ではメモリ価格の変化によって利益が大きく上下します。今期の利益が特殊な高収益局面にあるなら、PERが低いことだけで割安とは評価できません。利益水準を変えた場合のPERを試算すると、前提次第で見え方が大きく変わります。
| 1株利益の仮定 | 株価25,450円でのPER |
|---|---|
| 4,411円(今期会社予想) | 約5.8倍 |
| 3,000円 | 約8.5倍 |
| 2,000円 | 約12.7倍 |
| 1,473円(前期実績並み) | 約17.3倍x |
今期の予想利益4,411円を維持できるなら、現在の株価は低いPERで評価されています。しかし、利益が前期の約1,473円まで戻るなら、同じ株価でもPERは約17.3倍になります。つまり、株価が大きく下がったとしても、将来の利益水準の見方によって割安感はまったく異なります。
配当利回りも同じように考えたいところです。会社の配当は業績連動型であり、今期予想の1,640円は純利益300億円という高い業績水準を前提としたものです。中期経営計画2028の期間中には1株300円の配当下限が設けられていますが、1,640円の配当が翌期以降も固定される仕組みではありません。現在の約6.4%という予想利回りだけを見て判断するのは適切ではありません。
今回の決算を踏まえると、株価が回復する条件は明確です。第2四半期に低下した利益率が下げ止まり、AI関連や車載向けを中心に販売数量を維持し、会社予想に対する上振れが具体化すれば、急落によって高まった割安感が再評価される余地があります。反対に、価格上昇の鈍化に伴って利益率がさらに低下し、需要の先食いや在庫負担が表面化すれば、今期の高収益は一時的と判断され、株価の上値は重くなりやすくなります。
今回の急落後、投資判断で重視したいのは次の3点です。
- 売上総利益率:第2四半期の4.36%からさらに低下するのか、それとも下げ止まるのか。
- 販売数量:供給不足や先行購入の反動を受けても、必要な数量を維持できるのか。
- 利益の持続性:今期の高収益が翌期以降にもつながるのか。
トーメンデバイスの投資判断では、メモリ市況の強さだけでなく、その強さを実際の利益として取り込める状態が続くかを見極める必要があります。
まとめ
トーメンデバイスの株価急落は、メモリ価格の上昇幅が縮小し、四半期単独の売上総利益率が6.01%から4.36%へ低下したことが中心的な材料になったと考えられます。上期の経常利益進捗率は84.7%と高いものの、会社が通期予想を据え置いたため、高収益の持続性や追加の上方修正を期待していた投資家の見方が変化した可能性があります。
加えて、信用買い残の積み上がりが急落時の売り圧力を強めた可能性があります。メモリ価格自体が下落へ転じたわけではなく、下期の会社予想に織り込まれた営業利益率は約1.85%と、第2四半期実績の3.91%を大きく下回ります。今後、利益率が下げ止まれば通期業績の上振れと株価の再評価につながり得ます。
投資判断ではメモリ価格の方向だけでなく、次回決算の売上総利益率、販売数量、在庫と資金負担に注目することが重要です。これらが改善すれば反発材料となり、悪化が続けば今期の利益が一時的なピークと評価される可能性があります。




コメント