データセクション(3905)は、AIデータセンターやGPUaaSへの期待から株価が大きく動きやすい一方、大型案件の進捗や資金調達への警戒が強まると急落しやすい銘柄でもあります。2027年3月期第1四半期は売上高が前年同期比847.1%増となり、営業利益・経常利益・純利益も黒字へ転換しましたが、決算と同時に大口案件の解約と複数のAIデータセンター案件のフル稼働遅延が明らかになりました。
今回のポイントは、1Qの利益額だけを見るのではなく、通期売上1,621億9,300万円を今後どの案件で積み上げるのかを確認することです。この記事では、大口受注の時系列、国内・オーストラリア・タイの進捗、第23回新株予約権の残存数まで整理し、株価が下がりやすい理由と今後の確認点を解説します。
無料アカウント登録完了で10,000円分のギフトマネーがもらえる!
株・FX・ビットコイン・金などを取引できる投資アプリ「TOSSY」の公式サイトはこちら


データセクションの株価はなぜ下落した?
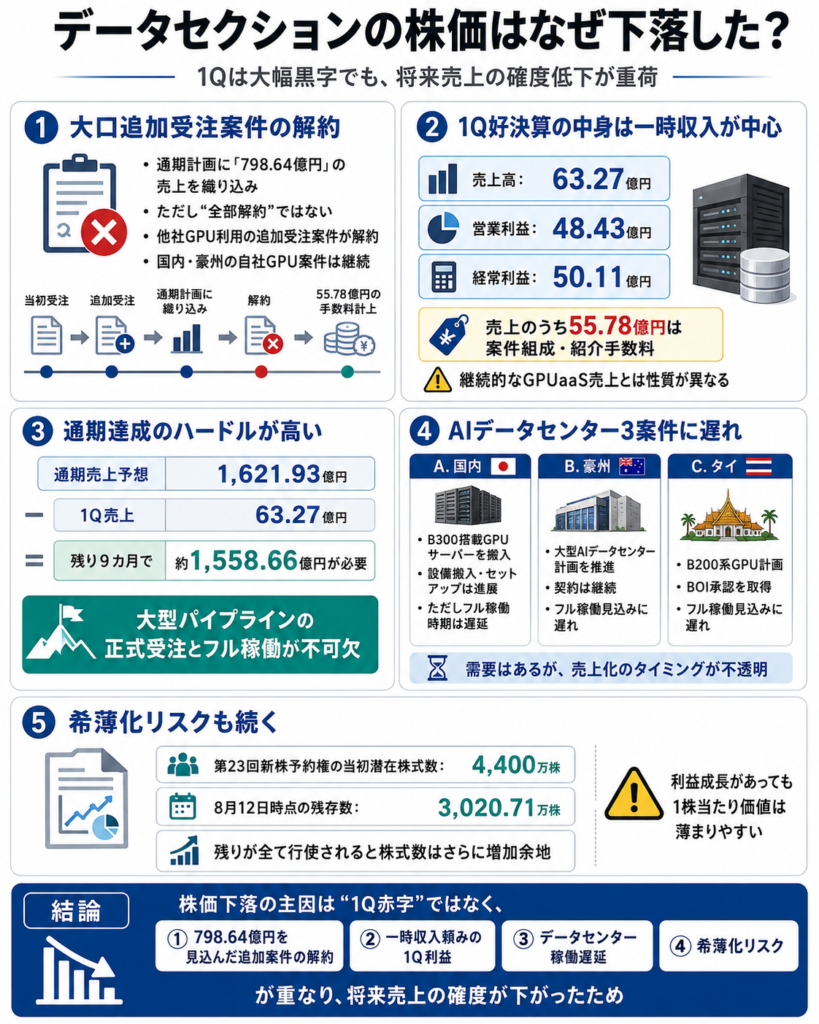
今回の下落で最も重要なのは、1Q決算が赤字だったことではなく、将来の売上を支える大型案件の確度が低下したことです。通期計画に798億6,400万円を織り込んでいた追加受注案件が解約され、国内・オーストラリア・タイのAIデータセンターでもフル稼働開始の見込時期に遅れが生じました。
会社は他の大型見込パイプラインで不足分を補えるとして通期予想を据え置いています。ただし、すでに契約済みの案件と、これから受注を目指す見込案件では売上の確度が異なります。さらに1Q売上の大半は、解約案件に伴う一時的な案件組成・紹介手数料でした。
| 下落要因 | ポイント |
|---|---|
| 追加受注案件の解約 | 通期計画に798億6,400万円を織り込んでいた案件が終了 |
| 1Q利益の質 | 売上63億2,700万円のうち55億7,800万円が案件組成・紹介手数料 |
| AIデータセンターの遅延 | 国内・オーストラリア・タイでフル稼働開始見込みが遅延 |
| 通期予想のハードル | 残り9カ月で約1,558億6,600万円の売上積み上げが必要 |
| 希薄化 | 第23回新株予約権は8月12日時点で3,020万7,100株分が残存 |
1Qは売上847%増・営業利益48億円と一見かなり強い
2027年3月期第1四半期は、売上高63億2,700万円、営業利益48億4,300万円、調整後EBITDA50億2,900万円、経常利益50億1,100万円、親会社株主に帰属する四半期純利益39億1,300万円でした。前年同期は各利益が赤字だったため、表面上は大幅な黒字転換です。
| 項目 | 2027年3月期1Q | 前年同期 |
|---|---|---|
| 売上高 | 63億2,700万円 | 6億6,800万円 |
| 営業利益 | 48億4,300万円 | 3億4,200万円の赤字 |
| 調整後EBITDA | 50億2,900万円 | 1億9,500万円の赤字 |
| 経常利益 | 50億1,100万円 | 3億1,700万円の赤字 |
| 親会社株主帰属利益 | 39億1,300万円 | 3億3,300万円の赤字 |
ただし、この数字をそのまま『AIデータセンターが順調に稼働して利益が急拡大した』と捉えるのは適切ではありません。売上の約88%を占める55億7,800万円が、解約した追加受注案件に関する一時的な手数料だからです。
大口受注はどう変わった?時系列で整理
今回の開示は、複数の契約やAIデータセンター案件が同時に存在するため、どの案件が解約され、どの案件が残っているのかを時系列で整理すると理解しやすくなります。全部のAIデータセンター契約が解約されたわけではありませんが、通期計画に入っていた798億6,400万円の売上前提は消えました。
| 時期 | 出来事 | 投資家が押さえたい点 |
|---|---|---|
| 2025年9月 | パートナー保有のGPU等を使うAIデータセンターサービス利用契約が開始 | 後に解約対象となる案件のベース |
| 2026年1月 | 同契約について利用単価の増額・契約期間延長を開示 | 大型案件として通期業績への期待が拡大 |
| 2026年5月 | 2027年3月期の通期予想に追加受注案件の売上798億6,400万円を織り込み | 通期売上予想の約49%に相当 |
| 2026年7月 | 国内・オーストラリア・タイの3案件を段階的に稼働させる計画 | 大型売上の立ち上がりを想定 |
| 2026年8月14日 | 他社GPUを使う追加受注案件を2026年4月1日に遡って解約 | 798億6,400万円の売上前提が消失 |
| 同日 | 解約案件について55億7,800万円の案件組成・紹介手数料を1Q計上 | 1Q利益を大きく押し上げる一時収入 |
| 同日 | 自社GPUによる国内第1号・豪州第1号の顧客契約は解約対象外と説明 | 事業全体の解約ではない |
全部解約されたわけではない
8月14日に解約されたのは、ナウナウジャパンを通じ、パートナーが保有するGPUサーバーなどのAIインフラを活用していた追加受注案件です。会社は同じ顧客との間で、自社GPUリソースを利用する国内第1号案件とオーストラリア第1号案件のAIデータセンターサービス利用契約も締結していますが、これらは解約対象ではないと明記しています。
したがって『大口受注の解約=AIデータセンター事業そのものの撤退』ではありません。残る自社GPU案件や新しい大型パイプラインが収益化できれば、成長余地は残ります。
それでも798億6,400万円の売上前提は消えた
一方で、解約された追加受注案件は2027年3月期に798億6,400万円の売上を見込んでいました。通期売上予想1,621億9,300万円の約49%に相当する規模です。解約後にこの案件から計上されるのは、1Qの案件組成・紹介手数料55億7,800万円のみとなりました。
単純差額では、従来計画に対して約742億8,600万円の売上を別の案件で補う必要があります。会社はその他の大型見込パイプラインを複数受注することで補えると判断していますが、契約済みだった売上を、まだ正式受注していない案件で置き換える構図になったことが、通期計画の不確実性を高めています。
下落理由① 1Qの大幅黒字は55億7,800万円の一時的な手数料収入が大きい
1Qの売上高63億2,700万円のうち、55億7,800万円は解約案件に関する案件組成・紹介手数料です。売上高に占める割合は約88%で、今回の大幅な営業黒字・経常黒字を考えるうえで無視できません。
会社によると、この手数料は追加受注案件の残存契約期間18カ月の想定粗利をベースに、案件組成への貢献度や契約リスクなどを踏まえて決定されています。収益として実際に計上された点はポジティブですが、通常のGPUaaS利用料のように毎四半期繰り返される収入ではありません。
手数料を除く1Q売上は約7億4,900万円
1Q売上63億2,700万円から案件組成・紹介手数料55億7,800万円を単純に差し引くと、残る売上は約7億4,900万円です。ただし、この7億4,900万円がそのまま『継続GPUaaS売上』を表すわけではなく、既存のデータサイエンスやシステム関連事業なども含まれます。
重要なのは、次の四半期から一時手数料がない状態で、AIインフラ事業の継続売上と利益がどの程度立ち上がるかです。1Q経常利益50億1,100万円を単純に4倍して年間利益を推測するような見方は避けた方がよいでしょう。
下落理由② 国内・オーストラリア・タイのAIデータセンターでフル稼働が遅れている
会社は、2026年7月から段階的な稼働を見込んでいた国内・オーストラリア・タイの3件について、フル稼働開始の見込時期に遅れが生じていると説明しました。大型AIデータセンターでは、契約しただけでは売上が完成しません。契約 → 設備搬入 → 設置・セットアップ → 稼働 → フル稼働・売上計上という段階を追う必要があります。
| 案件 | 開示されている具体像 | 現在地・今後の確認点 |
|---|---|---|
| 国内第1号 | NVIDIA B300搭載GPUサーバーを導入。2026年7月17日時点で内装・電気・空調工事は概ね完了し、サーバー搬入、設置・セットアップを順次実施 | 設備搬入・セットアップまで進捗。自社GPUの顧客契約は継続。ただしフル稼働見込みは遅延しており、稼働開始・利用率・売上計上時期の確認が必要 |
| オーストラリア | シドニーで2025年中15MW、2026年に最大60MWへ拡張する施設契約を発表。別プロジェクトでも2026年中に最大100MWを計画し、合計最大160MWの電力供給枠を想定 | 自社GPUの豪州第1号顧客契約は解約対象外。一方、Q1開示では豪州案件のフル稼働見込みに遅れ。GPU機種と個別施設・顧客契約の対応関係は開示範囲で確認が必要 |
| タイ | バンコク近郊のAIデータセンター向けにNVIDIA B200搭載サーバー587台、GPU4,696個を取得。2026年7月にBOIの投資承認を取得 | 設備・行政面の準備は進む一方、Q1開示ではフル稼働見込みに遅れ。計算資源の正式な提供先、サービス開始時期、売上計上の具体化が焦点 |
国内第1号は『設備搬入』まで具体的に進んでいる
国内第1号案件では、2026年7月17日にNVIDIA製B300搭載GPUサーバーの搬入開始が公表されています。内装、電気、空調などの設備工事は概ね完了し、搬入済みサーバーから設置・セットアップを進めている段階です。
つまり、単なる構想や受注段階ではなく設備の実装まで進んでいます。ただし、投資家が業績を見るうえでは『サーバーがあること』より、実際にサービスを開始してどの程度の稼働率で売上を生むかが重要です。設備搬入の進捗と、フル稼働・売上計上の進捗は分けて見る必要があります。
オーストラリアは大規模な電力枠を確保する計画
オーストラリアでは、2025年10月にシドニーでの施設利用契約を発表し、最初の案件で2025年中に15MW、2026年に45MWを追加して最大60MWまで拡張する計画を示しました。さらに別プロジェクトでは2026年中に最大100MWを予定し、両プロジェクト合計で最大160MWの電力供給枠を見込んでいます。
ただし、施設の電力枠が確保されることと、顧客向けGPUサービスがフル稼働して売上になることは別です。Q1では豪州案件のフル稼働開始見込みに遅れが生じたとされているため、今後は設備・GPU・顧客契約・稼働開始の結び付きが具体化するかを確認したいところです。
タイはB200搭載GPU 4,696個を導入し、BOI承認も取得
タイでは、NVIDIA B200搭載サーバー587台、GPU合計4,696個をAIデータセンターへ導入する計画です。会社はバンコク近郊で、米国のリーディングカンパニー向け専用計算基盤として利用する予定と説明しており、2026年7月にはタイ投資委員会(BOI)からAIインフラ事業の正式な投資承認も取得しました。
一方、6月4日時点では計算資源の提供先の詳細は正式決定後に開示するとしていました。Q1ではフル稼働開始の見込みが遅れているため、設備投資の規模だけでなく、顧客の正式確定と稼働・売上開始まで確認する必要があります。
下落理由③ 通期売上1,621億円を達成するハードルは高い
データセクションは大口案件の解約と3件のフル稼働遅延を開示した一方で、2027年3月期の通期予想を据え置いています。ここでは『進捗率が低い』だけでなく、残り9カ月でどの程度の売上を積み上げる必要があるかを見ると、計画のハードルが分かりやすくなります。
| 項目 | 金額 | 意味 |
|---|---|---|
| 通期売上予想 | 1,621億9,300万円 | 会社が据え置いている年間計画 |
| 1Q売上 | 63億2,700万円 | 通期計画の約3.9% |
| うち一時手数料 | 55億7,800万円 | 解約案件に伴う案件組成・紹介手数料 |
| 手数料を除く1Q売上 | 約7億4,900万円 | 継続GPUaaS売上だけを示す数字ではない |
| 残り9カ月で必要な売上 | 約1,558億6,600万円 | 2Q~4Qで積み上げる必要がある |
| 3四半期平均の必要売上 | 約519億5,500万円/四半期 | 大型案件が後半に本格稼働する前提の規模感 |
残り9カ月で必要な売上は約1,558億6,600万円です。単純に3四半期へ均等配分すると、2Qから4Qに平均約519億5,500万円ずつ売上を計上する規模になります。大型案件は四半期ごとに均等に売上が立つ事業ではないため、この平均値を毎四半期達成する必要はありませんが、現在の大型パイプラインの正式受注とAIデータセンターの本格稼働が不可欠な計画であることは分かります。
会社は大型見込パイプラインで不足分を補う方針
会社は、解約した追加受注案件の売上と3案件の稼働遅延を、その他の大型見込パイプラインを複数受注することで補えると判断しています。この判断を前提に、売上高1,621億9,300万円、営業利益248億1,500万円、調整後EBITDA581億9,100万円などの通期予想を変更していません。
| 項目 | 2027年3月期会社予想 |
|---|---|
| 売上高 | 1,621億9,300万円 |
| 営業利益 | 248億1,500万円 |
| 調整後EBITDA | 581億9,100万円 |
| 経常利益 | 125億4,200万円 |
| 親会社株主帰属利益 | 87億400万円 |
投資家目線では、見込パイプラインの件数だけではなく、①正式契約、②設備調達、③サービス開始、④フル稼働、⑤売上計上のどこまで進んだかを追う必要があります。今回の解約によって、通期達成の成否が新規案件の実行力により強く依存する形になりました。
AIインフラ需要そのものは崩れている?
今回の開示は、AI計算資源そのものの需要が消えたことを示すものではありません。国内ではB300搭載GPUサーバーの搬入が進み、タイではB200を大量導入し、オーストラリアでも大規模な電力供給枠を確保する計画です。会社も大型の見込パイプラインが拡大していると説明しています。
現在の論点は『AI需要があるか』より、その需要を正式契約・稼働・継続売上へ変換できるかです。AI市場全体が成長していても、設備準備や顧客契約、資金調達で遅れが出れば、当期業績には計画どおり反映されません。
TAIZAなどAIインフラの上位レイヤーにも展開
データセクションはGPUaaSだけでなく、次世代AIプラットフォーム『TAIZA』やTOKENaaSなど、AIインフラの上位レイヤーへ事業領域を広げています。中長期的には収益源の多様化につながる可能性がありますが、2027年3月期の大きな業績計画を評価するうえでは、まずAIデータセンターの大型売上が実際に立ち上がるかが優先的な確認点です。
第23回新株予約権はあとどれだけ残っている?
データセクションの株価を考えるうえでは、AIデータセンターの成長期待だけでなく、第23回新株予約権による希薄化も重要です。第23回新株予約権は、AIデータセンター事業の大型プロジェクト資金を確保する目的で発行され、当初の潜在株式数は4,400万株でした。
発行決議時点の発行済株式数2,210万3,051株に対する希薄化率は199.07%と非常に大きいものでした。ただし、この199.07%は発行時点の株式数を基準にした数字です。2026年8月までに一部が行使され、現在は株式数と残存予約権の両方が変化しています。
| 項目 | 株式数・割合 | 見方 |
|---|---|---|
| 当初の潜在株式数 | 4,400万株 | 第23回新株予約権の発行総数 |
| 2026年8月12日までの累計行使 | 1,379万2,900株(約31.3%) | 当初4,400万株から残存数を差し引いて算定 |
| 8月12日時点の残存数 | 3,020万7,100株(約68.7%) | First Plusの変更報告書に記載された保有潜在株式数 |
| 8月12日時点の発行済株式数 | 3,759万9,951株 | 新株予約権の行使などで増加 |
| 残りが全て行使された場合 | 約6,780万7,051株 | 他の株式変動がない単純計算 |
| 残存分の規模 | 現発行済株式数の約80.3% | 今後も株式数が大きく増える余地 |
2026年8月12日を報告義務発生日とするFirst Plus Financial Holdingsの変更報告書では、第23回新株予約権に相当する保有潜在株式数は3,020万7,100株です。当初4,400万株との差から、累計では1,379万2,900株分が行使された計算になります。まだ当初発行分の約68.7%が残っているため、希薄化リスクは解消したとはいえません。
7月23日から8月12日だけでも558万2,900株を発行
第23回新株予約権は2026年7月23日に261万3,600株分、8月12日に296万9,300株分が行使され、合計558万2,900株が新たに発行されています。8月12日時点の発行済株式数は3,759万9,951株です。
残存する3,020万7,100株分がすべて行使され、他の増減がないと仮定すると、発行済株式数は約6,780万7,051株まで増える計算です。企業全体の利益が大きく伸びても、株式数の増加率を上回れなければ1株当たり利益の伸びは抑えられます。
資金調達がAIインフラのキャッシュ創出につながるか
新株予約権による資金調達には、大規模なGPUサーバーやデータセンター設備を先行取得できるメリットがあります。1Q末の現金及び預金は約7億6,300万円に対し、建設仮勘定は約67億1,000万円まで増加しており、設備投資が進んでいることが分かります。
したがって、希薄化だけを見て資金調達を否定的に評価するのも適切ではありません。重要なのは、調達した資金で構築したAIインフラが稼働し、株式数の増加を上回る利益と営業キャッシュフローを生み出せるかです。
データセクション株は過去にも大きく下落している
『データセクションの株価はなぜ下がるのか』を考える場合、8月の決算だけを見るのではなく、2026年6月から7月にかけても大きな調整が起きていた点を押さえておきたいところです。
| 日付 | 終値 | 6月19日比 |
|---|---|---|
| 2026年6月19日 | 5,270円 | - |
| 2026年6月29日 | 3,595円 | 約31.8%下落 |
| 2026年7月31日 | 2,134円 | 約59.5%下落 |
6月19日から6月29日までの10日間で約3割、7月末まででは約6割下落する局面がありました。これは今回の1Q決算後だけに株価が不安定になったわけではないことを示しています。
大型案件への期待と実行リスクの差で値動きが大きくなりやすい
データセクションは、数百億円規模のGPU調達やAIデータセンター案件が発表されると将来業績への期待が急速に高まりやすい一方、案件の確度、稼働時期、資金調達、希薄化が意識されると評価が大きく修正されやすい銘柄です。
大型受注の発表だけで将来売上を確定扱いせず、①契約の確度、②自社保有か他社GPUか、③設備が実際に搬入されたか、④フル稼働したか、⑤継続売上とキャッシュフローが立ったかまで追うことが重要です。この確認軸は、今後新たな大口受注が出た場合にも使えます。
今後のデータセクション株で確認したいポイント
今後は『下がるリスク』と『反発条件』を別々に考えるより、同じKPIが悪化するか改善するかを見る方が分かりやすくなります。特に、通期計画を支える大型案件の受注・稼働と、第23回新株予約権の消化状況が重要です。
| 確認項目 | 現在の状況 | 警戒したい展開 | 改善材料 |
|---|---|---|---|
| 代替の大型受注 | 複数の大型見込パイプラインを計画 | 正式契約が遅れ、798億円分を補えない | 受注金額・期間・開始時期を伴う正式契約が出る |
| 国内DC | B300搬入・設置セットアップ中、フル稼働見込み遅延 | 稼働開始・利用率の具体化が進まない | サービス開始と継続売上を確認 |
| 豪州DC | 大規模施設契約あり、フル稼働見込み遅延 | 設備・顧客・GPUの具体化が遅れる | 顧客向け稼働開始と売上計上 |
| タイDC | B200 4,696GPU、BOI承認、フル稼働見込み遅延 | 提供先や稼働時期が確定しない | 顧客正式決定・サービス開始 |
| 通期売上 | 1Q63.27億円、残り約1,558.66億円 | 大型案件が後ずれし下方修正 | 受注・フル稼働で後半売上が急増 |
| 継続収益 | 1Qは55.78億円の一時手数料が中心 | 次四半期に本業売上・利益が伸びない | GPUaaSの継続売上と利益率が拡大 |
| 第23回新株予約権 | 約3,020.71万株分が残存 | 株式数増加が利益成長を上回る | 調達資金が稼働設備とCF創出へつながる |
無料アカウント登録完了で10,000円分のギフトマネーがもらえる!
投資アプリ「TOSSY」の公式サイトはこちら
まとめ
データセクションの2027年3月期第1四半期は、売上高63億2,700万円、営業利益48億4,300万円と大幅な黒字になりました。しかし、1Q売上のうち55億7,800万円は、解約した追加受注案件に関する一時的な案件組成・紹介手数料です。
より重要なのは、通期売上予想に798億6,400万円を織り込んでいた案件が解約され、国内・オーストラリア・タイの3案件でもフル稼働開始見込みが遅れていることです。通期売上1,621億9,300万円を達成するには、残り9カ月で約1,558億6,600万円を積み上げる必要があり、大型見込パイプラインの正式受注とデータセンターの本格稼働が不可欠です。
AIインフラ需要や設備投資自体は続いています。一方、第23回新株予約権は8月12日時点でも3,020万7,100株分が残っており、希薄化も継続的な確認事項です。今後は、大口受注の発表だけではなく、契約 → 設備 → 稼働 → 売上 → キャッシュフローまでつながるかを確認することが、データセクション株を判断するうえで重要になります。
出典
データセクション株式会社『2027年3月期 第1四半期決算短信〔日本基準〕(連結)』
https://www.datasection.co.jp/ir/kessan
データセクション株式会社『(開示事項の経過)大口受注に関するお知らせ』
https://www.datasection.co.jp/ir
データセクション株式会社『国内第1号のAIデータセンターにNVIDIA製B300搭載GPUサーバーの搬入を開始』
https://www.datasection.co.jp/news/pressrelease-20260717001
データセクション株式会社『オーストラリアでのAIデータセンター設立について』
https://www.datasection.co.jp/news/pressrelease-20251001001
データセクション株式会社『オーストラリアでのAIデータセンター向け施設利用契約締結のお知らせ』
https://www.datasection.co.jp/news/pressrelease-20251014001
データセクション株式会社『タイのAIデータセンター構築加速に向け、ASRock Rack社と連携』
https://www.datasection.co.jp/news/pressrelease-20260604001
データセクション株式会社『タイ投資委員会(BOI)よりAIインフラストラクチャ事業に係る投資承認を取得』
https://www.datasection.co.jp/news/pressrelease-20260710001
データセクション株式会社『2026年3月期 第2四半期(中間期)決算説明会資料』
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20251117/20251117504420.pdf
EDINET『First Plus Financial Holdings Pte. Ltd. 変更報告書No.13(報告義務発生日:2026年8月12日)』
https://disclosure2.edinet-fsa.go.jp/
株探『データセクション(3905)の株価時系列データ』
https://kabutan.jp/stock/kabuka?ashi=day&code=3905


コメント