住友電気工業(住友電工)の2027年3月期第1四半期は、売上高が前年同期比15.9%増、営業利益が61.0%増となり、主要利益が大きく伸びた好決算です。経常利益は決算前の市場予想を約20%上回り、会社は上期・通期の業績予想も上方修正しました。
増益を最も強くけん引したのは、生成AI市場の拡大を追い風とする情報通信事業です。データセンター向け光配線製品や光デバイスが伸び、同事業の営業利益は前年同期の81億円から272億円へ増加しました。
一方、売上高の約6割を占める自動車事業は、大幅増収にもかかわらず営業減益でした。中東情勢による数量減少・コスト上昇や、銅価格の高騰がワイヤーハーネスの採算を圧迫しています。
この記事では、決算数値を並べるだけでなく、なぜ営業利益が61%も増えたのか、生成AI需要が具体的にどの製品へ波及しているのか、自動車事業の利益率が下がった理由、通期予想を再び上方修正するための条件まで詳しく解説します。
この記事の結論
- 1Qは売上高1兆3,306億円、営業利益971億円となり、経常利益は市場予想を約20%上回る好決算。
- 営業利益の増加額368億円のうち、最大の要因は販売数量の増加による310億円。円安だけに依存した増益ではない。
- 情報通信事業は生成AI・データセンター需要を受け、営業利益が約3.4倍、営業利益率が31.5%へ上昇。
- 自動車事業は売上高が19.7%増えた一方、営業利益は2.1%減少。中東情勢と銅価格高騰が採算を圧迫。
- 通期営業利益予想は4,500億円へ上方修正。ただし修正後の通期予想は市場コンセンサスとほぼ同水準。
- 今後はAI光関連の成長継続、自動車事業の利益率改善、増加した棚卸資産の売上転換が焦点。

↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
 Yahoo!ファイナンスVIP倶楽部
住友電気工業の最新決算はどうだった?
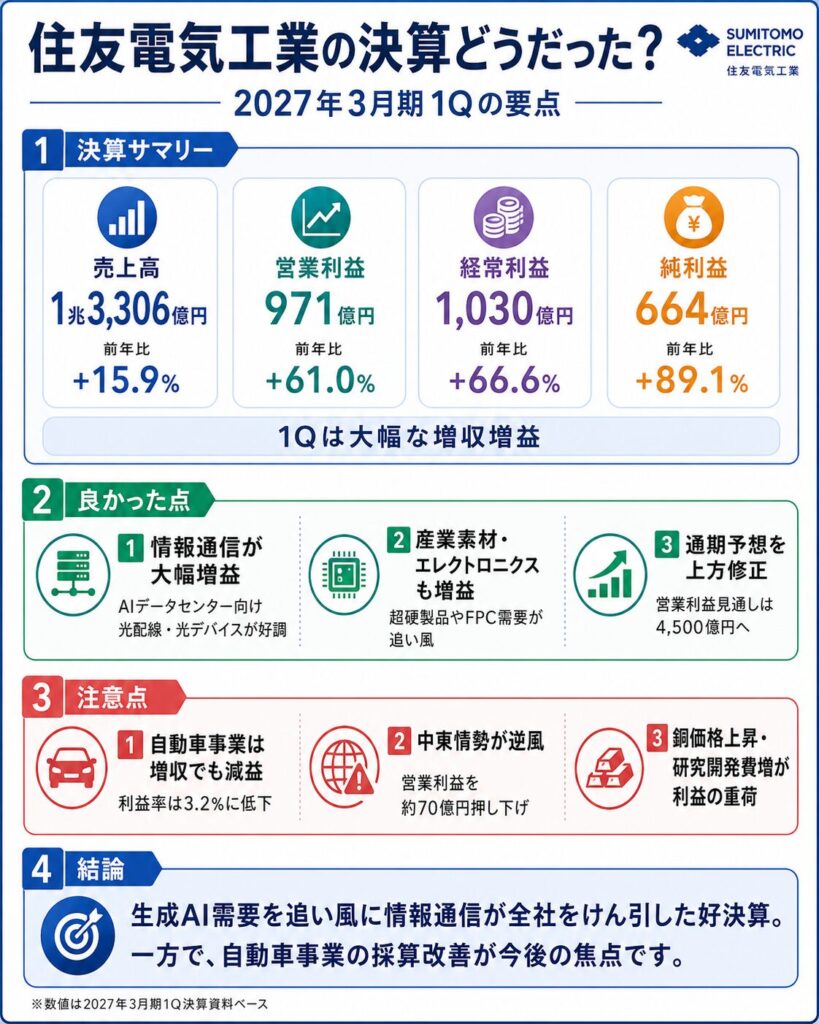
結論からいえば、住友電気工業の2027年3月期1Qは、売上・利益が大きく伸び、市場予想も上回った好決算です。情報通信、エレクトロニクス、産業素材の利益成長が、自動車事業の採算悪化や中東情勢の影響を吸収しました。
| 項目 | 2027年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 1兆3,305億9,100万円 | 15.9%増 |
| 営業利益 | 970億5,900万円 | 61.0%増 |
| 営業利益率 | 7.3% | 2.0ポイント上昇 |
| 経常利益 | 1,030億3,900万円 | 66.6%増 |
| 親会社株主帰属純利益 | 664億1,400万円 | 89.1%増 |
| 1株利益 | 21.29円 | 前年11.26円 |
売上高は15.9%増、営業利益は61.0%増
売上高は前年同期から1,822億円増加し、1兆3,306億円となりました。営業利益は368億円増加し、971億円です。売上高の伸び率15.9%に対して営業利益は61.0%増えており、増収効果だけでなく収益性も大きく改善しました。
営業利益率は前年同期の5.3%から7.3%へ上昇しています。住友電工は自動車、電力ケーブル、光通信、電子部品、超硬工具など幅広い事業を持つため、単一製品の値上がりだけで全社利益が急増したわけではありません。販売数量の増加、体質改善、高採算な情報通信・産業素材の伸長が重なったことが利益率改善につながりました。
売上総利益率も約1.5ポイント改善
| 項目 | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 売上高 | 1兆1,484億円 | 1兆3,306億円 | 1,822億円増 |
| 売上総利益 | 2,069億円 | 2,596億円 | 527億円増 |
| 売上総利益率 | 約18.0% | 約19.5% | 約1.5ポイント上昇 |
| 販売費・一般管理費 | 1,466億円 | 1,626億円 | 160億円増 |
売上原価を差し引いた売上総利益は前年同期から527億円増えました。売上総利益率は約18.0%から約19.5%へ改善しています。研究開発や人件費などを含む販売費・一般管理費は160億円増えましたが、粗利益の増加がそれを大きく上回りました。
利益率の高い情報通信や産業素材の売上構成が高まったことに加え、生産数量の増加で工場の固定費負担が軽くなったことも、粗利益率と営業利益率の改善に寄与したと考えられます。
経常利益は市場予想を約20%上回った
| 比較項目 | 金額 |
|---|---|
| 1Q経常利益実績 | 1,030億円 |
| 決算前IFISコンセンサス | 約860億円 |
| コンセンサス比 | 約19.8%上振れ |
決算前のIFISコンセンサスでは、1Q経常利益は約860億円と予想されていました。実績は1,030億円となり、約170億円上回っています。前年同期比で大幅増益だっただけでなく、投資家の事前期待を超えた点も評価できます。
経常利益には持分法投資利益89億円が含まれ、前年同期の32億円から57億円増えました。ただし、営業利益も市場予想を押し上げるほど伸びているため、今回の上振れを営業外利益だけによるものと見るのは適切ではありません。
親会社帰属純利益が89.1%増えた理由
税引前利益は前年同期比67.3%増でしたが、親会社株主に帰属する四半期純利益は89.1%増と、さらに高い伸び率になりました。営業利益・経常利益の改善に加えて、非支配株主に帰属する利益が前年の58億円から26億円へ減少したことも影響しています。
住友電設が連結対象から外れたことで、子会社利益のうち外部株主へ帰属する部分が減り、連結純利益のより多くが住友電工の親会社株主へ帰属する形になりました。最終利益の増加率を見る際は、本業の増益だけでなく連結範囲の変化も考慮する必要があります。
前四半期比では減収減益だが季節性が大きい
| 項目 | 2026年3月期4Q | 2027年3月期1Q | 前四半期比 |
|---|---|---|---|
| 売上高 | 1兆4,233億円 | 1兆3,306億円 | 約6.5%減 |
| 営業利益 | 1,471億円 | 971億円 | 約34.0%減 |
| 経常利益 | 1,548億円 | 1,030億円 | 約33.4%減 |
直前の2026年3月期4Qと比べると、売上高・営業利益ともに減少しています。ただし、住友電工は電力ケーブルや自動車関連の案件計上が年度末に集中しやすく、例年4Qの利益水準が高くなる傾向があります。
そのため、今回の決算を「前四半期から失速した」と単純に判断するのは適切ではありません。季節性の影響が比較的小さい前年同期比を中心に評価し、Q2以降も前年を上回る利益率を維持できるかを確認する必要があります。
営業利益が61%増えた理由
会社の補足資料では、営業利益が603億円から971億円へ増えた要因を、数量、価格、原材料、為替、中東情勢などに分けて開示しています。増益の中心は円安ではなく、実際の販売数量の増加でした。
| 増減要因 | 営業利益への影響 |
|---|---|
| 数量増加 | 310億円増 |
| 体質改善 | 100億円増 |
| 為替 | 90億円増 |
| 売値・品種構成 | 30億円増 |
| 住友電設の連結除外 | 22億円減 |
| 銅・資材 | 20億円減 |
| 中東情勢 | 70億円減 |
| 研究・減価償却費など | 50億円減 |
| 合計 | 368億円増 |
最大の増益要因は販売数量の増加
販売数量の増加は営業利益を310億円押し上げました。情報通信ではデータセンター向け光配線・光デバイス、自動車ではワイヤーハーネスや住友理工製品、エレクトロニクスではFPC、産業素材では超硬製品の販売が伸びています。
円安による増益効果は90億円だったため、数量増加の影響は為替の3倍以上です。表面上の売上高には円安や銅価格上昇の影響が含まれますが、営業利益の増加構造を見ると、実需の拡大が決算の中心であったことが分かります。
体質改善で100億円の増益
体質改善は営業利益を100億円押し上げました。会社は詳細な内訳を示していませんが、一般的には生産性の向上、歩留まり改善、調達・物流費の削減、不採算製品の見直し、売価改善などが含まれます。
数量が増えたときに利益が売上以上の速度で伸びたのは、これまで進めてきた原価低減や生産効率改善の効果が表れた可能性があります。為替と異なり、体質改善は翌四半期以降も残りやすい増益要因であるため、利益率の持続性を考えるうえで重要です。
円安は90億円の増益要因
| 平均為替レート | 前年1Q | 今回1Q |
|---|---|---|
| 米ドル | 144.59円 | 159.57円 |
| ユーロ | 163.81円 | 185.41円 |
ドル・ユーロともに前年より円安となり、営業利益を約90億円押し上げました。海外売上を円へ換算したときの金額が増えるほか、海外で生産・販売する事業の利益も円換算で膨らみます。
ただし、円安効果は営業利益の増加額368億円の約4分の1です。今回の決算を「円安だけで増益した」と見るのは誤りです。一方、円高へ反転すれば90億円の追い風が縮小するため、次回決算では会社の為替前提と実勢レートの差を確認する必要があります。
中東情勢は70億円の減益要因
中東情勢の影響は営業利益を70億円押し下げました。会社は自動車関連を中心に、販売数量の減少とコスト上昇が発生したと説明しています。供給網の混乱、物流ルートの変更、輸送期間の長期化、原材料の調達コスト上昇などが利益を圧迫したと考えられます。
中東影響がなければ、営業利益は今回の971億円をさらに上回っていた計算です。ただし、地政学リスクは会社がコントロールしにくく、長期化すれば通期予想の下振れ要因になります。会社は上方修正後の予想にも一定の影響を織り込んでいますが、次回決算では減益額が拡大していないかを確認したいところです。
研究開発・減価償却費の増加は成長投資
研究・減価償却費などは50億円の減益要因でした。減価償却費は前年同期の506億円から551億円へ増えています。設備を導入した時点で全額を費用にするのではなく、使用期間に応じて費用化するため、過去の設備投資が減価償却費として利益を圧迫します。
住友電工は中期経営計画2028で、デジタル・AI、エネルギー、モビリティを注力分野に設定し、3年間で設備投資1兆円を計画しています。短期的には減価償却費や研究開発費が増えますが、光デバイス、電力ケーブル、モビリティ製品の供給能力を高め、中長期の成長につなげる投資でもあります。
情報通信事業は生成AI需要で大幅増益
今回の決算で最も重要な成長分野は情報通信事業です。生成AIの学習・推論に使うデータセンターでは、GPUやサーバーを大量に接続する必要があり、通信容量と電力効率の両方が求められます。これにより、光ファイバー、光コネクタ、光デバイスなどの需要が拡大しています。
| 項目 | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 売上高 | 617億円 | 865億円 | 40.3%増 |
| 営業利益 | 81億円 | 272億円 | 約3.4倍 |
| 営業利益率 | 13.2% | 31.5% | 18.3ポイント上昇 |
データセンター向け光配線製品が増加
光ファイバー・ケーブル、通信用ケーブル・機器、光融着接続器などの売上は、前年同期の283億円から467億円へ増加しました。データセンターでは、サーバーやネットワークスイッチをつなぐ配線が大量に必要です。AIサーバーが増えるほど接続数と通信量が増え、配線の高密度化も求められます。
住友電工は、光ファイバーや超多心光ケーブルだけでなく、光コネクタ、融着接続機、データセンター内のケーブリングソリューションまで幅広く展開しています。単一部品ではなく、データセンター内外の接続をまとめて提供できる点が成長の強みです。
光デバイスもAIデータセンター需要の恩恵
光・電子デバイス製品の売上は201億円から233億円へ増加しました。光デバイスは、サーバーや通信装置が扱う電気信号を光信号へ変換し、光ファイバーで高速に伝送するための部品です。
AIデータセンターは従来型データセンターよりも大量のGPUを接続し、学習・推論時に膨大なデータをやり取りします。電気配線だけでは帯域、距離、消費電力に限界があるため、EMLやCW-LDなどの半導体レーザを含む光デバイスの重要性が高まります。住友電工グループは素材開発からデバイス製造まで手掛けており、AI通信インフラ拡大の恩恵を受けやすい事業構造です。
営業利益率31.5%は継続できる?
情報通信事業の営業利益率は前年の13.2%から31.5%へ急上昇しました。売上高の伸び以上に営業利益が増えているため、販売数量増加による工場稼働率の改善と、高付加価値な光デバイス・光配線製品の構成比上昇が寄与した可能性があります。
前期4Qの情報通信事業も、売上高1,060億円、営業利益313億円、営業利益率約29.6%と高水準でした。1Qだけの一過性というより、生成AI関連の製品構成が収益構造を変え始めていると考えられます。
ただし、データセンター投資は顧客の設備投資計画や在庫調整によって変動します。今後も30%を超える利益率を維持するには、受注増へ対応する供給能力、高付加価値製品の比率、価格競争の状況を確認する必要があります。
AI需要は中期経営計画の成長分野
住友電工は中期経営計画2028で「デジタル・AI」を注力3分野の一つに設定し、北米のハイパーデータセンター市場でシェアを高める方針です。光ファイバー、光ケーブル、コネクタ、融着接続機、光デバイスなどを一体で提供できる総合力を生かします。
今回の1Qでは、中期計画で示した成長ストーリーがすでに利益へ表れました。今後は需要を取りこぼさないための増産投資と、光配線・光デバイスの供給能力が成長速度を左右します。
産業素材とエレクトロニクスも利益成長に貢献
全社増益は情報通信だけによるものではありません。産業素材とエレクトロニクスも、売上高以上の速度で営業利益が伸び、全社の利益率改善を支えました。
産業素材の営業利益は約3倍
| 項目 | 前年1Q | 今回1Q |
|---|---|---|
| 売上高 | 929億円 | 1,157億円 |
| 営業利益 | 56億円 | 170億円 |
| 営業利益率 | 6.1% | 14.7% |
産業素材事業では、超硬工具などのハードメタル製品の売上が300億円から391億円へ増加しました。タングステン市況が高騰し、需給がひっ迫するなかで安定供給に努めた結果、受注が増えたと会社は説明しています。
アライドマテリアルの売上も124億円から209億円へ増えました。産業素材は売上高24.6%増に対して営業利益が約3倍となっており、数量増加だけでなく価格・製品構成や工場稼働率も改善したと考えられます。
一方、タングステン価格の上昇や供給ひっ迫が緩和すれば、現在の高い利益率が低下する可能性があります。次回決算では受注が継続しているか、原料価格の上昇を売価へ反映できているかを確認する必要があります。
エレクトロニクスはFPC需要が好調
| 項目 | 前年1Q | 今回1Q |
|---|---|---|
| 売上高 | 900億円 | 1,106億円 |
| 営業利益 | 63億円 | 117億円 |
| 営業利益率 | 7.0% | 10.6% |
エレクトロニクス事業では、主要顧客向けFPC(フレキシブルプリント回路)の需要が堅調でした。FPC売上は221億円から308億円へ増加しています。FPCは薄く折り曲げられる配線板で、スマートフォンなど小型電子機器の内部配線に使われます。
電子ワイヤー、ファインポリマー、テクノアソシエなども含めた事業全体で売上高は22.8%増、営業利益は86.4%増となりました。利益率が7.0%から10.6%へ改善しており、主要顧客の製品サイクルと稼働率改善が利益へつながっています。
ただし、FPCは大口顧客の新製品発売や生産計画による四半期変動が大きい事業です。顧客集中度や需要の季節性を考慮し、1Qの伸びをそのまま年間へ延長しないことが重要です。
自動車事業は増収でも減益
今回の決算で最も注意したいのは、自動車事業の利益率です。ワイヤーハーネスなどの販売は伸びましたが、売上増加を利益へ転換できませんでした。
| 項目 | 前年1Q | 今回1Q | 増減 |
|---|---|---|---|
| 売上高 | 6,706億円 | 8,028億円 | 19.7%増 |
| 営業利益 | 266億円 | 260億円 | 2.1%減 |
| 営業利益率 | 4.0% | 3.2% | 0.8ポイント低下 |
ワイヤーハーネスの出荷は堅調
ワイヤーハーネス・自動車電装部品の売上は前年同期の5,171億円から6,326億円へ増加しました。住友理工の防振ゴムなども1,548億円から1,713億円へ伸びています。
円安や銅価格上昇による金額押し上げはありますが、会社はワイヤーハーネスと住友理工製品の出荷数量も堅調だったと説明しています。したがって、自動車需要自体が大きく崩れた決算ではありません。問題は、売上ではなく採算です。
中東情勢で数量減少・コスト上昇
中東情勢は、一部地域での販売数量減少とコスト上昇を通じて自動車事業の利益を圧迫しました。ワイヤーハーネスは車種ごとに設計され、世界各地の工場や物流網を通じて供給されるため、輸送ルートや生産拠点に混乱が生じるとコストが増えやすい製品です。
全社ベースの中東影響は70億円の減益でした。自動車事業の営業利益が前年から6億円しか減っていないことを考えると、ハーネス販売増加や体質改善によって相当部分を吸収したともいえます。ただし、地政学リスクが長期化すれば、今後も利益率の回復を遅らせます。
銅価格上昇が利益を圧迫
| 銅価格 | 前年1Q | 今回1Q |
|---|---|---|
| 1トン当たり | 142万4,000円 | 222万円 |
銅価格は1トン当たり142万4,000円から222万円へ大きく上昇しました。ワイヤーハーネスには大量の銅線が使われるため、材料費の増加が原価へ直結します。
自動車メーカーとの契約で銅価格を売価へ反映できる場合でも、購入価格の上昇と価格改定の時期にずれが生じれば、一時的に利益率が悪化します。今回の売上高は銅価格上昇で膨らみましたが、利益面ではマイナスとなりました。
自動車事業の利益率改善が全社の課題
自動車事業は全社売上高の約60%を占めます。営業利益率が1ポイント変化するだけでも、全社営業利益への影響は大きくなります。今回の営業利益率3.2%は、情報通信31.5%、産業素材14.7%、エレクトロニクス10.6%を大きく下回りました。
生成AI関連が成長しても、売上規模の大きい自動車事業の採算が改善しなければ、全社営業利益率の上昇には限界があります。今後は中東影響の縮小、銅価格の価格転嫁、生産性改善、物流費の正常化が重要です。
銅価格上昇は好材料?悪材料?
住友電工の決算では、同じ銅価格上昇が環境エネルギーでは増益要因、自動車では減益要因として説明されています。一見矛盾して見えますが、事業ごとに売価の決まり方と価格転嫁のタイミングが異なるためです。
環境エネルギーでは売上・利益を押し上げ
| 項目 | 前年1Q | 今回1Q |
|---|---|---|
| 売上高 | 2,629億円 | 2,530億円 |
| 営業利益 | 136億円 | 153億円 |
| 営業利益率 | 5.2% | 6.0% |
環境エネルギー事業では、銅価格変動が売上高を505億円、営業利益を57億円押し上げました。電力ケーブルなどは、契約上、銅価格の変動を売価へ比較的反映しやすく、銅価格が上がると名目売上高も増加します。
電力ケーブルの売上は742億円から853億円へ、電動車モーター用の平角巻線を含む巻線は448億円から603億円へ増加しました。再生可能エネルギーや送電網投資、xEVの普及が数量面でも追い風となっています。
自動車ではコスト上昇が先行
自動車向けワイヤーハーネスでは、銅価格上昇が材料費を押し上げました。価格転嫁できるまでの時間差や、契約条件の違いによって、売上高は増えても利益が減ることがあります。全社の営業利益増減分析では、銅・資材は20億円の減益要因でした。
つまり、環境エネルギーで得た銅価格上昇の利益を、自動車など他事業の材料コスト増が一部相殺した形です。銅価格が高いほど住友電工全体に有利とは限らず、数量、価格転嫁、在庫評価を合わせて確認する必要があります。
住友電設の連結除外を考慮すると実質増収増益
環境エネルギーの表面上の売上高は2,629億円から2,530億円へ減少しました。ただし、前年同期には住友電設の売上422億円と営業利益22億円が含まれています。今回は住友電設が連結対象外となったため、単純比較では既存事業の成長を正しく捉えられません。
前年の環境エネルギー売上から住友電設分を除くと約2,207億円となり、今回の2,530億円は実質的に約14.6%増です。営業利益も前年の住友電設分を除いた約114億円から153億円へ増えており、既存事業の採算は改善しています。
もっとも、増収増益の一部には銅価格上昇が含まれます。電力ケーブルや巻線の販売数量、受注残、案件採算を確認し、名目価格だけによる成長と区別する必要があります。
通期業績予想を上方修正
会社は1Qの上振れと第2四半期以降の需要見通しを反映し、上期・通期の業績予想を引き上げました。情報通信、自動車、産業素材などの需要が堅調で、円安と銅価格上昇が売上を押し上げる一方、中東情勢の影響も織り込んでいます。
| 項目 | 前回予想 | 修正後予想 | 修正率 | 前期比 |
|---|---|---|---|---|
| 売上高 | 5兆3,000億円 | 5兆4,000億円 | 1.9%増額 | 5.7%増 |
| 営業利益 | 4,250億円 | 4,500億円 | 5.9%増額 | 7.6%増 |
| 経常利益 | 4,320億円 | 4,600億円 | 6.5%増額 | 6.7%増 |
| 親会社帰属純利益 | 3,200億円 | 3,400億円 | 6.3%増額 | 8.0%減 |
上期予想は利益を大幅に増額
| 項目 | 前回上期予想 | 修正後上期予想 | 修正率 |
|---|---|---|---|
| 売上高 | 2兆5,400億円 | 2兆6,400億円 | 3.9%増額 |
| 営業利益 | 1,670億円 | 1,950億円 | 16.8%増額 |
| 経常利益 | 1,690億円 | 2,010億円 | 18.9%増額 |
| 親会社帰属純利益 | 1,100億円 | 1,400億円 | 27.3%増額 |
売上高の修正率3.9%に対し、営業利益は16.8%、純利益は27.3%引き上げられました。1Qの利益率改善を上期予想へ大きく反映した内容です。会社はQ2でも1Qに近い営業利益を確保できると見込んでいます。
Q2単独でも営業利益は1Q並みを見込む
修正後の上期予想から1Q実績を差し引くと、会社が想定するQ2単独の業績を計算できます。これは会社が正式に公表した四半期単独予想ではなく、累計予想からの計算値です。
| 項目 | 1Q実績 | Q2単独の計算値 | 前四半期比 |
|---|---|---|---|
| 売上高 | 1兆3,306億円 | 約1兆3,094億円 | 約1.6%減 |
| 営業利益 | 971億円 | 約979億円 | 約0.9%増 |
| 営業利益率 | 7.3% | 約7.5% | 約0.2ポイント上昇 |
| 経常利益 | 1,030億円 | 約980億円 | 約4.9%減 |
| 親会社帰属純利益 | 664億円 | 約736億円 | 約10.8%増 |
Q2売上高は1Qとほぼ同水準、営業利益は約979億円と1Qをわずかに上回る計画です。営業利益率も約7.5%へ改善する計算で、会社は1Qの好調を一時的なものとは見ていません。
情報通信の高利益率が続き、自動車の中東・銅価格影響が悪化しなければ、上期予想の達成可能性は高まります。一方、光関連の出荷時期や自動車生産の変動によって、セグメント間の利益構成は変わる可能性があります。
上方修正後の通期予想は市場コンセンサスとほぼ同水準
| 項目 | 修正後会社予想 | 決算前コンセンサス |
|---|---|---|
| 経常利益 | 4,600億円 | 約4,634億円 |
| 親会社帰属純利益 | 3,400億円 | 約3,391億円 |
Q1の経常利益は市場予想を約20%上回りましたが、修正後の通期経常利益4,600億円は、決算前のコンセンサス約4,634億円とほぼ同水準です。会社は1Qの上振れを通期予想へ反映し、市場期待に追いついた形といえます。
したがって、今回の上方修正だけで年間利益が市場予想を大きく超えたわけではありません。今後の再上方修正には、情報通信の利益率30%台維持、自動車採算の改善、中東影響の縮小、円安の継続など追加的な要因が必要です。
通期純利益が減益予想となる理由
営業利益と経常利益は増益予想ですが、親会社帰属純利益は前期比8.0%減の3,400億円を見込んでいます。これは本業の悪化を意味するものではありません。
前期は住友電設株式の売却に伴う特別利益があり、親会社帰属純利益は3,695億円まで増加しました。Fact Bookでは前期4Qの特別利益が約845億円と確認できます。今期は同規模の一過性利益を見込まないため、本業利益が増えても最終利益は減益予想となっています。
【PR】株の購入前は松井証券で信用残高を確認するのがおすすめ

株を購入する前には、信用買いが増えているのか、信用買いの整理が進んでいるのかを確認することも重要です。
信用買いが増えていると株価が上がりにくく、信用買いが整理されていると上値が軽くなりやすいからです。
一般的な信用残は週次で公表されるため、急落当日の信用需給をすぐに確認することはできません。
松井証券では、東証の売買内訳データをもとに算出した「信用残(当日推計)」と「信用倍率(当日推計)」を確認できます。
信用買いが増えているのか、信用返済による売りが出ているのかなど、株価変動の背景を考える際にも活用でき、需給の良いタイミングでの取引が可能です。
私も別の証券会社を利用していましたが、信用需給の分析用に活用するサブ口座として松井証券を使い始めて、今では気になる銘柄の需給を毎日確認しています。
トレードの勝率を少しでも上げたいという人はぜひ活用してみてはいかがでしょうか。
松井証券の公式サイトはこちらから

通期進捗率はどう評価する?
| 項目 | 1Q実績 | 通期予想 | 進捗率 |
|---|---|---|---|
| 売上高 | 1兆3,306億円 | 5兆4,000億円 | 約24.6% |
| 営業利益 | 971億円 | 4,500億円 | 約21.6% |
| 経常利益 | 1,030億円 | 4,600億円 | 約22.4% |
| 親会社帰属純利益 | 664億円 | 3,400億円 | 約19.5% |
利益進捗が25%未満でも低調とはいえない
1Qの営業利益進捗率は約21.6%、経常利益は約22.4%です。四半期均等の25%を下回りますが、住友電工は電力ケーブルや自動車関連の案件が下期、とくに4Qへ偏る傾向があります。
前期も1Q経常利益は618億円で、通期実績4,313億円に対する進捗率は約14.3%でした。今期の1Q進捗は前年より高く、会社も上期予想を増額しています。進捗率だけを見て通期達成が難しいと判断する必要はありません。
再上方修正につながる条件
- 情報通信事業の営業利益率が30%台を維持する。
- 生成AIデータセンター向けの光配線・光デバイス需要が続く。
- 増産投資が進み、光関連製品の供給能力が需要へ追いつく。
- 自動車事業の中東影響が縮小し、ワイヤーハーネスの採算が改善する。
- 銅価格上昇分の価格転嫁が進み、材料費負担が軽くなる。
- 超硬製品とFPCの受注・出荷が高水準を維持する。
- 円安水準が続き、為替による増益効果が会社想定を上回る。
- 増加した棚卸資産が計画どおり売上へ転換する。
財務面の懸念点
利益は大幅に増えましたが、貸借対照表では棚卸資産と有利子負債が大きく増加しています。需要増へ備えた成長投資の可能性がある一方、在庫の売上転換と資金効率を確認する必要があります。
| 項目 | 2026年3月末 | 2026年6月末 | 増減 |
|---|---|---|---|
| 現金・預金 | 2,370億円 | 2,647億円 | 277億円増 |
| 営業債権 | 9,482億円 | 9,178億円 | 305億円減 |
| 棚卸資産 | 1兆181億円 | 1兆1,399億円 | 1,218億円増 |
| 有利子負債 | 7,098億円 | 8,262億円 | 1,164億円増 |
| 自己資本比率 | 56.9% | 55.1% | 1.8ポイント低下 |
棚卸資産が1,218億円増加
棚卸資産は3カ月で1,218億円増えました。生成AI向け光製品、電力ケーブル、自動車部品などの需要増に備えて、原材料・仕掛品・完成品を積み増した可能性があります。また、銅価格など原材料価格の上昇によって、同じ数量でも在庫金額が膨らんだ面も考えられます。
会社は在庫増加の詳細な内訳を開示していないため、すべてを需要増対応と断定することはできません。今後、在庫が売上へ転換しながら減少すれば問題は小さい一方、需要が鈍化して在庫が残れば、値下げや評価損のリスクになります。
有利子負債も1,164億円増加
有利子負債は7,098億円から8,262億円へ増えました。棚卸資産の積み増しや設備投資など、運転資金・成長投資の資金需要が増えたと考えられます。
現金・預金も277億円増えているため、有利子負債の増加額がそのまま純負債増加を示すわけではありません。自己資本比率は55.1%と十分な水準ですが、前期末から1.8ポイント低下しました。中期経営計画で大型投資を予定しているため、利益成長と資産効率を両立できるかが重要です。
1Qのキャッシュフローは開示されていない
住友電工は今回の1Qについて、四半期連結キャッシュフロー計算書を作成していません。日本基準では1Qにキャッシュフロー計算書の開示が必須ではなく、公式資料で確認できるのは減価償却費など一部の情報に限られます。
そのため、棚卸資産の増加だけから営業キャッシュフローやフリーキャッシュフローを推測するのは適切ではありません。次回の中間決算では正式なキャッシュフローが開示されるため、在庫増加がどの程度資金を圧迫したか、設備投資と借入金の関係を確認します。
株式分割後の配当はどうなる?
2026年7月1日に1対4の株式分割を実施
住友電工は2026年7月1日を効力発生日として、普通株式1株を4株へ分割しました。今回の1株利益21.29円や通期EPS108.99円は、株式分割後の株式数を基準に算定されています。
株式分割では保有株数が4倍となり、株価や1株当たり指標は理論上4分の1に調整されます。企業価値や保有資産の合計額が分割だけで増えるわけではありません。
年間配当予想は39円、分割前換算では156円
2027年3月期の年間配当予想は、中間19円、期末20円の合計39円です。これは株式分割後の1株当たり金額で、分割前換算では156円に相当します。
前期の年間配当154円と比べると、実質的には2円の増配です。今回、通期業績予想は上方修正されましたが、配当予想は据え置かれました。今後さらに利益が上振れした場合、追加増配があるかも確認したいポイントです。
次回決算はいつ?
次回は2027年3月期第2四半期(中間期)決算です。2026年7月31日時点では正式な発表日は公表されていません。住友電工は過去3年、10月31日から11月2日の15時に2Q決算を発表しているため、2026年も10月末から11月初旬が目安となります。
正式な日付・時刻は会社のIRカレンダーを優先してください。中間決算では、Q2単独の利益だけでなく、キャッシュフロー、棚卸資産、通期予想の再修正、配当予想が重要になります。
次回決算で確認したいポイント
- Q2単独の営業利益が計算上の約979億円へ届くか。
- 情報通信事業の売上・営業利益と、営業利益率30%台の維持。
- AIデータセンター向け光ファイバー、光配線、光デバイスの需要継続。
- 光関連製品の増産投資と供給能力の進捗。
- 自動車事業の中東影響とワイヤーハーネスの採算。
- 銅価格上昇分の価格転嫁と原材料費の動向。
- 超硬製品の受注、FPC需要、電力ケーブルの案件進捗。
- 棚卸資産が減少し、売上へ転換しているか。
- 営業キャッシュフローとフリーキャッシュフロー。
- 通期営業利益4,500億円の再上方修正。
- 株式分割後の年間配当39円が増額されるか。
↓↓Yahoo!ファイナンスVIP倶楽部の詳細はこちら↓↓
Yahoo!ファイナンスVIP倶楽部
まとめ
住友電気工業の2027年3月期1Qは、売上高が15.9%増、営業利益が61.0%増となり、経常利益も市場予想を約20%上回った好決算です。営業利益の増加額368億円のうち、販売数量の増加が310億円を占めており、円安だけに頼った増益ではありません。
成長を最も強くけん引したのは情報通信事業です。生成AIデータセンター向け光配線・光デバイスが伸び、営業利益は81億円から272億円へ増加しました。産業素材とエレクトロニクスも利益率が改善し、全社増益を支えています。
一方、自動車事業は売上高が19.7%増えたにもかかわらず、営業利益が2.1%減少しました。中東情勢と銅価格上昇が採算を圧迫しており、売上規模の大きい自動車事業の利益率改善が全社の課題です。
会社は通期営業利益予想を4,500億円へ上方修正しましたが、修正後の通期予想は市場コンセンサスとほぼ同水準です。今後はAI光関連の成長を維持し、自動車採算を改善できるか、増加した棚卸資産を計画どおり売上へ転換できるかが焦点となります。
出典
住友電気工業「2027年3月期 第1四半期決算短信」
https://sumitomoelectric.com/jp/ir/library
住友電気工業「2026年度第1四半期決算 補足資料」
https://sumitomoelectric.com/jp/ir/library
住友電気工業「2026年度(2027年3月期)第1四半期 Fact Book」
https://sumitomoelectric.com/jp/ir/library
住友電気工業「中期経営計画2028」
https://sumitomoelectric.com/jp/company/segmid-term2028
住友電気工業「Data Center Japan 2026 Special Contents」
https://sumitomoelectric.com/jp/company/exhibitions/data-center-japan-special-contents
住友電気工業「データセンタ用ケーブリングソリューション」
https://sumitomoelectric.com/jp/products/optigate/solution/data-center
住友電気工業「光デバイス・電子デバイス」
https://sumitomoelectric.com/jp/products/optical-devices
住友電気工業「進化するAIインフラ。支える光デバイスの技術」
https://sumitomoelectric.com/jp/id/project/v27/01
住友電気工業「IRカレンダー」
https://sumitomoelectric.com/jp/ir/calendar
株予報Pro/IFIS「住友電気工業(5802)業績・コンセンサス」
https://kabuyoho.ifis.co.jp/index.php?action=tp1&bcode=5802&sa=report_chg


コメント