「三菱HCキャピタルの次回決算はいつ?」「連続増配は続きそう?」「金利上昇は業績に追い風なのか」と気になっている人も多いのではないでしょうか。
三菱HCキャピタルは、国内外の法人向けリースやファイナンスに加え、航空機、海上コンテナ、鉄道貨車、不動産、再生可能エネルギーなど多様なアセット事業を展開しています。2026年3月期は4期連続で過去最高益を更新しましたが、利益には子会社の決算期変更による一時的な押し上げも含まれていました。
本記事では、次回決算日、四半期と通期のコンセンサス、前年の第1四半期決算、2027年3月期の会社計画、決算で注目したいポイント、決算後の株価を左右する条件を詳しく解説します。
三菱HCキャピタルの次回決算はいつ?
三菱HCキャピタルの次回決算は、2026年8月7日(金)に発表される予定です。発表されるのは、2027年3月期第1四半期決算です。
| 項目 | 内容 |
|---|---|
| 決算 | 2027年3月期第1四半期 |
| 発表日 | 2026年8月7日(金) |
| 発表時間 | 2026年7月27日時点では未公表 |
| 前年1Qの発表時間 | 2025年8月8日 15時30分 |
| 直近通期の発表時間 | 2026年5月15日 15時30分 |
| 証券コード | 8593 |
| 決算期 | 3月 |
| 会計基準 | 日本基準 |
発表時間は、2026年7月27日時点では公表されていません。前年の第1四半期決算と直近の通期決算はいずれも15時30分に開示されましたが、今回も同じ時間になるとは限りません。
決算発表直後は、売上高や経常利益だけでなく、純利益、インカムゲイン、アセット関連損益、貸倒関連費用、セグメント利益を確認しましょう。三菱HCキャピタルは資産売却益や信用コストの変動が大きいため、全社の増減率だけでは決算の質を判断しにくい企業です。
三菱HCキャピタルの第1四半期決算予想
2026年7月24日時点のIFISコンセンサスでは、第1四半期の経常利益は545億円と予想されています。前年同期の796億9,400万円から約31.6%の減益となる水準です。
| 項目 | 2027年3月期1Q予想 | 前年1Q実績 | 前年同期比 |
|---|---|---|---|
| 売上高 | 5,238億8,000万円 | 5,845億円 | 約10.4%減 |
| 経常利益 | 545億円 | 796億9,400万円 | 約31.6%減 |
| 経常利益の通期予想に対する割合 | 約22.9% | 約33.8% | 前年より低下 |
売上高予想はInvesting.com、経常利益予想はIFIS株予報を参照しています。両サイトは集計対象や更新時点が異なるため、同一のアナリスト母集団による一組の予想ではなく、それぞれ参考値として確認してください。
市場予想どおりなら前年同期比では減収減益ですが、前年1Qには子会社の決算期変更による大きな一時利益が含まれていました。したがって、経常利益が前年を下回るだけで「本業が悪化した」と判断するのは早計です。
前年1Qは決算期変更で純利益を228億円押し上げ
2026年3月期第1四半期は、航空機エンジンリース会社のelfc、海上コンテナリース会社のCAI、鉄道貨車リース会社のPNWが決算期を12月から3月へ変更しました。この結果、通常の3カ月分に加えて2025年1月から3月までの利益も取り込み、純利益ベースで228億円の増益効果が発生しています。
前年1Qの純利益572億7,100万円から228億円を単純に差し引くと、約344億7,100万円です。2025年3月期1Qの391億8,400万円を約12.0%下回るため、前年1Qの大幅増益の大部分は一時要因だったことがわかります。
今回の四半期コンセンサスは経常利益であり、228億円は純利益ベースの影響額なので、直接差し引いて比較はできません。ただし、前年同期比31.6%減という見かけほど、継続的な収益力が落ちる想定ではないと理解する材料になります。
四半期コンセンサスは通期予想の約22.9%
第1四半期の経常利益コンセンサス545億円は、通期の経常利益コンセンサス2,380億5,700万円に対して約22.9%です。単純な4分の1である25%を下回りますが、不動産や航空機などのアセット売却益は四半期ごとに偏るため、進捗率だけで未達と判断できません。
一方で、前年1Qの特殊要因が剥落する最初の四半期なので、市場は減益そのものよりも、インカムゲインが伸びているか、貸倒関連費用が減っているか、通期の増益シナリオを維持できるかを重視すると考えられます。
通期コンセンサスは会社の純利益予想を5.4%上回る
2027年3月期の通期コンセンサスでは、売上高はほぼ横ばい、営業利益は減益、経常利益と純利益は増益が予想されています。会社は売上高、営業利益、経常利益の通期予想を開示していないため、会社計画と直接比較できるのは純利益です。
| 項目 | 2026年3月期実績 | 2027年3月期会社予想 | 通期コンセンサス |
|---|---|---|---|
| 売上高 | 2兆2,153億8,400万円 | 非開示 | 2兆2,204億5,700万円 |
| 営業利益 | 2,404億2,800万円 | 非開示 | 2,322億8,600万円 |
| 経常利益 | 2,360億8,900万円 | 非開示 | 2,380億5,700万円 |
| 親会社帰属利益 | 1,622億600万円 | 1,600億円 | 1,686億7,100万円 |
純利益コンセンサスは会社予想を86億7,100万円、率にして約5.4%上回ります。市場は会社計画を超える着地を見込んでいるため、会社計画どおりに進んでいるだけでは、決算後の株価が強く反応しない可能性があります。
コンセンサス比較で見るべき順番
①1Q経常利益が545億円を上回るか
②前年の一時要因を除いて基礎収益が伸びるか
③純利益1,600億円の会社計画に上振れ余地があるか
④市場予想1,686億7,100万円へ近づく説明があるか
の順に確認します。
前年の第1四半期決算は増収増益だった
2026年3月期第1四半期は、売上高が前年同期比10.3%増、経常利益が61.9%増、純利益が46.2%増となりました。不動産のアセット売却益、航空・ロジスティクスの事業伸長、子会社の決算期変更が利益を押し上げています。
| 項目 | 2026年3月期1Q | 前年同期比 |
|---|---|---|
| 売上高 | 5,845億円 | 10.3%増 |
| 売上総利益 | 1,515億7,500万円 | 33.4%増 |
| 営業利益 | 824億8,700万円 | 68.5%増 |
| 営業利益率 | 約14.1% | 約4.9ポイント上昇 |
| 経常利益 | 796億9,400万円 | 61.9%増 |
| 親会社帰属利益 | 572億7,100万円 | 46.2%増 |
売上高の伸び率に対して利益の伸び率が大きいのは、アセット売却益や決算期変更の影響が大きかったためです。営業利益率は約14.1%まで上昇しましたが、同じ水準を今回の決算でそのまま期待するのは適切ではありません。
航空・ロジスティクス・不動産が利益を押し上げ
| セグメント | 2026年3月期1Q利益 | 前年1Q利益 | 主な増減要因 |
|---|---|---|---|
| カスタマーソリューション | 約90億円 | 約103億円 | 積水リース売却益の反動 |
| 海外カスタマー | 約10億円 | 約32億円 | ASEAN構造改革費用 |
| 環境エネルギー | 約11億円の赤字 | 約4億円 | 前年の持分売却益の反動 |
| 航空 | 約190億円 | 約159億円 | エンジン高稼働・決算期変更 |
| ロジスティクス | 約136億円 | 約56億円 | コンテナ・貨車、決算期変更 |
| 不動産 | 約74億円 | 約2億円 | アセット売却益の増加 |
| モビリティ | 約13億円 | 約11億円 | 満了車両の売却益 |
| 調整額 | 約70億円 | 約24億円 | 決算期変更に伴う本部勘定 |
航空、ロジスティクス、調整額には決算期変更の増益効果が含まれています。今回の決算ではこの押し上げがなくなるため、前年同期比では大幅減益になっても、通常の3カ月分でどこまで利益を確保できたかを見る必要があります。
海外カスタマーは信用コストが重荷
前年1Qの海外カスタマーは、欧州の事業伸長でインカムゲインが増加しました。一方、ASEANで事業構造改革費用を計上し、米州の貸倒関連費用も高い水準が続いたため、セグメント利益は約10億円に減少しています。
米州では商用トラック向けファイナンスの信用コストが課題でした。会社は審査基準の厳格化、期中管理の強化、中古車両の販売強化を進め、商用トラック事業の構成割合を2024年3月末の47%から2026年3月末には34%へ引き下げています。
環境エネルギーと不動産は売却時期で利益が変動
環境エネルギーは、再生可能エネルギー案件の売電収入とアセット売却益が季節や案件の進捗で変動します。前年1Qは売電収入が少ない時期に当たり、前年に計上した海外インフラ案件の持分売却益も剥落したため赤字となりました。
不動産はアセット売却益の増加で大幅増益となりましたが、売却益は案件の規模と実行時期に左右されます。毎四半期の利益だけでなく、保有資産の積み上げ、売却候補の進捗、継続的なインカム収益も確認しましょう。
2027年3月期の会社計画は実質増益
三菱HCキャピタルは2027年3月期の純利益を1,600億円と予想しています。前期比では22億円、1.4%の減益ですが、前期の決算期変更影響228億円を除くと206億円、14.8%の実質増益計画です。
| 項目 | 2026年3月期実績 | 2027年3月期会社予想 | 比較 |
|---|---|---|---|
| 親会社帰属利益 | 1,622億円 | 1,600億円 | 22億円減 |
| 決算期変更影響を除く純利益 | 1,393億円 | 1,600億円 | 206億円増 |
| ROA | 1.3% | 1.2% | 0.1ポイント低下 |
| ROE | 8.6% | 8.0% | 0.6ポイント低下 |
| 年間配当 | 46円 | 51円 | 5円増配 |
| 配当性向 | 40.7% | 45.8% | 5.1ポイント上昇 |
会社は、インカムゲインの増加が252億円、アセット関連損益の増加が132億円、貸倒関連費用の減少が13億円の増益要因になると見込んでいます。一方、経費の増加175億円と税金費用などの増加32億円を想定しています。
海外カスタマーの利益回復が最大の増益要因
| ユニット | 2026年3月期実績 | 一時要因除き | 2027年3月期予想 |
|---|---|---|---|
| カスタマーソリューション | 411億円 | 411億円 | 441億円 |
| 海外カスタマー | 83億円 | 83億円 | 220億円 |
| 専門事業 | 1,085億円 | 933億円 | 997億円 |
| 調整額 | 42億円 | 約33億円の赤字 | 57億円の赤字 |
| 合計 | 1,622億円 | 1,393億円 | 1,600億円 |
海外カスタマーは、2026年3月期の83億円から220億円へ大幅な増益を計画しています。米州の貸倒関連費用の減少と、欧州で前期に計上した英国自動車ローン手数料問題に関する損失の剥落が主な回復要因です。
専門事業は表面上1085億円から997億円へ減益ですが、前期の決算期変更影響152億円を除く933億円と比べれば増益計画です。航空やロジスティクスが通常の3カ月分で利益を伸ばせるかが重要になります。
28期連続増配でも配当性向は上昇
2027年3月期の年間配当は、前期の46円から51円へ増配する方針です。中間配当25円、期末配当26円を予定しており、実現すれば28期連続増配となります。
配当性向は40.7%から45.8%へ上昇します。新しい中期経営計画では配当性向45%以上を方針としているため計画に沿った水準ですが、利益が会社予想を下回れば配当余力は狭くなります。
増配の継続性を見るには、純利益だけでなくROE、自己資本比率、資金調達環境も確認が必要です。
ROAとROEは一時的に低下する計画
会社は2027年3月期のROAを1.2%、ROEを8.0%と予想しており、いずれも前期から低下します。前期の一時利益が剥落する影響はありますが、総資産13兆円規模の企業では、低収益資産を積み上げるだけでは株主価値の向上につながりにくくなります。
次回決算では、資産残高の増加率だけでなく、利益増加率が資産増加率を上回っているか、カスタマーソリューションと海外カスタマーのROAが改善しているかを確認しましょう。
三菱HCキャピタルの次回決算で注目したいポイント
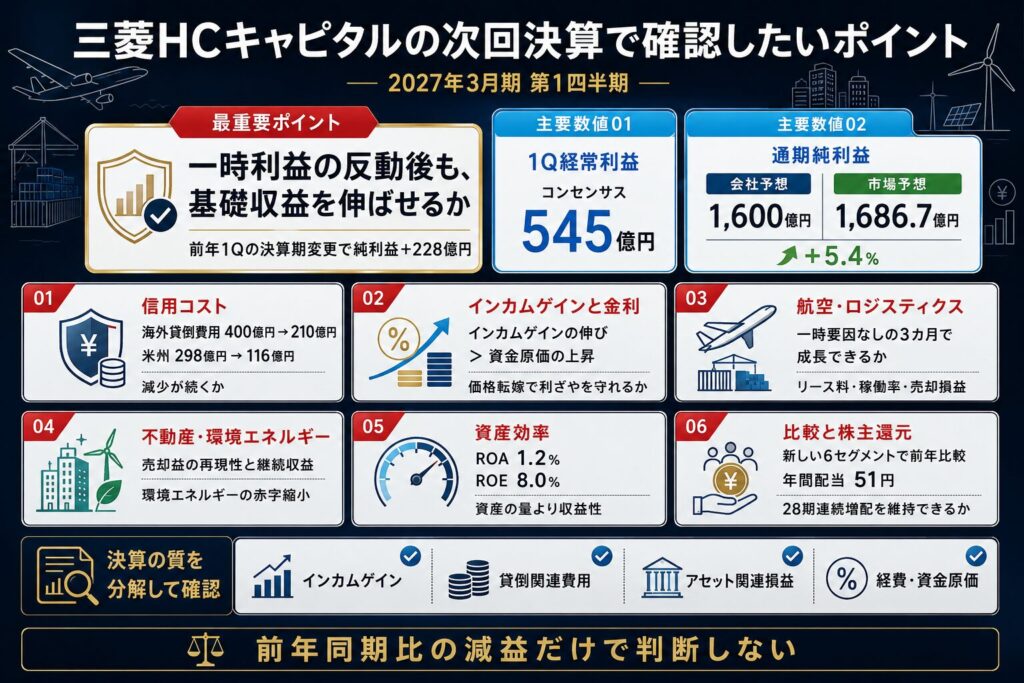
最重要ポイントは、前年の決算期変更による反動をこなしながら、海外カスタマーの信用コスト低下とインカムゲインの成長を確認できるかです。経常利益545億円との比較に加え、利益の中身を分解して確認しましょう。
| 注目点 | 確認する内容 |
|---|---|
| 1Q経常利益 | コンセンサス545億円を上回るか |
| インカムゲイン | 航空・海外・国内基盤事業で増加しているか |
| 貸倒関連費用 | 米州の商用トラック、欧州、アジアの信用コスト |
| 航空・ロジスティクス | 決算期変更の反動後も基礎利益が伸びるか |
| 不動産 | アセット売却益と継続収益のバランス |
| 環境エネルギー | 赤字縮小、持分法損益、案件売却の進捗 |
| 資金原価 | 調達コスト上昇を価格へ転嫁できているか |
| 資産効率 | ROA1.2%、ROE8.0%へ向けた進捗 |
| 新セグメント | 6セグメントへの変更後も前年と比較できるか |
| 通期見通し | 純利益1,600億円と市場予想1,686.7億円の差 |
| 配当 | 年間51円・配当性向45.8%の維持 |
| 外部環境 | 為替、金利、中東情勢、航空・物流市況 |
1Q経常利益545億円を上回るか
最初に確認するのは、経常利益が四半期コンセンサス545億円を上回ったかです。前年同期の796億9,400万円との比較だけではなく、予想との差額と差率を計算すると、市場が想定していた利益水準を把握できます。
ただし、コンセンサス超過がアセット売却益などの一時要因だけによる場合は、翌四半期以降の再現性が低くなります。インカムゲイン、貸倒関連費用、経費、アセット関連損益を分けて確認しましょう。
米州の貸倒関連費用は減少を続けるか
2026年3月期の海外カスタマーの貸倒関連費用は210億円で、前期の400億円から190億円減少しました。米州だけでも298億円から116億円へ減少しており、利益回復の中心となっています。
会社は2027年3月期も米州の貸倒関連費用が減少すると見込んでいます。次回決算では、新規の延滞債権が抑えられているか、回収が進んでいるか、商用トラック事業の構成割合がさらに下がっているかを確認します。
貸倒費用が計画以上に減れば通期上振れ要因になります。反対に、米国景気や運送市況の悪化で信用コストが再増加すると、海外カスタマー220億円の利益計画が遠のく可能性があります。
航空とロジスティクスは一時要因なしで成長できるか
航空は航空機リースと航空機エンジンリース、ロジスティクスは海上コンテナと鉄道貨車のリースが中心です。前期は航空機エンジンの高稼働率やリース料収入の増加が追い風となりましたが、決算期変更による利益押し上げも含まれていました。
今回の決算では、通常の3カ月分でリース料収入が伸びているか、稼働率が高水準を維持しているか、売却益や減損損失が利益を大きく動かしていないかを確認します。航空会社の信用状況、中東情勢、燃料価格、機材供給の遅れもリスクです。
不動産は売却益だけでなく案件の再現性を確認
2026年3月期の不動産セグメント利益は261億円で、前期の122億円から大幅に増加しました。複数の大口アセット売却が寄与しており、会社は2027年3月期に不動産の売却益が減少することを織り込んでいます。
次回決算で売却益が大きくても、同様の案件が通期で続くとは限りません。売却候補のパイプライン、取得した資産の収益性、アセットマネジメント報酬など、継続収益の積み上がりまで確認することが重要です。
環境エネルギーは赤字から回復できるか
2026年3月期の環境エネルギーは48億円の赤字でした。前年に計上した海外インフラ案件の売却益の反動、European Energyの持分法投資損益、国内再エネ案件の信用コストなどが利益を押し下げています。
会社は2027年3月期に持分法投資損益の改善やアセット売却益を見込んでいます。ただし、再生可能エネルギー事業は発電量、電力価格、金利、工事費、案件売却の時期で変動するため、第1四半期の赤字だけで通期未達と判断せず、会社説明と案件進捗を合わせて確認しましょう。
金利上昇と資金原価を価格へ転嫁できるか
リース・ファイナンス会社は有利子負債で資産を積み上げるため、金利上昇は資金原価の増加につながります。一方、契約金利やリース料を引き上げられれば、利ざやを維持・改善できます。
次回決算では、資金原価の増加率よりインカムゲインの増加率が高いかを確認します。国内の金利上昇、欧米の金利水準、固定・変動金利の構成、調達期間と運用期間のずれが利益率を左右します。
新しい6セグメントで前年と比較できるか
2026年4月1日の組織改編により、2027年3月期第1四半期から報告区分が変更されます。モビリティはロジスティクスへ統合され、海外カスタマーのASEANはアジア・オセアニアへ名称変更、中国はその他に集約されます。
決算資料が前年数値を組み替えて開示するかを確認し、名称変更や統合によって改善・悪化が見えにくくならないよう注意しましょう。特に中国の赤字とモビリティの利益がどこに含まれるかを把握する必要があります。
ROA・ROEと資産残高のバランス
2026年3月期末のセグメント資産残高は12兆349億円で、前期末から1兆993億円増加しました。為替影響を除いても6,534億円増えていますが、ROAとROEは中期目標に届いていません。
資産残高が増えても利益率が低ければ、資金調達額とリスクだけが膨らみます。次回決算では、契約実行高、セグメント資産、自己資本比率、ROAの変化を同時に見て、資産の量より収益性を重視する経営へ移行しているかを確認しましょう。
為替前提と地政学リスク
会社の2027年3月期想定為替レートは1ドル150円、1ポンド205円です。1円の円安は、米ドルで純利益を約4億6,000万円、ポンドで約1億1,000万円押し上げる感応度が示されています。
一方、会社計画には中東情勢悪化の影響を織り込んでいません。エネルギー価格の上昇、サプライチェーンの混乱、金利上昇、信用コスト増加、航空・物流需要の減速が同時に起きる場合は、為替のプラス効果だけでは補えない可能性があります。
【PR】少額から投資を始めたい方は、楽天ポイントが使えて1株から購入できる楽天証券がおすすめ
「興味のある企業に投資してみたいけれど、いきなり大きな金額を投じるのは不安」と感じる方も多いのではないでしょうか。
通常、日本株は100株単位で取引するため、銘柄によっては購入にまとまった資金が必要です。
楽天証券の「かぶミニ®」なら、対象の国内株式を1株から購入できます。
さらに、普段の買い物や楽天グループのサービスで貯めた楽天ポイントを、国内株式の購入代金に利用できます。
例えば、貯まった楽天ポイントに少額の現金を組み合わせて、気になる企業の株を1株ずつ買い増していくことも可能です。
まとまった資金を一度に用意する必要がないため、投資初心者でも無理のない金額から個別株投資を始められます。
すでに別の証券会社を利用している場合でも、楽天ポイントを活用して少額投資を行うためのサブ口座として使い分けられるので、この機会に口座開設を検討してみてはいかがでしょうか。
▼公式サイトはこちら三菱HCキャピタルの決算後の株価はどうなる?
決算後の株価は、前年同期比よりも四半期コンセンサスとの差と通期上振れの確度で動きやすいと考えられます。前年1Qに特殊要因があったため、減益でも内容が良ければ評価される一方、好調に見えても市場期待に届かなければ売られる可能性があります。
株価の上昇要因になり得る決算
- 経常利益が四半期コンセンサス545億円を明確に上回る
- インカムゲインが増加し、一時的なアセット売却益への依存が低下する
- 米州の貸倒関連費用が会社想定以上に減少する
- 航空・ロジスティクスが決算期変更の反動後も増益基調を維持する
- 環境エネルギーの赤字が縮小する
- 資金原価の上昇を価格転嫁し、利益率が改善する
- 通期純利益1,600億円を上方修正する、または上振れ余地を示す
特に、海外カスタマーの利益回復と航空・ロジスティクスの基礎収益成長が同時に確認できれば、前期の一時要因に頼らない利益成長として評価されやすくなります。
好決算でも株価が上がらない可能性
- 経常利益が前年同期比で増益でも、コンセンサス545億円を下回る
- コンセンサス超過が不動産などの売却益だけで、インカムゲインが弱い
- 通期会社予想を据え置き、純利益コンセンサス1,686億7,100万円との距離が縮まらない
- 米州の貸倒関連費用が再び増加する
- 航空・不動産で減損損失や評価損が発生する
- 資産残高が増えてもROA・ROEが改善しない
- 年間51円配当の維持に対する不安が高まる
市場の純利益予想は会社計画を約5.4%上回っています。そのため、会社計画に沿った「順調な決算」でも、通期上振れを期待させる材料がなければ、材料出尽くしで株価が下落する場合があります。
決算数値だけでなく、決算説明会での通期見通し、信用コスト、売却案件、金利環境に関する説明と、発表後に市場コンセンサスが上方修正されるかまで確認しましょう。
三菱HCキャピタルの決算で毎回確認したい重要指標
三菱HCキャピタルは事業領域が広いため、毎回同じ順番で指標を確認すると、特殊要因と基礎収益を分けて把握しやすくなります。
- 売上高・営業利益・経常利益・純利益
- 四半期コンセンサスとの差
- インカムゲイン
- アセット関連損益
- 貸倒関連費用
- 経費と資金原価
- カスタマーソリューションの基礎利益
- 海外カスタマーの地域別利益と信用コスト
- 航空・ロジスティクスの稼働率と売却損益
- 不動産・環境エネルギーの売却案件と減損
- 契約実行高とセグメント資産残高
- ROA・ROE・自己資本比率
- 為替レートと為替感応度
- 通期予想・配当予想の修正
利益が伸びていても、売却益や決算期変更などの一時要因が大きい場合は注意が必要です。継続的なインカムゲイン、信用コスト、資産効率の3点が同時に改善しているかを確認しましょう。
まとめ
三菱HCキャピタルの2027年3月期第1四半期決算は、2026年8月7日(金)に発表される予定です。2026年7月24日時点の四半期コンセンサスでは経常利益545億円が予想されており、前年同期から約31.6%の減益となる水準です。
最大の注目点は、前年の決算期変更による228億円の一時利益が剥落した後も、海外カスタマーの信用コスト低下とインカムゲインの成長で実質増益を実現できるかです。市場の通期純利益予想は会社計画を約5.4%上回るため、好決算でも通期上振れの確度が高まらなければ、株価への好影響が限定的になる可能性があります。
出典
三菱HCキャピタル株式会社「IRカレンダー」
https://www.mitsubishi-hc-capital.com/investors/calendar.html
三菱HCキャピタル株式会社「2026年3月期 決算短信〔日本基準〕(連結)」
https://www.mitsubishi-hc-capital.com/news/assets/pdf/2026051508.pdf
三菱HCキャピタル株式会社「2026年3月期 決算概要資料」
https://www.mitsubishi-hc-capital.com/news/assets/pdf/2026051507.pdf
三菱HCキャピタル株式会社「2026年3月期 第1四半期決算短信〔日本基準〕(連結)」
https://www.mitsubishi-hc-capital.com/investors/library/assets/pdf/2025080804.pdf
三菱HCキャピタル株式会社「2026年3月期 第1四半期決算概要資料」
https://www.mitsubishi-hc-capital.com/news/assets/pdf/2025081301.pdf
三菱HCキャピタル株式会社「個人投資家のみなさまへ」
https://www.mitsubishi-hc-capital.com/investors/individual/
IFIS株予報「8593 三菱HCキャピタル 業績進ちょくと決算スケジュール」
https://kabuyoho.ifis.co.jp/index.php?action=tp1&bcode=8593&sa=report
IFIS株予報「三菱HCキャピタル 適時開示情報」
https://kabuyoho.jp/sp/reportDisclose?bcode=8593
Investing.com「三菱HCキャピタル 利益」
https://jp.investing.com/equities/mitsubishi-ufj-lease-fin-ltd-earnings
Yahoo!ファイナンス「三菱HCキャピタル(8593)決算情報」
https://finance.yahoo.co.jp/quote/8593.T/financials


コメント