三菱商事(8058)を10年単位で保有する場合、「2036年の株価を一点で当てること」が目的にはなりません。10年間で1株利益(EPS)がどこまで伸びるのか、株価収益率(PER)がどの水準で評価されるのか、さらに配当と自社株買いがどれだけ株主価値を押し上げるのかを見る必要があります。
三菱商事は資源・エネルギーを大きな収益源とする一方、銅、天然ガス、AIインフラ、食品などへ大型投資を進めています。2030年代には現在と利益構成そのものが変わっている可能性があります。10年後を考えるうえでは、個別の商品市況を当てるよりも、稼いだキャッシュを成長分野へ振り向け、不採算事業から資本を回収できるかという「資本配分力」を見ることが重要です。
※本文は2026年9月時点で確認できる三菱商事の会社開示・決算資料を基準にしています。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
三菱商事の株価は10年後どうなる?
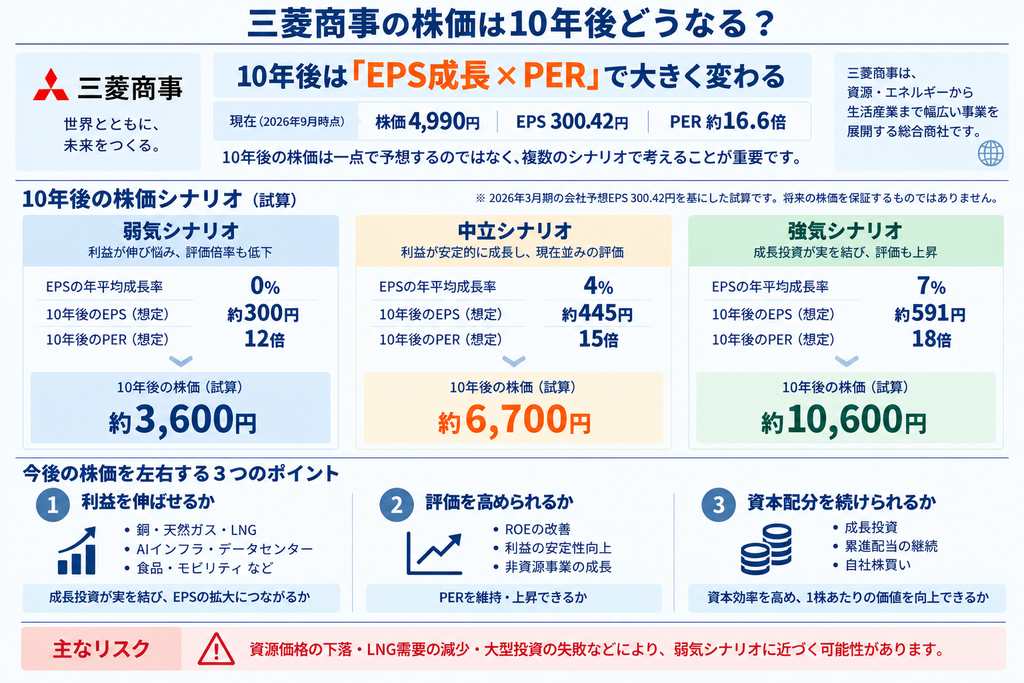
2026年9月7日の三菱商事株は4,990円で取引を終えました。2027年3月期の会社予想EPSは300.42円で、同日のPERは約16.6倍です。この株価から10年後を考える場合、最も基本的な関係は「将来のEPS×将来のPER」です。
たとえば利益が増えてEPSが2倍になっても、同時にPERが半分まで低下すれば株価は大きく上がりません。逆に、利益成長に加えて資本効率が改善し、商社株に対する評価倍率まで上がれば、株価の上昇幅は大きくなります。
三菱商事には、銅・天然ガス・AIインフラ・食品などの長期成長材料があります。一方、資源価格の長期低迷、LNG需要の減少、巨額投資の失敗などもあり得ます。10年後を考える際は、強気・中立・弱気の複数シナリオを持つ方が現実的です。
三菱商事を10年保有するなら何を見るべき?
① 1株利益(EPS)がどこまで増えるか
株価の長期成長を左右するのは、会社全体の利益だけでなく1株あたりの利益が増えることです。三菱商事の2027年3月期会社予想は、親会社株主帰属利益1兆1,000億円、EPS300.42円です。
今後、成長投資で利益が増えればEPSは伸びます。さらに自社株買いによって自己株式を取得すると、発行済み株式のうち利益配分の対象となる株数が減るため、利益が同じでもEPSを押し上げる方向に働きます。EPSへの効果は自己株式を取得した段階から生じ、後日の消却そのものが追加でEPSを押し上げるわけではありません。
② PERが維持・上昇するか
10年後の株価は利益だけで決まりません。市場が三菱商事に何倍のPERを付けるかも重要です。資源価格への依存が低下し、ROE(自己資本利益率)やキャッシュフロー成長の再現性が高まれば、現在より高い評価を受ける可能性があります。逆に、資源市況頼みと見なされたままなら、利益が増えてもPERが低下する場合があります。
③ 配当と自社株買いが続くか
10年間保有する場合、投資成果は株価上昇だけではありません。三菱商事は経営戦略2027で累進配当を維持し、機動的な自己株式取得も継続する方針です。2027年3月期の年間配当予想は125円です。
2025年4月から2026年3月にかけて1兆円の自己株式取得を実施し、3億1,839万7,611株を取得しました。長期的に利益成長と株主還元が両立すれば、株価と配当の両方からリターンを得られる可能性があります。
④ 事業ポートフォリオを入れ替えられるか
10年という期間では、現在の主力事業がそのまま主力であり続けるとは限りません。三菱商事は「磨く・変革する・創る」を掲げ、既存事業の強化、M&Aや資本政策による事業再編、新規事業の創出を繰り返す方針です。長期保有では、個別案件の成否だけでなく、不調な事業から資本を回収し、より収益性の高い分野へ再配分できるかが重要になります。
三菱商事の10年後の株価を3つのシナリオで予想
10年後の株価は予測できませんが、現在の会社予想EPS300.42円を起点に、EPSの年平均成長率と10年後のPERを変えると、どの程度の幅が生じるかを確認できます。以下は将来予想ではなく、前提による感応度を見るための試算です。
| シナリオ | EPS年平均成長率 | 10年後EPS | 想定PER | 10年後株価の試算 |
|---|---|---|---|---|
| 弱気 | 0% | 約300円 | 12倍 | 約3,600円 |
| 中立 | 4% | 約445円 | 15倍 | 約6,700円 |
| 強気 | 7% | 約591円 | 18倍 | 約10,600円 |
弱気シナリオでは、利益が10年間ほぼ伸びず、市場評価も低下するケースを想定しています。中立シナリオはEPSが年4%程度で成長し、PER15倍程度を維持するケースです。強気シナリオは新規投資の成功やROE改善によってEPSが年7%成長し、PERも18倍まで上昇するケースです。PERの前提は現在の約16.6倍を基準に、弱気では評価倍率の低下、中立では現在に近い水準、強気では利益の安定性やROE改善による評価上昇を想定しています。
この試算から分かるのは、10年後の株価が「現在の利益を何倍にするか」と「市場が何倍で評価するか」の両方で大きく変わることです。株価だけを先に予想するより、EPS成長の根拠を事業ごとに確認する方が長期投資では重要です。
三菱商事は10年後も利益を伸ばせる?
営業収益キャッシュフローの継続成長を目指す
三菱商事は経営戦略2027で、成長性を測る中核指標として営業収益キャッシュフロー(運転資金の増減影響を除いた営業キャッシュフローに、リース負債の支払額を反映した三菱商事独自の指標)を採用し、戦略期間中の平均成長率10%以上を目標にしています。これは「10年間10%成長する」という会社予想ではありませんが、純利益の一過性要因よりも継続的なキャッシュ創出力を重視する姿勢を示しています。
同社CFOは、営業収益キャッシュフローの過去の平均成長率が約8%だったと説明しており、経営戦略2027ではそれを上回る10%以上を目標としています。現在の大型投資が2028年度以降に利益・キャッシュフローへ寄与できるかが、その先の10年を左右します。
ROE改善で1株あたり価値を高められるか
三菱商事は2027年度(2028年3月期)にROE12%以上を目標としています。CFOは、株主資本コストをおおむね8~10%と見積もり、PBR(株価純資産倍率)1倍超を安定的に維持するには10%以上のROEが必要との考えも示しています。
長期的にROEを高められれば、同じ自己資本からより多くの利益を生み出せるようになります。10年後のPERやPBRが現在より高くなるためには、単なる資源高ではなく、資本効率の改善を継続できるかが重要です。
10年後の成長を支える事業① 銅
2030年度以降に持分銅生産量40万トン超を目指す
三菱商事は銅を長期成長分野の一つと位置付け、2030年度以降に持分銅生産量を年間40万トン超へ拡大する目標を掲げています。銅は送配電網、データセンター、EV(電気自動車)、再生可能エネルギーなど幅広い電化需要で使われるため、2030年代にも重要度が高い資源です。
Copper Worldなど新規鉱山が利益へ寄与する可能性
米国アリゾナ州のCopper Worldでは三菱商事が30%権益を取得済みです。プロジェクト全体では2029年頃から最大年間約10万トンの銅生産が計画され、三菱商事の持分生産量への寄与は平均で最大約3万トン/年とされています。2026年9月時点では最終的な事業化判断前であり、計画どおり進むかは今後の確認が必要です。
10年後の2036年頃には、現在開発段階の鉱山がすでに稼働している可能性があります。逆に、開発費高騰や許認可、銅価格の低迷で計画が遅れるリスクもあり、単純に「需要が増えるから利益も増える」とは限りません。
10年後の成長を支える事業② LNG・天然ガス
LNGカナダや米国シェールガスへ大型投資
天然ガス・LNGは現在の三菱商事にとって重要な利益源であり、今後も大型投資が続きます。LNGカナダは2025年度に生産を開始し、米国では2026年7月にヘインズビルのAethonシェールガス事業の取得を完了しました。
Aethonは大規模な天然ガス生産事業で、三菱商事は2027年度断面で営業収益キャッシュフロー2,700~3,000億円、連結純利益700~800億円程度の貢献を見込んでいます。これは10年後を考えるうえでも無視できない規模です。
2030年代は脱炭素との綱引きになる
LNGの長期需要には大きな不確実性があります。三菱商事自身も複数の気候変動シナリオを用いて2030年・2050年の天然ガス/LNG需要を分析し、脱炭素が急速に進む場合には需要が大きく減少するケースも想定しています。
長期投資では、天然ガス需要が2030年代まで残るかだけでなく、巨額投資を回収できる競争力を持つか、その後に電力や低炭素エネルギーへ事業を移行できるかを見る必要があります。
10年後の成長を支える事業③ AI・データセンター
データセンターと電力を「AIインフラ」と位置付け
三菱商事は、AIの発展に必要なデータセンターと電力を「AIインフラ」と位置付けています。資源会社とは離れたテーマに見えますが、電力調達、不動産、インフラ開発など総合商社が持つ機能を組み合わせやすい分野です。
扇島では2031年度の稼働を目指す
JFEホールディングスと進める京浜扇島地区の共同事業では、初期60MW(メガワット)規模のデータセンターを2031年度に稼働させる目標です。将来的には需要動向を見ながら、数百MW規模のデータセンターキャンパスへ拡張する構想も示されています。
2036年という時間軸なら、現在まだ計画段階のAIインフラが実際に収益を生む事業へ成長している可能性があります。データセンターは電力確保、設備投資、顧客獲得、技術変化などのリスクも大きく、計画規模がそのまま利益に変わるとは限りません。
10年後の成長を支える事業④ 食品・サーモン
Cermaqの生産量を2027年度に約28万トンへ拡大
三菱商事の非資源事業では、食品も長期的な収益基盤です。完全子会社Cermaqはノルウェー、チリ、カナダでサーモン養殖を展開しており、Grieg Seafood傘下事業の買収によって2027年度の年間生産量を約28万トンへ拡大する見通しです。
人口増加とタンパク源需要を取り込めるか
食品需要は資源市況ほど急激に変動しにくく、世界人口や所得の増加に伴うタンパク源需要を長期で取り込める可能性があります。三菱商事が10年後に資源依存を下げるためには、食品のような非資源事業でも利益成長を積み上げられるかが重要です。
▼公式サイトはこちら三菱商事は10年後も資源会社なの?
三菱商事は総合商社であり、資源会社そのものではありません。ただし現在の利益に占める金属資源・エネルギーの割合は大きく、資源価格や天然ガス価格が業績を左右する会社であることは変わりません。
10年後には、原料炭の比重が低下する一方、銅など電化に必要な資源の重要性が高まる可能性があります。AIインフラ、食品、モビリティなど非資源事業が成長すれば、利益構成は現在より分散される可能性があります。
長期投資で見るべきなのは「資源依存がゼロになるか」ではなく、時代に合わせて資源ポートフォリオを入れ替え、非資源事業も育てられるかです。
三菱商事の配当は10年後どうなる?
現在は累進配当を採用
三菱商事は経営戦略2027で累進配当を維持する方針を掲げています。2027年3月期の年間配当予想は125円で、前期110円から増配する計画です。
10年保有では累積配当も大きなリターンになる
仮に年間配当125円を起点に、配当が10年間横ばいなら単純合計は1,250円です。毎年3%ずつ増配する仮定なら約1,430円、毎年6%なら約1,650円になります。税金や再投資効果を考慮しない単純試算ですが、長期保有では株価だけでなく受取配当も無視できません。
ただし、累進配当は法的に減配を禁止する制度ではなく、将来も永久に続く保証はありません。利益やキャッシュフローが大きく悪化すれば、資本政策が変更される可能性はあります。
自社株買いは10年後の株価にも重要
株数が減ればEPSを押し上げる
三菱商事は近年、大規模な自社株買いを繰り返しています。2025年4月から2026年3月までの1兆円の自己株式取得では3億1,839万7,611株を取得し、その後すべて消却しました。
利益が同じでも、自己株式取得によって利益の帰属対象となる株式数が減ればEPSは上昇します。10年の間に利益成長と自社株買いを両方続けられれば、1株あたり価値を効率的に高められます。
大型投資との資金配分がポイント
三菱商事は天然ガス、銅、食品、AIインフラなどへ巨額投資も進めています。キャッシュをすべて自社株買いに使えばよいわけではなく、高い収益を生む投資機会があるなら成長投資を優先した方が長期企業価値につながる場合があります。
10年後の株主価値を決めるのは、自社株買いの金額だけでなく、「成長投資と還元のどちらに資金を振り向ければ最も価値が増えるか」を経営陣が判断できるかです。
バフェット・バークシャーの長期保有はプラス材料?
バークシャー・ハサウェイは三菱商事を含む日本の5大商社を長期投資先として保有しています。2024年株主向け書簡(2025年公表)では、5社への投資は非常に長期のものであり、今後も保有比率が徐々に増える可能性があると説明しています。
さらに2026年9月2日、CEOとなったグレッグ・アベル氏も、5大商社への投資について「今後何十年も保有する」長期投資であるとの姿勢を改めて示しています。バークシャーは現在、5社すべてで10%超を保有しています。
バークシャーが保有していること自体が10年後の株価上昇を保証するわけではありませんが、これは三菱商事が長期保有に耐える企業として評価されている材料の一つです。
三菱商事を10年保有するリスク
資源価格が長期低迷する
原料炭、銅、原油、天然ガスなどの市況が長期間低迷すれば、資源・エネルギー事業の利益は圧迫されます。資源価格は会社がコントロールできないため、10年の間には大きな好況と不況の両方が起こる前提で考える必要があります。
LNG需要が想定より早く減少する
再生可能エネルギー、蓄電池、水素などが想定以上に普及すれば、2030年代の天然ガス需要が会社の想定より弱くなる可能性があります。大型ガス投資の回収期間が長いほど、長期需要の変化は重要なリスクになります。
巨額M&A・新規投資が失敗する
長期成長には大型投資が必要ですが、投資額が大きいほど失敗時の損失も大きくなります。建設費高騰、需要予測の外れ、政治・規制変更などで採算が悪化する可能性があります。国内洋上風力3案件の撤退は、事業環境が大きく変われば大企業でも計画変更を迫られる例です。
円高が長期化する
三菱商事は海外事業が多く、外貨建て利益を円換算するため、急激な円高は利益の押し下げ要因になりやすいです。為替影響は事業やヘッジによって異なり、単純に円高だけで全利益が同じ割合で減るわけではありません。
PERが低下して利益成長が株価に反映されない
会社が利益を増やしても、株式市場が将来性を低く評価すればPERは下がります。10年後の株価を考える際は、業績成長だけでなく資本効率、成長の再現性、事業ポートフォリオの質が市場評価を維持できるかを見る必要があります。
世界景気・地政学リスク
総合商社は世界中で事業を展開するため、景気後退、戦争・紛争、制裁、資源国の政策変更などの影響を受けます。事業分散は企業固有リスクを和らげますが、世界景気や商品市況といった共通リスクを消すものではありません。
三菱商事を10年保有するメリット
世界の資源・エネルギー需要へ投資できる
銅、LNG、天然ガスなど、個人では直接投資しにくい大型資源・エネルギープロジェクトへ1銘柄を通じて参加できます。世界の電化やエネルギー転換が進むほど、資源の種類は変わっても供給投資の重要性は残ります。
銅・AIインフラなど新しい成長テーマを取り込める
三菱商事は既存の資源事業だけでなく、銅、データセンター、電力、食品など次の需要増加が期待される分野へ資本を振り向けています。単一事業会社と違い、時代に合わせて成長分野を入れ替えられる点は長期保有上の強みです。
事業分散とポートフォリオ入れ替え能力
資源、エネルギー、食品、モビリティ、社会インフラ、小売など複数の収益源を持つため、一つの事業が不振でも全社利益がゼロになる構造ではありません。事業売却やM&Aを通じてポートフォリオを変えられることも総合商社の特徴です。
配当と自社株買いによる長期複利効果
長期で利益とキャッシュフローが増えれば、増配と自社株買いを通じて株主へ還元できる余地も広がります。配当を再投資する場合は、保有株数が増えることで複利効果も期待できます。
三菱商事は10年保有に向いている?
長期的な利益成長を重視する人
短期の決算だけでなく、銅・天然ガス・AIインフラなどへの投資が数年かけて利益へ変わる過程を待てる人には相性があります。大型投資は実行から収益化まで時間がかかるため、短期間で結果を求める投資とは性格が異なります。
配当を受け取りながら保有したい人
累進配当方針が続く限り、保有中に配当を受け取りながら長期的な企業価値向上を待てます。現在の配当利回りだけで判断するのではなく、将来のキャッシュフローと増配余力を見る必要があります。
資源価格による業績変動を許容できる人
三菱商事は事業分散が進んでいても、資源・エネルギー価格による利益変動は大きい会社です。10年保有の途中では、資源安や世界景気後退によって株価が大きく下がる局面も想定しておく必要があります。
短期の株価変動より事業価値を重視できる人
10年間の投資では、毎日の株価より、営業収益キャッシュフロー、ROE、EPS、配当、株式数、投資案件の収益化を追う方が重要です。長期で見るなら「今期の株価が高いか安いか」だけではなく、2030年代に稼ぐ事業を作れているかを確認していく必要があります。
▼公式サイトはこちらまとめ|10年後は「今の事業」より資本配分力が重要
三菱商事の10年後の株価を正確に予測することはできません。現在のEPSを起点にした試算でも、利益成長率とPERの前提だけで約3,600円から1万円超まで大きな差が生じます。
長期的な上昇のためには、銅、天然ガス、AIインフラ、食品などへの投資が利益とキャッシュフローへ変わり、ROEとEPSを高めることが必要です。同時に、成熟・不採算事業から資本を回収し、配当や自社株買いも含めて最も価値が高まる用途へ資金を振り向ける必要があります。
10年後の三菱商事は、現在と同じ事業構成ではない可能性があります。だからこそ、長期保有では「原料炭価格やLNG価格が10年後にいくらか」だけを予想するより、環境変化に合わせて事業を入れ替え続けられる会社かを見ることが重要です。
出典
三菱商事「2026年3月期 決算短信【IFRS】(連結)」
https://www.mitsubishicorp.com/jp/ja/ir/library/earnings/pdf/202605j.pdf
三菱商事「京浜扇島地区における電力事業とデータセンター事業を一体とした共同事業基本合意書締結について」
https://www.mitsubishicorp.com/jp/ja/news/release/2026/20260406001.html
Yahoo!ファイナンス「三菱商事(8058)株価時系列」
https://finance.yahoo.co.jp/quote/8058.T/history
三菱商事「Cermaq Group ASによるGrieg Seafood社傘下事業の取得に関するお知らせ」
https://www.mitsubishicorp.com/jp/ja/news/release/2025/20250717001.html
三菱商事「経営戦略2027」
https://www.mitsubishicorp.com/jp/ja/news/release/2025/20250403001.html
三菱商事「株主還元情報」
https://www.mitsubishicorp.com/jp/ja/ir/shareholder/allot
三菱商事「CFOメッセージ」
https://www.mitsubishicorp.com/jp/ja/ir/library/ar/cfo-message/index.html
三菱商事「自己株式の取得結果および取得終了並びに消却株式数に関するお知らせ」
https://www.mitsubishicorp.com/jp/ja/news/release/2026/20260325001.html
三菱商事「米国Copper World未開発銅鉱山の権益取得について」
https://www.mitsubishicorp.com/jp/ja/news/release/2025/20250814002.html
Berkshire Hathaway「2024 Annual Letter」
https://www.berkshirehathaway.com/letters/2024ltr.pdf
三菱商事「気候変動:体制・システム」
https://www.mitsubishicorp.com/jp/ja/sustainability/environmental/climate-change/003.html
Hudbay Minerals「Second Quarter 2026 Results」
https://hudbayminerals.com/investors/press-releases/press-release-details/2026/Hudbay-Delivers-Strong-Second-Quarter-2026-Results-and-Improves-Cash-Cost-Guidance/default.aspx
三菱商事「米国テキサス州・ルイジアナ州におけるヘインズビルシェールガス事業への参画について」
https://www.mitsubishicorp.com/jp/ja/news/release/2026/20260116002.html


コメント