三菱商事(8058)と伊藤忠商事(8001)は、どちらも日本を代表する総合商社ですが、利益の作り方はかなり違います。三菱商事はLNG・天然ガス・原料炭・銅など資源・エネルギーの寄与が大きく、伊藤忠商事は食品、ファミリーマート、機械、情報・金融など非資源事業の比重が高いのが特徴です。
2026年9月7日終値を基準にすると、予想PERは両社とも約16.6倍でほぼ同水準です。一方で、三菱商事は配当利回りと今期の利益成長率、伊藤忠商事はROEと非資源の基礎収益、現在進行中の自社株買いで優位性があります。
そのため「どちらが上か」を一つの数字で決めるより、配当・利益回復を重視するのか、資本効率・資源市況への耐性を重視するのかで選ぶ方が実態に合います。この記事では、最新の2026年度第1四半期決算と株主還元まで使って両社を比較します。
▼公式サイトはこちら Yahoo!ファイナンスVIP倶楽部
三菱商事と伊藤忠商事はどっちを買うのがおすすめ?
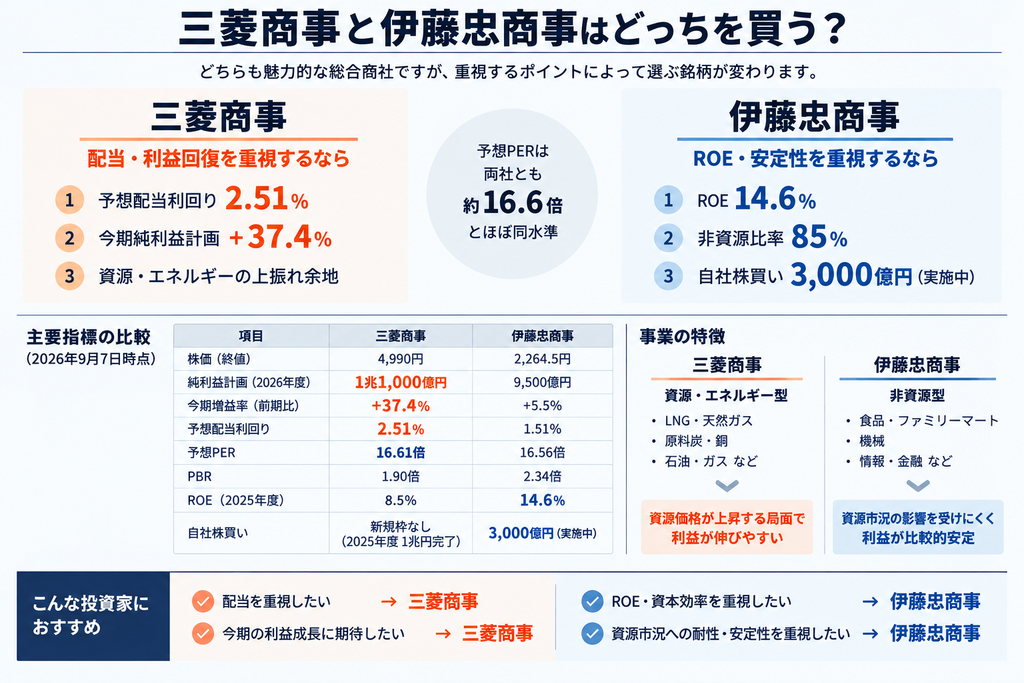
現時点の数字だけで見ると、配当利回りと2026年度の利益回復を重視する投資家には三菱商事がやや選びやすい状況です。9月7日時点の予想配当利回りは三菱商事2.51%、伊藤忠商事1.94%。2026年度の純利益計画も三菱商事は前期比37.4%増の1兆1,000億円に対し、伊藤忠商事は5.5%増の9,500億円です。
一方、資本効率では伊藤忠商事が明確に高く、基礎収益の85%を非資源が占めるため、資源市況による利益変動を抑えやすい事業構成です。2025年度ROEは14.6%で、三菱商事の8.5%を大きく上回ります。また、2026年度第1四半期の基礎収益は2,495億円でした。さらに3,000億円の自己株式取得を進めており、9月2日からは約1,500億円を上限とする市場買付けも開始しています。
したがって、現在の配当と利益回復余地なら三菱商事、ROE・非資源比率の高さ・継続的な株主還元なら伊藤忠商事、という比較が分かりやすいでしょう。
三菱商事と伊藤忠商事を一覧で比較
| 比較項目 | 三菱商事 | 伊藤忠商事 |
|---|---|---|
| 株価(2026/9/7終値) | 4,990円 | 2,264.5円 |
| 最低投資金額(100株) | 約49.9万円 | 約22.6万円 |
| 時価総額 | 約18.52兆円 | 約17.94兆円 |
| 2025年度純利益 | 8,005億円 | 9,003億円 |
| 2026年度純利益計画 | 1兆1,000億円 | 9,500億円 |
| 今期増益率 | +37.4% | +5.5% |
| 2026年度1Q純利益 | 2,985億円 | 2,938億円 |
| 通期進捗率 | 27% | 31% |
| 年間配当予想 | 125円 | 44円以上 |
| 予想配当利回り | 2.51% | 1.94% |
| 予想PER | 16.61倍 | 16.56倍 |
| PBR | 1.90倍 | 2.34倍 |
| 2025年度ROE | 8.5% | 14.6% |
| 自己株式取得 | 2026年度の具体的取得枠なし(2025年度1兆円完了) | 2026年度3,000億円実施中 |
※株価・時価総額・PBR・配当利回りは2026年9月7日の市場データを基準にしています。PERは同日の終値を各社の会社計画EPSで割って算出しています。純利益・ROE・配当は各社の会社資料に基づきます。伊藤忠商事の配当予想は「44円以上」です。
株価が安いのは三菱商事と伊藤忠商事どっち?
1株の価格だけでは割安度を比較できない
9月7日の終値は三菱商事4,990円、伊藤忠商事2,264.5円です。ただし、1株の価格が低いから伊藤忠商事の方が割安という意味ではありません。株価は発行済株式数や株式分割によって大きく変わるため、企業価値との比較にはPERやPBRを見る必要があります。
伊藤忠商事は2026年に1株を5株へ株式分割
伊藤忠商事は2026年1月1日に普通株式1株を5株へ分割しました。分割前後で会社全体の価値が変わるわけではありませんが、1株あたりの株価は理論上5分の1になるため、三菱商事との単純な株価比較には向きません。
最低投資金額は伊藤忠商事の方が小さい
単元株で買う場合の必要資金には実際の違いがあります。9月7日終値ベースでは、三菱商事100株は約49.9万円、伊藤忠商事100株は約22.6万円です。少額から単元株を持ちたい投資家には伊藤忠商事の方が買いやすい水準です。
PERはほぼ同じ、PBRは三菱商事の方が低い
9月7日時点の予想PERは、会社計画EPSを基準に計算すると三菱商事16.61倍、伊藤忠商事16.56倍でほぼ同じです。一方、PBRは三菱商事1.90倍、伊藤忠商事2.34倍で、簿価に対する市場評価は伊藤忠商事の方が高くなっています。
ただし、PBRだけを見て三菱商事の方が割安と決めるのは早計です。伊藤忠商事はROEが高く、1円の株主資本からより多くの利益を生んでいます。その高い資本効率に対して市場がプレミアムを付けている面があります。
三菱商事と伊藤忠商事は何が違う?
三菱商事は資源・エネルギーの利益が大きい
三菱商事はLNG、天然ガス、原料炭、銅などに強い総合商社です。2026年度第1四半期は金属資源とエネルギー&パワーソリューションの利益寄与が大きく、豪州原料炭や銅の市況上昇、LNGカナダの生産開始などが増益要因になりました。
資源価格が上昇する局面では利益が伸びやすい一方、資源安や円高では逆風も受けやすいため、利益の振れ幅は伊藤忠商事より大きくなりやすい点に注意が必要です。
伊藤忠商事は非資源の利益が中心
伊藤忠商事は「非資源No.1」を強みとしてきた会社です。2026年度第1四半期の基礎収益2,495億円のうち、非資源は2,115億円、資源は380億円で、非資源比率は85%でした。
非資源には機械、食品、ファミリーマート、情報・金融、住生活などが含まれます。原油や金属価格だけで全社利益が大きく動きにくい事業構成は、資源市況による利益変動を抑える要因です。
資源高なら三菱商事、資源市況への耐性なら伊藤忠商事
両社とも多角化された総合商社なので単純化はできませんが、資源高なら三菱商事、資源市況への耐性なら伊藤忠商事という性格の違いがあります。
業績が良いのは三菱商事と伊藤忠商事どっち?
2025年度は伊藤忠商事の純利益が上
2025年度の連結純利益は、三菱商事8,005億円に対して伊藤忠商事9,003億円でした。前年度実績だけを比べると伊藤忠商事が約1,000億円上回っています。伊藤忠商事は2026年度に9,500億円を計画しており、非資源を中心とした基礎収益の拡大を背景に増益を目指しています。
2026年度計画は三菱商事が1兆1,000億円で逆転
2026年度の会社計画では、三菱商事が1兆1,000億円、伊藤忠商事が9,500億円です。三菱商事は前期比37.4%増、伊藤忠商事は5.5%増の計画で、今期の利益成長率は三菱商事が大きく上回ります。
ただし、三菱商事の1兆1,000億円には資産・事業リサイクル関連損益や特殊要因も含まれます。増益率だけで「本業が37%伸びる」と読むのではなく、巡航利益や営業収益キャッシュフローも合わせて確認する必要があります。
今期の利益成長率を重視するなら三菱商事
三菱商事はLNGカナダ、サーモン養殖事業、米国シェールガスなど、実行済みの大型案件が順次利益へ寄与する段階に入っています。資源価格や為替が会社前提より追い風になれば、会社は第2四半期に向けて上方修正余地を精査すると説明しています。短期的な利益回復モメンタムでは三菱商事に分があります。
最新1Q決算を比較
1Q純利益は三菱商事2,985億円、伊藤忠商事2,938億円
2026年度第1四半期の純利益は、三菱商事が2,985億円、伊藤忠商事が2,938億円でほぼ互角です。三菱商事は前年同期比47%増、伊藤忠商事は3%増でした。
通期進捗率は伊藤忠商事31%、三菱商事27%
通期計画に対する単純進捗率は、三菱商事が27%、伊藤忠商事が31%です。数字上は伊藤忠商事が高いものの、四半期ごとの利益発生タイミングや一過性損益があるため、進捗率だけで通期の勝敗は決まりません。
三菱商事の巡航利益は2,696億円まで増加
三菱商事の巡航利益は前年同期1,657億円から2,696億円へ1,039億円増え、通期見通し8,200億円に対して33%進捗しました。なお、三菱商事の巡航利益には資産回転型事業である不動産・電力のリサイクル関連損益や特殊要因が含まれるため、「完全に一過性を除いた利益」と単純化しない方が正確です。
伊藤忠商事の基礎収益は38%増
伊藤忠商事の基礎収益は1,810億円から2,495億円へ38%増加し、1Qとして過去最高でした。非資源2,115億円、資源380億円で、両方とも前年同期比38%増。全セグメントで基礎収益が増益となっています。
「巡航利益」と「基礎収益」は直接比較しない
三菱商事の巡航利益と伊藤忠商事の基礎収益は、各社が独自に定義する指標です。2,696億円と2,495億円をそのまま並べて三菱商事の本業利益が上と判断することはできません。重要なのは、それぞれの指標が前年同期からどう伸び、通期計画に対してどう進んでいるかです。
▼公式サイトはこちら資源市況に対する利益安定性は伊藤忠商事
基礎収益の85%が非資源
伊藤忠商事の強みは、資源価格に依存しすぎない利益構成です。2026年度1Qの基礎収益は非資源2,115億円、資源380億円で、非資源比率85%でした。
ファミリーマート・食品・機械・情報金融などが柱
2026年度1Qでは、機械、金属、エネルギー・化学品、食料、情報・金融、第8カンパニーなど幅広いセグメントで基礎収益が増加しました。ファミリーマートは販促強化による収益力向上、CTCは取引好調、機械では日立建機や東京センチュリーなどが寄与しています。
資源安でも相対的に利益を守りやすい
資源価格が低迷する局面でも、消費・サービス・機械・ITなどの非資源事業が利益を支えやすいのが伊藤忠商事です。ただし、非資源事業も世界景気、為替、消費動向の影響を受けるため、「資源安なら必ず増益」という意味ではありません。
利益の上振れ余地を取りやすいのは三菱商事
LNG・天然ガス・原料炭・銅が利益を左右する
三菱商事は資源・エネルギー価格の上昇が利益に直結しやすい事業構造です。2026年度1Qも、豪州原料炭と銅の市況上昇、LNGカナダの生産開始に伴う取引増加が増益要因になりました。
LNGカナダや米国シェールガスが成長材料
LNGカナダは本格稼働し、2026年度1Qには100カーゴ目の出荷を達成しました。米国ヘインズビルのAethonシェールガス事業も2026年7月に買収を完了し、第2四半期以降の利益貢献が見込まれています。既存の資源価格だけでなく、新規投資の利益寄与が今後のポイントです。
資源高が続けば会社計画の上振れ余地
三菱商事は第1四半期時点で、為替や一部資源価格が期初前提より円安・高値圏で推移しているとして、第2四半期に向けて通期見通しの上方修正余地を精査すると説明しています。資源高が続くシナリオでは、伊藤忠商事より利益の上振れ幅が大きくなる可能性があります。
配当が良いのは三菱商事と伊藤忠商事どっち?
年間配当は三菱商事125円、伊藤忠商事44円以上
2026年度の年間配当予想は、三菱商事125円、伊藤忠商事44円以上です。伊藤忠商事は2026年1月の1対5株式分割後の金額なので、過去の分割前配当とはそのまま比較できません。
現在の配当利回りは三菱商事が高い
9月7日終値ベースの予想配当利回りは、三菱商事2.51%、伊藤忠商事1.94%です。現在の株価でインカム収入を重視するなら、三菱商事の方が高い利回りを得られます。
配当性向は伊藤忠商事の方が低い
会社計画のEPSを使って単純計算すると、三菱商事は125円÷300.42円で約41.6%です。伊藤忠商事は44円÷136.75円で約32.2%となります。会社計画EPSを使った単純計算では、伊藤忠商事の配当性向の方が低くなります。伊藤忠商事の44円は「以上」とされているため、今後増配されれば実際の配当性向は上昇します。
両社とも累進配当を掲げている
三菱商事は経営戦略2027で累進配当を継続しています。伊藤忠商事もThe Brand-new Dealの株主還元方針として累進配当を明記し、2026年度は12期連続増配を計画しています。どちらも減配しにくい方針を掲げていますが、累進配当が永久に保証されているわけではありません。
自社株買いが強いのはどっち?
三菱商事は前年度に1兆円の自社株買いを完了
三菱商事は2025年4月から2026年3月までに約1兆円の自己株式取得を実施し、取得した3億1,839万7,611株を2026年4月に全株消却しました。2026年度については、9月時点で新たな具体的取得枠は公表しておらず、キャッシュフローや投資パイプラインを踏まえて機動的に追加還元を判断する方針です。
伊藤忠商事は3,000億円の自社株買いを実施中
伊藤忠商事は2026年8月3日に3,000億円を上限とする自己株式取得を決定しました。8月4日から9月1日までの自己株式公開買付けでは82,735,750株を1株1,813円で取得し、取得額は約1,500億円でした。
9月2日から残り約1,500億円の市場買付け
公開買付け終了後、伊藤忠商事は取得枠3,000億円から公開買付け分を差し引いた約1,500億円を上限として、9月2日から東京証券取引所で市場買付けを開始しています。取得期間は2027年1月29日までです。
足元の需給面では伊藤忠商事に支えとなり得る
公開買付け分は市場で日々買うものではありませんが、残り約1,500億円は市場買付けです。そのため、買付けが進む期間は需給面の支えになり得ます。ただし、自社株買いがあるから株価が必ず下がらない、あるいは上昇するという意味ではありません。
ROE・資本効率が高いのは伊藤忠商事
2025年度ROEは伊藤忠14.6%、三菱商事8.5%
資本効率では伊藤忠商事が大きく上回ります。2025年度ROEは伊藤忠商事14.6%、三菱商事8.5%でした。伊藤忠商事は2026年度も約15%のROEを計画しており、高ROEを維持する方針です。
三菱商事は2027年度ROE12%以上を目標
三菱商事は経営戦略2027で、2027年度ROE12%以上を定量目標に設定しています。会社は株主資本コストを概ね8~10%と見積もり、PBR1倍超を安定的に維持するには10%以上のROEが必要との考えも示しています。
伊藤忠商事の高PBRには高ROEが反映されている
伊藤忠商事のPBR2.34倍は三菱商事1.90倍より高く、一見すると割高に見えます。ただし、高いROEを継続できる企業には高いPBRが付くこと自体は不自然ではありません。伊藤忠商事を評価する際は、PBRの高さだけでなく、そのプレミアムに見合うROEと利益成長を維持できるかを見る必要があります。
今後の成長性が高いのはどっち?
三菱商事はLNG・天然ガス・銅へ大型投資
三菱商事はLNGカナダ、米国シェールガス、銅など資源・エネルギー分野へ大型投資を進めています。これらが計画通り収益化すれば、現在の利益回復を中長期の成長へつなげられる可能性があります。
伊藤忠商事は非資源を中心に成長投資を加速
伊藤忠商事は2026年度に1.5兆円規模の成長投資を掲げています。第1四半期時点でACGへの出資など約6,700億円の投資を確定しており、日立建機、航空機、IT・デジタル、食品、リテールなど幅広い非資源事業で利益基盤を拡大しています。
伊藤忠商事は2027年度の純利益1兆円を視野
伊藤忠商事は2026年度9,500億円の達成を通過点として、2027年度に連結純利益1兆円を目指す方針を示しています。高ROEを維持しながら利益の絶対額も増やせるかが、今後の市場評価を左右します。
三菱商事は資源と大型案件次第で伸び幅が大きい
三菱商事は資源価格の追い風と大型投資の収益化が重なれば、利益の伸び幅が大きくなりやすい会社です。その反面、市況や大型案件が想定通り進まない場合の振れ幅も大きくなります。成長性だけでなく、そのボラティリティも含めて比較したいところです。
市況別にどちらが有利か
資源・エネルギー価格上昇なら三菱商事
原料炭、銅、LNG、天然ガスなどの価格が上昇する局面では、三菱商事の利益が上振れしやすくなります。資源・エネルギー価格の上昇による利益拡大を期待する投資家には、三菱商事の方が事業構成と合っています。
資源価格低迷なら伊藤忠商事が相対的に安定
伊藤忠商事は基礎収益の85%が非資源であり、資源価格下落の影響を相対的に抑えやすい事業構成です。景気後退局面でもファミリーマートや食品、ITなどすべてが無傷というわけではありませんが、資源への集中度は三菱商事より低いです。
国内消費・非資源成長なら伊藤忠商事
国内消費、食品、リテール、IT、金融、機械などの成長を重視するなら伊藤忠商事が分かりやすい選択肢です。ファミリーマートやCTCなど、消費者や企業活動に近い事業が利益源になっています。
銅・LNG需要拡大なら三菱商事
AI・データセンター・送電網などによる銅需要の拡大や、アジアのLNG需要増加を長期テーマとして見るなら三菱商事に強みがあります。資源・エネルギーの構造的な需要増をどこまで信じるかで評価が分かれます。
三菱商事と伊藤忠商事のリスクを比較
三菱商事は資源価格と大型投資リスク
三菱商事は資源・エネルギーの寄与が大きいため、原料炭、銅、油ガス価格の下落や円高が業績の逆風になります。また、米国シェールガスなど巨額投資が想定した収益を生まない場合は、資本効率や減損リスクにもつながります。
伊藤忠商事は高い市場評価を維持できるか
伊藤忠商事のリスクは、現在の高ROEや非資源中心の収益構成を市場が高く評価していることです。今後ROEが低下したり、非資源事業の成長が鈍化したりすれば、PBRのプレミアムが縮小する可能性があります。
両社とも円高・世界景気悪化には注意
2社とも世界各地で事業を行う総合商社なので、円高、世界景気後退、金利上昇、地政学リスクの影響を受けます。事業構成は違っても、マクロ環境から完全に独立しているわけではありません。
結局どっちを買う?投資タイプ別に比較
配当利回りを重視するなら三菱商事
9月7日時点の予想配当利回りは三菱商事2.51%、伊藤忠商事1.94%です。現在のインカム収入を重視するなら三菱商事が優位です。
会社計画上の増益率を重視するなら三菱商事
三菱商事は今期37.4%増益を計画し、1Qの巡航利益も大きく伸びています。資源価格・為替の追い風が続くと考えるなら、利益上振れの可能性を取りにいく選択肢になります。
ROEと資源市況への耐性なら伊藤忠商事
伊藤忠商事はROE14.6%、基礎収益の非資源比率85%という強みがあります。資源市況への依存を抑えながら高い資本効率を維持する企業を選びたいなら伊藤忠商事です。
自社株買いを重視するなら伊藤忠商事
伊藤忠商事は現在3,000億円の自己株式取得を進めており、約半分は9月2日から市場買付けに移っています。今現在の具体的な還元策という点では伊藤忠商事が分かりやすいです。
資源上昇を期待するなら三菱商事
銅・LNG・天然ガス・原料炭などの需給逼迫や価格上昇を想定するなら、三菱商事の利益構造と相性が良いです。
資源市況による業績変動を抑えたいなら伊藤忠商事
伊藤忠商事は基礎収益の85%が非資源で、三菱商事より資源市況による利益変動を抑えやすい事業構成です。
2社へ分散するなら共通リスクも理解する
三菱商事と伊藤忠商事の両方を保有すれば、資源・エネルギー型と非資源型へ企業固有リスクを分散できます。ただし、2社とも総合商社なので、世界景気、為替、金利、地政学などの共通リスクは残ります。2銘柄に分けただけで商社セクター全体のリスクまで消えるわけではありません。
▼公式サイトはこちらまとめ|配当・利益回復なら三菱商事、ROE・資源市況への耐性なら伊藤忠商事
2026年9月時点の三菱商事と伊藤忠商事は、予想PERがどちらも約16.6倍で、利益倍率だけを見るとほぼ同じ水準です。そのうえで三菱商事は、配当利回り2.51%に加え、会社計画では今期37.4%増益を見込んでいます。ただし、増益には資産・事業リサイクル関連損益や特殊要因も含まれるため、巡航利益や営業収益キャッシュフローも合わせて見る必要があります。
一方、伊藤忠商事はROE14.6%、基礎収益の非資源比率85%、3,000億円の自己株式取得という強みがあります。PBRは三菱商事より高いものの、その背景には高い資本効率と、資源市況への依存度が低い事業構成があります。
したがって、今の配当と資源・エネルギーの上振れ余地を重視するなら三菱商事、資本効率と非資源の安定成長を重視するなら伊藤忠商事、という選び方が適しています。どちらを買う場合も、決算ごとにROE、基礎的な利益指標、成長投資の利益貢献、株主還元の進捗を確認することが重要です。
出典・参考
- 三菱商事「2026年度第1四半期 決算説明会資料」
https://www.mitsubishicorp.com/jp/ja/ir/library/meetings/pdf/260803/20260803j.pdf
- 三菱商事「株主還元情報」
https://www.mitsubishicorp.com/jp/ja/ir/shareholder/allot
- 三菱商事「経営戦略2027」
https://www.mitsubishicorp.com/jp/ja/news/release/2025/20250403001.html
- 三菱商事「CFOメッセージ」
https://www.mitsubishicorp.com/jp/ja/ir/library/ar/cfo-message/index.html
- 伊藤忠商事「2026年度第1四半期 決算説明資料」
- 伊藤忠商事「連結業績予想」
https://www.itochu.co.jp/ja/ir/finance/outlook/index.html
- 伊藤忠商事「株主還元」
https://www.itochu.co.jp/ja/ir/shareholder/dividend/index.html
- 伊藤忠商事「自己株式の公開買付けの結果並びに市場買付の開始に関するお知らせ」
https://www.itochu.co.jp/ja/ir/news/2026/__icsFiles/afieldfile/2026/09/02/ITC20260902_J_1.pdf
- 伊藤忠商事「株式基本情報」
https://www.itochu.co.jp/ja/ir/shareholder/info/index.html
- Yahoo!ファイナンス「三菱商事(8058)株価時系列」
https://finance.yahoo.co.jp/quote/8058.T/history
- Yahoo!ファイナンス「伊藤忠商事(8001)株価時系列」
https://finance.yahoo.co.jp/quote/8001.T/history
- ロイター「三菱商事、4─6月期純利益47%増 上方修正の余地探る」(2026年8月3日)


コメント