インフロニア・ホールディングス(証券コード5076)の株価は、2026年10月5日の前場(午前の取引)で急落しました。前場終値は2,348.5円で、前営業日比347円安(12.87%安)です。日経平均株価が上がる中での大きな下落でした。
主な理由は、10月2日の取引終了後に発表された公募増資です。新たに発行される株式は最大5,500万株で、増資前の株数の約20%にあたります。このため、1株当たりの利益や既存株主の取り分が小さくなる「希薄化」が警戒されました。
この記事では、次の点を解説します。
- 公募増資で株価が下がる仕組みと、約20%という規模の評価
- 増資の背景にあるM&Aと財務
- 業績と配当への影響
- 株価が回復しやすい条件と、下落が続きやすい条件
- 保有を続けるか、売るか、新たに買うかを判断するための材料
※本記事は2026年10月5日時点の開示資料をもとに作成しています。
インフロニアの株価が下落した最大の理由は公募増資による希薄化
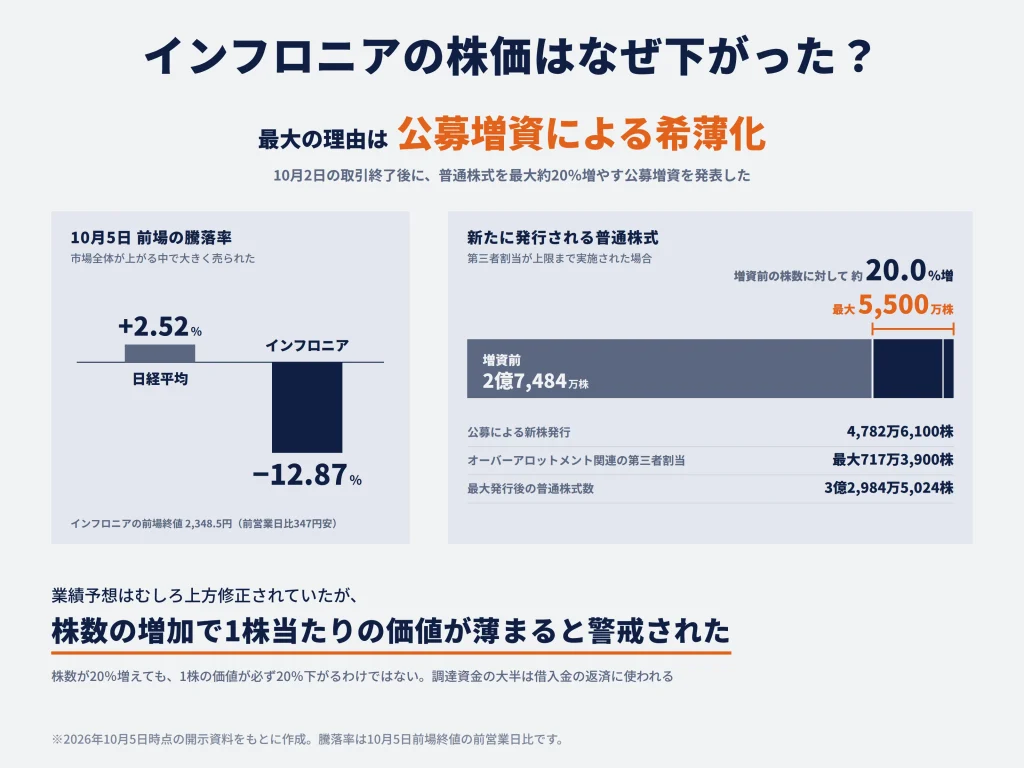
2026年10月5日の急落を最も直接的に説明できる材料は、10月2日の取引終了後に発表された新株式発行と株式売出しです。10月2日の終値は2,695.5円でした。10月5日は取引開始から売り注文が買い注文を大きく上回り、しばらく値段がつかず、前場終値は2,348.5円まで下落しました。前営業日比では12.87%安です。
10月5日前場の日経平均株価は前営業日比2.52%高で、市場全体は上がっていました。当日の報道では、インフロニア・ホールディングスが売られた理由として、増資による希薄化への懸念を挙げています。市場全体が上がる中での10%を超える下落は、会社が発表した増資が主な原因と考えられます。
公募増資とは、会社が新しい株式を発行して幅広い投資家に販売し、会社自身が資金を調達する方法です。株数が増えて、1株当たりの利益や既存株主の取り分が小さくなることを「希薄化」といいます。
最大5,500万株の普通株式が新たに発行される
今回の公募増資では、国内外の募集を合わせて4,782万6,100株の普通株式を新規発行します。加えて、公募への需要に応じて最大717万3,900株が追加で売り出されます(オーバーアロットメント)。この追加売出しに対応して、同じ717万3,900株を上限とする第三者割当増資も設定されています。
※オーバーアロットメントとは?
公募への需要が大きい場合に、公募を取り扱う証券会社が大株主から株を借りて、追加で売り出す仕組みです。発表の名称にある「株式の売出し」は、この追加の売出しを指します。
借りた株は、会社が証券会社に新株を発行する「第三者割当増資」を使って返します。そのため、追加で売り出した分だけ株数が増えます。証券会社が市場で株を買い戻して返した場合は、その分だけ新株の発行は減ります。
第三者割当が上限まで実施された場合、新たに発行される普通株式は最大5,500万株です。増資前の普通株式発行済み株式数2億7,484万5,024株に対し、約20.0%にあたります。最大発行後の普通株式数は3億2,984万5,024株です。
| 項目 | 内容 |
|---|---|
| 公募による新株発行 | 47,826,100株 |
| オーバーアロットメント関連の第三者割当 | 最大7,173,900株 |
| 新規発行の最大合計 | 55,000,000株 |
| 増資前の普通株式発行済み株式数 | 274,845,024株 |
| 最大発行後の普通株式数 | 329,845,024株 |
| 増資前株数に対する最大増加率 | 約20.0% |
| 発行価格等の決定予定 | 2026年10月21日~26日のいずれか |
| 手取概算額 | 最大約1,472億円 |
10月2日の取引終了後に発表されたため、10月5日に売りが集中した
増資の発表は10月2日の取引終了後でした。通常の取引時間に投資家がまとまって反応できた最初の日が10月5日です。10月2日の株価はすでに2.1%下落していましたが、その時点では今回の公募増資はまだ取引材料になっていませんでした。
株価は、新しい情報が公表されると、その情報が会社の価値に与える影響を先取りして動きます。情報が株価に反映されることを「織り込む」といいます。最大約20%の新株発行という情報は金曜日の取引終了後に公表されたため、株価に織り込まれ始めたのは週明けの10月5日でした。
10月5日の急落の前、業績予想はむしろ上方修正されていた
インフロニア・ホールディングスの業績は、急落の直前まで堅調でした。2026年8月7日には2027年3月期の業績予想を上方修正し、年間配当予想も100円から132円へ引き上げています。10月2日に発表された主な材料は資本調達で、同日に大幅な業績下方修正が発表されたわけではありません。
会社全体の利益が増えても、株数がそれ以上に増えれば、EPS(1株当たり利益)は下がります。
なぜ公募増資をすると株価が下がるのか
公募増資が株価の悪材料になりやすい理由は、大きく「1株当たり価値の希薄化」と「短期的な需給(株の買い手と売り手のバランス)の悪化」の2つです。希薄化は株数が増える構造的な変化、需給悪化は公募の実施過程で強まりやすい一時的な売買圧力という違いがあります。
株数が増えると1株当たりの利益が薄まる
株数が増えると、EPS(1株当たりの利益)が下がります。会社全体の利益を、より多くの株で分けることになるためです。たとえば利益が100円、株式が100株ならEPSは1円です。利益が100円のまま株式だけ120株へ増えると、EPSは約0.833円になります。
20%の株数増加で、EPSはどう変わる?
100株から120株へ増え、利益が変わらないという単純例では、EPSは「100÷120」で元の約83.3%になります。低下率は約16.7%です。
ただし、これは計算の仕組みを示す例です。インフロニア・ホールディングスでは、自己株式や株式給付信託の保有株があり、EPSの計算に使う株数と株主持分を考えるときの株数が同じとは限りません。
新株の発行時期、買収先の利益、借入金返済による利息負担の減少もEPSに影響します。そのため、約16.7%は実際の希薄化率ではなく、株数が増えたときの仕組みを理解するための単純例として扱います。
大量の新株が供給されるため短期的な需給も悪化しやすい
株価は企業価値だけでなく、その時点の買い注文と売り注文のバランスでも動きます。今回の公募では4,782万株超の新株が募集され、第三者割当まで上限で実施されれば最大5,500万株が増えます。これだけの株式を投資家が消化する必要があるため、公募実施前後は株の供給増が株価の重しになりやすくなります。
発行価格(公募価格)は10月21~26日のいずれかの日に決まり、決定日の東証終値から3~5%割り引いた水準となる予定です。公募で市場価格より安く買える可能性があるなら、市場で急いで買う必要はないと考える投資家もいます。そのため、価格決定までは買い注文が入りにくく、需給が不安定になりやすくなります。
10月2日に発表された公募増資は、どのくらい悪い材料なのか
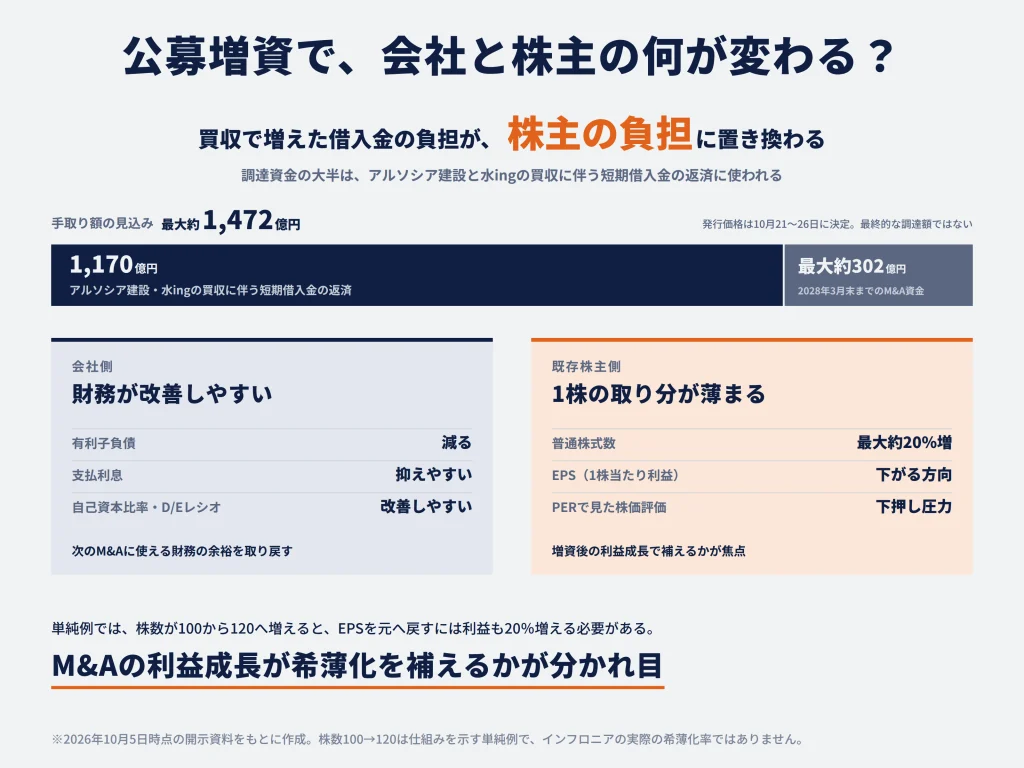
10月2日に発表された増資は既存株主にとって無視できない悪材料です。ただし、新株発行の規模だけで企業価値への影響を決めることはできません。M&A(企業の合併・買収)で増えた借入金の返済、財務改善、買収先の利益成長まで合わせて評価します。
約20%の株数増加は小さくない
最大5,500万株は、増資前の普通株式発行済み株式数の約20%にあたります。5株に1株の割合に相当する新株が加わる規模であり、既存株主にとって希薄化の影響は小さくありません。実際のEPSや持分への低下率は、自己株式などを考慮した株数で変わります。
PER(株価収益率)は、株価がEPSの何倍まで買われているかを示す指標で、「株価÷EPS」で計算します。新株発行でEPSが下がれば、同じPERを前提にした株価評価には下押し圧力がかかります。10月5日に市場が二桁安で反応した背景には、この1株当たり価値の希薄化への警戒があります。
一時的な需給悪化と、長く残る希薄化は分けて考える
増資の影響には、時間がたつと薄れるものと、長く残るものがあります。
| 影響 | 性質 | 投資家が確認したいこと |
|---|---|---|
| 発行価格決定までの売買圧力 | 比較的短期 | 発行価格、需要、出来高、売買代金 |
| 新株の受渡し後の売り圧力 | 短期~中期 | 公募株の消化状況、株価の安定 |
| 発行済み株式数の増加 | 構造的 | 増資後のEPS、1株当たり価値 |
| 借入金の返済 | 構造的な改善要因 | 有利子負債、金利負担、D/Eレシオ |
| 買収企業の利益寄与 | 中長期の改善要因 | アルソシア建設・水ingの利益と統合効果 |
用語の補足
有利子負債:銀行借入や社債など、利息を支払う必要がある負債。
自己資本比率:会社の資産のうち、返済不要の自己資本が占める割合。
D/Eレシオ:有利子負債が自己資本の何倍あるかを示す指標。低いほど借入への依存が小さい。
発行価格が決まり、新株が投資家に行き渡れば、募集そのものに伴う需給の不透明感は徐々に薄れる可能性があります。しかし、発行済み株式数が増えた事実は残ります。「公募が終われば元通り」とはならず、その後は増資後の利益成長が1株当たり価値を左右します。
ただし調達資金で借金を返すメリットもある
インフロニア・ホールディングスは、新株発行による手取り額の見込みを最大約1,472億円としています。そのうち1,170億円は、アルソシア建設と水ingの買収に伴う短期借入金の返済へ充てる予定です。アルソシア建設は2026年10月1日に三井住友建設から社名を変更した会社で、水ing(スイング)は上下水道施設の設計・建設・維持管理などを手掛けています。残額は戦略的M&Aなどに使う方針です。
借入金を返済すれば有利子負債が減り、将来の支払利息を抑えやすくなります。自己資本が増えるため、自己資本比率やD/Eレシオも改善しやすくなります。これは信用力や次の投資余力の面ではプラスです。
増資で借入金を返すと、買収代金の負担は、借入先への返済から株主全体の負担に置き換わります。会社は利息の支払いを減らしやすくなる一方、既存株主は1株当たりの取り分が減るという形で負担します。
本当に重要なのはM&Aの利益が希薄化を補えるか
中長期投資家にとって最も重要なのは、増資の原因になったM&Aが、増資後のEPSを増やせるかどうかです。単純例として株数が100から120へ増えた場合、EPSを元の水準へ戻すには、会社全体の利益も20%増える必要があります。
会社全体の売上や利益が増えても、その増加率が株数の増加に追いつかなければ、1株当たりの成長は弱くなります。反対に、買収した企業の利益や統合効果が十分に大きければ、希薄化を吸収してEPSを再び成長させることができます。
M&Aによる利益成長は、計画どおりに実現するとは限りません。統合コストや採算悪化、統合効果の遅れがあれば、EPSの回復にも時間がかかります。新株発行は株数に先に反映される一方、M&Aの成果は後の決算で確認されるため、この時間差も株価が先に下がりやすい理由です。
なぜインフロニアは大規模な増資を行うのか
インフロニア・ホールディングスが大規模な増資を行うのは、アルソシア建設と水ingの買収で増えた借入金を返し、次のM&Aに使える財務の余裕を取り戻すためです。近年、大型M&Aで先に借入金が増え、その後に借入金と自己資本のバランスを整える必要が生じました。
アルソシア建設と水ingのM&Aで借入金が増えた
インフロニア・ホールディングスは2025年9月26日に三井住友建設を連結子会社化しました。三井住友建設は2026年10月1日にアルソシア建設へ社名を変更しました。また、2026年7月1日には水ingを完全子会社化しています。これらの買収では多額の資金が必要となり、会社は短期借入金を利用しました。
※連結:子会社の売上や利益などを、グループ全体の業績に合算すること。
今回の増資で調達する資金のうち1,170億円は、こうした買収に伴う短期借入金の返済へ充てる予定です。今回の公募増資は、すでに実行したM&Aの代金の支払い元を、借入金から、株主が出資した資金に切り替える資金調達です。
| 時期 | 出来事 | 資金・意味 |
|---|---|---|
| 2025年9月26日 | 三井住友建設を連結子会社化 | 買収代金を借入金で調達 |
| 2026年7月1日 | 水ingを完全子会社化 | 買収資金で短期借入金が増加 |
| 2026年10月1日 | 三井住友建設がアルソシア建設へ社名変更 | グループ再編 |
| 2026年10月2日 | 公募増資を発表 | 買収借入金の返済と次のM&A資金を確保 |
インフロニアはM&Aを成長戦略の中心に置いている
インフロニア・ホールディングスは「総合インフラサービス企業」を掲げています。建設工事だけでなく、インフラの企画・設計・建設・維持管理・運営まで一体で担う事業モデルを広げています。会社は中期経営計画「INFRONEER Medium-term Vision 2027」で、現在を「投資事業拡大フェーズ」と位置付けています。M&Aを含む成長投資を積極化する方針です。
アルソシア建設の建築・土木分野と、水ingの上下水道施設の設計・建設・維持管理を取り込むことで、対象となるインフラ領域を広げる狙いがあります。建設後の運営・保守まで長期で収益を得られる事業を増やす考えです。水ingの売上・利益の上積みが会社予想へ反映されていることからも、M&Aは将来の事業利益を増やす前提の投資と位置付けられます。
積極投資と財務規律を両立するため、資本を厚くする必要がある
会社は中期経営計画で、財務の健全さの目安として自己資本比率30%以上、D/Eレシオ1.0倍以下を掲げています。2026年3月期第3四半期の時点で、自己資本比率は30.3%、D/Eレシオは1.0倍でした。三井住友建設(現アルソシア建設)の買収代金を一時的に払うための借入金で、有利子負債が増えたためです。
その後に水ingの買収も実行しました。M&Aを続けながら財務規律も守るには、借入金だけを積み上げず、自己資本も厚くする必要があります。今回の公募増資には、成長投資を継続するための財務余力を取り戻す狙いがあります。会社にとって合理性がある一方、既存株主には希薄化の負担が生じます。
調達資金の残額は今後のM&Aにも使われる
手取り額の見込み最大約1,472億円のうち、1,170億円を短期借入金の返済へ充てます。残りは最大約302億円です。会社はこの資金を、2028年3月末までに建設請負、インフラ運営、スタジアム・アリーナなどを中心とする戦略的M&Aの待機資金に使う方針です。M&Aを実施しなかった場合は、既存借入金の返済に回します。
| 手取り額の見込み | 使い道 |
|---|---|
| 最大約1,472億円 | 全体 |
| 1,170億円 | アルソシア建設・水ingの買収に伴う短期借入金の返済 |
| 残り(最大約302億円) | 2028年3月末までの戦略的M&A資金。使わなければ借入金の返済 |
この増資で財務を立て直して終わりではなく、会社は今後もM&Aを成長手段として使う方針です。将来の株価評価では、次の買収の有無だけでなく、買収価格、利益貢献、資金調達方法までが判断材料になります。
過去にも資金調達で株価は下がった?2024年の例から見えるリスク
インフロニア・ホールディングスの株価は、2024年にもM&A後の資金調達をきっかけに大きく下がりました。今回と同じ仕組みではありませんが、転換社債(CB)の発行時にも将来の希薄化が警戒されています。大型買収を進める成長戦略と、既存株主の1株当たり価値をどう両立するかは継続的な論点です。
2024年にもCB発行で希薄化懸念から株価が9%超下落した
2024年3月21日、インフロニア・ホールディングスは600億円の転換社債(CB)を発行すると発表しました。CBは会社が発行する社債のうち、決められた価格で株式に換えられるものです。調達資金は、日本風力開発の買収に伴う借入金の返済へ充てられました。
翌3月22日の株価は1,495円、前日比154.5円安(9.37%安)で取引を終え、東証プライム市場の値下がり率1位となりました。市場全体では日経平均株価が上昇しており、このときも資金調達と将来の希薄化への警戒が個別株の下落要因として表れています。
2024年のCBは、株式へ転換されるまで普通株式数が直ちに増えるとは限りません。今回の公募増資は普通株式そのものを新規発行するため、希薄化がより直接的です。
| 項目 | 2024年のCB | 2026年の公募増資 |
|---|---|---|
| 調達規模 | 600億円 | 手取り額の見込み最大約1,472億円 |
| 主な使い道 | 日本風力開発の買収借入金返済 | アルソシア建設・水ingの買収借入金返済など |
| 株数が増える時期 | CBが普通株式へ転換されたとき | 新株の発行時 |
| 発表後最初の取引日の株価 | 9.37%安(終値) | 12.87%安(10月5日前場終値) |
長期では「M&Aの規模」より1株価値を増やせる資本政策かを見る
買収で会社の規模が大きくなっても、買収価格が高すぎたり、増資の負担が大きかったりすると、1株当たりの利益は伸びません。買収資金をどのように調達し、財務負担と希薄化を誰が負うかで株主価値の評価は変わります。
インフロニア・ホールディングスを中長期で評価する際は、M&Aの件数や連結売上高の大きさだけでは足りません。見るべきなのは、「増資後のEPSが成長するか」「財務指標が改善するか」「買収先から投下資本に見合う利益を得られるか」です。10月の急落は、市場がこうした資本政策を評価し直すきっかけになったと考えられます。
業績と配当はどうなる?増資後の1株価値を考える
インフロニア・ホールディングスの2027年3月期の会社予想は増収増益で、年間配当予想も132円に引き上げられています。ただし、この予想は、公募増資で株数が増えることを発表する前に出されたものです。会社全体の業績と、増資後の1株当たり業績は分けて見ます。
2027年3月期は増収増益予想だが、最終利益には金融収益の影響が大きい
2027年3月期の会社予想は、売上・利益ともに前の期を上回る見通しです。
| 項目 | 2026年3月期 実績 | 2027年3月期 会社予想 | 見方 |
|---|---|---|---|
| 売上収益 | 1兆1,248.8億円 | 1兆4,450億円 | M&Aの連結効果などで拡大 |
| 事業利益 | 約841億円 | 867億円 | 本業ベースの利益を見る指標 |
| 最終利益(親会社株主に帰属する当期利益) | 765.7億円 | 855億円 | 前期比増益予想 |
| EPS | 約295円 | 約329円 | 増資前の会社予想ベース |
| 年間配当 | 120円 | 132円予想 | 直近予想は増配 |
2027年3月期第1四半期は、売上収益3,083.7億円、事業利益147.7億円でした。最終利益は761.4億円で、前年同期の約9.4倍です。
この数字だけを見ると、増資による希薄化は簡単に吸収できそうに見えます。しかし、最終利益には、保有する金融資産を時価で評価し直したことで生じた約975億円の利益(金融収益)が大きく影響しています。
金融収益は本業の工事やインフラ運営で稼いだ利益とは性質が異なり、市場価格などで変動します。会社は2026年8月7日の業績予想修正資料で、期末時点の金融収益は第1四半期実績を下回る見込みと説明しています。増資後の1株価値は、一時的・変動的な金融収益より、事業利益や買収先の継続的な収益力を中心に見ます。
水ingの買収は業績予想を押し上げている
水ingの買収は、会社の業績予想を押し上げています。会社は2026年8月の業績予想修正で、売上収益790億円、事業利益67億円を従来予想へ上積みしました。対象期間は2026年7月1日から2027年3月31日までの9カ月です。これは実績値ではなく会社予想で、7月以降の実績は次の決算で確認できます。
買収の成果は、買収資金、増えた借入金、新たに発行する株式まで含めて、EPSが長期的に増えるかで判断します。次の決算以降では、水ingやアルソシア建設の利益寄与が計画どおり進むかが判断材料になります。
年間配当予想は132円だが、増資後は配当性向も確認したい
インフロニア・ホールディングスは2026年8月、2027年3月期の年間配当予想を100円から132円(中間65円、期末67円)へ引き上げました。会社は2026年3月期の有価証券報告書で、2027年3月期以降の普通株式の配当について、配当性向40%以上、年間配当金の下限90円とする方針を示しています。
※配当性向:利益のうち、配当に回す割合。
配当目的の投資家にとって、株価下落で予想配当利回りが上がることは魅力に見えます。ただし、新株発行後は配当対象となる株式数も増えるため、同じ1株当たり配当を維持するには会社全体としてより多くの配当原資が必要です。
10月5日時点の会社予想は年間132円です。公募増資後も配当方針が維持されるか、増資後のEPSと配当性向が無理のない水準かが配当の持続性を左右します。
増資前のEPSをそのまま使うと割安さを過大評価する可能性がある
増資前のEPSでPERを計算すると、株価の割安さを実際より大きく見積もることがあります。株価だけが13%近く下がり、EPSを従来予想のまま固定すればPERは大きく低下しますが、新株発行でEPSの分母となる株式数も増えます。
今回の新株発行は期の途中に行われるため、2027年3月期の会計上の平均株式数への影響と、翌期以降の1年分の影響は異なります。ここでいう「平常時のEPS」は、増資後の株数が1年分反映され、金融収益のような一時的利益を除いた状態をイメージしたEPSです。中長期では、この水準を見積もって株価を評価します。
増資前EPSをそのまま使ったPERと、単純希薄化後のPERは違う
10月5日前場終値2,348.5円を、増資発表前の会社予想EPS約329円で割ると、見かけ上のPERは約7.1倍です。
純粋な計算例としてEPSが329円から約16.7%低下すると仮定した場合、EPSは約274円となり、同じ株価でもPERは約8.6倍になります。
この試算は、増資前のEPSで計算するとPERが低く見えることを示すためのものです。割安かどうかは、同業他社や過去の水準と比べて判断します。
インフロニアの株価は今後どうなる?
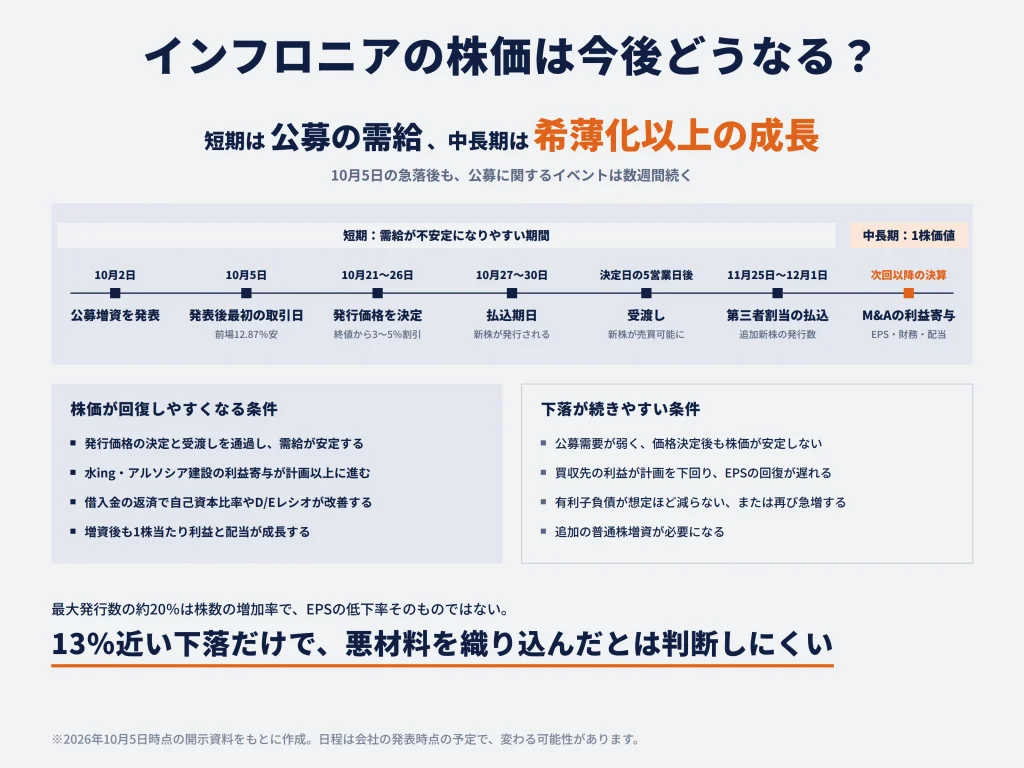
インフロニア・ホールディングスの株価を動かす要因は、期間によって変わります。短期では、10月下旬に発行価格が決まるまで公募の需給が意識されやすく、値動きが不安定になりやすい局面です。中長期では、買収した会社の利益の伸びが株数の増加を上回るかが株価評価を左右します。
短期は発行価格の決定まで需給が不安定になりやすい
短期では、10月21~26日に予定される発行価格の決定が大きなイベントです。価格が決まるまでは、既存株主の売り、公募参加を待つ投資家、短期売買を行う投資家など複数の思惑が交錯します。
公募新株の払込期日は10月27~30日のいずれかの日で、受渡日は発行価格決定日の5営業日後です。オーバーアロットメントに対応する第三者割当増資の払込は11月25日~12月1日のいずれかの日に設定されています。10月5日の急落後も、公募に関するイベントは数週間続きます。
| 時期 | イベント | 投資家が見る点 |
|---|---|---|
| 10月2日 | 公募増資を発表 | 新株発行規模・資金使途 |
| 10月5日 | 発表後最初の取引日 | 急落後の売買・出来高 |
| 10月21~26日 | 発行価格を決定 | 終値から3~5%の割引率、需要 |
| 10月27~30日 | 払込期日 | 公募に参加する投資家が代金を払い、新株が発行される |
| 決定日の5営業日後 | 受渡し | 新株が投資家の口座に入り売買可能になる |
| 11月25日~12月1日 | オーバーアロットメント分の第三者割当の払込 | 追加新株の実際の発行数 |
10月5日の急落で、増資への警戒がすでに株価へ相当反映された可能性もあります。急落で買いを入れる投資家が増えたり、公募需要が強いと分かったりすれば、不安が和らぐこともあります。短期の判断材料は、安値を更新し続けるのか、売りを吸収して下げ止まるのかです。
反発には「希薄化以上の成長」が必要
中長期で株価が本格的に評価を取り戻すには、公募の終了に加えて、増資後の利益の伸びが数字で表れることが条件になります。具体的には、次の4点です。
- アルソシア建設と水ingの連結による利益増加
- 統合による重複コストの削減
- グループの営業・技術基盤を使った受注拡大
- 建設だけでなくインフラ運営事業へ収益源を広げること
1,170億円の短期借入金返済によって有利子負債が減れば、D/Eレシオや自己資本比率も改善しやすくなります。財務指標の改善が見えれば、「成長投資を続けても財務が不安定になりにくい」という評価につながります。株価が再評価されるには、利益と財務の両方で増資の効果が数字に表れる必要があります。
さらに下落する可能性が高まる条件
インフロニア・ホールディングスの株価の下落が続きやすいのは、増資をしても1株価値の改善が見えないケースです。特に次の条件は警戒したいポイントです。
- 公募需要が弱く、発行価格決定後も株価が安定しない:増資株を市場が消化する力が弱いと、短期の需給悪化が長引く可能性があります。
- アルソシア建設や水ingの利益が計画を下回る:利益成長が株数増加に追いつかず、EPSの回復が遅れます。
- 有利子負債が想定ほど減らない、または再び急増する:今回の増資で財務を改善する効果が薄れます。
- 追加の普通株増資が必要になる:既存株主が将来も繰り返し希薄化を負担するとの懸念が強まります。
- 配当性向が高くなりすぎ、132円配当の持続性が低下する:高配当を期待する投資家の評価が変わる可能性があります。
株価が回復しやすくなる条件
インフロニア・ホールディングスの株価は、次のような条件が確認されれば、増資による短期的な悪材料よりも財務改善と利益成長が評価されやすくなります。
- 発行価格決定と受渡しを通過し、需給が安定する:イベント不確実性が一つ減ります。
- 水ing・アルソシア建設の利益寄与が会社計画以上に進む:増資によるEPS希薄化を利益成長で埋める期待が高まります。
- 短期借入金返済で自己資本比率やD/Eレシオが改善する:財務リスク低下が数字で確認できます。
- 増資後も1株当たり利益と配当が成長する:会社規模の拡大が株主価値の拡大につながっていることを示せます。
- 次のM&Aで資本効率を意識した説明が示される:追加希薄化への懸念が後退しやすくなります。
「悪材料は織り込まれたか」は10月5日だけでは判断しにくい
インフロニア・ホールディングスの10月5日前場の株価は前営業日から12.87%下落しました。一方、最大新株発行数は増資前の普通株式数の約20%です。この2つを比べて「あと7%下がる」「ほぼ織り込んだ」と計算することはできません。20%は発行済み普通株式数の増加率であり、EPSや1株価値の低下率そのものではないためです。
悪材料の織り込みを判断するには、まだ確定していない要素もあります。
- 発行価格と、公募にどの程度の需要が集まるか
- オーバーアロットメントと第三者割当がどの程度実施されるか
- 受渡し後に株価が発行価格を下回らず推移できるか
- 増資後のEPS、M&Aの利益成長、借入金返済による財務改善
10月5日の急落は、市場が増資を大きな悪材料と見たことを示しますが、適正株価まで下がったことまでは示しません。
インフロニア株は売るべき?下落後は買い場?
最終的な判断は、保有しているかどうか、短期か中長期か、何を期待してインフロニア・ホールディングスを買ったかによって変わります。同じ「13%近い下落」を見ても、既存株主と新規投資家では判断の出発点が違います。
保有者は、株価の下落幅より、買ったときの理由が崩れたかを見る
すでに保有している人は、株価の急落幅より、購入時に期待していた理由が今回の増資で崩れたかを見ます。M&Aによる中長期成長を期待していたなら、希薄化というマイナスと、買収先の利益成長・財務改善を合わせて再評価します。
短期の値上がりを期待していた投資家にとって、最大5,500万株規模の新株発行と発行価格決定までの不確実性は大きな前提変更です。中長期では許容できる材料でも、短期売買では需給悪化だけで撤退条件に該当することがあります。「会社が良いか」と「自分の保有期間で株価が上がりやすいか」は別問題です。
未保有者は「13%下がった=13%安く買える」と考えない
未保有者にとって急落は買い場候補に見えます。ただし、10月2日までの株価は増資前の株式数を前提に形成されていました。株価が13%下がっても、EPSも下がるなら、PERなどの割安度は株価の下落率ほど改善していない場合があります。
買い場かどうかは、「以前より何%安くなったか」だけでは判断できません。増資後の平常時EPSに対して現在の株価がどの程度か、M&Aの利益寄与をどこまで見込めるか、公募期間中の価格変動を許容できるかを見ます。
中長期では「会社を買いたいか」と「今この価格で買いたいか」を分ける
インフロニア・ホールディングスの総合インフラサービス戦略に魅力を感じることと、10月5日時点の価格ですぐ買うことは別の判断です。中長期投資では、まずM&A後の事業基盤や成長性を見て「この企業を数年保有したいか」を考えます。そのうえで、公募増資という特殊な需給イベントの最中に買う必要があるかを判断します。
会社には魅力を感じるものの、発行価格や次の決算を確認したいのであれば、何もしないで監視することも合理的な投資判断です。投資では「買うか売るか」の二択ではなく、材料が確定するまで待つという選択肢があります。
投資期間・保有状況ごとに確認ポイントは変わる
見るポイントは、すでに株を持っているかと、どのくらいの期間持つつもりかで変わります。
| 投資家の状況 | 優先して確認したいこと | 判断の中心 |
|---|---|---|
| 短期で保有中 | 発行価格決定日、出来高、安値更新の有無、公募後の需給 | 下落後に値幅を取り戻せるか |
| 中長期で保有中 | 増資後EPS、M&A利益、負債削減、配当方針 | 購入時に期待した理由が維持されるか |
| 未保有・短期 | 発行価格、受渡し後の需給、反発時の出来高 | 急落後のリスクに見合う値幅があるか |
| 未保有・中長期 | 平常時のEPS、財務指標、M&Aの統合実績、追加増資リスク | 現在価格から期待リターンが十分か |
今後注目したい4つのイベント
増資を一度の売買判断で終わらせず、次の4段階で情報を更新すると判断しやすくなります。
- 1.10月21~26日の発行価格決定:実際の発行価格と需要の強さを見ます。
- 2.受渡し後の需給:株価が発行価格を下回らずに推移できるか、出来高を伴う売りが続くかを見ます。
- 3.次回以降の決算でM&Aの利益寄与を見る:水ingやアルソシア建設が売上だけでなく事業利益を増やしているかを見ます。
- 4.増資後の財務・EPS・配当を見る:有利子負債、自己資本比率、D/Eレシオ、EPS、配当性向が改善するかを見ます。
この4つを追えば、株価の短期反発だけではなく、「今回の増資が最終的に1株当たり価値を高める投資につながったか」を判断できます。中長期投資家にとっては、そこまで見て初めて今回の13%近い下落が買い場だったかどうかを評価できます。
まとめ
インフロニア・ホールディングスの株価が10月5日に急落した主な原因は、普通株式数が最大約20%増える公募増資を市場が警戒したことです。
調達した資金の大半は、買収で増えた短期借入金の返済に使われるため、会社の借入負担を軽くする効果があります。
今後は、短期では公募が終わるまでの需給、中長期では買収した会社の利益成長が株数増加による希薄化を補えるかが重要です。
出典
- インフロニア・ホールディングス株式会社「新株式発行及び株式の売出しに関するお知らせ」(2026年10月2日)
- インフロニア・ホールディングス株式会社「金融収益の計上並びに業績予想及び配当予想の修正に関するお知らせ」(2026年8月7日)
- インフロニア・ホールディングス株式会社「2026年3月期第1四半期決算短信〔IFRS〕(連結)」(2025年8月8日)
- インフロニア・ホールディングス株式会社「2027年3月期第1四半期決算短信〔IFRS〕(連結)」(2026年8月7日)
- インフロニア・ホールディングス株式会社「2027年3月期第1四半期アナリスト向け決算説明会資料」(2026年8月7日)
- インフロニア・ホールディングス株式会社「INFRONEER Medium-term Vision 2027 中期経営計画(2025年11月改訂版)」
- インフロニア・ホールディングス株式会社「2029年満期ユーロ円建転換社債型新株予約権付社債(グリーンCB)の発行に関するお知らせ」(2024年3月21日)
- インフロニア・ホールディングス株式会社「株式の状況」(2026年3月31日現在)
- インフロニア・ホールディングス株式会社「譲渡制限付株式報酬としての自己株式の処分の割当及び払込完了に関するお知らせ」(2026年7月22日)
- みんかぶ/MINKABU PRESS「インフロニアはウリ気配スタート、新株発行で希薄化懸念」(2026年10月5日)
- 株探/フィスコ「インフロニア—大幅続落、公募増資発表による希薄化を嫌気」(2026年10月5日)





コメント