2026年11月3日に予定される米国の中間選挙を前に、「選挙後は米国株が上がりやすい」というアノマリーが改めて注目されています。過去の指数値をそろえた条件で比較すると、1986~2022年の中間選挙後1年間は、S&P500とNASDAQ総合指数がいずれも10回中9回上昇していました。しかし、選挙から数カ月の値動きはそれほど安定せず、通常の年との差も指数によって異なります。
過去の実績では、中間選挙後1年間の株高傾向は3カ月間よりも明確です。ただし、上昇幅は指数ごとに異なります。2026年は企業利益の強さが株価を支える一方、インフレと長期金利の動向が上値を左右する状況にあります。
この記事では、2026年の米中間選挙で株価はどうなるのかを過去のデータや現在の情勢を踏まえて解説します。
中間選挙後に株価は上昇する?
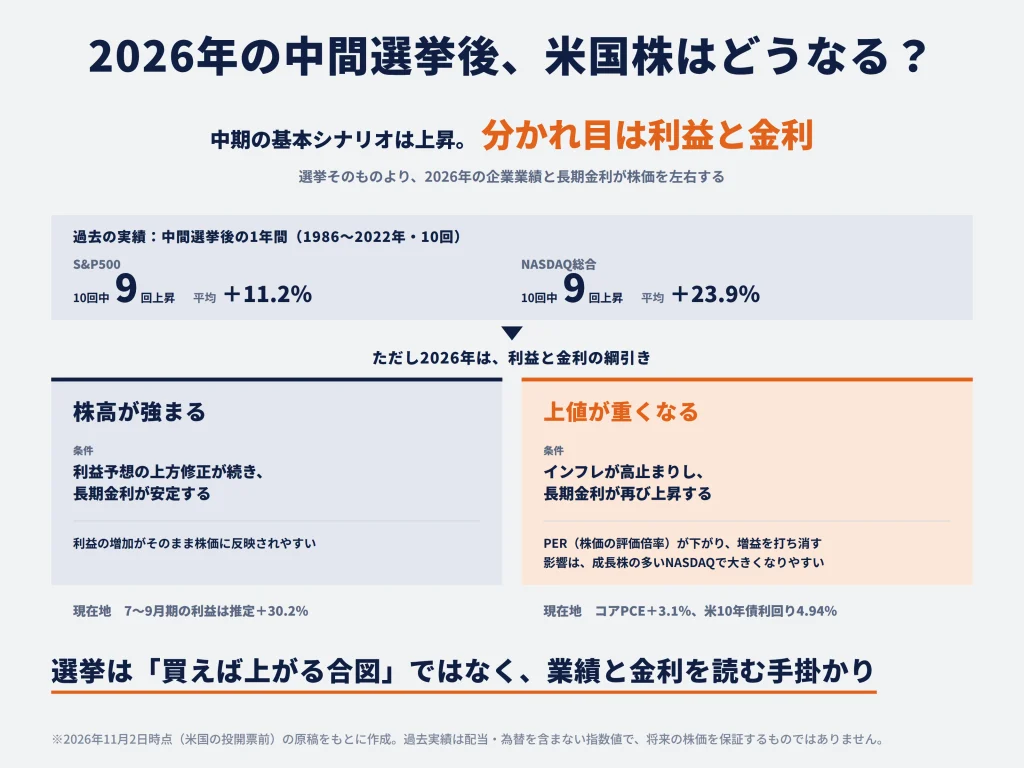
過去10回では、選挙年11月末から翌年11月末までの1年間にS&P500とNASDAQ総合指数がともに9回上昇しました。NASDAQの平均上昇率はS&P500を大きく上回り、過去の中間選挙後は成長株を含むNASDAQに有利な相場が多かったといえます。
中間選挙後1年間の上昇は10回中9回、NASDAQの平均上昇率は+23.9%
1986~2022年の中間選挙10回について、選挙年の11月末を起点とした翌年11月末までの騰落率を調べると、S&P500とNASDAQ総合指数はいずれも9回上昇しました。S&P500の平均上昇率は11.2%、中央値は12.5%です。NASDAQ総合指数では平均23.9%、中央値21.1%と、いずれもS&P500を上回りました。
中間選挙後の約1年間は、過去には米国株が上昇するケースが多かった時期です。特にNASDAQ総合指数は平均上昇率がS&P500を上回っており、株高局面での値上がり幅が大きいという特徴が見られました。
選挙後3カ月ではS&P500が10回中8回、NASDAQが7回上昇にとどまる
同じ10回で11月末から翌年2月末までの3カ月間を調べると、S&P500の上昇は8回で平均4.4%、NASDAQ総合指数は7回で平均7.5%でした。1年間の上昇回数が両指数とも9回だったのに対し、短期ではマイナスの年が増えます。
例えば2002年の中間選挙後3カ月間はS&P500が10.2%下落しました。2022年もS&P500が2.7%下落し、NASDAQはほぼ横ばいでした。いずれも1年間で見ればプラスに転じているため、過去の株高傾向は「選挙直後から株価が一方向に上がる」というものではありません。
過去の中間選挙後は、最初の3カ月に株価が下落しても、その後1年間では上昇に転じた例があります。2026年も開票直後の値動きだけで中期の相場を判断するより、2027年にかけて利益成長が続くかどうかが、株高の持続を左右します。
過去の中間選挙後、S&P500とNASDAQは実際にどう動いた?
過去10回の値動きには、選挙後3カ月では下落しても1年後には上昇する年と、短期上昇後に1年では下落する年の両方がありました。選挙後の株高傾向は、直後の相場が必ず強いという意味ではなく、1年間の実績でよりはっきり表れています。
1986~2022年:両指数の3カ月・1年間の全10回の実績
以下は1986~2022年の中間選挙後10回について、3カ月と1年間の騰落率を整理したものです。S&P500は米国大型株を中心に構成され、NASDAQ総合指数はNASDAQ市場の上場銘柄を広く含みます。NASDAQ100とは対象銘柄が異なり、いずれも配当を含まないドル建ての指数値です。
| 中間選挙年 | S&P500/3カ月 | NASDAQ/3カ月 | S&P500/1年 | NASDAQ/1年 |
|---|---|---|---|---|
| 1986 | +14.0% | +18.2% | −7.6% | −15.1% |
| 1990 | +13.9% | +26.2% | +16.4% | +45.9% |
| 1994 | +7.4% | +5.8% | +33.4% | +41.2% |
| 1998 | +6.4% | +17.4% | +19.4% | +71.1% |
| 2002 | −10.2% | −9.6% | +13.0% | +32.6% |
| 2006 | +0.4% | −0.6% | +5.7% | +9.4% |
| 2010 | +12.4% | +11.4% | +5.6% | +4.9% |
| 2014 | +1.8% | +3.6% | +0.6% | +6.6% |
| 2018 | +0.9% | +2.8% | +13.8% | +18.2% |
| 2022 | −2.7% | −0.1% | +12.0% | +24.0% |
| 平均 | +4.4% | +7.5% | +11.2% | +23.9% |
短期で下落してから1年間では上昇した2002年・2022年と、短期で上昇してから1年間では下落した1986年は対照的です。過去のデータでは、3カ月時点の損益だけでは1年後の株価の方向を判断できませんでした。
2006年と2014年のS&P500は、選挙後1年間の上昇率がそれぞれ5.7%、0.6%にとどまりました。中間選挙後は上昇回数が多くても、値上がり幅が小さい年があります。2026年についても、企業利益の伸びが株価に反映されるかは長期金利に左右され、増益が続いてもPERが縮小すれば上昇幅は抑えられます。
平均+23.9%のNASDAQは、1998年の+71.1%にも押し上げられている
NASDAQ総合指数の中間選挙後1年間の平均上昇率23.9%は、1998年11月から1999年11月までの71.1%という急騰に押し上げられています。当時はIT関連株への成長期待が強く、長期平均にはその特殊な相場環境が反映されています。2006年以降の実績では上昇率が小さくなっており、2026年に1990年代並みの上昇を前提とする根拠は弱いといえます。
2006~2022年の直近5回に限ると、中間選挙後1年間の平均上昇率はS&P500が7.5%、NASDAQが12.6%でした。両指数とも5回すべて上昇した一方、NASDAQの平均上昇率は過去10回の23.9%より11.3ポイント低くなっています。株高の頻度は維持されても、上昇幅は1990年代を含む長期平均ほど大きくなかったことが分かります。
NASDAQの中間選挙後1年間の中央値は21.1%で、長期の平均23.9%に比較的近い水準です。したがって1998年の急騰だけが上昇傾向を生んだわけではありません。ただし、直近5回の平均は12.6%まで低下しています。2026年は利益成長が続けばNASDAQに上昇余地があるものの、金利上昇でPERが低下すれば、過去の大幅上昇は再現しにくくなります。
1986年は1年間で下落、2002年と2022年は短期下落後に上昇
10回の中で1年後に両指数が下落したのは1986年の中間選挙後でした。1986年11月末から1987年2月末まではS&P500が14.0%、NASDAQが18.2%上昇していたが、翌年11月末までではそれぞれ7.6%、15.1%下落しています。1987年10月に世界的な株価急落である「ブラックマンデー」が発生し、短期の上昇がその後の下落で失われました。
逆の値動きもあります。2002年は選挙年11月末から翌年2月末までにS&P500が10.2%、NASDAQが9.6%下落したが、翌年11月末までではそれぞれ13.0%、32.6%の上昇となりました。2022年も短期ではS&P500が2.7%下落、NASDAQが0.1%下落した一方、1年間では12.0%、24.0%の上昇でした。
1986年のような短期上昇後の下落と、2002年・2022年のような短期下落後の回復を分けたのは、選挙後の景気・企業利益・金利の変化です。選挙結果で生じた株価の初動がそのまま1年間続くとは限らず、業績予想の上方修正と金利安定が続く局面ほど中期の株高を支えやすくなります。
通常の年と比較しても、中間選挙後は上がりやすいのか?
1986~2022年の実績では、中間選挙年を起点とした1年間の平均リターンは、それ以外の年を上回りました。ただし差はS&P500で約2.6ポイント、NASDAQで約14.8ポイントと大きく異なり、NASDAQの方が中間選挙後の強さを明確に示しています。
中間選挙後の平均上昇率はS&P500で+2.6ポイント、NASDAQで+14.8ポイント高い
米国株は中長期で上昇した期間が多いため、中間選挙後の高い上昇頻度が特別かどうかは通常年の実績も関係します。1986~2022年の11月末を起点とする37期間では、中間選挙年の10期間の方が、それ以外の27期間より平均リターンが高く、特にNASDAQで差が開きました。
中間選挙年を起点とする1年間の平均上昇率はS&P500が11.2%、NASDAQが23.9%です。それ以外の年はS&P500が8.6%、NASDAQが9.1%でした。差はそれぞれ約2.6ポイント、約14.8ポイントとなります。両指数とも選挙後の方が平均リターンは高いが、NASDAQの差の方が際立っています。
上昇した期間の割合は、中間選挙後が両指数とも10回中9回であるのに対し、それ以外は27回中20回でした。S&P500は通常年との平均リターンの差が小さいものの、上昇頻度には差が見られます。NASDAQは上昇頻度に加えて平均リターンでも差が大きく、中間選挙後の株高傾向がより強く表れています。
| 11月末起点の年 | 期間数 | S&P500平均 | NASDAQ平均 | 上昇回数 |
|---|---|---|---|---|
| 中間選挙年 | 10 | +11.2% | +23.9% | 両指数9/10 |
| 中間選挙以外 | 27 | +8.6% | +9.1% | 両指数20/27 |
| うち大統領選挙年 | 9 | +16.6% | +19.3% | 両指数8/9 |
| うち奇数年 | 18 | +4.6% | +4.0% | 両指数12/18 |
出典:公開月次価格データを用いた前回の検証用集計です。中間選挙年以外には大統領選挙年と奇数年を含みます。区分は「起点の年」であり、「その1年間に選挙がなかった」という意味ではありません。
S&P500は大統領選挙年を起点とした1年間の方が平均+16.6%と高い
大統領選挙年を起点とする1988~2020年の9回では、S&P500の翌年11月末までの平均上昇率が16.6%で、中間選挙年起点の11.2%を上回りました。NASDAQでは大統領選挙年起点が19.3%、中間選挙年起点が23.9%と、逆の結果です。つまり、選挙周期による株高傾向はS&P500とNASDAQで異なります。
奇数年を起点とする18回の平均はS&P500が4.6%、NASDAQが4.0%で、中間選挙年や大統領選挙年を起点とした期間より低い結果でした。3つの区分で比較すると、S&P500は大統領選挙年、NASDAQは中間選挙年を起点とした1年間の平均上昇率が最も高くなっています。
選挙周期別では、S&P500は大統領選挙年を起点とした1年間、NASDAQは中間選挙年を起点とした1年間の平均上昇率が最も高くなりました。2026年の中間選挙後に過去の傾向が表れるなら、S&P500よりもNASDAQの値上がりが大きくなる展開が想定されます。ただし、その上昇幅を実際に決めるのは2027年にかけての利益成長と金利環境です。
平均は2007~2008年の急落や1998~1999年の急騰に左右される
平均騰落率だけで比較すると、数回の急騰・急落が全体像を変えてしまいます。中間選挙年以外の起点となる2007年11月から2008年11月まで、世界金融危機を受けてS&P500は39.5%、NASDAQは42.3%下落しました。一方、中間選挙起点の1998年11月から1999年11月までにはNASDAQが71.1%上昇しています。
世界金融危機の下落とIT関連株の急騰は、景気や成長産業への期待の変化が、中間選挙後と通常年の平均騰落率の差に大きく影響した事例です。
中間選挙後の強さは、S&P500よりNASDAQで顕著でした。2026年も成長企業の利益予想が上向き、長期金利が安定すればNASDAQの上昇が優勢になりやすい一方、金利上昇が続けば評価倍率の高い銘柄ほど上値が重くなります。
なぜ中間選挙後に株価が上昇しやすかったのか?
中間選挙では、議会構成が変わることで税制・政府予算・産業支援策の実現可能性が変化します。政策への期待は企業利益を押し上げる場合がある一方、財政支出の拡大が長期金利を引き上げれば、株価の評価倍率を圧迫します。
政治の先行きが具体化すると政策・予算の見通しを織り込みやすくなる
米国の中間選挙では、下院435議席のすべてと上院のおよそ3分の1が改選されます。選挙によって次の約2年間の上下院の多数派が決まり、議会が税制、政府予算、産業支援などの法案をどの程度成立させられるかの見通しが変わります。2026年の投票日は米国時間11月3日です。
株価は現在の利益だけではなく、将来に得られると期待される利益を評価した価格でもあります。例えば企業向けの税負担を軽減する法案が成立しやすくなれば、税引後利益の増加が期待されます。反対に政策交渉が難航しそうな議会構成になれば、予定していた補助金や減税が実現する確率を見直す必要が生じます。選挙後はこうした政策の実現可能性を評価しやすくなります。
選挙結果が事前予想と一致すれば、結果そのものによる株価の変化は限定的になりやすいです。むしろ政策の実現可能性が変わり、企業の収益や設備投資に影響する場合に、株価に新しい材料が生まれます。主な波及先は次のとおりです。
- 企業の売上:歳出拡大なら政府向け売上が増えやすく、歳出抑制なら減収圧力になります。
- 企業の費用:関税の維持・引き上げは輸入企業の調達コストを押し上げます。
- 企業の税率:減税の実現可能性が高まれば、税引後利益の予想が上向きます。
- 企業の投資計画:補助金や産業支援の見通しが変われば、設備投資の採算も変わります。
法案の成立難易度は変わるが、通商・規制のすべてが議会で止まるわけではない
議会多数派が変わった際に影響が出やすいのは、法律の改正が必要な政策です。税率を変える、歳出を拡大する、長期の産業支援制度を設けるといった措置には、原則として上下院で一致した法案を可決し、大統領の署名を得る必要があります。両院の多数派が異なる場合には、政策内容を妥協して成立させるか、成立を見送る場面が増えやすいです。
一方、通商政策のすべてが議会で直接決まるわけではありません。米議会調査局は、関税を設定する権限は本来議会にある一方、法令に基づいて一定の関税変更権限が大統領に委任されていると整理しています。つまり、野党が一院で多数派になったからといって、既存の関税政策が自動的に撤回されるわけではありません。
関税が維持されれば輸入企業の調達費用が高止まりし、歳出抑制が進めば政府向け売上を持つ企業の需要が弱まる可能性があります。同じ議会構成でも、輸入依存度や政府向け売上の比率が異なるため、企業によって業績と株価への影響は分かれます。
金利・金融政策も選挙期の相場を構成する要因
中間選挙の政策期待は、企業利益だけでなく金利にも影響します。例えば積極的な財政支出が予想されると、需要増加による増益期待が高まる一方、国債増発やインフレへの警戒から長期金利も上がる場合があります。株価にはこの両方の影響が表れます。
例えば財政支出の拡大が期待されると、短期的には需要や企業売上の増加が株価を支える場合があります。しかし同時に国債発行の増加やインフレ懸念によって長期金利が上がれば、将来利益を現在の価値に換算する際の割引率が上がり、PER(株価収益率)は下がりやすくなります。政策期待は株価にプラスとマイナスの両方の経路を持ちます。
連邦準備制度は物価と雇用などを踏まえて金融政策を決めます。選挙後に財政支出や通商政策がインフレ期待を押し上げれば、利下げ期待が後退して長期金利が上がる可能性があります。その場合は、企業への政策支援が増益を促しても、PERの縮小が株価全体の上昇を妨げやすくなります。
2026年のS&P500・NASDAQを取り巻く環境はどうなっている?
2026年の米国株には、企業利益の力強い成長という上昇材料があります。その反面、インフレ高止まりと高めの長期金利がPERの拡大を抑えています。好業績が続くだけでなく、金利面の逆風が弱まる局面では、選挙後の株高が続きやすくなります。
米主要企業の2026年7~9月期利益は推定+30.2%、株価を支える実体面は強い
2026年の米国株を支えている大きな材料は、過去の中間選挙後の経験則だけではなく、企業利益そのものの伸びです。FactSetが2026年10月30日に公表した集計は、次のとおりです。
| 項目 | 数値 |
|---|---|
| S&P500採用企業の7~9月期決算発表済み割合 | 60% |
| 7~9月期のEPS前年同期比成長率(未発表企業の予想を含む) | +30.2% |
| 2026年通年の予想EPS成長率 | +32.9% |
EPSは企業の利益を発行済み株式数で割ったもので、株価の利益面の裏付けを測る重要な指標です。同じPERを維持できるなら、EPSの増加は株価の上昇余地を生みます。例えばEPSが100から120へ増え、PERが20倍のままなら、理論上の株価は2,000から2,400へ20%上昇します。したがって現在のような高い利益成長は、中間選挙後の株高傾向が続くための実体的な支えになり得ます。
2026年7~9月期の利益成長率30.2%は、米国株の上昇を支える材料です。ただし、すでに織り込まれた増益だけでは株価の追加上昇につながりにくくなります。今後の決算で翌期の利益予想がさらに引き上げられれば株高が持続し、逆に利益見通しが鈍化すれば好業績下でも株価は重くなります。
好決算でも市場予想の上振れは+1.9%と小さく、期待の高さがリスクになる
2026年7~9月期は市場予想を上回る決算が多いものの、上振れ幅は過去5年平均を下回っています。利益の成長自体は強くても、投資家の期待を大きく超える企業が少ないため、好決算だけで株価が上昇し続ける力は限定的です。具体的な数値は次のとおりです。
| 指標 | 2026年10月30日時点 | 過去5年平均 |
|---|---|---|
| 市場予想EPSを上回った決算発表済み企業の割合 | 82% | 78% |
| 市場予想EPSに対する上振れ幅(合計) | +1.9% | +7.5% |
前年同期比の増益率が高くても、市場予想をどれだけ上回ったかによって株価の反応は変わります。株価は決算前に予想利益をある程度織り込んでいるため、企業が前年を大きく上回る利益を出しても、予想どおりなら買い材料になりにくいです。逆に、先行きの利益見通しが下方修正されれば、増益決算でも株価は下落し得ます。
2026年10月30日時点のS&P500の予想PERは18.7倍で、過去5年平均の19.8倍を下回っています。過去5年の水準と比べれば、株価が極端に割高という状況ではありません。ただし、長期金利が高止まりするとPERは拡大しにくく、今後の株高は利益成長が続くかどうかに左右されやすい局面です。
政策金利3.75~4.00%・コアPCE+3.1%で、追加利上げリスクは残る
2026年10月28日の米連邦公開市場委員会(FOMC)は、政策金利の誘導目標を3.75~4.00%で据え置きました。声明では経済活動が強いペースで拡大していると評価する一方、インフレが高止まりしていることにも言及しました。実際、米商務省経済分析局による9月のコアPCE物価指数は前年同月比3.1%の上昇でした。コアPCEは食品とエネルギーを除いた個人消費支出の物価指数で、物価上昇の基調を把握する際に重視されます。
企業利益の伸びが強くても、インフレが高止まりすると利下げ期待が後退し、長期金利の上昇を通じて株価が抑えられます。金利が高いほど企業の借入費用が増え、将来利益の現在価値も小さく評価されるためです。2026年の相場では、好業績による上昇圧力と金利面の下落圧力が同時に働いています。
利益成長が続く中でコア物価上昇率が鈍化すれば、利下げへの期待が戻り、PERへの下押しが弱まりやすくなります。2026年の中間選挙後に、増益と金利安定が重なれば株価の上昇余地は広がります。反対にインフレが再加速すれば、利益が伸びても金利上昇によって上値が抑えられます。
株価の上昇は「利益の増加」と「評価倍率」の綱引き
株価を評価する際に重要なのは、利益の増加と、その利益に投資家が何倍の株価を支払うかという2つの要素です。簡単に表すと、株価は「1株当たり利益(EPS)×PER」で決まります。EPSが増えても、金利上昇や将来の利益成長への警戒でPERが下がれば、株価の上昇幅は小さくなり、場合によっては下落します。
2026年10月30日時点では、米10年国債利回りとS&P500の予想益利回りの差は約0.41ポイントでした。予想益利回りはPERの逆数で、債券利息とは性質が異なるものの、この差は株式の利益水準と債券利回りが接近していることを示します。長期金利がさらに上昇すれば、株式のPERが圧迫され、増益による株価上昇が相殺されやすくなります。
| 指標 | 水準 |
|---|---|
| 米10年国債利回り(2026年10月30日) | 4.94% |
| S&P500の予想PER | 18.7倍 |
| 予想益利回り(PERの逆数) | 約5.35% |
| 予想益利回りと国債利回りの差 | 約0.41ポイント |
米10年国債利回りが上昇する局面では、企業利益が増えてもPERの低下によって株価が伸び悩む可能性があります。反対に金利が安定・低下すれば、企業利益の成長が株価に反映されやすくなります。したがって、2026年の強い増益が株高につながるかどうかは、長期金利の方向に大きく左右されます。
10月30日時点で年初来S&P500+10.7%、NASDAQ+9.4%と選挙前にすでに上昇している
選挙直前の2026年10月30日時点で、S&P500とNASDAQ総合指数は年初来ではプラスでしたが、同日はAI関連投資の採算や株価評価への懸念から下落しました。AP通信が伝えた両指数の騰落率は、次のとおりです。
| 指数 | 年初来騰落率 | 10月30日当日の騰落率 |
|---|---|---|
| S&P500 | +10.7% | −1.8% |
| NASDAQ総合指数 | +9.4% | −2.9% |
2026年10月末の段階で、S&P500とNASDAQ総合指数はともに年初来で上昇しており、好業績への期待もある程度織り込まれています。選挙後に株価がさらに上昇するには、政策の具体化による業績予想の改善や、長期金利の安定など、新たな評価材料が必要になります。
特にNASDAQは成長株やAI関連企業の影響を受けやすく、利益成長が続く見通しでも設備投資額が膨らみ、投資回収が遅れると評価が変わりやすいです。10月30日の大幅下落は、企業の将来利益に対する投資家の期待が変化すれば、選挙の数日前でも株価は大きく動くことを示す事例です。
中間選挙の結果は2026年の株価にどう影響する?
議会の多数派が変わると、税制や歳出政策の成立見通しが変わり、企業の利益予想や長期金利にも影響します。財政支出や減税による増益期待が強まれば株価の支えになりますが、国債利回りの上昇が大きければ、PERが低下して指数全体の上値が抑えられます。
共和党が上下両院の多数派を維持する場合:政策継続と財政・金利への影響をセットで見る
仮に共和党が上下両院の多数派を維持すれば、トランプ政権と議会の政策協議は、既存の政策方針を継続する方向で進めやすくなります。企業にとっては税制や歳出政策の見通しを立てやすくなる可能性があります。例えば現行の税制・産業支援の枠組みを維持できれば、企業の税引後利益や設備投資計画を評価するうえでの政策変更リスクは小さくなり得ます。
共和党が上下両院の多数派を維持した場合、政策の継続性は企業の税引後利益や投資計画を支えやすくなります。ただし、財政支出や国債発行への期待が長期金利を押し上げれば、PERの低下が株価の上値を抑えます。政策継続による増益が金利上昇の影響を上回る局面では、株高につながりやすいと考えられます。
共和党が多数派を維持しても、法案の成立時期や内容は議会内の協議によって左右されます。選挙直後は予想との違いによって株価が反応しますが、その後は実際に成立する税制・歳出政策が企業業績の見通しを変えるかが、株価を動かす材料になります。
議会の片方または両方で民主党が多数派になる場合:大型法案は難航し得るが行政政策は続く
仮に民主党が下院または上院で多数派を確保した場合、政権が新たな税制・歳出法案を成立させるには、異なる立場の議員との交渉が必要になります。とくに歳出規模や税負担の変更で意見が対立すれば、政府予算の審議や政策実施の時期に不透明感が生じる可能性があります。企業の利益予想には、政策の金額だけでなく実施時期も影響します。
一方、議会の多数派が変わっても、すでに成立した法律が自動的に廃止されるわけではありません。既存の制度は法律の改正が必要になる場合があり、大統領が法令に基づく行政権限で対応できる政策もあります。通商政策では、大統領に一定の関税変更権限が委任されていることが、議会調査局の資料でも整理されています。
民主党が議会の片方または両方で多数派になり、新たな歳出拡大が難しくなれば、財政赤字や長期金利への警戒が弱まる可能性があります。金利低下は成長株のPERにプラスに働く一方、政府支出に依存する企業では受注や売上の伸びが鈍化し得ます。そのため、議会のねじれは指数全体の一律の株安要因ではなく、企業ごとの明暗を分ける材料になります。
選挙結果が予想どおりでも、利益と長期金利が反対方向なら相場は動く
選挙結果が相場を動かすのは、その結果が市場の事前予想をどれだけ変えるかにも左右されます。すでに織り込まれていた議会構成が実現した場合、結果そのものの意外性は小さいです。一方、結果が予想どおりでも、財政政策の見通し、長期国債の利回り、企業の翌期利益予想が変われば、株価が大きく動くことはあり得ます。
2026年10月末には、S&P500の7~9月期EPS成長率が推定30.2%と高い反面、米10年国債利回りは4.94%、政策金利は3.75~4.00%でした。利益の伸びが株価を支える一方、金利が評価倍率を圧迫し得るという組み合わせが、選挙直前の市場の特徴です。
選挙後は、議会構成そのものよりも政策期待が利益予想と金利にどのように反映されるかが、株価の方向を左右します。主な経路は次の3つです。
- 長期金利が上昇すればPERが低下し、企業の増益が株価に反映されにくくなります。
- 翌期以降のEPS予想が上方修正されれば、企業利益の拡大が株価を押し上げる材料になります。
- 減税・歳出・関税などの政策が具体化すると、企業の売上・費用や財政見通しを通じて株価への影響が生まれます。
2026年の中間選挙後、株価はどうなる?
2026年の中間選挙後は、過去の株高傾向に加えて、企業利益の拡大が続くという上昇材料があります。利益予想が上方修正され、長期金利が安定する局面では、S&P500・NASDAQとも株高が続きやすい状況です。反対にインフレ高止まりで金利が上がれば、NASDAQを中心に株価が下押しされやすくなります。
利益成長が続き金利上昇が収まれば、過去の株高傾向と整合的な環境
2026年の中間選挙後に株高が続くうえで、最も重要なのは企業利益の伸びと長期金利の安定が両立することです。FactSetの10月30日時点の予想ではS&P500の2026年通年EPS成長率は32.9%、7~9月期も30.2%の増益見通しでした。利益見通しが維持・上方修正され、長期金利が上がらなければ、EPSの増加が株価に反映されやすいです。
例えばEPSが10%増えてPERが変わらなければ、理論上の株価も10%上昇します。EPSが10%増えてもPERが20倍から18倍へ低下すれば、株価は約1%下落します。この違いは、利益成長率だけを見て株価上昇を判断できない理由を示しています。
過去10回中9回上昇した中間選挙後の実績は、2026年の利益成長と金利安定が両立する局面では株高シナリオを後押しします。指数ごとの特徴は次のとおりです。
- S&P500:幅広い業種に増益が広がれば、指数全体の上昇を支えやすくなります。
- NASDAQ:成長企業の増益と金利安定が続けば、S&P500より大きく上昇する余地があります。
インフレ高止まりで長期金利が上がれば、NASDAQの方が下押しを受けやすい
企業利益が順調でも、物価上昇が収まらず長期金利が上昇すれば、成長株にとっては逆風になりやすいです。2026年9月のコアPCE物価指数は前年同月比3.1%上昇し、10月28日のFOMCは政策金利3.75~4.00%を維持しました。インフレが再加速する場合は、金融政策の引き締めが意識され、国債利回りや企業の資金調達コストを押し上げる経路があります。
NASDAQ総合指数は利益成長への期待が強い企業の影響を受けやすいです。こうした企業は、比較的先の時期に得る利益が株価評価の重要部分となる場合が多く、将来利益を現在価値へ割り引く金利が上がると評価倍率が縮小しやすいです。そのため同じ金利上昇でも、利益の将来成長を高く評価されている銘柄ほど株価への圧力が強くなり得ます。
1986年の中間選挙後1年間はS&P500が7.6%、NASDAQが15.1%下落しました。1987年の市場暴落を含む期間であり、NASDAQの値動きが大きくなる局面があることを示しています。2026年も長期金利が上昇し、将来利益への評価が低下する場合には、成長株の影響が大きいNASDAQの下落幅がS&P500を上回りやすくなります。
企業の予想利益が伸び悩めば、選挙後の経験則だけでは株価を支えられない
選挙後の株高傾向を支えるもう一つの条件は、企業が今後も市場予想を満たし、翌期以降の利益見通しを維持できることです。2026年7~9月期の推定EPS成長率は30.2%と高い一方、決算の予想上振れ幅は1.9%にとどまり、過去5年平均の7.5%を下回りました。予想を上回った企業の割合は82%と高いが、期待を大幅に超える決算が相次いでいるわけではありません。
前年比の利益成長が強くても、市場予想に対して利益見通しが上方修正されなければ、株価の追加上昇は限られます。好調な四半期決算を受けて翌年度のEPS予想が引き上げられれば、株価は利益面の裏付けを強めます。反対に売上成長や利益率が鈍化し、利益予想が引き下げられれば、中間選挙後の株高傾向より業績悪化が重く受け止められやすくなります。
AI関連企業では、半導体やデータセンターへの大型投資が、どれだけ売上・営業キャッシュフローにつながるかが株価を左右します。設備投資に対して収益回収が遅れれば、将来利益の予想が下がるうえ、PERも低下する可能性があります。NASDAQはこうした大型投資の採算に対する評価が変わると、選挙結果と関係なく大きく変動し得ます。
2027年2月末の3カ月、2027年11月末の1年で評価を分ける
過去10回の中間選挙後では、11月末から翌年2月末までの3カ月平均上昇率はS&P500が4.4%、NASDAQが7.5%でした。一方、翌年11月末までの1年間では11.2%、23.9%と上昇幅が大きくなっています。2002年や2022年のように短期の下落から回復した年もあり、中間選挙後の株高傾向は短期売買より中期の実績で強く表れています。
2026年の選挙後に株価を動かす材料は、開票直後・数カ月後・約1年後で変わっていきます。各時期に想定される値動きの特徴は次のとおりです。
- 2026年11月3日の開票前後
事前予想と異なる議会構成なら政策期待が修正され、株価の短期変動が大きくなりやすいです。 - 2027年2月末までの数カ月
税制・予算協議の進展や金利変動が株価を左右し、短期的な下落や反発が生じ得ます。 - 2027年11月末までの約1年間
増益が続き金利が安定すれば、過去の中間選挙後に見られた株高傾向を支えます。
選挙後の短期的な株価下落は、必ずしも2027年までの株安を意味しません。市場の政策期待が一時的に修正された程度なら、その後の増益で回復する余地があります。一方、企業利益予想の悪化や長期金利の上昇を伴う下落では、株価の回復が遅れる可能性が高まります。
日本の投資家が為替ヘッジなしの米国株投資信託などを持つ場合、米国株が上昇しても円高で利益が打ち消される場合があります。例えば指数がドル建てで10%上昇しても、同期間にドル円が10%円高方向へ動けば、円建てでは単純計算で約1%の下落です。したがって円高が進む局面では、米国株の上昇率が高くても円建ての運用成績は伸び悩みます。
まとめ
過去の中間選挙10回について、選挙年11月末から翌年11月末までの1年間を比較すると、S&P500とNASDAQ総合指数はいずれも9回上昇していました。平均上昇率はそれぞれ11.2%、23.9%で、NASDAQでは中間選挙以外の年より高いリターンが目立ちます。一方、S&P500は通常年との差が約2.6ポイントと小さく、大統領選挙年を起点とした1年間の方が平均上昇率は高かったです。
2026年の中間選挙後1年間については、現時点では米国株の中期的な上昇を基本シナリオと考えられます。過去の中間選挙後に株高が多かったことに加え、2026年の企業利益は力強く伸びているためです。ただし、コアPCE物価上昇率3.1%、米10年国債利回り4.94%という環境では、金利上昇がPERを押し下げ、増益による株高を相殺する可能性があります。利益予想の上方修正と金利安定が続けば株高が強まり、金利が再上昇すれば特にNASDAQの上値が重くなる展開を想定します。
結論として、中間選挙後の米国株は、中期では利益成長と金利安定が株高を支える一方、短期では選挙結果や政策期待による変動が大きくなり得ます。S&P500とNASDAQでは上昇余地と金利感応度にも違いがあります。


コメント