レゾナックの株価が注目される背景には何があるのでしょうか。2026年11月の決算を手がかりに、株価を押し上げる要因と今後の見通しを考えます。
※本記事は2026年11月12日時点の情報をもとに作成しています。
レゾナックの株価が上がる理由は?
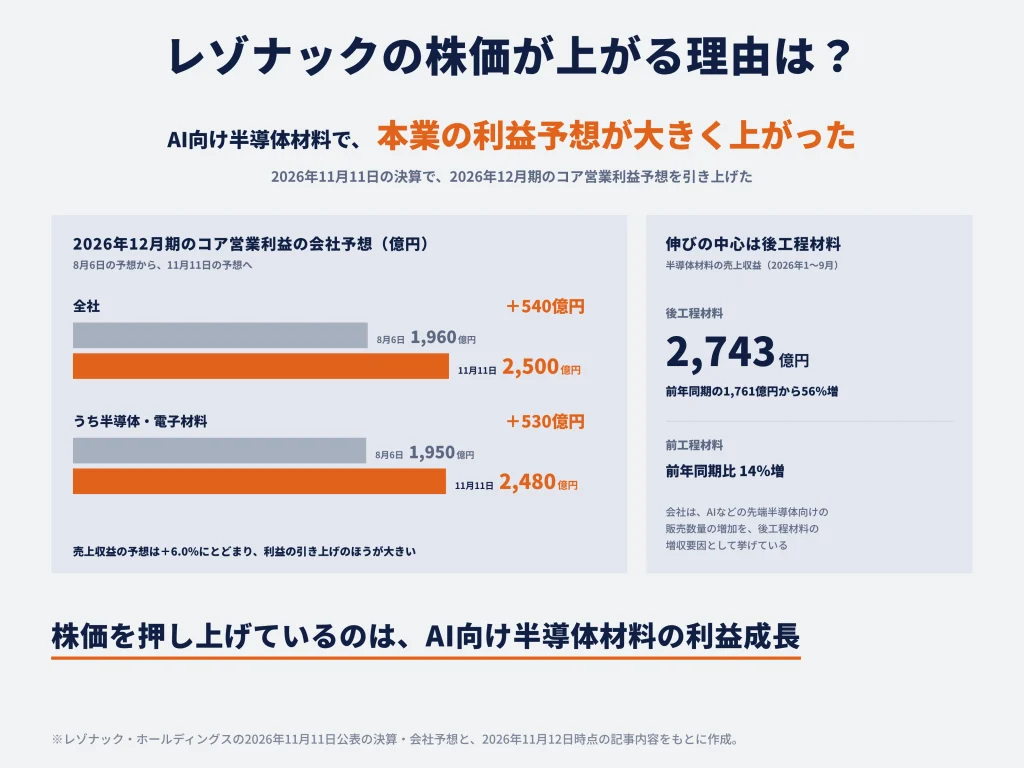
レゾナックの株価を押し上げる最大の材料は、AI向け半導体材料の販売拡大が、売上だけでなく利益率の改善にもつながっていることです。今回の決算では、利益予想の上方修正、その中心となった事業、四半期ごとの収益性という三つの点から成長の強さを確認できます。
2026年12月期のコア営業利益予想を約28%上方修正
株価上昇の根拠として最も大きいのが、2026年12月期の業績予想の上方修正です。売上収益に比べてコア営業利益の引き上げ率が大きく、利益率の改善が際立っています。会社予想の修正前後を表にまとめました。
| 項目 | 8月6日の予想 | 11月11日の予想 | 変化 |
|---|---|---|---|
| 売上収益 | 1兆1,650億円 | 1兆2,350億円 | +700億円(+6.0%) |
| コア営業利益 | 1,960億円 | 2,500億円 | +540億円(+27.6%) |
| コア営業利益率 | 約16.8% | 約20.2% | +約3.4ポイント |
| 半導体・電子材料のコア営業利益 | 1,950億円 | 2,480億円 | +530億円(+27.2%) |
注目すべきは、売上収益の増加以上に利益が伸びる見通しになったことです。企業価値は目先の売上規模だけでなく、将来どれほどの利益やキャッシュを生み出せるかによって左右されます。同じ売上高であっても、利益率が高い企業には高い評価が付く余地があります。今回の修正は「製品が売れる」という段階から、「利益を効率よく稼げる」という段階へ評価を進める材料です。
しかも、上方修正の大部分が、成長事業として位置付けられる半導体・電子材料から生じています。ケミカルなど他事業の一時的な回復に依存する構図ではなく、レゾナックが注力してきた事業の収益力が予想以上に高まっていることが株価評価を押し上げる理由です。
AI向け半導体材料の需要拡大が業績を押し上げている
レゾナックがAI関連企業として注目されるのは、半導体の製造に欠かせない材料を供給しているためです。特に強みがあるのが「後工程」と呼ばれる分野です。半導体製造は、シリコンウエハー上に回路を作る前工程と、半導体チップを切り出して接続・保護し、実際に利用できる状態にする後工程に大きく分かれます。
AI半導体では、大量のデータを高速処理するため、演算用チップと高速メモリーを高密度に接続する技術が重要になります。複数のチップを一つのパッケージにまとめたり、熱を効率よく逃がしたりする必要があるため、接着・絶縁・配線・放熱に関わる高機能材料の重要性が増します。レゾナックは絶縁接着フィルム(NCF)、銅張積層板、封止材、放熱材料(TIM)などを提供しており、こうした技術変化の恩恵を受ける立場にあります。
ここで重要なのは、AI半導体の出荷数量が増えることに加え、半導体が高性能化するほど材料の要求性能や工程の複雑さが高まり、材料メーカーの付加価値が上がり得る点です。高い性能と安定性が必要な材料は、単純な汎用品と比べて価格競争だけになりにくく、技術力を持つ企業の収益に結び付きやすくなります。
2026年1〜9月の半導体材料の売上実績にも、成長の違いが表れています。
- 後工程材料:売上収益2,743億円(前年同期の1,761億円から56%増)。
- 前工程材料:売上収益の増加率は前年同期比14%。
後工程の伸びが突出しており、現時点での成長の中心は後工程材料です。AI関連の設備投資拡大が、実際の受注・販売につながっていると評価できます。
半導体材料事業にはAI用途に加え、メモリーやその他の電子機器向け需要もあります。その中で会社は、後工程材料の増収要因としてAIなどの先端半導体向け販売数量の増加を明示しています。実際の売上成長が確認できるため、AI需要の恩恵は具体的な業績の裏付けを伴っていると評価できます。
半導体・電子材料事業の利益が大幅に増加
半導体・電子材料事業は、売上収益が増えるだけでなく、利益率も大きく高まっています。2026年1〜9月の前年同期との比較は次のとおりです。
- 売上収益:5,008億円(前年同期比37%増)。
- コア営業利益:1,586億円(同114%増)。
- コア営業利益率:約31.7%(前年同期は約20.2%)。
こうした収益性の改善は、次の四半期比較にも表れています。
| 半導体・電子材料 | 2026年4〜6月 | 2026年7〜9月 | 変化 |
|---|---|---|---|
| 売上収益 | 1,643億円 | 2,018億円 | 約23%増 |
| コア営業利益 | 475億円 | 771億円 | 約62%増 |
| コア営業利益率 | 約28.9% | 約38.2% | 約9.3ポイント改善 |
| EBITDAマージン | 36.2% | 44.3% | 8.1ポイント改善 |
利益率が改善する背景には、数量増によって製造設備の固定費負担が売上高に対して軽くなることや、高付加価値製品の比率上昇、価格改定による採算改善があります。会社が示した2026年1〜9月の半導体・電子材料事業の増益要因は次のとおりです。
- 販売数量差:プラス539億円。
- 販売価格差:プラス158億円。
- 原価差:マイナス179億円。
原材料費などの上昇が利益を圧迫しているものの、販売数量増と価格改定の効果がそれを上回っています。
レゾナックは2026年1月、銅張積層板とプリプレグについて、原材料費などの上昇を理由に3月出荷分から30%以上の価格改定を発表しました。実際の価格改定効果は顧客や製品によって異なりますが、会社が開示した増益要因では販売数量の増加による寄与が価格差による寄与を大きく上回っています。現時点の増益をけん引しているのは、販売数量の拡大です。
これは今後の株価にも意味があります。需要増に応じて売上が拡大し、既存設備の稼働率向上と高機能材料の販売増によって利益率が上がるのであれば、利益は売上以上の速度で伸び得ます。2026年7〜9月期の実績は、その利益成長の仕組みが現実に働いていることを示しています。
最終利益を下方修正したのに、なぜ株価にプラスなのか?
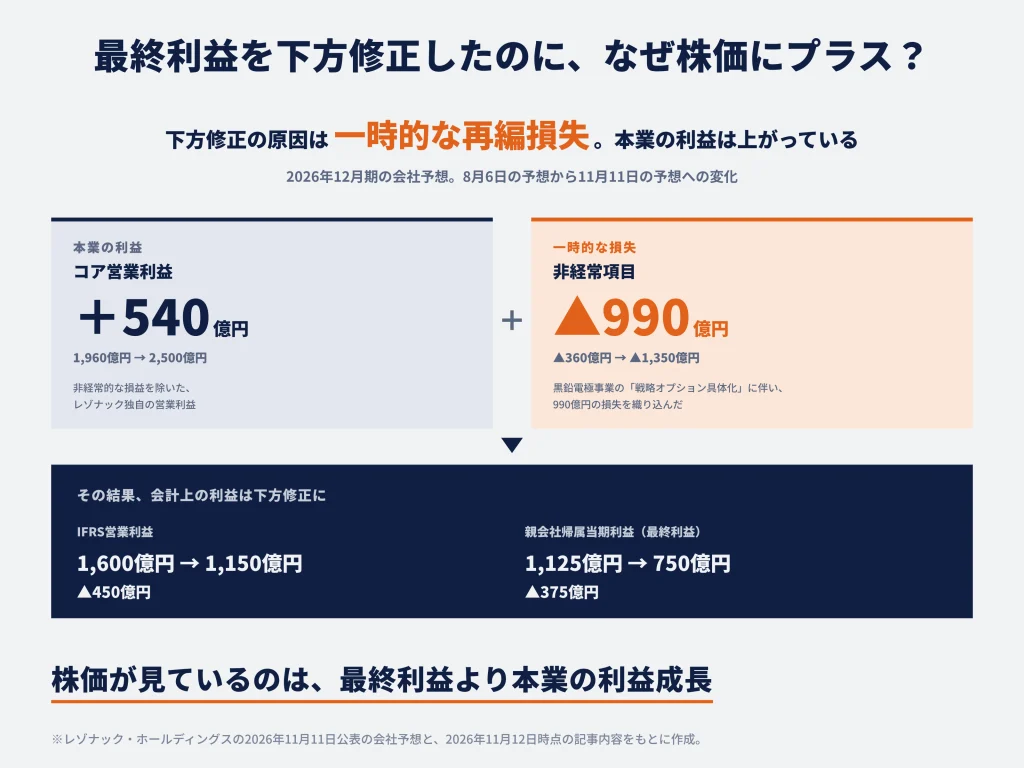
2026年11月の決算では、最終利益予想が下方修正された一方、本業の利益見通しは大幅に引き上げられました。株価を評価する際は、この二つの指標の違いと、黒鉛電極事業の再編が将来の利益構造に与える影響を押さえる必要があります。
最終利益の下方修正は黒鉛電極事業の損失が主な原因
今回の決算では、コア営業利益が上方修正された一方、会計上の最終利益とIFRS営業利益は下方修正されました。半導体材料事業の成長と、黒鉛電極事業の再編損失が同時に発生したことが背景にあります。修正前後の金額は後掲の表で比較します。
下方修正の中心は、黒鉛電極事業の「戦略オプション具体化」に伴い、非経常項目へ990億円の損失を織り込んだことです。黒鉛電極は電炉で鉄スクラップを溶かす際などに使われる製品で、レゾナックの半導体後工程材料とは需要構造が異なります。市場報道では事業売却方針が伝えられていますが、会社の決算説明資料で示された表現は「戦略オプション具体化」です。会社が示す990億円の損失見込みを確認したうえで、具体的な取引条件や追加負担の開示を今後の確認事項とします。
2026年1〜9月のコア営業利益は1,641億円と大幅に増加しており、半導体・電子材料事業の成長力は維持されています。また、最終利益750億円という予想は前年2025年の約290億円を上回ります。今回の下方修正は直前の会社予想に対する減額であり、本業の増益と再編に伴う損失を分けて評価することが重要です。
一時損失も企業価値を考えるうえで重要です。再編時の損失には資産価値の毀損や将来の費用を反映する場合があるためです。そのうえで、好調な半導体材料事業の利益創出力は、黒鉛電極事業の再編損失と切り分けることで、将来の収益力を把握しやすくなります。
本業の利益成長が評価されている
コア営業利益は、IFRS営業利益から非経常的な要因による損益を除いて計算する、レゾナック独自の業績指標です。たとえば、継続的な製品販売による利益と、事業再編に伴う大型の損失が同じ年度に発生すると、IFRS営業利益だけでは通常の稼ぐ力が見えにくくなります。そこでコア営業利益を併せて見ると、本業の改善と一時的な会計処理を分離できます。
今回の通期予想では、本業の増益を非経常項目の損失拡大が上回ったため、IFRS営業利益と最終利益は下方修正されました。コア営業利益と非経常項目を合計した結果がIFRS営業利益に反映されます。修正前後の内訳は次のとおりです。
| 通期予想の変化 | 8月6日予想 | 11月11日予想 | 差額 |
|---|---|---|---|
| コア営業利益 | 1,960億円 | 2,500億円 | +540億円 |
| 非経常項目 | ▲360億円 | ▲1,350億円 | ▲990億円 |
| IFRS営業利益 | 1,600億円 | 1,150億円 | ▲450億円 |
| 親会社帰属当期利益 | 1,125億円 | 750億円 | ▲375億円 |
株式市場が将来の利益を評価する場合、毎年繰り返し発生する営業利益の方が、一度限りの事業再編損失よりも株価を左右することがあります。例えば本業の増益が翌年以降も続けば、将来の利益や資金創出力に複数年にわたって影響するためです。今回、半導体・電子材料事業の通期コア営業利益予想は2,480億円に達し、全社予想2,500億円のほぼすべてに相当します。本業の成長が評価される理由は、ここにあります。
1株当たり利益の見通しも、算出基準によって修正方向が異なります。
- 基本的EPS:606円から404円へ下方修正。
- 調整後EPS:800円から1,131円へ上方修正。
これは最終利益の悪化とは反対に、継続的な収益力を示す指標が強まったことを表しています。調整後EPSは非経常項目の損失を税効果を考慮せずに足し戻す定義であり、一般的なEPSや現金利益とは算出方法が異なります。
不採算事業の整理が将来の収益改善につながる可能性
レゾナックは、規模の大きな総合化学企業から、収益性の高い半導体・電子材料に軸足を置く企業への転換を進めています。その象徴が石油化学事業を担うクラサスケミカルのパーシャル・スピンオフです。パーシャル・スピンオフとは、親会社が子会社株式の一部を株主へ分配し、事業を親会社から切り離して独立性を高める手法を指します。同社は2026年10月1日に実行を完了しました。
また、黒鉛電極事業についても戦略オプションの具体化を進めています。こうしたポートフォリオ改革によって、景気・原材料・エネルギー価格の影響を受けやすい事業の比重が低下し、高い利益率を持つ半導体材料へ人材や投資資金を集中しやすくなることが期待されます。
企業価値の観点から重要なのは、売上を削ることではなく、投下した資本に対してどれだけ効率よく利益を生み出せるかです。会社が示した2026年通期のROIC(投下資本利益率)予想は15.0%で、8月時点の9.8%から引き上げられています。ROICは、事業に投じた資金からどれだけ利益を得ているかを見る指標で、低収益事業を縮小し、高収益事業の比率を高めると改善しやすくなります。
事業再編による利益改善の大きさは、売却・分離後に残る費用や追加負担によって変わります。投資家にとっての判断軸は、再編の発表自体よりも、再編後に半導体材料事業の成長が全社の利益率・資本効率を継続的に押し上げるかどうかです。
レゾナックの株価は今後も上がる?
中長期の株価は、AI向け半導体材料の需要拡大が2027年以降の利益成長に結び付くかどうかで大きく変わります。2026年後半の利益水準を起点に、成長の持続性と収益性を左右するリスクを検討します。
AI半導体市場の成長によって中長期的な業績拡大が期待できる
中長期的な株価上昇を支える主因は、先端半導体の製造・実装における材料需要の拡大です。AIの計算処理が高度になると、チップ自体の性能向上だけでなく、チップ間の通信速度や電力効率、放熱性能が重要になります。こうした課題に対応する先端パッケージ技術が広がるほど、接着材料・封止材・基板材料・放熱材料の使用機会と技術的な重要性が高まります。
レゾナックは半導体前工程から後工程まで幅広い製品を扱いますが、2026年の利益成長を強くけん引しているのは後工程材料です。後工程材料の2026年1〜9月の売上収益が56%増加したことは、製品が実際の市場成長を取り込めている証拠といえます。さらに、四半期利益率が改善しているため、単純な需要拡大以上の収益効果が出ています。
同社の強みは、特定の半導体を製造する企業ではなく、複数の半導体メーカーやパッケージ技術に必要な材料を供給する立場にある点です。先端半導体の技術競争が続くほど、必要な材料の性能要求も高まり、研究開発能力や品質・供給実績が重要になります。新しい実装方式への移行に伴って使用材料が変化する可能性があるため、研究開発を通じて技術的優位を維持することが重要です。
今後の業績を見通す際は、AI関連の投資額に加え、次の4項目が揃って改善するかを確認することが重要です。
- 後工程材料の販売数量
- 製品構成(高付加価値製品の比率)
- 販売価格
- 利益率
現時点ではいずれも良い方向に進んでおり、中長期の成長シナリオを肯定的に評価できます。
2027年以降も利益成長を続けられるかが重要
今回の決算で2027年の業績を考えるうえで重要なのが、2026年10〜12月期の会社予想です。レゾナックは通期コア営業利益を2,500億円と見込んでおり、1〜9月の実績1,641億円との差額から、10〜12月期は859億円のコア営業利益を想定しています。7〜9月期の792億円を上回る水準です。
半導体・電子材料事業についても、会社は年末に向けて一段の増収・増益を計画しています。四半期比較では、売上収益とコア営業利益が拡大し、コア営業利益率も高水準を維持する見通しです。業績予想の前提として、AI向け材料の需要は引き続き強いと読み取れます。
| 半導体・電子材料 | 2026年7〜9月実績 | 2026年10〜12月予想 |
|---|---|---|
| 売上収益 | 2,018億円 | 2,343億円 |
| コア営業利益 | 771億円 | 894億円 |
| コア営業利益率 | 約38.2% | 約38.2% |
2027年の会社予想はまだ提示されていませんが、利益成長の余地を考える手掛かりはあります。仮に10〜12月期に想定する半導体・電子材料事業のコア営業利益894億円を四半期ごとに維持できれば、単純年換算では約3,576億円です。2026年の同事業の通期予想2,480億円を大きく上回ります。これは2027年の予想利益を示すものではなく、「高い四半期利益水準が定着した場合の潜在力」を比較するための試算です。
7〜9月期の771億円にとどまったとしても、単純年換算は3,084億円です。いずれの試算も需要や利益率が続くことを前提としますが、2026年後半の利益水準が通期平均を上回っていること自体は、翌年の収益拡大余地を示しています。2027年の焦点は次の3点です。
- 新規需要に対応する生産・供給能力を確保できるか。
- 原材料高を販売価格に転嫁できるか。
- 高い利益率を維持できるか。
AI需要の減速や事業再編に伴うリスクもある
今後の株価にとって最大のリスクは、半導体材料事業への利益依存度が高いことです。2026年通期予想では、全社コア営業利益2,500億円に対し、半導体・電子材料事業のコア営業利益は2,480億円です。他事業と全社調整額を合算すると20億円にとどまり、利益のほとんどが半導体・電子材料に集中する構造になっています。
この構造は、AI向け需要が伸びる局面では強い追い風となりますが、需要が減速した場合には全社利益が大きく変動する可能性があります。製造設備や開発費などの固定費があるため、販売数量が減れば売上の減少以上に利益率が低下することもあります。2026年の好調さを永続的なものとして株価に織り込むと、翌年の成長鈍化だけでも株価調整の原因になり得ます。
原材料価格の高騰と販売価格への転嫁には時間差があり、利益率を圧迫する可能性があります。前述の増益要因でも原価差はマイナスでした。価格改定や高付加価値製品の拡販が続かなければ、売上が伸びても利益率が縮小する可能性があります。競争環境、取引先の製品設計変更、先端パッケージ技術の転換も無視できません。
事業再編に関しては、黒鉛電極事業の損失990億円を計画に織り込んでいますが、実際の取引条件や追加負担の内容は引き続き確認が必要です。投資判断で最も重視すべきリスクは、2027年以降に半導体材料事業の高い利益水準を維持できるかどうかです。そこが崩れれば株価上昇の前提そのものが変わります。
レゾナックの株価は今から買っても遅くない?
レゾナックは成長期待を評価できる企業ですが、投資成果は購入価格にも左右されます。事業再編による一時損失の影響を考慮し、継続的な利益水準を基準に株価の割高・割安と中長期の投資価値を考えます。
業績成長に対して現在の株価は割高なのか?
株価の割高・割安を考えるには、株価収益率(PER)を使う方法があります。PERは「株価÷1株当たり利益(EPS)」で求め、現在の株価が年間利益の何倍に相当するかを見る指標です。レゾナックのように大型の一時損失を計上する年度では、どのEPSを使うかによって評価が大きく変わります。
株価評価には、決算公表前の2026年11月11日の東証終値12,580円を参考値として使います。基本的EPSによる予想PERは、一般的な製造業と比べて割高感がある水準です。会社公表の利益指標ごとの倍率を、次の表で比較します。
| 利益の基準 | 会社公表値 | 12,580円での参考倍率 |
|---|---|---|
| 基本的EPS(2026年予想) | 403.86円 | 約31.1倍 |
| 調整後EPS(2026年予想) | 1,131円 | 約11.1倍 |
| 翌年EPS700円(試算) | 700円 | 約18.0倍 |
| 翌年EPS900円(試算) | 900円 | 約14.0倍 |
※参考倍率は決算公表前の株価に基づく試算です。翌年EPSの2ケースは、会社予想ではなく感応度分析の仮定です。
同じ参考株価でも、会社が示す調整後EPSを基準とすると倍率は大きく低下します。調整後EPSは一時損失を会社独自の方法で除外し、税効果を考慮せずに損失を足し戻す指標です。他社と株価倍率を比較するときは利益の計算条件をそろえる必要があります。二つの倍率の開きは、2026年の会計上の利益が事業再編損失で大きく押し下げられていることを示しています。
株価の割高・割安は、再編損失の影響を踏まえ、継続的な利益水準を基準に評価するのが適切です。表が示すように、採用する利益指標によって株価倍率は大きく変わります。仮に2027年以降の1株当たり利益が試算に示した700〜900円程度で安定するなら、参考株価に対するPERは約14〜18倍となり、成長を続ける高機能半導体材料企業として十分評価を検討できる水準です。逆に、利益が400〜500円程度にとどまるなら、成長期待を織り込んだ株価の正当化は難しくなります。
中長期で投資する価値はある?
中長期の投資対象としては、レゾナックを前向きに評価できます。AI向け半導体材料の需要拡大が実際の売上と利益に反映され、会社は年末に向けてさらに高い利益を予想しているためです。通期予想の上方修正が半導体・電子材料事業に集中していること、同事業の利益率が四半期ごとに改善していることは、テーマへの期待だけに依存しない収益力の変化を示します。
投資判断で確認すべき条件は、次の3点です。
- 2026年10〜12月期に会社が計画する半導体・電子材料事業のコア営業利益894億円に近い水準を達成できること。
- 2027年も先端半導体向けの販売数量と利益率が高水準を維持すること。
- 事業再編による費用や資金流出が、継続事業の成長を大きく損なわないこと。
この3点が揃えば、将来利益の上方修正と企業価値の再評価が続く余地があります。
他方、すでに好業績への期待を織り込んだ高い株価で買うほど、投資成果は需要の成長率や利益率が市場予想を上回るかどうかに左右されます。優良企業でも購入価格によって投資リターンは変わります。だからこそ、新規購入を検討する場合は、会社公表の調整後EPSだけでなく、2027年以降の継続的な利益を自分なりに見積もり、その利益に対する株価倍率が許容できるかを確認したいところです。
今回の決算から導ける結論は、半導体材料事業の業績モメンタムが強く、中長期的な株価上昇を支える根拠が十分にあるということです。最終利益の下方修正は事業再編損失が主因であり、今後は2027年以降の利益成長と購入価格の関係を見極めることが重要です。
まとめ:レゾナックの株価上昇を支えるのは半導体材料の利益成長
レゾナックの株価が上がる主な理由は、AI向け半導体材料の販売数量増加がコア営業利益の上方修正と高い利益率に直結していることです。2026年12月期のコア営業利益予想は2,500億円に引き上げられ、増額分540億円のうち530億円を半導体・電子材料事業が占めています。
最終利益の下方修正は黒鉛電極事業の再編損失が主因です。今後の株価を左右するのは、2026年後半の高い収益水準が2027年以降も続くかどうかです。会社が見込む10〜12月期の半導体・電子材料事業のコア営業利益894億円に近い水準が定着すれば、将来利益の上振れ余地は大きいと評価できます。
中長期の成長力に対する評価は前向きです。新規購入では、再編損失の影響を考慮した継続的な利益水準を見積もり、その利益に対する株価倍率が妥当かを判断することが重要です。
※2027年の利益試算と株価評価は、会社公表資料をもとにした本記事独自の分析です。





コメント