メイコーがストップ高になったと聞いて、「なぜ急に株価が上がったのか」「今から買っても遅くないのか」と気になっている方も多いのではないでしょうか。すでに保有している方にとっても、利益を確定するべきか、今後の上昇を期待して持ち続けるべきか、判断に迷いやすい局面です。
急騰したという事実だけでは、株価上昇にどの程度の業績面の裏付けがあるのか、今後も利益成長が続くのかは判断できません。この記事では、今回の買いが集中した理由を根拠となる数字から読み解き、急騰後に買う・保有する・売るといった判断をする際に、どこを重視すべきかが分かるように解説します。
※本記事は2026年11月9日11時30分時点の情報をもとに作成しています。
メイコーの株価がストップ高となった理由
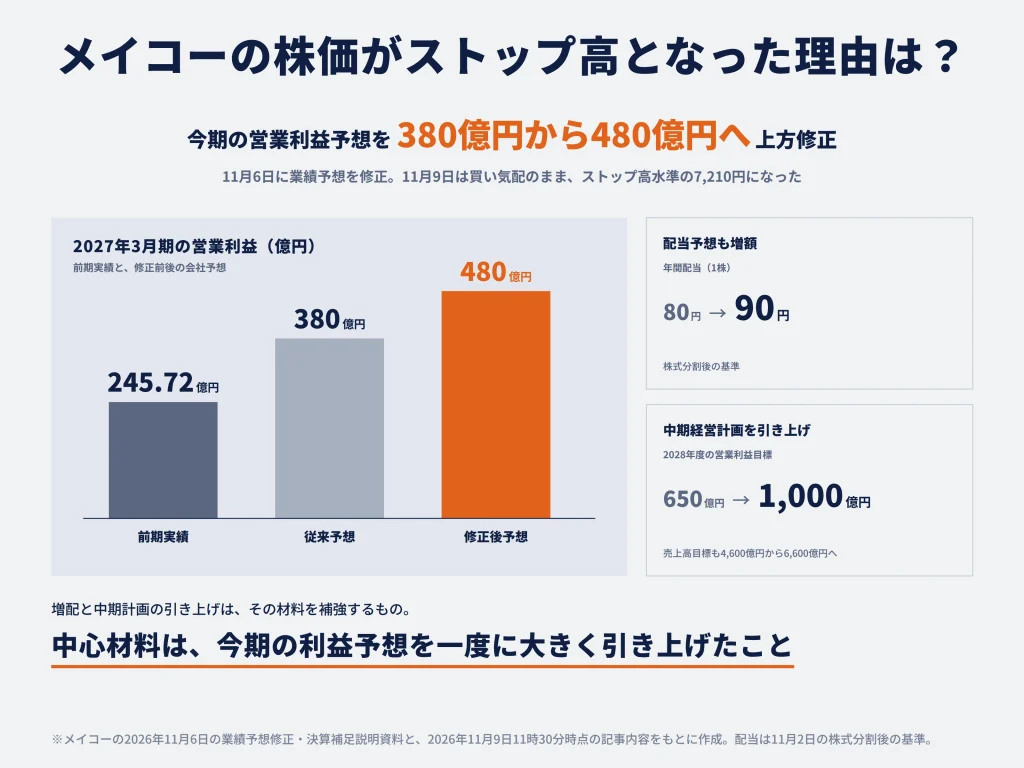
11月9日の株価上昇は、業績予想の上方修正が中心材料であり、配当の増額と中期経営計画の引き上げがそれを補強したと考えられます。特に、上方修正の幅が大きかったことに加え、今期だけでなく数年先の成長目標まで同時に引き上げられたため、投資家がメイコーの利益水準を再評価する材料となりました。
通期営業利益予想を380億円から480億円へ上方修正
メイコーは11月6日、2027年3月期の連結業績予想を修正しました。修正内容は次の表のとおりです。営業利益480億円は前期の245億7,200万円に対して95.3%増であり、企業規模がほぼ変わらないまま利益が約2倍になる計画です。
| 項目 | 従来予想 | 修正後予想 | 引き上げ率 |
|---|---|---|---|
| 売上高 | 3,200億円 | 3,800億円 | +18.8% |
| 営業利益 | 380億円 | 480億円 | +26.3% |
| 経常利益 | 350億円 | 450億円 | +28.6% |
| 親会社株主に帰属する純利益 | 270億円 | 340億円 | +25.9% |
株価は将来の利益を先取りして形成されるため、利益予想が大きく増えると、同じ株価でも利益に対する割高感が薄れます。これまで「利益380億円を稼ぐ企業」として評価していた投資家が、「480億円を稼ぐ企業」として評価を改めれば、株価に上昇余地が生まれます。今回の上方修正は、単に売上高を上方修正しただけでなく、営業利益の修正率が売上高の修正率を上回っている点にも意味があります。
修正後の営業利益率は12.6%で、従来予想の11.9%を上回ります。売上が増えるだけでなく、増収分からより多くの利益が残る見通しに変わったことが、利益成長への評価を強めたと考えられます。
業績好調を受けて配当予想も増額
メイコーは2027年3月期の配当予想を増額しました。11月2日の株式分割を考慮し、現在の株価と比較できる1株当たりの金額に統一すると、次のとおりです。
| 項目 | 従来予想 | 修正後予想 |
|---|---|---|
| 中間配当 | 40円 | 45円 |
| 期末配当 | 40円 | 45円 |
| 年間配当 | 80円 | 90円 |
11月9日のストップ高水準7,210円に対する予想配当利回りは約1.25%です。配当利回りそのものより、利益成長によって株主還元の余力が拡大している点が評価材料になります。
新工場への積極投資を続けながら配当も増やすという会社の判断は、今後の利益拡大と株主還元の両立を見込んでいることを示します。業績予想の大幅上方修正が株価急騰の中心材料となり、増配は業績改善への評価を補強したと考えられます。
中期経営計画の営業利益目標を650億円から1,000億円に引き上げ
メイコーは今回の決算補足説明資料で、2028年度(2029年3月期)の中期経営計画の目標を引き上げました。新旧の目標は次のとおりです。
| 2028年度の目標 | 従来計画 | 引き上げ後 |
|---|---|---|
| 売上高 | 4,600億円 | 6,600億円 |
| 営業利益 | 650億円 | 1,000億円 |
| 営業利益率 | — | 約15.2% |
これは単年度の業績上振れにとどまらず、2年後に今期予想480億円の2倍超の営業利益を目指す計画です。企業価値の評価では、直近1年の利益と同じくらい、その後も利益を伸ばせるかが重要になります。営業利益が2027年3月期の480億円から2029年3月期に1,000億円へ伸びるなら、単純計算した年平均成長率は約44%に達します。こうした高成長が実現すれば、今期利益だけを基準とする株価収益率(PER)では、成長余地を十分に反映しきれない可能性があります。
中期経営計画の引き上げが株価材料となるのは、今期予想の480億円が利益のピークではなく、その後も利益成長が続くと投資家が評価する根拠になるためです。2029年3月期の営業利益1,000億円へ近づくには、新工場の立ち上がりによる生産能力の拡大と、衛星通信・AI関連の受注増加を実際の利益につなげる必要があります。今後の決算で増産と利益率改善が確認されれば、中長期の成長期待を裏付ける材料になります。
メイコーの業績が急拡大している理由
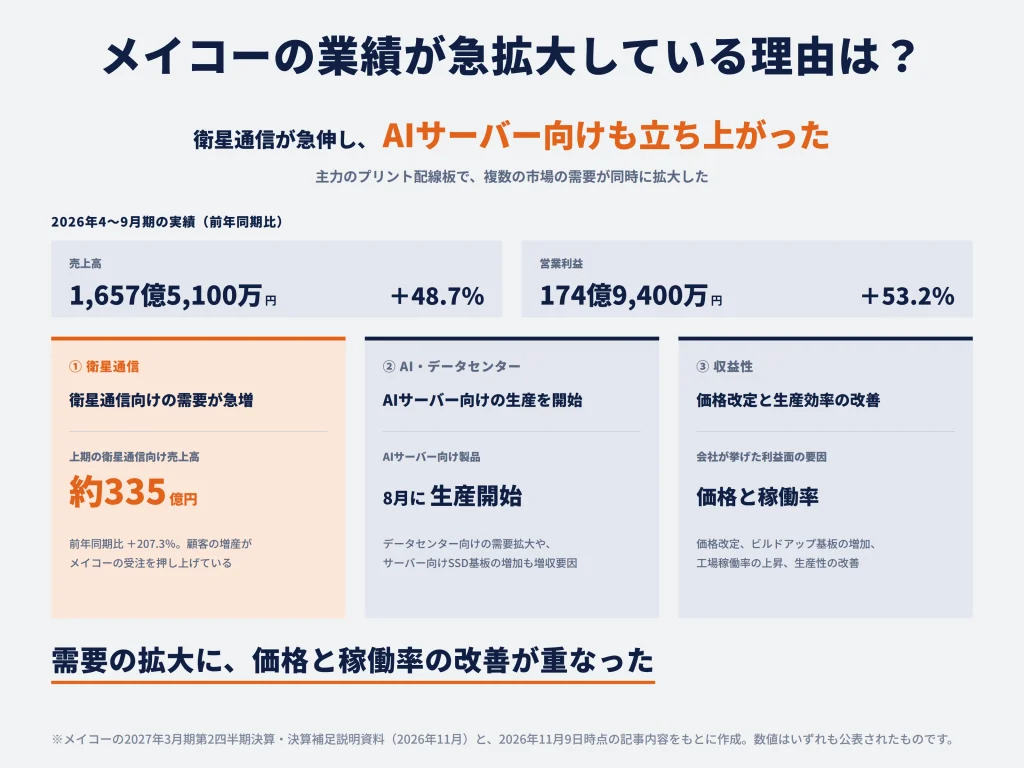
メイコーの主力事業は、電子機器の内部で部品同士を電気的につなぐプリント配線板の製造です。衛星通信やAIサーバーの拡大は販売数量を押し上げるだけでなく、より複雑で高機能な基板の需要を増やす可能性があります。これに価格改定と工場稼働率の改善が重なると、売上高以上のペースで利益が増えやすくなります。
衛星通信向けプリント配線板の需要拡大
今回の成長を特徴づけるのが衛星通信向け需要の急増です。決算補足説明資料によると、2026年度上期の衛星通信向け売上高は約335億円となり、前年同期から207.3%増加しました。前年同期のおよそ3.1倍という伸びであり、単なる市況回復というより、顧客の増産がメイコーの受注を急速に押し上げていることを示します。
衛星通信では、小型衛星や通信端末などに多数の電子回路が組み込まれます。プリント配線板は情報を処理・送受信する電子部品を搭載する基盤であり、衛星数や関連機器の生産が増えれば必要な基板の数量も増えます。特に軽量化、省スペース化、高周波信号への対応が求められる用途では、高度な設計・製造技術が競争力になり得ます。
ここで重要なのは、衛星通信向け売上高の増加がメイコー全社の収益構造を変えつつあることです。上期売上高約1,658億円に対し、衛星通信向けの約335億円は約20%を占めます。成長分野が一部の小規模事業にとどまらず、全社業績を左右する規模になっています。一方で、顧客の増産計画や新規案件への依存度が高まるほど、需要計画の変更が利益に与える影響も大きくなります。
AIサーバー・データセンター関連の受注増加
もう一つの注目領域がAIサーバーやデータセンター関連の基板です。会社は、AIサーバーをはじめとするデータセンター向けの需要拡大や、サーバー向けSSD基板の増加を増収要因として挙げています。さらに、決算補足説明資料ではAIサーバー向け製品の生産を8月から開始したことも示されています。
AIサーバーは大量のデータを高速処理するため、一般的な機器よりも高速通信や高密度実装への要求が厳しいです。基板には多層化や高い配線精度が必要となり、製造難度に応じて単価や付加価値を高められる余地があります。メイコーにとっては、サーバー市場全体の数量増に加え、高機能基板への製品構成の変化が利益拡大につながる可能性があります。
今回の上期増収は、車載向けや衛星通信向けなど複数の市場で需要が拡大した結果です。AIサーバー向け製品は8月に生産を始めており、足元の業績に寄与している事業と、今後の量産拡大が期待される事業を分けて捉えることが重要です。複数の市場で増収が進むなか、AIサーバー向けの量産が拡大すれば、利益成長をさらに支える可能性があります。
販売価格の改定や生産効率の改善による収益性向上
売上が増えるだけでは営業利益が同じ比率で伸びるとは限りません。メイコーの増益を理解するには、販売価格と工場の固定費に注目する必要があります。同社は原材料価格の上昇に対応して製品価格を見直したほか、高付加価値のビルドアップ基板の増加、工場稼働率の上昇、生産性改善を利益面の要因として挙げています。
ビルドアップ基板は、絶縁層と配線層を積み重ねて細かい配線を形成する高密度基板です。複雑な工程や品質管理が必要なため、一般的な低難度の基板に比べて高付加価値になりやすいです。こうした製品の販売構成比が上がれば、売上高が増えるだけでなく、製品1枚当たりの利益改善にもつながります。
また、工場には建物・設備の減価償却費や人件費など、一定の生産量に達しなくても発生する費用があります。受注が増えて生産設備をより多く動かせば、これらの費用を多くの製品に配分でき、1製品当たりの固定費が下がります。価格改定によって材料費の上昇分を販売価格へ反映できれば、売上増・高付加価値化・稼働率改善の効果が重なります。今回、営業利益予想の修正率が売上高の修正率を上回った背景には、このような収益構造の改善があると考えられます。
ここには継続性を見極めるポイントもあります。価格改定による利益押し上げは、一度販売価格に反映されれば翌期以降の前年比増益要因としては弱くなる可能性があります。中長期の成長を支えるのは、価格改定だけでなく、高付加価値製品の構成比上昇と生産量の増加が続くかどうかです。
メイコーの業績は今後も拡大する?
業績拡大の方向性は明確ですが、重要なのは増益のペースです。会社の通期予想は下期に大きな利益拡大が起こることを前提としています。したがって、上期決算の前年比だけでなく、第1四半期から第2四半期への改善、通期予想から逆算した下期の必要利益、設備投資の立ち上がりを合わせて検討します。
2026年4〜9月期は売上高・営業利益ともに大幅増加
2026年4〜9月期の連結決算では、売上高と営業利益がいずれも大幅に増加しました。主要指標は次のとおりです。
| 項目 | 2026年4〜9月期 | 前年同期比 |
|---|---|---|
| 売上高 | 1,657億5,100万円 | +48.7% |
| 営業利益 | 174億9,400万円 | +53.2% |
| 経常利益 | 142億6,700万円 | +25.6% |
| 親会社株主に帰属する中間純利益 | 109億6,200万円 | +16.7% |
営業利益の伸びが大きい一方、経常利益や純利益の伸びは相対的に小さく、最終的な株主利益への波及を見る際には営業外損益なども確認する必要があります。直近の利益成長が加速していることは、四半期ごとに分けると一段と明確になります。
| 項目 | 第1四半期(4〜6月) | 第2四半期(7〜9月) |
|---|---|---|
| 売上高 | 約732億2,300万円 | 約925億2,800万円 |
| 営業利益 | 約60億7,100万円 | 約114億2,300万円 |
| 営業利益率 | 約8.3% | 約12.3% |
売上高は第1四半期から約26%増えたのに対して営業利益は約88%増え、営業利益率も8.3%から12.3%へ約4ポイント改善しました。これは、受注増加を利益につなげる力が四半期単位で強まったことを示します。上方修正の説得力を高めるのは、上期の累計増益率だけでなく、この利益率の立ち上がりです。
通期予想の達成には下期に約305億円の営業利益が必要
重要な論点は、通期予想の達成に下期の大幅な増益が必要なことです。通期会社予想と上期実績から逆算した、2026年10月〜2027年3月の下期の必要額は次のとおりです。
| 項目 | 通期会社予想 | 上期実績 | 下期必要額 |
|---|---|---|---|
| 売上高 | 3,800億円 | 約1,658億円 | 約2,142億円 |
| 営業利益 | 480億円 | 約175億円 | 約305億円 |
下期に求められる営業利益率は305億円÷2,142億円で約14.2%となります。第2四半期単独の12.3%より約1.9ポイント高く、利益率の改善がさらに続くことを前提とする計画です。前年下期の営業利益約131.5億円と比べても、今期下期は約2.3倍が必要になります。第2四半期の好調を単純に2四半期続けるだけでは足りず、新工場の稼働や製品構成の改善がもう一段進むことが重要になります。
通期計画を達成するには、第2四半期を上回る利益率の改善と生産量の拡大が必要です。メイコーは下期に向けて生産能力を増やし、高付加価値製品の量産立ち上げも進める方針を示しています。投資家にとっての焦点は、上期の進捗率36.4%という数字そのものよりも、下期に計画された増産と利益率改善がどの程度実現するかです。
衛星通信・AI関連の需要拡大が今後の成長を左右する
今後の増益を左右する条件と、会社が進める主な施策は次のとおりです。
- 衛星通信向け:顧客の増産が続くこと
- ベトナム第4工場・ホアビン工場:本格生産の開始・拡大
- AIサーバー向け:新しい量産案件の生産開始
- 光トランシーバー向け:下期後半から生産を開始する計画
プリント配線板の事業は、受注が増えても生産設備が足りなければ売上に変えられません。新工場の立ち上げによって供給能力が増えれば、大型案件を受けられる規模が拡大します。また、工場が安定して稼働するほど不良品率や段取りのロスが減りやすくなり、利益率改善につながる可能性があります。
中期経営計画で売上高6,600億円、営業利益1,000億円という目標を掲げる背景にも、生産能力の拡張があります。2027年3月期の売上高予想3,800億円から、2年後に6,600億円へ伸ばすには年平均約32%の成長が必要です。今後の決算では、工場の生産能力、顧客案件、売上計上の進捗を確認することで、需要拡大が実際の業績成長につながっているか判断できます。
積極的な設備投資による費用負担や需要減速がリスク
成長投資は将来の利益を増やす一方、短期的には資金負担も重くします。メイコーは今期の設備投資計画を250億円追加し、新工場などへ積極投資する方針です。2026年9月末の自己資本比率は32.2%で、2026年3月末の40.6%から8.4ポイント低下しました。
また、2026年4〜9月期のキャッシュフローは次のとおりです。
| キャッシュフロー区分 | 2026年4〜9月期の現金収支 |
|---|---|
| 営業活動 | 約20億円のマイナス |
| 投資活動 | 約482億円のマイナス |
| 財務活動 | 約583億円のプラス |
資金調達によって投資を進める局面であり、今後の増産が予定どおり利益と営業キャッシュフローに変わるかが重要になります。新工場が完成しても、当初は人員の習熟、品質安定化、設備の調整などによって利益が出にくいことがあります。需要が想定を下回れば、稼働率が低いまま減価償却費などの固定費を負担することになり、営業利益率が低下します。そのため、新工場の建設費が増えたこと自体を悪材料とみるより、「投資した設備から想定した売上と利益を獲得できているか」を確認することが合理的です。
メイコーの株価は今後も上がる?
中長期の株価を考えるうえでは、企業の成長力と株価の評価水準を分ける必要があります。現在の株価が高いか安いかは、上方修正後の利益水準がどの程度実現し、その成長がいつまで続くかで変わります。以下では、成長シナリオと株価へ織り込まれた期待を整理します。
中期経営計画の上方修正が中長期の成長期待を支える
2029年3月期に営業利益1,000億円という中期計画が実現すれば、メイコーの利益規模は2026年3月期の約246億円から4倍程度に拡大する計算です。これほどの利益成長を見込む企業では、PERが一定でも1株利益の増加に応じて株価の理論上の評価額が上がります。さらに、高成長が持続すると見なされれば、市場が認めるPER自体も上昇する可能性があります。
メイコーにとって重要なのは、衛星通信・AIサーバーという成長市場に販売先を広げるだけでなく、これらの需要を高付加価値基板と量産能力の拡張で取り込める点です。需要増による売上拡大と、高機能製品の構成比上昇による利益率改善が同時に進めば、利益は売上を上回るペースで成長し得ます。2028年度の営業利益率目標15.2%は、今期会社予想12.6%より約2.6ポイント高く、会社は増収だけでなく収益性改善を前提にしています。
中長期の株価上昇余地を支えるのは、中期経営計画の利益目標が大きいという事実だけではなく、その実現につながる事業の成長です。新工場が稼働し、高付加価値製品が想定どおり増え、結果として営業利益率が15%前後へ近づくか。この一連の因果関係が実績で確認されるほど、今後の業績予想も引き上げられやすくなると考えられます。
業績拡大への期待が株価にどこまで織り込まれているかが重要
急騰前後の株価と、株式分割を考慮した予想1株利益、予想PERを比較すると、評価の変化が見えてきます。PERとは、株価が1年分の純利益の何倍に相当するかを表す指標です。
| 時点(予想の基準) | 株価 | 予想1株利益 | 予想PER |
|---|---|---|---|
| 11月6日終値(修正前) | 6,210円 | 525円97銭 | 約11.8倍 |
| 11月9日(修正後) | 7,210円 | 662円31銭 | 約10.9倍 |
ここで注目したいのは、株価が前週末より16.1%高くなっても、利益予想の引き上げによって予想PERが修正前の予想を基準とする11月6日時点より低くなる点です。急騰後のPERが極端に高い水準とは言い切れず、利益成長を株価へ再反映する動きと解釈できます。
予想PER約10.9倍を評価する際に重要なのは、計算の前提となる予想1株利益662円31銭が達成されるかどうかです。この利益予想には、下期の営業利益約305億円という高い計画が織り込まれています。実現する1株利益が会社予想を下回れば、同じ株価でもPERは上がります。逆に計画を達成し、翌期以降も増益が続けば、今期PERだけでは成長余地を過小評価する可能性があります。
会社予想比20%の上下でPERがどう変わるかを次の表に示します。
| 想定 | 1株利益 | 株価7,210円でのPER |
|---|---|---|
| 会社予想どおり | 662.31円 | 約10.9倍 |
| 利益が会社予想比20%減 | 約529.85円 | 約13.6倍 |
| 利益が会社予想比20%増 | 約794.77円 | 約9.1倍 |
この表は予測ではなく、利益予想の実現度によって割安・割高の判断がどう変わるかを示した感応度分析です。重要なのは株価の絶対水準より、投資家が織り込む利益と実際の利益の差です。
ストップ高後は利益確定売りによる短期的な反落にも注意
11月9日はストップ高買い気配が続き、希望価格で買えない投資家が多い状態となりました。こうした局面では、好材料が一斉に認識されることで買い注文が集中しやすいです。需給が落ち着いた後は、材料発表前から保有していた投資家の利益確定売りが増えることもあり、短期的な株価が業績の方向性と必ずしも一致しません。
特に、初日のストップ高で売買が成立しにくい場合、適正な株価水準の探索は翌営業日以降に持ち越されます。短期的に一段高となることもあれば、寄り付き後の売りで急速に値を消すこともあります。これは企業業績が悪化したという意味ではなく、買い手と売り手の価格が初めて合致する過程で起こり得る値動きです。
数日単位の株価は、買い注文の集中や利益確定売りなどの需給に左右されやすい局面です。数四半期単位では、利益予想の実現や上振れ余地が評価の中心になります。したがって、急騰直後の値動きと、企業の利益成長によって株価が評価される過程を分けて判断することが重要です。
メイコーの株は今から買っても遅くない?
結論として、メイコーの今回の急騰には利益予想の大幅増額という明確な裏付けがあり、単なる期待先行の上昇とは区別できます。ストップ高水準でも会社予想PERは約10.9倍で、2028年度の中期目標が実現するなら中長期の再評価余地は残ります。ただし、今期の業績予想には下期の大幅な増益が織り込まれており、短期の高値を追う判断とは分けるべきです。
上方修正後の予想PERから株価の割高・割安を判断する
まず確認したいのは「株価上昇後も利益の伸びで評価を正当化できるか」です。会社予想1株利益662円31銭を基準とした、PER別の計算上の株価水準は次のとおりです。いずれも株価目標ではなく、同じ利益予想でも投資家が何倍の評価を与えるかによって株価が変わることを示す計算例です。
| 想定PER | 計算上の株価 |
|---|---|
| 9倍 | 約5,961円 |
| 12倍 | 約7,948円 |
| 15倍 | 約9,935円 |
メイコーのPERが今後高まるためには、480億円という今期営業利益が一時的なピークではなく、中期計画の1,000億円へ向かう途中段階だと投資家が納得する必要があります。利益と評価水準の関係は、次の2つのケースに整理できます。
- 上振れする場合
下期の実績が予想を上回り、来期も新工場の増産効果によって利益成長が続けば、今期PER10倍台という評価は見直される余地があります。 - 下振れする場合
下期の利益率改善が進まず通期予想が下振れすれば、PERの分母である利益予想が低下し、株価が割高に転じやすくなります。
現在の予想PERだけで「安いから買う」と判断するのではなく、予想利益の達成可能性と、その後の利益成長をどの程度確信できるかを合わせて判断することが重要です。
短期的な値動きと中長期の利益成長を分けて評価する
短期売買を想定する場合、11月9日時点のストップ高は、買いたい人が急増していることを示す半面、実際にどの水準で安定して売買が成立するかがまだ見えにくい局面です。値幅制限いっぱいの買い注文に追随するより、寄り付き後の売買代金、出来高、価格の維持力を確認してから参加する方が、想定外の高値づかみを避けやすいです。
中長期の投資では、短期の値動きよりも利益成長の継続性が重要です。今回の決算は、衛星通信向け売上の急増、AIサーバー関連の量産開始、価格改定・工場稼働率改善という複数の増益材料が確認できた点で評価できます。新工場が安定稼働し、下期の利益計画を達成できれば、中期経営計画への信頼も高まりやすいです。
したがって、11月9日の急騰を見て新規購入を考える人と、すでに保有している人では評価の重点が異なります。
- 新規購入者:急騰後の購入価格と短期的な下振れリスクの管理が重要です。
- 保有者:利益成長のシナリオが崩れていないかを確認することが重要です。
目先の値幅だけで判断せず、株価と企業業績のどちらに変化が起きたのかを切り分ける必要があります。
今後は受注動向・営業利益率・設備投資の進捗に注目
今後の決算では、次の3点が特に重要です。
- 受注・生産量:衛星通信・AIサーバー関連の受注や生産量が増えているか
- 営業利益率:改善が続いているか
- 新工場:想定どおり稼働しているか
通期営業利益480億円の達成には下期の利益率14.2%程度が必要になるため、特に第3四半期の四半期営業利益率が第2四半期の12.3%からどこまで高まるかが注目されます。
また、今後は営業キャッシュフローの改善も重要になります。今期上期は積極投資に伴って資金調達への依存度が上がっているため、売上高と営業利益が伸びても現金収支が伴わなければ、財務面の不安が残ります。工場立ち上げに伴う運転資金の増加が一時的なものか、投資先が安定した現金を生む段階へ進んでいるかを見極める必要があります。
現時点での評価を整理すると、メイコーには中長期の業績拡大を期待できる具体的な材料があり、ストップ高後の株価も会社予想利益に対して明白な高PERとは言いにくいです。ただし、会社予想の達成には第2四半期からさらに利益率を引き上げる必要があり、このハードルは軽くありません。今後も株価上昇が続くかを判断するうえで最も重要なのは、決算発表直後の買い注文の勢いではなく、下期の増産と利益率改善が実績で証明されるかどうかです。
まとめ
メイコーが11月9日にストップ高買い気配となった最大の理由は、通期営業利益予想を380億円から480億円に引き上げたことです。増配と中期経営計画の引き上げも、業績拡大への期待を強めました。衛星通信向けの売上急増に加え、AIサーバー向け製品の量産開始や工場稼働率の改善が、中長期の成長を支える材料になっています。
今後の株価を左右するのは、下期に必要な約305億円の営業利益を確保し、約14.2%の営業利益率を実現できるかです。会社予想に基づくPER約10.9倍は、利益成長が続くなら過度な高評価とは言い切れません。ただし、新規購入では急騰直後の売買需給を、保有継続では受注・利益率・新工場の稼働状況を重点的に確認することが合理的です。




コメント