三井化学の株価が連日大きく下落し、「なぜここまで売られているのか」「保有を続けても大丈夫なのか」と不安を感じている方もいるでしょう。
株価下落のきっかけは、JSRの買収報道です。
本記事では、株価急落の原因となったJSR買収がなぜマイナス材料と受け止められたのかを掘り下げ、今後の株価見通しや買い時について考察します。
※本記事は2026年11月9日時点の公表情報をもとに作成しています。
三井化学の株価が急落した理由
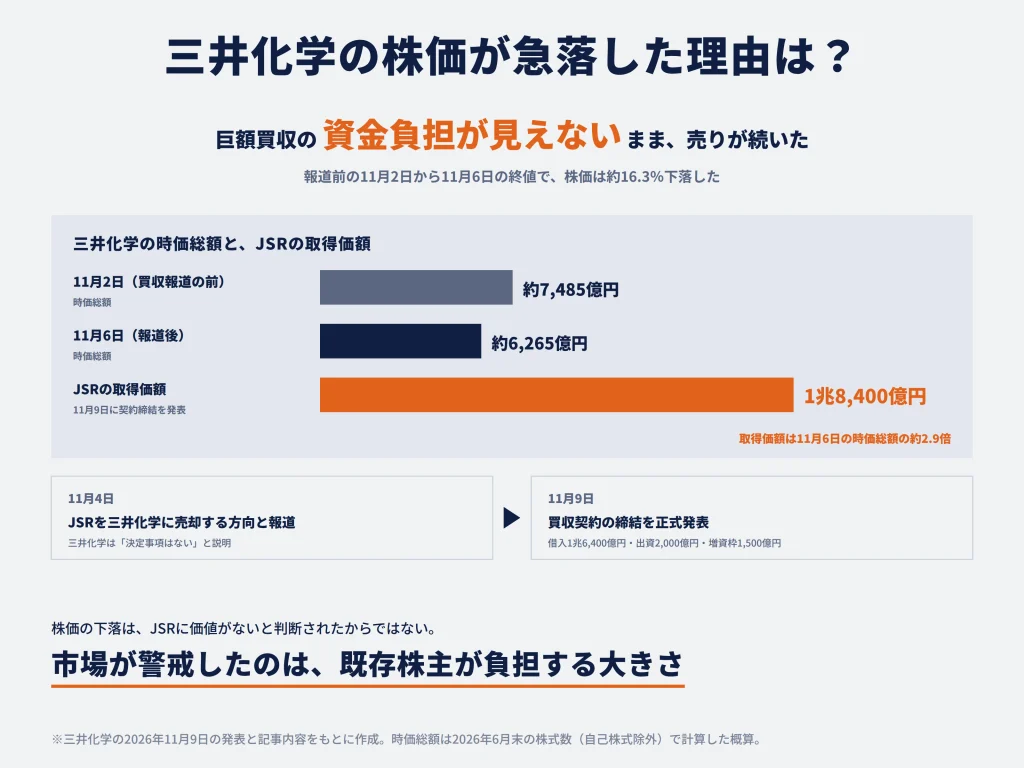
株価急落の発端は、JSRの買収報道です。投資家が警戒したのは買収先の事業そのものよりも、巨額の取得代金を三井化学がどのように負担するのかという点でした。買収観測から正式発表までの経緯を確認します。
JSRの巨額買収報道をきっかけに株価が急落
2026年11月4日、産業革新投資機構が保有するJSRを三井化学に売却する方向であると報じられました。報道段階では買収規模が1兆3,000億円を超える可能性があるとされ、三井化学にとって従来の投資案件とは桁違いの資金調達が必要になると受け止められました。三井化学は同日、JSR株式取得を含め複数の選択肢を検討しているが、決定事項はないと説明しています。
投資家がまず警戒したのは、JSRの事業内容よりも「買収代金を誰が、どの方法で負担するか」でした。大規模買収では借入金の増加、新株発行、資産売却などが想定されます。借入金が増えれば金利負担が発生し、新株発行なら既存株主の持分が薄まるため、どちらの方法でも株主価値への影響が生じます。資金調達の中身が分からない段階では、不確実性そのものが株価の重荷になりやすい状況でした。
買収報道前の11月2日と、報道後の11月6日の終値を比較すると、三井化学の株価は約16.3%下落しました。焦点は細かな値幅ではなく、巨額買収に伴う財務負担や新株発行への警戒から、3営業日続けて売りが優勢になったことです。11月9日の正式発表で買収価格と資金調達の規模が明らかになり、投資家が懸念していた負担の大きさも具体的になりました。
11月9日にJSRの買収契約締結を正式発表
三井化学は11月9日、JSR株式の取得に関する契約締結を発表しました。取得価額と当初の資金調達計画は、次の表のとおりです。
| 項目 | 金額・条件 |
|---|---|
| 取得価額 | 1兆8,400億円 |
| 主要取引金融機関からのブリッジローン(短期のつなぎ融資) | 1兆6,400億円 |
| 日本政策投資銀行からの出資 | 2,000億円 |
| 普通株式の発行登録枠 | 上限1,500億円 |
買収完了後は、普通株式や優先的な返済・配当条件を持つ資本性資金などを組み合わせ、つなぎ融資を長期安定的な資金に置き換える方針です。同時に、三井化学は普通株式の発行登録も行いました。発行登録枠の上限額は、直ちに増資が確定したことを意味するものではなく、将来の株式発行を可能にする枠を設定した段階です。ただし、市場は「株式発行が選択肢として具体化した」こと自体を、従来の株主が負担し得るコストとして織り込み始めたと考えられます。
買収完了は規制当局の承認などを条件に2027年度下半期を目指すとされています。したがって、2027年3月期の業績に買収対象事業の利益が本格的に上乗せされるわけではありません。株主は先に買収資金の負担と株式発行リスクを意識する一方、事業統合による利益成長を確認できるのは後になるという時間差も、株価が弱くなる理由です。
JSRの買収が三井化学の株価に悪影響を与える理由
JSRの事業価値が高くても、買収価格や資金調達条件によっては既存株主の利益が圧迫されます。今回の買収で市場が警戒しているのは、財務負担の増大、株式の希薄化、投資資金の回収に必要な利益成長です。
買収額が三井化学の時価総額を大きく上回る
買収対価1兆8,400億円は、三井化学自身の時価総額を大きく上回ります。報道前の11月2日と報道後の11月6日の終値を、同じ株式数で比較した結果は次のとおりです。巨額の買収では、取得する事業が成長しても、投資額や資金調達の負担を上回る利益を生み出せなければ、既存株主の利益は増えません。
| 比較項目 | 金額・倍率 |
|---|---|
| JSR取得価額 | 1兆8,400億円 |
| 2026年6月末の株式数(自己株式除外) | 約3億6,149万株 |
| 11月6日終値時点の時価総額 | 約6,265億円 |
| JSR取得価額/11月6日の時価総額 | 約2.9倍 |
| 11月2日(買収観測前)の時価総額 | 約7,485億円 |
| JSR取得価額/11月2日の時価総額 | 約2.5倍 |
時価総額を超える買収だから失敗する、というわけではありません。企業は借入金を利用して自社の時価総額を超える事業を取得できます。重要なのは、投下する資金とその後の収益・キャッシュフローの関係です。大きな買収では、買収価格が高すぎると成長の成果が金利や投資回収に吸収され、株主に残る利益が少なくなるため、必要とされる業績改善幅が大きくなります。
JSRの2026年3月期の売上高は約4,407億円、営業利益は約405億円です。取得価額1兆8,400億円を単純に年間営業利益で割ると約45倍になります。これは買収価格の割安・割高をそのまま判定できる倍率ではありません。それでも、現状の営業利益を何年も維持するだけでは巨額の投資回収に時間がかかり、買収後の利益拡大が不可欠であることは明確です。
11月2日と11月6日の終値を同じ株式数で比較すると、三井化学の時価総額は単純計算で約1,220億円減少しました。市場は「JSRに価値がない」と判断したのではなく、巨額の買収によって既存株主が将来受け取る利益や財務余力が小さくなる可能性を織り込み始めたと理解できます。
巨額の借入金によって財務負担が増大する
三井化学の2026年6月末時点の有利子負債は8,764億円、現金・現金同等物は2,178億円、ネットD/Eレシオは0.75倍です。ネットD/Eレシオとは、借入金などの有利子負債から手元資金を差し引いた額が自己資本の何倍あるかを示す財務指標で、値が大きいほど借入金への依存が高いことを意味します。ここに買収時のつなぎ融資1兆6,400億円が加われば、従来の財務構造から大きく変わります。
仮につなぎ融資1兆6,400億円の全額に年2%の金利がかかるとすると、年間利息は328億円、年3%なら492億円です。これは将来の実際の金利負担を予測した数値ではなく、資金調達額と金利の掛け算による感応度試算です。借換え時の調達条件や株式・資本性資金による返済額で結果は変わりますが、金利1%の違いだけで年164億円の損益差が生じる規模である点は重要です。
| 仮定する年利 | 1兆6,400億円に対する年利息 |
|---|---|
| 1% | 164億円 |
| 2% | 328億円 |
| 3% | 492億円 |
比較対象として、三井化学が2026年8月に公表した2027年3月期の親会社株主に帰属する当期利益予想は450億円です。年3%のケースの利息492億円は、この予想純利益を上回ります。利息は税引前の費用であり、利益と比較する尺度は厳密には同じではありませんが、これまでの利益規模に対する資金調達の重さは確認できます。
実際には、JSRの既存利益・キャッシュフローも統合され、日本政策投資銀行の2,000億円出資や将来の資本調達によって借入金の一部が置き換わります。そのため、上記試算をそのまま買収後の年間費用とみなすべきではありません。見るべきなのは次の項目です。
- 買収後の純有利子負債と金融費用
- 営業キャッシュフロー
- 返済の進捗
借入金を減らすまでの期間が長引くほど、景気悪化時にも耐えられる財務余力は小さくなります。
新株発行による既存株主の持分の希薄化が懸念される
三井化学が設定した普通株式の発行登録枠は最大1,500億円です。新株発行をすると会社には資金が入る一方、株式数が増えます。企業全体の利益が同じであれば、1株当たり利益(EPS)は小さくなります。これを「希薄化」と呼びます。株主にとって重要なのは、発行によって得た資金が利益拡大や借入金の返済に役立ち、その効果が株式数の増加を上回るかどうかです。
普通株式の発行登録枠を全額利用した場合の希薄化の大きさを、仮の発行価格を置いて試算すると次のようになります。発行価格・発行額・時期が決まった事実を示すものではなく、希薄化の大きさを理解するための例です。
| 希薄化試算の項目 | 条件・結果 |
|---|---|
| 普通株式の発行枠(全額利用を仮定) | 1,500億円 |
| 仮の新株発行価格 | 1株1,500円 |
| 新たに発行する株式数 | 約1億株 |
| 既存株式数(2026年6月末、自己株式除外) | 約3億6,149万株 |
| 株式数の増加率 | 約27.7% |
| 増資後に既存株主が占める持分比率 | 約78.3% |
| 従来の持分比率からの低下幅 | 約21.7% |
2027年3月期の会社予想EPS124.48円にこの株式増加率だけを当てはめ、利益が増えないと仮定すれば、EPSは約97.5円になります。もちろん実際には買収したJSRの利益、利息、税負担、優先株式への支払いなどが加わるため、最終的なEPSがこの水準になるという意味ではありません。重要なのは、買収で利益総額が増えても、発行株数がそれ以上に増えれば1株当たり利益は改善しないという点です。
株価の回復には、単に「増資が終わった」だけでなく、最終的な発行価格・株数が明らかになり、買収後のEPSとキャッシュフローがどの程度になるかを市場が計算できる状態になることが必要です。特に株価が下がるほど、同じ1,500億円を調達するために必要な株数が増え、希薄化が大きくなるという逆方向の作用もあります。
買収金額に見合う利益を生み出せるか不透明
今回の買収で株主価値が増えるかどうかは、JSRの既存の利益に加え、三井化学との統合によってどれだけ利益と現金を生み出せるかで決まります。売上が大きく増えることと、株主にとっての投資リターンが高くなることは別です。半導体材料では最先端製品の開発や顧客認証に継続的な研究開発・設備投資が必要であり、利益が増えても全額を借入金返済に使えるとは限りません。
また、大型買収には買収時の手数料や取得後の統合費用がかかり、買収価格が取得した純資産を大きく超える場合、会計上はのれんなどが生じることがあります。収益見通しが大きく悪化すれば減損損失のリスクもあります。買収時の財務負担だけでなく、何年後にどの程度の投資回収が可能なのかという不確実性が、現在の株価に反映されていると考えられます。
三井化学は2035年度までに年間約400億円の増益を目指しています。ただし、この目標額をそのまま「買収価格1兆8,400億円に対する利益」とみなすことはできません。具体的には、次の要素を分けて評価する必要があるためです。
- JSRがもともと生み出す利益
- シナジーによる上乗せ
- 財務費用
- 投資に必要な支出
- 利益を実現する時期
現時点で投資家が確認したいのは、買収後の連結利益の目標だけでなく、借入返済と株式希薄化を考慮した1株当たりの価値向上の道筋です。
JSRの買収は三井化学の業績成長につながる?
JSRの取得には大きな財務負担が伴いますが、三井化学の半導体材料事業を強化する戦略的な意義もあります。既存事業との相乗効果が、買収に伴うコストを上回る利益成長につながるかが焦点です。
JSRの買収によって半導体材料事業が大幅に強化される
JSRは半導体製造に用いられるフォトレジストなどで強みを持っています。フォトレジストは、半導体の基板上に微細な回路パターンを形成する工程で使われる感光性材料です。半導体の高性能化には微細化・工程の高度化が必要であり、品質と顧客の製造プロセスへの適合が競争力を左右します。こうした技術・顧客基盤を持つ企業の取得は、三井化学の事業構造を変える効果が期待できます。
三井化学は従来から半導体・光学材料、電子部品向けの工程部材、機能性フィルムなどをICTソリューション領域として展開しています。2027年3月期第1四半期の同領域の売上収益は778億円、コア営業利益は111億円でした。JSRの2026年3月期売上高は約4,407億円です。会計期間や連結範囲が異なるため単純合算には注意が必要ですが、JSRの取り込みによって半導体関連事業の売上規模・研究開発機能が拡大する方向性は明確です。
成長市場に事業の重心を移せば、三井化学に対する投資家の評価が変わる余地もあります。従来の総合化学メーカーとしての評価に加え、半導体材料企業としての成長性が意識されるためです。ただし、高付加価値製品が増えるだけでは再評価は定着しません。売上成長が実際に利益率と現金創出力の改善につながり、買収資金の負担をこなせることが条件です。
高付加価値製品へのシフトによって収益構造の改善が期待される
三井化学は、基礎化学品など市況の影響を受けやすい事業から、付加価値の高い素材・ソリューションへ事業構造を変える方針を進めています。基礎化学品は製品価格と原料価格の差で利益が変動しやすく、景気や供給能力の影響を受けます。半導体の先端材料も景気変動の影響を受けますが、高い技術力や顧客との共同開発が価格競争以外の差別化要因になり得ます。
2027年3月期第1四半期の三井化学は、ICTソリューション領域でコア営業利益111億円を計上しました。一方、ベーシック&グリーン・マテリアルズ事業のコア営業利益198億円は、原料価格上昇に伴う在庫評価損益の改善などの影響も大きく、事業環境が変われば利益が振れやすい性質があります。安定的に利益を生み出せる事業の比率が高まれば、会社全体の利益変動が小さくなり、評価倍率の改善につながる可能性があります。
今回の買収では、JSRの技術だけでなく顧客・研究開発・販売体制を取り込む効果があります。材料メーカーは半導体製造装置や半導体メーカーの量産条件に合わせた品質保証が求められるため、新規参入には時間と費用がかかります。すでに顧客認証・製造実績のある製品を取得できる点は、ゼロから事業を拡大する場合と比べた強みです。
ただし、半導体向けの売上が増えれば自動的に高収益になるわけではありません。量産前の開発投資、顧客からの価格引き下げ圧力、製造拠点の増強負担、半導体の需給循環などもあります。投資家は売上高に占める半導体関連事業の比率だけでなく、次の指標も確認する必要があります。
- 同事業の営業利益率
- 研究開発費
- 設備投資
- 営業キャッシュフロー
2035年度までに年間約400億円の増益を目指す
三井化学は今回の買収・事業統合を通じ、2035年度までに年間約400億円の増益を目指す方針です。具体的には、次のような効果が想定されます。
- 両社の製品・顧客基盤を相互に活用した販売機会の拡大
- 新製品開発
- 事業基盤の統合によるコスト削減
買収における「シナジー」とは、企業を別々に運営する場合よりも、統合した方が利益を多く生み出せる効果のことです。
400億円という規模は小さくありません。JSRの2026年3月期営業利益約405億円とほぼ同じ規模であり、三井化学が2027年3月期に予想していたコア営業利益1,050億円の約38%に相当します。ただし比較しているのは年度や利益の定義が異なる数値であり、これは規模感を示すための参考です。目標の達成時期も2035年度であるため、短期的な株価を直ちに支える利益ではありません。
株主にとって重要なのは「400億円増益」という最終目標より、そこに至るまでの利益成長の速度です。例えば、統合直後は費用が先行し、増益効果が後半の数年間に偏れば、その間も多額の金利や資金調達コストがかかります。反対に、早期に既存製品の販売拡大や開発・生産効率の改善が進めば、借入金の返済を前倒しできる可能性があります。
したがって、今後は年度ごとのシナジー進捗、買収後の事業別利益、減価償却・設備投資を差し引いた現金創出力を追う必要があります。現時点で強く言えるのは、JSR買収には収益力を高める合理的な戦略目的がある一方、その価値を株主が実感できるのは、買収後の利益と返済が数字で確認できた段階だということです。
三井化学の株価は今後どうなる?
今後の株価を考える際は、資金調達をめぐる短期的な不透明感と、買収後の利益成長・財務改善による中長期的な評価を分ける必要があります。両者では、注目すべき材料が異なります。
短期的には財務負担や株式の希薄化への懸念が重荷になる可能性
短期的な株価は、JSRの長期的な成長性以上に、資金調達の条件や需給に左右されやすい局面です。現時点では普通株式の発行登録上限が1,500億円と示されたものの、発行する株式数、発行価格、最終的な負債と資本の組み合わせは確定していません。これらが明らかになるまで、1株当たり利益の予測を正確に計算しにくく、株価の上値を抑える要因になり得ます。
大幅下落後の自律反発は十分にあり得ますが、反発と下落リスクの解消は別の問題です。資金調達をめぐる悪材料が追加で示された場合や、発行価格が市場の想定より低くなった場合には、希薄化懸念が再燃します。また、短期間に大きな損失を抱えた投資家の損切りや信用取引の解消が売り圧力を強める可能性もあります。ただし、信用買い残の実測値を調べずに、今回の下落を信用需給だけで説明することは適切ではありません。
11月9日の正式発表では、取得価額に加えて借入金や新株発行の枠組みも示されました。こうした資金調達の条件は、買収後の普通株主に残る利益に直結します。短期的な反発があっても、最終的な調達条件と買収後の利益水準が見えるまでは、財務負担への懸念が完全に解消されたとは評価しにくい状況です。
買収による利益成長と財務改善が進めば株価の再評価も
中長期では、買収による収益力の向上が財務負担を上回れば、株価が再評価される余地があります。三井化学の株主が最終的に受け取るのは、JSRを含む連結企業全体の利益のうち、支払利息・税金・非支配株主への帰属分などを経て、普通株主に残る利益です。企業規模が大きくなっただけでなく、1株当たりの利益やフリーキャッシュフローが継続して増えることが、上昇を支える条件になります。
株価回復の具体的な道筋は、次の順序で考えると理解しやすくなります。
- 普通株式・優先株式・借入金の構成が確定する
- JSRの連結による利益増加と統合コストが見える
- 営業キャッシュフローから借入金を減らせる
- 1株当たり利益と株主還元の持続性が改善する
買収額が大きいため、売上高や営業利益の成長だけでは十分ではありません。
反対に、JSRの収益が伸びず、多額の設備投資や金利負担が続けば、財務改善が遅れて低い株価評価が定着する可能性があります。今回の買収は、半導体関連企業としての評価を高める機会であると同時に、投資回収に時間がかかる場合の下振れリスクも伴う案件です。
決算発表や今後の資金調達計画が重要な判断材料
三井化学は11月11日に2027年3月期第2四半期の決算発表・説明会を予定しています。足元の既存事業の利益水準に加え、JSR買収による資金調達、買収後の財務指標、配当方針などについて経営陣の説明がどこまで示されるかが焦点です。2027年3月期への買収影響は軽微とされているため、今期の利益だけで買収の成否を判断するのは早計です。
財務面では、次の項目を確認します。
- 借換え後に残る有利子負債
- 調達金利
- 親会社所有者帰属持分
- ネットD/Eレシオ
普通株式については実際の発行額と発行価格、優先株式・メザニン資金については配当や返済条件が、普通株主に残る利益を左右します。メザニンとは、普通株式と借入金の中間に位置する性質を持つ資金調達手段で、株式の希薄化を抑えられる場合もありますが、資金提供者に対する利払い・配当などの負担は残ります。
業績面では、JSRの取得対価に対するリターンを測るため、買収後の営業利益だけでなく、追加的な設備投資、税引後の利益、フリーキャッシュフローの見通しが必要です。今後の開示でこの部分が具体化するほど、市場は買収の投資価値を評価しやすくなります。
急落した三井化学の株価は買い時?
株価の大幅下落によって見かけ上の割安感は強まりました。しかし、買収前の利益予想と株式数を前提とした株価指標だけでは、現在の投資妙味を判断できません。増資や借入金の影響も踏まえて評価します。
PER・PBR・配当利回りから現在の割安度を評価
割安度を評価するため、買収報道後の2026年11月6日終値と、買収前の会社予想利益・純資産を使って株価指標を計算します。PERは株価を1株当たり利益(EPS)で割った指標で、PBRは株価を1株当たり純資産(BPS)で割った指標です。PBRが1倍未満なら、株価は帳簿上の1株当たり純資産を下回っています。
配当利回りも、急落によって株価指標上の割安感と予想配当利回りは高まりましたが、これらの計算に使う利益・純資産・配当はいずれも大型買収の資金調達条件が確定する前の前提です。買収後の金利、優先株式への支払い、増資後の株式数が変われば、割安度も変わります。
| 指標 | 11月6日終値時点の参考値 | 計算の前提 |
|---|---|---|
| 予想PER | 約13.9倍 | 株価1,733円 ÷ 会社予想EPS124.48円 |
| 参考PBR | 約0.72倍 | 株価1,733円 ÷ 6月末BPS約2,416円 |
| 予想配当利回り | 約4.3% | 年間予想配当75円 ÷ 株価1,733円 |
特に今回のような大型買収では、低いPBRは必ずしも安全域を示しません。買収でのれん・無形資産と負債が増えれば、帳簿上の純資産と事業の実際の収益力の関係が変わるためです。「PBRが1倍を割ったので買い」「配当利回りが高いので安心」と判断するより、買収後の1株当たり利益と負債返済の見通しを優先すべき局面です。
新株発行による1株当たり利益への影響を考慮する必要がある
増資が実施される場合、株価を評価するときに使うEPSも、発行後の株式数で計算し直す必要があります。先ほどの試算のように、1,500億円を発行価格1,500円で調達し、利益総額が増えないと仮定すると、会社予想EPS124.48円は機械的に約97.5円へ低下します。このEPSで11月6日終値1,733円を評価すればPERは約17.8倍となり、増資を使わない約13.9倍とは印象が変わります。
ただし、この17.8倍も買収後の予想PERではありません。JSRの利益増加、追加利息、税金、その他の資本調達による支払いをすべて除外した「株式数だけ変える」例です。
結局、三井化学の株価を押し上げるには、JSRを加えた利益総額の増加が、金利負担と希薄化による1株当たり利益の目減りを上回る必要があります。これは今回の案件を評価するうえで最も重要な関係です。
財務負担の増加が今後の配当に与える影響
2027年3月期の三井化学の年間配当予想は1株75円です。会社が予想するEPS124.48円に対する配当性向は約60%で、利益の6割程度を配当として支払う計算です。配当性向とは、1株当たり利益のうち配当に回す割合を示す指標です。買収前の予想利益を前提としても、利益のすべてを将来投資や借入返済へ振り向けられる状態ではありません。
新株発行後も1株当たりの配当額を維持すると、株式数の増加に応じて配当金の総支払額が膨らみます。前述の新株発行の仮定を用いて配当総額を比較すると、次のとおりです。増資によって資金を調達できても、同じ1株当たり配当を続けるための将来の現金支出が増える点に注意が必要です。
| 比較項目 | 増資前の株式数を基準 | 仮の増資後 |
|---|---|---|
| 株式数の増加率 | ― | 約27.7% |
| 1株当たり年間配当 | 75円 | 75円を維持と仮定 |
| 年間配当総額 | 約271億円 | 約346億円 |
三井化学は自己資本に対する配当の割合であるDOE3%以上、総還元性向40%以上を目指す方針を掲げています。DOEは配当総額を親会社株主に帰属する自己資本で割る指標で、利益が一時的に落ちても配当の安定性を意識しやすい仕組みです。ただし、多額の買収資金を返済する局面では、配当・成長投資・財務改善の優先順位を調整する必要があります。方針があることと将来の75円配当が確約されていることは別です。
配当目的で保有する投資家は、利回りの高さだけでなく、買収後の営業キャッシュフローから利息・設備投資・借入返済を差し引いても配当原資を確保できるかを確認するべきです。配当の持続性を判断するには、会計上の利益よりも現金創出力と財務制約が重要になる局面です。
保有継続や新規購入を判断するポイント
保有者と新規購入を検討する人では、重視すべき判断が異なります。保有者にとっては、JSR買収前に期待していた配当や利益成長が、財務負担と株式発行によってどの程度変わったかを見直すことが先決です。購入時の株価へ戻るかどうかではなく、現在の株価から見込める収益と、負担できる下落リスクで判断する必要があります。
新規購入を検討する場合、買収報道後に株価が大きく下がったこと自体は投資理由になりません。買収前の予想利益や株式数を使ったPER・配当利回りだけで割安と判断できないためです。現段階で高い確度をもって割安と評価するには、次の3点の情報が足りません。
- 普通株式の発行条件
- 借換え後の負債残高
- 買収後の普通株主帰属利益
したがって、資本政策の具体化を待ってから評価し直す判断には合理性があります。
買収を好意的に評価する投資家であれば、JSRが持つ顧客基盤と技術が三井化学の利益成長につながり、長期的に借入金を減らせるという仮説を持つことになります。その場合でも、買収資金の調達が予想より株主に不利な条件になるリスクを残すため、投資額を分けるなどして資本政策が明らかになるまでの不確実性を管理する考え方が適しています。
まとめ
現時点の結論として、今回の急落には明確な理由があり、単純な「売られすぎ」と見るのは早いと考えます。一方、JSRの取得は三井化学の半導体材料事業を強化する戦略上の意義があり、巨額買収だから失敗と決めつけることもできません。今後の投資判断を分けるのは、次の3点です。
- 実際の増資による希薄化
- 買収後の金利負担と負債返済
- JSRの利益・シナジーが普通株主の1株当たり利益をどこまで押し上げるか
これらが改善方向に進めば株価の再評価を期待でき、反対に負担が利益成長を上回るなら、低い株価評価が続く可能性があります。





コメント