SCREENホールディングスの株価急落を引き起こした最大の要因は、7〜9月期の営業利益が市場予想を下回り、通期業績予想も据え置かれたことです。半導体製造装置の受注は好調でしたが、市場が期待していたほどの利益上振れを確認できず、成長期待の修正を迫られました。
ただし、今回の決算は減収減益ではありません。上期の売上高と営業利益はともに前年同期を上回り、主力事業の収益性も回復しています。したがって、急落を「半導体需要の急減」や「SCREENの経営不振」と捉えると、問題の本質を見誤ります。
今回の記事では、SCREENホールディングスの株価が下落した理由を分析し、来期へ成長が続くか、受注の好調さが今期の利益にどこまで反映されるか、下期に偏った業績計画を達成できるかの3点を解説します。
SCREENの株価が急落した理由
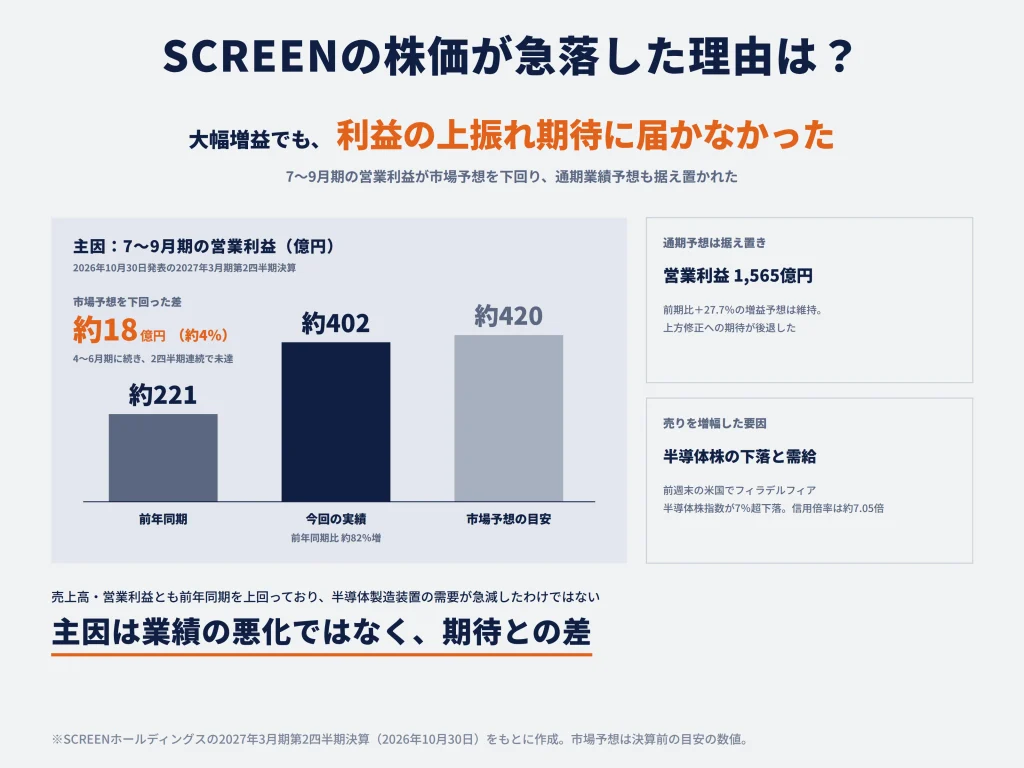
SCREENの株価が急落した主な理由は、7〜9月期の営業利益が市場予想を下回り、2027年3月期の通期業績予想も据え置かれたことです。
半導体製造装置の受注拡大を背景に、投資家は会社計画を上回る利益成長を期待していました。しかし、決算でその上振れが確認できなかったため、成長期待が修正されて売りが強まりました。半導体関連株の軟調な市場環境や信用需給も、下落を増幅したと考えられます。
7〜9月期の営業利益が市場予想を下回った
SCREENが2026年10月30日に発表した2027年3月期第2四半期決算では、7〜9月期の営業利益が前年同期の約221億円から約82%増加しました。4〜6月期に比べて営業利益率も大きく改善しており、数値だけを見れば業績が力強く回復した四半期です。四半期ごとの売上高・営業利益・営業利益率は下表のとおりです。
| 項目 | 2026年4〜6月期 | 2026年7〜9月期 |
|---|---|---|
| 売上高 | 約1,218億円 | 約1,867億円 |
| 営業利益 | 約144億円 | 約402億円 |
| 営業利益率 | 11.8% | 21.5% |
しかし、株価にとって重要だったのは前年との比較ではなく、決算前に投資家が織り込んでいた利益水準です。7〜9月期の営業利益は、市場予想の目安だった約420億円を約18億円(約4%)下回りました。「前年より大きく増益した」という事実と、「投資家の期待に届かなかった」という事実は両立します。
加えて、4〜6月期に続いて7〜9月期も市場予想に届きませんでした。営業利益は7〜9月期に大きく回復したものの、2四半期続けて市場期待に届かなかったことで、利益回復の勢いを楽観的に見積もっていた投資家は見通しを修正する必要が生じたと考えられます。
ここで注目したいのは、7〜9月期の回復に、前の四半期から売上計上がずれ込んだ装置案件が含まれている点です。会社資料には、そのずれ込み案件の売上計上が完了したと記されています。期ずれ案件の計上による押し上げがありながら、四半期利益は市場予想に届かなかったため、投資家にとっては利益の上振れ余地を積極的に評価しにくい決算だったといえます。
通期業績予想が据え置かれ、上方修正への期待が後退した
四半期決算の未達と並んで大きかったのが、2027年3月期の通期業績予想が据え置かれたことです。会社は以下の通期計画を維持しました。営業利益は前期の1,225億円から27.7%増える予想であり、会社が減益を見込んでいるわけではありません。
| 項目 | 2027年3月期・通期予想 |
|---|---|
| 売上高 | 7,430億円 |
| 営業利益 | 1,565億円 |
| 当期純利益 | 1,150億円 |
それでも売り材料となったのは、半導体製造装置市場の成長見通しと受注の強さから、会社計画を超える利益が期待されていたためです。上方修正まで織り込んでいた投資家にとって、通期予想の据え置きは、受注拡大が今期の想定以上の利益にはつながらないと見直す材料になりました。
実際、SCREENは2026年の半導体製造装置市場を約1,550億ドル、2027年を約2,000億ドルと予測し、過去最高水準の受注が続いていると説明しています。市場そのものの拡大ペースが強くなるなかでも今期の予想利益を引き上げなかったため、市場には「需要増加が今期の想定以上の利益に結び付くわけではない」というメッセージとして受け止められたと分析できます。
これは、需要減少が確認された場合とは性質が異なります。今回失われたのは、会社が示す基本計画への信頼そのものというよりも、計画を大きく上回る利益が早期に実現するという期待です。株価が高い成長期待を織り込んでいた場合、業績予想の据え置きも十分に失望材料となります。
半導体関連株への売りや利益確定が下落を増幅した
SCREEN固有の決算内容に加えて、市場環境も下落を大きくしたと考えられます。決算発表後に迎えた東京市場では、前週末の米国でフィラデルフィア半導体株指数が7%超下落していたことが、日本の半導体関連株の重荷になりました。半導体業界の成長期待を前提に買われてきた銘柄では、決算を契機に利益確定やリスク縮小の売りが重なりやすい環境でした。
もっとも、同じ半導体製造装置関連の東京エレクトロンは、業績見通しなどを好感され買われました。業界全体への売りだけでSCREENの急落を説明するのは不十分であり、直接の引き金はSCREEN自身の決算が市場期待に届かなかったことです。
需給面では、決算発表前の10月29日時点で次の状態でした。
- 信用買い残:約95万9,000株
- 信用売り残:約13万6,000株
- 信用倍率:約7.05倍
信用買いが売りより多い状態では、急落によって含み損が拡大すると損失確定の売りが連鎖しやすくなります。信用需給は下げ幅を広げた要因の一つと考えられますが、売却の内訳が公表されていないため、決算失望という主因と区別して評価する必要があります。
SCREENの受注は好調なのに、なぜ株価は下がるのか?
SCREENの受注が好調でも株価が下がったのは、受注の増加が今期の利益上振れに直結せず、投資家の期待に届かなかったためです。半導体製造装置は受注から製造・納入・設置まで時間がかかり、新規受注の一部は来期以降の売上になります。
将来の需要拡大という好材料と、今期の利益成長が期待を下回ったことは両立します。
株価は足元の増益よりも「期待との差」で動く
株価は決算で判明した利益だけでなく、これから企業がどれだけ稼ぐかという予想を先取りして動きます。例えば、企業が前年より30%増益でも、投資家が40%増益を期待していれば、その決算をきっかけに将来の利益予想が引き下げられ、株価が下落することがあります。逆に減益決算でも、市場が見込んでいたより減益幅が小さければ上昇する場合があります。
SCREENにも同じ構造が当てはまります。7〜9月期の営業利益は前年から大幅に増えましたが、市場予想には届かず、通期計画も上方修正されませんでした。投資家の間で「会社の発表する計画以上に利益が増える」という見方が後退すれば、業績が増益でも株価が切り下がることは十分に説明できます。
そのとき変わるのは、利益予想だけとは限りません。PER(株価収益率)は、株価が1株当たり利益の何倍まで評価されているかを示す指標です。高い成長率が長く続くと期待される企業ほど、高いPERが許容される傾向があります。しかし、成長の時期が予想より遅れる、または上振れの確度が下がると判断されれば、投資家が支払ってよいと考えるPERも低下します。
今回の下落は、約18億円という四半期利益の予想未達だけでは説明しきれません。この差額は通期営業利益予想1,565億円の約1.2%にすぎないためです。より重要なのは、未達と通期予想の据え置きを通じ、将来の利益成長に対する期待だけでなく、投資家がその利益に付ける評価倍率まで引き下げられたと考えられることです。短期の決算数値そのものより、将来の利益の見通しと評価倍率の両方が問題になったのです。
受注増加が今期の売上・利益にすぐ反映されるとは限らない
SCREENが主力とする半導体洗浄装置は、半導体メーカーから注文を受けた直後にすべての売上を計上できる製品ではありません。装置を製造し、顧客工場に納入して設置や検収などの所定の条件を満たすまで、受注と売上の間には時間差が生じます。決算資料に「スライド案件」と記されているのも、売上計上が予定していた四半期からずれた装置案件があるためです。
この時間差は、成長局面ほど重要になります。半導体メーカーが設備投資を拡大すれば受注は先に増えますが、部品調達や組み立て、設置の能力が追い付かなければ、利益が増える時期は遅れます。受注が過去最高であることは将来の売上を支える好材料ですが、今期の上方修正を保証する数字ではありません。
決算説明会では、多くの新規受注について来期春以降の売上計上になる趣旨の説明があったと報じられています。 この点は、会社が受注拡大を示す一方で今期の利益予想を据え置いたこととも整合します。2027年の半導体製造装置市場が拡大するとしても、その需要によって生まれた受注の利益は、2028年3月期以降に表れる部分があるということです。
一方、来期に売上が移ること自体が悪材料とは限りません。受注が維持され、予定どおり装置を納入して収益化できれば、今期の利益の上振れが小さくても来期の増益要因になります。投資判断で重要なのは、利益が消えたのか、それとも計上される時期が後ろへ移ったのかを分けて見ることです。現時点の会社説明と受注動向からは、需要が消失したというより、受注拡大を売上・利益に転換する過程に時間を要していると考えるのが妥当です。
SCREENの業績は本当に悪化しているのか?
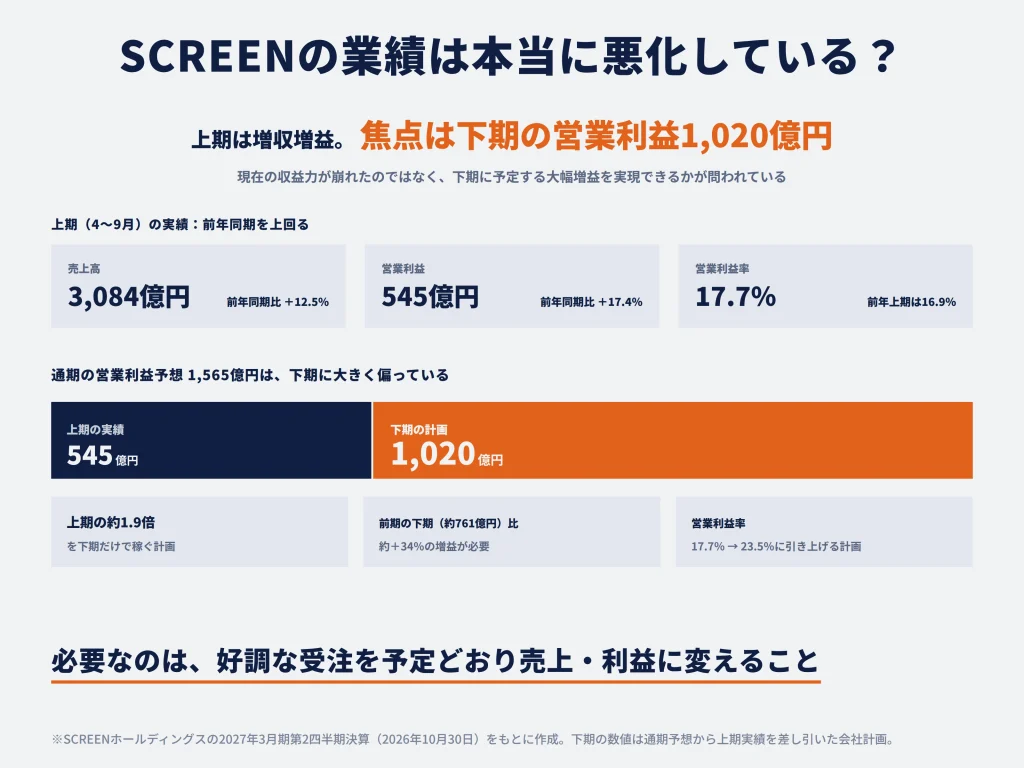
SCREENの業績は、今回の上期決算を見る限り悪化していません。売上高と営業利益は前年同期を上回り、主力の半導体製造装置事業でも収益性が回復しました。
ただし、通期予想の達成には下期だけで営業利益約1,020億円が必要です。投資家が注目すべきなのは、現在の収益力の崩壊ではなく、下期に予定する大幅増益を実現できるかという点です。
上期は増収増益で、主力の半導体製造装置事業は回復
会社全体の2027年3月期上期業績は増収増益で、営業利益率も前年上期から改善しています。今回の決算から、企業全体の収益力が急激に悪化したとはいえません。
成長を牽引したのは、売上高の大部分を占める半導体製造装置事業です。同事業は上期の売上高・営業利益とも前年同期を上回り、7〜9月期には営業利益率も回復しました。会社全体と主力事業の実績は次のとおりです。
| 区分 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 会社全体・上期 | 3,084億5,300万円(前年同期比12.5%増) | 545億2,300万円(前年同期比17.4%増) | 17.7%(前年上期16.9%) |
| 半導体製造装置事業 上期 | 約2,513億円(前年同期比15.0%増) | 約575億円(前年同期比18.2%増) | — |
| 半導体製造装置事業 7〜9月期 | 約1,582億円 | 約431億円 | 27.3% |
半導体製造装置の売上構成では、DRAM(半導体メモリーの一種)向けが増えています。DRAMの中でも、生成AIの計算に必要な大量のデータを高速にやり取りできるHBM(広帯域メモリー)などへの投資拡大が需要を支えています。SCREENの洗浄装置は、半導体の製造工程で微細な汚れを取り除くために用いられ、半導体の構造が複雑になるほど重要性が高まる領域です。
さらに、装置納入後の部品交換や保守関連を中心とするポストセールス売上高は、7〜9月期に約339億円と四半期の過去最高水準に達しました。新規装置の販売だけでなく、すでに稼働する顧客工場からの継続収入も増えていることは、業績の安定性という点で評価できます。
したがって、需要が弱くなって売上と利益が縮小した企業の株価下落とは区別すべきです。現時点で確認できるのは、収益性の改善と受注増加が続くなかで、市場が期待した成長速度に届かなかったという問題です。
会社計画に対する上期の未達が、下期の達成負担を増やした
今後の業績を評価するうえで最も注意したいのは、通期計画の利益が下期へ大きく偏っていることです。会社が7月に示した上期計画を実績が下回ったうえ、通期予想が据え置かれたため、上期の未達分は下期の計画に繰り越されました。
下表は上期の計画と実績、下期の計画を比較したものです。会社は下期だけで上期の約1.9倍の営業利益を稼ぐ計画になっています。営業利益率も上期を大きく上回る必要があります。
| 項目 | 7月時点の上期計画 | 上期実績 | 10月時点の下期計画 |
|---|---|---|---|
| 売上高 | 3,170億円 | 3,084億円 | 4,346億円 |
| 営業利益 | 560億円 | 545億円 | 1,020億円 |
| 営業利益率 | 17.7% | 17.7% | 23.5% |
ただし、「上期未達によって下期計画が急に厳しくなった」とまで評価するのは正確ではありません。7月時点でも下期の営業利益計画は約1,005億円あり、10月時点での増加は約15億円です。もともと下期偏重の計画だった点は押さえる必要があります。
むしろ重要なのは、会社が当初から想定していた下期の大幅増収・増益を実現できるかです。前期下期の営業利益は約761億円だったため、下期計画の達成には前年同期比で約34%の増益が必要です。これは単に装置の受注が増えるだけでなく、その装置を予定どおり売上に計上し、一定の利益率を確保することまで求められる水準です。
上期に会社計画を小幅に下回ったという事実より、下期の高水準の売上・利益計上が成立するかどうかの方が、今後の株価に与える影響は大きいと考えられます。
高い利益率を下期も維持できるかが重要
下期の利益計画を達成するには、売上高の拡大と利益率の確保が必要です。半導体製造装置事業の7〜9月期営業利益率27.3%は高い水準でしたが、これを下期も維持できるかは装置の販売構成や生産状況によって変わります。
特に、上期にはメモリー向けの売上が大きく増加した一方、下期にはファウンドリー(外部企業から半導体の製造を請け負う企業)向けの販売が大幅に増える計画です。装置の種類や納入案件によって採算が異なるため、売上が会社計画に届いたとしても、製品構成が想定と変われば利益の着地も変わる可能性があります。
加えて、生産能力を増強する局面では研究開発費や人件費、減価償却費などの固定費が先行しやすくなります。会社の通期営業利益増減分析では、前期比で次の影響を見込んでいます。
- 売上増加・操業度向上:約700億円の増益要因
- 固定費増加:約320億円の減益要因
販売数量の増加による利益の押し上げが、先行する固定費負担を十分に上回るかが、利益成長の質を左右します。
資金面も同時に確認する必要があります。上期の営業キャッシュフローは約19億円のマイナスで、7〜9月期だけでは約109億円のマイナスでした。会社は、半導体製造装置の受注増加に伴う運転資金の増加を要因として説明しています。運転資金とは、部品購入や在庫保有など売上代金を回収する前に必要になる資金のことです。
成長に備えて在庫や運転資金が増えること自体は悪いとは限りません。ただし、その資金が売上・利益の増加と現金回収につながらなければ、受注の伸びほど財務上の成果は大きくなりません。今後は営業利益とともに、棚卸資産の推移や営業キャッシュフローの改善を確認することが重要です。
SCREENの急落は一時的? 今後の株価を左右するポイント
今回の急落が一時的な期待修正にとどまるかは、好調な受注を予定どおり売上・利益に転換できるかが鍵となります。
下期の営業利益約1,020億円という会社計画を達成し、来期の増益見通しが具体化すれば、株価の評価が回復する材料になります。反対に、装置納入の遅れや採算悪化によって計画未達が生じれば、追加下落のリスクが高まります。
回復の条件:受注を予定どおり売上・利益へ転換できるか
SCREENの株価が評価を回復するために最も重要なのは、過去最高水準の受注が実際の売上と営業利益に結び付くことです。受注の勢いは先行指標として有力ですが、最終的に企業価値を押し上げるのは、その受注から生まれる利益とキャッシュフローです。
会社は今後の半導体製造装置需要について、次の幅広い領域で投資が増えると見込んでいます。
- 先端ロジック半導体
- DRAM・HBM
- NAND型フラッシュメモリー
洗浄装置が製造工程で重要な役割を担うことも、SCREENが市場成長の恩恵を受ける根拠です。
生産体制の増強も進めています。会社は長岡京市に約250億円を投じる新たな拠点を開設すると発表し、2028年1月の操業開始を予定しています。決算説明資料では既存拠点の改善と拠点拡張を通じ、生産能力を段階的に約1.3倍へ拡充するイメージが示されています。
これらは中長期的な増収余地を支えます。ただし、増産能力の構築と顧客への装置納入には時間が必要です。株価回復を判断する際は、「受注が多い」という説明が続くだけでなく、下期の装置納入・売上計上が進み、会社計画の利益率とキャッシュフローが実現しているかを確認することが重要です。
特に、受注の増加が2028年3月期の売上・利益予想の上方修正につながれば、今回後退した成長期待を再び強める材料になります。回復シナリオの中心は、目先の決算の印象が改善することではなく、受注残が利益に転換する見通しが明確になることです。
追加下落の条件:下期計画の未達や利益成長の先送り
- 下期計画の未達
会社の通期業績計画が達成できないと判断されると、追加下落のリスクが高まります。今期下期は営業利益約1,020億円を計画しているため、装置の出荷・設置が予定より遅れたり、採算の低い案件の割合が増えたりすれば、利益が計画に届かないおそれがあります。 - 利益計上の再延期
会社が増産を進めるなかでは、調達面の制約や固定費の先行も重要です。需要が強くても、必要な部材を十分に確保できない状況が続けば、受注を売上に転換する時期はさらに遅れます。売上計上が翌期にずれるだけなら利益の消失とは異なりますが、投資家が期待していた成長時期が繰り返し後ろ倒しになれば、株価の評価倍率を押し下げる材料になります。 - 受注環境の悪化
現在の強気材料は、半導体メーカーの設備投資が続くことに支えられています。AI向け半導体やメモリーの投資意欲が弱まり、装置メーカーの受注減少が見られるようになれば、「利益計上の遅れ」という見方だけでは済まなくなります。
上記は投資判断で確認すべき優先順位でもあります。単に株価が大きく下がったかではなく、将来の利益予想をさらに下方修正する材料が出ているかを判断基準にすべきです。
今回の急落をどう評価するか
今回の急落は、半導体製造装置の需要崩壊を示したものではありません。SCREENは増収増益を確保し、主力事業の利益率も改善し、受注も高い水準を維持しています。
一方、7〜9月期の利益が市場予想に届かず、通期業績の上方修正も示されなかったことで、投資家が期待していた利益成長の速さと確実性が見直されたと評価できます。
この点を踏まえると、短期と中長期で判断は分かれます。
- 短期
下期に計画どおり売上が計上され、営業利益約1,020億円を実現できるかが最大の焦点です。ここが崩れれば、会社予想の下方修正を通じて株価の評価がさらに切り下がる可能性があります。 - 中長期
2027年以降の半導体設備投資拡大がSCREENの洗浄装置需要を押し上げ、生産能力増強によって受注を売上へ転換できるかが重要です。需要と収益性の両方が維持されるなら、今期の上方修正が実現しなかったことだけで中長期の成長シナリオまで否定する必要はありません。
ただし、「需要は好調だから、株価急落後は必ず買い場」という結論にはなりません。株式を買う価値は、将来の利益だけでなく、それに対してどれだけの価格を支払うかによって決まるためです。今期計画の達成確度、来期の利益成長、株価が織り込む期待を合わせて評価する必要があります。
現時点での結論は、SCREENの株価急落の主因は業績の悪化ではなく、市場が期待したほどの利益上振れが確認できなかったことです。今後の投資判断では、株価がどれだけ下がったかよりも、受注が利益に変わる時期と規模を見極めることが本質になります。
まとめ
SCREENの株価が急落した主因は、7〜9月期の営業利益が市場予想を下回り、通期業績予想も据え置かれたことで、投資家の利益上振れ期待が後退したことです。半導体関連株への売りや信用需給も下落を増幅したと考えられますが、半導体製造装置の需要急減が確認されたわけではありません。
上期の売上高と営業利益は前年同期を上回り、主力事業の利益率も改善しました。ただし、受注の好調さが今期の利益に直結するとは限らず、下期には営業利益約1,020億円を稼ぐ必要があります。今後は装置の売上計上、利益率、営業キャッシュフローを確認することが重要です。
受注が計画どおり利益へ転換し、来期の成長見通しが具体化すれば、市場の評価が回復する可能性があります。反対に、計画未達や利益計上の再延期が続けば、株価の評価はさらに下がり得ます。株価の下落幅だけで買い場と判断せず、将来の利益と株価の水準を合わせて検討する必要があります。
出典
SCREENホールディングス「2027年3月期 第2四半期決算短信」(2026年10月30日)
SCREENホールディングス「2027年3月期 第2四半期決算説明会資料」(2026年10月30日、特に4・7・9〜13・16〜25ページ)
フィスコ「SCREEN—大幅続落、7-9月期業績は市場想定を下振れ着地」(2026年11月2日)
フィスコ「半導体関連株の売りが重荷となる一方、一部主力株への買いが相場を下支え」(2026年11月2日)
株探「SCREENホールディングス 日次信用残推移」(2026年10月29日データ)
SCREENホールディングス「半導体製造装置の生産能力強化に向けて、長岡京市に新拠点を開設」(2026年10月30日)
Investing.com「SCREEN Holdings、2026年度第2四半期決算は好調も株価下落」(2026年11月1日、説明会内容の二次報道)


コメント