商船三井と日本郵船は、どちらも日本を代表する海運会社ですが、株を選ぶときに「海運大手だから似たようなもの」と考えると重要な違いを見落とします。2027年3月期の会社予想では両社とも純利益2,400億円を見込む一方、配当方針、株価指標、財務、事業構成には差があります。
2026年9月3日の終値ベースでは、日本郵船の方が予想配当利回りは高く、自己資本比率も高い一方、商船三井は株価収益率(PER)や株価純資産倍率(PBR)が低く、商船三井の経営計画「BLUE ACTION 2035 Phase 2」(これまでの大型投資を利益・キャッシュ創出へつなげる段階)で投資回収と資本効率の改善が進めば、評価が見直される余地があります。日本郵船は自動車輸送・物流の存在感が大きく、商船三井はLNG(液化天然ガス)・タンカーなどのエネルギーに加え、不動産、フェリー、クルーズなど安定収益型・非海運事業の拡大を進めています。
※本文は2026年9月4日時点で確認できる両社の決算資料・経営計画を基準にしています。株価・PER・PBR・配当利回りは2026年9月3日終値を使用しています。
【PR】個別銘柄の分析におすすめ!Yahoo!ファイナンスVIP倶楽部

商船三井と日本郵船はどっちの株を買うのがおすすめ?
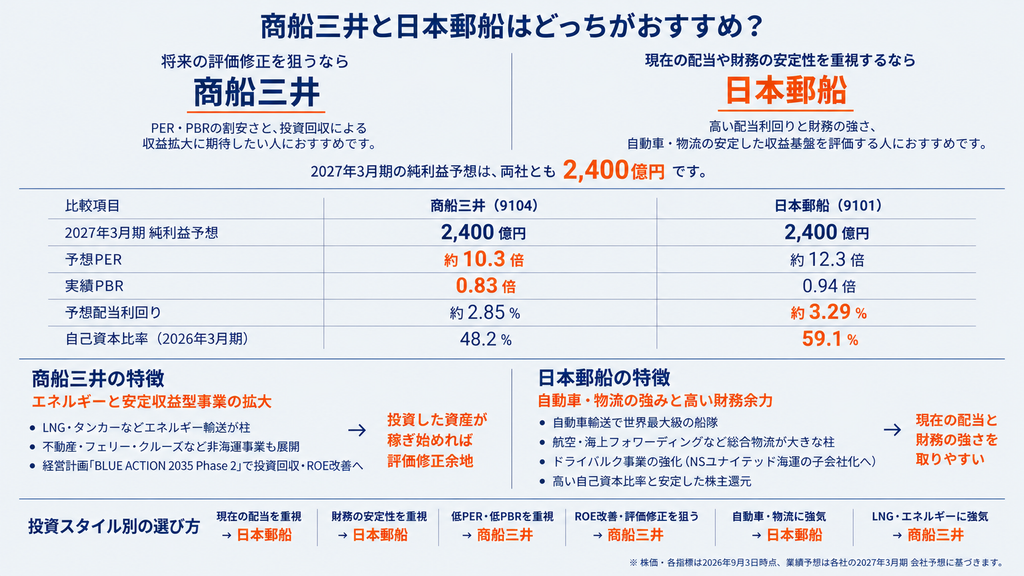
結論から言えば、現在の配当利回りと自己資本比率の高さを重視するなら日本郵船、PER・PBRの割安さと今後の評価修正余地を重視するなら商船三井が選びやすい状況です。どちらが一方的に優れているというより、株主リターンの出し方と事業ポートフォリオが違うため、何を理由に海運株を買うかで選択が変わります。
| 比較項目 | 商船三井 | 日本郵船 | 見方 |
|---|---|---|---|
| 2026年9月3日終値 | 7,190円 | 7,288円 | 株価水準は近い |
| 2027年3月期純利益予想 | 2,400億円 | 2,400億円 | 会社予想は同額 |
| 予想PER | 約10.3倍 | 約12.3倍 | 商船三井が低い |
| 実績PBR | 0.83倍 | 0.94倍 | 商船三井が低い |
| 年間配当予想 | 205円 | 240円 | 日本郵船が高い |
| 予想配当利回り | 約2.85% | 約3.29% | 日本郵船が高い |
| 株主還元の軸 | 205円起点の累進配当+総還元性向40%目安 | 配当性向40%目安+年間200円下限 | 利益上振れ時の還元方法が異なる |
| 2026年3月期末自己資本比率 | 48.2% | 59.1% | 日本郵船が高い |
| 主な特徴 | エネルギー・安定収益型事業の拡大 | 自動車・物流・総合輸送力 | 事業テーマが異なる |
PER(株価収益率)は利益に対する株価水準、PBR(株価純資産倍率)は純資産に対する株価水準を見る指標です。どちらも低いほど割安に見えますが、低いこと自体が株価上昇を保証するものではありません。将来利益への不安や資本効率への懸念が織り込まれて低くなっている場合もあるため、後の章で詳しく確認します。自己資本比率は、総資産のうち返済義務のない自己資本が占める割合で、高いほど財務の安全性を測る目安になります。
特に注目したいのは、2027年3月期の純利益予想が両社とも2,400億円であるにもかかわらず、市場の評価には差がある点です。9月3日時点の時価総額は商船三井が約2.61兆円、日本郵船が約2.95兆円で、日本郵船の方が高い評価を受けています。その背景として、財務構成や株主還元、事業ポートフォリオなどが評価されている可能性があり、「純利益が同じだから商船三井の方が必ず割安」とは言えません。
商船三井がPhase 2で目指す投資回収やROE(自己資本利益率)の改善が進めば、利益成長だけでなくPBRなど評価倍率の上昇が株価の追い風になる可能性があります。現在の配当を優先するか、将来の利益成長と評価倍率の改善を優先するかが、両社を選ぶときの大きな分岐点です。
商船三井と日本郵船の業績を比較
2027年3月期の純利益予想はどちらも2,400億円
2027年3月期の会社予想では、商船三井と日本郵船の親会社株主に帰属する当期純利益はいずれも2,400億円です。ただし、売上高や営業利益、経常利益には差があります。
| 項目 | 商船三井 | 日本郵船 |
|---|---|---|
| 売上高 | 2兆2,300億円 | 2兆8,810億円 |
| 営業利益 | 1,350億円 | 1,850億円 |
| 経常利益 | 2,250億円 | 2,500億円 |
| 純利益 | 2,400億円 | 2,400億円 |
| 会社予想EPS(1株当たり利益) | 698.27円 | 594.49円 |
商船三井は8月3日に純利益予想を1,700億円から2,400億円へ引き上げました。ドライバルク(鉄鉱石や石炭などを運ぶばら積み船)、エネルギー、ケミカルロジスティクスの市況上振れに加え、両社などが出資するコンテナ船会社OCEAN NETWORK EXPRESS(ONE)の業績が想定を上回ることが主因です。日本郵船も7月30日に純利益予想を1,950億円から2,400億円へ引き上げ、コンテナ運賃、ドライバルク、エネルギーなどの上振れを反映しています。
最終利益だけを見ると互角ですが、日本郵船は売上高・営業利益とも商船三井を上回っています。今期予想では商船三井の方が営業利益から経常利益・純利益への上積み幅が大きく、ONEなどの持分法利益(出資先企業の利益のうち、出資比率に応じて自社の利益に取り込む会計上の利益)を含む営業外損益の影響も無視できません。比較する際は「純利益2,400億円」という一点だけでなく、どの事業が利益を稼いでいるかを見る必要があります。
第1四半期(1Q)の純利益進捗率は日本郵船28%、商船三井25%(参考値)
日本郵船671億円・進捗約28.0%、商船三井611億円・約25.4%です。商船三井は2026年度から一部連結子会社の決算期変更の影響もあり、単純な期間比較は参考程度にとどめてください。
| 項目 | 商船三井 | 日本郵船 |
|---|---|---|
| 1Q売上高 | 7,310億円 | 7,277億円 |
| 1Q営業利益 | 385億円 | 577億円 |
| 1Q経常利益 | 522億円 | 712億円 |
| 1Q純利益 | 611億円 | 671億円 |
| 通期純利益予想に対する進捗率 | 約25.4% | 約28.0% |
海運会社は運賃、市況、燃料価格、為替、持分法会社の業績などによって四半期ごとの利益が大きく動くため、1Q進捗率だけで通期の優劣を決めることはできません。
同じ2,400億円でも利益の出どころが違う
日本郵船と商船三井は、ドライバルク、自動車船、エネルギー、コンテナ船など多くの領域で競合しています。各事業の規模と利益への貢献度は同じではありません。日本郵船は自動車輸送と物流の存在感が大きく、商船三井はLNG・タンカーを中心とするエネルギーと、海運以外を含む安定収益型事業への投資を強く進めています。
そのため、同じ海運市況でも両社の利益が全く同じように動くとは限りません。例えば完成車輸送や国際物流が強ければ日本郵船の強みが出やすく、LNG・タンカーやエネルギー輸送の需要が強い局面では商船三井の事業ポートフォリオが注目されやすくなります。
商船三井と日本郵船の事業構成はどう違う?
※両社とも2026年度からセグメント区分を一部変更しています。以下の数値は、比較しやすいよう新区分に組み替えた実績を中心に示しています。
日本郵船は自動車輸送と総合物流の存在感が大きい
日本郵船の特徴としてまず挙げられるのが、自動車事業と物流事業の大きさです。新セグメント区分に組み替えた2025年度実績で、自動車事業の売上高は5,268億円、経常利益は957億円です。自動車船だけでなく、完成車ターミナル、内陸輸送、納車前点検(PDI)などを含め、海上輸送から陸上物流まで一体で提供しています。日本郵船の自動車船隊は約120隻と世界最大規模で、完成車輸送は同社の主要な利益源の一つです。
物流事業は2026年3月期の売上高が8,047億円と非常に大きく、航空貨物取扱、海上貨物取扱、倉庫、契約物流などを展開しています。利益率そのものは海運市況が高騰した事業ほど高くありませんが、船価や海上運賃だけに依存しない顧客基盤を持てる点が特徴です。2026年7月には物流事業の成長戦略をテーマにIR説明会を開いており、買収したヘルスケア物流などを含めて成長領域として位置付けています。
完成車輸送が好調な局面や、世界景気・貿易量の拡大で航空・海上フォワーディング(貨物輸送の取次・手配業務)の取扱量が増える局面では、この自動車・物流の利益規模の大きさから、日本郵船の業績への寄与も大きくなりやすいと考えられます。ただし2027年3月期1Qは物流事業が増収ながら経常赤字となっており、規模が大きいだけに収益性の改善は上振れ余地にも下振れリスクにもなります。
日本郵船は、「船を持つ会社」というより、自動車や一般貨物を海上・陸上でつなぐ総合物流グループとしての色が相対的に強い会社です。
商船三井はLNG・タンカーなどエネルギー関連を幅広く展開
商船三井では、LNG船、原油船、LPG(液化石油ガス)・アンモニア船、エタン船、LNGインフラ、海洋事業などを含むエネルギー領域が大きな柱です。2026年3月期の旧区分では、エネルギー事業の売上高は5,257億円、セグメント利益は555億円でした。2026年度からはケミカルロジスティクス事業が新設され、従来エネルギー事業に含まれていた石油製品船・ケミカル船・メタノール船などが移管されているため、今後のエネルギー事業の数字は対象範囲が変わる点に注意してください。
LNG船などの長期契約は、スポット運賃(そのときどきの市況で決まる運賃)が下落しても一定の収益を確保しやすい一方、原油船やLPG船などは市況が上昇したときに利益のアップサイドを取り込めます。この「安定収益型」と「市況享受型」を組み合わせることが商船三井のポートフォリオ戦略の特徴です。
原油船、LPG船、LNG関連などエネルギー輸送の市況・需要が強い局面では、この事業構成から商船三井が注目されやすくなります。2026年はホルムズ海峡周辺の航行制約を背景に、代替調達で輸送距離が伸びると、貨物輸送に使える船の供給量が実質的に減り、原油船・LPG船などの船腹需給が引き締まる局面がありました。商船三井はこうした市況上振れを2027年3月期の業績上方修正にも反映しています。日本郵船も2026年3月期のエネルギー事業で544億円の経常利益を計上しており、エネルギー市況上昇は商船三井だけの強みというわけではありませんが、「商船三井はエネルギーに投資テーマを置きやすい」という相対的な特徴として捉えられます。
※両社ではセグメントの分類方法が異なるため、エネルギー事業の売上高・利益を単純に横並びで比較しても「どちらが上」とは判断できません。ここでは事業ポートフォリオ上の位置付けを比較しています。
商船三井は不動産・フェリー・クルーズなど非海運も拡大
商船三井は「ウェルビーイングライフ事業」として、不動産、フェリー・内航RORO船(トラックなどを積んだまま輸送できる船)、クルーズなども展開しています。2026年3月期の不動産事業は売上高489億円、セグメント利益67億円でした。足元ではクルーズ船、不動産、海外物流・インフラなどへの投資も進めています。
BLUE ACTION 2035 Phase 1では、安定収益型事業への1.6兆円を含め、3年間で約2兆円の投資を実行しました。2026年度からのPhase 2では、経営の重心を「変革と拡大」から「成果実現」に移し、これまでに積み上げた資産からキャッシュと利益を生み出すことを重視しています。
商船三井の今後を見るときは、海運運賃だけでなく「過去数年の大型投資が安定利益とROEにどれだけ変わるか」が重要です。これが実現すれば、海運市況による利益変動が大きい会社という市場評価が変わる可能性があります。
日本郵船はNSユナイテッド海運の子会社化でドライバルクも強化
日本郵船は2026年7月31日、持分法適用会社(出資はしているものの、完全な子会社ではない会社)のNSユナイテッド海運を連結子会社化する方針を発表しました。公開買付けなどの手続き完了後、日本郵船83.33%、日本製鉄16.67%の保有比率とする計画です。2026年9月時点では取引完了前であり、競争法上のクリアランスなどが前提となります。
NSユナイテッド海運は鉄鋼原料輸送などに強く、日本製鉄を含む重要顧客との長期的な取引基盤を持っています。日本郵船は子会社化によって、ドライバルク事業の規模拡大だけでなく、長期契約を基礎とした安定収益を取り込む狙いを示しています。
日本郵船も「市況に強いだけの海運会社」からの転換を進めています。商船三井だけが安定収益化を進めているわけではなく、日本郵船は物流、長期契約型ドライバルク、エネルギーなどを通じて利益の安定化を図っています。
両社とも海運市況への依存を下げたいが、方法が違う
| 比較 | 商船三井 | 日本郵船 |
|---|---|---|
| 安定収益化の主な軸 | LNG長期契約、エネルギーインフラ、不動産、フェリー・クルーズなど | 物流、自動車物流、長期契約型海運、エネルギーなど |
| 成長戦略の現在地 | Phase 1の大型投資からPhase 2で成果実現へ | 既存中核事業深化+物流・買収事業などを拡大 |
| 市況上昇時に利益が伸びやすい事業 | タンカー、LPG、ドライバルク、ONEなど | 自動車船、ドライバルク、エネルギー、ONEなど |
| 投資家が見るポイント | 投資資産を利益・ROEへ変換できるか | 高い自己資本比率を活かし、成長投資と還元を両立できるか |
両社とも、市況に左右されにくい利益を増やす方向を目指していますが、その手段が異なります。商船三井はLNG・エネルギーと非海運への大型投資を進め、日本郵船は自動車・物流の既存基盤に加え、M&Aや長期契約型事業を強化しています。この違いが将来のROEやPBR評価に反映される可能性があります。
▼公式サイトはこちらコンテナ船・ONEの影響が大きいのは商船三井と日本郵船のどっち?
コンテナ船市況は両社に共通する重要な変動要因です。商船三井と日本郵船は、自社で主要な国際コンテナ航路を直接運営するのではなく、共同出資するONEを通じて事業を行っています。運賃上昇や港湾混雑でONEの利益が増えれば、両社の持分法利益にもプラスです。新造船供給の増加や世界の荷動き鈍化でコンテナ運賃が下落すれば、両社とも利益が減る可能性があります。2022年前後の海運バブルで両社の利益が急増した大きな要因の一つもONEでした。
ONEの出資比率は日本郵船38%、商船三井31%
ONE Holdingsの株主構成は、日本郵船38%、商船三井31%、川崎汽船31%です。持分だけを比較すれば、日本郵船の方がONEの利益変動を取り込む割合は大きくなります。
| 株主 | ONE Holdingsへの出資比率 |
|---|---|
| 日本郵船 | 38% |
| 商船三井 | 31% |
| 川崎汽船 | 31% |
ただし、38%対31%という差だけで「日本郵船の方がコンテナ市況に敏感」と断定はできません。会社全体の利益規模、他事業の利益、ONEから受け取る配当、資産売却益などが異なるためです。
出資比率だけで両社の業績感応度は決まらない
2027年3月期1Qの日本郵船では、ONEからの持分法投資利益は13億円でした。自動車、ドライバルク、エネルギーなど他事業の経常利益も大きく、ONEが会社全体の利益を決める唯一の要因ではありません。商船三井もONEの業績が連結損益へ大きく影響すると経営陣が繰り返し説明しています。Phase 2では安定収益型事業の拡大を進めており、結果としてONEを含む海運市況への利益依存度が相対的に低下することが期待されます。
コンテナ市況に強気なら両社とも候補ですが、ONEへの出資比率だけで銘柄を選ぶより、現在のPER・PBRなどの株価評価や他事業の利益も合わせて判断する必要があります。両社を比較してもコンテナ市況リスクを完全に分散できるわけではありません。
商船三井と日本郵船の配当・株主還元を比較
現在の配当利回りは日本郵船の方が高い
2027年3月期の年間配当予想は、商船三井205円、日本郵船240円です。2026年9月3日の終値で計算すると、予想配当利回りは商船三井約2.85%、日本郵船約3.29%です。現在の予想配当利回りは日本郵船の方が高い水準です。
| 項目 | 商船三井 | 日本郵船 |
|---|---|---|
| 年間配当予想 | 205円 | 240円 |
| 中間配当予想 | 100円 | 120円 |
| 期末配当予想 | 105円 | 120円 |
| 9月3日終値 | 7,190円 | 7,288円 |
| 予想配当利回り | 約2.85% | 約3.29% |
| 100株の年間配当(税引前) | 20,500円 | 24,000円 |
配当金だけを目的に現在の株価で買うなら、日本郵船の方が有利です。ただし、配当方針を見ると両社の還元設計はかなり違います。
日本郵船は配当性向40%を目安に年間200円を下限
日本郵船は、利益に対してどれだけの割合を配当に回すかを示す配当性向40%を目安とし、1株当たり年間200円を配当下限としています。投資機会や事業環境を踏まえ、自社株買いなどの追加還元も判断する方針です。2027年3月期は純利益予想を1,950億円から2,400億円へ引き上げたことを受け、年間配当予想も200円から240円へ増額しました。
配当性向40%はあくまで目安であり、利益上振れ分がそのまま機械的に配当へ回るわけではありません。それでも、現行方針では利益上振れが配当に反映されやすいのは日本郵船です。今後さらに利益予想が上がれば追加増配の余地が生まれる一方、業績が低下した場合は200円の下限を超える部分が減る可能性があります。
商船三井は205円を起点とする累進配当+総還元性向40%目安
商船三井は2026年度から1株205円を起点とする累進配当(前年度の配当水準を維持しながら、利益成長に応じて増配を目指す考え方)を導入しました。安定収益型事業の成長を配当の土台にする一方、各年度の純利益を基準に総還元性向(配当と自社株買いを合わせた株主還元額が純利益に占める割合)40%を目安とし、市況上振れによる超過利益は機動的な自社株買いで還元する方針です。
2027年3月期は純利益予想が1,700億円から2,400億円へ大幅に上方修正されましたが、年間配当予想は205円のままです。安定収益の成長を累進配当に反映し、市況上振れ時には自社株買いも活用するという方針を採っているためです。
利益上振れ時の還元方法に違いがある
| 利益が上振れした場合 | 商船三井 | 日本郵船 |
|---|---|---|
| 配当への反映 | 累進配当を土台にし、急激な業績連動を抑える設計 | 配当性向40%を目安に増配へ反映されやすい |
| 自社株買い | 市況上昇時の超過利益を機動的に還元 | 投資機会・事業環境を見て追加還元を判断 |
| 投資家が受け取りやすいリターン | 配当の安定性+EPS/ROE改善 | 高めの現金配当+追加還元 |
海運市況が大きく上振れしたとき、現金配当を重視する場合は、現在の配当利回りが高く配当性向40%を掲げる日本郵船が候補になります。配当を安定させつつ自社株買いによるEPS・ROE改善まで含めて評価するなら、商船三井の設計が合います。
自社株買いは両社とも重要
商船三井だけでなく、日本郵船も自社株買いを積極的に行っています。日本郵船は2023年度以降の自己株式取得枠を累計4,800億円まで拡大し、会社資料では発行済株式数を約20%減少させ、EPS(1株当たり利益)とBPS(1株当たり純資産)の向上につなげたと説明しています。
自社株買いでは、取得した株式が自己株式となることで自己株式を除く実質的な株式数が減り、利益が同じならEPSが上昇しやすくなります。自己資本の圧縮によってROE改善につながる場合もあります。両社を比較するときは配当利回りだけでなく、配当と自社株買いを合わせた総合的な還元を見る必要があります。
商船三井と日本郵船はどっちが割安?
PERでは商船三井の方が低い
2026年9月3日の終値と会社予想EPSを基準にすると、商船三井の予想PERは約10.3倍、日本郵船は約12.3倍です。利益1円に対して投資家が支払う金額という意味では、商船三井の方が低い評価です。
両社の通期純利益予想は同じ2,400億円ですが、商船三井の時価総額は約2.61兆円、日本郵船は約2.95兆円です。この差がPERの違いにも表れています。
PBRでも商船三井の方が低い
実績PBRは商船三井0.83倍、日本郵船0.94倍で、どちらも1倍を下回っています。簿価純資産に対する株価の評価では、商船三井のディスカウントが大きい状態です。
商船三井がPhase 2でROE10%超を安定的に達成し、投資した資産から十分な利益とキャッシュを生み出せることを示せれば、PBRが1倍へ近づく過程が株価上昇要因になる可能性があります。反対に、投資回収が遅れれば低PBRには相応の理由があると市場が判断する可能性もあります。
PBRが低いだけで「商船三井の方がお買い得」とは言えない
PBRやPERが低い銘柄には、将来利益の不確実性や資本効率への懸念が織り込まれている場合があります。商船三井はPhase 1で資産を大きく拡大し、自己資本比率も低下しました。市場が「増えた資産から十分な利益が出るか」をまだ確認している段階だからこそ、評価が低いとも考えられます。
日本郵船はPER・PBRが商船三井より高いものの、自己資本比率の高さ、配当性向40%と下限配当、過去の大規模自社株買いなどがプレミアムの根拠になり得ます。「低PER・低PBR=必ず上がる」ではなく、評価差が今後縮まる理由があるかまで見る必要があります。
商船三井と日本郵船の財務・資本効率を比較
※ここでは主に自己資本比率を軸に比較しています。有利子負債や営業キャッシュフロー、信用格付けなど財務全体を網羅した比較ではない点にご注意ください。
自己資本比率では日本郵船が優位
2026年3月期末の自己資本比率は、日本郵船59.1%、商船三井48.2%でした。日本郵船の方が自己資本の割合が高く、この指標で見る限り財務余力は優位です。
商船三井はPhase 1でLNG船、FSRU(洋上でLNGの貯蔵と再ガス化を行う設備)、不動産、タンクターミナル、クルーズなどへ大型投資を進め、2026年3月期末の総資産は約5.96兆円まで拡大しました。長期借入金などの増加で自己資本比率は前年の53.9%から48.2%へ低下しています。これは経営危機を意味する数字ではなく、成長投資を積み上げた結果でもあります。Phase 2では財務健全性をより重視し、新規投資のペースを抑えながら投資回収を進める方針です。
商船三井は評価修正が株価上昇要因になる可能性
現在のPBRが0.83倍と低い商船三井は、資本効率が改善した場合の評価修正余地を考えやすい銘柄です。Phase 2ではROE(自己資本利益率)10%超を最重要目標として掲げ、累進配当と自社株買いも組み合わせて資本効率を高める方針です。
商船三井の株価上昇要因としては、投資回収や市況上振れによるEPSの成長に加え、利益の安定性やROE改善による評価倍率(PER・PBR)の上昇も考えられます。低い評価には将来利益への不安や資本効率への懸念が織り込まれている可能性もあり、日本郵船より株価上昇余地が大きいと断定はできません。
日本郵船も大規模な自社株買いで資本効率を改善してきた
日本郵船も資本効率改善に消極的なわけではありません。2023年度以降に大規模な自社株買いを実施し、会社資料では総額4,800億円の取得枠によって発行済株式数を約20%減少させたとしています。
日本郵船は現在のPBRが商船三井より高いため、低PBR解消という観点での評価修正余地は商船三井ほど大きくありません。余剰資本を持ち続けるだけでなく自社株買いに振り向けてきた実績があり、現在の高めの評価には、こうした資本政策も織り込まれていると考えられます。
今後の株価を見るポイント
商船三井はPhase 2の投資回収がROEにつながるか
商船三井にとってのカギは、Phase 1で積み上げた約2兆円の投資がどれだけ利益へ変わるかです。LNG・エネルギー、不動産、クルーズ、物流・インフラなどの安定収益が計画通り増えれば、海運市況に左右されにくい基礎利益が厚くなります。2027年3月期の純利益予想はすでに1,700億円から2,400億円へ上方修正されており、ドライバルク、エネルギー、ケミカル、ONEなどの市況が会社前提をさらに上回るか、自社株買いなど追加還元が実施されるかが次の株価材料になります。
一方でリスクもあります。投資案件の立ち上がりが遅れる、取得した不動産・インフラの収益性が想定を下回る、金利負担が増えるといった場合、資産が増えてもROEは改善しません。現在の低PBRを「評価修正余地」と見るためには、Phase 2で利益・営業キャッシュフロー・ROEが実際に改善することが条件で、ここが実現しなければPBR0.8倍台が長く続く可能性もあります。
日本郵船は物流・NSユナイテッド海運の統合が焦点
日本郵船では、利益上振れが配当性向40%を通じて増配へ反映されやすい点が株価材料です。今期も利益予想の引き上げに合わせて年間配当を200円から240円へ増額しました。事業面では、物流事業の収益性改善と買収事業の成長、NSユナイテッド海運の子会社化が重要です。取り込みが完了すれば、ドライバルクの規模と長期契約型の利益が増える可能性があります。
一方で、買収には資金負担があり、統合後に十分な投下資本利益率(ROIC)を確保できるかも同時に見る必要があります。現在はPER・PBRとも商船三井より高いため、業績が同じように下振れした場合、利益減少に加えて評価倍率が縮小する余地もあります。日本郵船の自己資本比率が高いことと、株価が下がりにくいことは同義ではありません。
両社共通ではONE・海運市況・地政学リスクが重要
両社に共通する最大の変動要因は、ONEを含む海運市況です。コンテナ運賃、ドライバルク運賃、タンカー市況、自動車船の需給、燃料価格、為替が会社予想からどの程度ずれるかで利益は変動します。コンテナ船の新造船供給が需要増を上回る、世界景気が悪化する、航路制約が解消して船腹需給が緩むといった状況では、運賃が下落してONEの利益が縮小する可能性があります。両社を2銘柄保有してもこのリスクが完全に分散されるわけではありません。
2026年の海運市況には地政学的な輸送制約も追い風になっている部分があります。ホルムズ海峡周辺の航行制約が輸送距離と船腹需給を変化させ、エネルギー船やドライバルクなどの市況を押し上げる一方、自動車船のルート変更や燃料費増加などのマイナスも発生しています。ホルムズ海峡や紅海の通航が正常化すれば輸送距離が短くなり、運賃が低下する可能性がありますが、在庫再構築やサプライチェーン変更による新たな輸送需要が生まれる可能性もあるため、単純な「正常化=海運株売り」とは限りません。混乱が長期化し過ぎても、原油・燃料価格の上昇や世界景気悪化で貨物需要そのものが減れば逆風です。地政学リスクは「続けば続くほど海運会社が儲かる」という単純な話ではありません。
次の決算は日本郵船が11月5日、商船三井が11月9日
日本郵船は2026年11月5日、商船三井は11月9日に2027年3月期第2四半期決算を発表する予定です。両社ともすでに純利益2,400億円へ上方修正しているため、次の決算では単に進捗率を見るだけでなく、現在の業績予想をさらに引き上げる余地があるかを確認したいところです。商船三井ではPhase 2の安定収益、自社株買い、市況前提、日本郵船では物流の収益改善、配当予想、NSユナイテッド海運買収の進捗などが比較のポイントになります。
結局、商船三井と日本郵船はどっちを買う?
配当と自己資本比率の高さを重視するなら日本郵船
現在の配当利回りは日本郵船が約3.29%で、商船三井の約2.85%を上回っています。配当性向40%と年間200円の下限を設定し、今期も利益上方修正を受けて240円へ増配しました。現金配当を重視する場合は、現在の配当利回りが高く、配当性向40%を掲げる日本郵船が候補になります。
自己資本比率も2026年3月期末で59.1%と商船三井より高く、自動車、物流、ドライバルク、エネルギーと幅広い事業を持っています。配当と自己資本比率の高さを重視するなら、日本郵船をやや優位に評価できます。
割安度と評価修正余地を重視するなら商船三井
現在のPER・PBRという割安度を重視するなら商船三井が候補です。予想PER約10.3倍、PBR0.83倍と日本郵船より低い評価で、純利益予想が両社とも2,400億円であることを踏まえると、Phase 2で投資回収とROE改善が進んだ場合には、利益成長に加えて評価倍率の上昇を狙える余地があります。ただし、低い評価が今後修正されるかはPhase 2の利益成長・ROE改善次第であり、日本郵船より株価上昇余地が大きいとまでは断定できません。
205円を起点とする累進配当を導入し、市況上振れ時には自社株買いも活用する方針のため、EPSとROE改善を通じた株価上昇を重視する投資家には商船三井が合います。ただし、このシナリオはPhase 2で「投資した資産が本当に稼ぐ」ことが前提です。
事業テーマで選ぶなら自動車・物流は日本郵船、エネルギーは商船三井
| 強気に見ているテーマ | 選びやすい銘柄 | 理由 |
|---|---|---|
| 完成車輸送・自動車物流 | 日本郵船 | 自動車事業の利益規模が大きく、約120隻の自動車船隊と陸上物流基盤を持つ |
| 国際物流・契約物流 | 日本郵船 | 物流売上規模が大きく、物流事業の成長・M&Aを進めている |
| LNG・タンカー・エネルギー輸送 | 商船三井 | エネルギーを主要な成長・安定収益分野に位置付けている |
| 海運以外の安定収益拡大 | 商船三井 | 不動産、フェリー、クルーズ、インフラなどPhase 1投資の回収がテーマ |
| コンテナ船市況 | 両社 | ONEを共同保有。出資比率は日本郵船38%、商船三井31% |
2026年9月3日時点の数値では、商船三井の方がPER・PBRは低く、今後ROEなどが改善すれば評価倍率が上昇する可能性があります。現在の配当と自己資本比率の高さを優先するなら日本郵船の方が選びやすく、どちらを買うかは「今の還元を取るか、将来の評価修正を取るか」で分かれます。
まとめ|配当・自己資本比率なら日本郵船、割安度・評価修正なら商船三井
商船三井と日本郵船は2027年3月期の純利益予想がともに2,400億円ですが、投資対象としての性格は同じではありません。日本郵船は配当利回りが高く、配当性向40%・年間200円の下限配当と高い自己資本比率を持ち、自動車輸送と物流の利益基盤が大きい会社です。
商船三井はPER・PBRが日本郵船より低く、205円起点の累進配当と総還元性向40%を目安とする自社株買い方針を採用しています。LNG・タンカーなどエネルギーに加え、不動産、フェリー、クルーズなどへ投資したPhase 1から、2026年度以降は「成果実現」に移っており、投資回収とROE改善が株価評価を変えられるかが重要です。
配当と自己資本比率なら日本郵船、現在の割安度と評価修正余地なら商船三井という比較が基本になります。ただし両社ともONE、海運運賃、中東情勢、世界景気の影響を受けるため、単純に2社へ分散すれば海運市況リスクが消えるわけではありません。今後は11月の2Q決算で、利益2,400億円予想の上振れ余地と、それぞれの株主還元・成長投資がどう更新されるかを確認する必要があります。
【PR】個別銘柄の分析におすすめ!Yahoo!ファイナンスVIP倶楽部
出典
商船三井「2026年度(2027年3月期)第1四半期 決算短信・説明会資料」
https://ir.mol.co.jp/ja/ir/library/mrsfcfh.html
商船三井「2027年3月期業績予想(連結・個別)の修正に関するお知らせ」2026年8月3日
https://ir.mol.co.jp/ja/ir/ir_news.html
商船三井「2026年3月期 決算短信」
https://ir.mol.co.jp/ja/ir/library/mrsfcfh/main/00/teaserItems1/011117/linkList/03/link/(J)2025.4Q%20Financial%20Highlights.pdf
商船三井「BLUE ACTION 2035 Phase 2 始動」2026年3月31日
https://www.mol.co.jp/pr/2026/26025.html
商船三井「社長メッセージ」株主還元・Phase 2
https://www.mol.co.jp/corporate/message
日本郵船「2027年3月期 第1四半期決算短信」2026年8月5日
https://www.nyk.com/ir/library/highlights/2026/__icsFiles/afieldfile/2026/08/05/260805_tanshin_jp.pdf
日本郵船「2027年3月期 業績予想の修正に関するお知らせ」2026年7月30日
https://www.nyk.com/ir/news/2026/__icsFiles/afieldfile/2026/07/30/20260730jpn.pdf
日本郵船「2027年3月期 配当予想の修正に関するお知らせ」2026年8月5日
https://www.nyk.com/ir/news/2026/__icsFiles/afieldfile/2026/08/05/260805jpn.pdf
日本郵船「2026年3月期 決算短信」
https://www.nyk.com/ir/library/highlights/2025/__icsFiles/afieldfile/2026/05/11/260511_tanshin_jp.pdf
日本郵船「2026年3月期以降の配当方針の変更に関するお知らせ」2025年5月8日
https://www.nyk.com/ir/news/2025/__icsFiles/afieldfile/2025/05/08/20250508-2jpn.pdf
日本郵船「事業説明会資料・動画」物流事業の成長戦略
https://www.nyk.com/ir/library/investors
日本郵船「NSユナイテッド海運株式会社の普通株式に対する公開買付けについて」2026年7月31日
https://www.nyk.com/news/2026/20260731.html
ONE Holdings「Company Profile」
https://holdco.one-line.com/en/standard-page/company-profile
Yahoo!ファイナンス「商船三井 株価時系列」
https://finance.yahoo.co.jp/quote/9104.T/history
Yahoo!ファイナンス「日本郵船 株価時系列」
https://finance.yahoo.co.jp/quote/9101.T/history
商船三井「IRカレンダー」
https://ir.mol.co.jp/ja/ir/calendar.html
日本郵船「IRスケジュール」


コメント