ホルムズ海峡は、ペルシャ湾と外海を結ぶ海上輸送の要衝です。中東産の原油やLNG(液化天然ガス)の多くがここを通るため、航行が制限されると世界のエネルギー輸送ルートに大きな影響が出ます。
ホルムズ海峡の混乱は、商船三井にとって単純な悪材料でも、単純な好材料でもありません。航行制約や燃料費上昇、港湾混雑などはコスト増につながる一方、中東からの調達が難しくなることで米州などからの代替調達が増えると、輸送距離が長くなり、貨物輸送に使える船の供給量が実質的に減り、船腹需給が引き締まります。その結果、運賃上昇が商船三井の一部事業には大きな追い風になります。
実際、商船三井は2026年8月に2027年3月期の純利益予想を1,700億円から2,400億円へ上方修正しました。上方修正のすべてがホルムズ海峡の影響ではありません。鉄鉱石や石炭などを運ぶドライバルク船の市況、為替、コンテナ船、原油船、LPG船、ケミカル船など複数の要因が重なっています。この記事では、ホルムズ海峡の影響だけを切り出すのではなく、どの事業にプラスで、どの事業にマイナスなのかを分けて整理します。
※本文は2026年9月4日時点で確認できる商船三井の決算資料、決算説明会QA、米EIAなどの情報を基準にしています。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら


ホルムズ海峡で商船三井の株価はどうなる?
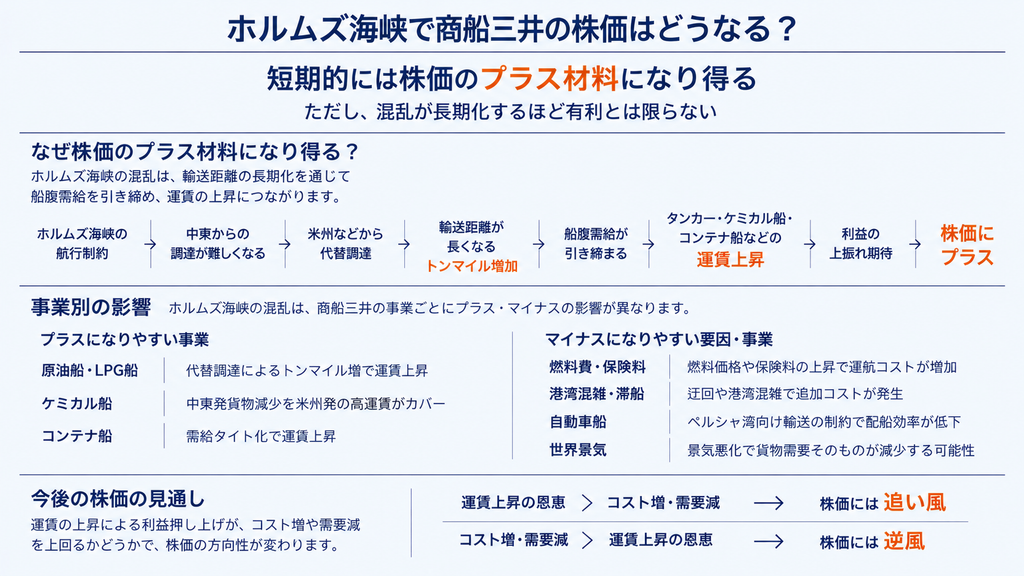
結論から言えば、ホルムズ海峡の航行制約が続く局面では、商船三井の株価にプラス材料となる要素があります。原油やLPG(液化石油ガス)などの調達先が中東から米州などへ移れば輸送距離が伸び、実質的な船腹供給が引き締まりやすくなります。これがタンカー運賃やケミカル船運賃を押し上げれば、商船三井の利益には追い風です。
一方で、ホルムズ海峡周辺の混乱が長引けば、燃料費や保険料、迂回や滞船(港での順番待ち)による運航コストが増えます。自動車船ではペルシャ湾向け輸送の制約や代替港の混雑によって配船効率が落ちており、会社自身が業績の押し下げ要因として説明しています。「ホルムズ海峡が混乱するほど商船三井が儲かる」と単純にはいえません。
9月3日の商船三井株は前日比2.15%高で取引を終えました。フィスコは、濱崎和也CFOのインタビューで示された供給網再編による新需要や上方修正余地がポジティブ視されたと報じています。
商船三井の株価を見るうえでは、ホルムズ海峡そのものよりも、混乱によって最終的に「輸送距離」「船腹需給」「運賃」「燃料・運航コスト」「世界の貨物需要」がどう変化するかを見る必要があります。
プラス要因になりやすい変化
| 変化 | 理由 |
|---|---|
| 中東以外からの代替調達 | 輸送距離が伸び、同じ貨物量でも必要な船の稼働量が増える |
| タンカー・LPG船の船腹需給逼迫 | 1隻あたりの拘束期間が長くなり、運賃上昇につながりやすい |
| ケミカル船の米州発運賃上昇 | 中東発貨物減少を米州発の高運賃が上回る可能性 |
| コンテナ運賃の上昇 | 商船三井が出資するコンテナ船会社OCEAN NETWORK EXPRESS(ONE)の収益押し上げ要因 |
マイナス要因になりやすい変化
| 変化 | 理由 |
|---|---|
| 燃料価格の上昇 | 船舶運航コストが増加 |
| ペルシャ湾向け配船制約 | 自動車船などで配船効率が低下 |
| 港湾混雑・滞船 | 短期用船など追加コストが発生 |
| 世界景気の悪化 | 貨物需要そのものが減少する可能性 |
同じ要因でも、他のコストと組み合わさることで実際の増減幅は変わります。上の分類はあくまで方向性の目安であり、必ずプラスまたはマイナスに振れると決まっているわけではありません。
なぜホルムズ海峡の混乱で商船三井の株価が上がる?
ホルムズ海峡の混乱が商船三井にプラス材料となり得る理由は、単に「海運会社だから」ではありません。物流ルートが変わることで海上輸送に必要な船の量が増え、運賃が上がりやすくなる点にあります。
代替調達で輸送距離が長くなる
原油やLPGなどを中東から十分に調達できなければ、荷主は米国、南米など別地域からの調達を増やします。同じ100万トンを輸送するとしても、調達先が遠くなれば船が航海に使う日数は増えます。海運では「貨物量×輸送距離」をトンマイルと呼び、貨物量が同じでも距離が伸びれば海上輸送需要は大きくなります。
1隻の船が従来30日で往復できた輸送に60日必要になれば、同じ年間輸送量をこなすために必要な船舶数は増えます。新造船を短期間で増やすことはできないため、既存船の需給が引き締まり、運賃が上がりやすくなります。商船三井も2026年度第1四半期(1Q)決算資料で、原油船・LPG船の増益要因として「中東産貨物減による代替調達に伴うトンマイル増」を明記しています。
船腹需給が逼迫してタンカー運賃が上昇する
タンカー運賃を左右するのは、保有している船の数そのものだけではなく、世界で実際に利用できる船腹供給です。輸送距離の長期化、航路制約、港湾混雑、滞船などが増えると、船が荷物を運べる回転数が低下します。結果として船腹供給が実質的に減り、運賃の上昇圧力になります。
商船三井は2027年3月期のエネルギー事業の経常利益予想を400億円から550億円へ引き上げています。会社は原油船・LPG船の代替調達によるトンマイル増に加え、原油船市況の上昇や一部中長期契約の更改条件改善を上方修正要因として説明しています。ホルムズ海峡問題は、輸送構造の変化による市況上昇を通じて利益に影響しています。
コンテナ船運賃の上昇もONEの利益を押し上げる
商船三井はコンテナ船事業をONEを通じて展開しており、ONEの業績は商船三井の利益にも大きく影響します。2026年度1Qでは、中東情勢に伴う燃料費上昇というマイナス要因があった一方、前倒し出荷や港湾混雑などによって需給がタイト化し、運賃水準が会社想定を上回りました。
この結果、商船三井はコンテナ船事業の2027年3月期経常利益見通しを300億円から580億円へ引き上げています。コンテナ運賃上昇のすべてをホルムズ海峡だけで説明することはできません。関税政策を見越した前倒し出荷、港湾混雑、紅海を含む他地域の航路制約など複数の要因が重なっています。
ホルムズ海峡は商船三井の業績にどれくらい影響している?
現在、商船三井はホルムズ海峡問題による全社ベースの正味の増減額を単独では開示していません。期初には約240億円の減益を見込んでいましたが、その後はタンカーやケミカル船などで逆にプラス効果も発生しているため、現在の影響額を「+◯億円」と単純に切り出すことはできません。
期初の240億円の減益見込みは、主にコンテナ船、自動車船、ケミカルタンカーでの燃料費上昇や中東発着貨物の減少を想定したものでした。ところが1Q時点では、コンテナ船の運賃上昇やケミカルタンカーの米州発運賃上昇、原油船・LPG船の市況改善などが想定を上回りました。中東情勢によるマイナス影響自体が消えたわけではありませんが、一部事業では市況上昇のプラスがマイナスを上回っています。
純利益予想を1,700億円から2,400億円へ上方修正
商船三井は2026年8月3日、2027年3月期の連結業績予想を上方修正しました。8月7日の1Q決算説明資料でも同じ予想を維持しています。
| 項目 | 期初予想 | 8月時点予想 | 修正額 |
|---|---|---|---|
| 売上高 | 2兆400億円 | 2兆2,300億円 | +1,900億円 |
| 営業利益 | 1,050億円 | 1,350億円 | +300億円 |
| 経常利益 | 1,450億円 | 2,250億円 | +800億円 |
| 親会社株主に帰属する当期純利益 | 1,700億円 | 2,400億円 | +700億円 |
純利益予想が700億円引き上げられたため、業績面では大きなポジティブ材料です。ただし、「ホルムズ海峡の影響だけで700億円増えた」わけではありません。通期経常利益の上方修正には、ドライバルク事業+140億円、エネルギー事業+150億円、ケミカルロジスティクス事業+130億円、製品輸送事業+260億円など複数の要因が含まれます。為替前提の変更も利益を押し上げています。
すべてがホルムズ海峡の影響ではない
業績上方修正と中東情勢を一対一で結びつけることはできません。例えばドライバルク事業では、鉄鉱石などを運ぶ大型ばら積み船「ケープサイズ」の市況上昇や鉄鉱石・ボーキサイトの堅調な出荷などが寄与しています。LNG船でも、出資先企業による船舶の売却価格上振れといった中東情勢とは別の要因があります。
現在は単一の影響額が開示されていないため、事業別の市況・コストへの影響から確認する必要があります。
ホルムズ海峡の影響を商船三井の事業別に見る
商船三井はタンカーだけを運航する会社ではなく、原油船・LPG船、LNG船、ケミカル船、コンテナ船、自動車船など多くの船種を持っています。同じ中東情勢でも事業ごとに利益への方向が異なるため、事業別に切り分ける必要があります。
| 事業 | 主な影響 | 現時点の方向性 |
|---|---|---|
| 原油船・LPG船 | 代替調達によるトンマイル増、原油船市況上昇 | プラス |
| ケミカル船 | 中東発貨物減少の一方、米州発貨物の運賃上昇 | プラス |
| コンテナ船 | 燃料費増の一方、需給タイト化で運賃上昇 | プラスが優勢 |
| 自動車船 | ペルシャ湾向け輸送制約、港湾混雑、滞船、短期用船コスト | マイナス |
| LNG船 | ホルムズ通航制約はリスクだが、長期契約中心でスポット市況との連動は限定的 | 単純ではない |
原油船・LPG船にはプラス
原油船・LPG船では、中東産貨物が減れば輸送量そのものが減る可能性がありますが、荷主が原油・LPGを別地域から確保する場合は輸送距離が伸びます。商船三井は、このトンマイル増を明確な増益要因として挙げています。
2027年3月期のエネルギー事業の経常利益予想は400億円から550億円へ上方修正されました。エネルギー事業の上方修正には、そのときどきの市況で決まる運賃(スポット運賃)の上昇だけでなく、中長期契約の更改条件改善も寄与しています。
ケミカル船にもプラス
ケミカルタンカーでは、期初に中東発着貨物の減少や燃料費上昇をマイナスとして見込んでいました。ところが実際には、中東発着貨物に代わる米州発貨物の運賃上昇がマイナスを上回り、1Qは想定を上回る収益になりました。
商船三井はケミカルロジスティクス事業の通期経常利益予想を80億円から210億円へ引き上げています。この事例は、「貨物が減る=海運会社に必ずマイナス」ではないことを示しています。貨物の発着地が変わり、より長距離・高運賃の輸送へ移ることで利益が増えるケースがあります。
コンテナ船は運賃上昇が追い風
コンテナ船では中東情勢に伴う燃料費上昇が直接的なマイナスです。1Qでは、前倒し出荷や港湾混雑などを背景に需給が引き締まり、運賃水準が想定を上回りました。商船三井はコンテナ船事業の通期経常利益予想を300億円から580億円へ引き上げています。
燃料費上昇分はBAF(燃料油価格調整金)などで荷主へ転嫁できる場合がありますが、一般に価格転嫁までには時間差が生じることがあります。運賃上昇とコスト上昇のどちらが速く利益へ反映されるかによって、四半期ごとの利益には差が出ます。
自動車船にはマイナス
自動車船は、ホルムズ海峡の混乱による逆風が比較的分かりやすい事業です。ペルシャ湾向け輸送に制約が生じたほか、代替仕向け地の港湾混雑や滞船で配船効率が低下しました。不足する船を短期間借りる「短期用船」のコストも発生しており、会社は業績を押し下げる要因と説明しています。
下期については港湾混雑や滞船が一定程度改善し、配船効率が回復する前提が置かれています。燃料費上昇分もBAFによって徐々に回収する計画です。自動車船の回復は「ホルムズ正常化そのもの」だけでなく、港湾混雑や追加コストがどの程度解消されるかにも左右されます。
LNG船への影響は単純ではない
ホルムズ海峡はカタール産LNGなどの重要な輸送ルートでもあり、航行制約は世界のLNG供給に大きな影響を与えます。米EIAは2026年3月の混乱で、ホルムズ海峡を通るLNGの減少により世界LNG供給のおよそ2割が影響を受けたとしています。
商船三井のLNG関連は長期契約を主体とする安定収益型事業として位置づけられており、スポットLNG価格やスポット運賃の上昇がそのまま利益に跳ね返る構造ではありません。長期契約は市況変動を和らげる一方、通航制約が長期化すれば運航面やプロジェクト面のリスクは残ります。LNG価格が上昇しても、商船三井のLNG船事業の利益が同じように増えるとは限りません。
ホルムズ海峡の航行制約が続けば商船三井にはプラス?
短期的には、航行制約によって輸送距離が伸び、船腹需給が逼迫することで、一部海運市況にはプラスになりやすいです。ただし、混乱が長期化するほど商船三井に有利になるとは限りません。地政学リスクは、一定の範囲では運賃を押し上げますが、深刻化すると運航コストや世界経済への悪影響が大きくなるからです。
長期化すると燃料費・保険料・運航コストが増える
中東情勢が長期化すると、原油・燃料油価格の上昇が船舶の運航コストを押し上げます。危険海域を航行する船舶では保険負担も増えやすく、航路制約や港湾混雑が続けば滞船や短期用船などの追加コストも発生します。
商船三井は1Qで、製品輸送事業の減益要因としてコンテナ船の燃料費増、自動車船のペルシャ湾向け配船停止と燃料費増を明示しています。運賃が高いことだけを見て利益が増えると判断するのではなく、運賃上昇と追加コストの差額を見る必要があります。
世界景気が悪化すれば海上輸送需要そのものが減る
より大きなリスクは、エネルギー価格の高騰が世界景気を冷やすことです。原油やLNG価格の上昇がインフレを再加速させ、消費や企業活動が弱くなれば、最終的にはコンテナ、自動車、資源などの海上輸送需要が減る可能性があります。
9月3日に報じられた濱崎CFOの発言でも、2027年3月期のさらなる上方修正余地について「米国の景気次第」という条件が付いています。運賃上昇が続いても、世界景気の悪化で貨物需要が減れば利益への追い風は弱まります。混乱が経済活動そのものを壊すほど長期化すると、商船三井にとっても逆風が強くなります。
ホルムズ海峡が正常化したら商船三井の株価は下がる?
ホルムズ海峡の通航が正常化すれば、「迂回や代替調達で高まっていた船腹需要が緩む」「運賃が低下する」という思惑から、短期的には海運株の売り材料になる可能性があります。正常化がそのまま商船三井の業績悪化につながるとは限りません。
運賃低下の思惑は短期的な売り材料になりやすい
航行制約が解消され、中東からアジアへの直接輸送が増えれば、米州などからの長距離代替輸送は減る可能性があります。港湾混雑や滞船も解消されれば船の回転率が上がり、実質的な船腹供給が増えます。これは原油船、ケミカル船、コンテナ船などの高運賃を押し下げる方向に働きます。
株式市場は実際の利益が下がる前に市況のピークアウトを織り込むことがあるため、「正常化が正式に完了した日」より前から海運株が反応する可能性があります。株価を見るなら、ニュース見出しだけでなくタンカー運賃やコンテナ運賃がピークアウトしているかを確認する方が重要です。
正常化後の原油在庫積み増し需要は追い風になる可能性
正常化後には別の需要が生まれる可能性があります。9月3日に報じられた濱崎CFOのインタビューでは、ホルムズ海峡周辺の航行が正常化した場合、原油在庫の積み増しなどの需要が出てくる可能性があり、こうした要素は現在の業績予想に織り込んでいないとされています。
混乱期に在庫が減少していれば、正常化後に製油会社や各国が在庫を戻す過程でタンカー需要が増える可能性があります。中東情勢をきっかけに調達先の多様化が定着すれば、ホルムズ海峡が正常化しても輸送距離が完全には元に戻らないケースも考えられます。正常化後は「運賃低下」と「在庫再構築・調達多様化」のどちらが強いかを見る必要があります。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
商船三井の業績予想はホルムズ正常化をいつと想定している?
商船三井が8月に公表した2027年3月期業績予想では、2026年10月頃からホルムズ海峡周辺の航行が徐々に回復し、2027年1月頃に紛争前の状態へ戻る前提を置いています。現在の純利益2,400億円予想も、この正常化シナリオを前提に算定されています。
ただし、2026年9月3日に田村城太郎CEOは、直近の船舶への攻撃を踏まえ、年内に通常運航を再開するのは難しいとの認識を示しました。8月時点の「10月から段階的に再開し、2027年1月に正常化」という想定は後ずれする可能性が高く、どの程度遅れるかは現時点で判断が難しいとしています。つまり、現在の純利益2,400億円予想は、経営陣がすでに後ずれを警戒している8月時点の正常化前提をもとにした数字です。
8月の業績予想では2026年10月から徐々に通航再開を想定
8月時点の前提では、会社は下期にかけて海運市況や運航環境が徐々に落ち着くと想定していました。現在の純利益2,400億円予想には、「ホルムズ海峡の航行制約が今の強さのまま2027年3月まで続く」シナリオは入っていません。
9月3日のCEO発言を踏まえると、正常化は8月時点の会社想定より遅れる可能性が高まっています。遅れによってタンカーやケミカル船などの高市況が長く続けばプラス要因になる余地がありますが、同時に燃料費、運航制約、自動車船の配船コストなどの逆風も長引きます。正常化の後ずれをそのまま利益上振れ要因とみなすことはできません。
正常化時期がずれれば業績前提も変わる
投資家が確認すべきなのは、ホルムズ海峡のニュースだけではなく、会社が業績予想に置いている正常化前提と、経営陣の最新認識・実際の通航状況との差です。9月3日時点ですでに田村CEOが正常化の後ずれを示唆しているため、今後の決算では「2027年1月正常化」という8月時点の前提をどこまで修正するのか、その変更が事業別利益にどう反映されるのかが重要になります。
反対に正常化が想定より早まり、運賃も急速に低下すれば、現在の高市況を前提に引き上げた部分が下振れるリスクがあります。会社予想と実際の市況のズレを見ることが、今後の業績修正を考えるうえで重要です。
商船三井の業績はさらに上振れる可能性がある?
現時点では、さらなる上方修正の可能性を否定できません。8月の会社資料では、中東情勢を契機としたエネルギー調達先の多様化、サプライチェーンの見直し、迂回航路の利用継続などの「構造的な変化」を業績予想へ定量的には織り込んでいないと説明しています。
会社側もさらなる上方修正余地に言及
9月3日の報道では、濱崎CFOが2027年3月期について、米国景気次第ではさらなる上方修正余地があるとの認識を示したと伝えられています。現在の純利益予想は2,400億円まで引き上げられていますが、これが必ず最終的な利益水準になるとは限りません。
ただし、「会社が上方修正を約束した」わけではありません。米国景気、貨物需要、燃料価格、市況の落ち着き方などによって結果は変わります。会社側が上振れ余地を認識していることは材料として押さえつつ、追加の上方修正は現時点で既定路線ではありません。
サプライチェーン再構築は現在の予想に十分織り込まれていない
商船三井は、エネルギー調達先の多様化や迂回航路の継続が進めば、輸送距離の長期化や船腹需給の変化を通じて海運市況へ影響する可能性があると説明しています。こうした構造変化は現時点の業績予想には定量的に織り込んでいません。
例えば、ホルムズ海峡が正常化しても、中東依存を減らすため米州からの原油・LPG調達を以前より多く続けるなら、平均輸送距離は危機前より長いままになる可能性があります。その場合、運賃が完全に危機前へ戻らず、タンカーや、ONEを通じたコンテナ船事業など、市況上昇の恩恵を受ける事業には利益機会が残ります。
商船三井の株価を見るうえで今後注目したいポイント
今後は、①ホルムズ海峡の通航量、②タンカー・コンテナ運賃、③原油・燃料価格、④ONEの業績、⑤2Q決算を確認したいところです。
ホルムズ海峡の通航量
通航量は航行制約の実態を見る基本指標です。米EIAによると、ホルムズ海峡を通過する原油・コンデンセート(超軽質原油)・石油製品などの石油輸送量は、2025年10~12月期の日量2,160万バレルから、2026年4~6月期には日量490万バレルまで減少しました。9月に入って通航がどの程度回復するかは、原油輸送ルートや代替調達の必要性を考える材料になります。
タンカー・コンテナ船の運賃
株価に直結しやすいのは「航行制約があるか」だけではなく、実際の運賃です。航行制約が残っていても船腹需給が緩み、運賃が低下し始めれば株式市場は利益ピークアウトを意識する可能性があります。反対に通航量が回復しても在庫積み増しや調達多様化で運賃が高止まりするなら、利益への追い風は残ります。
原油価格と燃料価格
原油価格はタンカー需要だけでなく、商船三井自身の燃料費にも影響します。高いエネルギー価格は産油国以外からの代替調達を促す一方、船舶燃料コストを押し上げ、世界景気を悪化させるリスクもあります。運賃上昇だけではなく燃料費との組み合わせで見ることが欠かせません。
ONEの業績
商船三井の連結利益では、ONEを通じたコンテナ船事業の影響が大きいため、ONEの運賃、市況見通し、荷動きは注目したい項目です。1Qではコンテナ船事業の経常利益見通しが300億円から580億円へ引き上げられましたが、会社はその後の市況について徐々に落ち着く前提を置いています。この前提との差が今後の上振れ・下振れにつながります。
11月9日の2Q決算
商船三井は2026年11月9日に2026年度第2四半期決算を発表する予定です。ここでは、純利益2,400億円予想が維持されるか、再び上方修正されるかだけを見るのではなく、ホルムズ海峡の正常化前提、原油船・LPG船・ケミカル船の市況、ONE、自動車船の配船効率がどう更新されるかを確認したいところです。
特に11月9日の2Q決算では、8月に置いた「2026年10月から段階的に再開し、2027年1月に正常化」という前提を、9月時点で田村CEOが示唆した後ずれを踏まえて会社がどこまで修正するかが重要です。正常化時期の変更に加え、タンカー・ケミカル船の高市況がどこまで続く想定なのか、自動車船の配船制約や燃料・運航コストをどの程度見直すのかを確認する必要があります。
まとめ
ホルムズ海峡の混乱は、商船三井にとってプラスとマイナスが同時に発生する材料です。原油・LPGの代替調達で輸送距離が伸びればトンマイルが増え、タンカーやケミカル船の船腹需給と運賃には追い風です。コンテナ船でも需給タイト化による運賃上昇が利益を押し上げています。
一方、自動車船ではペルシャ湾向け配船制約や港湾混雑、短期用船コストがマイナスとなり、コンテナ船などでも燃料費上昇が利益を圧迫します。長期化して世界景気が悪化すれば、貨物需要そのものが減る可能性もあります。
商船三井は2027年3月期の純利益予想を1,700億円から2,400億円へ引き上げていますが、この上方修正はホルムズ海峡だけで説明できるものではありません。8月の業績予想では2027年1月の正常化を前提としている一方、9月3日時点では田村CEOがその後ずれを警戒しています。今後は通航量、タンカー・コンテナ運賃、燃料価格、ONEの業績に加え、正常化前提がどこまで修正されるかを見ておくことが欠かせません。正常化後も在庫積み増しや調達先多様化が新たな輸送需要につながる可能性があるため、正常化=即悪材料とも限りません。
【PR】株以外の資産にも分散投資を検討している方へ
少額から不動産やインフラなどに投資できる
ALTERNA(オルタナ)の公式サイトはこちら
出典
商船三井「2026年度(2027年3月期)第1四半期 決算説明資料」2026年8月7日
https://ir.mol.co.jp/ja/ir/main/00/teaserItems1/00/linkList/00/link/(J)2026.1Q%20Business%20Performance.pdf
商船三井「2026年度(2027年3月期)第1四半期決算説明会 主な質疑応答」2026年8月7日
https://ir.mol.co.jp/ja/ir/main/00/teaserItems1/00/linkList/02/link/(J)2026_1Q_QA.pdf
商船三井「IRカレンダー」
https://ir.mol.co.jp/ja/ir/calendar.html
商船三井「社長メッセージ」BLUE ACTION 2035 Phase 2の事業区分
https://www.mol.co.jp/corporate/message
米国エネルギー情報局(EIA)Short-Term Energy Outlook:Global oil
https://www.eia.gov/outlooks/steo/report/global_oil.php
米国エネルギー情報局(EIA)U.S. LNG exports rose 23% in the first half of 2026 because of higher capacity
https://www.eia.gov/todayinenergy/detail.php?id=68064
トレーダーズ・ウェブ「商船三井-反発 同社CFO『供給網の再構築で新たな需要』上方修正余地なお=日経」2026年9月3日
https://www.traders.co.jp/news/article/1_2198636
みんかぶ/フィスコ「商船三井—反発、CFOインタビュー報道などポジティブ視」2026年9月3日
https://minkabu.jp/news/4610618
The Japan Times / Bloomberg「Mitsui OSK sees disruption of Hormuz shipping extending beyond 2026」2026年9月3日
https://www.japantimes.co.jp/business/2026/09/03/companies/mitsui-osk-hormuz-shipping-risk





コメント