2026年9月30日時点で、ニデックの上場廃止は決まっていません。延期していた2026年3月期の有価証券報告書を9月30日に提出したため、提出できないことを理由とする上場廃止のリスクは解消しました。
一方、ニデックの上場維持を巡る不確実性は残っています。ニデックは引き続き東京証券取引所(東証)の「特別注意銘柄」に指定され、審査状況は「改善中」です。2026年3月期の決算も監査法人は「意見不表明」とし、ニデック自身も財務報告に係る内部統制は有効ではないと公表しました。
今後の中心論点は、特別注意銘柄の指定から1年が経過した後の東証審査です。ニデックは2026年10月末に「内部管理体制確認書」(改善の状況をまとめて東証へ提出する書類)を提出する予定で、東証は改善策が実際に機能しているかを審査します。
この記事では、9月30日の有価証券報告書と決算開示を反映し、ニデックが上場廃止になる条件、特別注意銘柄の審査、監査意見不表明との関係、株主への影響まで解説します。
※本記事は2026年9月30日時点の開示資料をもとに作成しています。
ニデックは上場廃止になる?
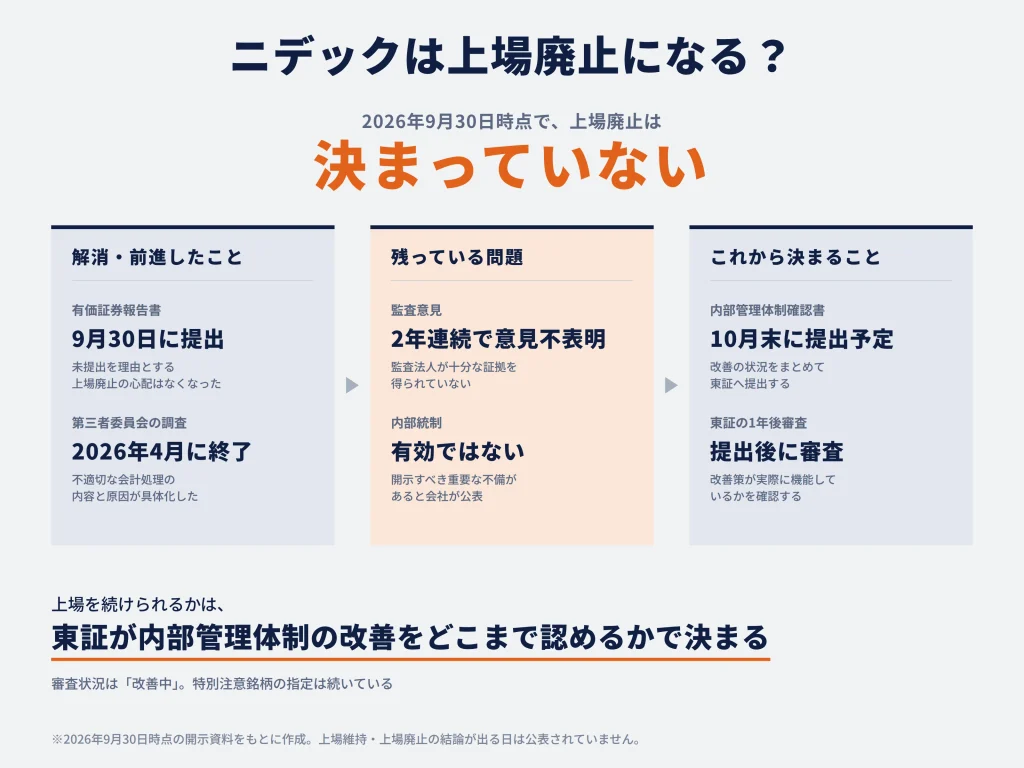
2026年9月30日時点で、ニデックの上場廃止は決まっていません。特別注意銘柄の1年後審査はこれから行われます。
9月30日の開示で、有価証券報告書の未提出という一つの懸念は解消しました。一方、監査意見と内部統制には問題が残っています。現在地は次のとおりです。
| 項目 | 2026年9月30日時点の状況 | 次に見るポイント |
|---|---|---|
| 上場状況 | 東証プライム市場に上場中。特別注意銘柄の審査状況は「改善中」 | 指定から1年経過後の東証審査 |
| 2026年3月期の有価証券報告書 | 延長後の期限である9月30日に提出済み | ―(対応済み) |
| 2026年3月期の監査意見 | 連結財務諸表・個別財務諸表とも「意見不表明」 | 適正意見に戻れるか |
| 財務報告に係る内部統制 | 重要な不備があり、有効ではない | 是正措置が完了し、実際に機能するか |
| 内部管理体制確認書 | 2026年10月末に提出予定 | 提出後の東証審査と判断 |
現在の中心論点は、監査・内部統制の問題が残る中で、東証が内部管理体制の改善をどこまで認めるかです。
そもそも特別注意銘柄とは?
特別注意銘柄は、上場会社の内部管理体制に重大な問題があり、改善の必要性が高いと東証が判断した場合に指定する制度です。指定されても上場廃止とは限りません。
ここでいう「内部管理体制」とは、会社全体の管理・監督の仕組みです。主に次のものを含みます。
- 正しい決算を作るための経理・財務報告
- 取締役会による監督
- 内部監査
- コンプライアンス
- 情報開示
- グループ会社の管理
内部管理体制は、規程を整えたうえで、実際の業務で機能していることが求められます。
なぜニデックは特別注意銘柄に指定された?
ニデックが特別注意銘柄に指定されたのは、東証が、同社の内部管理体制には改善の必要性が高いと判断したためです。当時は、2025年3月期の決算で監査法人が「意見不表明」とし、第三者委員会の調査も続いていました。
第三者委員会は2026年4月の最終報告で、多数の拠点における不適切な会計処理を認定しました。主な処理は次のとおりです。
- 売上の早期計上
- 引当金の過少計上
- 棚卸資産の過大計上
- 固定資産の減損回避
- 費用の資産計上
ニデックは最終報告を踏まえて改善計画を改訂し、主に次の領域の見直しを進めています。
- 経営監督
- 業績管理
- 経理・財務報告
- 内部監査
東証は、ニデックの内部管理体制に長期間にわたって極めて重大な不備が生じ、株主や投資者の市場への信頼を損なったと判断しました。そのうえで2026年4月30日、同社に9,120万円の上場契約違約金の支払いを求めました。この違約金と上場廃止の判断は別の制度です。
会計問題の発覚から現在までの経緯
| 日付 | 主な出来事 | 上場維持との関係 |
|---|---|---|
| 2025年6月27日 | 2025年3月期の有価証券報告書の提出期限を延長 | 決算・監査手続の遅れが表面化 |
| 2025年9月3日 | 不適切な会計処理の疑いを調べる第三者委員会を設置 | 問題の範囲と原因を調査 |
| 2025年9月26日 | 2025年3月期の有価証券報告書を提出。監査は意見不表明 | 内部管理体制への懸念が強まる |
| 2025年10月28日 | 特別注意銘柄に指定 | 1年後審査へ向けた改善期間が始まる |
| 2026年4月17日 | 第三者委員会の最終報告を受領 | 多数の不適切な会計処理を踏まえ、改善計画を拡充 |
| 2026年4月30日 | 東証が上場契約違約金9,120万円の支払いを求めた | 内部管理体制の重大な不備と市場の信頼毀損を指摘 |
| 2026年9月4日 | 品質に関する不適切行為の調査結果を公表 | 会計以外も含む管理体制の立て直しが続く |
| 2026年9月30日 | 2026年3月期の有価証券報告書を提出。決算も開示 | 有価証券報告書の未提出リスクは解消。監査は再び意見不表明 |
| 2026年10月末予定 | 内部管理体制確認書を提出予定 | 提出後、東証が内部管理体制を審査 |
「改善中」は何を意味する?
ニデックの審査状況の「改善中」は、1年後の審査に向けて、同社が内部管理体制の整備と運用を進めている段階を指します。
ニデックが上場廃止になる条件は?
ニデックが上場廃止になり得る主な条件は、特別注意銘柄の1年後審査で、内部管理体制の改善が認められないことです。このほか、監査の意見不表明と有価証券報告書の未提出にも、上場廃止につながる基準があります。
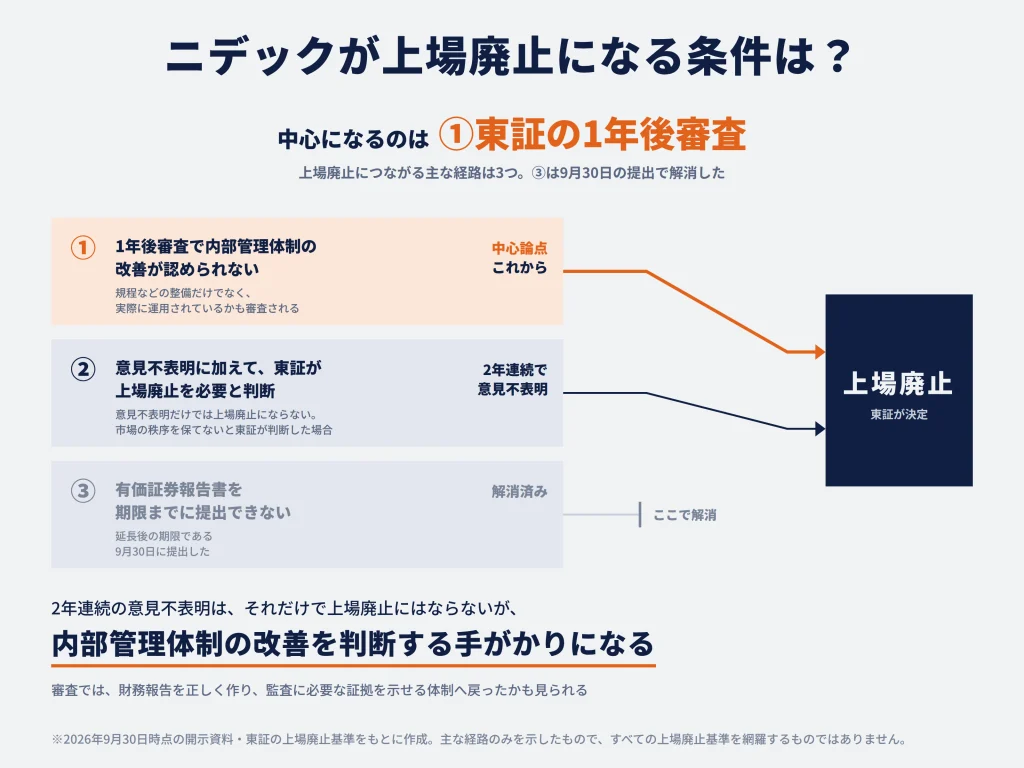
条件① 1年後審査で内部管理体制の改善が認められない
特別注意銘柄に指定された会社は、原則として指定から1年経過後に、内部管理体制が適切に整備され、実際に運用されているかの審査を受けます。ニデックは2025年10月28日に指定されたため、2026年10月28日で1年です。
東証の判断は次の4つに整理できます。
| 東証が確認した状態 | 取り扱い |
| 内部管理体制の整備・運用に問題がないと認められる | 指定解除 |
| 整備は認められるが運用が十分でなく、今後の適切な運用が見込まれる | 指定継続(改めて審査) |
| 整備・運用は認められるが、事業の継続性・収益性や上場維持基準について経過観察が必要 | 指定継続(経過観察、最長3事業年度) |
| 内部管理体制が適切に整備・運用されていると認められない | 上場廃止 |
計画を作っただけでは足りず、実際の運用も審査の対象です。たとえば、次の仕組みが問題のある会計処理や誤りを防ぐ形で動いているかが見られます。
- 会計処理の承認
- 内部監査
- 取締役会の監督
- 通報制度
- 業績目標の設定・管理
条件② 意見不表明に加えて、東証が上場廃止を必要と判断した場合
監査法人がニデックの決算について意見不表明とした場合でも、それだけで上場廃止になるわけではありません。上場廃止になるのは、東証が「直ちに上場を廃止しなければ市場の秩序を維持することが困難」と判断した場合です。
2026年3月期の有価証券報告書でも、PwC Japan有限責任監査法人は連結財務諸表・個別財務諸表について再び「意見不表明」としました。意見不表明とは、財務諸表が誤っていると断定した意味ではなく、意見を出すための十分かつ適切な監査証拠を得られなかった状態です。
特別注意銘柄の審査では、財務報告を正しく作り、監査に必要な証拠を示せる体制へ戻ったかも重要です。2年連続の意見不表明は、内部管理体制が改善したかを示す手がかりになります。
条件③ 有価証券報告書を期限までに提出できない場合(今回は解消)
ニデックは2026年3月期の有価証券報告書について、提出期限を6月30日から9月30日へ延長していました。9月30日に関東財務局へ提出したため、この有価証券報告書の未提出を理由とする上場廃止基準は問題にならなくなりました。
9月30日の決算・有価証券報告書で何が変わった?
9月30日の開示で、2026年3月期の業績と財務への影響が具体化しました。また、過去の決算の数字を訂正して示し直す「修正再表示」も行われています。上場廃止の審査は財務数値だけで決まりませんが、損失処理と財務報告がどこまで正常化したかを考える手がかりになります。
巨額の減損を計上し、2026年3月期は大幅赤字になった
| 項目 | 2026年3月期 | 補足 |
|---|---|---|
| 売上高 | 2兆7,087億円 | 前期比3.9%増 |
| 営業損益 | 5,190億円の赤字 | 修正再表示後の前期は1,282億円の黒字 |
| 最終損益 | 5,646億円の赤字 | 親会社の所有者に帰属する当期損益 |
| 非金融資産の減損損失 | 約6,321億円 | 工場・設備・のれんなどの価値を引き下げた損失 |
| 資本合計 | 約7,647億円 | 修正再表示後の前期末約1兆2,667億円から約5,020億円減少 |
| 営業キャッシュ・フロー | 約2,342億円のプラス | 会計上の赤字と同額の現金が流出したわけではない |
非金融資産とは、工場や設備、のれんなど、現金や債権以外の資産です。減損は、こうした資産が将来生み出す利益の見込みが下がったときに帳簿上の価値を引き下げる会計処理です。2026年3月期は約6,321億円を計上しましたが、減損額そのものが同じ年度に現金として流出するわけではありません。営業活動によるキャッシュ・フローは約2,342億円のプラスでした。
グループ全体の純資産に相当する「資本合計」は約7,647億円まで減り、修正再表示後の前期末から約39.6%減少しました。損失処理によって財務上の余力が小さくなったため、今後は本業の利益回復がより重要になります。
監査法人は2026年3月期も意見を出せなかった
第三者委員会の調査は終わり、過去の年度の訂正や減損も決算に反映されましたが、監査法人から適正意見を得られる状態へ戻っていません。監査法人が意見を出せなかった主な理由は、次の3点です。
- 不適切な会計処理に関与・認識したり、監査法人へ虚偽の説明をしたりした役職員の一部について、人事上の是正が完了しておらず、提出される資料や説明の信頼性を十分に確かめられない
- 一部の資産について、減損額や損失を計上する時期を判断するための十分な証拠を得られない
- 訂正して示し直した過去の決算の数字について、訂正が妥当で網羅的かを確かめる十分な証拠を得られない
上場審査を考えるうえでも、監査法人が適正意見を出せる状態へ戻るかは、財務報告体制が改善したかを示す手がかりになります。
内部統制は「有効ではない」とされた
ニデックは2026年3月期の内部統制報告書で、財務報告に係る内部統制に「開示すべき重要な不備」があり、有効ではないと記載しました。さらに、内部統制の評価結果を表明できないとしています。監査法人も、内部統制監査(内部統制が有効かどうかについての監査)について、意見不表明としました。
財務報告に係る内部統制の評価は、会社が毎年行うもので、東証の1年後審査とは仕組みが異なります。それでも、決算を正しく作る仕組みが期末時点で有効ではなかったことは、改善がまだ途中であることを示します。
過去の配当・自社株買いで分配可能額を超えていたことも判明
ニデックは9月30日、過去の決算を修正再表示した結果、一部の配当と自社株買いが会社法上の「分配可能額」を超えていたと公表しました。対象は2022年3月期から2026年3月期です。分配可能額とは、会社が株主へ配当や自社株買いとして還元できる上限です。
この問題は、過去の年度の会計訂正が、利益や資産だけでなく、過去に可能だった株主還元の範囲にも影響したことを示しています。
ニデックの上場廃止はいつ決まる?
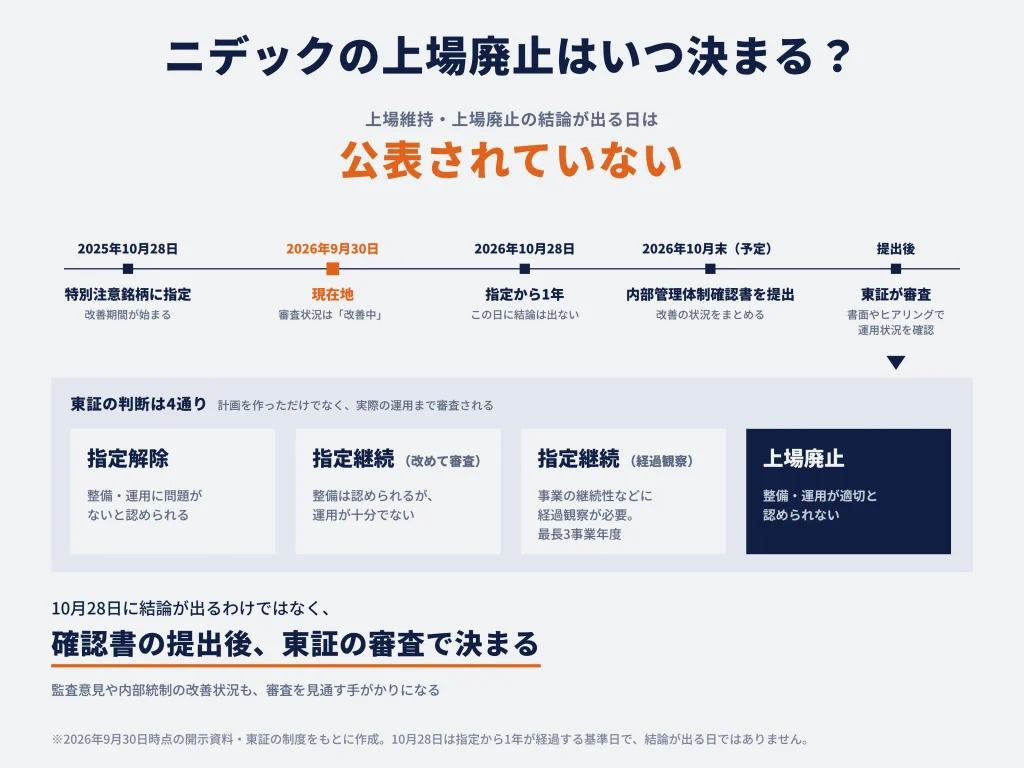
現時点で、ニデックの上場維持・上場廃止の結論が出る日は公表されていません。10月28日は特別注意銘柄の指定から1年が経過する基準日で、この日に結論が出るわけではありません。
ニデックは2026年10月末に内部管理体制確認書を提出する予定です。その後、東証が書面やヒアリングなどで改善策の運用状況を審査します。
今のニデックはどこまで危ない状態?
ニデックは、有価証券報告書の提出で制度上のリスクを一つ解消しましたが、1年後審査の中心となる内部管理体制には未解決の問題が残っています。現在地は「上場維持が確定した状態」でも「上場廃止が決まった状態」でもなく、改善の実効性を東証が審査する前の段階です。
改善が進んだと判断できる点
- 第三者委員会の調査が終了し、不適切な会計処理の内容と原因が具体化した
- 過去の年度の決算を訂正し、2026年3月期の有価証券報告書を延長期限内に提出した
- 巨額の減損を含む損失を決算へ反映し、財務への影響を数値化した
- 改善計画を改訂し、再発防止策を進めている
まだ残っている問題
- 2026年3月期も監査意見は「意見不表明」で、適正意見を得られていない
- 財務報告に係る内部統制は有効ではなく、会社は評価結果を表明できないとした
- 不適切な会計処理等に関与・認識した一部の役職員について、人事上の是正が期末時点で完了していない
- 特別注意銘柄の1年後審査はこれからで、東証による評価は出ていない
上場維持を見るうえでは、監査、内部統制、東証審査がどの順番で正常化するかが焦点になります。
ニデックの上場廃止確率は何%?
ニデックの上場廃止について、客観的に算出できる公式の確率はありません。東証は確率ではなく、内部管理体制の整備・運用状況や上場廃止基準への該当状況を審査します。
数字で確率を置くより、次の項目がどう変化するかを見る方が、制度に沿った整理になります。
| 項目 | 改善を示す変化 | リスクが残る・強まる変化 |
|---|---|---|
| 監査 | 監査法人が十分な証拠を得られ、適正意見を出せるようになる | 意見不表明が続き、財務報告の検証可能性に問題が残る |
| 内部統制 | 重要な不備が是正され、財務報告の内部統制が有効と評価される | 重要な不備や評価不能の状態が続く |
| 内部管理体制確認書 | 改善策の整備だけでなく運用実績を具体的に示せる | 人事是正や内部監査など主要な改善策の運用が不十分 |
| 東証審査 | 内部管理体制の整備・運用が認められ指定解除へ進む | 整備・運用が認められず上場廃止基準に該当する |
| 決算開示 | 次回以降の決算を通常のスケジュールで開示できる | 決算・監査の遅延が再び長期化する |
もしニデックが上場廃止になったら株はどうなる?
ニデックが上場廃止になると、株を東証で売買できなくなり、現金に換えにくくなります。同社が存続する限り、株式そのものは残ります。上場廃止は倒産とは違います。
上場廃止が決まった後の一般的な流れ
- 東証が上場廃止を決定する
- 整理銘柄に指定され、上場廃止日まで市場で売買される
- 上場廃止日を迎える
- 上場廃止後は東証市場で売買できなくなる
整理銘柄は、上場廃止を投資家へ周知し、上場廃止日まで売買の機会を設けるための区分です。上場廃止が決まった時点で、株価は大きく動くことがあります。整理銘柄の期間中に売る場合も、決定前の価格で売れるとは限りません。
上場廃止後は売りたいときに売れるとは限らない
非上場株式を個人投資家が自由に売買できる市場は限られます。会社が存続して株式に価値が残っていても、希望する時期・価格で換金できない可能性があります。
信用取引で保有している場合は、証券会社によって返済期限が前倒しされることもあります。実際の取り扱いは証券会社や取引の種類によって異なるため、上場廃止が決まった場合は利用している証券会社の案内を確認する必要があります。
ニデック株を持っている人は売った方がいい?
ニデック株を売るか保有を続けるかは、上場廃止のニュースだけで一律に決められません。判断の軸は2つです。投資したお金が余裕資金かどうかと、最新の決算を反映しても買ったときの理由が残っているかどうかです。
投資したお金は余裕資金か
最初に見るのは、ニデック株に投じたお金が余裕資金かどうかです。余裕資金とは、上場廃止などで売りにくくなったり、株価が大きく下がったりしても、生活に影響しないお金です。近い将来に使う生活費や教育費と、長期間使わない資金では、同じ上場廃止リスクでも受け止め方が変わります。
訂正後の決算で投資理由を見直す
PER(株価収益率)やPBR(株価純資産倍率)などの指標で割安と見て買った場合、判断の基準になるのは、9月30日に公表された修正再表示後の決算です。利益成長や財務の安定性を理由に買った場合も、同じ決算が基準になります。2026年3月期は営業赤字5,190億円、最終赤字5,646億円、資本合計約7,647億円でした。
ニデックは2027年3月期について、売上高2兆8,000億円、営業利益2,000億円、最終利益1,000億円を予想しています。会社予想には未達の可能性もあるため、今後の四半期実績がどこまで計画に近づくかが判断の基準になります。
上場維持だけでなく、本業の利益回復も見る
過去の決算訂正と巨額減損を反映した後は、ニデックの各事業が実際にどれだけ利益を生み出せるかが企業価値を左右します。主な事業は次のとおりです。
- 精密小型モータ
- 車載
- 家電・商業・産業用
- 機器装置
本業が回復しているかは、次の点から判断できます。
- 四半期ごとの利益が、会社予想どおりに戻っているか
- 追加の大きな減損や会計訂正がないか
- 営業キャッシュ・フローを確保できているか
東証の審査でニデックの上場廃止が決まった場合や、次の決算でも意見不表明が続いた場合は、保有を続ける前提が変わっていないかを見直すタイミングになります。
まとめ
ニデックの上場維持は、次の3点に整理できます。
- 有価証券報告書の提出が間に合い、提出できないことによる上場廃止の心配はなくなった
- 監査と内部統制の問題は残っており、改善は途中の段階にある
- 上場を続けられるかは、主に10月末の内部管理体制確認書の提出後に行われる東証の審査で決まる
株主にとっては、審査の結果と並んで、巨額の損失を処理した後の本業の回復も重要です。
出典
- 日本取引所グループ「特別注意銘柄の指定:ニデック(株)」2025年10月27日
https://www.jpx.co.jp/news/1023/20251027-12.html - 日本取引所グループ「特別注意銘柄一覧」
https://www.jpx.co.jp/listing/measures/alert/ - 日本取引所グループ「特別注意銘柄への指定」
https://www.jpx.co.jp/equities/listing/measure/ - 日本取引所グループ「上場廃止基準の概要」
https://www.jpx.co.jp/equities/listing/delisting/outline/01.html - 日本取引所グループ「上場契約違約金の徴求:ニデック(株)」2026年4月30日
https://www.jpx.co.jp/news/1023/20260430-14.html - ニデック株式会社「会計に関する第三者委員会の調査結果を踏まえて」
https://www.nidec.com/jp/corporate/internal-control-improvement/ - ニデック株式会社「改善・対策について」
https://www.nidec.com/jp/corporate/internal-control-improvement/action/ - ニデック株式会社「2026年3月期(第53期)有価証券報告書の提出完了に関するお知らせ」2026年9月30日(TDnet開示資料)
- ニデック株式会社「2026年3月期 決算短信〔IFRS〕(連結)」2026年9月30日(TDnet開示資料)
- ニデック株式会社「2026年3月期有価証券報告書に係る監査報告書の意見不表明及び、2026年3月期第3四半期決算短信のレビュー結論不表明並びに2026年3月期内部統制監査報告書の意見不表明に関するお知らせ」2026年9月30日(TDnet開示資料)
- ニデック株式会社「財務報告に係る内部統制の開示すべき重要な不備及び内部統制報告書の評価結果不表明に関するお知らせ」2026年9月30日(TDnet開示資料)
- ニデック株式会社「非金融資産の減損損失、契約損失引当金、仕入先からの求償請求に係る和解に伴う債務及び特別調査費用等の計上に関するお知らせ」2026年9月30日(TDnet開示資料)
- ニデック株式会社「過年度修正再表示に伴う分配可能額超過に関するお知らせ」2026年9月30日(TDnet開示資料)
- ニデック株式会社「品質に関する不適切行為の疑義への対応について」
https://www.nidec.com/jp/corporate/disclosure/quality/




コメント