ニデックの多くの拠点で、利益や資産を実態より大きく見せる不正会計が行われていたことが、2026年4月の第三者委員会の最終報告で認定されました。
ニデックは2026年9月30日、延期していた2026年3月期の有価証券報告書を期限内に提出しました。PwC Japan有限責任監査法人は、この決算にも「意見不表明」としています。ニデック自身も、正しい決算を作るための社内の仕組みである財務報告に係る内部統制が有効でないと公表しました。
株主にとって次の焦点は、監査が正常な状態へ戻るかと、10月末に予定される内部管理体制確認書の提出後に東証が改善を認めるかです。
この記事では、不正会計の内容と原因を整理したうえで、9月30日に公表された損失や監査意見が株主に何を意味するのかを解説します。上場維持と今後の投資判断も確認します。
※本記事は2026年9月30日時点の開示資料をもとに作成しています。
ニデックで何があった?
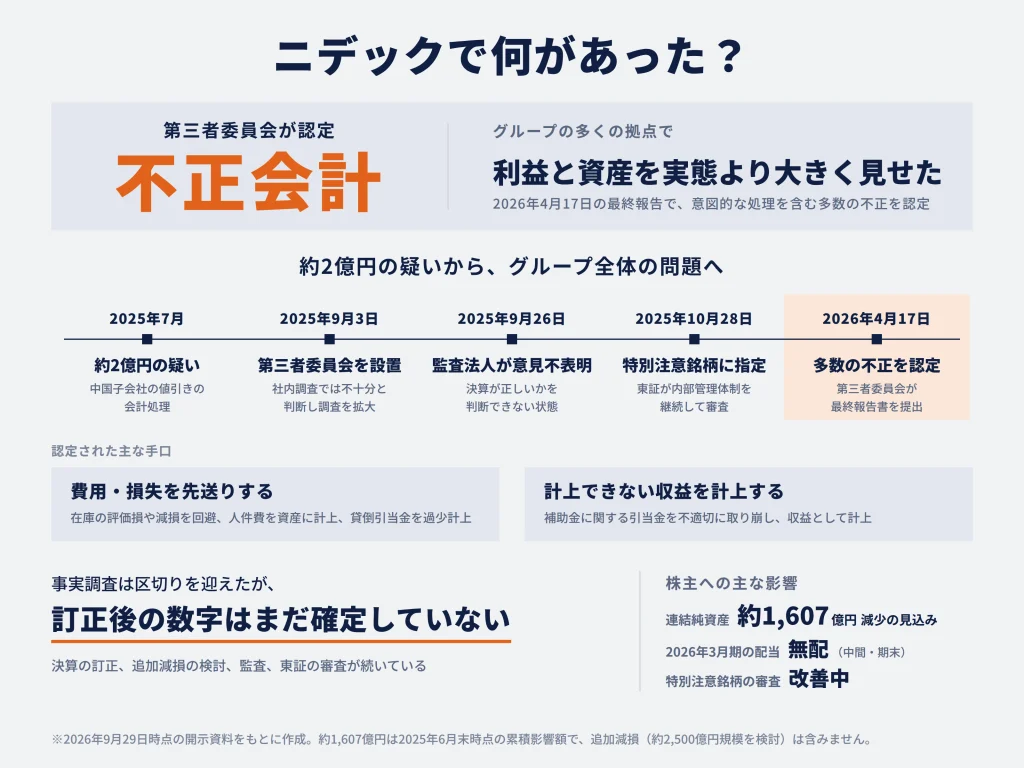
中国子会社で見つかった約2億円の会計処理の疑いをきっかけに、調査範囲はグループ全体へ広がりました。2026年4月の最終報告では、複数拠点にわたる多数の不正会計が認定されています。2025年9月の調査開始時点では「疑い」でしたが、その後の調査で意図的な処理を含む不正の実態が確認されました。
発覚から2026年9月30日までの流れ
2025年3月期の有価証券報告書の提出は、イタリア子会社の関税問題でもともと遅れていました。有価証券報告書は、上場会社が年に1回提出する、決算や事業・経営の状況をまとめた公式書類です。
| 時期 | 主な出来事 | 補足 |
|---|---|---|
| 2025年6月 | 2025年3月期の有価証券報告書提出を延期 | イタリア子会社の関税問題などで監査完了が遅れた |
| 2025年7月 | 中国子会社の約2億円の会計処理に疑い | 不正会計調査の入口となった |
| 2025年9月3日 | 第三者委員会を設置 | 調査範囲をグループへ拡大 |
| 2025年9月26日 | 2025年3月期の有価証券報告書を提出 | 監査法人は意見不表明 |
| 2025年10月27日公表、28日指定 | 東証が特別注意銘柄に指定 | 内部管理体制の改善を継続審査 |
| 2026年2月27日 | 第三者委員会の調査報告書を受領 | 多数の不正と原因分析を公表へ |
| 2026年4月17日 | 第三者委員会の最終報告を受領 | 追加調査を含めた事実認定が確定 |
| 2026年4月27日 | 改善計画の改訂版を公表 | 再発防止策を更新し実行段階へ |
| 2026年9月30日 | 2026年3月期の有価証券報告書・通期決算を公表 | 期限内に提出。監査法人は再び意見不表明で、内部統制も有効ではないと公表 |
発端の一つは中国子会社で見つかった約2億円の会計処理だった
2025年7月22日、ニデックの子会社から親会社の監査等委員会へ報告が届きました。中国の子会社で、仕入れ先からの値引きにあたる1,000万元(約2億円)を不適切に会計処理した疑いがあるという内容です。監査等委員会とは、取締役のうち経営をチェックする役割を担う人で構成される組織です。
外部専門家を入れて調査すると、別の拠点でも、資産の価値を引き下げる時期を経営陣の関与や認識のもとで調整していた可能性を示す資料が複数見つかりました。ニデックは社内だけの調査では不十分と判断し、2025年9月3日に第三者委員会を設置しました。第三者委員会は、会社から独立した弁護士や会計士などで構成し、事実関係や原因を調べる委員会です。
2026年4月の最終報告で多数の不正会計が認定された
第三者委員会は2026年2月27日に調査報告書を提出し、追加調査の後、4月17日に最終報告書を提出しました。最終報告では、費用を計上しない、損失を先送りする、収益を早く計上するなど、複数の手口による不正会計がグループの多くの拠点で認定されました。
その結果、グループ全体の内部管理体制が問われる事態に広がりました。内部管理体制とは、正しい決算を作り、不正やミスを防ぐための社内の仕組みです。
「不適切会計」と「不正会計」は同じ意味?
「不適切な会計処理」は、問題のある会計処理を広く指す表現です。第三者委員会は、その中で意図的に行われたものを「不正」、意図的ではない誤りを「誤謬(ごびゅう)」として区別し、最終報告で多数の不正会計を認定しました。
2025年9月の調査開始時には「不適切な会計処理の疑義」という表現が使われました。調査終了後の監査関連資料でも、「不適切な会計処理等」という包括的な表現は使われています。開示資料で「不適切な会計処理」と「不正」の両方が使われるのは、このためです。
ニデックは具体的にどんな不正会計をした?
ニデックの不正会計は、大きく分けて「出すべき費用や損失を先送りする処理」と「計上できない収益を計上する処理」の2種類です。どちらも、利益や資産を実態より大きく見せる方向に働きます。
| 主な類型 | 何をしたのか | 大きく見えたもの |
|---|---|---|
| 在庫 | 価値が落ちた原材料・製品の評価損を計上しない | 利益・在庫 |
| 固定資産 | 達成が難しい売上計画を使って減損を回避 | 利益・設備などの資産 |
| 費用の資産化 | 本来費用にすべき人件費を固定資産として計上 | 利益・固定資産 |
| 収益の計上 | 補助金に関する引当金を不適切に取り崩すなどして収益計上 | 利益 |
| 回収できない債権 | 貸倒引当金を少なく計上 | 利益・債権 |
在庫の損失を計上せず、費用を先送りした
在庫(販売する製品や原材料など)は、古くなったり使えなくなったりして、帳簿に載っている金額ほどの価値がなくなることがあります。その場合は、本来、その価値を引き下げて「評価損」という費用を計上します。
第三者委員会は、価値がない原材料や製品について評価損を計上せず、費用を先送りした例を認定しました。評価損を計上しなければ、その年度の費用が少なくなるため利益は大きくなり、在庫も高い金額のまま残ります。
達成が難しい売上計画を使って減損を回避した
固定資産の「減損」は、工場や設備、のれんなどの帳簿上の価値を引き下げ、損失を計上する処理です。将来生み出す利益を考えたとき、帳簿上の価値を回収できないと判断した場合に行います。「のれん」は、企業買収で支払った金額のうち、買収先の純資産を上回る部分などを資産として計上したものです。
減損の判定では将来の売上や利益の見通しが大きく影響します。達成が難しい売上計画を前提にすれば、「将来十分な利益を生むので資産価値を維持できる」と見せることができます。第三者委員会は、実現確度の低い計画に基づいて減損処理を回避した事例を認定しました。
減損を先送りすると、当時の損失が小さくなり、利益と資産が高く残ります。その分、後から現実的な事業計画に置き直したときに、大きな減損が発生しやすくなります。9月30日の決算では実際に巨額の減損が計上されましたが、その金額には各事業の将来収益見通しの見直しも含まれます。
人件費を「費用」ではなく「資産」として計上した
人件費は通常、その年度の費用として利益から差し引きます。一方、一定の条件を満たす開発費などは、いったん資産として計上し、何年かに分けて少しずつ費用にできます。
本来その年度の費用にすべき人件費を固定資産に計上し、費用を計上する時期を遅らせていた例も見つかりました。本来100の費用のうち30を資産に振り替えると、その年度の費用は70になり、利益は30大きく見えます。変わるのは費用を計上する時期で、現金が増える処理ではありません。
本来計上できない収益を計上した
「引当金」は、将来発生する可能性が高い支出や損失に備えて、あらかじめ費用として計上しておく金額です。引当金を必要な根拠なく取り崩すと、費用や負債が減るため利益が増えます。
第三者委員会は、補助金の返還に備えた引当金を不適切に取り崩した例や、まだ収益として認められない補助金を収益に計上した例を認定しました。いずれも、その年度の利益を実態より大きく見せる方向に働きます。
回収できない債権への引当金を少なく計上した
売掛金などの債権は、取引先の経営悪化などで回収できなくなることがあります。企業は、回収不能になると見込まれる金額を「貸倒引当金」として費用に計上します。
回収が難しい債権への貸倒引当金を、少なく計上した例も確認されました。引当金が少なければ費用が減り、利益と債権が大きく見えます。
なぜニデックで不正会計が広がったの?
第三者委員会と東証は、次の4つが重なり、不正を止めにくい状態になったと整理しています。
- 短期の利益目標を必ず達成するよう求める強いプレッシャー
- 永守重信氏への権限集中と、意向を優先しやすい企業風土
- 経理・内部監査・監査等委員会のチェック機能の不全
- M&A後のグループ会社を統一的に管理する仕組みの弱さ
短期の利益目標を必ず達成するよう求める強いプレッシャー
第三者委員会は、根本原因の一つに過度な業績プレッシャーを挙げています。ニデックも改善計画で、株価や短期利益を強く意識し、目標未達を許容しにくい企業風土があったと認めています。
問題になるのは、目標が厳しいことよりも、未達を報告したり必要な損失を計上したりできなくなることです。実際の事業状況より目標達成が優先されると、経営改善ではなく会計処理で利益を整える動機が生まれます。
永守重信氏への権限集中と、意向を優先しやすい企業風土
ニデックは改善計画で、第三者委員会が指摘した「永守氏への権限集中と同氏の意向を優先する風土」を原因分析に反映しています。経営トップの決断力は強みになり得ますが、異論や悪い情報が上がりにくくなると、会計上の専門判断まで経営目標に引っ張られます。
経理・内部監査・監査等委員会のチェック機能の不全
東証は2026年4月30日の「上場契約違約金の徴求:ニデック(株)」で、監査等委員会、経理部門、内部監査部門などのチェック機能に不全があったと指摘しました。監査等委員会への情報提供が十分でなかったほか、経理部門や内部監査部門が不正を抑止する役割を十分に果たせなかったとしています。
ニデックの場合、内部管理体制そのものが立て直しの対象です。不正な処理を直すだけでなく、同じ圧力がかかったときにチェック機能が働くかが再発防止を左右します。
東証は、役職員が監査法人へ不正確な情報を与え、都合のよい意見を引き出そうとするなど、不誠実な対応があったとも指摘しています。外部の監査法人も、会社から正確な資料や説明を得られなければ、監査だけで不正を防ぐことには限界があります。
M&A後のグループ会社を統一的に管理する仕組みの弱さ
ニデックはM&Aを積極的に活用して事業を拡大してきました。東証は、買収後のグループ会社の管理体制が統一されておらず、グループ会社の管理が弱かった点も挙げています。海外子会社や買収会社が増えるほど、会計ルール、承認手続き、内部監査、報告経路をグループ全体でそろえることが難しくなります。
永守重信氏にはどこまで責任がある?
第三者委員会は、永守重信氏への権限集中や強い業績プレッシャーが、不正を生みやすい組織風土につながったと指摘しています。一方、永守氏が個々の不正にどこまで関与したのか、法的責任を負うのかは、組織風土に対する経営責任とは分けて確認する必要があります。
| 論点 | 2026年9月30日時点の整理 |
|---|---|
| 経営責任 | 第三者委員会は、強い業績プレッシャーや永守氏への権限集中を不正が広がった背景として指摘 |
| 個別の不正への関与 | 不正ごとに、関与した人と認識の程度が異なる |
| 法的責任 | 役員責任調査委員会(2026年3月13日設置)が調査中 |
経営責任は企業風土や目標管理の作り方まで含む
第三者委員会の調査結果を受けた改善計画では、株価や短期利益を過度に重視する経営、永守氏への権限集中、同氏の意向を優先する風土が見直し対象になっています。問われているのは、経営トップが作った目標管理と意思決定の仕組みです。
個別の不正への関与は案件ごとに異なる
不正会計には、経営幹部や経理部門が関わった例もあれば、各拠点で行われた処理もあります。「ニデックの不正はすべて永守氏が直接指示した」とまとめると、第三者委員会の認定範囲を超えます。
法的責任は役員責任調査委員会が調べている
ニデックは2026年3月13日、現旧役員の職務執行について法的責任の有無を調べる「役員責任調査委員会」を設置しました。経営責任と法的責任は別です。損害賠償などの法的責任は、この委員会の調査やその後の手続きで判断されます。
経営陣の辞任の経緯
| 時期 | 主な動き |
|---|---|
| 2025年12月19日 | 永守重信氏が代表取締役を辞任し、名誉会長(非常勤)へ |
| 2026年2月26日 | 永守氏が名誉会長を辞任し、経営から退くと表明 |
| 2026年3月3日 | 取締役会長の小部博志氏、副社長執行役員の北尾宜久氏、最高財務責任者の佐村彰宣氏など主要役員が退任 |
| 2026年3月13日 | 役員責任調査委員会を設置 |
不正会計はニデックの財務と配当にどう影響した?
2026年9月30日の通期決算で、見込みや検討段階だった財務影響の多くが数字として公表されました。2026年3月期は、非金融資産(工場や設備、のれんなど、現金や債権以外の資産)の減損損失6,321億円を計上しています。営業損失は5,190億円、最終損益(親会社の所有者に帰属する当期損益)は5,646億円の赤字で、年間配当は0円でした。
| 項目 | 2026年3月期 | 数字の意味 |
|---|---|---|
| 売上高 | 2兆7,087億円 | 前期の修正再表示後から3.9%増 |
| 営業損益 | 5,190億円の損失 | 減損損失6,321億円などが大きく影響 |
| 最終損益(親会社の所有者に帰属する当期損益) | 5,646億円の損失 | 前期は847億円の黒字(修正再表示後) |
| 資本合計 | 7,647億円 | 前期の1兆2,667億円から約5,020億円減少 |
| 年間配当 | 0円 | 中間・期末とも無配 |
2026年3月期は5,646億円の最終赤字になった
ニデックの2026年3月期の売上高は、前期比3.9%増の2兆7,087億円でした。一方、営業損益は5,190億円の赤字、最終損益は5,646億円の赤字となりました。前期は修正再表示(過去の決算の数字を訂正して示し直すこと)後でも営業利益1,282億円、最終損益847億円の黒字だったため、損益は大きく悪化しています。
最終赤字には、不正会計の訂正に加えて、資産の将来収益力を見直した減損など複数の要因が含まれます。したがって、5,646億円をそのまま「不正会計で失った金額」と読むのではなく、決算見直しの過程で事業価値まで再評価した結果として見る必要があります。
約6,321億円の減損損失を計上した
ニデックは2026年9月30日、減損損失として6,321億円を計上したと公表しました。3月時点では主に車載事業の資産約2,500億円が検討対象として示されていましたが、最終決算では家電・商業・産業用など複数の事業・資産へ見直しが広がっています。
減損は現金が同額流出する処理ではありません。ただし、将来の利益で回収できると見込んでいた資産の価値を引き下げるため、「過去に期待していた収益力を実現できない部分が大きかった」ことを財務諸表へ反映します。
資本合計は約7,647億円まで減少した
2026年3月期末のグループ全体の純資産に相当する「資本合計」は7,647億円でした。前期の修正再表示後は1兆2,667億円だったため、1年間で約5,020億円、率にして約39.6%減少しています。
第三者委員会は、不正・誤謬の訂正による純資産への影響を、2025年6月末時点で約1,607億円と算定していました。一方、約5,020億円は、修正再表示後の2025年3月末の資本合計1兆2,667億円と、2026年3月末の7,647億円との差です。基準日と対象が異なるため、1,607億円が5,020億円へ拡大したと捉えることはできません。
「最終赤字5,646億円」は親会社株主に帰属する損失で、子会社の少数株主分まで含む「資本合計」とは対象範囲が異なります。持分変動計算書で資本合計の増減を見ると、グループ全体の当期損失は6,230億円でした。一方、為替レートの変動による海外子会社の資産・負債の円換算額の増減などを含む「その他の包括利益」は1,447億円のプラスで、資本を押し上げています。さらに、2025年3月期の期末配当分にあたる親会社株主への配当229億円や、非支配株主への配当14億円などの増減もありました。株式報酬や企業結合などの小さな増減も含めて合計すると、資本合計は約5,020億円減少しています。
約1,607億円と約5,020億円の違い
| 数字 | 基準日・対象 | 読み方 |
|---|---|---|
| 約1,607億円 | 2025年6月末時点/不正・誤謬の訂正による純資産への影響の推計 | 過去の決算訂正の影響を示す推計値 |
| 約5,020億円 | 修正再表示後の2025年3月末→2026年3月末の資本合計の減少 | 最終損益だけでなく、その他の包括利益や配当なども含む1年間の資本変動 |
2026年3月期は無配、2027年3月期の配当予想は未定
2026年3月期は中間・期末とも0円で、年間配当はありません。9月30日に公表した決算短信では、2027年3月期の中間配当と期末配当の予想も「未定」としています。
配当目的で保有していた株主にとっては、会計上の訂正だけでなく、実際に受け取る現金が減ったことが直接的な影響です。今後は業績の回復だけでなく、会社がいつ配当方針を再び示せるかも確認点になります。
過去の配当・自社株買いが分配可能額を超えていたことも判明した
ニデックは9月30日、過去の決算を修正再表示した結果、一部の配当と自社株買いが会社法上の「分配可能額」を超えていたと公表しました。対象は2022年3月期から2026年3月期です。
これは、過去の利益や資本の数字を訂正すると、当時「株主へ還元できる」と考えていた金額の前提まで変わることを示しています。会社は対象となった各年度の配当・自社株買いの金額を公表していますが、法的責任や今後の具体的な対応は、今後の会社開示を確認する必要があります。
東証は9,120万円の上場契約違約金を求めた
東証は2026年4月30日、ニデックに9,120万円の上場契約違約金の支払いを求めました。業務を適正に運営するための体制整備に関する上場ルールに違反し、市場の信頼を損なったと判断したためです。金額は、東証の規則で市場区分と上場時価総額に応じて決まります。
東証は、個々の会計処理に加えて、強い業績プレッシャーやチェック機能の不全など、正しい決算を継続して作るための内部管理体制全体を問題視しました。
監査法人の「意見不表明」は何が問題なの?
2026年3月期も、PwC Japan有限責任監査法人はニデックの連結・個別決算について「意見不表明」としました。意見不表明とは、監査法人が決算を確かめるための十分な証拠を得られず、「適正」か「不適正」かの結論自体を出せない状態です。投資家が判断に使う決算の数字を、監査法人が確かめられていない点が問題です。
| 監査意見 | 意味 |
|---|---|
| 適正意見 | 重要な点で決算が適正に表示されていると監査法人が判断 |
| 限定付適正意見 | 一部に重要な問題があるが、その影響は決算全体に広がるほどではないと判断 |
| 不適正意見 | 重要で広範な誤りがあり、決算が適正とはいえないと判断 |
| 意見不表明 | 十分な監査証拠を得られず、適正か不適正かの結論を出せない |
調査が終わった後も意見不表明になった理由
2025年3月期の意見不表明は、第三者委員会の調査が終わっておらず、不正会計の影響を決算へ十分に反映できていないことが大きな理由でした。2026年4月には最終報告が出て、9月30日の決算には判明した不正会計や調査結果が反映されています。
それでも2026年3月期は意見不表明でした。監査法人は、調査完了後も3つの論点で十分な監査証拠を得られなかったと説明しています。
意見不表明につながった3つの論点
| 監査上の論点 | 監査法人が確認し切れなかったこと |
|---|---|
| 人事上の是正と資料の信頼性 | 不正会計への関与や虚偽説明が指摘された役職員への対応が一部未完了で、会社の記録・説明をどこまで信頼できるか |
| 減損 | 6,321億円の減損について、金額や計上時期の妥当性 |
| 修正再表示 | 過去の決算を訂正して示し直した金額や注記の妥当性・網羅性 |
監査法人は、3つの論点が決算全体へ重要かつ広範な影響を及ぼす可能性があると判断しました。そのため、連結決算について意見を表明できませんでした。
投資家は、2026年3月期の決算が通常の監査意見で裏付けられていないことを前提に、利益や資本の数字を読む必要があります。
内部統制も「有効でない」と会社が公表した
ニデックは同じ9月30日、2026年3月期の財務報告に係る内部統制について「開示すべき重要な不備」があり、内部統制は有効でないと公表しました。さらに、影響が広範だったため、会社として内部統制の評価結果も表明できないとしています。
財務報告に係る内部統制とは、会社の内部管理体制のうち、正しい決算や財務報告を作るための仕組みです。上場会社は毎年、この仕組みが有効かを自ら評価して公表します。9月30日の開示では、経営トップへの権限集中や経理部門の独立性不足など、不正会計の原因と重なる点が重要な不備として挙げられています。
PERやPBRの前提となる数字は最新決算で確認し直す
2026年3月期の決算で、過去の修正再表示や巨額減損を反映した新しい利益・資本の数字が公表されました。以前の利益や資本を使ったPER(株価収益率)やPBR(株価純資産倍率)は、そのまま現在の評価に使えません。
また、2026年3月期は最終赤字なので、PERを通常の「利益の何倍」という形で比べにくい状態です。PBRも最新の資本を使って計算し直す必要がありますが、その決算自体について監査法人は意見を表明していません。指標の数値だけで割安・割高を判断するより、監査の正常化と本業の回復をあわせて確認することが重要です。
ニデックは上場廃止になる?特別注意銘柄とは
2026年9月30日時点で、ニデックの上場廃止は決まっていません。2026年3月期の有価証券報告書は延長後の期限内に提出したため、この報告書の未提出を理由とする上場廃止リスクは解消しました。今後の中心は、特別注意銘柄の「1年後審査」で内部管理体制の改善が認められるかです。
東証は2025年10月27日、ニデックを特別注意銘柄に指定すると公表しました(指定日は10月28日)。特別注意銘柄は、内部管理体制に重大な課題があり、改善の必要性が高い会社を東証が継続審査する制度です。
有価証券報告書は9月30日に期限内で提出した
ニデックは2026年3月期の有価証券報告書について、提出期限を9月30日まで延長する承認を受けていました。会社は9月30日、有価証券報告書を関東財務局へ提出したと公表しています。
9月30日の提出によって、2026年3月期の有価証券報告書を提出できないことを理由とする上場廃止基準には該当しなくなりました。
今後の焦点は特別注意銘柄の1年後審査
東証の制度では、特別注意銘柄への指定から1年が経過した後に、内部管理体制が適切に整備され、運用されているかを審査します。ニデックは内部管理体制確認書を2026年10月末に提出する予定です。実際の審査はこの確認書の提出後に進むため、指定から1年となる10月28日に結論が出るという意味ではありません。
計画を作っただけでは足りず、実際の運用も審査の対象です。たとえば、経理・内部監査・取締役会・監査等委員会のチェックが働いているか、悪い情報が経営側へ届くかが確認点になります。2026年3月期の意見不表明と内部統制の不備は、改善がまだ途中であることを示しますが、それだけで上場廃止が決まるわけではありません。
特別注意銘柄の1年後審査で想定される4つの扱い
| 東証の判断 | 取り扱い |
|---|---|
| 内部管理体制の整備・運用に問題がない | 指定解除 |
| 整備はできているが運用実績が足りず、今後の運用が見込める | 指定を続け、運用状況を改めて審査 |
| 整備・運用は認められるが、経過観察が必要と判断される | 指定を続けて改善の定着を見る(最長3事業年度) |
| 内部管理体制が適切に整備・運用されていると認められない | 上場廃止 |
不正会計と品質の不適切行為は同じ問題なの?
2026年には、ニデックの品質管理でも多数の不適切行為が明らかになりました。調査した委員会も、対象となった行為も、不正会計とは異なります。
| 項目 | 不正会計 | 品質の不適切行為 |
|---|---|---|
| 主な内容 | 費用計上の回避、収益の過大計上、減損回避など | 顧客承認なしの部材・工程・設計変更、検査データの不適切な取扱いなど |
| 調査主体 | 会計に関する第三者委員会 | 品質に関する外部専門家の調査委員会 |
| 主な公表時期 | 2025年9月に調査開始、2026年4月に最終報告 | 2026年5月に疑いを公表、9月に調査結果を公表 |
| 共通する論点 | 内部管理体制、企業風土、経営管理 | 内部管理体制、企業風土、品質管理・変更管理 |
2026年9月に公表された品質調査では、グループ全体で844件の品質の不適切行為が認定されました。不正会計と件数を足し合わせる性質のものではありませんが、ルールどおりに報告・承認する仕組みが機能していたかという点では共通の課題があります。
ニデックは会計と品質をそれぞれ是正しつつ、ガバナンス(経営を監視する仕組み)と企業風土の改革を会社全体の再生策として進めています。9月30日の決算・内部統制の開示では、品質調査で判明した事項の影響も決算へ反映したと説明しており、会計だけを直せば終わる状況ではありません。
ニデックの不正会計はもう終わった?
第三者委員会の調査と2026年3月期の通期決算の公表まで進みましたが、再発防止策が実際に機能するかを確認する段階は残っています。
決算は出たが、監査は正常化していない
9月30日に有価証券報告書が提出され、巨額の減損や過去の修正再表示を含む決算数字は公表されました。これによって「最終的な決算がいつ出るのか」という不確実性は一段下がりました。
一方で、監査法人はその決算について「意見不表明」としています。今後の正常化を見るには、次の決算・有価証券報告書で監査法人が十分な証拠を得て、適正意見などの形で意見を表明できる状態へ戻るかを確認します。
内部統制の重要な不備は是正の途中にある
ニデックは2026年3月期末時点で、全社的な内部統制や決算・財務報告プロセスに重要な不備があり、有効に機能する基盤を欠いていたと説明しています。また、不正会計への関与や虚偽説明が指摘された役職員への人事上の対応も、一部は9月30日時点で完了していません。
改善策は実行段階にある
ニデックは改善計画や9月30日の内部統制に関する開示で、主に次の対策を進めています。
- 企業風土の改革とコンプライアンス教育の充実
- 人事評価・役員報酬など、短期利益へ偏りやすい制度の見直し
- 中期計画・事業計画と予算・実績の管理方法の見直し
- 取締役会・監査等委員会の監督機能とリスク情報の共有強化
- 経理部門の事業部門からの独立性を高める
- 内部監査の対象範囲・独立性・監査品質を強化する
- 会計方針を明確にし、例外処理や逸脱を起こしにくい仕組みにする
再発防止策は、現場で機能して初めて効果が確認できます。たとえば、利益目標が未達になりそうな場面でも必要な損失を計上できるかが一つの確認点です。経理や内部監査が経営側へ異論を言えるか、悪い情報が取締役会まで届くかといった運用も評価対象になります。
ニデック株を持っている人は売った方がいい?
ニデック株を売るかどうかは、次の2点を軸に考えます。
- 上場廃止などで売りにくくなったり株価が大きく下がったりしても、生活に影響しない余裕資金か
- 株を買ったときの理由が、不正会計の発覚後も成り立つか
巨額損失を反映した後、本業が利益を回復できるかを見る
2026年3月期は5,646億円の最終赤字となり、資本合計も前期から約5,020億円減りました。PERやPBR、配当、財務の安定性を理由に投資していた場合は、9月30日に公表された最新数字をもとに判断し直します。
会社は2027年3月期について、売上高2兆8,000億円、営業利益2,000億円、最終利益1,000億円を予想しています。営業利益2,000億円は、修正再表示後の2025年3月期の1,282億円を上回る水準です。2026年3月期は5,190億円の営業赤字だったため、会社予想は大幅な収益回復を前提としています。
過去の決算訂正と巨額減損を反映した後は、精密小型モータ、車載、家電・商業・産業用、機器装置の各事業が実際にどれだけ利益を生み出せるかが、企業価値を左右します。四半期ごとに、各事業の利益が会社予想どおりに回復しているかを確認します。
需給面では、監査と上場審査の不確実性が買いを控える要因になり得る
監査意見が出ない状態や、上場維持の見通しが定まらない状態は、投資家が新たに株を買う際の不確実性になります。有価証券報告書の提出遅れは解消しましたが、特に大きなリスクを取りにくい投資家にとっては、監査や上場審査の不確実性が買いを控える要因になり得ます。監査意見や東証の審査結果が明らかになれば、不確実性自体は小さくなります。
保有・売却を考えるときのチェックリスト
| 確認項目 | 2026年9月30日時点 | 改善を示す材料 | 警戒が強まる材料 |
|---|---|---|---|
| 監査意見 | 2026年3月期も意見不表明 | 次の年度監査で適正意見など、監査法人が意見を表明できる | 意見不表明が続く、または不適正意見になる |
| 内部統制 | 重要な不備があり、有効でない | 重要な不備の是正が確認される | 重要な不備が残る、または新たな重大な不備が見つかる |
| 特別注意銘柄 | 1年後審査を控える | 指定解除 | 内部管理体制の整備・運用が認められない(上場廃止) |
| 減損・資本 | 減損損失6,321億円、資本合計7,647億円 | 大規模な追加減損がなく、資本が安定する | 追加の大規模減損や財務悪化が続く |
| 本業 | 2027年3月期は営業利益2,000億円を会社予想 | 四半期ごとの利益が回復計画に沿う | 主力事業の利益回復が遅れる |
| 配当 | 2026年3月期0円、2027年3月期予想は未定 | 配当方針が示され、再開の見通しが立つ | 財務制約などで無配・未定が長期化する |
| 品質の不適切行為 | 844件を認定し是正を進める | 是正策が定着し、類似事案が再発しない | 新たな類似事案が見つかる |
上場維持が最優先なら特別注意銘柄と内部統制、長期の企業価値を重視するなら減損後の本業の収益力、配当目的なら株主還元の再開時期が中心になります。
まとめ
ニデックの不正会計は、2026年9月30日の決算開示で、過去の訂正や巨額減損を決算へ反映する段階まで進みました。調査終了後も、監査と内部管理体制の正常化は続いています。
- 2026年3月期は減損損失6,321億円を計上し、最終赤字は5,646億円となった
- 有価証券報告書は9月30日の延長後期限内に提出したため、2026年3月期の有価証券報告書の未提出を理由とする上場廃止リスクは解消した
- 監査法人は2026年3月期も意見不表明とし、会社は財務報告に係る内部統制に重要な不備があると公表した
今後は、東証の審査で内部管理体制の改善が認められるかと、巨額減損を反映した後の本業が利益を回復できるかが焦点です。監査法人が再び決算へ意見を表明できる状態へ戻るかも確認します。
出典
1. ニデック株式会社「第三者委員会設置のお知らせ」(2025年9月3日):https://www.nidec.com/jp/ir/news/2025/news0903-01/
2. ニデック株式会社「会計に関する第三者委員会の調査結果を踏まえて」:https://www.nidec.com/jp/corporate/internal-control-improvement/
3. ニデック株式会社「事案の概要」:https://www.nidec.com/jp/corporate/internal-control-improvement/overview/
4. ニデック株式会社「改善・対策について」:https://www.nidec.com/jp/corporate/internal-control-improvement/action/
5. ニデック株式会社「第三者委員会の調査報告書(最終報告)の受領 及び当社の対応に関するお知らせ」(2026年4月17日):https://www.nidec.com/jp/corporate/news/2026/news0417-01/
6. ニデック株式会社「第三者委員会の調査報告書の公表及び当社の対応に関するお知らせ」(2026年3月3日):https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0303-01/260303-01jp.pdf
7. ニデック株式会社「役員等の異動に関するお知らせ」(2026年3月3日):https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0303-01/260303-01jp.pdf
8. ニデック株式会社「名誉会長辞任に関するお知らせ」(2026年2月26日):https://www.nidec.com/jp/ir/news/2026/news0226-01/
9. ニデック株式会社「役員責任調査委員会の設置に関するお知らせ」(2026年3月13日):https://www.nidec.com/jp/ir/news/2026/news0313-01/
10. ニデック株式会社「2026年3月期 第1四半期決算短信〔IFRS〕(連結)」(2025年11月14日):https://www.nidec.com/files/user/www-nidec-com/ir/library/earnings/2026/FY25Q1_3_1114_jp.pdf
11. ニデック株式会社「中間配当(無配)の決定、期末配当予想修正及び連結業績予想修正に関するお知らせ」(2025年10月23日):https://www.nidec.com/jp/ir/news/2025/news1023-01/
12. ニデック株式会社「剰余金の配当(期末配当無配)に関するお知らせ」(2026年3月3日):https://www.nidec.com/files/user/www-nidec-com/corporate/news/2026/0303-02/260303-02jp.pdf
13. 日本取引所グループ「特別注意銘柄の指定:ニデック(株)」(2025年10月27日公表、10月28日指定):https://www.jpx.co.jp/news/1023/20251027-12.html
14. 日本取引所グループ「上場契約違約金の徴求:ニデック(株)」(2026年4月30日):https://www.jpx.co.jp/news/1023/20260430-14.html
15. 日本取引所グループ「特別注意銘柄一覧」:https://www.jpx.co.jp/listing/measures/alert/
16. 日本取引所グループ「上場廃止基準の概要」:https://www.jpx.co.jp/equities/listing/delisting/outline/01.html
17. 日本取引所グループ「上場契約違約金」:https://www.jpx.co.jp/equities/listing/measure/03.html
18. ニデック株式会社「第53期(2026年3月期)有価証券報告書の提出期限延長に係る承認のお知らせ」(2026年6月30日):https://www.nidec.com/jp/news/2026
19. ニデック株式会社「有価証券報告書・半期報告書」:https://www.nidec.com/jp/ir/library/reports/
20. ニデック株式会社「品質に関する不適切行為の疑義への対応について」:https://www.nidec.com/jp/corporate/disclosure/quality/
21. ニデック株式会社「事案の概要|品質に関する不適切行為の疑義への対応について」:https://www.nidec.com/jp/corporate/disclosure/quality/overview/
22. 日本取引所グループ「営業時間・休業日一覧」:https://www.jpx.co.jp/corporate/about-jpx/calendar/





コメント