タマホームの社員が火災保険金を不正に請求していたことが、2026年11月10日に報じられました。過去の損傷写真を使った架空請求や修理費の水増しなどの手口で、読売新聞は約340件、計約2,300万円の不正が確認されたと報道しています。関与したのは西日本の支店の複数の社員とされ、損害保険会社側は調査が十分ではないとして、さらなる実態解明を求めています。
今回の問題の深刻さは、不正請求額だけでなく、発生原因や企業の信用への影響によって決まります。不正が個別の社員によるものなのか、報酬制度や管理体制に起因する構造的な問題なのかによって、必要な対応も会社の信用への影響も大きく異なります。投資家にとっては、調査・補償費用そのものより、住宅受注の減少が本業の利益回復と配当計画に波及するかが焦点です。
※本記事は2026年11月11日時点の情報をもとに作成しています。
タマホームの不正請求とは?何があった?
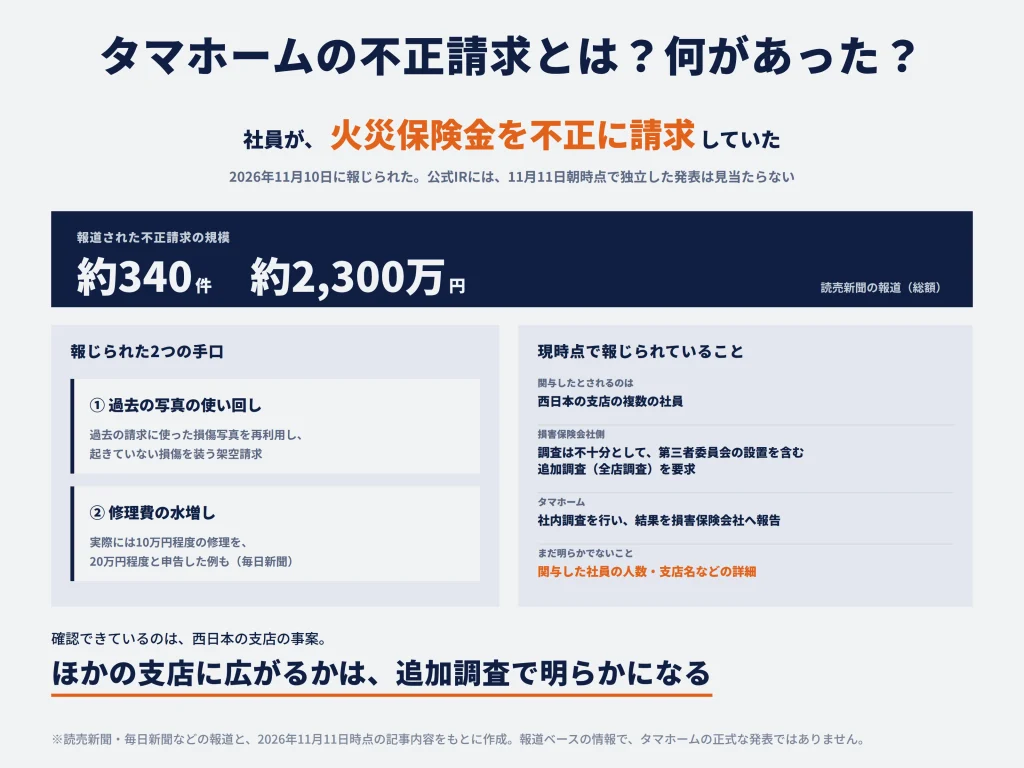
今回の問題は、火災保険の保険金請求に際し、社員が実際の損害と異なる内容を申告したとされる事案です。まず報道で判明した発覚の経緯、不正請求の件数・金額、関与した支店や社員の範囲を整理します。
火災保険金の不正請求が発覚した経緯
発端は、損害保険会社側が火災保険金の請求内容に不審な点を見つけたことです。報道によると、複数の損害保険会社が2026年に入り不正を把握し、タマホームに調査を求めました。タマホームは社内調査を行い、その結果を保険会社側へ報告しましたが、損害保険会社は調査対象が限定的だと受け止め、追加調査を要求しています。
不正が問題になっているのは、住宅で起きた事故に対する火災保険金の請求です。火災保険は火災だけを補償するとは限らず、契約内容によっては風災や水漏れ、偶発的な破損などによる住宅の損害が対象になります。保険金は、契約で補償対象となる実際の事故・損害に応じて支払われます。存在しない損傷の申告や、実態を超える修理費の申告は不正請求に当たります。
不正請求は約340件・約2,300万円と報道
読売新聞によると、タマホームの社員による火災保険金の不正請求は、約340件、総額約2,300万円にのぼります。過去の事故写真を使い回した架空請求や、修理費用の水増しが行われていたと報じられています。
注目したいのは、数百件にわたる不正があり、複数の社員が関与していた点です。単発の事務ミスでは説明しにくく、請求の承認やチェックの仕組みに問題があった可能性が浮かびます。損害保険会社側が全店調査を求めているのも、不正が一部支店だけの問題なのか、ほかにも同様の請求があったのかを明らかにするためです。
約2,300万円という請求規模そのものより、調査結果によって不正の範囲が広がるかが経営上の焦点です。不正がほかの支店でも見つかれば、返還や調査に伴う負担だけでなく、住宅を購入する顧客からの信頼低下が受注に影響するおそれがあります。
不正に関与した支店や社員は?
報道では、西日本にある支店の複数の社員が関与したとされています。時事通信は、タマホームが西日本の一部支店の事案だと説明した一方、損害保険会社側は全店舗での調査が必要と主張していると報じました。関与した社員の人数や具体的な支店名など、詳細はまだ明らかになっていません。
今回の問題が西日本の一部支店に限られるかは、追加調査の結果が鍵を握ります。複数の社員が同様の請求を行った背景として、支店の承認体制や、他支店でも共通する業務手順に不備がなかったかが焦点です。
タマホームの不正請求はどのような手口だった?
報じられた手口は、被害写真を再利用した架空請求と、実際の修理費用を過大に申告する水増し請求です。住宅の修理業者が作成した資料は保険会社の支払判断に影響するため、請求にどのような情報が使われたのかを理解することが重要です。
過去の写真を使い回した架空の修理費用の請求
報道で示された一つ目の手口は、過去の保険金請求に使用した損傷写真を再利用し、実際には起きていない住宅の損傷が発生したように見せかけるものです。住宅の損害を示す資料として古い写真を添付すると、請求書類だけを見た担当者には新たな事故の証拠に見えるおそれがあります。
この手口では、補償対象となる事故や損傷の存在そのものを偽装する点が特徴です。修理費用を過大に見積もる場合よりも、請求の根拠そのものに重大な虚偽があります。損害保険会社が過去の請求データと写真を照合すれば、同じ画像の使用、損傷位置や撮影状況の不自然な一致などが手掛かりになり得ます。こうした照合が十分に行われていたかは、保険会社側の管理体制を検証する論点にもなります。
住宅の修理費用を水増しする手口
もう一つは、実際に修理が必要な場合でも、工事費を本来より高く見積もって保険金を多く請求する手口です。毎日新聞は、実際には10万円程度の修理を20万円程度と申告した事例を報じています。
保険会社は、契約者の損害に応じて支払額を判断します。工事の仕様、部材の数量、単価、施工範囲を実態より大きく申告すれば、過大な支払いにつながりかねません。不正かどうかは、金額の高さだけでなく、工事条件、足場の必要性、使用する部材、実際の損害や施工内容に照らして判断します。
なぜ住宅メーカーが火災保険金の請求に関わっていた?
タマホームは住宅の建築・販売に加え、リフォームや火災保険の代理店業務も手掛けています。つまり、住宅の購入・修理を担う立場と、保険の募集に関わる立場が同じ企業内に存在します。東洋経済オンラインは、保険募集の資格を持つ一部社員が不正請求に関わった疑いを報じています。
一般的に、保険契約者が住宅の損害を申告する際には、修理業者の見積書や被害写真が判断材料となります。修理業者には工事を受注する利害があり、保険会社には過大な保険金を払わないという利害があります。修理に関する専門知識や証拠資料を修理側が多く握るほど、保険会社が実態を独自に確認する仕組みが重要になります。今回の問題は、住宅メーカーの社員が保険会社の査定に影響する資料を作成・提出できる立場にあったことが、不正の発生を可能にしたと考えられます。
タマホームではなぜ不正請求が起きた?
不正が生まれた背景として、社員が修理受注から報酬を得る仕組みと、請求内容をチェックする社内体制の両方が焦点になります。報道された報酬制度と、承認・監査の仕組みが主な検証対象です。
社員のインセンティブ制度が不正の背景にあった?
毎日新聞は、関与した社員が住宅修理の受注によってインセンティブ(成果に応じて支払われる報酬)を得る仕組みだったと伝えています。この報道が事実であれば、不正請求を考えるうえで重要な要素です。修理を受注すれば社員の利益になり、請求できる工事が多いほど成果が増える構造では、保険金請求を不当に増やす動機が生じ得るためです。
インセンティブ制度が不正にどの程度関与したかを分析するには、報酬が契約件数、売上金額、粗利益のいずれに連動していたのか、不適切な請求が見つかった際に報酬が取り消される設計だったのか、上司が請求内容をどこまで審査していたのか、という点です。個人の倫理観に加え、不正を抑止する制度設計や管理体制まで検証することが再発防止につながります。
仮に売上や受注件数の目標が強くても、写真の重複確認、第三者による見積審査、実工事との照合が機能していれば、不正を継続することは難しくなります。不正を繰り返せた理由を解明するには、報酬制度による動機に加えて、承認・監査のどの段階でチェックが機能しなかったのかを明らかにすることが重要です。
社内の管理・チェック体制に問題はなかった?
複数の社員が関与し、数百件規模の請求が問題になっているという報道からは、個人の一度限りの判断だけでは説明しにくい側面が見えます。重要なのは、不自然な請求を誰が、どの段階で見抜ける仕組みだったのかです。具体的には、事故写真の過去案件との照合、見積金額の妥当性審査、担当者と承認者の分離、工事完了の確認、内部通報や監査の機能などが検証対象になります。
損害保険会社側が追加調査を求めていることも、現在の調査では不正の全体像を把握できていない可能性を示します。仮に西日本の一部支店に限られると確認できれば、収束に向けた見通しは立てやすくなります。しかし、同じ手順や評価制度が全国で使われていた場合、ほかの支店で同様の問題がなかったかを調べなければ、再発防止策の実効性を示せません。これは単なる形式的な調査範囲の問題ではなく、企業統治への信頼を左右する論点です。
タマホームの不正請求は今後さらに拡大する?
今回の問題の影響を見極めるうえで重要なのは、不正が確認された範囲と、追加調査で判明する範囲の違いです。全店調査や第三者による検証が進めば、損失の規模だけでなく、再発防止策の実効性や企業の信頼回復に必要な期間も明らかになります。
タマホームの社内調査と現在の対応
報道によると、タマホームは社内調査を行い、損害保険会社へ結果を報告しました。ただ、損害保険会社側は調査の範囲や内容が不十分だと判断し、追加調査を求めています。2026年11月11日朝に確認したタマホームの公式IR情報一覧には、この不正請求問題についての独立した発表は見当たりませんでした。会社が今後、調査対象をどこまで広げ、責任の所在や返還方針をどう明らかにするかによって、信頼回復の見通しが変わります。
企業の対応を評価するうえでは、不正対象となった請求をいつからいつまで遡って調べるのか、保険会社との照合対象は全店なのか、担当社員以外の監督責任を調べるのか、調査結果をどの程度公開するのかが、再発防止への本気度を判断する材料になります。
損害保険会社が第三者委員会の設置などを要求
毎日新聞やテレビ朝日の報道では、損害保険会社側が第三者委員会の設置を含む追加調査を求めているとされています。第三者委員会とは、企業と利害関係の薄い外部専門家が事実関係や原因を調べる仕組みです。社内関係者だけで調べる場合に比べ、調査の独立性や説明の信頼性を確保しやすいことが期待されます。
第三者委員会の実効性を判断するうえで重要なのは、調査対象の網羅性、原本データや社内メール・請求記録へのアクセス、社員への聞き取り、経営陣の関与・認識の検証、損害保険会社への返還や顧客対応の実施まで踏み込めるかです。調査が長期化すれば、調査費用の増加に加え、顧客が契約をためらうことによる受注への影響も生じ得ます。
ほかの支店でも不正請求が行われていた可能性は?
損害保険会社側が全店調査を求めていると報じられている以上、他支店への拡大可能性は、現時点の重要なリスクとして扱うべきです。現時点で確認された報道が対象としているのは西日本の一部支店であり、他支店への広がりは今後の調査対象です。東洋経済オンラインは、遅くとも2020年から疑わしい請求があった可能性を報じており、調査期間が長くなる余地もあります。
全店調査で追加の不正が見つかった場合、影響は件数・金額の増加にとどまりません。社員評価制度や請求承認手順の見直し、損害保険会社との取引条件の変更、過去案件の再点検など、経営上の対応が広がる可能性があります。逆に、範囲が限定され、請求の適正化と責任所在が明確になれば、企業価値への影響を具体的に見積もりやすくなります。投資家にとっては、件数の大小と同じくらい「不正がなぜ広がらずに済んだのか」を説明できるかが重要です。
タマホームで家を建てた人や住宅購入者への影響は?
住宅購入者や既存顧客にとっては、過去の保険金請求に不自然な点がなかったか、今後も修理や保証を安心して利用できるかが関心事です。保険請求の問題と建物の品質に関する問題を区別し、実際に確認すべき点を整理します。
火災保険の契約や過去の保険金請求に影響はある?
今回報じられているのは、社員による保険金請求の不正です。タマホームで住宅を購入したというだけで火災保険契約が無効になるわけではありません。過去に担当者へ修理や保険金請求を任せていた場合は、提出された見積書や被害写真と実際の工事内容を照らし合わせることが役立ちます。
過去にタマホームの担当者へ修理や保険金請求を任せた経験がある人は、事故日時、請求額、保険会社へ提出した見積書や写真、実際に行われた工事内容を照合しておくとよいでしょう。請求に覚えのない修理や金額の不一致が見つかった場合は、担当社員だけでなく保険証券に記載された損害保険会社の窓口へ直接相談することが重要です。契約者が不正に関与していたかどうかによって扱いは異なるため、個別案件の確認なしに契約者側の責任を一括りにすることはできません。
住宅の品質や今後のアフターサービスは大丈夫?
今回問題になったのは、住宅修理に伴う火災保険金の請求手続きです。住宅の施工品質への影響を示す情報は報じられていませんが、修理費用の説明やアフターサービスへの信頼が揺らげば、既存顧客との関係や新規の住宅購入にも影響する可能性があります。
住宅の購入を検討している人は、保証内容や定期点検の体制、修理費用の説明、外部業者による相見積もりへの対応を確認すると、購入後のトラブルを防ぐ判断材料になります。企業側にとっては、既存顧客との関係を維持するうえでも、不正請求の調査結果だけでなく、通常の修理・保証サービスを適切に提供し続けられるかが信用回復の鍵となります。
タマホームの不正請求は株価・業績にどう影響する?
今回の事件で投資家が重視したいのは、判明した不正請求額と、調査の長期化や信用低下による間接的な損失を分けて考えることです。直接費用の規模を試算したうえで、住宅受注や利益回復、配当への波及を分析します。
不正請求の報道を受けたタマホームの株価動向
タマホーム(証券コード1419)の2026年11月10日の終値は2,670円で、前日比4円高(約0.15%上昇)でした。同日の一般向け報道は引け後に広がっているため、この終値を「不正請求報道に対する株式市場の評価」と解釈することはできません。報道後の株価反応を見るには、11月11日以降の値動きが同業他社や市場全体と比べてどうだったかが手がかりになります。
短期的な株価に影響するのは、不正請求が存在したという事実だけでなく、投資家が想定する最終損失額と、企業の信用問題がどこまで波及するかです。調査が一部支店で収束する見通しが示されれば不透明感が後退する可能性がありますが、新たな不正や調査上の問題が発表されれば、将来の業績予想を下方修正する動きにつながり得ます。なお、この時点では報道後の相場反応を確認できていないため、上昇・下落の事実を先取りして記述していません。
不正請求による直接的な損失は業績にどの程度影響する?
タマホームの2026年5月期の連結売上高は1,977億4,000万円、営業利益は38億4,200万円でした。2027年5月期については、売上高2,300億円、営業利益75億円、当期純利益40億円を見込んでいます。2027年5月期第1四半期(6~8月)の売上高は276億1,300万円、営業損失は45億5,900万円で、住宅事業の収益改善が経営上の課題となっています。
| 指標 | 公表値 | 不正請求の影響を読むうえでの意味 |
|---|---|---|
| 2026年5月期・実績 | 売上高1,977.4億円/営業利益38.42億円 | 前期の利益水準はすでに低い |
| 2027年5月期・会社予想 | 売上高2,300億円/営業利益75億円/純利益40億円 | 利益回復を織り込んだ計画 |
| 2027年5月期・第1四半期 | 売上高276億円/営業損失46億円 | 受注・引渡の進捗が鍵 |
仮に報道された2,300万円(0.23億円)が全額タマホームの追加費用になったとしても、2027年5月期の営業利益予想75億円の約0.3%に相当する規模です。判明済みの請求額を基準にした直接的な業績への影響は限定的と考えられます。一方、2,300万円は請求総額の報道値であり、実際に支払われた金額や会社の費用負担額は別途確認が必要です。
むしろ重要なのは、追加調査、返還、弁護士費用、システム・管理体制の見直しなどを合わせた総コストです。例えば追加費用が1億円なら営業利益75億円の約1.3%、5億円なら約6.7%に相当します。これは実際の費用予想ではなく、影響を比較するための試算です。件数の拡大と対応費用の増加が重なった場合、現在の通期予想を維持できるかが検証ポイントになります。
信用低下による住宅受注の減少が大きなリスクとなる?
今回の事件で、直接的な金銭負担以上に注意したいのが住宅受注への影響です。住宅は購入金額が大きく、契約後も設計・施工・保証など長期にわたる関係が続きます。購入希望者が企業の管理体制に不安を感じて契約を見送れば、新規受注の減少が将来の売上高や利益を押し下げる可能性があります。タマホームは、2027年5月期に営業利益を前期38.42億円から75億円へ回復させる計画です。受注減が起きると、この回復計画の達成が難しくなることが投資家にとって大きなリスクになります。
影響の大きさをつかむため、会社の売上高予想2,300億円から将来の売上が1%減ると仮定すると、減収幅は23億円です。売上減少に伴う営業利益の減少割合(限界利益率)を仮に15~25%と置けば、営業利益の押し下げは約3.5億~5.8億円となり、会社予想75億円の約4.6~7.7%に相当します。これはタマホームの実際の限界利益率を示したものではなく、試算上の仮定です。また、受注が減っても売上計上までは時間差があるため、影響が同じ決算期に全額現れるわけではありません。
参考になる先行指標は、タマホームが毎月公表する受注速報です。報道前に公表された2026年10月度速報では、注文住宅が前年同月比95%、戸建分譲が142%、リフォームが100%、合計106%でした。月末日が土曜日だったことに伴う参考値は合計122%とされます。
10月の数字は不正請求報道前の受注状況です。11月以降の月次受注が事件の影響を探る手がかりになりますが、季節性や休日の並び、住宅市場全体の動向も受注に影響するため、複数月の傾向が重要になります。単月の落ち込みだけで風評の影響と断定するより、複数月にわたり注文住宅の受注が業界平均を下回るかが重要です。
今後の業績や配当に影響する可能性は?
タマホームは2026年5月期に1株当たり125円の年間配当を実施し、2027年5月期は130円を予想しています。2026年5月期の配当性向は約299%で、当期純利益より多くの配当を支払った計算です。配当性向とは、利益のうちどれだけを配当として株主へ還元するかを示す割合で、100%を超える状態は、その年の利益だけでは配当を賄えていないことを意味します。
2027年5月期に年間130円を支払うと、発行済株式約2,946万株を基準にした単純計算では配当総額は約38億円となります。会社が見込む当期純利益40億円に近い金額であり、利益回復が計画通り進むことが配当維持の重要な前提です。自己株式を控除しない概算のため正式な配当性向とは一致しませんが、余裕の大きい配当計画とは言いにくい状況です。
判明している請求額は会社の利益規模に比べて小さく、この金額だけを理由とする減配の必要性は低いと考えられます。その一方で、全社調査による費用増や住宅受注の落ち込みが利益回復の遅れを招くと、130円配当の継続余地は狭まります。高配当を魅力とする投資家にとっては、調査費用の増加や受注回復の遅れが、年間130円配当を維持する余裕をどの程度縮めるかが重要です。
現段階の投資判断では、判明済みの不正請求額よりも、今後の利益回復を左右する要因に重点を置くべきです。具体的な焦点は、不正の発生範囲、外部調査の結果、損害保険会社との関係、そして今後の受注推移です。これらが限定的な影響にとどまれば通期利益計画への直接打撃は小さく済む可能性がありますが、住宅受注が鈍化すれば、利益回復と配当計画の両方に影響が及び得ます。株価の下落だけを理由に割安と判断せず、調査結果と月次受注の実績をセットで確認することが重要です。
まとめ
タマホームの社員による火災保険金の不正請求では、約340件・約2,300万円という規模が報じられています。被害写真の使い回しや工事費の水増しが問題となり、損害保険会社側は追加調査を求めています。
投資判断で最も重要なのは、判明した不正請求額そのものよりも、調査がどこまで広がるか、追加費用がどの程度かかるか、信用低下が住宅受注に影響するかという点です。2027年5月期は利益回復を前提に年間130円の配当が予想されており、今後の受注速報と調査結果が業績・配当の見通しを左右します。
現時点では、請求額の規模だけで業績への影響を大きいと判断する根拠は乏しい一方、受注減少が続けば利益への影響が拡大します。不正の発生範囲、会社の調査結果、月次受注の変化をセットで確認することが重要です。
出典
読売新聞オンライン(ライブドアニュース転載)「タマホームの社員ら、火災保険の保険金計2300万円を不正請求」(2026-11-11)
毎日新聞(StartHome転載)「タマホーム社員、火災保険金を不正請求」(2026-11-10)
時事通信(Yahoo!ファイナンス転載)「タマホーム、火災保険金を不正請求」(2026-11-10)
共同通信(熊本日日新聞)「タマホーム社員、不正請求」(2026-11-10)
テレビ朝日「タマホーム 損保会社に保険金を不正に請求」(2026-11-11)
東洋経済オンライン「タマホームで保険金不正請求が発覚」(2026-11-10)
タマホーム「企業・IR News」(2026年11月11日朝時点の掲載状況)(確認2026-11-11)
タマホーム「2026年5月期 決算短信(連結)」(2026-07-14)
タマホーム「2027年5月期 第1四半期 決算短信(連結)」(2026-10-13)
タマホーム「2027年5月期 第1四半期 決算説明資料」(10月16日訂正版の数値を参照)(2026-10-16)
株探「タマホーム 1419 株価時系列」(確認2026-11-11)


コメント